
Taille et part du marché des vaccins préventifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
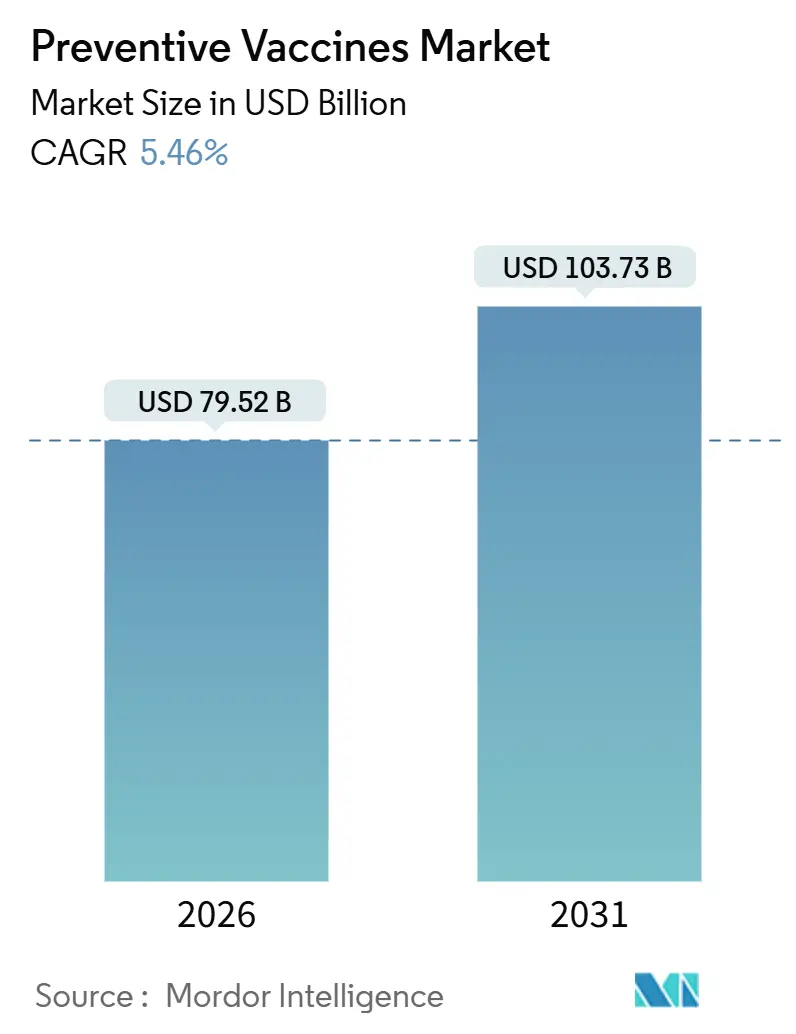
| Taille du Marché (2026) | 79.52 Milliards de dollars |
| Taille du Marché (2031) | 103.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.46 % |
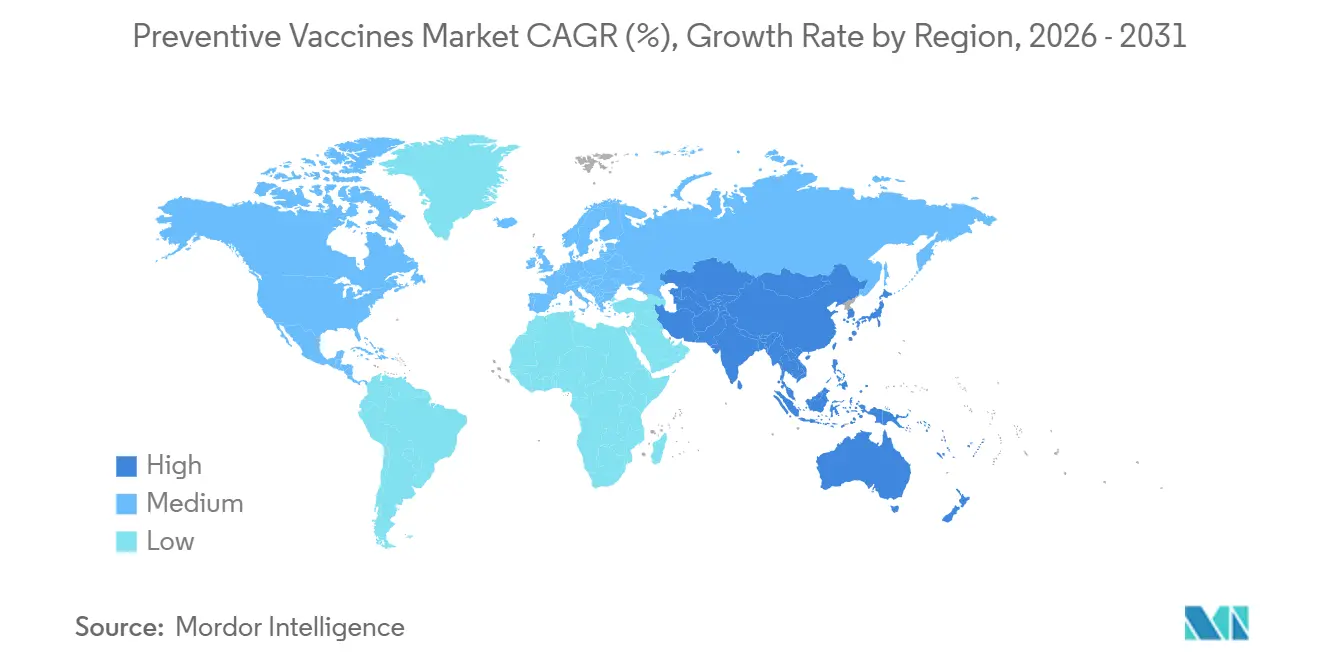
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
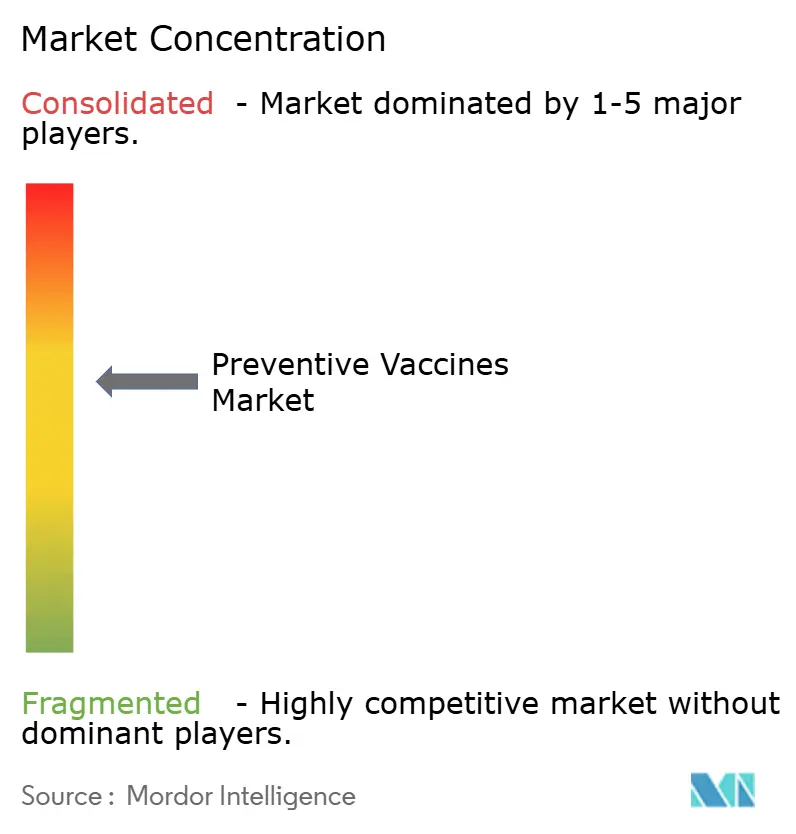
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vaccins préventifs par Mordor Intelligence
La taille du marché des vaccins préventifs est estimée à 79,52 milliards USD en 2026, et devrait atteindre 103,73 milliards USD d'ici 2031, à un TCAC de 5,46 % pendant la période de prévision (2026-2031).
Les migrations robustes de plateformes vers l'ARNm, les cycles de mise à jour des souches de 90 jours et les mandats de vaccination tout au long de la vie constituent les principaux leviers de cette expansion. Les gouvernements des économies à revenus faibles et intermédiaires ont numérisé leurs registres, permettant une sensibilisation micro-ciblée qui améliore les taux de complétion tout en soutenant les formulations premium pour adultes. La localisation des capacités en Asie-Pacifique, associée à 2 milliards de doses de conditionnement annuelles supplémentaires depuis 2024, a déplacé la concurrence par les prix vers les fabricants régionaux offrant des avantages de coûts de 30 % à 40 % dans les appels d'offres. Les programmes à forte marge pour adultes et seniors détournent désormais les flux de revenus des calendriers pédiatriques, tandis que les employeurs quantifient les pertes de productivité liées aux infections respiratoires. Parallèlement, les procédures réglementaires accélérées pour les constructions sous-unitaires et recombinantes éliminent les contraintes liées à la chaîne du froid et les risques de retour en virulence, attirant des capitaux vers des pipelines de nouvelle génération.
Principaux enseignements du rapport
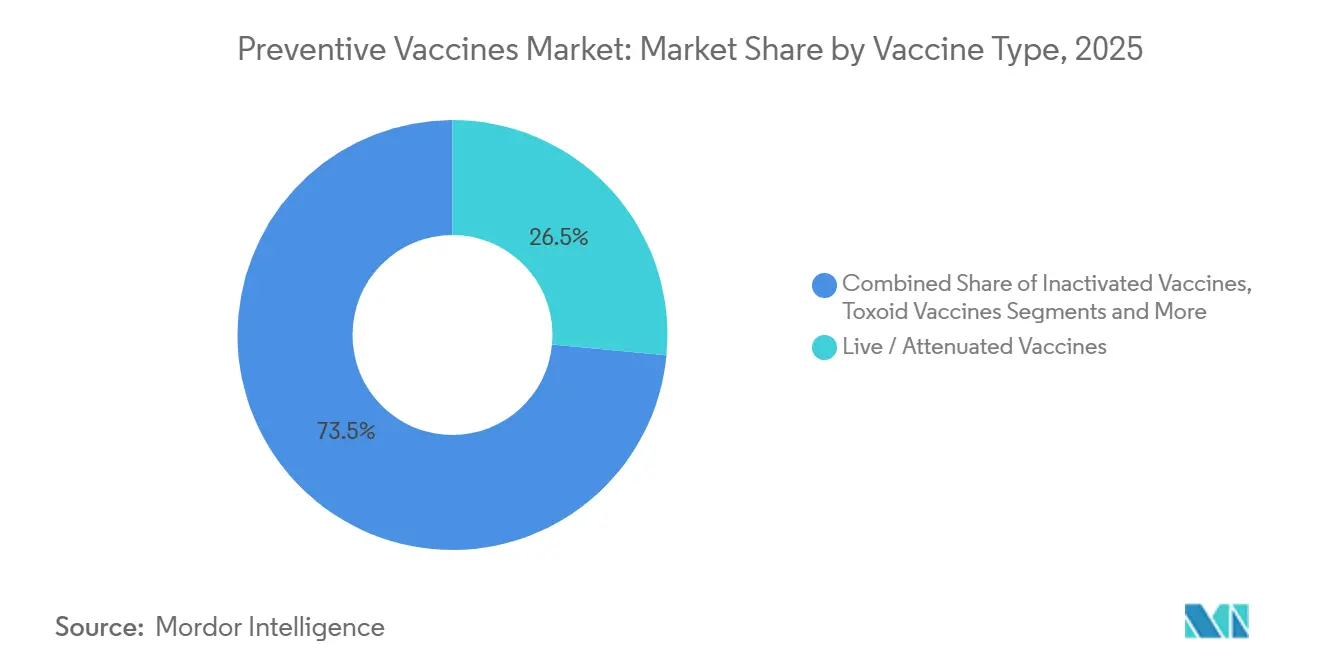
- Par type de vaccin, les formulations vivantes et atténuées ont dominé avec 26,55 % de la part de marché des vaccins préventifs en 2025, tandis que les plateformes sous-unitaires et recombinantes progressent à un TCAC de 6,25 % jusqu'en 2031.
- Par type de maladie, la grippe a capté 20,53 % des revenus en 2025 ; les vaccins contre la rougeole-oreillons-rubéole devraient se développer à un TCAC de 6,85 % jusqu'en 2031.
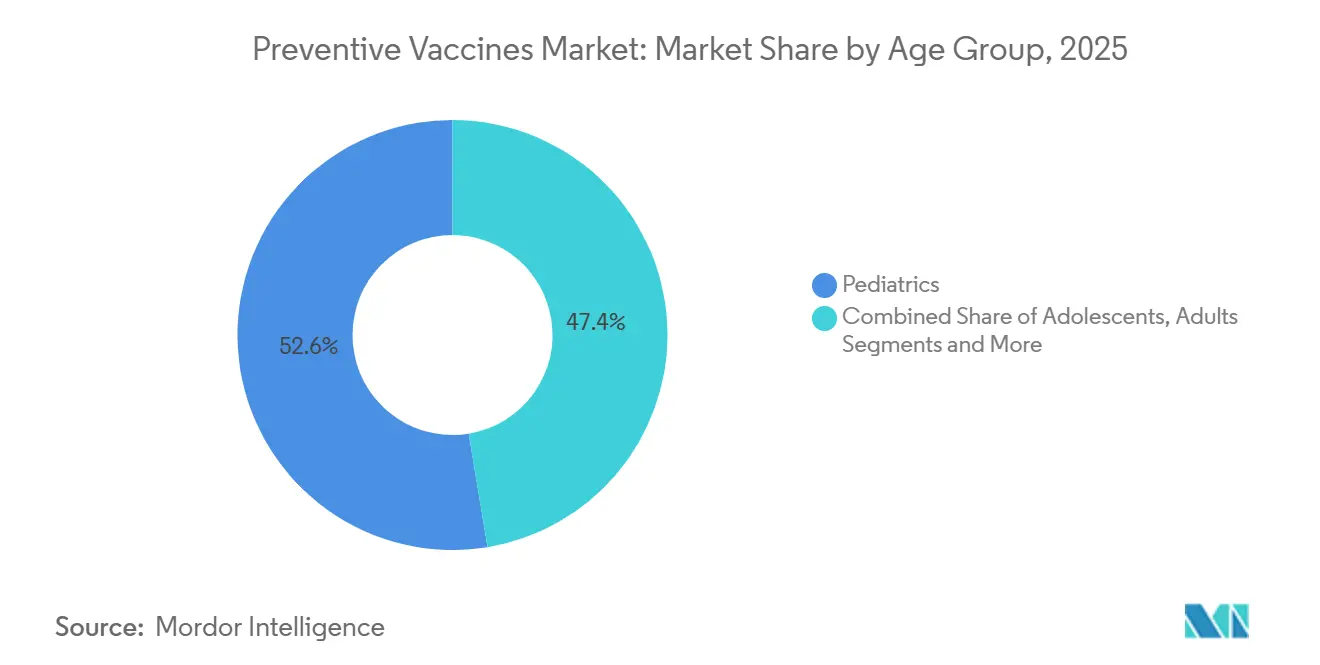
- Par groupe d'âge, la pédiatrie représentait 52,63 % de la taille du marché des vaccins préventifs en volume en 2025, tandis que la vaccination des adultes progresse à un TCAC de 7,87 % sur la période de prévision.
- Par utilisateur final, les programmes gouvernementaux ont représenté 40,33 % des revenus en 2025, mais les canaux de pharmacie en ligne et de télépharmacie évoluent à un TCAC de 8,70 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a capté 39,13 % de la part de marché des vaccins préventifs en 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 7,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies infectieuses | +1.2% | Asie-Pacifique, Afrique subsaharienne, zones critiques mondiales | Moyen terme (2-4 ans) |
| Financement gouvernemental et mandats de vaccination | +1.5% | Amérique du Nord, Europe, Chine, Inde | Long terme (≥ 4 ans) |
| Percées dans les plateformes ARNm et modulaires | +0.9% | Amérique du Nord, Europe, nœuds secondaires en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la vaccination tout au long de la vie | +1.1% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Registres numériques de vaccination | +0.6% | Asie-Pacifique, Afrique subsaharienne, Amérique latine | Moyen terme (2-4 ans) |
| Formulations thermostables | +0.4% | Afrique subsaharienne, Asie-Pacifique rurale, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies infectieuses
Les cas de rougeole ont augmenté de 15 % en Asie du Sud-Est et en Afrique subsaharienne entre 2024 et 2025, inversant une décennie de progrès et déclenchant des approvisionnements d'urgence sur 60 jours qui récompensent les fournisseurs dotés de lignes de conditionnement modulaires. L'expansion des vecteurs liée à l'urbanisation et au changement climatique pousse les cliniciens à prioriser la prévention pour des agents pathogènes tels que le pneumocoque. Les hospitalisations dues au VRS chez les nourrissons aux États-Unis ont augmenté de 22 % lors de la saison 2024-2025, incitant à une recommandation de vaccination maternelle qui ouvre 3,7 millions de naissances annuelles supplémentaires à la vaccination. L'effet net est une poussée de la demande de base qui renforce le marché des vaccins préventifs en tant que plateforme de croissance à long terme.
Financement gouvernemental et mandats de vaccination
Les budgets publics mondiaux pour la vaccination ont augmenté à 18,3 milliards USD en 2025, contre 14,1 milliards USD en 2023, alors que les décideurs politiques internalisent les coûts des épidémies[1]. Le programme américain Vaccines for Children a élargi l'éligibilité aux adultes non assurés âgés de 19 à 26 ans, ajoutant 4,2 millions de bénéficiaires pour la couverture HPV et méningococcique. L'appel d'offres national indien pour les vaccins pneumococciques d'une valeur de 420 millions USD a été réparti équitablement entre Serum Institute et Bharat Biotech, soulignant la préférence pour l'approvisionnement national. Le renforcement des mandats scolaires et professionnels en Europe comble les failles en matière d'exemptions et consolide le taux d'adhésion de base.
Percées dans les plateformes de vaccins ARNm et modulaires
Moderna et BioNTech ont chacun mis en service des ensembles capables de basculer vers n'importe quelle construction ARNm et de produire 100 millions de doses en 90 jours, comme démontré lors de la saison grippale H3N2 de 2025[2]. Le programme d'investissement en capital de 1,2 milliard USD de Pfizer pour la capacité de nanoparticules lipidiques vise à réduire le coût des marchandises de 40 % d'ici 2027. Les candidats vaccins ARNm thermostables restent actifs à 25 °C pendant 30 jours et sont entrés en phase III d'essais en 2025, permettant un déploiement en milieu rural sans stockage ultra-froid. Le projet NextGen de la FDA facilite les processus d'approbation et réduit les délais liés aux variants à 6 mois, accélérant les cycles commerciaux.
Expansion des programmes de vaccination tout au long de la vie (adultes et seniors)
Les revenus des vaccins pour adultes ont dépassé ceux des vaccins pédiatriques dans les économies à hauts revenus en 2025, à mesure que les employeurs finançaient des cliniques en entreprise et que Medicare supprimait le partage des coûts pour les vaccins contre le VRS, le zona et le pneumocoque. Arexvy de GSK et Abrysvo de Pfizer ont ensemble généré 2,8 milliards USD de ventes lors de leur première année, validant la demande chez les seniors. La vaccination pneumococcique de routine cible désormais les adultes de 50 à 64 ans atteints de maladies chroniques, élargissant le marché américain éligible de 18 millions de personnes. Les protocoles de visites groupées pour la grippe, le COVID-19 et le pneumocoque ont porté l'adhésion à 67 % dans 14 systèmes de santé américains.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque d'événements indésirables et de pics d'hésitation vaccinale | -0.8% | Amérique du Nord, Europe, mondial | Court terme (≤ 2 ans) |
| Coûts élevés de R&D et de conformité | -0.6% | Mondial, particulièrement aigu pour les PME | Long terme (≥ 4 ans) |
| Goulets d'étranglement liés aux flacons en verre et au conditionnement | -0.5% | Asie-Pacifique, Amérique latine, mondial | Moyen terme (2-4 ans) |
| Pression sur les marges dans les appels d'offres des pays à revenus intermédiaires | -0.4% | Asie-Pacifique, Amérique latine, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risque d'événements indésirables et de pics d'hésitation vaccinale
L'Agence européenne des médicaments a enregistré 1 847 événements graves pour 100 millions de doses en 2025, un taux stable par rapport à 2023, mais l'amplification sociale a temporairement réduit le taux d'adhésion[3]. Un cas de myocardite très médiatisé a réduit la confiance aux États-Unis de 9 points, mais s'est rétabli en 8 mois après la publication de données actualisées sur le rapport risque-bénéfice, montrant seulement 12,6 cas de myocardite par million de doses contre 450 hospitalisations évitées par million d'infections à COVID-19. Le Réseau de sécurité des vaccins de l'OMS a signalé 3 200 publications de désinformation atteignant 50 millions d'utilisateurs, nécessitant des accords de vérification des faits en temps réel avec les plateformes.
Coûts élevés de R&D et de conformité
Le coût total du cycle de développement d'un vaccin s'élève à 800 millions à 1,2 milliard USD sur 8 à 12 ans, excluant les innovateurs sous-capitalisés. La conformité aux BPF ajoute 15 à 25 millions USD de frais fixes annuels supplémentaires par ligne. Novavax a dépensé 180 millions USD pour les essais de phase III de son candidat vaccin combiné COVID-grippe, retardant la rentabilité de 18 mois. Merck investit 600 millions USD dans les nouvelles constructions Gardasil de prochaine génération avant l'entrée de biosimilaires européens en 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vaccin :
les plateformes sous-unitaires progressent grâce à leur profil de sécuritéLes produits vivants atténués ont conservé 26,55 % de la part de marché des vaccins préventifs en 2025, soutenus par les calendriers ROR et varicelle. La taille du marché des vaccins vivants atténués pour les maladies virales était la plus élevée en 2024, les programmes établis rougeole-oreillons-rubéole, varicelle et rotavirus ayant concentré 67,34 % des revenus mondiaux. Les plateformes sous-unitaires et recombinantes devraient progresser à un CAGR de 6,25 % à mesure que les autorités réglementaires privilégient les constructions éliminant le risque de réversion et simplifiant la logistique. Le Prevnar 20 à 20 valences de Pfizer a conquis 38 % du marché adulte américain dans les 12 mois suivant son lancement en juin 2024 en élargissant la couverture sérotypique. Les vaccins antipoliomyélitiques inactivés et contre l'hépatite A continuent de dominer les campagnes de masse où le coût par dose régit les achats. Les options à base de toxoïdes maintiennent une demande stable en rappels liée aux soins obstétricaux et à la prophylaxie post-traumatique.
L'élan des vaccins à ARNm s'étend au-delà de la COVID-19 vers les indications grippales et le VRS. La taille du marché des vaccins viraux associée à l'ARNm est portée par une conception adaptative qui comprime les travaux précliniques. Moderna a débuté les essais de Phase III d'un vaccin combiné ARNm grippe-COVID en janvier 2025, visant un lancement en 2027 qui consolide deux injections annuelles en une seule. Le candidat antipaludéen de BioNTech est entré en Phase IIb en Tanzanie et au Mozambique en 2025, réutilisant sa plateforme de nanoparticules lipidiques pour réduire de 3 à 4 ans les délais habituels. Les constructions à vecteurs viraux et à particules pseudo-virales jouent des rôles de niche tels que les anneaux Ebola et les campagnes HPV sur les marchés sensibles aux coûts.


Par type de maladie :
la résurgence de la ROR dépasse la grippeLa grippe représentait 20,53 % des revenus par maladie en 2025, soutenue par la reformulation annuelle et les programmes employeurs. Les vaccins contre la rougeole-oreillons-rubéole devraient croître à un TCAC de 6,85 % jusqu'en 2031, car les lacunes de couverture liées à la pandémie provoquent des épidémies ; l'OMS a recensé 120 000 cas de rougeole en 2024, soit une hausse de 40 % d'une année sur l'autre. Les vaccins pneumococciques bénéficient d'indications d'âge plus larges pour faire face aux souches résistantes circulant dans les hôpitaux.
Les rappels COVID-19 ont évolué vers un statut endémique en 2025 avec des recommandations annuelles pour les adultes plus âgés, générant 6,2 milliards USD de revenus au quatrième trimestre 2025 pour Pfizer et Moderna. L'adoption du vaccin HPV s'accélère dans les pays à revenus faibles et intermédiaires grâce aux directives Gavi à dose unique qui réduisent les coûts de 60 % tout en maintenant l'efficacité. Les vaccins contre le VRS pour les adultes âgés et les calendriers maternels constituent la tranche à la croissance la plus rapide, une catégorie absente avant mi-2023.
Par groupe d'âge :
la vaccination des adultes redéfinit la croissanceLa pédiatrie représentait 52,63 % du volume de la taille du marché des vaccins préventifs en 2025, soutenue par des calendriers établis de la naissance à 18 ans. L'adhésion des adultes évolue à un TCAC de 7,87 %, portée par les cliniques en entreprise et le remboursement élargi de Medicare qui a supprimé le partage des coûts en janvier 2025. La grippe à elle seule a causé 8 millions de journées de travail perdues aux États-Unis en 2025, coûtant 3,2 milliards USD, soit quatre fois le coût d'une vaccination universelle des employés.
Les adolescents restent liés aux mandats HPV et méningococciques, tandis que les cohortes gériatriques gagnent en priorité car la sénescence immunitaire amplifie le risque d'hospitalisation. Abrysvo de Pfizer a réalisé 1,4 milliard USD de ventes lors de sa première année, avec 68 % provenant de la tranche démographique des 60 ans et plus. Les pharmacies de détail telles que CVS et Walgreens ont délivré 42 millions de vaccins antigrippaux pendant la saison 2025-2026, soit une hausse de 15 % à mesure que les horaires étendus réduisaient les frictions de planification.
Par utilisateur final :
les canaux en ligne perturbent les modèles traditionnelsLes programmes gouvernementaux ont maintenu 40,33 % des revenus en 2025, tirant parti du pouvoir d'appel d'offres pour financer des campagnes de masse. La distribution en ligne et par télépharmacie est en passe d'atteindre un TCAC de 8,70 %, portée par le lancement de visites à domicile d'Amazon Pharmacy en 2025 dans 12 États et par la plateforme indienne 1mg intégrant les réservations de vaccins dans les flux de télémédecine. Les hôpitaux et cliniques spécialisées répondent aux besoins des populations immunodéprimées nécessitant des calendriers personnalisés.
Les pharmacies de détail ont capté 28 % du volume américain adulte en 2025, alors que 48 États ont habilité les pharmaciens à administrer tous les vaccins recommandés par les CDC sans ordonnance. Les employeurs ont investi 1,1 milliard USD dans des cliniques sur site en 2025, réduisant l'absentéisme de 2,3 jours par travailleur pendant la saison respiratoire. Le marché des vaccins préventifs continue de se décentraliser à mesure que les plateformes numériques réduisent les frictions de planification et étendent leur portée.
Analyse géographique
Marché des Vaccins Préventifs en Amérique du Nord
L'Amérique du Nord a représenté 39,13 % de la part de marché des vaccins préventifs en 2025, soutenue par des dépenses élevées par habitant et des cadres d'approbation rapides tels que le Project NextGen de la FDA, qui a réduit les délais d'autorisation des variants à 6 mois. La suppression par Medicare de la participation aux coûts a élargi le bassin de seniors adressables de 12 millions de personnes, et le Canada a harmonisé ses recommandations relatives au VRS en 2025, créant une courbe de demande continentale unifiée.
Marché des Vaccins Préventifs en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 7,51 % d'ici 2031, le plus rapide au monde. L'appel d'offres indien de 420 millions USD pour le vaccin antipneumococcique, réparti entre Bharat Biotech et Serum Institute, illustre la localisation des capacités. Le régulateur chinois a autorisé 14 nouveaux vaccins en 2025, dont le vaccin antigrippal quadrivalent de Sinopharm et le rappel COVID-19 inhalé de CanSino, conformément aux objectifs d'innovation du Plan quinquennal. Le Japon a élargi les recommandations relatives au HPV aux garçons en 2024, tandis que l'Australie a accéléré l'approbation du vaccin anti-VRS de GSK en 2025 afin de maintenir la synchronisation entre les nœuds APAC à revenus élevés.
Marché des Vaccins Préventifs en Europe, en Amérique du Sud et en Afrique
L'Europe s'appuie sur l'harmonisation de l'EMA et les achats groupés qui renforcent le pouvoir de négociation. La France et l'Allemagne ont rendu le vaccin ROR obligatoire pour l'entrée en crèche en 2025, augmentant la demande de 1,2 million de doses. Les registres numériques déployés dans 28 pays africains ont réduit de 19 % le nombre d'enfants n'ayant reçu aucune dose entre 2024 et 2025 grâce à des actions de sensibilisation mobiles. La dynamique en Amérique du Sud est portée par le programme national brésilien et les appels d'offres de l'OPS qui réduisent les coûts unitaires jusqu'à 35 %, tandis que l'Argentine a ajouté le méningocoque B pour les nourrissons en 2025, ouvrant un couloir d'approvisionnement de 28 millions USD.

Paysage réglementaire
Paysage réglementaire. La réglementation des vaccins continue de se concentrer sur la qualité, la sécurité et la surveillance post-commercialisation, avec la supervision de la FDA américaine, les orientations de l'EMA et les processus de préqualification de l'OMS. La FDA continue de guider la sélection des souches et les mises à jour de formulation via le VRBPAC et les engagements de pharmacovigilance connexes pour les vaccins respiratoires.
En juin 2026, l'OMS a révisé ses procédures de préqualification afin de renforcer les bonnes pratiques de fabrication (GMP) et la cohérence de production pour les grands appels d'offres internationaux. Les orientations de l'EMA sur la composition des vaccins contre la grippe pour 2026/2027 excluent la lignée B/Yamagata, ce qui accentue la pression pour des dépôts en temps voulu et des changements de fabrication synchronisés. L'agenda IA2030 en matière de vaccination demeure également une référence pour le renforcement réglementaire et la surveillance de la sécurité sur les marchés à revenu faible et intermédiaire.
Paysage concurrentiel
Le marché des vaccins préventifs présente une concentration modérée : les principales entreprises, Pfizer, GSK, Sanofi, Merck et autres, ont collectivement contrôlé une part significative des revenus mondiaux de 2025, mais les challengers régionaux érodent leurs positions dans les appels d'offres. Pfizer a alloué 1,2 milliard USD à la capacité de nanoparticules lipidiques en 2025 pour sécuriser les intrants ARNm, tandis que Sanofi a acquis un spécialiste français du conditionnement pour 780 millions USD afin de garantir les délais de rotation pendant les pics saisonniers. Les candidats vaccins combinés, tels que le vaccin grippe-COVID en phase III de Moderna, pourraient débloquer un segment de 4,5 milliards USD en consolidant les visites et les charges de la chaîne du froid.
Biological E d'Inde a obtenu la préqualification de l'OMS pour un conjugué typhoïde thermostable en 2025, sous-cotant les titulaires de 40 % et capturant 18 % des appels d'offres Gavi en six mois. Les usines modulaires de BioNTech peuvent pivoter pour produire 100 millions de doses de n'importe quelle construction en 90 jours, créant des avantages en termes de délais amplifiés lors des changements de souches grippales. Pfizer a déposé 47 brevets de vaccins en 2025, dont 60 % visent des adjuvants renforçant les réponses immunitaires des seniors, soulignant l'orientation stratégique de l'entreprise vers la tranche démographique à la croissance la plus rapide.
Les erreurs de fabrication entraînent des pénalités financières : Takeda a perdu environ 320 millions USD de revenus en 2024 en raison de retards d'approvisionnement en vaccins contre la dengue, mettant en évidence le risque opérationnel dans un environnement où l'offre est contrainte. Les fabricants sous contrat capables de garantir des capacités de flacons en verre et de conditionnement aseptique bénéficient d'une tarification premium alors que les pénuries persistantes perdurent à moyen terme.
Leaders de l'industrie des vaccins préventifs
-
Merck & Co
-
GSK plc
-
Johnson & Johnson Services, Inc.
-
Pfizer Inc.
-
Sanofi
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vaccins Préventifs
- AstraZeneca
- Bavarian Nordic
- Bharat Biotech International Ltd.
- BioNTech
- CSL Limited (Seqirus)
- Daiichi Sankyo
- Emergent Bio Solutions
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Moderna
- Novavax
- Pfizer
- Sanofi
- Serum Institute of India
- Sinopharm Group Co. Ltd.
- Sinovac Biotech
- Takeda Pharmaceuticals
- Valneva
- Walvax Biotechnology Co. Ltd.

Opportunités de marché et perspectives d'avenir
Opportunités de marché et perspectives d'avenir. L'expansion de la fabrication régionale et de la capacité de remplissage-finition est une tendance visible sur les marchés émergents. En Afrique, Biovac a annoncé en avril 2026 une expansion au Cap, soutenue par un investissement quasi-fonds propres de 75 millions d'EUR du groupe BEI et un prêt senior de 20 millions d'USD de l'IFC, avec un objectif de production de 30 à 40 millions de doses par an.
La modernisation des plateformes et les capacités relevant de l'Industrie 4.0 créent des voies de commercialisation pour les fournisseurs, permettant de réduire les changements de série tout en maintenant les normes de conformité. Par ailleurs, Merck a ouvert une usine de fabrication de vaccins d'un milliard d'USD à Durham, en Caroline du Nord, en mars 2025, renforçant sa capacité de montée en échelle visant à améliorer la fiabilité de l'approvisionnement. Les orientations de l'EMA pour 2026/2027 et les mises à jour de préqualification de l'OMS en 2026 accroissent également la demande de services spécialisés en qualité, analyse et validation dans l'ensemble de la chaîne d'approvisionnement des vaccins.
Recent Industry Developments in Marché des Vaccins Préventifs
- Juin 2026 : la FDA américaine a approuvé une indication élargie pour le CAPVAXIVE de Merck (vaccin conjugué pneumococcique 21-valent) chez les enfants et adolescents âgés de 2 à 17 ans présentant un risque accru de maladie pneumococcique. Cette extension d'indication renforce le positionnement concurrentiel dans la prévention pneumococcique au sein des cohortes pédiatriques et consolide l'étendue de la couverture sérotypique.
- Mai 2026 : Pfizer a lancé un programme pivot de phase 3 pédiatrique pour son candidat vaccin conjugué pneumococcique 25-valent (PF-07872412), suite aux résultats de phase 2. Ce programme soutient la gestion du cycle de vie dans les segments pédiatrique et adulte et renforce la position de l'entreprise dans les vaccins pneumococciques de nouvelle génération.
- Janvier 2026 : Merck a finalisé l'acquisition de Cidara Therapeutics, ajoutant le candidat antiviral à action prolongée CD388 destiné à la prévention de la grippe symptomatique chez les personnes à haut risque. Cette acquisition élargit l'empreinte de Merck dans la prévention respiratoire et s'aligne sur les stratégies de vaccination des populations à haut risque.


Marché des Vaccins Préventifs Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette méthodologie, le marché des vaccins préventifs couvre les revenus issus des vaccins administrés pour aider à prévenir les maladies infectieuses avant qu'elles ne surviennent, dans le cadre de la vaccination de routine et des programmes de santé publique plus larges dans les zones géographiques couvertes.
Exclusions du périmètre : ce dimensionnement exclut les vaccins thérapeutiques et les revenus issus des services de vaccination purs lorsque la valeur du produit vaccinal n'est pas l'unité tarifée.
Aperçu de la Segmentation
- Par type de vaccin
- Vaccins vivants / atténués
- Vaccins inactivés
- Vaccins sous-unitaires / recombinants
- Vaccins à base de toxoïdes
- Vaccins ARNm
- Autres types de vaccins
- Par type de maladie
- Pneumococcique
- Poliovirus
- Hépatite (A, B, E)
- Grippe
- Rougeole, oreillons et rubéole (ROR)
- COVID-19
- Papillomavirus humain (HPV)
- Virus respiratoire syncytial (VRS)
- Autres types de maladies
- Par groupe d'âge
- Pédiatrie (0-18 ans)
- Adolescents (12-18 ans)
- Adultes (19-59 ans)
- Gériatrie (≥60 ans)
- Par utilisateur final
- Programmes gouvernementaux de vaccination
- Hôpitaux et cliniques spécialisées
- Pharmacies de détail et communautaires
- Canaux de pharmacie en ligne / télépharmacie
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire le contexte du marché et pour ancrer les principaux signaux de demande et d'offre avant la modélisation. Nous avons généralement examiné des sources publiques telles que les ensembles de données sur la vaccination de l'Organisation Mondiale de la Santé, les tableaux de bord d'approvisionnement et de fourniture de l'UNICEF, les statistiques de couverture vaccinale du CDC américain et les publications des programmes de vaccination des ministères nationaux de la santé.
Pour transformer ces signaux en données exploitables, nous avons également vérifié les approbations de vaccins et les notices de produits auprès de régulateurs tels que la FDA américaine et l'Agence Européenne des Médicaments, ainsi que des articles évalués par des pairs sur les calendriers vaccinaux et les lacunes de couverture. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été examinés pour comprendre l'exposition des portefeuilles, les expansions de capacités de fabrication et les commentaires sur les prix, puis un abonnement payant aux données financières des entreprises et une base de données de brevets ont été utilisés de manière sélective pour des vérifications croisées. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des parties prenantes dans les domaines de la fabrication de vaccins, de la distribution, des achats en santé publique et des prestataires de soins, ces groupes étant témoins des schémas réels d'adoption et de commande. Nous avons utilisé ces discussions pour confirmer quels vaccins figurent dans les calendriers de vaccination de routine dans chaque région, comment le calendrier des appels d'offres et la reconstitution des stocks alimentent les ventes annuelles, et où les prix et la composition évoluent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 17 % | APAC : 50 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 32 % |
| Acteurs plus petits : 17 % | Managers : 49 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle les bassins de demande de vaccination au niveau national ont été reconstitués à partir des cohortes de naissances, de l'intensité du calendrier de vaccination de routine, des taux de couverture et des volumes d'achats publics, puis convertis en valeur à l'aide d'hypothèses typiques de prix par dose et de composition. Les résultats ont été corroborés par des vérifications ascendantes sélectives, telles que le prix échantillonné du vaccin par dose multiplié par les doses administrées estimées pour une liste restreinte d'antigènes à fort volume, ainsi que des vérifications auprès des fournisseurs et des circuits de distribution pour corriger les lacunes évidentes.
Le modèle a utilisé des données pratiques traçables et actualisables, notamment les tendances des naissances vivantes, les populations des groupes d'âge cibles, la couverture vaccinale des programmes clés, le rythme des appels d'offres et le comportement de reconstitution des stocks, les évolutions de la composition au niveau des antigènes et les mouvements de prix attendus après les introductions de nouveaux produits ou les changements de cycle de vie. Lorsque les données directes étaient insuffisantes pour les pays plus petits, des règles de substitution ont été appliquées en utilisant des pays pairs régionaux présentant des calendriers et des modes de financement des soins de santé similaires, puis ajustées après les retours d'experts.
Pour les prévisions, nous nous sommes principalement appuyés sur une analyse de scénarios soutenue par de simples vérifications de séries temporelles, car les changements de politique et l'intensité des campagnes peuvent faire évoluer la demande plus rapidement qu'une ligne droite. Les hypothèses relatives à l'expansion de la couverture, à l'adoption de nouveaux vaccins et aux prix ont été examinées avec les personnes interrogées, puis appliquées de manière cohérente dans toutes les régions afin que les étapes restent reproductibles.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que la couverture vaccinale déclarée, les annonces d'achats publics et les principaux événements liés aux capacités ou à l'approvisionnement, puis les écarts ont été examinés avant validation. Lorsqu'un chiffre semblait incorrect, le facteur sous-jacent était revérifié, ce qui impliquait souvent de revalider la couverture, les hypothèses de doses ou le niveau de prix appliqué.
Un processus de révision interne en plusieurs étapes a été suivi afin que les calculs, les conversions d'unités et les agrégations régionales soient cohérents et explicables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des ajouts de programmes, des pénuries majeures ou des changements réglementaires. Avant la livraison, une dernière vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché des Vaccins Préventifs par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les vaccins préventifs peuvent varier considérablement, même lorsque le nom du sujet semble identique, car les limites des produits comptabilisés et les hypothèses de calendrier ne sont pas alignées. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur de larges ratios de dépenses de santé, tandis qu'une autre s'appuie davantage sur des signaux de demande au niveau des programmes.
En suivant la demande de doses basée sur les cohortes, puis en actualisant les hypothèses de prix et de composition avec des vérifications de validation, Mordor Intelligence maintient l'estimation ancrée dans la réalité de la vaccination de routine, au lieu d'intégrer des vaccins thérapeutiques, des dépenses ponctuelles liées aux épidémies ou des revenus uniquement liés aux services qui ne représentent pas la valeur du produit vaccinal.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 79,52 milliards USD (2026) | |
| Éditeur Sectoriel A | 65,72 milliards USD (2025) | Utilise une année de base antérieure et une fenêtre de prévision différente, et l'accent mis sur le périmètre semble plus proche d'un panier de vaccins préventifs plus large qui peut mélanger la valeur des achats avec les revenus au niveau des circuits de distribution dans certaines régions. |
| Éditeur Sectoriel B | 88,34 milliards USD (2023) | Part d'une année de base plus ancienne et affiche une trajectoire de croissance faible, ce qui peut se produire lorsque l'expansion de la couverture, les nouvelles introductions de vaccins et la progression des prix sont traitées de manière conservatrice ou non mises à jour pour tenir compte des récents changements de programmes. |
L'écart dans le tableau s'explique principalement par le calendrier (année de base et année de référence des devises), ainsi que par ce qui est comptabilisé comme revenu du produit vaccinal par rapport aux catégories adjacentes. Notre approche reste traçable par rapport aux facteurs du bassin de demande tels que les cohortes, la couverture et l'intensité du calendrier, ce qui simplifie les mises à jour lorsque les politiques ou les prix changent.


Questions clés traitées dans le rapport
Quelle est la valeur prévisionnelle du marché des vaccins préventifs d'ici 2031 ?
Le marché des vaccins préventifs devrait atteindre 103,73 milliards USD d'ici 2031.
Quel groupe d'âge devrait connaître la croissance la plus rapide en termes d'adoption vaccinale ?
La vaccination des adultes devrait se développer à un TCAC de 7,87 % de 2026 à 2031, dépassant toutes les autres cohortes d'âge.
Quelle part de marché les vaccins vivants et atténués détenaient-ils en 2025 ?
Ils représentaient 26,55 % de la part de marché des vaccins préventifs en 2025.
Pourquoi les pharmacies en ligne gagnent-elles du terrain en tant que canal de distribution ?
Les modèles de télépharmacie combinent la réservation numérique avec des visites à domicile, permettant un TCAC de 8,70 % à mesure que les consommateurs recherchent la commodité et la livraison au dernier kilomètre.
Quelle région devrait enregistrer la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un TCAC de 7,51 %, portée par la fabrication localisée et des mandats gouvernementaux favorables.
Quelle plateforme technologique raccourcit les cycles de mise à jour des vaccins à 90 jours ?
Les plateformes de fabrication d'ARNm modulaires peuvent pivoter rapidement, permettant des mises à jour rapides des souches et accélérant les délais de réponse du marché.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

