
Taille et part de marché des brassards de tension artérielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 620.88 Millions de dollars américains |
| Taille du Marché (2032) | 823.71 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des brassards de tension artérielle par Mordor Intelligence
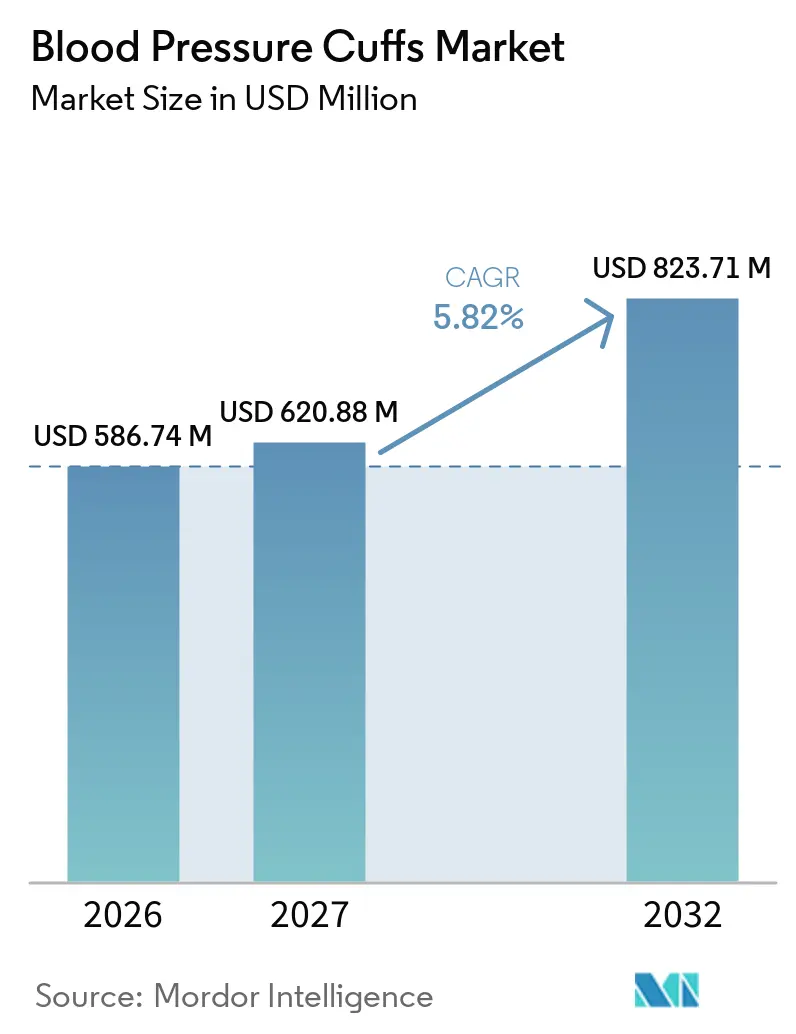
La taille du Marché des Brassards de Tension Artérielle devrait s'étendre de 586,74 millions USD en 2026 et 620,88 millions USD en 2027 à 823,71 millions USD d'ici 2032, enregistrant un CAGR de 5,82 % entre 2027 et 2032.
L'adoption s'accélère à mesure que les gouvernements intègrent des indicateurs de qualité axés sur la tension artérielle dans les calendriers de remboursement et que les systèmes de santé migrent des mesures intermittentes vers une surveillance connectée et longitudinale. Le vieillissement de la population, l'incidence en constante augmentation de l'hypertension et le virage vers les soins fondés sur la valeur élargissent le parc installé de brassards automatisés et Bluetooth qui alimentent les dossiers médicaux électroniques. Les hôpitaux resserrent simultanément les protocoles de contrôle des infections, orientant les achats vers des dispositifs jetables à usage patient unique. Par ailleurs, de nouveaux codes CPT et ASCVD permettent aux cliniciens de facturer la surveillance à distance de la tension artérielle, faisant de la connectivité des brassards un critère d'achat essentiel.
Principaux enseignements du rapport
- Par type d'utilisation, les brassards réutilisables détenaient 50,23 % de la part du marché des brassards de tension artérielle en 2026, tandis que les brassards jetables devraient se développer à un CAGR de 6,51 % jusqu'en 2032.
- Par groupe d'âge, le segment adulte a capté 69,51 % des revenus en 2026 ; les brassards pédiatriques devraient croître à un CAGR de 7,01 % jusqu'en 2032.
- Par technologie, les brassards automatisés ont dominé le marché des brassards de tension artérielle avec une part de 58,22 %, et les brassards compatibles Bluetooth devraient progresser à un CAGR de 9,18 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 36,17 % des revenus de 2026, tandis que les environnements de soins à domicile ont enregistré le CAGR le plus rapide à 7,79 % jusqu'en 2032.
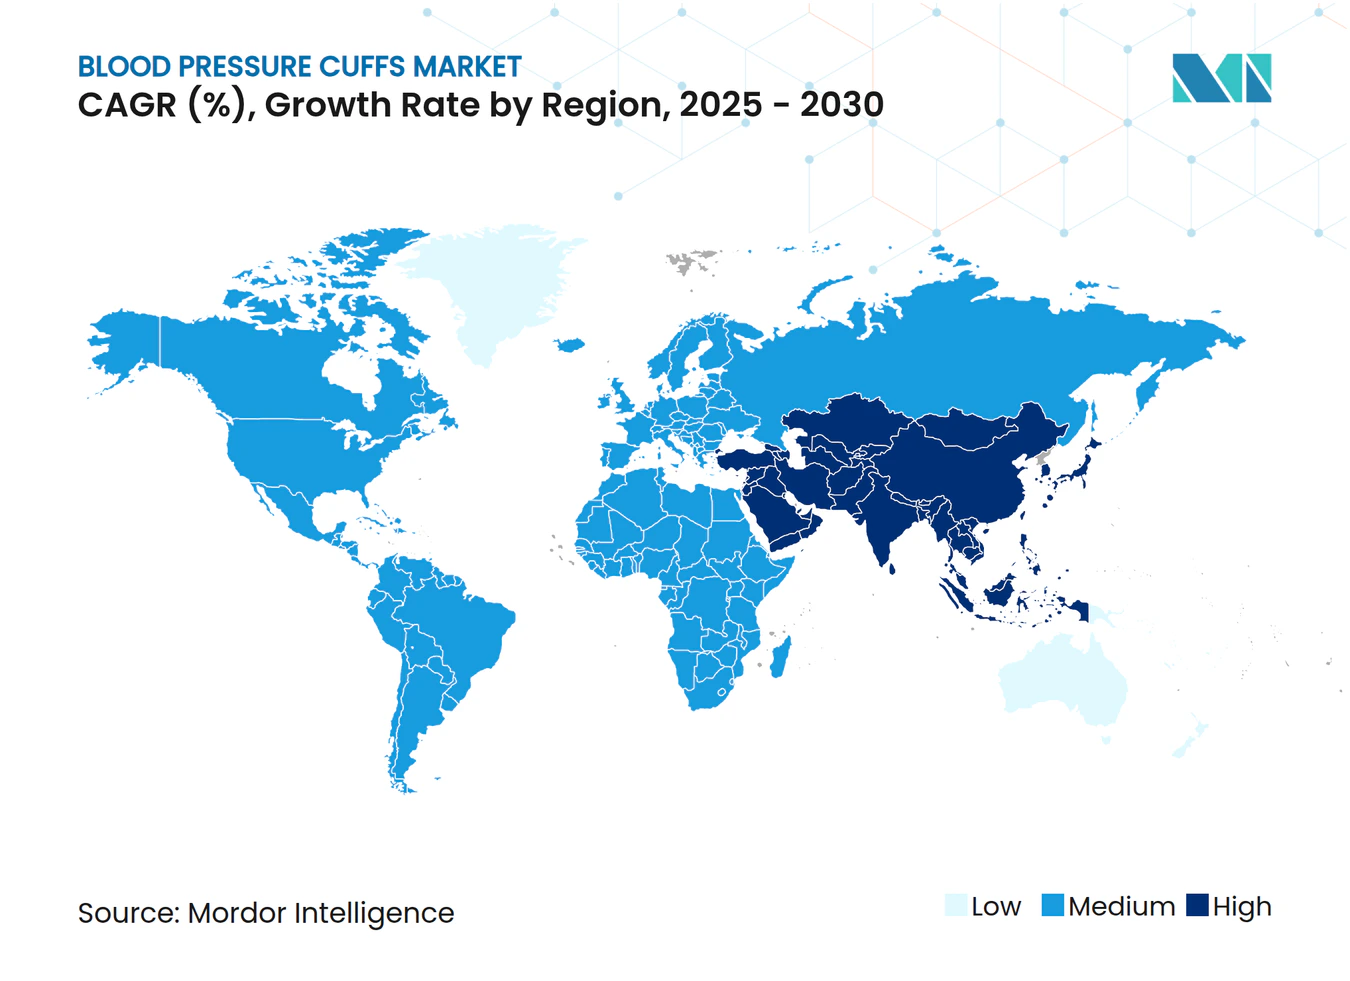
- Par zone géographique, l'Amérique du Nord dominait le marché avec une part de 34,97 % en 2026 ; la région Asie-Pacifique devrait afficher le CAGR régional le plus élevé de 7,66 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence de l'hypertension et programmes de dépistage | +1.2% | Amérique du Nord et Europe en tête | Moyen terme (2 à 4 ans) |
| Vieillissement de la population et charge des soins chroniques | +0.9% | Marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Transition vers les brassards jetables pour lutter contre les infections associées aux soins | +0.8% | Mondial, établissements hospitaliers | Court terme (≤ 2 ans) |
| Expansion des soins à domicile et de la télésurveillance | +1.1% | Amérique du Nord et UE en tête, APAC suit | Moyen terme (2 à 4 ans) |
| Analyses de dossiers médicaux électroniques pilotées par l'IA nécessitant des données standardisées | +0.7% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Coup de pouce au remboursement pour les brassards à usage patient unique | +0.6% | Amérique du Nord, marchés UE sélectifs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence de l'hypertension et programmes de dépistage
La prévalence mondiale croissante de l'hypertension a suscité des initiatives de dépistage à grande échelle, telles que le programme SEAHEARTS de l'Organisation mondiale de la Santé, qui vise à atteindre 50 % de couverture thérapeutique d'ici 2025. La mesure de qualité américaine n° 317 exige des prestataires qu'ils documentent la tension artérielle de tous les adultes et définissent des plans de suivi pour les lectures élevées, intégrant la vérification des brassards de tension artérielle dans les consultations de routine.[1]Les directives européennes mises à jour en 2024 recommandent désormais la surveillance hors cabinet, élargissant la demande de dispositifs domestiques validés cliniquement. Des protocoles uniformes réduisent la variabilité diagnostique, rendant la précision des brassards essentielle pour les demandes de remboursement. À mesure que les régulateurs privilégient les données longitudinales, les systèmes de santé standardisent leurs équipements afin de garantir des mesures comparables dans tous les contextes de soins.
Vieillissement de la population et charge des soins chroniques
Les personnes âgées représentent déjà 20 % des résidents de Hong Kong et atteindront 32 % d'ici 2041, portant les dépenses de santé à 284,1 milliards HKD (36,4 milliards USD) en 2025. Des évolutions démographiques comparables en Amérique du Nord et en Europe soutiennent des programmes de surveillance à domicile qui réduisent les réadmissions à 30 jours jusqu'à 76 %, la tension artérielle étant le paramètre le plus suivi. Des brassards conviviaux dotés de grands écrans et de séquences de gonflage guidées réduisent les besoins en formation pour les personnes âgées gérant plusieurs maladies chroniques. Les fournisseurs capables de certifier des dispositifs pour des cycles d'utilisation prolongés et un transfert de données fluide obtiennent le statut de fournisseur privilégié dans le cadre des contrats de surveillance des patients à distance.
Transition vers les brassards jetables pour lutter contre les infections associées aux soins
Le CDC classe les brassards comme des articles non critiques, mais de nombreux hôpitaux américains optent désormais par défaut pour des dispositifs à usage patient unique afin de limiter la contamination croisée. La gamme CRITIKON de GE Healthcare illustre les jetables optimisés pour les environnements de soins intensifs. Les modèles de coût total de possession montrent que les prix unitaires plus élevés sont compensés par des économies réalisées grâce à la réduction du travail de nettoyage et à la diminution des taux d'infection. La COVID-19 a renforcé cette pratique, et les comités de contrôle des infections continuent de défendre les conceptions à usage unique et sans latex, conformes aux audits d'accréditation de la Commission mixte.
Expansion des soins à domicile et de la télésurveillance
Le partenariat de UC Davis Health avec Best Buy Health permet aux lectures de brassards d'être directement intégrées dans les dossiers des patients, illustrant la façon dont des interfaces grand public répondent aux normes cliniques. L'adoption repose sur des modules Bluetooth ou Wi-Fi qui synchronisent automatiquement les mesures, éliminant ainsi les erreurs de saisie manuelle. L'Association américaine du cœur (American Heart Association) approuve désormais la surveillance à distance dans ses recommandations sur l'hypertension, renforçant ainsi les achats de brassards connectés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Difficultés d'approvisionnement en matériaux sans latex | -0.4% | Mondial, particulièrement aigu pour les polymères spéciaux | Court terme (≤ 2 ans) |
| Normes non uniformes de taille des brassards | -0.3% | Mondial, affecte les soins pédiatriques et bariatriques | Moyen terme (2 à 4 ans) |
| Durcissement des réglementations sur les déchets de PVC | -0.2% | L'UE est en tête, les autres marchés développés suivent | Long terme (≥ 4 ans) |
| Essor des technologies de mesure de la tension artérielle sans brassard | -0.5% | Amérique du Nord et UE, premiers adoptants | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Normes non uniformes de taille des brassards entraînant des erreurs de mesure
Les protocoles de l'Association américaine du cœur (American Heart Association) exigent une largeur de ballonnet égale à 40 % de la circonférence du bras et une longueur à 80 %, mais les gabarits des fabricants varient, produisant des erreurs supérieures à 10 mmHg en cas de mauvaise correspondance de taille. Les populations pédiatriques et bariatriques présentent les plus grandes discordances, obligeant les prestataires à constituer de larges inventaires de tailles. La complexité des achats alourdit la charge de formation et peut ralentir les flux de travail si le brassard approprié n'est pas immédiatement disponible. Les matrices de dimensionnement harmonisées proposées par l'Organisation internationale de normalisation (International Organization for Standardization) restent volontaires, de sorte que des lacunes d'interopérabilité persistent entre les marques.
Essor des technologies de mesure de la tension artérielle sans brassard
Le capteur optique marqué CE d'Aktiia et le SimpleSense-BP de Nanowear autorisé par la FDA offrent une surveillance continue de la tension artérielle sans ballonnet gonflable. Les premières validations montrent une précision mitigée par rapport aux brassards oscillométriques, mais la commodité stimule les essais dans les populations ambulatoires. Si l'équivalence clinique est prouvée, les hôpitaux pourraient réorienter leurs budgets d'investissement vers des capteurs multiparamètres plutôt que vers les brassards traditionnels, créant ainsi une pression concurrentielle sur les fournisseurs en place.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Les Brassards de Tension Artérielle Jetables Stimulent une Croissance Accélérée sur le Marché
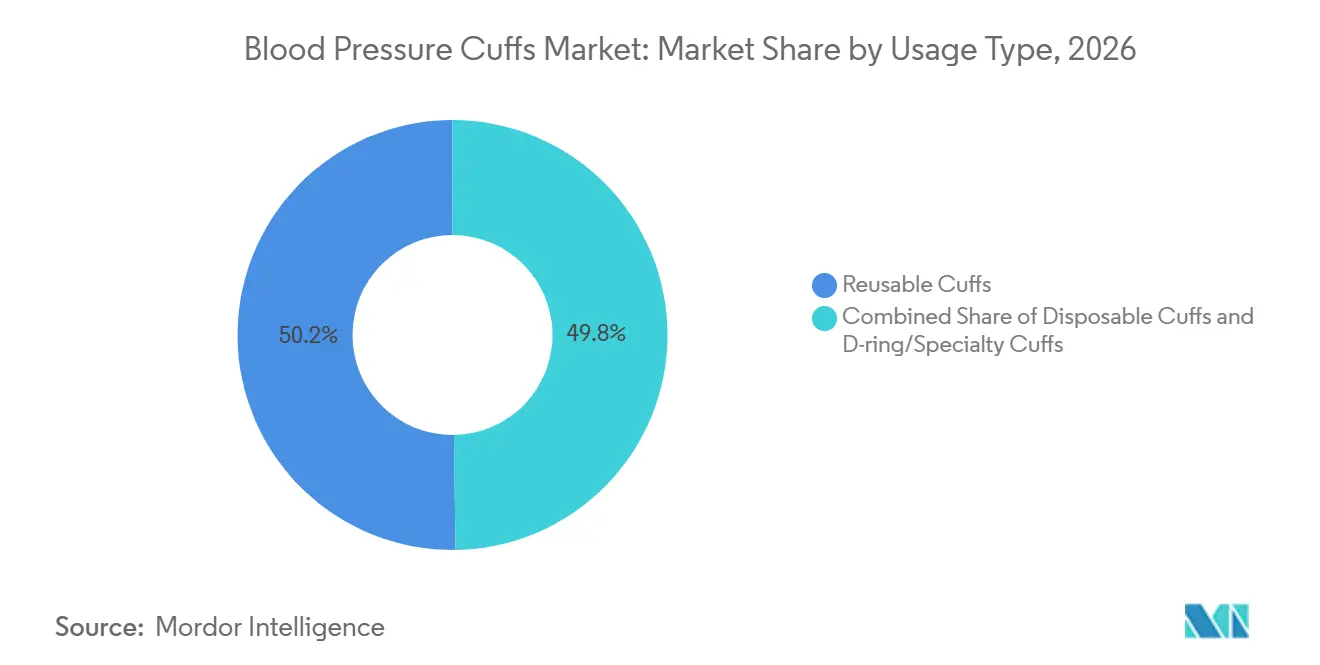
Les dispositifs réutilisables détenaient 50,23 % de part de marché en 2026 en raison de leur durabilité et de leur coût par patient plus faible ; cependant, les unités jetables connaissent une croissance annuelle de 6,51 %, soit le double du rythme global du marché des brassards de tension artérielle. Les hôpitaux touchés par des épidémies de COVID-19 ont rapidement adopté des brassards à usage unique pour minimiser la contamination des surfaces. La taille du marché des brassards de tension artérielle pour les produits jetables devrait se développer plus rapidement que toute autre catégorie de produits, soutenue par les indicateurs de qualité Medicare qui récompensent financièrement la prévention des infections.
La mise en œuvre est la plus forte dans les unités de soins intensifs, où le risque d'exposition entre patients est le plus élevé, et les équipes d'approvisionnement évaluent de plus en plus les modèles de coût total de possession qui intègrent la main-d'œuvre de stérilisation et les produits chimiques de nettoyage. Les fournisseurs proposent désormais des polymères biodégradables pour répondre aux mandats d'élimination du PVC, réduisant les préoccupations environnementales tout en conservant l'ergonomie à toucher doux importante pour le confort des patients. Les portefeuilles hybrides combinant des gammes réutilisables en vrac avec des références à usage unique haut de gamme permettent aux fournisseurs de satisfaire des priorités budgétaires et sécuritaires divergentes au sein des réseaux de prestation de soins intégrés.



Accélérer la Croissance dans le Segment des Brassards de Tension Artérielle Pédiatriques
Les adultes dominent avec 69,51 % des revenus, mais la demande pédiatrique augmente de 7,01 % par an, les cliniciens reconnaissant le lien entre l'hypertension infantile et le risque cardiovasculaire à vie. Des projets spécifiques aux nouveau-nés, tels que le projet « neoBP » financé par les NIH, mettent en évidence les besoins non satisfaits en micro-brassards calibrés pour les nourrissons prématurés. En 2024, l'American Heart Association a souligné la validation pédiatrique limitée des dispositifs commercialisés, créant une opportunité concurrentielle pour les fabricants qui mènent des essais rigoureux stratifiés par âge.
La part de marché des brassards de tension artérielle attribuable aux enfants reste faible en termes absolus ; cependant, les prix de vente moyens plus élevés des brassards spécialisés augmentent les revenus de manière disproportionnée. Les programmes de télésanté permettent désormais aux parents de transmettre des lectures à domicile qui correspondent bien aux résultats en clinique, stimulant ainsi la demande de kits pédiatriques faciles à utiliser. Les fournisseurs qui associent des applications mobiles ludiques à des designs de brassards colorés se différencient sur l'engagement des utilisateurs, un critère d'achat de plus en plus important pour les hôpitaux pédiatriques.
Les Brassards de Tension Artérielle Intelligents et Connectés Gagnent en Dynamisme
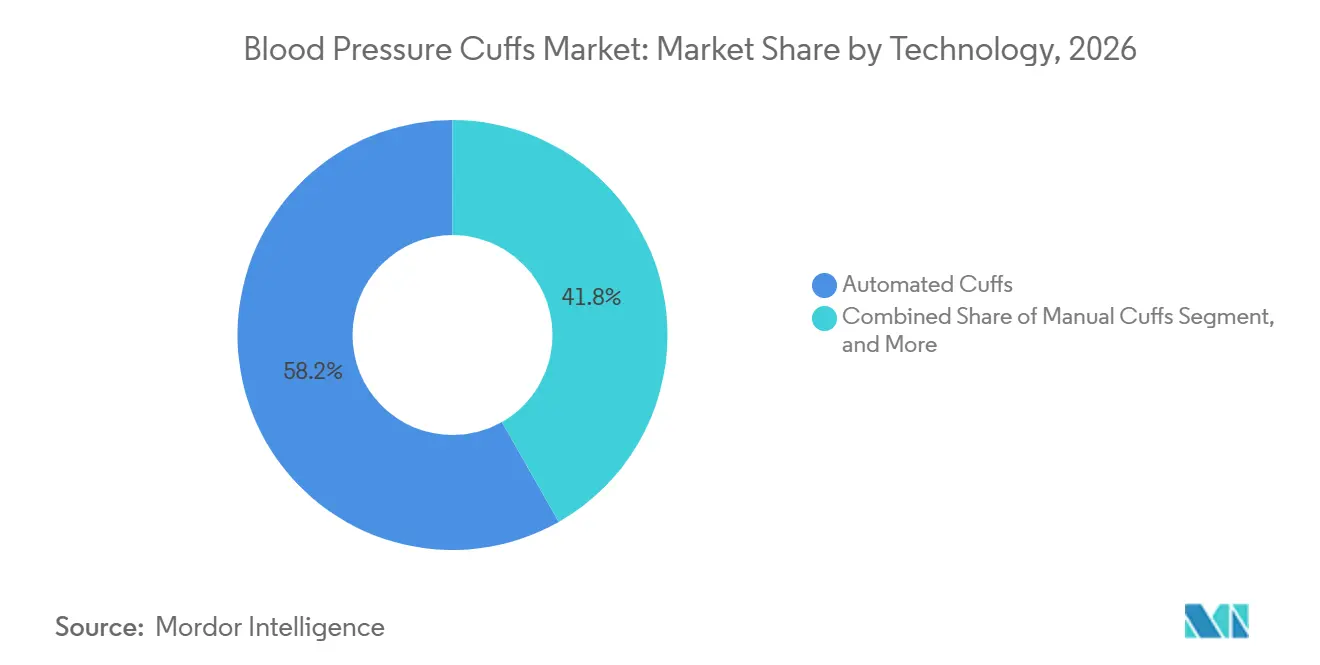
Le segment des brassards automatisés représente 58,22 % des expéditions de 2026, principalement en raison de leurs algorithmes de gonflage constants qui minimisent la variabilité de l'opérateur. Les modèles compatibles Bluetooth, cependant, enregistrent un CAGR de 9,18 %, reflétant l'expansion des contrats de surveillance à domicile. La détection de la fibrillation auriculaire autorisée par la FDA d'Omron illustre comment les fonctionnalités d'intelligence artificielle transforment un brassard ordinaire en outil d'aide à la décision clinique, justifiant des niveaux de remboursement plus élevés.
La taille du marché des brassards de tension artérielle liée aux dispositifs intelligents est en croissance, les prestataires investissant dans des tableaux de bord qui agrègent les données de divers signes vitaux. Les colonnes anéroïdes manuelles et à mercure persistent dans des contextes de niche, tels que les unités de dialyse, bien que les réglementations environnementales accélèrent le retrait du mercure. Les partenariats entre les fabricants de matériel et les éditeurs de logiciels de santé numérique sont désormais au cœur de la stratégie concurrentielle, les acheteurs recherchant des solutions clés en main alimentant les moteurs d'analyse prédictive.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
L'Adoption des Soins de Santé à Domicile et de la Surveillance à Distance des Patients Propulse une Forte Croissance sur le Marché
Les hôpitaux détiennent encore 36,17 % des ventes grâce aux accords d'achat centralisés, mais les environnements de soins à domicile affichent le CAGR le plus élevé à 7,79 %, les codes de surveillance à distance des patients (CPT 99453/54/57) remboursant la mise à disposition des dispositifs et l'examen des données. La clarté de la politique Medicare a incité les assureurs à renoncer aux quotes-parts pour les dispositifs qualifiés d'automesure de la tension artérielle, accélérant l'adoption parmi les personnes âgées gérant des comorbidités.
Les brassards connectés intégrant des invites vocales et des téléchargements automatiques vers le cloud s'intègrent parfaitement aux flux de travail de la télé-infirmerie. Les fabricants investissent dans des applications compagnes indépendantes des smartphones pour éviter l'enfermement dans une plateforme, séduisant les systèmes de santé qui exploitent des parcs de dispositifs mixtes. Les cliniques et les centres ambulatoires restent des clients stables, privilégiant des unités automatisées rentables qui rationalisent les journées de dépistage à fort volume sans compromettre la précision.
Analyse géographique
Marché des brassards de tension artérielle en Amérique du Nord
L'Amérique du Nord représentait 35,27 % des revenus de 2024, portée par les codes Medicare G0537 et G0538, qui remboursent les évaluations du risque de maladies cardiovasculaires athérosclérotiques (ASCVD), y compris la gestion de la tension artérielle. La large pénétration des dossiers médicaux électroniques simplifie l'intégration des dispositifs, tandis que les directives de la FDA américaine offrent aux fabricants des voies claires d'approbation via le processus 510(k). Les réglementations harmonisées du Canada réduisent davantage les obstacles, et l'élargissement de la couverture santé au Mexique renforce les volumes dans les segments à prix plus bas.
Marché des brassards de tension artérielle en Asie-Pacifique
La région Asie-Pacifique est la plus dynamique, avec un CAGR de 7,89 %, soutenue par le programme indien d'incitation liée à la production, qui vise un secteur national des technologies médicales de 50 milliards USD d'ici 2030.[2] La demande chinoise progresse parallèlement au vieillissement de sa population, et la convergence réglementaire au sein des marchés de l'ASEAN permet désormais des lancements de produits multi-pays avec des modifications limitées. Les écosystèmes avancés de télésanté du Japon et de la Corée du Sud créent des niches pour les brassards Bluetooth haut de gamme, tandis que les numéros d'articles Medicare australiens pour la surveillance à distance des signes vitaux stimulent l'acquisition de dispositifs validés.
Marché des brassards de tension artérielle en EMEA et en Amérique du Sud
L'Europe enregistre des gains réguliers à mesure que le délai du Règlement sur les dispositifs médicaux (RDM) consolide des normes de sécurité plus élevées, favorisant les fournisseurs disposant de solides données cliniques. L'élimination progressive du PVC dans les pays nordiques accélère l'adoption de matériaux de brassards respectueux de l'environnement, tandis que le Pacte vert européen positionne les systèmes réutilisables dans les cadres d'achat de l'économie circulaire. Les hôpitaux d'Europe de l'Est privilégient les unités automatisées rentables financées par les fonds structurels de l'UE, tandis que l'Europe de l'Ouest s'oriente vers des brassards connectés intégrés aux infrastructures nationales de e-santé. L'Amérique du Sud, le Moyen-Orient et l'Afrique continuent de développer des programmes fondamentaux de dépistage de la tension artérielle, mais la sensibilité aux prix oriente la demande vers des dispositifs d'entrée de gamme durables.
Paysage réglementaire
Les brassards de tensiomètre sont réglementés en tant que dispositifs médicaux, l'accès au marché étant lié à la classification du dispositif et à la conformité aux normes de performance et de validation reconnues. Aux États-Unis, les voies de la FDA font généralement référence à des normes consensuelles reconnues pour les systèmes de mesure non invasive de la pression artérielle (y compris la série ISO 81060), et la FDA a également publié des directives spécifiques couvrant les tests de performance clinique pour les dispositifs de mesure de la pression artérielle sans brassard et non invasifs, ce qui relève le niveau de preuve exigé pour les substituts émergents.
En Europe, le Règlement (UE) 2017/745 (Règlement relatif aux dispositifs médicaux, MDR) constitue le cadre principal pour la mise sur le marché des brassards, et le texte consolidé du MDR a été mis à jour en janvier 2026. Les fabricants fournissant des systèmes automatisés et leurs brassards alignent de plus en plus leur documentation technique et leurs preuves cliniques sur des normes telles que l'ISO 81060-2:2019+A2:2024 pour l'investigation clinique des sphygmomanomètres automatisés non invasifs intermittents, ainsi que sur des exigences métrologiques telles que l'OIML R 149-1:2020 pour les sphygmomanomètres automatisés non invasifs, renforçant les obligations de surveillance post-commercialisation et de vérification pour les déploiements mondiaux.
Paysage concurrentiel
Concentration du Marché
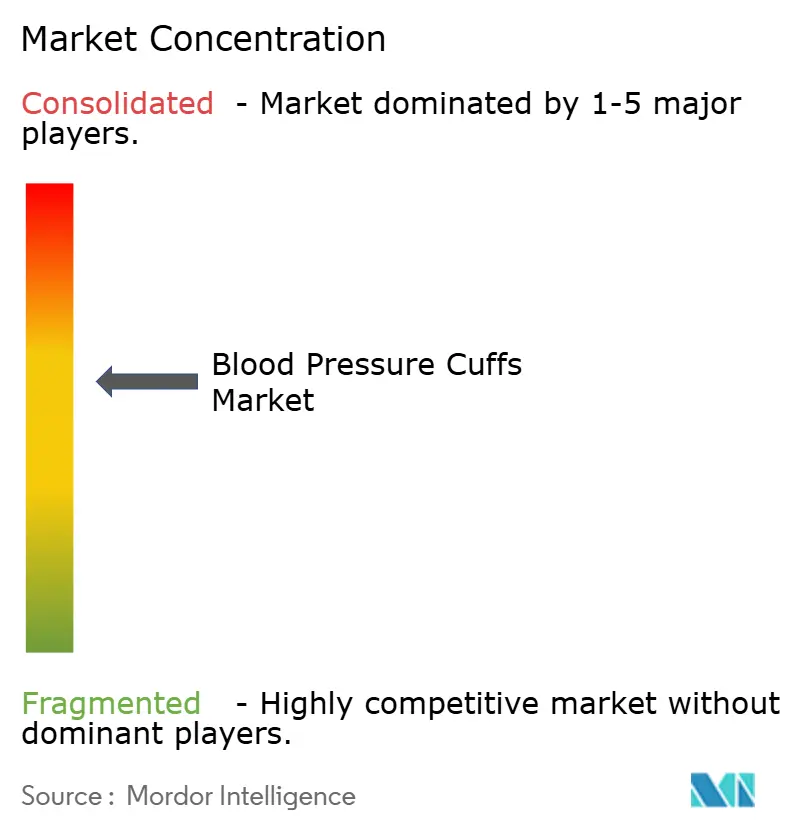
Le marché des brassards de tension artérielle présente une fragmentation modérée. Les entreprises de dispositifs médicaux multinationales tirent parti de leur capacité de fabrication à grande échelle, de leurs nombreuses homologations réglementaires et de leurs équipes de service sur le terrain pour sécuriser les contrats hospitaliers. Les nouveaux acteurs de la santé numérique se concentrent sur des propositions de valeur centrées sur les logiciels, telles que la détection des arythmies pilotée par l'IA ou les tableaux de bord d'analyse dans le cloud, créant un terrain fertile pour les partenariats ou les acquisitions.
Les mouvements stratégiques impliquent de plus en plus une intégration verticale. Omron intègre des algorithmes de détection de la fibrillation auriculaire dans ses brassards, tandis que la plateforme HemoSphere Alta de BD unit capteurs et logiciels prédictifs pour optimiser la stabilité hémodynamique. Withings positionne son BPM Vision à des prix de détail tout en intégrant des séquences de mesure de qualité clinique qui se synchronisent avec les portails de télémédecine.
La convergence du matériel et des logiciels stimule l'activité transactionnelle. L'investissement de 960 millions USD de Wipro GE en Inde comprend la R&D locale, visant à raccourcir les cycles de développement pour les variantes de brassards spécifiques à la région. Les fournisseurs traditionnels sont également confrontés à la disruption des technologies sans brassard ; cependant, les exigences de validation clinique restent élevées, et les premiers adoptants optent pour des portefeuilles hybrides plutôt que pour une substitution complète.
Leaders du secteur des brassards de tension artérielle
-
Cardinal Health
-
Baxter (Hillrom)
-
GE Healthcare
-
Omron Healthcare
-
SunTech Medical (Halma)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des brassards de tension artérielle Entreprises couvertes dans ce rapport
- Baxter
- GE Healthcare
- Cardinal Health
- Koninklijke Philips
- OMRON
- Smiths Group
- SunTech Medical (Halma)
- Welch Allyn
- Nihon Kohden
- Mindray
- Microlife Corp.
- American Diagnostic
- Spacelabs Healthcare
- Beurer
- Rossmax
- Midmark
- Vyaire Medical
- Riester GmbH
- Yuwell Jiangsu
- Contec Medical Systems
Opportunités de marché et perspectives d'avenir
Les opportunités les plus immédiates se situent à l'intersection de la connectivité, des flux de travail de surveillance à distance motivés par le remboursement, et de la performance cliniquement validée sur des populations diverses. À mesure que les systèmes de santé intègrent les mesures de pression artérielle dans les dossiers médicaux électroniques via des programmes de surveillance à distance des patients, les critères d'achat mettent de plus en plus l'accent sur la capture automatisée des données et la standardisation. Dans le même temps, des pratiques non uniformes de dimensionnement des brassards peuvent produire des erreurs cliniquement significatives lorsque les brassards sont mal adaptés, en particulier dans les soins pédiatriques et bariatriques. Cela favorise la demande de fournisseurs qui élargissent les matrices de tailles (y compris les micro-brassards néonatals) et qui appuient leurs revendications produits par une validation conforme aux exigences de l'ISO 81060, ainsi que par une documentation sur les matériaux et la compatibilité de contrôle des infections pour les dispositifs à usage unique pour un seul patient utilisés dans le cadre de l'accréditation et de la prévention des infections associées aux soins.
Les progrès dans la mesure sans brassard sont également évalués selon les mêmes critères de précision utilisés pour la validation des dispositifs à brassard, ce qui façonne la manière dont les fournisseurs de brassards défendent et élargissent leur base installée. En mai 2026, Nature Communications a rapporté la validation clinique d'une approche par montre connectée utilisant la bio-impédance électrique (BioZ) et des réseaux neuronaux informés par la physique pour estimer la pression artérielle, et en juin 2026, le Journal of Clinical Monitoring and Computing a décrit la validation d'un dispositif à pince digitale sans brassard par rapport à des cathéters intra-artériels, avec des performances rapportées selon les spécifications de précision de l'ISO 81060-2 dans un environnement de bloc opératoire. Ces résultats renforcent les incitations pour les fabricants de brassards à se différencier grâce à des algorithmes intégrés (par exemple, des fonctions de détection d'arythmie intégrées aux routines de mesure conventionnelles), à l'interopérabilité avec les plateformes de RPM, et à des brassards à usage spécialisé pour les unités de soins intensifs néonatals et les environnements de haute acuité où les brassards restent la norme opérationnelle.
Développements industriels récents dans Marché des brassards de tension artérielle
- Avril 2026 : OMRON Healthcare et l'Université de Californie, San Francisco (UCSF) ont lancé l'essai contrôlé randomisé OMRON-AF pour étudier la surveillance de la pression artérielle à domicile pour la détection précoce de la fibrillation auriculaire chez environ 1 900 patients hypertendus âgés de 60 ans et plus. Le programme relie les mesures de brassard de routine à des objectifs de dépistage assistés par IA, renforçant le passage des brassards standards vers une surveillance à domicile cliniquement différenciée et augmentée par logiciel.
- Octobre 2025 : GE HealthCare a obtenu le marquage CE pour son moniteur patient Carevance, qui intègre Cardiac Output Insights pour la gestion de l'hypotension périopératoire. Cette autorisation renforce le segment haut de gamme de l'écosystème des signes vitaux, où des algorithmes NIBP propriétaires et des brassards compatibles soutiennent des cas d'usage de plus grande acuité et des achats de plateformes à long terme.
- Novembre 2024 : la FDA a accordé une autorisation De Novo à OMRON Healthcare pour des tensiomètres domestiques dotés de la détection de fibrillation auriculaire IntelliSense alimentée par IA. Cette autorisation a officialisé une voie réglementaire pour intégrer la détection d'arythmie dans les flux de travail standard de mesure de la pression artérielle, encourageant les concurrents à ajouter des fonctionnalités diagnostiques validées aux systèmes connectés à base de brassards.
Marché des brassards de tension artérielle Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les brassards de tension artérielle qui se gonflent pour restreindre temporairement le flux sanguin et capter un signal de pression destiné à un manomètre manuel ou à un moniteur automatisé. Le chiffre d'affaires est comptabilisé à partir des brassards vendus pour un usage clinique et non clinique, dans les tailles et matériaux courants.
Exclusions du périmètre : Ce périmètre exclut les capteurs portables sans brassard ainsi que les tensiomètres complets dans lesquels le brassard est intégré dans la vente d'un appareil complet.
Aperçu de la segmentation
- Par type d'utilisation
- Brassards réutilisables
- Brassards jetables
- Brassards en D/spéciaux
- Par groupe d'âge
- Adulte
- Pédiatrique
- Néonatal
- Par technologie
- Brassards manuels
- Brassards automatisés
- Brassards Bluetooth/connectés
- Par utilisateur final
- Hôpitaux
- Cliniques
- Centres chirurgicaux ambulatoires
- Soins à domicile
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des contextes d'utilisation des brassards et des facteurs qui déterminent habituellement leur remplacement et leur achat, puis ancre le modèle sur des signaux publics de santé et de commerce. Les sources sur lesquelles nous nous sommes appuyés comprennent les recommandations et notes de sécurité d'organismes tels que la FDA américaine, les normes et références d'essai de groupes tels que l'ISO, ainsi que les statistiques de santé de sources telles que l'OMS et le CDC américain, afin de comprendre les volumes de dépistage de l'hypertension et les parcours de soins.
Nous avons également examiné le contexte des achats et de l'utilisation à l'aide d'avis de marchés hospitaliers et publics lorsqu'ils étaient disponibles, ainsi que des statistiques d'importation-exportation et des notes de catégories douanières pour vérifier la cohérence des flux d'expédition par région. Les dépôts de documents d'entreprises, les catalogues de produits et les présentations aux investisseurs ont été utilisés pour confirmer le périmètre des produits et les fourchettes de prix, et un abonnement payant aux données financières d'entreprises et aux bases de données de brevets a permis des recoupements sur les thèmes d'innovation et les cycles de renouvellement des produits. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification au cours des travaux.
Entretiens primaires et enquêtes
Les données primaires ont été utilisées pour tester les hypothèses issues du travail documentaire, notamment en ce qui concerne les prix de vente habituels, la fréquence de remplacement et la répartition entre brassards réutilisables et à usage unique dans différents contextes de soins. Nous avons échangé avec des acteurs de la fabrication, de la distribution et des achats cliniques, puis vérifié la cohérence des points de vue entre l'APAC, l'EMEA et les Amériques avant de figer les hypothèses définitives.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % | APAC : 48 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs de plus petite taille : 18 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle central repose sur une construction descendante qui reconstitue la demande en brassards à partir du parc installé de points de mesure de la tension artérielle (hôpitaux, cliniques, soins ambulatoires et surveillance à domicile) et du schéma d'utilisation et de remplacement attendu par contexte. Une fois ce bassin de demande constitué, les prix de vente moyens sont appliqués par type de brassard et par usage, puis ajustés en fonction du mix régional et des différences de canaux d'approvisionnement.
Pour maintenir la réalisme des chiffres, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des listes de prix des fournisseurs, des contrôles de canaux sur les références courantes et un regroupement limité des indicateurs de chiffre d'affaires visibles lorsque les brassards constituent un poste clairement identifié. Les paramètres qui font généralement évoluer le modèle comprennent le volume des dépistages de l'hypertension et des visites de suivi, l'adoption des brassards réutilisables par rapport aux brassards jetables, la part des moniteurs automatisés utilisant encore des brassards gonflables standard, les pratiques de nettoyage et de contrôle des infections qui influent sur le remplacement, ainsi que les différences de prix régionales liées aux cycles d'approvisionnement et aux variations de change. Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par un consensus d'experts sur l'évolution probable des protocoles hospitaliers, du transfert vers les soins ambulatoires et de la pénétration de la surveillance à domicile. Lorsque des regroupements partiels de fournisseurs manquaient, les lacunes ont été comblées en appliquant des facteurs de couverture conservateurs, puis vérifiés ultérieurement lors de la validation.
Cycle de validation des données et de mise à jour
Les estimations sont validées par des recoupements progressifs afin que le chiffre final soit cohérent avec plusieurs signaux indépendants. Nous comparons les résultats avec les flux d'importation-exportation, l'activité d'approvisionnement et les tendances connues en matière d'utilisation des soins de santé, puis nous examinons les valeurs aberrantes lorsqu'un pays ou un segment sort des plages attendues.
Avant validation finale, le modèle est examiné par un autre analyste qui vérifie le flux de calcul, les hypothèses clés et la cohérence du résultat avec la définition du marché énoncée. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la demande ou les prix. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue mise à jour la plus récente disponible à ce moment-là.
Taille du marché des brassards de tension artérielle selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour les brassards de tension artérielle peuvent sembler très éloignées les unes des autres, même lorsque le même nom de produit est utilisé, ce qui s'explique généralement par ce qui est comptabilisé et par la manière dont les prix et les volumes sont construits. Les différences selon qu'une étude inclut le chiffre d'affaires des moniteurs intégrés, les capteurs portables sans brassard ou uniquement les brassards autonomes, ainsi que les différences d'année de base et de calendrier de change, peuvent modifier sensiblement le total.
Le tableau permet de visualiser facilement l'écart ; dans le modèle de Mordor Intelligence, la valeur 2026 est construite autour des seuls brassards gonflables autonomes (réutilisables et jetables) qui transmettent un signal de pression à un manomètre manuel ou à un moniteur automatisé, les capteurs sans brassard et les tensiomètres complets étant exclus, ce qui peut tirer la valeur en dessous des études qui incluent le chiffre d'affaires des appareils adjacents ou les effets d'inflation de l'année de base antérieure.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 586,74 millions USD (2026) | |
| Global Consultancy A | 988,06 millions USD (2024) | Utilise une année de base antérieure et semble appliquer un prisme de chiffre d'affaires plus large sans séparer clairement les brassards autonomes des kits de tensiomètres intégrés, ce qui peut gonfler la valeur de départ lorsque le chiffre d'affaires des appareils et l'inflation des prix ne sont pas isolés. |
| Research Firm B | 565,86 millions USD (2024) | Rapporte un chiffre 2024 plus faible qui peut refléter une capture plus étroite de la demande axée sur les hôpitaux et des hypothèses de prix plus conservatrices pour les brassards réutilisables, et la fenêtre de prévision plus longue peut masquer les effets des cycles d'approvisionnement à court terme. |
En examinant les trois chiffres, la majeure partie de l'écart s'explique par les limites du périmètre autour du chiffre d'affaires des appareils intégrés et par le choix de l'année de base, qui modifie la manière dont les prix sont intégrés dans le modèle. En maintenant les paramètres liés à des points d'utilisation clairs, à une logique de remplacement et à des fourchettes de prix raisonnables vérifiables lors des entretiens, nous obtenons un chiffre plus facile à retracer et à reproduire lorsque les hypothèses sont mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des brassards de tension artérielle ?
Le marché des brassards de tension artérielle s'établit à 620,88 millions USD en 2027 et devrait atteindre 823,71 millions USD d'ici 2032.
Quel segment connaît la croissance la plus rapide au sein du marché des brassards de tension artérielle ?
Les brassards jetables à usage patient unique progressent à un TCAC de 6,51 % alors que les hôpitaux accordent la priorité au contrôle des infections.
Comment les politiques de remboursement influencent-elles l'adoption des brassards connectés ?
Les nouveaux codes RPM Medicare et ASCVD compensent les prestataires pour la surveillance à distance de la tension artérielle, stimulant la demande de dispositifs Bluetooth qui téléchargent automatiquement les données.
Quelle région présente le potentiel de croissance le plus élevé ?
La région Asie-Pacifique devrait enregistrer un TCAC de 7,66 %, soutenue par les incitations indiennes à la fabrication de technologies médicales et la prévalence croissante des maladies chroniques.