
Taille et part du marché du polyvinylpyrrolidone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
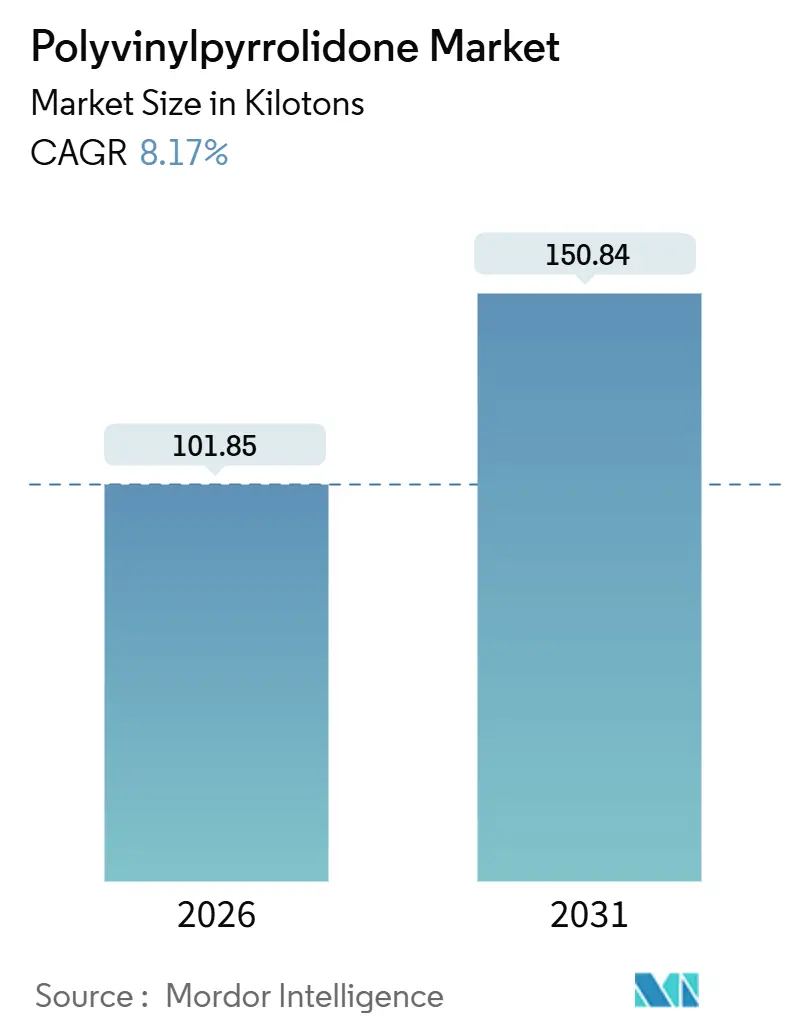
| Volume du Marché (2026) | 101.85 kilotonnes |
| Volume du Marché (2031) | 150.84 kilotonnes |
| Taux de croissance (2026 - 2031) | 8.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du polyvinylpyrrolidone par Mordor Intelligence
La taille du marché du polyvinylpyrrolidone est estimée à 101,85 kilotonnes en 2026, et devrait atteindre 150,84 kilotonnes d'ici 2031, à un CAGR de 8,17 % au cours de la période de prévision (2026-2031). La courbe ascendante reflète le resserrement des limites résiduelles en monomère qui oblige les fournisseurs d'excipients à moderniser leurs chaînes de purification, la migration régulière des parts vers des grades séchés par atomisation optimisés pour la compression directe, et la demande croissante de variantes à valeur K adaptées aux comprimés à libération contrôlée. Les ajouts de capacité du côté de l'offre se concentrent en Asie, où des usines intégrées verticalement réduisent le risque lié aux matières premières, tandis que les utilisateurs en aval en Amérique du Nord et en Europe poursuivent des reformulations de soins personnels sans silicone qui dépendent des copolymères de PVP solubles dans l'eau. Au chapitre des risques, les coûts du N-vinylpyrrolidone à base d'acétylène suivent les fluctuations du cours du pétrole brut, et l'examen croissant de la persistance aquatique signale de potentielles taxes de responsabilité élargie des producteurs en Europe. La consolidation modérée persiste car l'intégration en amont du monomère reste capitalistique, mais la concurrence sur les prix dans les grades courants s'est intensifiée à mesure que les entrants chinois augmentent leur capacité nominale à deux chiffres.
Principaux enseignements du rapport
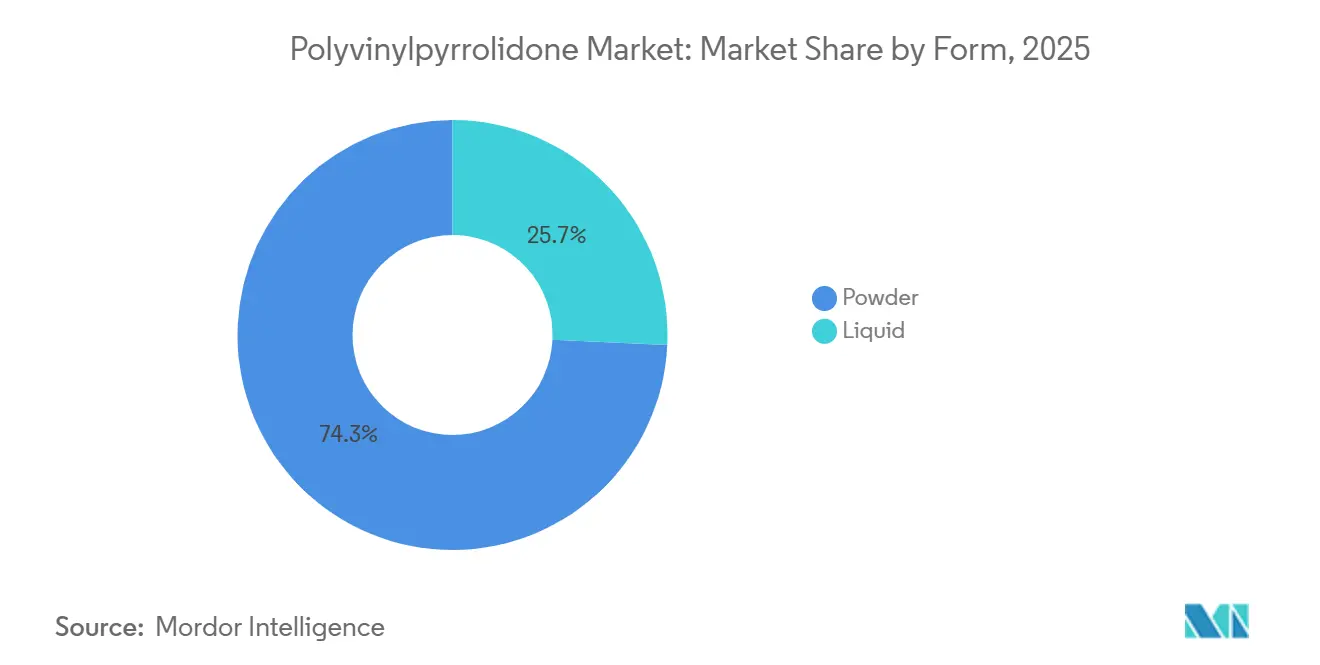
- Par forme, la poudre a capté une part de chiffre d'affaires de 74,26 % en 2025 et devrait progresser à un CAGR de 8,72 % jusqu'en 2031.
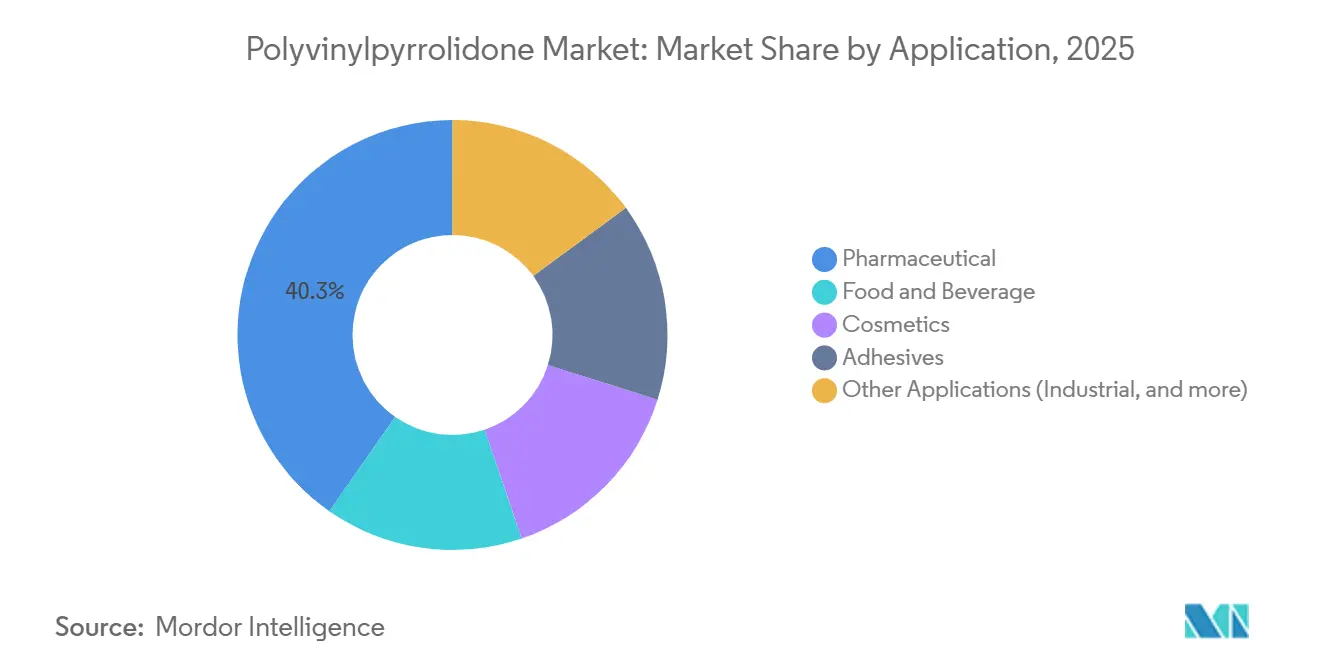
- Par application, les produits pharmaceutiques ont dominé avec 40,28 % de la part du marché du polyvinylpyrrolidone en 2025, tandis que ce segment progresse à un CAGR de 11,87 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 39,27 % de la taille du marché du polyvinylpyrrolidone en 2025 et progresse à un CAGR de 11,45 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'excipients de haute pureté dans les produits pharmaceutiques solides par voie orale | +2.80% | Mondial, avec une concentration en Asie-Pacifique (Chine, Inde) et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Consommation croissante de formulations de coiffage et de soins personnels | +1.60% | Amérique du Nord, Europe et marchés urbains d'Asie-Pacifique (Corée du Sud, Japon) | Court terme (≤ 2 ans) |
| Adoption des liants PVP dans les produits pharmaceutiques imprimés en 3D | +0.90% | Amérique du Nord et Europe, adoption en phase initiale au Japon | Long terme (≥ 4 ans) |
| Utilisation des dispersants PVP dans les procédés de boues pour le recyclage des batteries | +0.40% | Asie-Pacifique (Chine, Corée du Sud) avec extension à l'Europe et à l'Amérique du Nord | Long terme (≥ 4 ans) |
| Transition vers des adhésifs solubles dans l'eau et biodégradables dans l'électronique flexible | +0.70% | Cœur Asie-Pacifique (Corée du Sud, Japon, Chine), extension à l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'excipients de haute pureté dans les produits pharmaceutiques solides par voie orale
Les fabricants de comprimés doivent désormais respecter des limites de N-vinylpyrrolidone résiduel de ≤ 10 ppm, de ≤ 400 ppm de peroxydes et de ≤ 500 ppm d'aldéhydes, des seuils qui imposent des investissements dans le dégazage sous vide, la neutralisation des peroxydes et la spectroscopie en temps réel. Les organisations asiatiques de développement et de fabrication à façon (CDMOs) augmentent leur production pour les génériques mondiaux et spécifient régulièrement des lots de PVP avec un coefficient de variation de la valeur K inférieur à 3 %, une norme inatteignable sans viscosimétrie en ligne[1]. Les coûts de conformité élèvent les différentiels de prix à la livraison entre les grades pharmaceutique et industriel jusqu'à 15 %, tout en érigeant des barrières à l'entrée qui renforcent les rendements des fournisseurs intégrés. Les entreprises pharmaceutiques spécialisées d'Amérique du Nord élargissent l'adoption des matrices K-90 et K-120 pour renouveler les cycles de vie des produits dans le cadre de la philosophie de qualité par conception de la FDA. La croissance à moyen terme dépend donc des expansions de fabrication de principes actifs pharmaceutiques en Inde et en Chine, ainsi que de l'activité de reformulation en Occident.
Consommation croissante de formulations de coiffage et de soins personnels
Les chimistes en cosmétique privilégient les copolymères vinylpyrrolidone/acétate de vinyle et vinylpyrrolidone/DMAPA pour assurer une tenue résistante à l'humidité sans le film rigide associé aux acrylates. Les gammes Luviskol et Luviset de BASF offrent des valeurs K de 12 à 90 permettant aux formulateurs d'équilibrer la résistance et les caractéristiques de lavage. La base de données CosIng européenne de la Commission européenne liste le PVP comme non restreint, mais les détaillants de cosmétiques naturels pressent les marques de migrer vers des systèmes à base d'eau, accélérant la demande en Amérique du Nord et en Europe[2]. L'Asie urbaine suit, portée par des tendances de coiffage inspirées de la K-pop qui valorisent une tenue forte mais souple. L'effet devrait culminer dans les deux ans à mesure que les cycles de reformulation s'achèvent et que les stocks se renouvellent.
Adoption des liants PVP dans les produits pharmaceutiques imprimés en 3D
Les comprimés fabriqués par fabrication additive nécessitent des excipients présentant des fenêtres de transition vitreuse étroites et une rhéologie à l'état fondu prévisible. Les grades de PVP avec des valeurs K de 25 à 90 offrent une température de transition vitreuse (Tg) de 110 à 180 °C et supportent la modélisation par dépôt de matière fondue tout en formant des dispersions amorphes qui améliorent la biodisponibilité du principe actif pharmaceutique. L'approbation par la FDA de Spritam en 2015 a validé la voie réglementaire, mais l'adoption commerciale reste limitée par les coûts des équipements et l'absence de règles harmonisées de bonnes pratiques de fabrication. Des consortiums universitaires poursuivent les tests de matériaux tandis qu'Ashland et Aprecia visent une demande d'autorisation de mise sur le marché (NDA) d'ici fin 2026. L'adoption se concrétisera en premier lieu en Amérique du Nord et en Europe, une fois que les modèles de validation des procédés seront matures.
Transition vers des adhésifs solubles dans l'eau et biodégradables dans l'électronique flexible
Les capteurs portables et les écrans pliables nécessitent des adhésifs qui collent les substrats sans dégazage. Le squelette riche en hydroxyle du PVP adhère bien aux oxydes métalliques et se décompose de façon inoffensive dans les fluides physiologiques en quelques semaines, correspondant aux objectifs de cycle de vie de l'électronique transitoire. Samsung Display et LG Display testent des couches de PVP dans des empilements OLED pliables pour atténuer le délaminage, et le Ministère de l'Économie, du Commerce et de l'Industrie du Japon finance des recherches sur les diélectriques PVP pour les biocapteurs agricoles. La croissance à long terme du CAGR provient des expansions de capacité d'affichage en Corée du Sud, au Japon et en Chine, ainsi que des initiatives américaines dans les dispositifs médicaux qui recherchent des adhésifs d'implants biodégradables.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du monomère N-vinylpyrrolidone | -1.40% | Mondial, avec une exposition aiguë dans les régions dépendantes des matières premières à base d'acétylène (Asie-Pacifique, Europe) | Court terme (≤ 2 ans) |
| Limites strictes de la pharmacopée en monomères résiduels et en peroxydes | -0.90% | Mondial, impactant particulièrement les producteurs de grade pharmaceutique en Amérique du Nord, en Europe et en Inde | Moyen terme (2 à 4 ans) |
| Investissements de mise en conformité contre les explosions de poussières pour les systèmes de manutention certifiés ATEX | -0.50% | Europe (Directive ATEX 2014/34/UE), avec extension à l'Amérique du Nord (normes NFPA 652) | Moyen terme (2 à 4 ans) |
| Examen environnemental de la persistance aquatique du PVP | -0.60% | Europe et Amérique du Nord, avec une attention réglementaire émergente au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du monomère N-vinylpyrrolidone
Le procédé Reppe lie les coûts du NVP à l'acétylène, au formaldéhyde et à l'ammoniac, et donc au pétrole brut et à l'électricité. Les restrictions hivernales dans le Shanxi et la Mongolie intérieure ont fait grimper l'acétylène au comptant de 18 à 22 % en 2025, faisant monter les offres de NVP à l'échelle mondiale. L'Europe a subi des chocs parallèles, car les pics des prix du gaz consécutifs à la perte de capacité du Nord Stream ont ajouté entre 0,80 et 1,20 EUR par kg aux coûts du monomère, comprimant les marges des grades pharmaceutiques jusqu'à 10 points. L'intégration verticale protège BASF et Kuraray, mais les transformateurs plus petits subissent les aléas des prix, affaiblissant leurs flux de trésorerie et reportant leurs investissements.
Limites strictes de la pharmacopée en monomères résiduels et en peroxydes
La Pharmacopée européenne 11.0 a réduit de moitié la limite en monomère à 10 ppm, contraignant au dégazage sous vide à moins de 1 mbar et à des températures inférieures à 90 °C pour éviter la scission du polymère. Des stabilisants supplémentaires pour neutraliser les peroxydes introduisent des métaux traces nécessitant une purification par échange d'ions, augmentant les coûts variables de 0,40 à 0,60 USD par kg. Les fabricants d'excipients indiens fournissant 35 % des génériques mondiaux ont vu leurs marges opérationnelles baisser de 5 à 7 % lors de la mise à niveau de leurs capacités analytiques, entraînant une consolidation vers des acteurs de grande taille capables de réaliser des tests de libération par chromatographie liquide haute performance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
les performances de la poudre renforcent l'efficacité de la manutentionLes grades en poudre ont dominé le marché du polyvinylpyrrolidone avec une part de volume de 74,26 % en 2025 et devraient croître à 8,72 % jusqu'en 2031. Le séchage par atomisation du K-30 produit des particules sphériques qui s'écoulent facilement dans les presses à compression directe, réduisant les temps de cycle et le risque d'explosion de poussières selon les règles ATEX. Les grades K-90 et K-120 séchés sur tambour restent essentiels pour les matrices à libération contrôlée, mais nécessitent des étapes de manutention supplémentaires qui augmentent le coût par kilogramme de produit fini. L'adoption de la fabrication en continu favorise davantage les poudres à écoulement libre, car les alimentateurs gravimétriques fonctionnent de manière plus cohérente à des densités apparentes comprises entre 0,3 et 0,5 g cm⁻³.
Les formulations liquides sont utilisées dans les injectables et les laques capillaires en aérosol, où un polymère pré-dissous réduit le temps de préparation. Malgré un coût de fret de 30 à 40 % plus élevé par kilogramme actif, les producteurs d'injectables valorisent l'absence de particules et la réduction du risque microbiologique lors de la filtration stérile. Les recycleurs de batteries qui testent des schémas hydrométallurgiques à base d'eau préfèrent également les liants liquides pour une meilleure dispersion des fines de cathode. Cependant, la teneur en conservateurs des grades liquides entre en conflit avec les contraintes d'étiquetage des cosmétiques naturels, limitant la croissance plus large dans les cosmétiques.
Par application :
les produits pharmaceutiques s'accélèrent grâce aux génériques et aux besoins en libération contrôléeLes excipients pharmaceutiques représentaient 40,28 % du volume global de 2025 et devraient progresser à 11,87 %, le CAGR d'application le plus rapide. La taille du marché du polyvinylpyrrolidone pour les produits pharmaceutiques est en bonne voie pour atteindre 76,2 kilotonnes d'ici 2031, à mesure que les CDMOs en Inde et en Chine augmentent leur production pour fournir des biosimilaires et des solides oraux à haute puissance. Les grades K-90 et K-120, dont le prix est supérieur de 25 à 30 % à celui du K-30, permettent des profils de libération de 8 à 12 heures qui prolongent les cycles de vie des médicaments et justifient une tarification premium. Les obstacles réglementaires en vertu de l'ICH Q3C imposent des limites de solvants que les entrants plus petits ont du mal à respecter, ce qui renforce davantage la position des fournisseurs établis.
Dans les secteurs de l'alimentation et des boissons, la sélectivité unique du PVPP pour les polyphénols stabilise la bière et le vin blanc sans éliminer les arômes, et le règlement FDA 21 CFR 173.55 plafonne l'utilisation à 60 g hL⁻¹ pour la bière, garantissant la conformité en matière de sécurité. Les brasseries artisanales aux États-Unis utilisent le PVPP pour clarifier les IPA troubles tout en préservant les huiles de houblon, un style qui a progressé de 18 % en 2025. Dans les cosmétiques, les formulateurs ont remplacé les solvants organiques volatils par des copolymères PVP pour la résistance à l'humidité ; la contrepression exercée par les gommes botaniques tempérera la croissance future. Les usages industriels, notamment les liants pour batteries, progressent à un rythme soutenu, car les gigafactories européennes testent des suspensions à base d'eau pour atteindre leurs objectifs ESG.

Analyse géographique
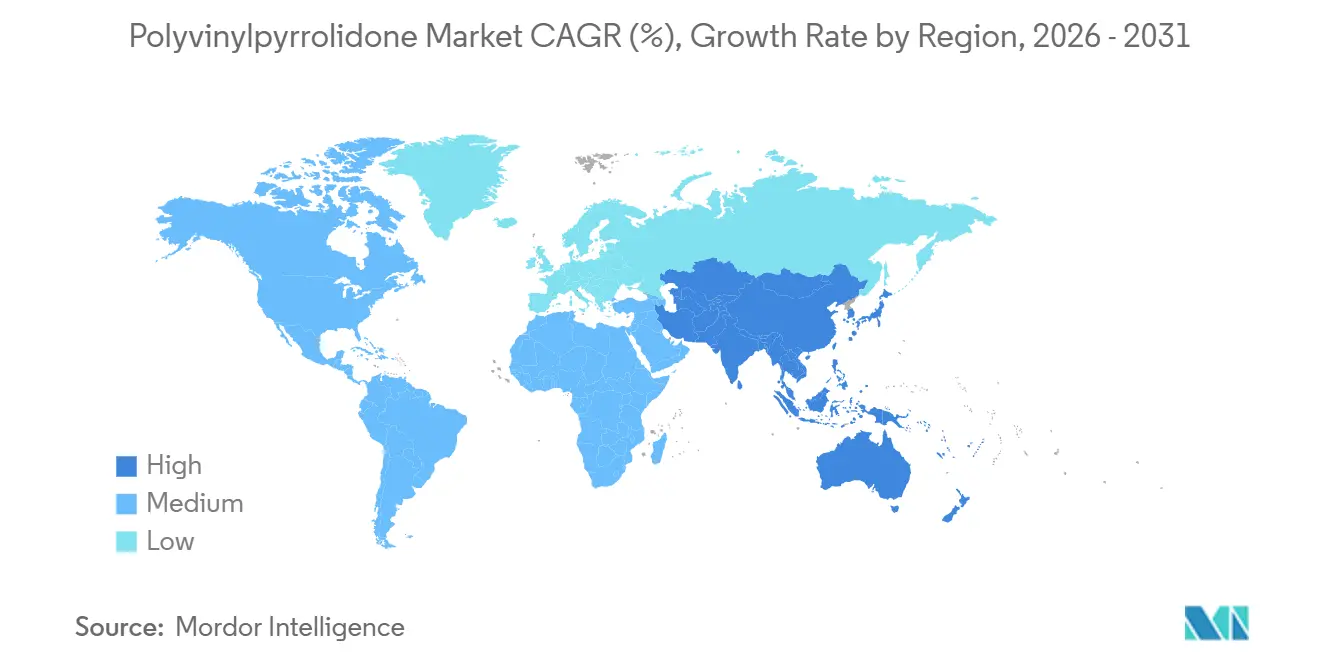
Marché du Polyvinylpyrrolidone en Asie-Pacifique
L'Asie-Pacifique contrôlait 39,27 % de la demande en 2025 et devrait progresser à un taux de 11,45 %. La Chine fournit 45 % des principes actifs pharmaceutiques génériques mondiaux, et les subventions provinciales accordées aux parcs d'excipients réduisent les coûts fonciers et énergétiques jusqu'à 40 %, renforçant ainsi l'avantage concurrentiel régional. L'Inde a mis en service 25 nouvelles lignes de compression de comprimés entre 2024 et 2025 et demeure l'importateur de PVP de qualité pharmaceutique à la croissance la plus rapide. Les industries coréenne et japonaise de l'affichage détournent des tonnages supplémentaires vers les adhésifs pour écrans OLED pliables, tandis que les sous-traitants de l'ASEAN développent leurs exportations cosmétiques intégrant des copolymères de PVP pour des marques nord-américaines.
Marché du Polyvinylpyrrolidone en Amérique du Nord et en Amérique latine
En Amérique du Nord, les orientations préliminaires de la FDA sur la fabrication en continu encouragent les formulations à compression directe reposant sur le PVP séché par atomisation, ce qui profite aux usines de BASF à Geismar et d'Ashland à Wilmington. Le segment des comestibles à base de cannabis au Canada utilise le PVP pour lier des comprimés compressés afin d'assurer l'uniformité des doses conformément aux règles de Santé Canada. La croissance des génériques au Mexique dépasse 2,1 milliards USD d'exportations et s'appuie sur des comprimés liés au PVP pour satisfaire aux tests de bioéquivalence dans toute l'Amérique latine.
Marché du Polyvinylpyrrolidone en Europe
En Europe, l'enregistrement REACH au-delà de 1 000 t/an coûte plus de 500 000 EUR, ce qui favorise les fournisseurs établis. L'Allemagne ancre la demande de qualité pharmaceutique, bien que la production de comprimés migre vers l'est pour des raisons de coût. La divergence des étiquetages au Royaume-Uni post-Brexit ajoute entre 15 000 et 25 000 GBP par référence d'excipient, complexifiant les chaînes d'approvisionnement. Les innovateurs nordiques stimulent la demande de PVP dans les shampoings solides et les nettoyants en poudre permettant d'économiser l'eau.
Marché du Polyvinylpyrrolidone en Amérique du Sud et au Moyen-Orient et en Afrique
Le secteur brésilien des génériques importe du PVP auprès de fournisseurs indiens pour satisfaire aux critères de bioéquivalence de l'Anvisa, tandis que l'Arabie saoudite a approuvé 12 nouvelles lignes de comprimés spécifiant le PVP K-30 dans le cadre de la diversification Vision 2030. L'Afrique du Sud est en tête de l'adoption africaine des copolymères de PVP dans les soins capillaires pour les défrisants, et les pharmacies locales au Nigeria expérimentent le PVP en poudre pour des gélules préparées de manière extemporanée malgré les contraintes d'approvisionnement en électricité.
Paysage réglementaire
Les exigences réglementaires pour le PVP et le PVPP varient selon l'usage final, avec les contrôles les plus stricts appliqués aux excipients pharmaceutiques. Les fournisseurs doivent s'aligner sur les spécifications pharmacopéiques (USP/NF, Ph. Eur. et ChP) et fournir une documentation qualité auditable pour appuyer les dossiers de médicaments auprès de la FDA, de l'EMA et de la China NMPA.
En Europe, la conformité aux atmosphères explosives façonne les investissements en manutention des poudres et en emballage dans le cadre de la directive ATEX 2014/34/UE, affectant l'agencement des usines, la collecte des poussières et la sélection d'équipements certifiés pour les grades séchés par atomisation. Dans l'alimentation et les boissons, les repères réglementaires incluent l'autorisation européenne du PVP (E 1201) et du PVPP (E 1202) dans le cadre réglementaire européen des additifs alimentaires (y compris le règlement (UE) n° 231/2012 de la Commission et le règlement (CE) n° 1333/2008) ainsi que les conditions d'usage aux États-Unis du PVPP dans la transformation de la bière selon la FDA 21 CFR 173.55 (avec des limites d'usage définies). La Chine a également renforcé ses exigences de conformité concernant les méthodes d'essai de contact alimentaire, avec l'entrée en vigueur des nouvelles normes de méthode d'essai GB 31604 le 16 septembre 2025, augmentant le besoin de rapports d'essai et de documentation localisés pour les fournisseurs desservant les chaînes de valeur de l'emballage et de la transformation des boissons. Pour les cosmétiques, la conclusion d'octobre 2024 du panel d'experts du Cosmetic Ingredient Review (CIR), selon laquelle plusieurs polymères de vinylpyrrolidone sont sûrs dans leurs conditions d'utilisation, soutient une continuité de formulation plus large alors que les marques intensifient l'examen des récits liés à la persistance.
Analyse de la chaîne de valeur
La chaîne de valeur du PVP commence en amont avec des intermédiaires pétrochimiques et liés à l'acétylène alimentant la production du monomère N-vinylpyrrolidone (NVP), suivie de la polymérisation en PVP et de la conversion en grades spécifiques aux applications (y compris les variantes de valeur K et le PVPP réticulé). Les producteurs intégrés disposant d'un meilleur contrôle sur l'approvisionnement en monomère et les capacités de purification bénéficient généralement d'un avantage pour gérer les fluctuations de coûts et répondre aux exigences de faible teneur en impuretés, tandis que les transformateurs non intégrés restent plus exposés à la volatilité du NVP et aux obstacles de qualification dans les marchés finaux réglementés.
En milieu de chaîne, le PVP de qualité pharmaceutique est façonné par les exigences des systèmes de qualité. La qualification des clients s'étend généralement de 12 à 24 mois et peut inclure des audits d'installations, la validation de méthodes analytiques et des dossiers de stabilité, tout changement de site ou de procédé pouvant potentiellement déclencher une re-qualification. La distribution en aval repose généralement sur des plateformes régionales et des distributeurs spécialisés qui assurent la documentation, la traçabilité des lots et l'interface réglementaire locale pour les clients pharmaceutiques, alimentaires et cosmétiques. La certification EXCiPACT GMP/GDP, obtenue par BASF SE à Ludwigshafen en 2024, agit comme un point de contrôle pratique pour l'approvisionnement en excipients destiné aux formulations réglementées, tandis que les partenariats avec des distributeurs régionaux aident les fournisseurs à améliorer l'accès et les niveaux de service là où les clients ont besoin de réponses techniques rapides et de dossiers conformes.
Paysage concurrentiel
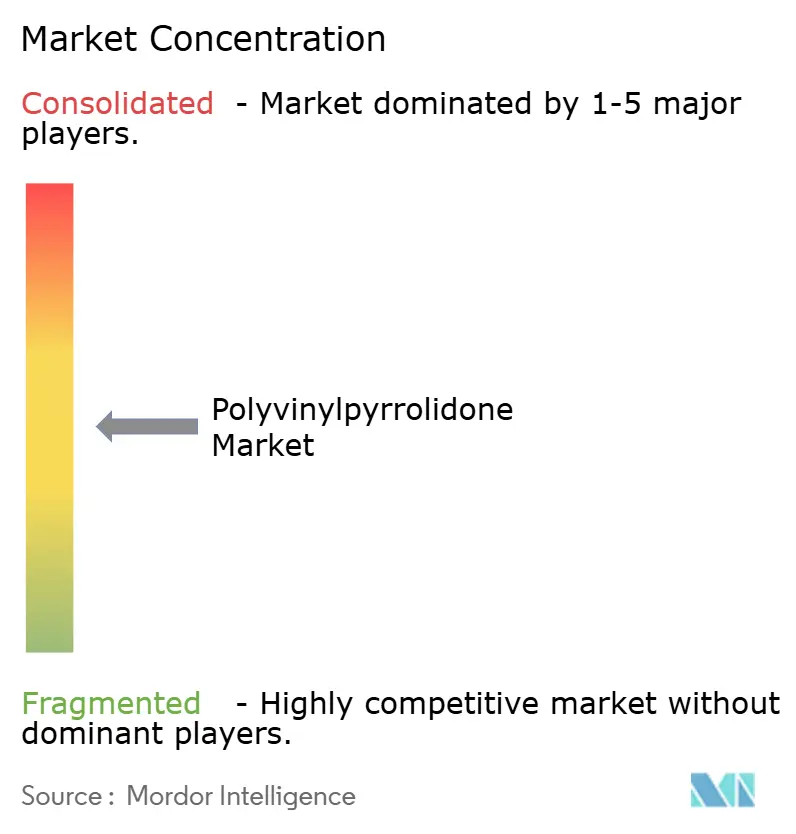
Le marché du polyvinylpyrrolidone est modérément consolidé. Les barrières à l'entrée proviennent du prix de plus de 15 millions USD des lignes de purification du monomère et de la nécessité d'une analytique auditée selon les BPF. BASF investit massivement, ajoutant 3 000 t/an à Ludwigshafen pour les grades pharmaceutiques K-90 et K-120, avec une finalisation prévue pour 2027. Ashland s'associe à Aprecia pour co-développer des filaments PVP destinés aux comprimés imprimés en 3D, illustrant le pivot vers des applications à haute marge. Les tendances technologiques bifurquent : les acteurs établis occidentaux testent la surveillance continue de la valeur K et la transparence de la chaîne d'approvisionnement conformément aux orientations IPEC 2024, tandis que les entreprises chinoises accélèrent leur capacité nominale pour conquérir des volumes dans les cosmétiques et les grades industriels.
Leaders de l'industrie du polyvinylpyrrolidone
-
Ashland
-
BASF
-
Boai NKY Pharmaceutical Co., Ltd.
-
Nippon Shokubai Co., Ltd.
-
KURARAY CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Polyvinylpyrrolidone Entreprises couvertes dans ce rapport
- Ashland
- BASF
- Boai NKY Pharmaceutical Co., Ltd.
- Glide Chem Private Limited
- JH Nanhang Life Sciences Co., Ltd.
- KURARAY CO., LTD.
- Merck KGaA
- Nippon Shokubai Co., Ltd.
- Shanghai Yuking Water Soluble Material Tech Co. Ltd.
- Star-Tech & JRS Specialty Products Co. Ltd.
- Thermo Fisher Scientific Inc.
- Zhangzhou Huafu Chemical Co. Ltd.
Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent sur les grades de PVP de pureté plus élevée et étroitement contrôlés destinés à la fabrication de doses orales solides et au traitement continu, où les clients se concentrent sur une variabilité étroite de la valeur K, de faibles résidus et une traçabilité robuste. Le resserrement des seuils d'impuretés mentionné dans le contexte du rapport (pour le monomère résiduel et les sous-produits oxydatifs) et l'utilisation croissante des poudres séchées par atomisation en compression directe créent une marge pour les fournisseurs capables d'investir dans la purification avancée, la surveillance en ligne et la capacité de documentation de grade excipient (DMF/CEP et préparation aux audits), plutôt que de concurrencer principalement sur le volume de qualité commodité.
Du côté de la demande, la reformulation des soins personnels et de nouveaux cas d'usage dans la fabrication avancée pointent vers deux voies d'opportunité. La première concerne les systèmes de coiffage et de soin sans silicone et à base d'eau qui continuent d'utiliser des copolymères de PVP hydrosolubles. La seconde est la pression de substitution, les marques testant des alternatives non-PVP. Un signal concret d'innovation axée sur la substitution est le lancement par BASF de Verdessence Maize en avril 2025, un polymère biodégradable de coiffage positionné face au PVP synthétique et aux copolymères VP/VA, ce qui déplace les conversations des acheteurs vers les polymères de performance biosourcés et les voies de reformulation liées à la durabilité. Le prix et la fiabilité de l'approvisionnement restent également des leviers commerciaux actifs, comme le montre l'annonce par BASF Pharma Solutions en mars 2026 d'une hausse de prix mondiale allant jusqu'à 20 % pour les excipients et certains API sélectionnés, renforçant l'argument en faveur des fournisseurs capables de démontrer la continuité de l'approvisionnement, la résilience face aux coûts énergétiques et une qualité différenciée dans les applications réglementées.
Développements industriels récents dans Marché du Polyvinylpyrrolidone
- Janvier 2026 : Ashland et Univar Solutions ont entamé un accord de distribution exclusif couvrant les dérivés d'éther de cellulose et le PVPP pour les clients de l'alimentation et des boissons dans la région EMEA. L'accord renforce la portée régionale et le service technique pour les auxiliaires de traitement et les grades proches des excipients, aidant les clients à consolider leurs approvisionnements tout en répondant aux exigences locales de documentation.
- Avril 2025 : BASF a lancé Verdessence Maize, un polymère biodégradable de coiffage commercialisé comme une alternative au PVP synthétique et aux copolymères VP/VA. Ce lancement intensifie la pression concurrentielle dans les soins personnels en orientant les conversations des acheteurs vers les polymères de performance biosourcés et les voies de reformulation liées à la durabilité.
- Mai 2024 : BASF SE a annoncé que son site de Ludwigshafen avait obtenu la certification EXCiPACT GMP et GDP pour la production et les essais de polyvinylpyrrolidones. Cette certification renforce la position du site dans l'approvisionnement en excipients réglementés et soutient les exigences de qualification client et d'audit dans les chaînes de valeur pharmaceutiques.
Marché du Polyvinylpyrrolidone Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du polyvinylpyrrolidone (PVP) couvre la demande et l'offre mondiales de PVP commercialisé sous des formes commerciales, et il est dimensionné en volume de marché consommé dans les principales industries utilisatrices finales.
Exclusions du périmètre : Nous excluons les valeurs en amont du monomère de pyrrolidone ainsi que les transferts internes captifs non commerciaux qui ne sont pas tarifés et échangés en tant que PVP.
Aperçu de la segmentation
- Par forme
- Poudre
- Liquide
- Par application
- Pharmaceutique
- Alimentation et boissons
- Cosmétiques
- Adhésifs
- Autres applications (industriel, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir la structure de départ, nous examinons les informations publiques qui permettent d'expliquer où le PVP est produit, où il est consommé et ce qui entraîne des variations de volume par application. Les références courantes comprennent les statistiques commerciales et tarifaires d'UN Comtrade, les indicateurs de production manufacturière et industrielle provenant de sources telles que la Banque mondiale et l'OCDE, ainsi que les statistiques publiées sur la santé et l'utilisation des médicaments par l'Organisation mondiale de la santé.
Nous utilisons également des références en matière de normes et de sécurité provenant de sources telles que la FDA américaine, l'Agence européenne des médicaments et l'Agence européenne des produits chimiques afin de confirmer les conditions d'utilisation typiques et les exigences de qualité qui influencent l'adoption. Les dépôts de documents d'entreprises, les présentations aux investisseurs, les fiches techniques et la presse réputée sont utilisés pour suivre les changements de capacité, les commentaires sur l'utilisation des installations et le mix produit. Si nécessaire pour des recoupements, notre équipe utilise également des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et le suivi des importations et exportations au niveau des expéditions. Cette liste est illustrative et de nombreuses autres sources ont été examinées pour collecter des données et résoudre des points peu clairs.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour traduire des indicateurs généraux en hypothèses réalistes pour le modèle de volume PVP. Nous nous entretenons avec un ensemble de fabricants, de distributeurs et d'utilisateurs en aval dans les secteurs pharmaceutique, des soins personnels, alimentaire et des adhésifs industriels afin de valider les bassins de demande, le comportement de substitution typique et le rythme des changements de grade. La couverture est maintenue à l'échelle mondiale afin que les tensions d'approvisionnement régionales, la dépendance aux importations et la répercussion des prix puissent être vérifiées dans leur contexte local.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 17 % | APAC : 46 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 33 % |
| Acteurs de plus petite taille : 20 % | Managers : 47 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement central est construit selon une approche descendante dans laquelle la production, les flux commerciaux et les indicateurs d'activité des utilisateurs finaux sont assemblés en un seul bassin de demande, puis convertis en volume de consommation de PVP par application. Pour ancrer les résultats dans la réalité, les totaux sont corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des discussions sur les expéditions des fournisseurs, les vérifications des canaux auprès des distributeurs et les contrôles de cohérence des volumes à l'aide des plages typiques de dosage ou d'utilisation en formulation.
Les données d'entrée sont maintenues pratiques et spécifiques au marché, notamment l'intensité de formulation pharmaceutique (dosage solide et utilisation d'excipients), les tendances de production dans les soins personnels et la cosmétique, les indicateurs de demande en adhésifs et liants dans les principales chaînes industrielles, et la dépendance régionale aux importations visible dans les schémas douaniers. Nous suivons également les signaux de taux d'utilisation et de changement de capacité, car le déblocage des goulots d'étranglement et les nouvelles capacités peuvent modifier rapidement l'offre apparente, ce qui affecte ensuite la consommation réalisée.
Pour les prévisions, une analyse de scénarios est utilisée, la croissance de la demande étant liée à quelques facteurs clairement observés sur lesquels les personnes interrogées peuvent s'accorder, tels que l'expansion de la fabrication pharmaceutique, les tendances de production des biens de consommation et les exigences de grade imposées par la réglementation. Lorsque des données directes font défaut pour les pays plus petits, nous estimons les lacunes en cartographiant la consommation sur des marchés comparables à l'aide de la production manufacturière et de l'intensité des échanges, puis nous revérifions les niveaux d'utilisation par habitant et par industrie implicites afin que les chiffres restent réalistes.
Cycle de validation des données et de mise à jour
Nous validons le modèle en plusieurs passes afin que les valeurs aberrantes soient détectées avant la finalisation des résultats. Les résultats en volume sont vérifiés par rapport à des signaux indépendants tels que les balances commerciales régionales, les annonces d'usines et les évolutions visibles de la demande dans les principales catégories d'utilisateurs finaux, et tout écart important déclenche une vérification des hypothèses et des unités.
Avant la validation finale, le travail est examiné par un autre analyste, suivi d'une dernière passe de cohérence qui vérifie les taux de croissance, les parts régionales et les répartitions par application pour assurer la continuité logique sur les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif survient, tel qu'un ajout de capacité, une perturbation de l'approvisionnement ou un mouvement de change important susceptible de fausser les comparaisons d'une année sur l'autre. Juste avant la livraison, nous effectuons une dernière mise à jour afin que les clients reçoivent la vue la plus actuelle étayée par des données traçables.
Taille du marché du Polyvinylpyrrolidone de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le polyvinylpyrrolidone ne correspondent souvent pas entre elles, car les sources utilisent des unités différentes, des années de base différentes et des méthodes différentes pour traiter les variations de prix par rapport aux variations de volume réel. Certains rapports élargissent également le périmètre aux chimies adjacentes ou comptabilisent les transferts internes, ce qui peut gonfler les totaux sans que cela soit évident pour le lecteur.
Les principaux facteurs d'écart sont généralement liés au calendrier de mise à jour et à la gestion des devises, car un modèle mis à jour après des mouvements importants des matières premières affichera une trajectoire de prix de vente moyen implicite différente de celle d'un modèle qui conserve une tarification antérieure. Une autre différence courante réside dans le fait que l'estimation est construite en chiffre d'affaires ou en volume, et si les prix de vente moyens sont normalisés entre les régions et les grades ou appliqués comme un seul chiffre mixte. L'écart entre les tableaux provient en grande partie de ces choix, où le calendrier des devises et les vérifications des prix de vente moyens sont actualisés à proximité de la publication, puis validés par des contrôles de réalité des utilisateurs finaux dans l'approche utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 101,85 kilotonnes (2026) | |
| Consultance mondiale A | 3,08 milliards USD (2025) | Présenté en chiffre d'affaires et non en volume, il dépend donc fortement de la courbe de prix de vente moyen supposée par grade et par région. L'année de base est antérieure et la trajectoire des prix peut évoluer de manière significative si la mise à jour n'est pas alignée sur les derniers mouvements des matières premières et des taux de change. |
| Éditeur sectoriel B | 2,93 milliards USD (2025) | Utilise une année de base en chiffre d'affaires et applique une hypothèse de tarification mixte qui peut sous-estimer les grades pharmaceutiques premium dans les régions à prix plus élevés. Le calendrier et les points de conversion des devises diffèrent, ce qui peut modifier la valeur de départ 2025 même si la demande sous-jacente est similaire. |
Pris ensemble, la comparaison montre que le choix des unités et la gestion des prix expliquent la majeure partie de l'écart, avant même que les limites géographiques et de grade soient débattues. En maintenant les étapes claires et en recoupant les totaux implicites avec les signaux commerciaux, les changements de capacité et la demande des utilisateurs finaux, nous pouvons maintenir une vision équilibrée du marché qui est plus facile à reproduire et à mettre à jour dans le temps.
Questions clés auxquelles le rapport répond
Quelle sera la taille de la demande mondiale de PVP d'ici 2031 ?
Les prévisions indiquent que la consommation atteindra 150,84 kilotonnes d'ici 2031, reflétant un CAGR de 8,17 % à partir de 2026.
Quel segment apporte le plus grand volume incrémental ?
Les produits pharmaceutiques fourniront la plus grande augmentation absolue, progressant à 11,87 % par an à mesure que les génériques et les formats à libération contrôlée se multiplient.
Pourquoi les grades en poudre sont-ils préférés dans la fabrication de comprimés ?
La poudre séchée par atomisation s'écoule de façon homogène dans les presses à compression directe, réduit le risque d'explosion de poussières et s'aligne sur les protocoles de fabrication en continu.
Qu'est-ce qui propulse le leadership de l'Asie-Pacifique ?
Les usines intégrées de monomères en Chine, les CDMOs en expansion en Inde, ainsi que les investissements dans les écrans flexibles en Corée du Sud et au Japon propulsent la croissance de la demande régionale au-dessus de 11 %.
Comment les médicaments imprimés en 3D affecteront-ils les fournisseurs de PVP ?
Les volumes de liants sont faibles aujourd'hui, mais les voies d'autorisation de la FDA et l'activité de partenariat en cours suggèrent un débouché de niche à haute marge qui pourrait prendre de l'ampleur après 2026.