
Taille et part du marché des ultrasons au point de soin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.93 Milliards de dollars |
| Taille du Marché (2032) | 7.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.83 % |
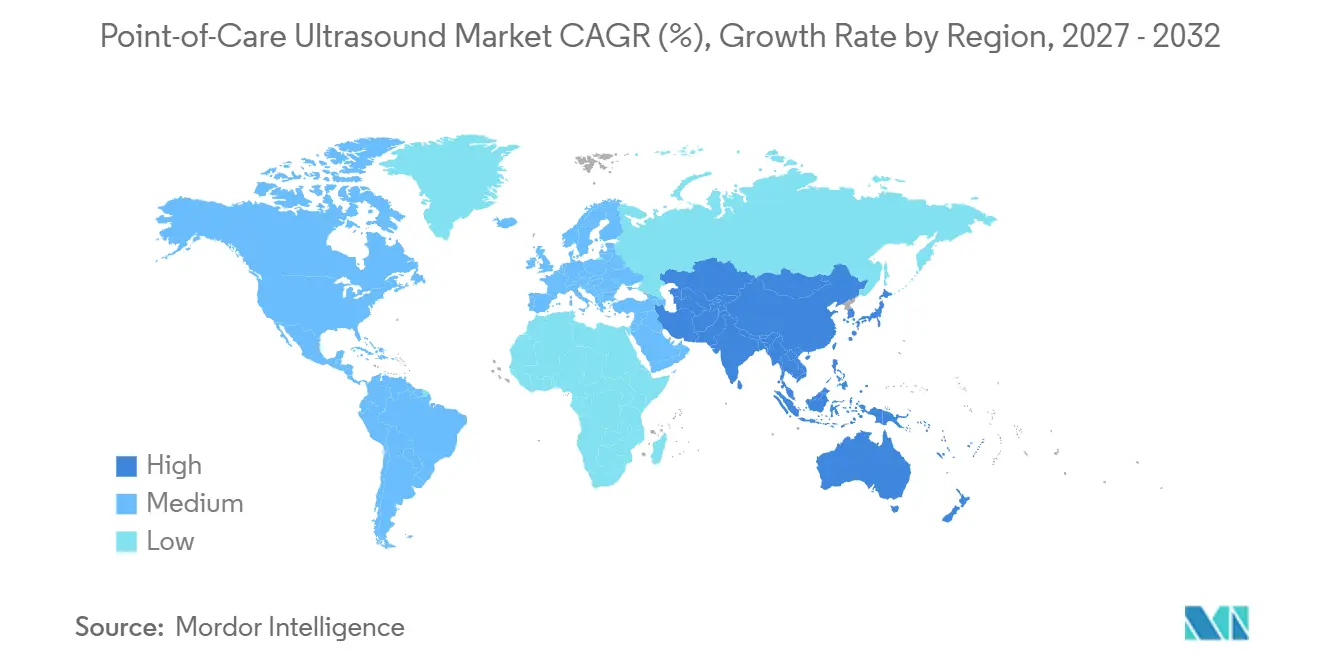
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
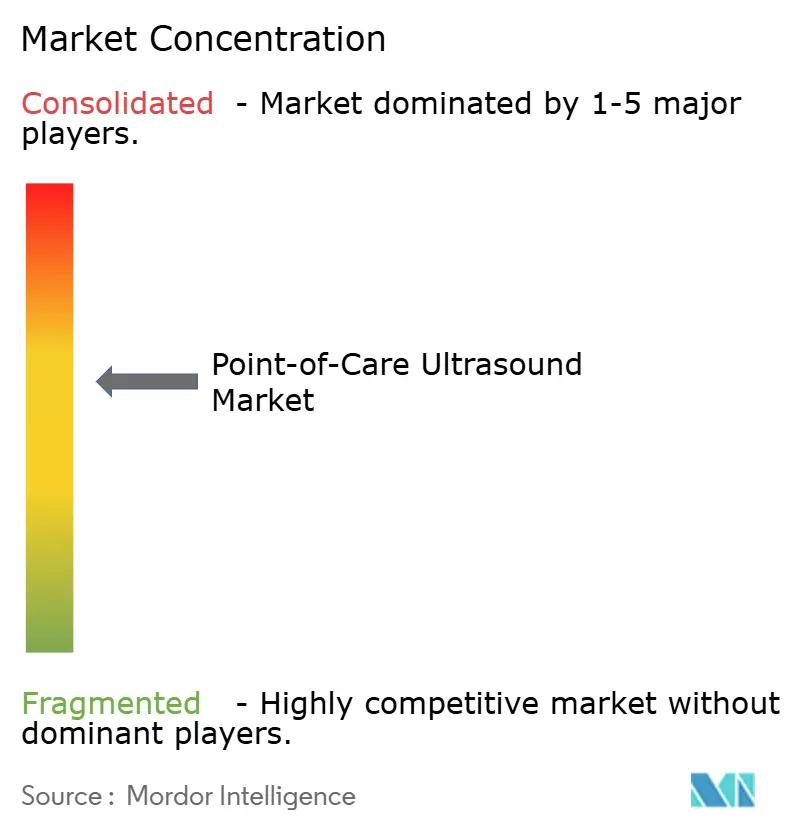
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ultrasons au point de soin par Mordor Intelligence
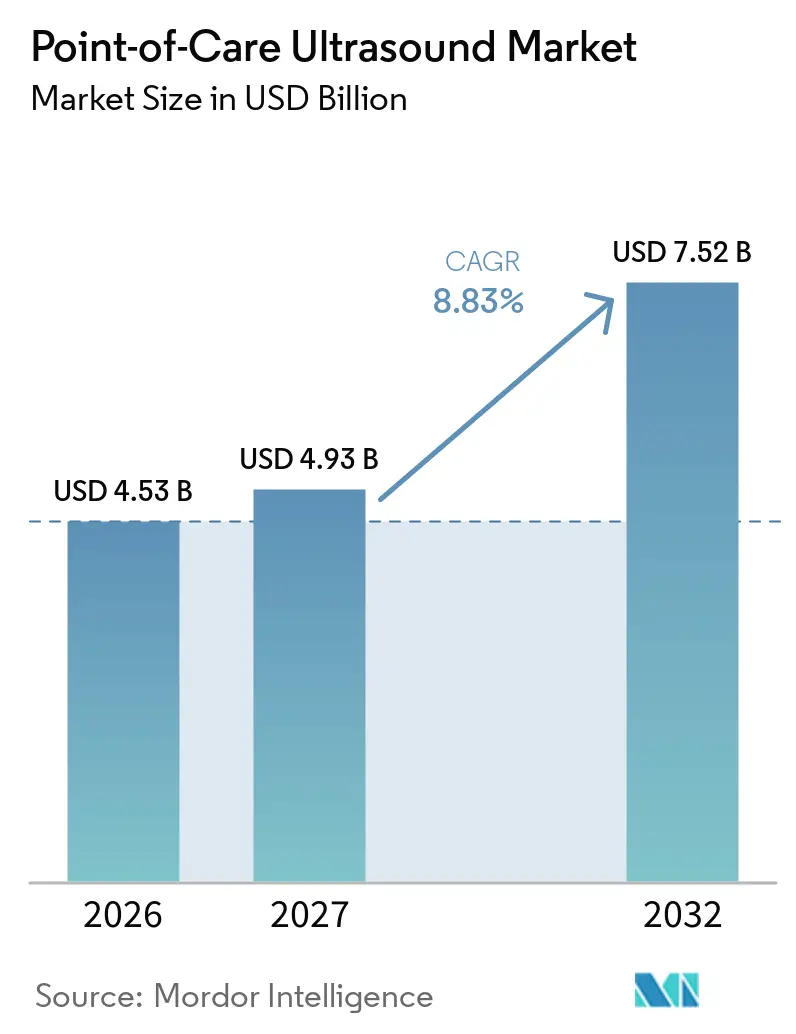
La taille du marché de l'échographie au point de service devrait passer de 4,53 milliards USD en 2026 à 4,93 milliards USD en 2027, pour atteindre 7,52 milliards USD d'ici 2032, avec un CAGR de 8,83 % sur la période 2027-2032.
La miniaturisation rapide des semi-conducteurs a déplacé l'échographie des salles de radiologie centralisées vers le chevet du patient, tandis que le guidage d'image par intelligence artificielle permet désormais aux non-spécialistes de réaliser des examens de qualité diagnostique en quelques minutes. La croissance est également portée par l'essor des applications procédurales — notamment les blocs nerveux et les accès vasculaires — où la visualisation en temps réel réduit les taux de complications et raccourcit la durée des procédures. Les avis de cybersécurité relatifs aux failles de contournement d'authentification et la volatilité de l'approvisionnement en puces consécutive à l'ouragan Helene mettent en évidence des risques opérationnels persistants susceptibles de freiner l'adoption à court terme. La dynamique concurrentielle s'articule autour des stratégies d'acquisition en intelligence artificielle, les acteurs établis s'assurant des algorithmes de nouvelle génération pour défendre leur part de plateforme face aux nouveaux entrants à base de puces et à prix réduit.
Principaux enseignements du rapport
- Par type d'appareil, les sondes portables et à connexion directe ont représenté 42,5 % de la part du marché de l'échographie au point de service en 2026, tandis que les systèmes d'échographie sur puce/MEMS devraient progresser à un CAGR de 18,4 % jusqu'en 2032.
- Par application, les soins d'urgence et de soins intensifs ont représenté 38,0 % de la taille du marché de l'échographie au point de service en 2026 ; la médecine générale et interne progresse à un CAGR de 16,2 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les centres universitaires ont représenté 57,0 % de la taille du marché de l'échographie au point de service en 2026 ; les plateformes de soins à domicile et de télé-échographie devraient croître à un CAGR de 19,5 % d'ici 2032.
- Par région, l'Amérique du Nord a détenu 29,8 % du marché de l'échographie au point de service en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 11,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide des ultrasons au point de soin portables dans les services d'urgences et de soins intensifs | +1.80% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Intégration croissante de l'intelligence artificielle pour le guidage d'image et l'interprétation automatisée | +1.50% | Amérique du Nord et Asie-Pacifique en tête, extension vers l'Europe | Moyen terme (2-4 ans) |
| Essor des applications procédurales au-delà de la radiologie (blocs nerveux, accès vasculaire) | +1.20% | Mondial, concentré dans les systèmes de santé développés | Moyen terme (2-4 ans) |
| Évolution des modèles de remboursement vers une imagerie au chevet axée sur la valeur | +0.90% | Amérique du Nord et Union européenne, adoption limitée en Asie-Pacifique | Long terme (≥ 4 ans) |
| Semi-conducteurs « ultrasons sur puce » permettant des sondes corps entier à moins de 4 000 USD | +1.10% | Mondial, fabrication concentrée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Surveillance des maladies chroniques à domicile avec des ultrasons au point de soin connectés au cloud | +0.80% | Amérique du Nord et Europe, émergence dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des ultrasons au point de soin portables dans les services d'urgences et de soins intensifs
Les services d'urgences considèrent désormais les scanners portables comme des équipements essentiels, atteignant une précision diagnostique de 92,5 %, comparable à celle des appareils sur chariot. Les ambulanciers reproduisent les résultats hospitaliers dans 79,5 % des évaluations préhospitalières, permettant des décisions de triage plus précoces. Le service d'ambulance aérienne de Londres a rapporté une qualité d'examen adéquate dans 83 % des cas sur 628 interventions traumatologiques, validant les normes de performance sur le terrain. La formation s'est étendue des radiologues aux médecins urgentistes, aux intensivistes et aux praticiens avancés, intégrant l'échographie au chevet dans les parcours de soins critiques. À mesure que les compétences se normalisent, les achats se concentrent sur des boîtiers durables et étanches ainsi que sur des transducteurs adaptés au contrôle des infections pour résister aux environnements cliniques à fort roulement.
Intégration croissante de l'intelligence artificielle pour le guidage d'image et l'interprétation automatisée
Les algorithmes homologués par la FDA reconnaissent désormais les structures anatomiques avec une précision supérieure à 90 %, réduisant la dépendance à l'opérateur et raccourcissant les courbes d'apprentissage. Le logiciel de guidage cardiaque d'UltraSight a obtenu son homologation en 2024 et permet à des utilisateurs novices d'obtenir des images diagnostiques dans 96 % des cas après seulement deux heures d'initiation. La plateforme Acuson Origin de Siemens Healthineers automatise plus de 500 mesures d'échocardiographie, réduisant le temps d'examen et standardisant les résultats. L'acquisition de Sonio par Samsung Medison illustre la manière dont les fabricants établis sécurisent leurs pipelines d'intelligence artificielle pour rester compétitifs. La démocratisation de l'intelligence artificielle s'aligne sur les pénuries de main-d'œuvre en guidant les non-spécialistes dans le positionnement de la sonde et en offrant des alertes de qualité en temps réel.
Essor des applications procédurales au-delà de la radiologie (blocs nerveux, accès vasculaire)
L'anesthésie régionale repose désormais sur le guidage échographique, atteignant un taux de succès de 96,7 % pour les blocs supraclaviculaires contre 73,3 % pour les techniques alternatives. Les nouvelles recommandations de la Société américaine d'échocardiographie formalisent la canulation vasculaire guidée par ultrasons, consacrant son passage du statut expérimental à la pratique courante.[1] L'accès vasculaire pédiatrique en bénéficie également, réduisant le temps de maturation des fistules et limitant les taux d'échec primaire. À mesure que la confiance des utilisateurs s'accroît, les sources de revenus s'étendent aux guides d'aiguilles jetables et aux logiciels procéduraux intégrés, ancrant davantage les ultrasons au point de soin dans les flux de travail péri-opératoires. Les fabricants proposent des préréglages spécialisés et des superpositions de ciblage pilotées par intelligence artificielle pour améliorer la reproductibilité pour les opérateurs novices.
Évolution des modèles de remboursement vers une imagerie au chevet axée sur la valeur
Le barème des honoraires des médecins Medicare 2025 attribue des unités de valeur relative qui reconnaissent les avancées technologiques et l'impact clinique en temps réel. UnitedHealthcare exige désormais une documentation distincte pour les interprétations des ultrasons au point de soin, élevant la modalité au rang d'outil diagnostique remboursable plutôt que d'examen complémentaire. Les programmes de surveillance des patients à distance intègrent l'échographie dans des forfaits de soins chroniques, élargissant les possibilités de facturation pour les sondes connectées au cloud. Ces incitations encouragent les prestataires à adopter des formations standardisées et des indicateurs de qualité, soutenant un argumentaire clinique et financier durable en faveur d'un déploiement plus large. À long terme, la reconnaissance par les payeurs devrait réduire les examens d'imagerie redondants et la durée de séjour hospitalier, améliorant ainsi l'efficience globale des coûts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cadres de formation formelle et d'accréditation limités pour les utilisateurs non radiologues | -1.40% | Mondial, plus prononcé dans les marchés en développement | Moyen terme (2-4 ans) |
| Lacunes de remboursement pour les examens en ambulatoire et en médecine de premier recours | -0.80% | Amérique du Nord et Europe, impact limité en Asie-Pacifique | Long terme (≥ 4 ans) |
| Risques de cybersécurité et d'intégration des données liés aux sondes à base d'application | -0.60% | Mondial, concentré dans les marchés numériquement avancés | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en puces affectant la disponibilité des ultrasons sur puce de nouvelle génération | -0.90% | Mondial, goulots d'étranglement de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Cadres de formation formelle et d'accréditation limités pour les utilisateurs non radiologues
Peu d'organismes nationaux de délivrance de licences imposent des compétences en ultrasons au point de soin aux ambulanciers ou aux infirmiers praticiens, limitant l'accréditation généralisée malgré la demande clinique.[2] Les organismes de certification répondent par des parcours spécialisés — materno-fœtal, pulmonaire ou cardiaque — mais la profondeur variable des programmes génère des niveaux de compétences inégaux. L'American College of Physicians propose un apprentissage en ligne modulaire suivi d'évaluations pratiques, mais l'adoption reste volontaire. Les assureurs en responsabilité civile sont prudents, augmentant les primes de responsabilité médicale lorsque la documentation révèle une formation insuffisante de l'opérateur. Ces lacunes ralentissent les décisions d'achat dans les petits cabinets, freinant le marché des ultrasons au point de soin jusqu'à l'émergence de normes unifiées.
Lacunes de remboursement pour les examens en ambulatoire et en médecine de premier recours
Alors que les examens réalisés en milieu hospitalier sont facturés sous des codes CPT établis, une ambiguïté persiste pour les examens effectués dans les cabinets de médecine de premier recours, entraînant des refus de remboursement et des cycles de paiement irréguliers. Les systèmes à payeur unique européens classent encore de nombreux examens d'ultrasons au point de soin comme des services groupés, limitant les sources de revenus supplémentaires pour les médecins généralistes. L'incertitude financière réduit les budgets d'investissement pour les appareils en milieu ambulatoire, retardant la pénétration au-delà des environnements de soins aigus. Les groupes de défense plaident pour des révisions de codes qui reflètent les mises à jour du barème des honoraires américain ; cependant, les calendriers des décideurs politiques s'étendent jusqu'à la fin de la décennie, maintenant un frein à la croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
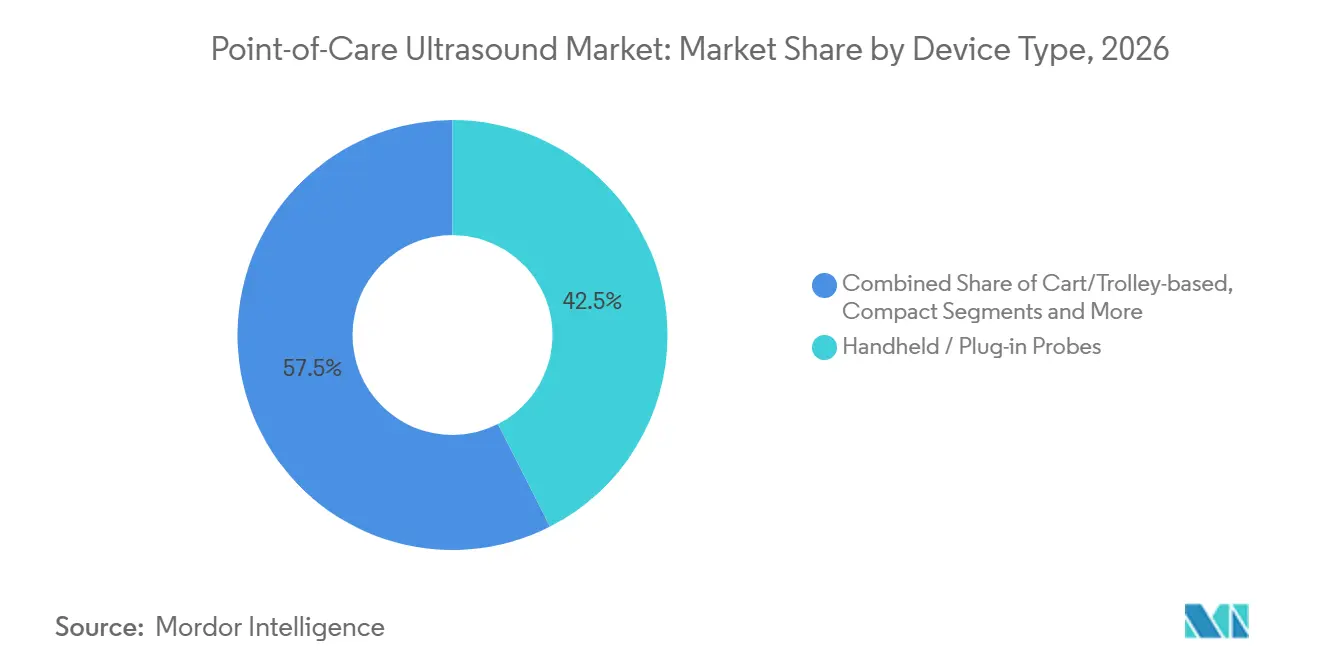
les appareils portables mènent la révolution des semi-conducteursLes sondes portables et à connexion directe ont capté 42,5 % du marché de l'échographie au point de service en 2026, reflétant la demande des cliniciens pour des outils de poche déployables dans l'ensemble des services hospitaliers. Cette catégorie bénéficie des mises à jour de plateformes telles que la gamme sans fil de dix modèles de Clarius, compatible avec les écosystèmes iOS et Android, ainsi que de l'iQ3 de Butterfly Network, qui intègre l'imagerie 3D et le traitement de l'intelligence artificielle embarqué. Les systèmes sur chariot et sur trolley restent indispensables pour l'échocardiographie complète et les examens abdominaux haute fidélité au sein des salles de radiologie, mais leur croissance relative est à la traîne, car les sondes portables atteignent désormais une résolution suffisante pour de nombreuses tâches de première ligne.
Les systèmes d'échographie sur puce constituent le sous-segment à la croissance la plus rapide, progressant à un CAGR de 18,4 % à mesure que les conceptions de semi-conducteurs remplacent les réseaux piézoélectriques coûteux, faisant chuter les prix d'entrée en dessous de 4 000 USD. Les consoles compactes offrent un compromis pour les services d'urgence qui nécessitent des écrans plus grands sans mobiliser d'espace au sol. Les patchs portables émergents facilitent la surveillance hémodynamique continue dans les unités de soins intensifs, tandis que les solutions sur tablette séduisent les interventionnistes qui ont besoin d'écrans plus grands tout en valorisant la maniabilité au chevet du patient. Cette innovation en cascade élargit le bassin d'utilisateurs potentiels et soutient des cycles réguliers de remplacement des appareils sur le marché de l'échographie au point de service.

Par application :
la domination des urgences cède la place à la croissance de la médecine de premier recoursLes flux de travail des soins d'urgence et de soins intensifs ont représenté 38,0 % de la taille du marché de l'échographie au point de service en 2026, soutenus par des protocoles de traumatologie établis qui exigent un triage rapide et des évaluations cardiaques ciblées. Les appareils portables se sont révélés déterminants dans le protocole « Pump, Pleura, and Pouring Blood » de Londres, générant des images de haute qualité dans des environnements mobiles.[3] Les spécialités de cardiologie et de vasculaire ont adopté des préréglages guidés par intelligence artificielle, le système Acuson Origin de Siemens automatisant plus de 500 mesures, réduisant ainsi la variabilité entre opérateurs.
La médecine générale et interne représente le segment à la croissance la plus rapide, progressant à un CAGR de 16,2 % jusqu'en 2032, à mesure que les médecins de famille intègrent des examens hépatiques et musculo-squelettiques au chevet du patient dans leurs consultations de routine. Les interfaces grand public imitent l'ergonomie des smartphones, encourageant l'adoption par les cliniciens peu familiers avec les commandes des chariots traditionnels. L'obstétrique et la gynécologie maintiennent une demande stable grâce à des instruments spécialisés tels que les systèmes GE Voluson, tandis que les pratiques musculo-squelettiques adoptent les injections articulaires guidées par échographie comme norme de soins. Dans l'ensemble, la diversification des voies cliniques élargit les sources de revenus et contribue à ancrer l'échographie au point de service dans les plans de soins longitudinaux, consolidant la résilience du marché de l'échographie au point de service.
Par utilisateur final :
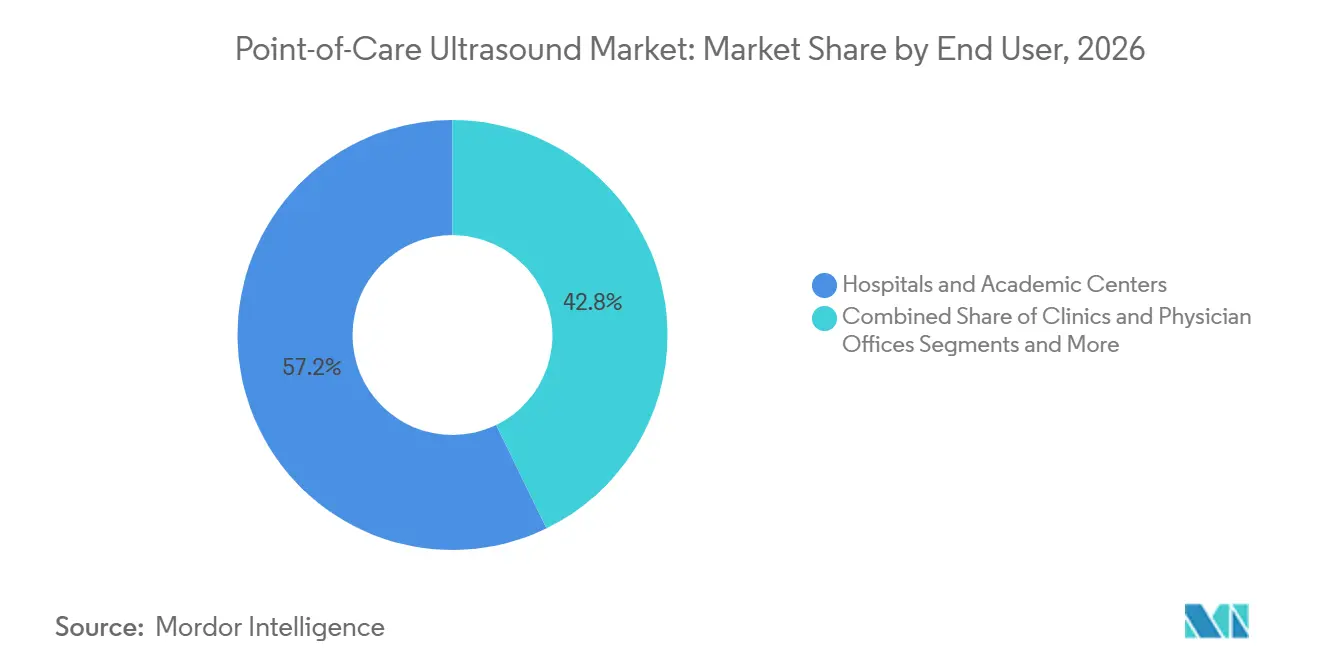
les hôpitaux en tête tandis que la télémédecine s'accélèreLes hôpitaux et les centres universitaires ont représenté 57,0 % de la part du marché de l'échographie au point de service en 2026, s'appuyant sur des programmes de certification structurés et sur leur pouvoir d'achat pour déployer des appareils en réseau dans l'ensemble des services. Le partenariat de sept ans de Sutter Health avec GE HealthCare illustre la manière dont les grands systèmes de santé utilisent des contrats d'entreprise pour standardiser les flux de travail d'imagerie assistée par intelligence artificielle dans 300 établissements.
Les plateformes de soins à domicile et de télé-échographie affichent la trajectoire de croissance la plus élevée, à un CAGR de 19,5 %, les initiatives de télésurveillance intégrant des sondes connectées dans des kits de gestion des maladies chroniques. Les cliniques et les cabinets médicaux accroissent leur adoption pour les diagnostics internes, réduisant les orientations vers des spécialistes et améliorant la fidélisation des patients. Les centres de chirurgie ambulatoire intègrent l'échographie pour les blocs nerveux et les accès vasculaires, améliorant les protocoles de récupération le jour même. Les unités de services médicaux d'urgence préhospitaliers adoptent les appareils portables après que des études ont confirmé l'amélioration de la précision décisionnelle à la suite de modules de formation simplifiés. Collectivement, ces différents canaux d'utilisateurs finaux assurent un élan soutenu des expéditions au sein du marché de l'échographie au point de service.
Analyse géographique
Marché des Échographies au Point de Soin en Amérique du Nord
L'Amérique du Nord a conservé la plus grande part régionale, à 29,8 % en 2026, portée par des mises à jour favorables des remboursements et un déploiement précoce de l'intelligence artificielle dans les systèmes hospitaliers. L'acquisition par GE HealthCare d'Intelligent Ultrasound pour 53 millions USD et les accords de partenariat tels que l'adoption par Tampa General des flux de travail guidés par intelligence artificielle illustrent la manière dont les acteurs établis renforcent leur domination de plateforme. Toutefois, la multiplication des alertes de cybersécurité et la divergence des critères de certification provinciaux au Canada constituent des obstacles localisés à l'adoption, maintenant l'expansion du marché tributaire d'une harmonisation des politiques.
Marché des Échographies au Point de Soin en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 11,5 % jusqu'en 2032, portée par les fournisseurs chinois qui ont fait progresser la part de marché nationale de l'échographie de 20 % en 2011 à 35 % en 2024. Les subventions publiques dans le cadre du Plan chinois d'intelligence artificielle de nouvelle génération financent le développement d'algorithmes pour le triage par imagerie, tandis que les fabricants orientés à l'exportation tirent parti de coûts de production inférieurs pour concurrencer les acteurs occidentaux. La progression de Mindray dans le groupe des quatre premiers fournisseurs mondiaux souligne l'ascendant régional. Néanmoins, les pénuries de talents et les marges bénéficiaires réduites modèrent les perspectives à long terme.
Marché des Échographies au Point de Soin en EMEA et en Amérique du Sud
L'Europe affiche une adoption régulière, l'harmonisation réglementaire et les pressions sur les effectifs favorisant les solutions basées sur l'IA. Clarius et ThinkSono ont lancé des sondes guidées par l'IA adaptées aux besoins du marché européen, associant un stockage en nuage conforme au RGPD à des interfaces utilisateur en langue locale. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants mais prometteurs ; la baisse des prix des appareils combinée à la portabilité de la modalité favorise les capacités diagnostiques dans les cliniques sous-dotées en ressources, encourageant les programmes d'aide multilatéraux à acquérir des systèmes portables pour la surveillance de la santé maternelle et des maladies infectieuses.
Paysage concurrentiel
Le marché des ultrasons au point de soin présente une consolidation modérée. GE HealthCare, Philips et Siemens Healthineers disposent de réseaux de distribution bien établis et ont accéléré leurs acquisitions d'actifs en intelligence artificielle, illustrées par le rachat d'Intelligent Ultrasound par GE et le lancement de l'intelligence artificielle abdominale par Siemens. Butterfly Network perturbe les niveaux de prix grâce à des courbes de coûts pilotées par les semi-conducteurs, proposant des scanners corps entier à moins de 4 000 USD pour élargir la base d'utilisateurs.
Les collaborations stratégiques façonnent le positionnement concurrentiel : l'alliance de GE HealthCare avec NVIDIA vise l'imagerie autonome, tandis que la mise à niveau logicielle Elevate de Philips réduit le temps d'examen abdominal de 50 %, renforçant la différenciation par l'efficience des flux de travail. Les grandes entreprises regroupent matériel, analytique cloud et services de formation, érigeant des barrières écosystémiques difficiles à franchir pour les jeunes pousses mono-produit. Simultanément, les nouveaux entrants axés sur l'intelligence artificielle s'associent à des fabricants d'équipements d'origine pour intégrer des algorithmes en échange d'accords de partage des revenus, favorisant une innovation symbiotique.
Les marchés émergents sensibles aux prix font naître des champions régionaux qui adaptent les sondes aux recommandations cliniques locales et aux interfaces linguistiques, ajoutant de la complexité à la cartographie concurrentielle mondiale. Dans l'ensemble, la rivalité s'intensifie autour de l'intelligence artificielle, de l'interconnectivité cloud et des accessoires procéduraux spécialisés, maintenant un pipeline d'innovation dynamique qui améliore continuellement les propositions de valeur pour les utilisateurs finaux.
Leaders du secteur des ultrasons au point de soin
-
GE HealthCare
-
Philips Healthcare
-
Siemens Healthineers
-
Butterfly Network
-
Fujifilm Sonosite
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Échographie au Point de Soin Entreprises couvertes dans ce rapport
- GE Healthcare
- Koninklijke Philips
- Siemens Healthineers
- Butterfly Network
- Fujifilm Sonosite
- Mindray
- Samsung Group
- Canon
- Clarius Mobile Health
- Esaote
- Hitachi Healthcare
- Konica Minolta / Healcerion
- EchoNous
- Exo Inc.
- Vave Health
- Terason
- Shenzhen SonoStar
- Kosmos by EchoNous
- Alpinion Medical
- TeleGuidance (Philips)
Développements industriels récents dans Marché de l'Échographie au Point de Soin
- Mars 2025 : GE HealthCare et NVIDIA ont annoncé une collaboration pour développer des solutions d'imagerie diagnostique autonome combinant l'intelligence artificielle avec les modalités d'échographie et de radiographie.
- Mars 2025 : GE HealthCare a lancé la plateforme d'échographie mammaire 3D Invenia ABUS Premium pilotée par intelligence artificielle avec l'intelligence artificielle Verisound intégrée.
- Octobre 2024 : GE HealthCare a finalisé l'acquisition de la division d'intelligence artificielle clinique d'Intelligent Ultrasound pour 53 millions USD.
- Septembre 2024 : Butterfly Network a étendu son système d'échographie iQ3 à l'Europe après avoir obtenu le marquage CE.
Périmètre du rapport mondial sur le marché des ultrasons au point de soin
Aperçu de la segmentation
| Systèmes sur chariot / trolley |
| Systèmes compacts |
| Sondes portables / à connexion directe |
| Ultrasons portables / patch |
| Ultrasons sur tablette |
| Urgences et soins intensifs |
| Cardiologie et vasculaire |
| Obstétrique et gynécologie |
| Musculo-squelettique et médecine du sport |
| Médecine générale et interne |
| Hôpitaux et centres universitaires |
| Cliniques et cabinets médicaux |
| Centres chirurgicaux ambulatoires |
| Prestataires préhospitaliers / secours médicaux d'urgence |
| Plateformes de soins à domicile et de télé-échographie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type d'appareil | Systèmes sur chariot / trolley | |
| Systèmes compacts | ||
| Sondes portables / à connexion directe | ||
| Ultrasons portables / patch | ||
| Ultrasons sur tablette | ||
| Par application | Urgences et soins intensifs | |
| Cardiologie et vasculaire | ||
| Obstétrique et gynécologie | ||
| Musculo-squelettique et médecine du sport | ||
| Médecine générale et interne | ||
| Par utilisateur final | Hôpitaux et centres universitaires | |
| Cliniques et cabinets médicaux | ||
| Centres chirurgicaux ambulatoires | ||
| Prestataires préhospitaliers / secours médicaux d'urgence | ||
| Plateformes de soins à domicile et de télé-échographie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la croissance prévue du marché de l'échographie au point de service ?
Le marché de l'échographie au point de service devrait passer de 4,53 milliards USD en 2026 à 4,93 milliards USD en 2027 et atteindre 7,52 milliards USD d'ici 2032, enregistrant un CAGR de 8,83 % durant la période 2027-2032.
Quel type d'appareil détient la plus grande part du marché de l'échographie au point de service, et lequel devrait connaître la croissance la plus rapide ?
Les sondes portables et à connexion directe ont détenu la plus grande part du marché de l'échographie au point de service, soit 42,5 %, en 2026. Les systèmes d'échographie sur puce/MEMS devraient progresser à un CAGR de 18,4 % jusqu'en 2032.
Quelles applications et quels utilisateurs finaux stimulent la croissance du marché de l'échographie au point de service ?
Les soins d'urgence et de soins intensifs ont représenté 38,0 % de la taille du marché de l'échographie au point de service en 2026, tandis que la médecine générale et interne devrait progresser à un CAGR de 16,2 % jusqu'en 2032. Les hôpitaux et les centres universitaires ont représenté 57,0 % de la taille du marché en 2026, tandis que les plateformes de soins à domicile et de télé-échographie devraient croître à un CAGR de 19,5 % jusqu'en 2032.
Quelles régions sont en tête et connaissent la croissance la plus rapide sur le marché de l'échographie au point de service ?
L'Amérique du Nord a détenu une part de 29,8 % du marché de l'échographie au point de service en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,5 % jusqu'en 2032.
Comment les nouvelles règles QMSR de la FDA affecteront-elles les fabricants ?
L'alignement de 2026 sur la norme ISO 13485 augmentera les coûts de conformité mais simplifiera les soumissions mondiales, bénéficiant aux entreprises dotées de systèmes qualité robustes.
Les instruments jetables ou réutilisables gagnent-ils du terrain ?
Les instruments réutilisables dominent encore, mais les variantes jetables sont les plus dynamiques, portées par des économies en matière de contrôle des infections supérieures à 400 USD par cas.