
Taille et part du marché pharmaceutique suédois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.91 Milliards de dollars |
| Taille du Marché (2026) | 6.21 Milliards de dollars |
| Taille du Marché (2031) | 7.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.08 % |
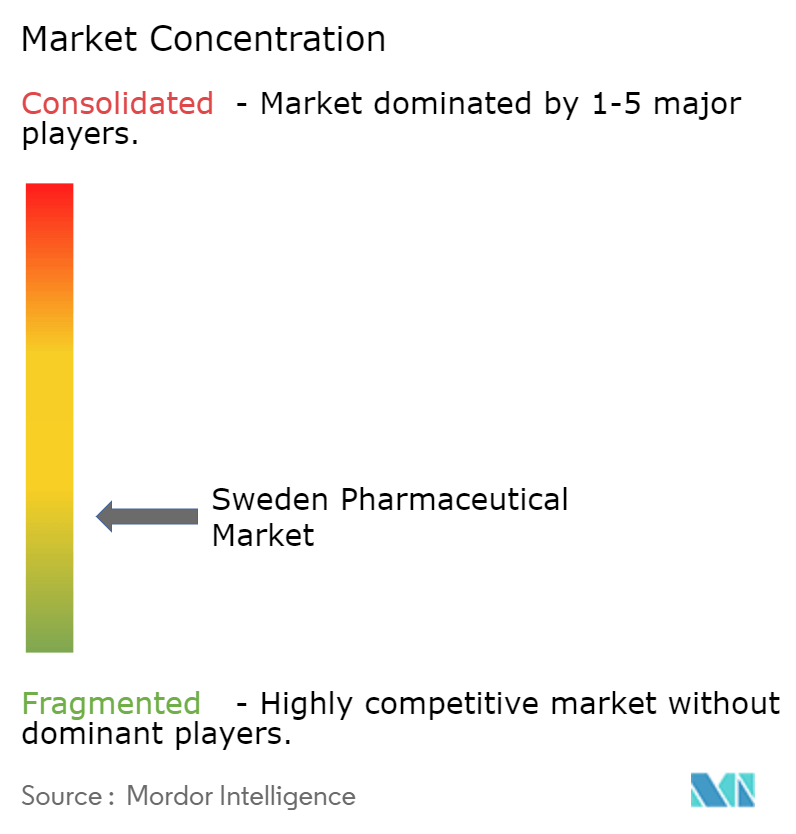
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché pharmaceutique suédois par Mordor Intelligence
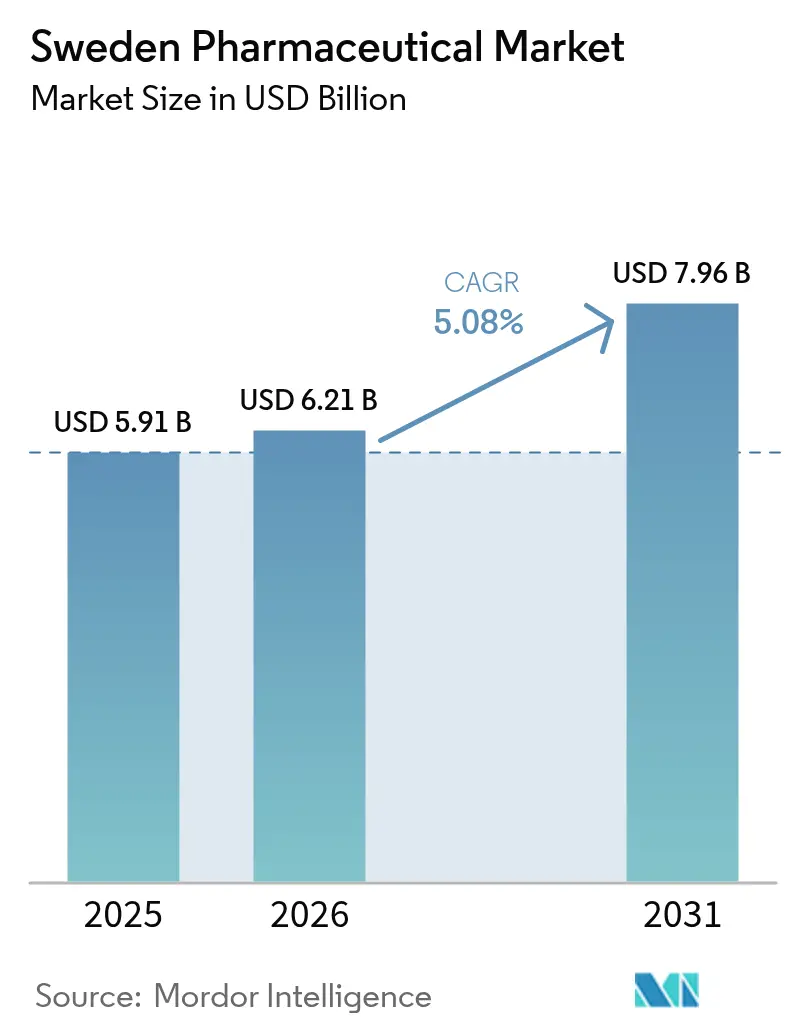
La taille du marché pharmaceutique suédois devrait croître de 5,91 milliards USD en 2025 à 6,21 milliards USD en 2026, et est projetée pour atteindre 7,96 milliards USD d'ici 2031, avec un TCAC de 5,08 % sur la période 2026-2031. Cette croissance régulière reflète la convergence d'un modèle de soins de santé universel, d'une forte pénétration des prescriptions numériques et d'investissements gouvernementaux ciblés dans la médecine de précision. Les thérapies en oncologie, en cardiologie et en dermatologie définissent la dynamique commerciale, tandis que la Stratégie nationale des sciences de la vie accélère la recherche translationnelle, alimentant un solide pipeline de produits. L'intensité concurrentielle demeure modérée, les multinationales exploitant l'infrastructure suédoise d'essais cliniques, et des spécialistes locaux tels que Sobi élargissent leurs portefeuilles en maladies rares. Les pharmacies hospitalières restent la principale porte de dispensation, mais les canaux en ligne gagnent en dynamisme en réponse à l'adoption quasi universelle des ordonnances électroniques.
Principaux enseignements du rapport
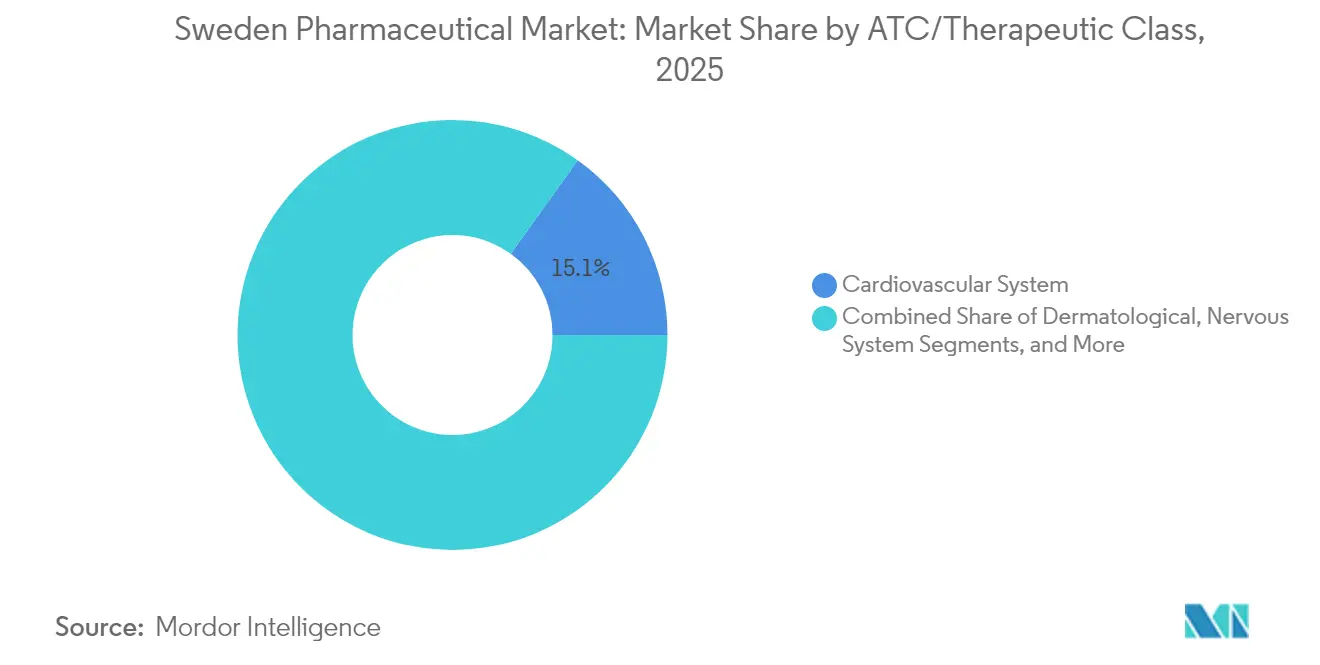
- Par classe thérapeutique ATC, le segment du système cardiovasculaire a occupé la première place avec 15,10 % de la part du marché pharmaceutique suédois en 2025 ; les dermatologiques devraient progresser à un TCAC de 6,12 % jusqu'en 2031.
- Par type de médicament, les produits de marque ont représenté 70,55 % de la taille du marché pharmaceutique suédois en 2025, tandis que les génériques enregistrent le TCAC le plus rapide à 6,71 % jusqu'en 2031.
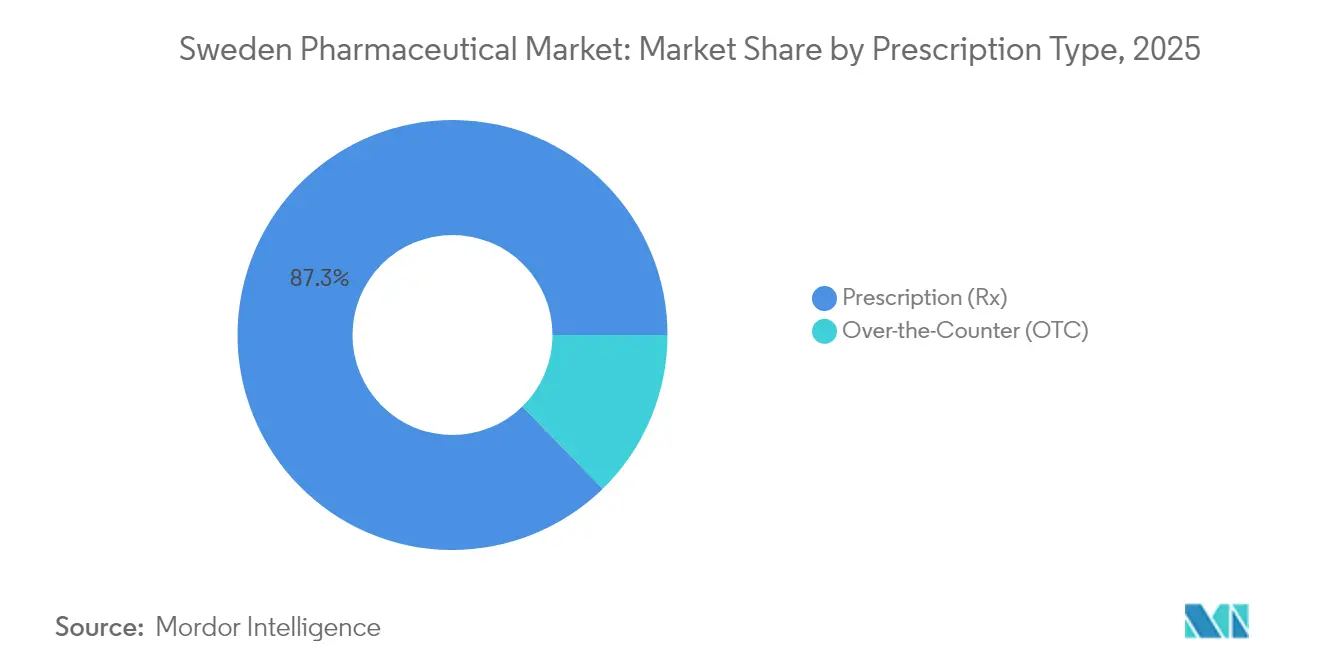
- Par type de prescription, les médicaments sur ordonnance représentaient une part de 87,32 % de la taille du marché pharmaceutique suédois en 2025 ; les articles en vente libre progressent à un TCAC de 6,86 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières ont capté 52,48 % de la part du marché pharmaceutique suédois en 2025, tandis que les pharmacies en ligne affichent le TCAC le plus élevé à 6,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché pharmaceutique suédois
Analyse de l'impact des moteurs de croissance*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Augmentation des dépenses en médicaments oncologiques sous l'effet du vieillissement et des changements de mode de vie | +1.2% | National, concentré à Stockholm, Göteborg, Malmö | Long terme (≥ 4 ans) |
| Financement de la recherche translationnelle par la Stratégie nationale des sciences de la vie | +0.8% | National, avec des pôles de recherche à Stockholm, Uppsala, Lund | Moyen terme (2 à 4 ans) |
| Voie d'approbation accélérée pour les médicaments de thérapie innovante (MTI) et les médicaments orphelins | +0.6% | National, avec un centre réglementaire à Uppsala | Moyen terme (2 à 4 ans) |
| Les réformes de l'approvisionnement hospitalier favorisent les contrats fondés sur la valeur | +0.4% | National, avec des variations de mise en œuvre régionale | Court terme (≤ 2 ans) |
| Pilote de remboursement des thérapeutiques numériques | +0.3% | National, régions pilotes dans un premier temps | Moyen terme (2 à 4 ans) |
| Pôle d'essais cliniques transfrontaliers nordiques attirant les investissements directs étrangers (IDE) | +0.5% | Région nordique, Suède en tant que centre de coordination | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses en médicaments oncologiques sous l'effet du vieillissement et des changements de mode de vie
La population suédoise des 65 ans et plus devrait atteindre 23 % de la population totale d'ici 2030, ce qui alourdit la facture nationale en oncologie. Les dépenses pharmaceutiques sont projetées pour passer de 38,7 milliards SEK en 2024 à 46,4 milliards SEK en 2028, les médicaments oncologiques progressant le plus rapidement. La hausse de l'incidence des cancers du poumon et colorectaux, liée à des facteurs de mode de vie, amplifie le besoin de thérapies ciblées et d'agents d'immuno-oncologie. L'accès universel garantit l'adoption de nouveaux produits de thérapie cellulaire CAR-T et de médecine de précision, et les registres de santé nationaux richement connectés fournissent des données en vie réelle qui renforcent la position de la Suède en tant que lieu privilégié pour les essais cliniques en oncologie. Ces dynamiques soutiennent collectivement le marché pharmaceutique suédois en approfondissant la demande de traitements anticancéreux premium.
Financement de la recherche translationnelle par la Stratégie nationale des sciences de la vie
Le soutien gouvernemental s'élevant à 3,1 milliards SEK d'ici 2030 finance le programme SciLifeLab & Wallenberg, qui recrute 185 doctorants et développe des plateformes de sciences de la vie axées sur les données. Les domaines prioritaires comprennent la biologie cellulaire, la médecine de précision et l'épidémiologie infectieuse, offrant aux développeurs pharmaceutiques un écosystème propice à la découverte de médicaments assistée par l'IA. Le financement soutient également les centres de développement de thérapies avancées, comme en témoignent 48 essais cliniques de médicaments de thérapie innovante (MTI) actifs qui génèrent des connaissances réglementaires et attirent les investissements multinationaux en R&D. Cette initiative enrichit le capital humain et les infrastructures, stimulant la croissance du marché pharmaceutique suédois grâce à des cycles de transfert accélérés du laboratoire vers le lit du patient.
Voie d'approbation accélérée pour les médicaments de thérapie innovante (MTI) et les médicaments orphelins
Les procédures d'examen simplifiées, alignées sur les lignes directrices de l'Agence européenne des médicaments (EMA), ont réduit de 30 % le délai moyen d'approbation en Suède pour les désignations de médicaments orphelins en 2024 [1]Agence suédoise des produits médicaux, « Désignations de médicaments orphelins et autorisations de mise sur le marché 2024 », lakemedelsverket.se. L'emploi dans le segment national des médicaments de thérapie innovante (MTI) a bondi de 183 % depuis 2018, avec 25 PME actives dans la thérapie génique et cellulaire. L'exclusivité commerciale de dix ans pour les médicaments orphelins et des conditions favorables aux essais cliniques, liées à une population génétiquement homogène, attirent aussi bien les innovateurs locaux que mondiaux. Cet avantage réglementaire donne de l'élan au marché pharmaceutique suédois en accélérant la mise sur le marché de nouvelles thérapies.
Les réformes de l'approvisionnement hospitalier favorisent les contrats fondés sur la valeur
Le déploiement en 2025 d'un système NordDRG révisé introduit des pondérations de coûts standardisées qui mettent en lumière les résultats thérapeutiques dans les discussions sur le remboursement. Les régions concluent désormais des accords d'entrée gérée liant les paiements aux performances en vie réelle, favorisant les entreprises capables de fournir des données solides en économie de la santé. Une transparence accrue influence les décisions de formulaire et pousse à mettre davantage l'accent sur les programmes de soutien aux patients. Ce changement de gouvernance renforce le marché pharmaceutique suédois, les fournisseurs riches en données gagnant en avantage concurrentiel.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pression accrue sur les prix due aux mises à jour du système de prix de référence du TLV | -0.9% | National, affectant l'ensemble de la tarification pharmaceutique | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée dans les installations de bioproduction | -0.6% | National, concentré dans les régions de Stockholm et Göteborg | Moyen terme (2 à 4 ans) |
| La réglementation européenne sur l'évaluation des technologies de santé (ETS) élève les seuils de preuve | -0.4% | À l'échelle de l'UE, affectant l'accès au marché suédois | Moyen terme (2 à 4 ans) |
| Risque pour la chaîne d'approvisionnement lié à la dépendance aux principes actifs pharmaceutiques (PAP) asiatiques | -0.3% | Mondial, affectant les importations pharmaceutiques suédoises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression accrue sur les prix due aux mises à jour du système de prix de référence du TLV
La comparaison internationale des prix du TLV place désormais les prix des médicaments non génériques suédois au sixième rang des plus bas en Europe, tandis que les génériques sont les moins chers parmi 19 pays. Le système du produit du mois impose la substitution par l'option la moins coûteuse, érodant les marges des innovateurs. Un nouveau plafond de participation aux frais de 3 800 SEK à compter de juillet 2025 signale une maîtrise des coûts implacable. Ces mesures modèrent collectivement l'expansion des revenus au sein du marché pharmaceutique suédois et obligent les entreprises à justifier un prix premium par des résultats supérieurs.
Pénurie de main-d'œuvre qualifiée dans les installations de bioproduction
Les investissements dans la fabrication avancée dans la région nordique, tels que l'expansion de capacité de 42 milliards DKK de Novo Nordisk, intensifient la concurrence pour les spécialistes. Les difficultés de recrutement, les procédures prolongées de permis de travail et les lacunes des programmes de formation en automatisation et en disciplines réglementaires freinent le développement à grande échelle de la production de médicaments de thérapie innovante (MTI). La pénurie de talents ralentit la mise en service des installations, ce qui limite la capacité du marché pharmaceutique suédois à absorber la demande de nouveaux produits biologiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique ATC : leadership cardiovasculaire, dynamique en dermatologie
La catégorie du système cardiovasculaire a représenté 15,10 % du marché pharmaceutique suédois en 2025, soutenue par des protocoles nationaux de soins cardiaques et une population vieillissante qui maintient l'utilisation des antihypertenseurs, des anticoagulants et des modulateurs lipidiques. Les agents antinéoplasiques et immunomodulateurs suivent de près, portés par la stratégie nationale contre le cancer et les approbations accélérées. Les dermatologiques, bien que plus modestes en termes absolus, affichent un TCAC de 6,12 % qui surpasse toutes les autres classes en raison de la hausse de l'incidence des maladies inflammatoires de la peau et d'une adoption croissante des biologiques. La gestion des antimicrobiens en Suède maintient les volumes d'anti-infectieux stables, mais la demande hospitalière soutenue assure une contribution stable. Les thérapies respiratoires sont confrontées au recul du tabagisme, mais les gains réalisés dans les traitements biologiques de l'asthme compensent l'attrition des volumes. Les médicaments musculo-squelettiques, génito-urinaires et hospitaliers spécialisés constituent ensemble un éventail diversifié d'opportunités, notamment là où le statut de médicament orphelin ou des besoins cliniques de niche s'appliquent.
Le leadership du marché est peu susceptible de changer brusquement, mais la croissance de la dermatologie pourrait réduire l'écart avec les lignes cardiovasculaires d'ici 2031. L'expansion en oncologie et en dermatologie souligne l'orientation de la Suède vers les soins à haute complexité, ce qui à son tour soutient les prix premium et l'activité d'essais cliniques. La répartition stratégique des classes thérapeutiques renforce la résilience du marché pharmaceutique suédois face aux chocs liés à un segment unique, offrant aux fabricants de multiples points d'entrée ancrés dans des lignes directrices cliniques clairement définies.


Par type de médicament : primauté des médicaments de marque face à la dynamique des génériques
Les produits de marque ont maintenu une emprise de 70,55 % sur les ventes de 2025, reflétant la préférence des cliniciens pour des résultats fondés sur des données probantes et un modèle de remboursement qui récompense l'innovation véritable. Les biologiques de spécialité et les médicaments orphelins prolongent les fenêtres d'exclusivité, protégeant les lignes premium des menaces immédiates des biosimilaires ou des génériques. Les évaluations des technologies de santé du TLV, qui accordent la priorité à la valeur clinique plutôt qu'à la simple minimisation des coûts, renforcent la durabilité des marques pour les thérapies ciblant des besoins non satisfaits.
Cependant, les génériques accélèrent à un TCAC de 6,71 % sous l'effet du prix de référence et de la substitution obligatoire qui intensifient la concurrence par les prix. L'effet est le plus prononcé dans les médicaments cardiovasculaires et du système nerveux central où l'interchangeabilité thérapeutique est élevée. L'adoption des biosimilaires reste sélective, notamment en oncologie où la réticence au changement persiste. L'interaction de ces forces engendre un marché à deux niveaux : des médicaments de marque à haute valeur ajoutée spécialisés en haut de gamme, et des génériques de petites molécules banalisés à la base, formant ensemble un marché pharmaceutique suédois équilibré mais dynamique.
Par type de prescription : la supervision médicale reste centrale
Les médicaments sur ordonnance représentaient 87,32 % des ventes de 2025, soulignant un modèle de soins de santé dans lequel les professionnels de santé contrôlent l'accès à la plupart des traitements. Le remboursement complet, les frais à la charge des patients plafonnés et les ordonnances numériques quasi universelles améliorent l'observance et la sécurité. Les bases de données nationales suivent la délivrance et les résultats, renforçant la pharmacovigilance et soutenant les contrats fondés sur la valeur.
Les articles en vente libre progressent à un TCAC de 6,86 % dans le sillage des tendances d'automédication en gestion de la douleur, santé gastro-intestinale et complémentation en vitamines. La reclassification réglementaire de certains composés, alliée à des outils de conseil numérique, facilite le choix de produits appropriés par les consommateurs. La dynamique des médicaments en vente libre est significative mais reste complémentaire, et non substitutive, renforçant l'architecture centrée sur l'ordonnance du marché pharmaceutique suédois.
Par canal de distribution : ancrage hospitalier, progression en ligne
Les pharmacies hospitalières ont conservé une part de canal de 52,48 % en 2025 en raison de leur rôle central dans l'administration des médicaments oncologiques, des médicaments de thérapie innovante (MTI) et d'autres médicaments spécialisés. Les organismes d'approvisionnement régionaux négocient des contrats de volume, tirant parti des économies d'échelle et d'une logistique centralisée de la chaîne du froid. Dans le domaine de la spécialité, la surveillance clinique et les exigences de préparation sur mesure assurent la domination hospitalière.
Les pharmacies en ligne, progressant à un TCAC de 6,25 %, profitent de la pénétration des ordonnances électroniques à 99 % en Suède et de l'appétit des consommateurs pour la livraison à domicile. L'expansion des services de santé numériques — consultations, applications d'observance, surveillance à domicile — approfondit l'engagement et ouvre des voies pour les programmes de gestion des maladies chroniques. Les points de vente traditionnels au détail continuent à répondre à la délivrance de routine et aux ventes de médicaments en vente libre, mais font face à une dilution de leur part à mesure que l'adoption numérique s'élargit. Dans l'ensemble, la diversification des canaux dote le marché pharmaceutique suédois de multiples points de contact qui s'adaptent aux préférences évolutives des patients tout en maintenant les normes cliniques.
Analyse géographique
L'écosystème pharmaceutique suédois bénéficie de son intégration au bloc nordique, où des cadres réglementaires partagés et des initiatives transfrontalières telles que Medicon Valley créent des avantages d'échelle. La région emploie plus de 65 000 professionnels des sciences de la vie et abrite une dense concentration de sites de Bonnes pratiques de fabrication (BPF), le Danemark accueillant plus de la moitié du total et la Suède contribuant par des capacités spécialisées dans les maladies rares et les solutions de santé numérique.
Au premier trimestre 2024, les exportations pharmaceutiques suédoises ont atteint 39,5 milliards SEK contre des importations de 6,46 milliards SEK, dégageant un excédent considérable qui souligne la compétitivité des actifs de fabrication. Les principales destinations comprennent l'Allemagne, la Norvège et les États-Unis, tandis que l'Allemagne et les Pays-Bas restent les principales sources d'importation pour les principes actifs pharmaceutiques (PAP) et les formes posologiques finies. L'harmonisation au sein de l'UE par le biais des règles d'évaluation clinique conjointe de janvier 2025 élève les seuils de preuve pour les médicaments contre le cancer et les médicaments de thérapie innovante (MTI), prolongeant les dossiers mais octroyant également des avis scientifiques unifiés qui facilitent le déploiement européen plus large.
Sur le plan intérieur, Stockholm abrite les sièges sociaux et les agences réglementaires, Göteborg concentre la R&D et les activités analytiques, et Uppsala se spécialise dans les sciences réglementaires et les essais de médicaments de thérapie innovante (MTI). Les variations régionales entre les 21 comtés façonnent des tendances de demande localisées — les comtés à forte densité de personnes âgées stimulent l'adoption cardiovasculaire, tandis que les centres urbains à plus forte prévalence des maladies liées au mode de vie élèvent la consommation en oncologie et en dermatologie. Cette mosaïque géographique nourrit le marché pharmaceutique suédois en équilibrant une fabrication orientée vers l'exportation avec un profil de demande intérieure axé sur l'innovation.
Paysage réglementaire
La réglementation pharmaceutique suédoise s'aligne sur les exigences de l'UE et s'appuie sur la loi sur les médicaments (Läkemedelslag 2015:315). L'autorisation de mise sur le marché peut suivre les procédures centralisée, décentralisée, de reconnaissance mutuelle et nationale de l'UE, l'Agence suédoise des produits médicaux (Läkemedelsverket) assurant la mise en œuvre nationale, la supervision et le contrôle des modifications post-autorisation (par exemple, les variations), ainsi que la supervision des BPF et BPD. Les exigences d'étiquetage et d'information des patients incluent des documents en langue suédoise, reflétant les normes nationales de sécurité des patients et de communication.
L'accès au marché et le financement public sont largement déterminés par l'Agence des prestations dentaires et pharmaceutiques (TLV), qui fixe les décisions de remboursement et de tarification fondée sur la valeur pour le régime national de prestations. En mars 2026, Läkemedelsverket a indiqué qu'un nouveau rapport de son Centre de connaissances sur les produits pharmaceutiques dans l'environnement soutiendra la mise en œuvre de la stratégie suédoise contre la résistance aux antimicrobiens (RAM) 2026-2035, ajoutant une dimension environnementale et de gestion responsable explicite à la gouvernance de l'utilisation des médicaments. Les fabricants devraient intégrer cet élément dans la gestion du cycle de vie et la planification de la conformité.
Analyse de la chaîne de valeur
La chaîne de valeur pharmaceutique suédoise s'étend de la R&D et du développement clinique à la fabrication et à l'importation (y compris l'importation parallèle), puis à la vente en gros et à la distribution conformément aux exigences des BPD, et enfin à la dispensation via les pharmacies hospitalières, les pharmacies communautaires et les pharmacies en ligne appuyées par une infrastructure nationale de santé numérique. Läkemedelsverket réglemente le développement, la fabrication et le commerce, TLV fixe les prix et le remboursement, et E-hälsomyndigheten fournit des services numériques centraux qui soutiennent la pénétration de la prescription électronique et les flux de travail des pharmacies.
La gestion de la disponibilité et l'atténuation des pénuries sont institutionnalisées via l'ADL (Aktorsgemensamt Dialogmote om Lakemedelstillganglighet), un forum permanent multi-parties prenantes qui relie les autorités, l'industrie et les distributeurs afin d'identifier les goulets d'étranglement et de coordonner les actions. Côté dispensation, le réseau de pharmacies comptait fin 2024 1 397 pharmacies communautaires, 7 pharmacies exclusivement en ligne et 26 pharmacies hospitalières, l'approvisionnement hospitalier étant concentré autour d'Apoteket AB et d'ApoEx. L'orientation exportatrice alimente également la planification de la capacité et de l'approvisionnement en amont, les produits pharmaceutiques ayant été enregistrés à 154 milliards de SEK en 2025 (7,5 % du total des exportations suédoises), tandis que l'importation parallèle reste un flux significatif, façonné par les écarts de prix UE/EEE et les mouvements de devises.
Paysage concurrentiel
La rivalité concurrentielle est modérée, avec un mélange de leaders multinationaux et d'entreprises suédoises de niche. Les géants mondiaux exploitent des relations hospitalières établies et des réseaux complets d'essais cliniques pour déployer des thérapies de nouvelle génération. Les champions locaux tels que Sobi, qui a enregistré un chiffre d'affaires de 26 milliards SEK en 2024, se concentrent sur l'hématologie et l'immunologie, tirant parti des avantages des médicaments orphelins et de cadres approfondis de soutien aux patients.
Les initiatives stratégiques de 2024 ont mis en évidence le déploiement de capitaux et la collaboration réglementaire. AstraZeneca a consacré 135 millions USD à l'agrandissement de 2 700 mètres carrés de son Centre de bioproduction de Södertälje, renforçant la capacité de formulation en vrac à haute valeur ajoutée. Le gouvernement suédois a chargé l'Agence des produits médicaux d'explorer un partenariat national pour les essais cliniques, signalant l'engagement du secteur public pour attirer des études multinationales. Genomic Medicine Sweden a obtenu 15 millions SEK pour des initiatives de médecine de précision pédiatrique, élargissant l'empreinte des tests génomiques qui alimentent les pipelines de données pour le développement de médicaments.
Les start-ups de thérapeutiques numériques et les développeurs de médicaments de thérapie innovante (MTI) intensifient la concurrence en proposant des solutions fondées sur les résultats, alignées sur les contrats fondés sur la valeur. Les entreprises se différencient en intégrant des outils de collecte de données en vie réelle, des algorithmes d'intelligence artificielle et des résultats rapportés par les patients dans des offres combinées produits-services. Celles qui sont capables de satisfaire aux critères rigoureux d'économie de la santé du TLV s'assurent un avantage dans les négociations de formulaire, consolidant leur position au sein du marché pharmaceutique suédois.
Principaux acteurs du secteur pharmaceutique suédois
Amgen Inc.
Pfizer Inc.
Orifarm Group A/S
Merck & Co., Inc.
Novartis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les travaux en cours sur la centralisation et la durabilité du système ouvrent des perspectives pour les fournisseurs capables de soutenir la contractualisation au niveau national, l'interopérabilité et la génération de preuves. En décembre 2025, le gouvernement suédois a confié de nouveaux mandats 2026 à des organismes tels qu'E-halsomyndigheten, TLV et Lakemedelsverket afin de renforcer un système pharmaceutique durable, incluant des travaux liés à une gestion plus centralisée des contrats pharmaceutiques et à une rationalisation des autorisations d'essais cliniques. En mars 2026, le gouvernement a également nommé une enquêtrice spéciale (Karin Johansson) chargée de proposer une extension de la responsabilité de l'État en matière de médicaments et de vaccins, avec un rapport intermédiaire attendu en juin 2027 et un rapport final en décembre 2027. Cela laisse entrevoir des marchés publics et une gouvernance qui récompenseront les fournisseurs prêts pour des interfaces d'achat plus normalisées.
La fiabilité de l'approvisionnement et la gestion des pénuries constituent un autre axe d'opportunité à court terme, compte tenu de l'ampleur des pénuries constatées. Le rapport annuel 2025 de Lakemedelsverket fait état de 2 657 signalements de pénurie et de 169 inspections de fabricants/grossistes, renforçant l'intérêt de dispositifs d'approvisionnement résilients et d'une distribution prête pour la conformité. L'examen par TLV des prix de référence des génériques (takpriser) en 2026 vise la flexibilité du marché et l'atténuation des pénuries, ce qui soutient des stratégies de portefeuille et d'appel d'offres conciliant tarification compétitive et engagements de continuité. La stratégie pharmaceutique nationale 2024-2026 conserve également comme thèmes centraux la disponibilité, l'usage et la manipulation appropriés, ainsi que le développement de nouveaux médicaments et essais cliniques, alignant l'opportunité avec le soutien aux essais cliniques, la génération de données de vie réelle et des modèles opérationnels réduisant la fragmentation régionale.
Développements récents du secteur
- Juillet 2026 : Newbury Pharmaceuticals a annoncé l'autorisation de mise sur le marché en Suède de Dalbavancin Newbury (500 mg), une version générique de Xydalba. Cette autorisation soutient la percée de Newbury dans les anti-infectieux hospitaliers et ajoute un concurrent supplémentaire dans les chaînes d'approvisionnement hospitalières injectables, où les dynamiques d'achat et de substitution sont sensibles à la disponibilité.
- Juin 2026 : Pfizer a reçu une décision de TLV accordant une subvention publique pour Litfulo (ritlécitinib) pour l'alopécie areata sévère chez les adultes et adolescents de 12 ans et plus, effective à partir du 1er juin 2026. Ce résultat en matière de remboursement élargit l'accès financé dans une indication de dermatologie spécialisée et souligne le rôle des décisions de TLV dans l'adoption des thérapies à plus forte valeur.
- Août 2024 : AstraZeneca a annoncé un investissement de 135 millions USD pour agrandir son Centre de biofabrication en Suède à Södertälje de 2 700 mètres carrés. Cette extension augmente la capacité de biofabrication domestique et soutient le rôle de la Suède dans l'approvisionnement en produits biologiques avancés depuis un environnement de qualité et réglementaire aligné sur l'UE.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme la valeur des produits pharmaceutiques finis, sur prescription et en vente libre, vendus en Suède à travers les canaux de détail et hospitaliers, mesurée aux prix départ usine.
Exclusions du périmètre : Les médicaments vétérinaires, les principes actifs pharmaceutiques, les dispositifs médicaux et les revenus de distribution ou de services pharmaceutiques sont exclus.
Aperçu de la segmentation
- Par classe ATC / thérapeutique
- Système cardiovasculaire
- Dermatologie
- Système génito-urinaire et hormones sexuelles
- Anti-infectieux (usage systémique)
- Agents antinéoplasiques et immunomodulateurs
- Système musculo-squelettique
- Système nerveux
- Système respiratoire
- Autres classes
- Par type de médicament
- Médicaments de marque
- Génériques
- Par type de prescription
- Sur ordonnance (Rx)
- En vente libre (OTC)
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de ville
- Pharmacies en ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à fixer les limites et à ancrer le modèle aux signaux de dépenses de santé publique et de médicaments. Nous nous sommes appuyés sur des sources telles que l'Agence suédoise de santé numérique pour le contexte du système de prescription, l'Agence suédoise des produits médicaux pour les indications réglementaires et sectorielles, et les statistiques de santé de l'OCDE pour des références cohérentes en matière de dépenses de santé. Nous avons également consulté des documents de l'Agence européenne des médicaments, d'Eurostat et de l'Organisation mondiale de la santé lorsqu'ils permettaient de confirmer les tendances et la comparabilité entre pays.
Pour traduire ces signaux en un modèle de valeur exploitable propre à la Suède, nous avons ensuite utilisé des rapports annuels, des présentations aux investisseurs et des discussions publiques sur les prix et le remboursement comme vérifications de bon sens sur la pression tarifaire, le comportement des appels d'offres et le glissement de la composition vers les médicaments spécialisés. Dans quelques cas, des abonnements payants ont été utilisés uniquement pour accélérer l'examen des états financiers des entreprises, les recherches de brevets et les vérifications commerciales au niveau des expéditions, lorsque les données publiques étaient limitées. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics et tableaux de données ont également été utilisés pour la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation des facteurs qui déterminent la demande réelle en Suède, avec une attention particulière aux schémas d'achat hospitaliers, au comportement de dispensation en officine et aux évolutions de la composition des produits entre médicaments de marque, génériques et biosimilaires. Nous avons échangé avec des fabricants, des distributeurs, des acteurs du secteur pharmaceutique et des acheteurs de soins de santé afin de combler les lacunes issues de la recherche documentaire et d'ajuster les hypothèses avant la validation finale des chiffres.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Direction générale (CXO) : 19 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 19 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le modèle central a été construit selon une approche descendante, où les signaux nationaux de dépenses en médicaments sont reconstruits en un ensemble pharmaceutique départ usine pour la Suède, puis alignés sur ce qui est effectivement dispensé et acheté via les circuits de détail et hospitaliers. Une fois ce total établi, il a été corroboré à l'aide d'approximations ascendantes sélectives, telles que des vérifications par échantillonnage de volume multiplié par le prix de vente moyen selon les principaux groupes thérapeutiques, ainsi que des vérifications par canal sur l'intensité des appels d'offres hospitaliers et la substitution en officine.
Les données utilisées pour le dimensionnement comprenaient l'orientation publique en matière de remboursement et de tarification, l'adoption des appels d'offres dans les hôpitaux, la pénétration des génériques et biosimilaires, l'évolution de la part des médicaments spécialisés, ainsi que le rythme de disponibilité des nouveaux produits et le comportement de substitution. Lorsque les données directes manquaient, les lacunes ont été traitées par des ratios de substitution prudents, revus avec les personnes interrogées, puis testés par rapport à des indicateurs adjacents. Pour les prévisions, nous nous sommes principalement appuyés sur l'analyse de scénarios, car les changements de politique, les résultats des appels d'offres et les évolutions de la composition spécialisée peuvent faire évoluer la croissance plus rapidement que ne le suggèrent les tendances antérieures.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation étape par étape entre signaux indépendants, suivie de contrôles de variance pour signaler les années où des changements de prix, des appels d'offres ou des évolutions de composition auraient pu créer une fausse hausse. En cas d'anomalie, nous avons revu les hypothèses relatives à la tarification, à la pénétration ou à la répartition par canal, et recontacté des répondants ciblés pour confirmer si l'évolution reflétait un comportement de marché réel.
Avant validation finale, un autre analyste revoit la logique du modèle, les calculs et le caractère raisonnable de chaque donnée d'entrée majeure afin d'éviter la propagation d'erreurs. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs, tels que des changements de règles de remboursement ou des évolutions majeures des marchés publics. Juste avant la livraison, une dernière relecture est effectuée afin que le client reçoive la vision la plus récente.
Taille du marché pharmaceutique suédois selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les produits pharmaceutiques en Suède diffèrent souvent, même lorsqu'elles semblent couvrir le même périmètre. Les écarts s'expliquent généralement par ce qui est comptabilisé comme vente de médicaments, quel canal est inclus, et si le chiffre est plus proche du prix fabricant ou des dépenses des utilisateurs finaux.
Les médicaments vétérinaires sont exclus, et cet élément se situe hors du périmètre de Mordor Intelligence, car la valeur vise à refléter uniquement les médicaments finis sur prescription humaine et en vente libre, aux prix départ usine, ce qui évite de mélanger les marges pharmaceutiques et les segments de demande non humaine.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,91 Md USD (2025) | |
| Association sectorielle A | 6,45 Md USD (2025) | Reflète souvent des ventes de médicaments déclarées par les entreprises, pouvant inclure des produits vétérinaires, et se rapproche parfois davantage de mesures en valeur catalogue, ce qui peut se situer au-dessus d'une vision départ usine à usage humain uniquement. |
| Publication professionnelle B | 5,20 Md USD (2023) | Peut suivre plus fortement le chiffre d'affaires des pharmacies de détail, ce qui peut sous-estimer les appels d'offres hospitaliers, et varie également selon le calendrier des devises et la fenêtre de conversion SEK/USD spécifique utilisée. |
Le tableau montre que la majeure partie de l'écart peut s'expliquer par le périmètre et la base de tarification, et non par une lecture différente de la demande. Lorsque les médicaments finis à usage humain uniquement sont évalués de manière cohérente aux niveaux départ usine puis vérifiés par rapport aux signaux de canaux, le résultat reste traçable à quelques variables claires et reproductibles d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché pharmaceutique suédois ?
La taille du marché pharmaceutique suédois devrait atteindre 6,21 milliards USD en 2026 et croître à un TCAC de 5,08 % pour atteindre 7,96 milliards USD d'ici 2031.
Quelle classe thérapeutique détient la plus grande part ?
Les médicaments du système cardiovasculaire sont en tête avec 15,10 % de la part du marché pharmaceutique suédois en 2025.
Qui sont les acteurs clés du marché pharmaceutique suédois ?
Amgen Inc., Pfizer Inc., Orifarm Group A/S, Merck & Co., Inc. et Novartis AG sont les principales entreprises opérant sur le marché pharmaceutique suédois.
À quelle vitesse les médicaments dermatologiques progressent-ils en Suède ?
Les thérapies dermatologiques devraient progresser à un TCAC de 6,12 % jusqu'en 2031 grâce à l'expansion de l'utilisation des biologiques.
Dernière mise à jour de la page le:



