
Taille et part du marché des outils de finances personnelles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.71 Milliards de dollars |
| Taille du Marché (2031) | 2.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
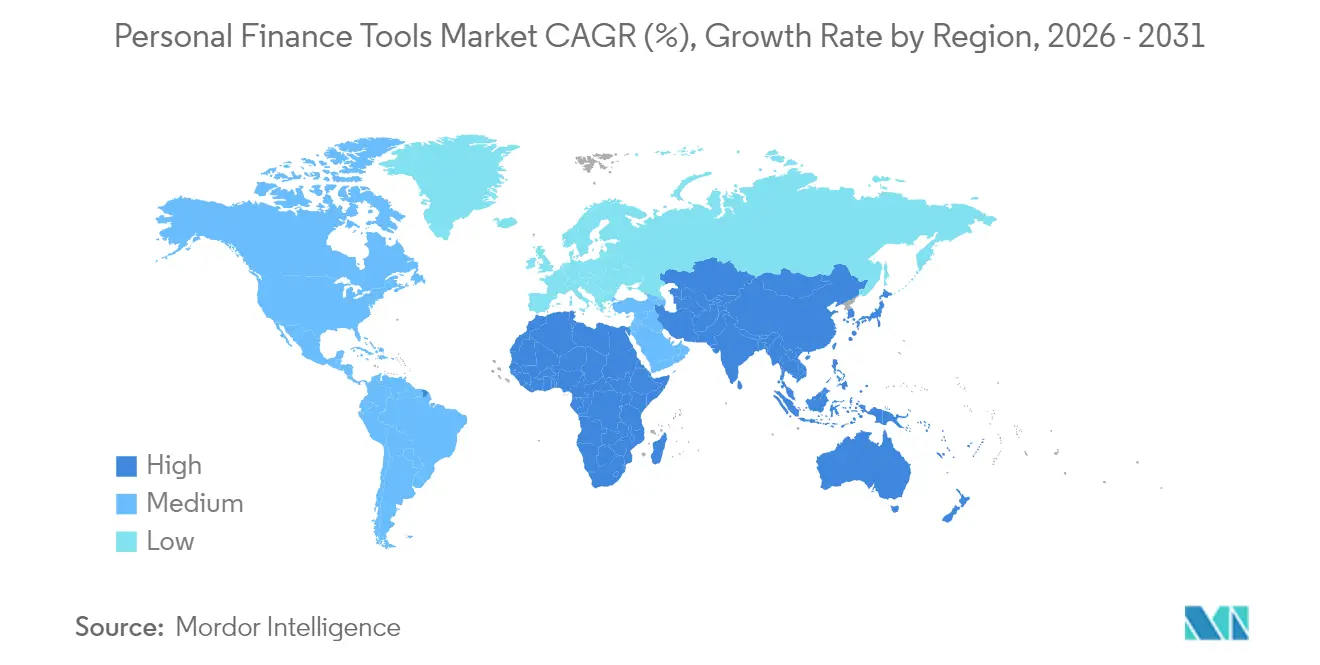
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
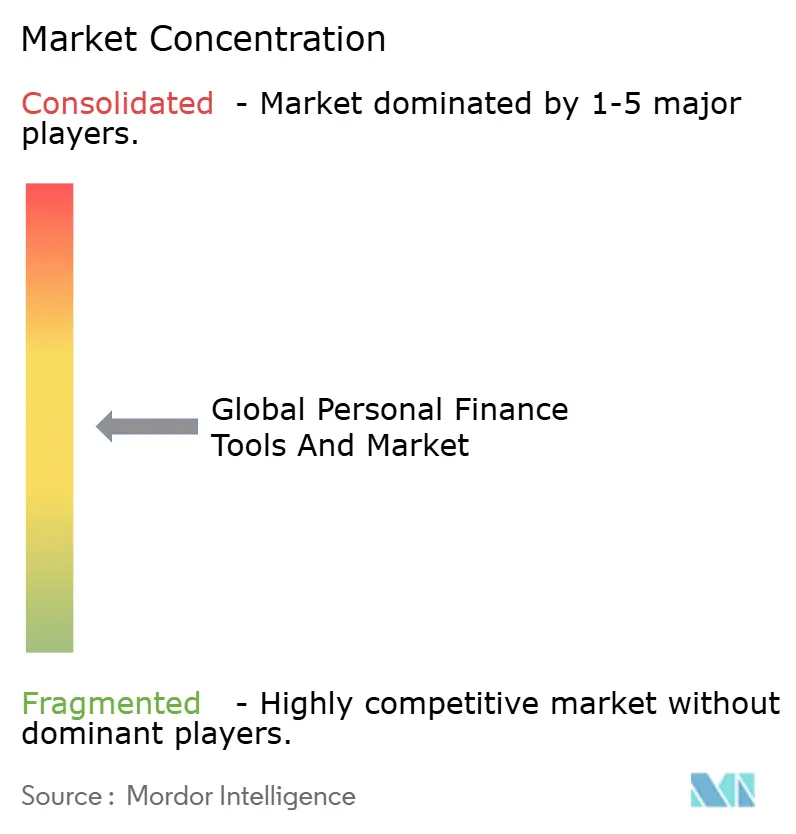
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de finances personnelles par Mordor Intelligence
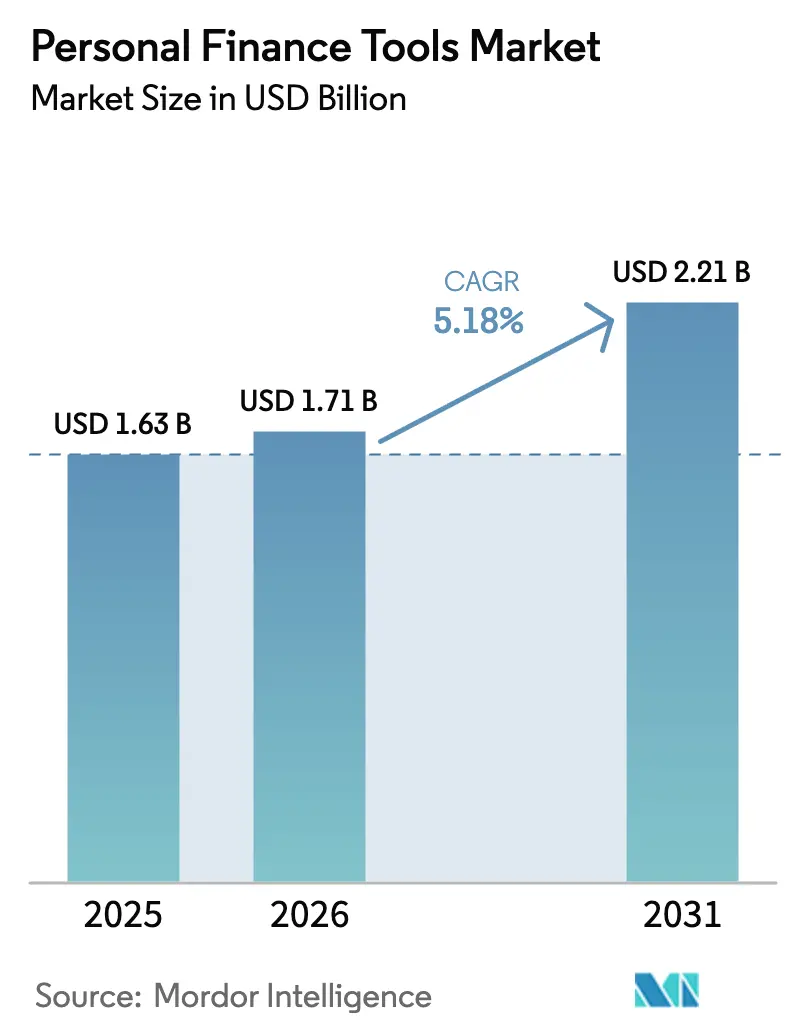
La taille du marché des outils de finances personnelles en 2026 est estimée à 1,71 milliard USD, en progression par rapport à la valeur de 2025 de 1,63 milliard USD, avec des projections pour 2031 indiquant 2,21 milliards USD, croissant à un TCAC de 5,18 % sur la période 2026-2031. Cette expansion s'opère alors que les réglementations en matière d'open banking, les moteurs d'IA générative et les accords de finance embarquée reconfigurent le paysage concurrentiel, entraînant des mises à niveau rapides des architectures de partage de données et de la conception de l'expérience utilisateur. Les plateformes basées sur mobile bénéficient de cycles d'engagement quotidien plus larges, et l'infrastructure cloud soutient une itération plus rapide des fonctionnalités, tandis que la hausse des coûts d'acquisition clients pousse les fournisseurs à privilégier la monétisation par utilisateur plutôt que le simple volume de téléchargements. La fatigue des abonnements incite les éditeurs à se tourner vers des modèles à frais de transaction qui alignent les revenus sur les flux de paiements, et la pénétration des smartphones dans les économies émergentes ouvre de nouveaux segments adressables à des coûts d'intégration plus faibles. L'IA générative pilote désormais la prévision des flux de trésorerie en temps réel et les incitations personnalisées, créant des barrières au changement même lorsque les cadres réglementaires garantissent la portabilité des données. L'intensité concurrentielle reste élevée, les néobanques intégrant des tableaux de bord directement dans les comptes courants, ce qui compresse le marché adressable total des outils de finances personnelles en tant qu'offre autonome tout en élargissant la surface de monétisation de l'écosystème global.
Principaux enseignements du rapport
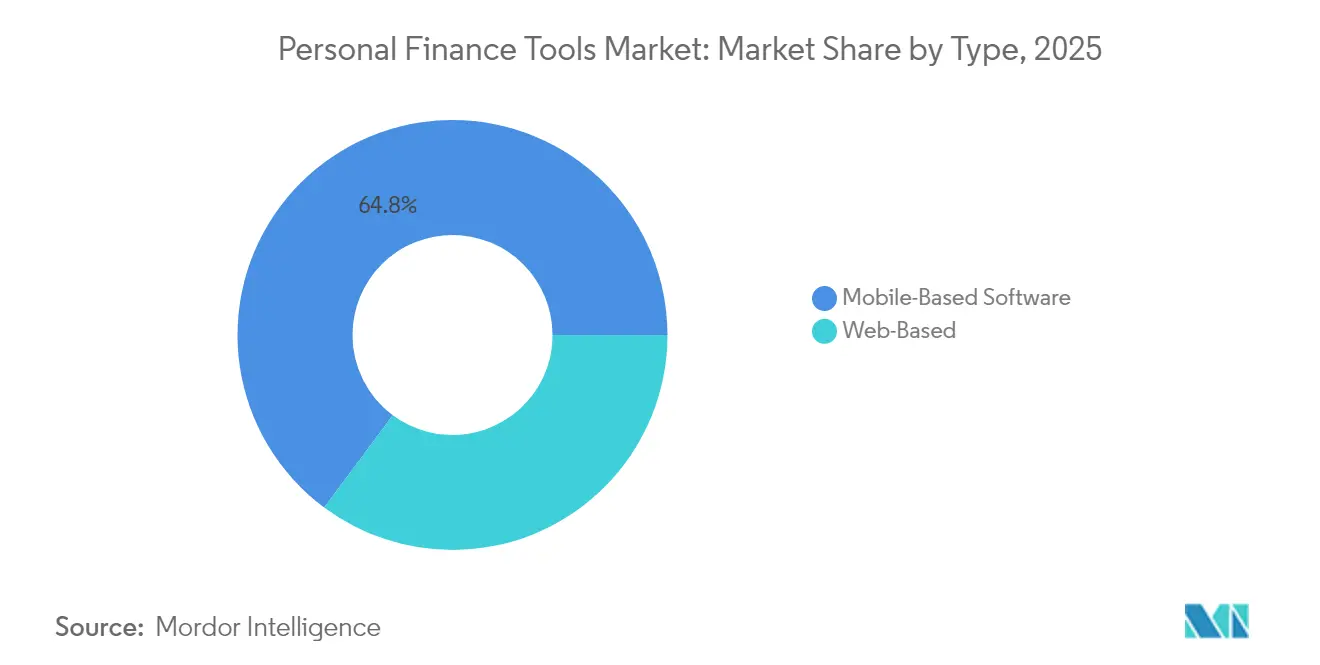
- Par type, les logiciels basés sur mobile ont dominé avec une part de revenus de 64,82 % en 2025 ; ce segment devrait progresser à un TCAC de 8,12 % jusqu'en 2031.
- Par modèle de déploiement, les solutions basées sur le cloud ont représenté 77,45 % de la part de marché des outils de finances personnelles en 2025, et ce segment a également affiché le TCAC projeté le plus élevé, à 9,35 % jusqu'en 2031.
- Par utilisateur final, les consommateurs individuels ont représenté 65,90 % des revenus de 2025, tandis que les petites entreprises ont enregistré le TCAC le plus rapide, à 7,65 % de 2025 à 2031.
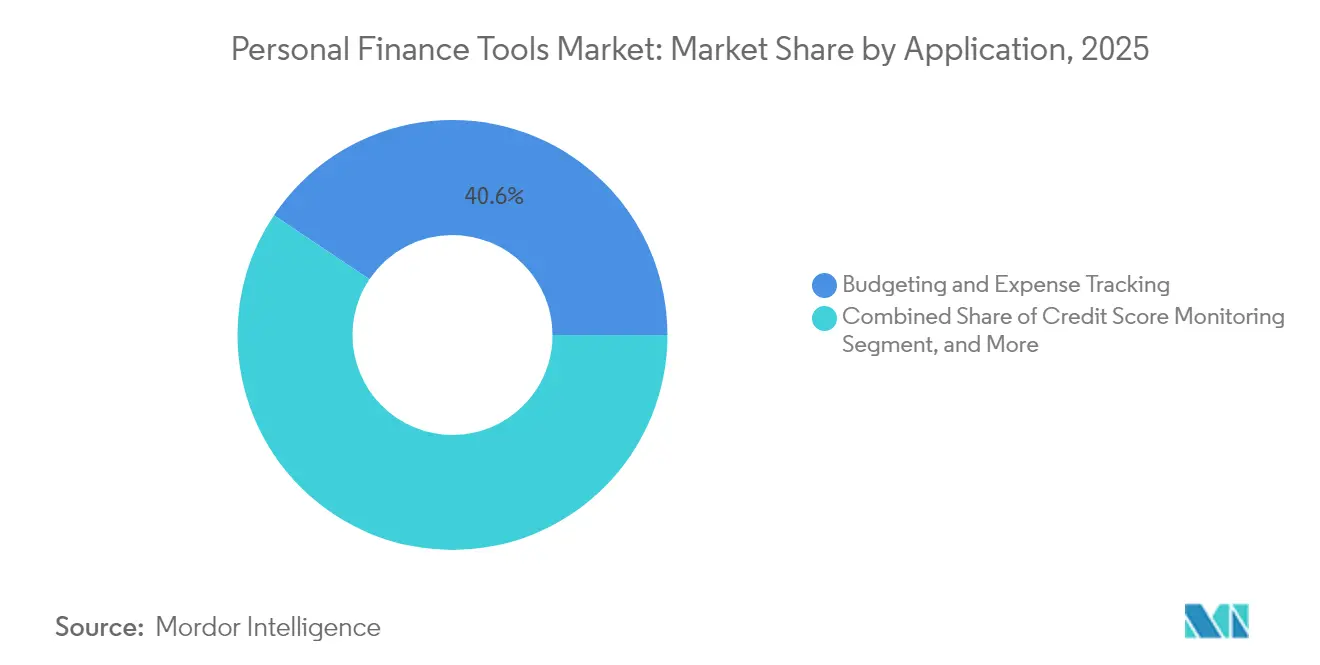
- Par application, la budgétisation et le suivi des dépenses ont capturé 40,60 % des revenus en 2025 ; les applications de gestion des investissements et du patrimoine devraient se développer à un TCAC de 10,62 %.
- Par modèle de revenus, les abonnements ont généré 58,90 % des revenus en 2025, tandis que les modèles à frais de transaction progressent à un TCAC de 9,88 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 37,40 % des revenus en 2025, tandis que la région Asie-Pacifique est prévue pour progresser à un TCAC de 8,55 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption accélérée des API d'open banking | +1.2% | Europe, Royaume-Uni, États-Unis, Canada, Australie | Moyen terme (2-4 ans) |
| Pénétration croissante des smartphones dans les économies émergentes | +0.9% | Asie-Pacifique, Moyen-Orient, Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Préférence croissante pour les modèles d'abonnement | +0.6% | Mondial, avec une concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Partenariats de finance embarquée entre les fintechs et les banques | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Stratégies d'engagement client basées sur la gamification | +0.5% | Mondial, plus prononcé en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de l'IA générative pour des insights hyper-personnalisés | +1.3% | Mondial, adoption précoce aux États-Unis, au Royaume-Uni, à Singapour | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée des API d'open banking
Les régulateurs imposent des API standardisées qui permettent aux applications agréées d'extraire les soldes, les transactions et les instructions de paiement sans stocker les identifiants de connexion, mettant ainsi fin aux pratiques fragiles de récupération par extraction d'écran. Les règles de la Section 1033 aux États-Unis accordent les mêmes droits à la portabilité, bien que les grandes banques plaident pour des déploiements progressifs. Le droit des consommateurs aux données (Consumer Data Right) en Australie s'étend aux données hypothécaires et aux données de cartes de crédit, stimulant les téléchargements de fintechs et rehaussant la norme de vitesse d'actualisation en temps réel. Un accès plus rapide permet aux applications de générer des alertes prévisionnelles sur les flux de trésorerie, des offres automatisées de renégociation de factures et des tableaux de bord consolidés en quelques secondes. Les éditeurs qui prennent du retard sur l'intégration des API risquent une attrition des utilisateurs au profit de plateformes offrant une visibilité instantanée et une commutation sans friction.
Adoption de l'IA générative pour des insights hyper-personnalisés
Les principaux fournisseurs intègrent des grands modèles de langage dans des assistants de gestion des dépenses qui traduisent les données de transactions en plans d'action en langage courant.[1]Intuit, "Résultats de l'exercice fiscal 2024 d'Intuit," investors.intuit.com L'assistant d'investissement IA de SoFi analyse la volatilité, les aspects fiscaux et les besoins de rééquilibrage, convertissant les insights en flux d'exécution en un seul geste. La technologie ingère des données non structurées telles que des reçus par e-mail et des invitations de calendrier, faisant remonter des rappels proactifs avant qu'un utilisateur ne dépasse son budget. Revolut fait état d'augmentations à deux chiffres de l'engagement et d'une diminution des tickets de support grâce aux insights pilotés par l'IA. La conformité avec la loi sur l'IA de l'Union européenne ajoute des exigences de transparence, mais favorise les acteurs bien financés en mesure de se payer des protocoles d'atténuation des biais.
Partenariats de finance embarquée entre les fintechs et les banques
Les banques régionales externalisent de plus en plus la budgétisation en marque blanche, le conseil automatisé et les widgets de renforcement du crédit auprès des fintechs pour fidéliser les natifs du numérique. La participation minoritaire de JPMorgan dans Acorns permet aux clients de comptes courants d'automatiser les économies par arrondissement, augmentant ainsi le succès des ventes croisées pour les produits d'investissement. Le crédit embarqué au sein de Revolut réduit les étapes entre l'insight et le décaissement du prêt, illustrant comment les partenariats brouillent la frontière entre les outils et les services bancaires de base.[2]Revolut, "Rapport annuel 2024 de Revolut," revolut.com Les régulateurs exigent désormais des normes identiques en matière de fonds propres et de lutte contre le blanchiment d'argent pour les produits embarqués, relevant ainsi le niveau de conformité tout en renforçant la confiance des consommateurs.
Pénétration croissante des smartphones dans les économies émergentes
L'Inde, l'Indonésie et le Vietnam ont franchi le seuil des 80 % de pénétration des smartphones, permettant aux outils axés sur le mobile d'atteindre des utilisateurs qui n'ont pas accès à des ordinateurs de bureau ou à des agences bancaires.[3]GSMA Intelligence, "Économie mobile — Asie-Pacifique 2024," gsma.com Les rails de paiement instantané, tels que Pix et UPI, génèrent des données riches que les applications utilisent pour la catégorisation des dépenses en temps réel sans nécessiter de liaison externe de compte. L'écosystème M-Pesa au Kenya intègre des alertes de budgétisation qui réduisent l'attrition parmi les épargnants primo-accédants. Les fournisseurs se heurtent encore à des obstacles liés à la faible culture financière, ce qui les incite à investir dans des tutoriels localisés et des flux de travail simplifiés.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les violations de cybersécurité sapent la confiance des utilisateurs | -0.8% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Faible culture financière parmi les nouveaux utilisateurs | -0.5% | Asie-Pacifique, Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Taux d'attrition élevé dû aux faibles coûts de changement de fournisseur | -0.6% | Mondial, plus prononcé en Amérique du Nord | Moyen terme (2-4 ans) |
| Incertitude réglementaire autour de la propriété des données des consommateurs | -0.7% | États-Unis, Union européenne, Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les violations de cybersécurité sapent la confiance des utilisateurs
Un incident de rançongiciel en 2024 a compromis 2,1 millions de comptes, déclenchant des annulations à l'échelle du secteur et un décret de consentement de la FTC (Commission fédérale du commerce) très médiatisé imposant l'authentification multifacteur. Les régulateurs peuvent infliger des amendes allant jusqu'à 4 % du chiffre d'affaires, comme l'illustre la pénalité de 18 millions GBP (23 millions USD) infligée à Revolut pour notification tardive d'une violation. Des enquêtes révèlent que plus d'un tiers des consommateurs ignorent encore les avantages en matière de sécurité de l'agrégation par API par rapport au stockage des identifiants, maintenant ainsi un risque perçu élevé. Les fournisseurs investissant dans le chiffrement à connaissance nulle et la connexion biométrique supportent des coûts annuels proches de 1,2 million USD, ce qui pèse sur les petites entreprises et pousse le secteur des outils de finances personnelles vers la consolidation.
Incertitude réglementaire autour de la propriété des données des consommateurs
La Section 1033 offre des droits à la portabilité des données, mais manque de définitions claires en matière de responsabilité, ce qui amène les banques à contester le cadre devant les tribunaux. Le déploiement de la DSP2 en Europe varie selon les États membres, entraînant des fenêtres de ré-authentification qui obligent les éditeurs multi-pays à maintenir une logique de conformité fragmentée. L'Australie impose des règles de partage réciproque des données aux fintechs, ajoutant des coûts sans contrepartie immédiate en termes de revenus. Une telle divergence gonfle les frais juridiques et ralentit les lancements de produits, pénalisant davantage les petits entrants que les acteurs bien dotés en capitaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'engagement mobile dépasse les interfaces webLes solutions basées sur mobile ont généré la plus grande part du marché des outils de finances personnelles, captant 64,82 % des revenus en 2025 et progressant à un TCAC attendu de 8,12 % jusqu'en 2031. Les sessions quotidiennes d'utilisateurs atteignent en moyenne 4,2, soutenues par la connexion biométrique, les alertes push et les insights de dépenses géociblées que les navigateurs de bureau peinent à reproduire. Le moteur de cashback en caisse de Revolut a augmenté le volume moyen de transactions par utilisateur de 19 %, démontrant comment les contextes natifs aux smartphones augmentent la monétisation par session.
Le segment maintient son élan alors que les super-applications placent des onglets de budgétisation et d'investissement aux côtés des paiements et des services de VTC, intégrant les outils de finances personnelles dans des écosystèmes de style de vie plus larges. À l'inverse, les plateformes basées sur le Web conservent leur position auprès des passionnés de déclaration fiscale et des petites entreprises qui apprécient les exports de tableurs et la réconciliation multi-fenêtres. Pourtant, les disparités d'engagement restent marquées, ce qui pousse les éditeurs axés sur le web à lancer des applications progressives ou hybrides pour maintenir leur visibilité sur l'écran d'accueil. La conformité avec les politiques des boutiques d'applications Apple et Google ajoute des frictions, mais un taux de rétention plus élevé compense la commission de 15 % à 30 % sur les achats intégrés pour les niveaux premium.


Par modèle de déploiement :
l'infrastructure cloud accélère l'innovationLes plateformes hébergées dans le cloud ont représenté 77,45 % des dépenses de 2025 et affichent un TCAC de 9,35 %, soulignant les économies d'échelle du SaaS multi-locataire. Les pipelines de livraison continue permettent des mises à jour bihebdomadaires des fonctionnalités, accélérant les améliorations visibles par les utilisateurs par rapport à la cadence trimestrielle habituelle des mises à niveau sur site. Intuit a réduit ses coûts d'approvisionnement en serveurs de près d'un tiers après avoir migré les charges de travail QuickBooks et réaffecté les économies réalisées vers la recherche en IA.
Les déploiements sur site persistent principalement dans les boutiques de gestion de patrimoine et les banques régionales, soumises à des mandats de résidence des données. Ces clients invoquent le contrôle de la latence et les clés de chiffrement souveraines comme des compromis justifiant la charge de personnel plus élevée. Les leaders du cloud public répondent à ces objections avec des centres de données régionaux et des services de clés gérées par les clients, érodant progressivement les justifications des déploiements sur site. À mesure que la clarté réglementaire augmente, la part de marché des outils de finances personnelles pour les solutions sur site devrait tomber en dessous de 20,00 % d'ici 2031.
Par utilisateur final :
les petites entreprises accélèrent leur adoptionLes consommateurs individuels représentent 65,90 % des revenus de 2025, mais les petites entreprises se développent au rythme le plus rapide, avec un TCAC de 7,65 %, ce qui en fait le levier de croissance pivot du marché des outils de finances personnelles. Les travailleurs indépendants apprécient les tableaux de bord unifiés qui séparent les dépenses déductibles des dépenses personnelles, réduisant le nombre d'heures consacrées à la préparation de la déclaration fiscale. La vue en double registre de Wave a augmenté de deux chiffres les conversions vers son niveau de facturation payant, confirmant le potentiel de rentabilité du segment des petites entreprises.
Les cohortes de consommateurs restent des moteurs de volume, attirés par la budgétisation en freemium, les séries d'épargne gamifiées et les moniteurs de score de crédit gratuits. Pourtant, le revenu moyen par consommateur tourne autour de 4,20 USD par mois, contre 18,50 USD pour les abonnés aux petites entreprises qui achètent également des modules complémentaires de paie et de financement de factures. La proximité des ventes croisées fait des utilisateurs professionnels une couverture stratégique contre les cycles de dépenses de consommation faibles, en particulier lorsque les acteurs bancaires mobiles attirent les utilisateurs individuels avec des offres groupées.
Par application :
les outils de gestion de patrimoine gagnent en vitesseLa budgétisation et le suivi des dépenses ont conservé 40,60 % des revenus de 2025, confirmant leur pertinence continue en tant que besoin de niveau d'entrée. Cependant, les modules de gestion des investissements et du patrimoine surpassent l'ensemble du marché des outils de finances personnelles avec un TCAC de 10,62 %, portés par des robots-conseillers qui proposent désormais le trading fractionné et la récolte automatisée des pertes fiscales. L'IRA intégrant des cryptomonnaies de Betterment a attiré 420 millions USD d'entrées en un trimestre, soulignant le pouvoir d'achat des épargnants des générations Y et Z en quête d'allocations diversifiées.
La surveillance du score de crédit occupe une participation de niveau intermédiaire via des modèles freemium financés par des affiliés, tandis que les cas d'usage de réduction de la dette et de déclaration fiscale servent des cohortes plus restreintes liées à des périodes ou des besoins spécifiques. Les modules de gestion du patrimoine offrent une valeur vie plus élevée grâce aux commissions basées sur les actifs, ce qui contribue à compenser la charge réglementaire plus lourde qu'implique l'immatriculation auprès de la SEC. L'évolution souligne une transformation du mix de revenus, passant des leviers de budgétisation à une monétisation à longue traîne des actifs gérés, renforçant l'impératif stratégique d'intégrer des données de marché en temps réel et des analyses avancées.
Par modèle de revenus :
la montée des frais de transactionLes abonnements ont contribué à hauteur de 58,90 % des revenus de 2025, mais les frais de transaction à l'utilisation progressent à un taux annuel de 9,88 %, reflétant la fatigue des utilisateurs face aux factures mensuelles empilées. Le modèle de frais par transaction boursière de Revolut a généré 38 millions USD de revenus supplémentaires tout en séduisant des cohortes sensibles aux prix qui refusaient de passer aux niveaux premium.
Le freemium reste un entonnoir d'acquisition client, mais pèse sur les marges si les coûts de serveur et de support dépassent les revenus publicitaires. La tarification alignée sur les transactions lie la progression des revenus des fournisseurs à l'activité des utilisateurs, bien qu'elle introduise une volatilité macroéconomique, comme le montrent les baisses des revenus de paiement de factures de PayPal lors d'un ralentissement du commerce de détail. Les portefeuilles de tarification combinés mélangeant abonnements et exemptions de frais peuvent lisser les flux de trésorerie tout en soutenant un positionnement produit échelonné, une tactique susceptible de définir la stratégie du mix de revenus tout au long de la décennie.
Analyse géographique
Marché des Outils de Finances Personnelles en Amérique du Nord
L'Amérique du Nord a représenté 37,40 % des revenus de 2025, portée par une forte pénétration des cartes, des normes d'open banking matures et des synergies de vente croisée entre les tableaux de bord budgétaires et les produits de crédit. La feuille de route canadienne en matière d'open banking promet une nouvelle connectivité via API d'ici 2026, offrant des perspectives supplémentaires de croissance du nombre d'utilisateurs. L'expansion de CoDi au Mexique à 42 millions d'utilisateurs offre aux applications un canal pour intégrer la gestion budgétaire autour des flux de transferts de fonds, une proposition convaincante pour les ménages dépendant des transferts transfrontaliers. La hausse des coûts d'acquisition, désormais proches de 68 USD par utilisateur, souligne l'importance de la fidélisation et de la profondeur de monétisation.
Marché des Outils de Finances Personnelles en Asie-Pacifique
La région Asie-Pacifique affiche la croissance la plus forte, progressant à un CAGR de 8,55 %, portée par une saturation des smartphones à 80 % en Inde, en Indonésie et au Viêt Nam, ainsi que par des cadres favorables tels que le système d'agrégation de comptes d'Inde. En décembre 2024, l'UPI a traité 16,7 milliards de paiements, générant des données granulaires que les applications de gestion budgétaire peuvent analyser sans friction liée à la liaison de compte. Le mandat japonais relatif aux API bancaires d'ici 2026 ouvrira un segment démographique senior à revenus élevés mais encore peu desservi, tandis que les super-applications dominent en Chine, laissant peu de place à de nouvelles solutions autonomes. Les populations non bancarisées en Asie du Sud-Est représentent un marché vierge pour des propositions mobiles axées sur l'épargne, alignant les objectifs d'inclusion financière avec la croissance commerciale.
Marché des Outils de Finances Personnelles en EMEA et en Amérique du Sud
L'Europe représente un territoire mature mais riche en opportunités. Les exigences de latence de la DSP2 garantissent des API inférieures à 500 millisecondes, améliorant l'expérience utilisateur pour les alertes de dépenses et l'initiation de paiements. La couverture élargie du Royaume-Uni inclut désormais les comptes d'épargne et les cartes de crédit, permettant aux néobanques d'agréger les soldes entre établissements et d'accroître l'engagement. L'Europe du Sud accuse un retard dans l'adoption des paiements numériques, mais le déploiement de l'identité numérique en Espagne réduit les frictions à l'intégration pour les prestataires transfrontaliers. En revanche, l'Amérique du Sud, le Moyen-Orient et l'Afrique présentent une maturité variable ; néanmoins, Pix au Brésil et M-Pesa au Kenya démontrent que les paiements instantanés et les interfaces mobiles peuvent générer une masse critique lorsque l'interopérabilité et la faiblesse des frais coïncident.

Paysage réglementaire
La réglementation converge vers un accès aux données financières soumis à l'autorisation du consommateur, faisant évoluer l'agrégation des méthodes basées sur des identifiants vers des API régies et des droits de portabilité plus clairs. Aux États-Unis, le Consumer Financial Protection Bureau a finalisé sa règle sur les droits relatifs aux données financières personnelles en vertu de la Section 1033, et les actions de 2026 incluent le calendrier initial de conformité pour les grandes institutions, ce qui pousse les outils de finance personnelle vers un partage de données standardisé, une gestion du consentement et des contrôles des risques liés aux tiers. Au Canada, le Consumer-Driven Banking Act a fait avancer un cadre national pour le partage sécurisé des données et vise explicitement le screen scraping, renforçant la nécessité d'une agrégation conforme et auditable.
Les exigences de gouvernance pour les produits financiers numériques destinés aux consommateurs se durcissent également. Au Royaume-Uni, la Financial Conduct Authority continue d'opérationnaliser le Consumer Duty jusqu'en 2026, avec notamment des consultations sur le périmètre et la proportionnalité, ainsi que des observations actualisées sur les bonnes et mauvaises pratiques en matière d'approbation des produits et de suivi des résultats. Dans l'Union européenne, la Commission européenne fait progresser le cadre Financial Data Access (FiDA) parallèlement à la modernisation des paiements, ce qui élargit le périmètre de données adressable au-delà des comptes de paiement traditionnels et relève le niveau de conformité en matière de transparence, de contrôles d'accès et de gestion de la responsabilité pour les fournisseurs opérant dans plusieurs juridictions.
Paysage concurrentiel
Le marché des outils de finances personnelles présente une fragmentation modérée. Les cinq premiers éditeurs contrôlent environ 42 % de la part de marché, laissant un espace considérable aux spécialistes régionaux et aux nouveaux entrants verticalement spécialisés. Des néobanques telles que Revolut et N26 intègrent des tableaux de bord gratuitement, comprimant les comptages de téléchargements pour les applications autonomes et poussant les acteurs établis vers des contrats en marque blanche avec les banques traditionnelles. Intuit a réorienté les utilisateurs de Mint vers Credit Karma, signalant un pivot vers des flux de revenus pilotés par les transactions qui monétisent les commissions d'affiliation plutôt que les abonnements.
L'écosystème joue une stratégie dominante, les entreprises ajoutant des modules de déclaration fiscale, de prêt ou d'assurance pour fidéliser les utilisateurs dans des boucles d'engagement multi-services. L'acquisition par SoFi d'une start-up de déclaration fiscale a étendu sa chaîne de valeur et réduit l'attrition en offrant un suivi des déductions tout au long de l'année dans le même tableau de bord. PayPal tire parti de l'échelle de son portefeuille pour intégrer l'automatisation du paiement des factures et des outils de négociation, exploitant les données qui alimentent des offres ciblées. Revolut propose désormais des prêts personnels sur le même écran, réduisant la fenêtre d'action entre l'insight et l'approbation du crédit.
Les challengers émergents exploitent l'IA et les interfaces conversationnelles. L'assistant textuel de Cleo a attiré 1,2 million d'utilisateurs en six mois en contournant les vues de registre traditionnelles. Les comptes d'épargne liés à la DeFi annoncent des rendements supérieurs mais font face au scepticisme des régulateurs, ce qui tempère leur adoption. Les algorithmes propriétaires restent un facteur de différenciation : Intuit a déposé des brevets pour des modèles prévisionnels de flux de trésorerie qui avertissent les utilisateurs 30 jours à l'avance d'une pénurie de liquidités, relevant le niveau d'exigence en matière de précision des insights. Les obligations de conformité accrues au titre de la loi sur l'IA de l'UE et de la Section 1033 favorisent les acteurs de grande taille disposant d'équipes juridiques internes, encourageant la consolidation sur l'horizon de prévision.
Leaders du secteur des outils de finances personnelles
Quicken Inc.
Intuit Inc.
PayPal Holdings Inc.
Betterment LLC
Revolut Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Outils de Finances Personnelles
- Quicken Inc.
- Intuit Inc.
- Personal Capital Corporation
- Finicity Corporation
- PayPal Holdings Inc.
- Betterment LLC
- Revolut Ltd.
- Qube Money Inc.
- You Need A Budget LLC
- Acorns Grow Incorporated
- BlackRock Inc.
- NerdWallet Inc.
- SoFi Technologies Inc.
- Robinhood Markets Inc.
- Rocket Money Inc.
- Oportun Inc.
- Money Dashboard Ltd.
- Stash Financial Inc.
- N26 GmbH
- Klarna Bank AB
Lire l’analyse des entreprises de outils de finances personnelles

Opportunités de marché et perspectives d'avenir
L'expansion de la finance ouverte et la mise en œuvre des droits sur les données des consommateurs créent un espace disponible pour des outils capables de standardiser le consentement, l'identité et la normalisation des données entre banques et zones géographiques. Les évolutions de produits et de plateformes en 2026 pointent également vers une distribution plus large au-delà des applications de finance personnelle autonomes. OpenAI a introduit une expérience de finance personnelle pour les utilisateurs de ChatGPT Pro aux États-Unis avec connexion de compte via Plaid, apportant une interface native à l'IA dans le flux de travail de la finance personnelle et modifiant la manière dont les fournisseurs poursuivent l'acquisition de clients. Dans le même temps, Visa a annoncé un service d'assistant financier IA destiné aux institutions financières pour intégrer des insights pilotés par l'IA au sein des applications bancaires natives, renforçant le basculement vers des expériences intégrées où les fonctions de finance personnelle s'inscrivent dans des parcours d'écosystème plus larges.
Un deuxième domaine d'opportunité concerne l'intelligence sensible aux risques et l'actionnabilité, passant des tableaux de bord de catégorisation à des conseils proactifs liés aux flux de travail de paiements, de crédit et fiscaux. Plaid a publié une approche fondée sur un modèle de fondation, axée sur l'analyse des séquences d'événements financiers et des schémas comportementaux pour réduire les risques de retour de paiement et de défaut, ce qui soutient des voies de monétisation capables de démontrer des résultats mesurables. En Europe, les travaux de mise en œuvre de PSD3 et de FiDA en cours en 2026 offrent un vent favorable réglementaire pour un accès API plus large à travers les catégories de comptes, encourageant les fournisseurs à s'étendre au-delà de la budgétisation vers l'orchestration de la gestion de patrimoine, du crédit et du paiement des factures, tout en restant alignés sur les obligations évolutives en matière d'IA et de devoir de conseil envers le consommateur.
Recent Industry Developments in Marché des Outils de Finances Personnelles
- Juillet 2026 : Edward Jones a investi dans Quicken, prenant une participation minoritaire pour approfondir l'intégration entre le logiciel de finance personnelle Quicken et la planification financière menée par des conseillers. Cet investissement relie une plateforme de budgétisation et de suivi grand public à un large canal de distribution de gestion de patrimoine, intensifiant la pression concurrentielle sur les outils autonomes qui ne disposent pas de voies de conseil et d'investissement soutenues par une institution.
- Mai 2026 : OpenAI a lancé une expérience de finance personnelle pour les utilisateurs de ChatGPT Pro aux États-Unis, permettant aux consommateurs de connecter leurs comptes via Plaid pour une analyse financière au sein d'une interface IA. Cela étend le champ de bataille des outils de finance personnelle aux plateformes conversationnelles et relève le niveau d'exigence en matière de connectivité des données, de contrôles de confidentialité et de recommandations explicables.
- Novembre 2025 : Robinhood Markets a introduit une suite d'optimisation fiscale au sein de son application d'investissement, incluant la récolte automatisée des pertes fiscales et des outils pour générer des rapports prêts pour la déclaration fiscale sur les transactions crypto. En intégrant des flux de travail fiscaux dans un produit centré sur l'investissement, Robinhood a accru le chevauchement concurrentiel avec les plateformes fiscales et de finance personnelle qui dépendent d'un engagement saisonnier.


Marché des Outils de Finances Personnelles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché des outils de finance personnelle est défini comme les revenus générés par les logiciels et outils numériques qui aident les particuliers et les petites entreprises à planifier, suivre et améliorer leurs finances quotidiennes en matière de budgétisation, de dépenses, d'épargne et de tâches connexes de gestion de l'argent.
Exclusions du périmètre : nous excluons les logiciels de comptabilité à usage général, les systèmes bancaires centraux et les outils de traitement des paiements purs qui ne fournissent pas de fonctionnalités de gestion des finances personnelles.
Aperçu de la segmentation
- Par type
- Basé sur le Web
- Logiciels basés sur mobile
- Par modèle de déploiement
- Basé sur le cloud
- Sur site
- Par utilisateur final
- Petites entreprises
- Consommateurs individuels
- Par application
- Budgétisation et suivi des dépenses
- Gestion des investissements et du patrimoine
- Surveillance du score de crédit
- Gestion de la dette et planification des prêts
- Déclaration fiscale et conformité
- Par modèle de revenus
- Abonnement
- Freemium
- Frais de transaction
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par déterminer ce qui est vendu, qui paie, et comment les revenus se traduisent, puis nous construisons une vue structurée des signaux de demande et d'offre. Nous avons examiné des sources publiques telles que les séries de dépenses des consommateurs du U.S. Bureau of Labor Statistics, les données de crédit à la consommation de la Réserve fédérale, les publications sur la banque de détail de la FDIC, les indicateurs de finance des ménages de l'OCDE, et les séries macroéconomiques temporelles du FMI pour comprendre l'environnement de dépenses autour des outils de gestion de l'argent.
Pour relier ces signaux au marché, nous avons également utilisé les dépôts d'entreprises et les présentations aux investisseurs afin de cartographier les modèles de revenus (abonnement, freemium et transactionnel), ainsi que la presse et la documentation produit fiables pour valider la couverture fonctionnelle telle que la budgétisation, la planification de la dette et le suivi du score de crédit. Dans certains cas, nous avons fait référence à des ensembles de données payants pour les données financières d'entreprises et l'actualité, ainsi qu'à des bases de données de brevets pour voir vers où évolue l'innovation produit (par exemple, les fonctionnalités d'automatisation et de conseil piloté par l'IA). Les sources de recherche documentaire citées ici ne sont qu'illustratives, et nous avons utilisé de nombreux autres documents et bases de données publics pour la collecte de données, les vérifications croisées et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse de ce que les utilisateurs paient réellement, comment les prix évoluent lorsque des fonctionnalités spécifiques sont incluses, et comment l'adoption varie selon la plateforme, la préférence de déploiement et le type d'utilisateur. Nous nous sommes entretenus avec un panel de responsables produit, d'équipes commerciales et de partenariats, de praticiens de la finance et d'utilisateurs informés dans les principales régions afin de valider les hypothèses sur les taux de conversion, le revenu moyen par utilisateur, et le rôle des banques et des canaux de distribution fintech.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs plus petits : 19 % | Managers : 45 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Nous avons dimensionné le marché en utilisant une logique combinée descendante et ascendante afin que le chiffre final reste réaliste et reproductible. Du côté descendant, le bassin de demande a été reconstitué à partir d'indicateurs tels que la base active d'utilisateurs de la banque numérique, l'intensité d'utilisation des applications et du web pour les outils de budgétisation et de gestion de l'argent, la répartition de la monétisation entre abonnement et conversion freemium, et les points de prix typiques pour les particuliers et les petites entreprises. Là où la plateforme compte, nous avons également examiné en quoi les logiciels mobiles diffèrent des schémas d'utilisation web, car les niveaux d'engagement et la conversion peuvent modifier la part payante.
Ces totaux ont ensuite été corroborés à l'aide d'approximations ascendantes sélectives, y compris des consolidations à partir d'un échantillon de fournisseurs, des vérifications de canaux sur les niveaux de prix, et des constructions simples de type prix de vente moyen multiplié par le volume d'utilisateurs pour les principaux segments d'application comme la budgétisation et le suivi des dépenses, la gestion de la dette et la planification des prêts, et la gestion des investissements et du patrimoine. Lorsque les divulgations de revenus des entreprises étaient incomplètes, les écarts ont été traités par un étalonnage entre pairs basé sur un mix de modèle de revenus similaire et une empreinte régionale comparable, puis affinés grâce aux retours des entretiens. Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur des vues consensuelles issues des données primaires, avec des facteurs clés incluant les cycles de crédit à la consommation, le comportement d'épargne des ménages, l'activation de l'open banking, et le rythme d'expansion des fonctionnalités susceptible d'accroître la conversion payante au fil du temps.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation à travers des signaux indépendants afin qu'un seul point de données ne domine pas le résultat. Nos analystes effectuent des contrôles de variance à travers les régions, les modèles de revenus et les répartitions par plateforme, puis les valeurs aberrantes sont examinées à la lumière d'éléments probants tels que des changements de tarification, un repositionnement de produit, ou des évolutions macroéconomiques susceptibles de faire évoluer les dépenses discrétionnaires en logiciels.
Avant validation finale, les hypothèses sont examinées en plusieurs étapes, et les répondants sont recontactés lorsqu'un changement dans la chaîne de valeur ou un mouvement de prix crée une incohérence visible avec les données précédentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs affectant l'adoption ou la monétisation surviennent. Avant la livraison, une dernière relecture par les analystes est effectuée afin que les clients reçoivent la vue la plus récente, alignée sur le périmètre et les définitions énoncés.
Taille du marché des outils de finance personnelle selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les outils de finance personnelle peuvent sembler très éloignées les unes des autres, car le périmètre a tendance à varier d'une étude à l'autre, et la logique de tarification modifie également la façon dont la valeur est comptabilisée. Les différences proviennent généralement du fait que l'estimation se concentre uniquement sur les revenus logiciels, ou ajoute également des services adjacents, ainsi que de la manière dont la base d'utilisateurs payants est définie entre le web et le mobile.
Certains chiffres publiés intègrent un ensemble plus large d'applications de finance grand public et de revenus de services financiers connexes, ce qui peut faire grimper rapidement le total. Chez Mordor Intelligence, la valeur n'est comptabilisée que lorsqu'un outil fournit des fonctions de gestion des finances personnelles et génère des revenus par abonnement, conversion freemium ou frais de transaction, et elle est tenue séparée des paiements purs, de la banque centrale et des logiciels de comptabilité généraux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,71 milliard USD (2026) | |
| Revue professionnelle A | 3,42 milliards USD (2025) | Utilise une définition logicielle plus large, désignée comme logiciel de gestion des finances personnelles, qui peut inclure des modules de finance personnelle de type entreprise plus étendus et un bassin de revenus payants plus important qu'un comptage centré sur les outils. |
| Éditeur spécialisé B | 28,51 milliards USD (2025) | Se concentre sur les applications mobiles de finance personnelle et applique une vision extensive des revenus de l'économie des applications, ce qui peut intégrer des catégories d'applications non comparables et des flux de monétisation allant au-delà des fonctions des outils de finance personnelle. |
Le tableau montre que la majeure partie de l'écart s'explique par ce qui est inclus et par la manière dont la monétisation est traitée, et non par une hypothèse de croissance unique. En maintenant le modèle de revenus lié à des fonctions d'outils clairement définies et en vérifiant l'adoption et la tarification par des entretiens et des signaux publics, nous fournissons un chiffre de marché plus facile à auditer et à réutiliser pour la planification.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des outils de finances personnelles ?
Le marché est évalué à 1,71 milliard USD en 2026 et devrait atteindre 2,21 milliards USD d'ici 2031.
Quel segment d'application se développe le plus rapidement ?
Les outils de gestion des investissements et du patrimoine devraient croître à un TCAC de 10,62 % jusqu'en 2031, devançant les modules de budgétisation.
Pourquoi les modèles à frais de transaction gagnent-ils en popularité ?
Les utilisateurs manifestent une fatigue envers les abonnements, et la tarification par transaction permet aux fournisseurs d'aligner les revenus sur le volume des paiements, entraînant un TCAC de 9,88 % pour ce modèle.
Quelle région ajoutera le plus de nouveaux utilisateurs d'ici 2031 ?
L'Asie-Pacifique mène la croissance avec un TCAC de 8,55 %, grâce à une forte pénétration des smartphones et à des politiques d'open banking favorables.
Quel est l'impact des API d'open banking sur l'expérience utilisateur ?
Les API standardisées permettent le partage de données en temps réel, activant des alertes instantanées sur les flux de trésorerie et réduisant les échecs de connexion par rapport à l'ancienne récupération par extraction d'écran.
Quelles mesures de sécurité réduisent le risque de violation pour les applications de finances personnelles ?
Le chiffrement à connaissance nulle, l'authentification biométrique et la connexion multifacteur obligatoire réduisent l'exposition des identifiants et améliorent la confiance des utilisateurs.
Dernière mise à jour de la page le:



