
Taille et parts du marché des diagnostics moléculaires par PCR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.26 Milliards de dollars |
| Taille du Marché (2031) | 13.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.36 % |
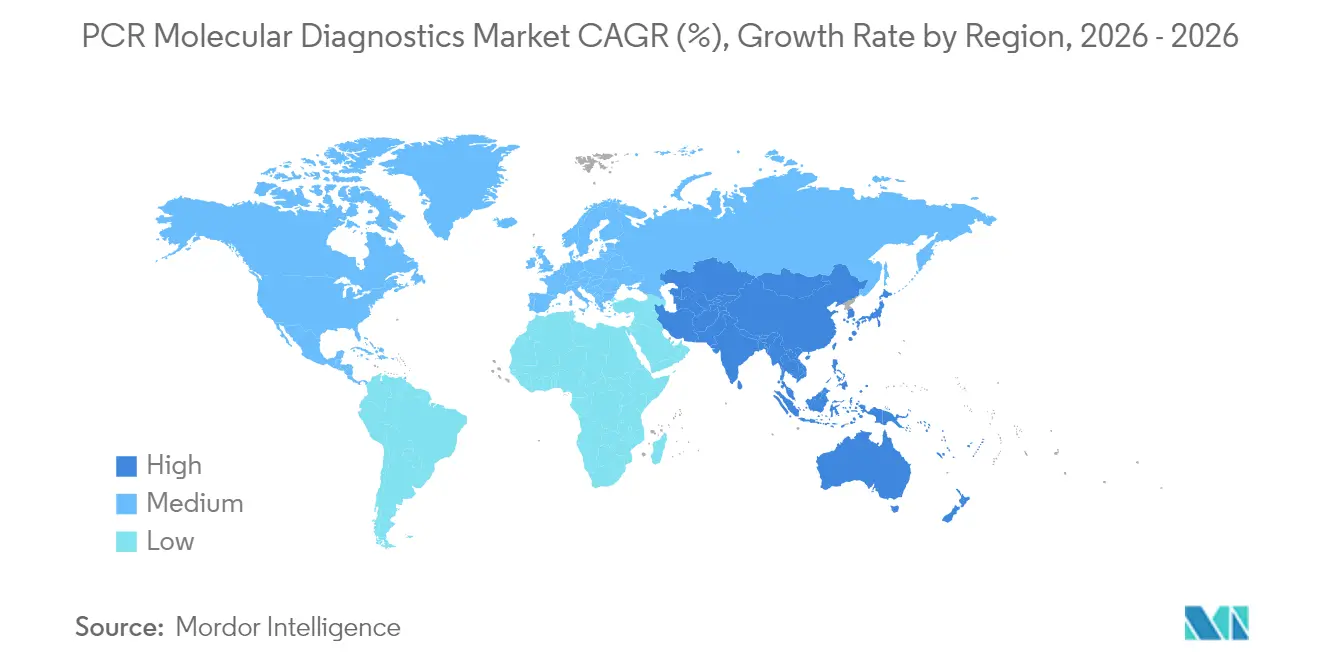
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
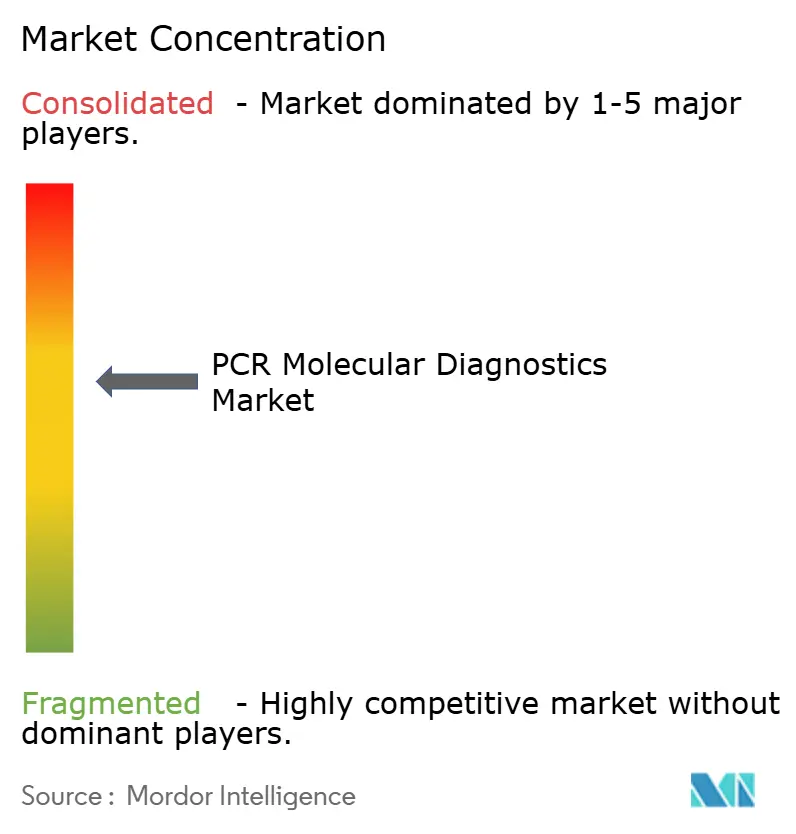
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des diagnostics moléculaires par PCR par Mordor Intelligence
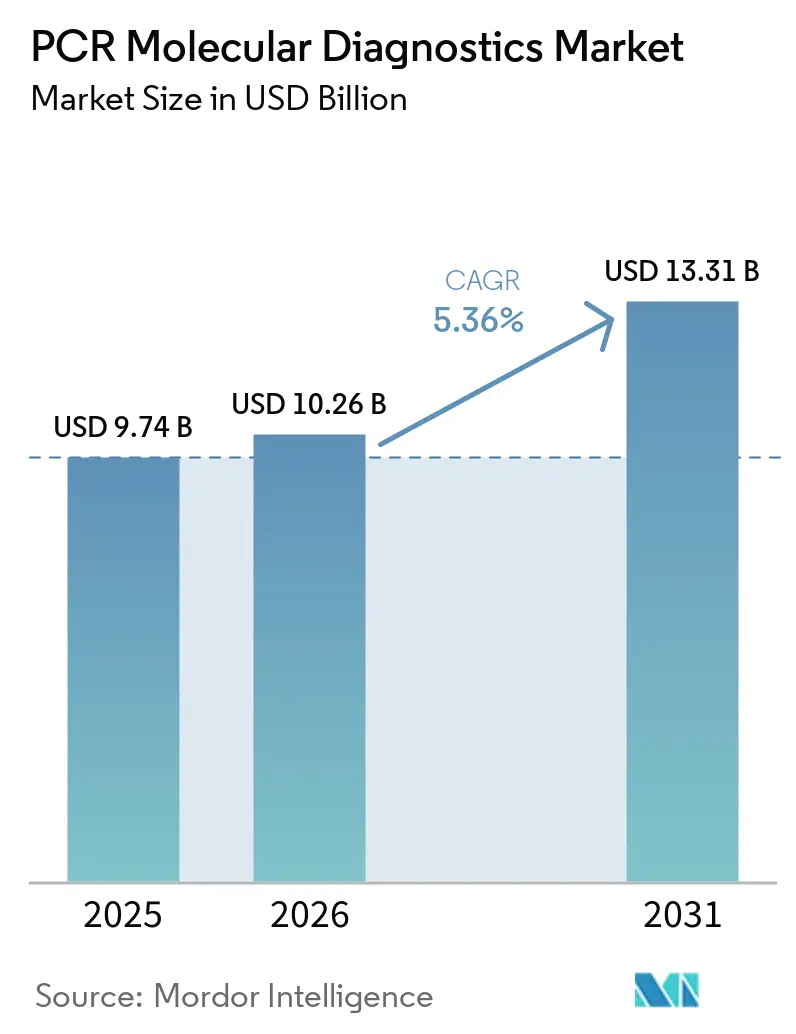
La taille du marché des diagnostics moléculaires par PCR était évaluée à 9,74 milliards USD en 2025 et devrait croître de 10,26 milliards USD en 2026 pour atteindre 13,31 milliards USD d'ici 2031, à un TCAC de 5,36 % durant la période de prévision (2026-2031).
Les réactifs et consommables soutiennent l'expansion des revenus car chaque cycle d'amplification nécessite une chimie fraîche, tandis que la demande de systèmes de PCR numérique s'accélère grâce à leurs seuils de détection des allèles variants à 0,01 % qui ouvrent des cas d'usage en biopsie liquide et en surveillance de la maladie résiduelle minimale. Les hôpitaux et les laboratoires de référence continuent de dominer les volumes de tests, mais les plateformes miniaturisées poussent des analyses sophistiquées vers les services d'urgence, les cliniques d'oncologie et les centres de santé communautaires. L'Amérique du Nord capte toujours la plus grande part à 42 % grâce à des laboratoires bien financés et à un remboursement favorable, mais l'Asie-Pacifique représente la géographie à la croissance la plus rapide avec un TCAC de 6,54 % alors que les gouvernements augmentent leurs budgets de médecine de précision. L'intensité concurrentielle s'accroît à mesure que des acteurs établis tels que F. Hoffmann-La Roche et Thermo Fisher Scientific renouvellent leurs portefeuilles d'instruments, tandis que des entreprises spécialisées se tournent vers la conception d'analyses guidée par l'IA et des flux de travail connectés au cloud pour se différencier. Par ailleurs, la Food and Drug Administration (FDA) des États-Unis met fin à des décennies de tolérance réglementaire pour les tests développés en laboratoire, ajoutant des coûts de conformité qui catalyseront la consolidation sur le marché des diagnostics moléculaires par PCR[1]Food and Drug Administration, "Dispositifs médicaux ; Tests développés en laboratoire – Journal officiel fédéral," Federalregister.gov.
Principaux enseignements du rapport
- Par type de produit, les réactifs et consommables détenaient 54,72 % des parts du marché des diagnostics moléculaires par PCR en 2025, tandis que les instruments de PCR numérique sont en passe d'enregistrer le TCAC le plus élevé sur la période 2026-2031 à 6,86 %.
- Par application, les analyses des maladies infectieuses ont dominé avec une part de revenus de 61,45 % en 2025 ; les tests en oncologie devraient croître à un TCAC de 7,33 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les laboratoires de référence ont contribué à hauteur de 47,35 % de la taille du marché des diagnostics moléculaires par PCR en 2025, tandis que les environnements décentralisés de soins de proximité devraient afficher le TCAC le plus rapide à 7,74 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 41,62 % des revenus de 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide à 6,27 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des diagnostics moléculaires par PCR
Analyse de l'impact des moteurs*
| Analyse de l'impact des moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de l'incidence des maladies infectieuses et du cancer | +1.8% | Mondial, plus marqué en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation technologique dans la chimie et l'instrumentation PCR | +1.2% | Mondial, en premier lieu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption des panels syndromiques et multiplex | +0.8% | Amérique du Nord et Europe, adoption croissante en Asie-Pacifique | Court terme (≤2 ans) |
| Tests moléculaires décentralisés et de soins de proximité | +0.7% | Régions rurales et mal desservies dans le monde | Moyen terme (2-4 ans) |
| Programmes de dépistage gouvernementaux et financement de la santé publique | +0.6% | Amérique du Nord, Europe, Asie-Pacifique développée | Court terme (≤2 ans) |
| Demande croissante de médecine de précision et de diagnostics compagnons | +1.1% | Amérique du Nord, Europe, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'incidence des maladies infectieuses et du cancer
L'aggravation des fardeaux mondiaux des maladies ancre la demande d'analyses moléculaires sur l'ensemble du marché des diagnostics moléculaires par PCR. La Société américaine du cancer anticipe 2 041 910 nouveaux diagnostics de cancer et 618 000 décès aux États-Unis en 2025, renforçant l'urgence des stratégies de détection précoce[2]Société américaine du cancer, "Faits et chiffres sur le cancer 2025," Cancer.org. Parallèlement, les hospitalisations pédiatriques liées au métapneumovirus humain ont augmenté de 17 % par rapport à 2023 aux États-Unis et en Chine, soulignant la nécessité d'une différenciation rapide des virus respiratoires. La PCR offre une sensibilité attomolaire, permettant aux cliniciens de guider les antiviraux, d'isoler les patients plus précisément et de surveiller la maladie résiduelle minimale après le traitement. Étant donné que 40 % des nouveaux cas de cancer sont considérés comme évitables grâce à une détection plus précoce, les payeurs et les décideurs politiques traitent de plus en plus les diagnostics moléculaires comme un facteur d'économies plutôt que comme une dépense discrétionnaire. Il en résulte une croissance soutenue du débit dans les laboratoires centralisés et de proximité au sein du marché des diagnostics moléculaires par PCR.
Innovation technologique dans la chimie et l'instrumentation PCR
Les enzymes à cycle rapide, la microfluidique et la numérisation réécrivent les références de performance au sein du marché des diagnostics moléculaires par PCR. Les protocoles de PCR extrême compriment désormais des thermocycles complets en 15 secondes, augmentant la capacité horaire d'échantillons sans augmenter l'encombrement des instruments. La PCR numérique partitionne les volumes de réaction en milliers de nanogouttelettes, atteignant des appels de variants à 0,01 % qui relevaient autrefois exclusivement du séquençage de nouvelle génération. L'IA devient intégrante au contrôle qualité ; Seegene co-développe un système de développement numérisé avec Microsoft qui automatise la conception des amorces et détecte les anomalies de signal en temps réel. Ces avancées élèvent collectivement la sensibilité, raccourcissent le délai d'exécution et réduisent la variabilité des opérateurs, élargissant ainsi la surveillance en oncologie, la surveillance des transplantations et l'épidémiologie basée sur les eaux usées au sein du marché des diagnostics moléculaires par PCR.
Adoption des panels syndromiques et multiplex
Les médecins passent de la prescription d'un seul pathogène à des panels larges centrés sur les symptômes qui interrogent simultanément des dizaines de cibles. Le panel pneumonie BioFire FilmArray démontre une sensibilité de 96,3 % et une spécificité de 97,2 % tout en réduisant le délai de résultat de ≥48 heures pour la culture à environ une heure. Des données rapides et complètes soutiennent les programmes de gestion des antibiotiques car les cliniciens peuvent réduire le traitement à large spectre une fois l'organisme causal identifié. Les laboratoires réduisent également le temps de manipulation car les cartouches multiplex consolident l'extraction, l'amplification et la détection. Les itérations de soins de proximité telles que BIOFIRE SPOTFIRE fournissent des réponses en 15 minutes, intégrant davantage les tests syndromiques dans les services d'urgence et pédiatriques. À mesure que la résistance aux antibiotiques s'intensifie, les hôpitaux utilisent les données multiplex pour mettre à jour les antibiogrammes locaux, renforçant la position concurrentielle à long terme du marché des diagnostics moléculaires par PCR.
Tests moléculaires décentralisés et de soins de proximité
La miniaturisation technologique dissocie les diagnostics des laboratoires centraux au sein du marché des diagnostics moléculaires par PCR. Le programme de tests moléculaires de soins de proximité des Premières Nations atteint désormais 100 communautés australiennes éloignées, effectuant des panels SARS-CoV-2, VIH et infections sexuellement transmissibles directement dans les cliniques rurales. Des systèmes tels que GeneXpert et SPOTFIRE intègrent la préparation des échantillons, le thermocyclage et l'interprétation des résultats dans des cartouches jetables scellées, limitant l'exposition aux risques biologiques et les exigences de formation. Les décideurs politiques subventionnent de plus en plus ces déploiements pour combler les lacunes en matière d'accès aux soins de santé et renforcer la surveillance des épidémies. La connectivité cloud permet en outre l'agrégation des résultats en temps réel pour une conscience situationnelle régionale, un avantage qui crée une demande continue de réactifs sur l'ensemble du marché des diagnostics moléculaires par PCR.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés en capital et en consommables | –1.0% | Mondial, plus marqué dans les économies émergentes | Court terme (≤2 ans) |
| Complexité réglementaire et incertitude en matière de remboursement | –0.9% | Principalement en Amérique du Nord ; effets d'entraînement dans le monde entier | Court terme (≤2 ans) |
| Disponibilité limitée d'une main-d'œuvre qualifiée | –0.7% | Mondial, impact plus élevé dans les régions rurales et mal desservies | Moyen terme (2-4 ans) |
| Concurrence de l'amplification isotherme et des diagnostics basés sur CRISPR | –0.6% | Mondial, impact plus élevé dans les environnements de soins de proximité | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital et en consommables
Les instruments de PCR numérique de pointe peuvent dépasser 250 000 USD par unité, constituant un obstacle pour les hôpitaux de district qui opèrent avec des budgets d'investissement serrés. Les dépenses continues en réactifs aggravent le fardeau car la chimie représente souvent 55 à 65 % des dépenses de test sur la durée de vie. Les panels de biopsie liquide coûtent entre 500 et 3 000 USD chacun, limitant le suivi oncologique de routine en dehors des marchés à revenus élevés. Bien que l'échelle de fabrication et les chimies à canal ouvert fassent baisser les prix, la réalité à court terme est un écosystème diagnostique à deux niveaux où les analyses sophistiquées se concentrent dans les grands centres médicaux. Les laboratoires plus petits externalisent donc les échantillons, prolongeant les délais d'exécution et tempérant la croissance des volumes dans certaines parties du marché des diagnostics moléculaires par PCR.
Complexité réglementaire et incertitude en matière de remboursement
La règle finale de la FDA de juillet 2024 met fin à la tolérance réglementaire pour les tests développés en laboratoire, échelonnant les délais de conformité sur quatre ans. Chaque analyse doit désormais satisfaire aux exigences de système qualité, de déclaration des événements indésirables et d'examen préalable à la mise sur le marché similaires aux kits commerciaux, augmentant le délai de mise sur le marché pour les laboratoires hospitaliers. Simultanément, la loi sur la protection de l'accès à Medicare continue de réduire les barèmes de remboursement, compliquant la récupération des coûts pour les analyses innovantes. L'Europe resserre la réglementation des dispositifs de diagnostic in vitro dans le cadre du RDIV, tandis que des politiques divergentes en Asie créent des difficultés d'harmonisation supplémentaires. Le fardeau cumulatif favorise les entreprises bien capitalisées et accélère les fusions à mesure que les acteurs plus petits recherchent une expertise réglementaire, consolidant le pouvoir au sein du marché des diagnostics moléculaires par PCR.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : la PCR numérique propulse la précision de nouvelle génération
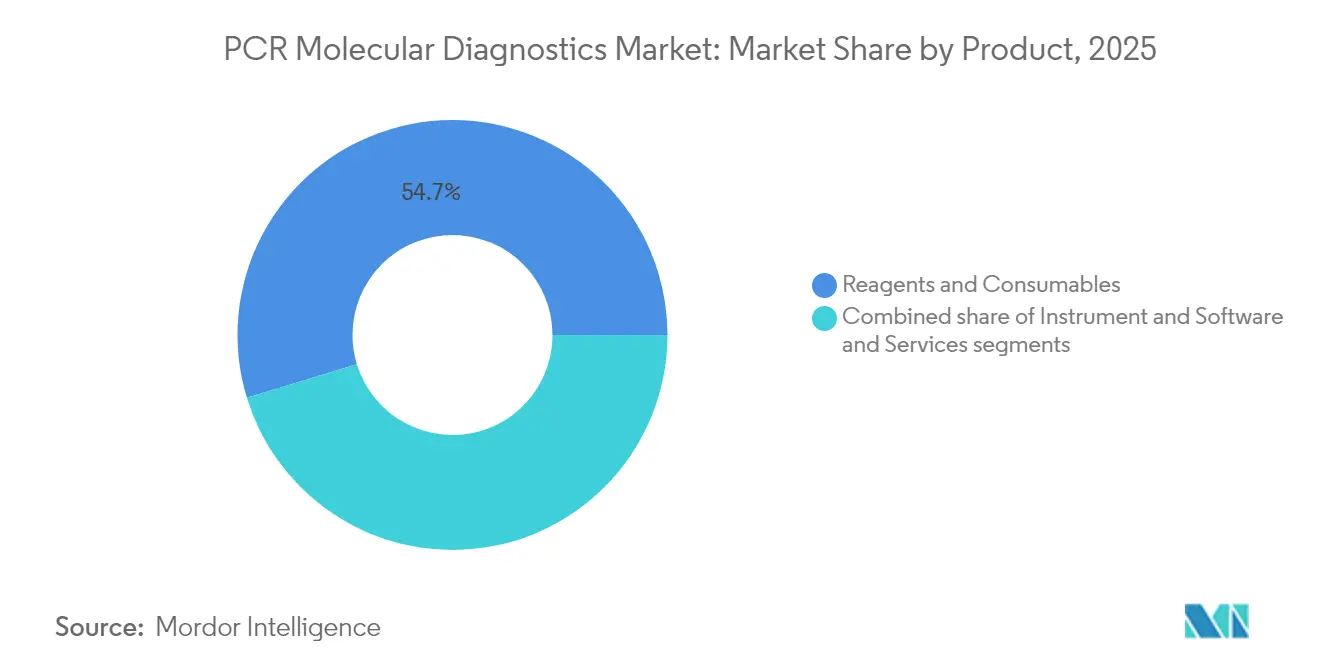
Les réactifs et consommables ont produit la plus grande part des revenus de 2025 à 54,72 % car chaque cycle de test nécessite des amorces, des sondes et des tampons frais, créant un modèle commercial de rente prévisible au sein du marché des diagnostics moléculaires par PCR. Les instruments de PCR numérique, bien que représentant actuellement une minorité de la base installée, ont enregistré le rythme d'adoption le plus rapide grâce à la quantification absolue et aux gains de sensibilité analytique de plusieurs ordres de grandeur. Par exemple, la partition en gouttelettes de Bio-Rad détecte systématiquement les allèles rares jusqu'à 0,01 %, permettant la détection de l'ADN tumoral circulant dans une prise de sang standard. Les thermocycleurs standard peuplent encore de nombreux hôpitaux régionaux grâce à des coûts d'acquisition plus faibles, tandis que les systèmes en temps réel occupent un niveau intermédiaire en offrant une quantification sans l'intensité capitalistique du numérique.
Les logiciels et services analytiques sont des sources de revenus émergentes à mesure que les laboratoires luttent contre les lacs de données générés par les systèmes à haut débit. Le LightCycler PRO de Roche intègre l'étalonnage automatique et la robotique pour augmenter le temps de fonctionnement autonome, et QIAGEN prévoit plus de 100 nouvelles analyses QIAcuity d'ici 2028 après avoir obtenu le marquage CE pour son menu respiratoire syndromique fin 2024. Ces développements soulignent comment les avancées en ingénierie et en bioinformatique continuent d'étendre la proposition de valeur de chaque génération d'instruments au sein du marché des diagnostics moléculaires par PCR.


Par application : les tests des maladies infectieuses maintiennent leur dominance
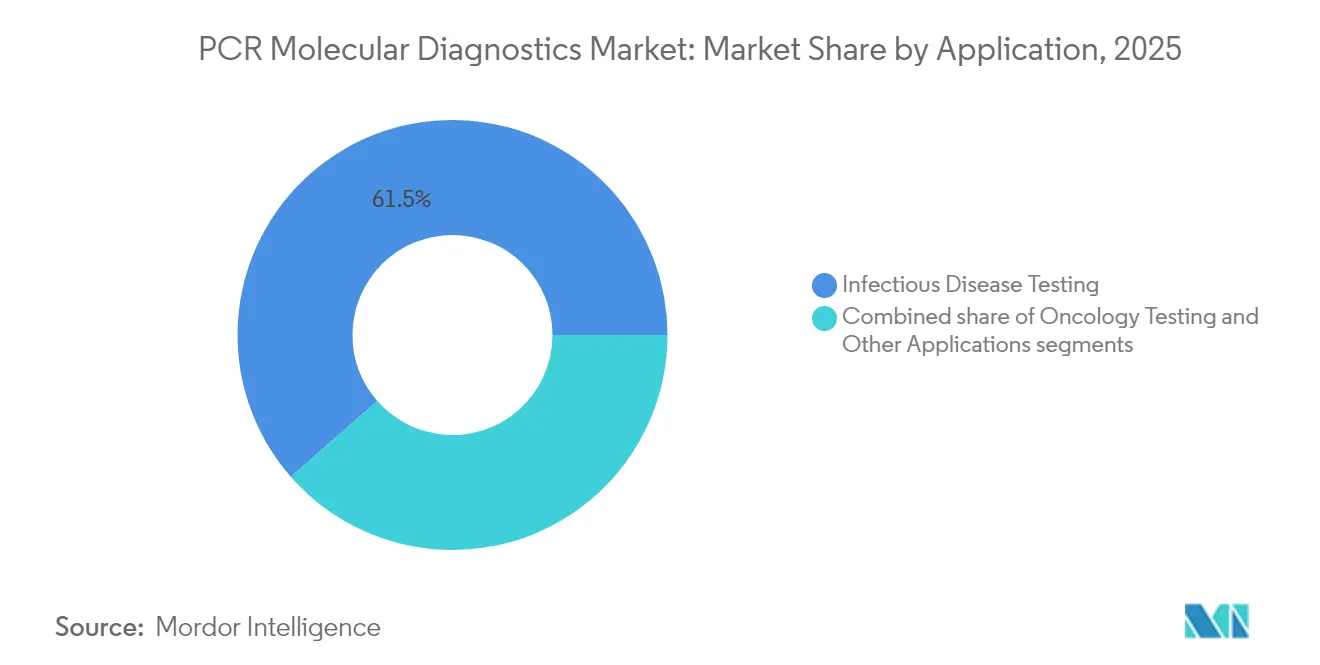
Les tests de maladies infectieuses représentaient 61,45 % du chiffre d'affaires 2025, car les cliniciens s'appuient sur la PCR pour différencier les agents pathogènes qui présentent des symptômes similaires mais nécessitent des thérapies distinctes. La tuberculose reste un exemple emblématique ; la dtection moléculaire rapide comprime les délais diagnostiques de plusieurs semaines en culture solide à quelques heures, orientant le traitement ciblé et limitant la transmission. Les panels respiratoires syndromiques sont devenus courants lors des saisons de maladies de type grippal, notamment là où la surveillance de la résistance aux antimicrobiens constitue une priorité de santé publique.
Les tests en oncologie représentent l'application à la croissance la plus rapide, reflétant l'utilisation croissante des tests d'ADN acellulaire et de la surveillance de la maladie résiduelle minimale. Le test de biopsie liquide Shield, par exemple, a démontré une sensibilité de 83,1 % pour la détection du cancer colorectal lors d'une évaluation publiée dans des revues à comité de lecture. À mesure que les thérapies ciblées et les schémas d'immuno-oncologie se multiplient, des diagnostics compagnons basés sur des panels de mutations PCR sont co-développés avec des médicaments pour identifier plus tôt les patients répondeurs. L'évolution vers des approbations de médicaments agnostiques à la tumeur renforce davantage le rôle du profilage génomique dans l'orientation du traitement, soutenant une croissance à deux chiffres pour les sous-segments oncologiques de la taille du marché des diagnostics moléculaires PCR jusqu'en 2031. Les approbations de médicaments agnostiques à la tumeur accroissent le rôle du profilage génomique dans les diagnostics moléculaires en oncologie.
Par utilisateur final : des environnements diversifiés élargissent l'accès aux tests
Les hôpitaux et les laboratoires de référence ont généré 47,35 % des revenus de 2025. Leurs économies d'échelle permettent un fonctionnement en plusieurs équipes de thermocycleurs à haut débit et des équipes d'interprétation clinique alignées. Les volumes de commandes des laboratoires de référence ont augmenté parallèlement aux tests externalisés ; NeoGenomics, par exemple, a déclaré une croissance de 34 % des revenus de séquençage de nouvelle génération clinique dans son dépôt de 2024, signalant un appétit pour des bilans moléculaires complexes.
Les instituts académiques et de recherche représentent le groupe d'utilisateurs à la croissance la plus rapide car les projets de recherche translationnelle se transforment de plus en plus en tests développés en laboratoire. Pendant ce temps, les environnements décentralisés — centres de soins urgents, unités de perfusion en oncologie et cliniques mobiles — adoptent des plateformes à base de cartouches qui préservent la rigueur analytique tout en éliminant les pipetages complexes. Le programme des Premières Nations en Australie illustre comment les tests sur site distant peuvent s'intégrer dans les dossiers de santé électroniques, réduisant les déserts diagnostiques et augmentant le débit d'échantillons pour tous les fournisseurs opérant au sein du secteur des diagnostics moléculaires par PCR.
Analyse géographique
L'Amérique du Nord a généré 41,62 % des revenus mondiaux en 2025. Les flux de financement fédéraux renforcent cette position de leadership ; le budget du programme de santé de la défense américaine pour l'exercice 2025 alloue des dépenses substantielles aux projets de médecine de précision et de surveillance génomique. Les grands réseaux hospitaliers font souvent fonctionner des plateformes doubles — des thermocycleurs de laboratoire central à haut débit pour les tests de routine et des unités mobiles pour les salles d'opération — créant une demande stratifiée au sein de la taille du marché des diagnostics moléculaires par PCR. Le resserrement réglementaire de la FDA devrait stimuler la consolidation des laboratoires mais aussi encourager la standardisation, améliorant potentiellement la compétitivité à l'exportation américaine pour les kits homologués.
L'Asie-Pacifique devrait enregistrer un TCAC de 6,27 % jusqu'en 2031, le plus rapide au monde. Les gouvernements de Chine, d'Inde et de Corée du Sud allouent des budgets croissants à la médecine de précision, tandis que les laboratoires privés s'empressent de répondre à la demande de panels en oncologie. Le Japon mène actuellement l'adoption régionale dans les tests axés sur l'oncologie, détenant environ 41 % de part de ce créneau d'application en 2023. Les autorités de santé publique en Asie du Sud-Est adoptent la PCR de soins de proximité pour la dengue et les épidémies respiratoires pour compenser les pénuries de laboratoires centraux. Ce portefeuille de croissance multifacette positionne la région comme la frontière la plus dynamique pour le marché des diagnostics moléculaires par PCR.
L'Europe maintient une part robuste grâce aux cadres de couverture santé universelle et aux solides consortiums de R&D académiques-industriels. La mise en œuvre du Règlement relatif aux dispositifs de diagnostic in vitro (RDIV) incite à un engagement plus précoce entre les fabricants et les organismes notifiés, allongeant les délais d'approbation tout en améliorant la qualité des dispositifs et la surveillance post-commercialisation. En revanche, l'Amérique latine, le Moyen-Orient et l'Afrique constituent des territoires naissants mais à fort potentiel où les plateformes décentralisées contournent les déficits d'infrastructure. Les projets pilotes déployant des unités GeneXpert dans des cliniques éloignées illustrent l'impact de la confirmation en temps réel de la tuberculose sur l'initiation du traitement et la gestion des antibiotiques, intégrant progressivement ces régions dans la chaîne de valeur mondiale du marché des diagnostics moléculaires par PCR.

Paysage réglementaire
Aux États-Unis, la Food and Drug Administration (FDA) a publié une règle finale le 6 mai 2024 visant à supprimer progressivement, sur une période de quatre ans, le pouvoir discrétionnaire général en matière d'application concernant les tests développés en laboratoire (LDT), faisant basculer de nombreux flux de travail LDT à base de PCR vers des exigences de type dispositif médical. Cela comprend le système qualité, la déclaration des événements indésirables et la surveillance préalable à la mise sur le marché. Dans le cadre de cette approche par étapes, la FDA a indiqué que les exigences d'étiquetage pour la plupart des DIV proposés en tant que LDT s'appliqueront d'ici le 6 mai 2026, ce qui peut accroître la charge de conformité et de documentation pour les fournisseurs et influer sur les décisions relatives à la rationalisation des menus, à l'externalisation et à la consolidation.
En Europe, l'accès au marché et la conformité tout au long du cycle de vie des DIV à PCR continuent d'être façonnés par le règlement (UE) 2017/746 (IVDR) et les actes d'exécution associés, qui influencent la manière dont les organismes notifiés mènent les évaluations de conformité. La Commission européenne a adopté le règlement d'exécution (UE) 2026/977 le 4 mai 2026 afin d'établir des exigences plus uniformes en matière de gestion de la qualité et de procédures pour les activités d'évaluation de conformité des organismes notifiés au titre de l'IVDR, avec application à partir du 25 février 2027. Parallèlement, la Commission a mis à jour la liste des normes harmonisées de l'IVDR via la décision d'exécution (UE) 2026/1313 du 15 juin 2026, renforçant le rôle de la documentation technique alignée sur les normes et des systèmes de surveillance post-commercialisation pour les fabricants de dosages et d'instruments PCR vendant dans l'UE.
Paysage concurrentiel
La concurrence mêle envergure mondiale et spécialisation de niche. F. Hoffmann-La Roche Ltd., Thermo Fisher Scientific, Inc. et Abbott Laboratories disposent de vastes portefeuilles d'instruments et de réactifs qui assurent la fidélisation dans les disciplines de chimie clinique, d'immunoanalyse et de biologie moléculaire, renforçant les synergies de vente croisée. F. Hoffmann-La Roche Ltd. a annoncé en avril 2025 un programme d'investissement américain de 50 milliards USD sur cinq ans pour agrandir la capacité de fabrication nationale, une couverture explicite contre les perturbations de la chaîne d'approvisionnement.
Les innovateurs de taille moyenne se concentrent sur la différenciation technique. La plateforme de PCR numérique QIAcuity de QIAGEN partitionne 96 puits en 26 000 nanoplaquettes, augmentant le débit pour les biopsies liquides en oncologie, et l'entreprise a obtenu le marquage CE pour son menu respiratoire QIAstat-Dx en septembre 2024. Bio-Rad fait progresser la propriété intellectuelle d'émulsification en gouttelettes, tandis que bioMérieux exploite son savoir-faire en cartouches syndromiques pour lancer SPOTFIRE, un système de test respiratoire de 15 minutes ciblant les cliniques de soins urgents.
Les alliances stratégiques et les acquisitions se poursuivent à vive allure. Hologic a payé 795,0 millions USD pour Mobidiag afin d'acquérir des panels gastro-intestinaux et de sepsis rapides, renforçant son empreinte dans les soins aigus. Myriad Genetics s'est associé à PathomIQ en février 2025 pour co-développer des panels PCR axés sur l'oncologie qui marient le réseau de laboratoires de Myriad avec l'analytique IA de PathomIQ. Les flux de financement vers les start-ups restent sains ; Deepull Diagnostics a levé 50 millions EUR en avril 2025 pour commercialiser sa plateforme de détection rapide de pathogènes UllCore. Ces mouvements illustrent comment la profondeur de la propriété intellectuelle et l'étendue du menu stimulent le pouvoir de négociation sur l'ensemble du marché des diagnostics moléculaires par PCR.
Leaders du secteur des diagnostics moléculaires par PCR
Danaher Corp. (Cepheid)
QIAGEN N.V.
Abbott Laboratories
Thermo Fisher Scientific Inc.
F. Hoffmann-La Roche Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les flux de travail en oncologie et en maladies infectieuses créent une demande pour des opérations PCR à plus haut débit et plus automatisées, en particulier lorsque la maladie résiduelle minimale (MRD) et les panels multiplex augmentent les tests répétés et resserrent les délais d'exécution. Integrated DNA Technologies (Danaher) constitue un exemple côté offre : en avril 2026, la société a étendu son site de Coralville, dans l'Iowa, avec une augmentation de plus du triple de sa capacité de synthèse d'oligonucléotides. Cette montée en puissance peut favoriser des délais de livraison plus courts et une expansion plus large du menu pour les modèles de test à forte intensité de réactifs, où les réactifs et consommables représentent déjà la principale composante des revenus du marché.
La décentralisation et l'adoption à proximité du patient ouvrent également des opportunités de déploiement dans des environnements incapables de soutenir une infrastructure de laboratoire moléculaire complète. En juillet 2026, QIAGEN a ouvert un laboratoire de démonstration (QIAGEN Experience Lab) aux Philippines avec Hamburg Trading Corporation pour soutenir l'adoption locale des technologies moléculaires, illustrant comment l'accompagnement mené par les fournisseurs peut étendre la demande au-delà des pôles hospitaliers et des laboratoires de référence établis. Sur le plan de la fabrication, bioMérieux a annoncé un investissement de plus de 250 millions d'EUR en mai 2026 pour un nouveau site à La Balme-les-Grottes, en France, dédié aux gammes de tests PCR BIOFIRE, témoignant d'un engagement à long terme envers l'approvisionnement en tests syndromiques à cartouches dans le cadre des exigences de qualité et de documentation imposées par l'IVDR pour le marché européen.
Développements récents du secteur
- Juin 2026 : Cepheid et la Fleming Initiative ont lancé l'étude de recherche TRACE-CPE, centrée sur les tests rapides pour les infections résistantes aux médicaments. Cet effort pluriannuel de génération de preuves étaye l'argumentaire clinique et systémique en faveur d'une gestion des antimicrobiens pilotée par le diagnostic, soutenant une adoption plus large des protocoles de test PCR rapide dans les hôpitaux.
- Mai 2026 : Cepheid a obtenu le marquage CE au titre de l'IVDR de l'UE pour le Xpert GI Panel, un test PCR multiplex destiné aux pathogènes gastro-intestinaux. Cette homologation élargit le menu syndromique conforme de l'entreprise en Europe, alors que les exigences de l'IVDR continuent de façonner la priorisation des portefeuilles et la profondeur documentaire chez les fabricants.
- Avril 2026 : Cepheid et Oxford Nanopore ont élargi leur collaboration afin de faire progresser un flux de travail réservé à la recherche pour l'identification rapide des pathogènes bactériens et fongiques. Ce partenariat associe des leaders de l'écosystème PCR à des capacités de séquençage complémentaires, renforçant l'intégration de flux de travail qui réduisent le délai d'obtention des résultats pour l'identification d'infections complexes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés par les tests de diagnostic moléculaire basés sur la PCR utilisés pour détecter et quantifier des cibles d'acides nucléiques humains à des fins de prise de décision clinique, y compris les instruments, réactifs, consommables et logiciels associés dans les flux de travail de routine et de proximité du patient.
Exclusions du périmètre : la PCR à usage de recherche uniquement, les diagnostics vétérinaires et les applications de test alimentaire sont exclus de ce dimensionnement du marché.
Aperçu de la Segmentation
- Par produit
- Instrument
- Systèmes PCR standard
- Systèmes PCR en temps réel
- Systèmes de PCR numérique
- Réactifs et consommables
- Logiciels et services
- Instrument
- Par application
- Tests des maladies infectieuses
- Tests en oncologie
- Autres applications
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic et de référence
- Instituts académiques et de recherche
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les travaux documentaires ont débuté par l'alignement des définitions et des signaux de demande autour des tests PCR cliniques, puis par la cartographie de la manière dont les volumes se traduisent en revenus à travers le mix produit et la tarification. Nous nous sommes appuyés sur des sources publiques telles que l'Organisation mondiale de la Santé, le CDC américain, les bases de données publiques de la FDA et des agences nationales de santé similaires pour les recommandations en matière de tests, la surveillance des maladies et le contexte réglementaire qui façonne l'adoption des tests.
Nous avons également utilisé des sources telles que les statistiques de santé de l'OCDE, les indicateurs de la Banque mondiale, des revues scientifiques à comité de lecture portant sur l'utilisation des diagnostics moléculaires, ainsi que des statistiques commerciales et douanières pour suivre les tendances d'importation des instruments et des réactifs clés dans les principales régions. Les dépôts de documents d'entreprises, les présentations aux investisseurs, les communiqués de presse et les sites web d'associations professionnelles réputées ont contribué à valider les calendriers de lancement et l'évolution du parc installé, et ont également soutenu l'examen des grandes tendances tarifaires. Un abonnement payant aux données financières d'entreprises et une base de données de brevets ont ensuite été utilisés de manière sélective pour combler les lacunes. Ces exemples ne sont pas exhaustifs, et d'autres sources ont été examinées pour collecter des données, recouper les hypothèses et clarifier les points obscurs au cours du processus de recherche.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes auprès de responsables de laboratoires, de parties prenantes des achats et de gestionnaires opérationnels dans des hôpitaux et des laboratoires de diagnostic ou de référence, suivis de distributeurs et de partenaires de service qui observent les tendances de commande. Nous avons utilisé ces données pour confirmer les évolutions du mix de tests (PCR standard, en temps réel ou numérique), l'attachement typique des réactifs aux instruments et les fourchettes de prix de vente moyen réalistes par région. Lorsque les totaux initiaux du modèle ne correspondaient pas à la réalité du terrain, nous avons recontacté les sources pour corriger les hypothèses de mix et d'entraînement, puis relancé les sorties du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 14 % | APAC : 49 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 31 % |
| Acteurs de plus petite taille : 17 % | Managers : 49 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit en partant d'un bassin de demande descendant, où l'activité de test, le débit des laboratoires et les signaux d'adoption clinique sont utilisés pour reconstituer les dépenses diagnostiques PCR adressables par zone géographique. Les totaux ont ensuite été corroborés par des vérifications ascendantes sélectives utilisant le prix de vente moyen échantillonné multiplié par le volume pour les consommables clés, les retours des canaux de distribution sur les placements d'instruments, et un regroupement limité des revenus de diagnostic déclarés lorsque l'exposition à la PCR est clairement évoquée.
Le modèle utilise des empreintes de marché défendables lors d'un appel client, telles que la répartition entre les tests de routine et ceux liés aux épidémies, les taux d'utilisation dans les hôpitaux et les laboratoires de référence, l'entraînement des réactifs par instrument actif, le comportement d'attachement des services et des logiciels, et les écarts de prix régionaux liés aux normes d'approvisionnement et au calendrier des devises. Pour les prévisions, une analyse de scénarios a été appliquée afin que différentes trajectoires pour l'intensité des tests de maladies infectieuses, l'adoption des tests oncologiques et génétiques, et les cycles de remplacement des instruments installés puissent être reflétées sans imposer une courbe unique et agressive. Lorsque les données ascendantes étaient incomplètes pour les géographies de plus petite taille, les lacunes ont été comblées par des hypothèses par procuration ancrées à des marchés comparables, suivies d'ajustements après validation par entretien.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment les changements connus dans les recommandations de test, l'orientation de la surveillance de santé publique et la dépense implicite par test après application d'une utilisation réaliste des réactifs et de la tarification. Nous avons effectué des contrôles de variance par région et par composante de coût majeure, puis soumis les valeurs aberrantes à examen afin que les événements ponctuels ne faussent pas le scénario de base.
Avant la validation finale, le modèle et les hypothèses font l'objet de plusieurs étapes de révision par des analystes, et les sources sont recontactées lorsqu'une donnée clé sort des limites attendues. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et nous effectuons une dernière vérification avant livraison afin que les clients reçoivent la vue la plus récente disponible au moment de la livraison.
Estimation du Marché des Diagnostics Moléculaires PCR par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les diagnostics moléculaires PCR peuvent varier car les groupes ne comptabilisent pas toujours les mêmes flux de revenus, et ils choisissent également des années de référence et des calendriers de conversion monétaire différents. Des différences peuvent également apparaître lorsqu'une estimation s'appuie davantage sur des indicateurs de proxy d'expédition, tandis qu'une autre s'appuie sur des indicateurs de demande de tests, qui peuvent évoluer dans des directions différentes.
Le tableau met en évidence un écart important qui s'explique principalement par le périmètre et par ce qui est traité comme revenu PCR clinique par rapport aux outils moléculaires adjacents, puis par la vitesse à laquelle la normalisation des prix est supposée intervenir après les périodes de forte demande. Dans le périmètre de Mordor Intelligence, le total est ancré aux flux de travail PCR cliniques et inclut les instruments, les réactifs et consommables, ainsi que les logiciels associés, tout en excluant les usages de recherche uniquement et les usages non humains, ce qui évite de gonfler le bassin de dépenses avec une demande proche mais non clinique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,26 milliards USD (2026) | |
| Revue Professionnelle B | 8,80 milliards USD (2026) | Adopte une vision plus étroite de la nomenclature qui sous-estime les revenus des logiciels et des services récurrents, et semble appliquer une érosion conservative du prix de vente moyen sans valider l'entraînement des réactifs par des entretiens côté laboratoire. |
| Cabinet de Conseil Régional A | 25,55 milliards USD (2024) | Regroupe des catégories plus larges liées à la PCR et des revenus de tests moléculaires adjacents en un seul chiffre, et compare également une valeur d'une année antérieure sans normaliser clairement les volumes de tests post-pic ni le calendrier de conversion monétaire de manière cohérente. |
La lecture des trois chiffres ensemble révèle que l'écart ne porte pas seulement sur les perspectives de croissance, mais principalement sur ce qui est comptabilisé et sur la manière dont les prix et l'utilisation sont normalisés par rapport à une réalité de tests cliniques. Notre approche reste traçable à des données pratiques telles que le mix de tests, l'utilisation et l'attachement des consommables, ce qui rend l'estimation plus facile à reproduire et à soumettre à des tests de résistance lorsque les hypothèses changent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des diagnostics moléculaires par PCR ?
Le marché a généré 10,26 milliards USD en 2026 et devrait atteindre 13,31 milliards USD d'ici 2031, reflétant un TCAC de 5,36 %.
Quelle catégorie de produits génère les revenus les plus élevés ?
Les réactifs et consommables représentent 54,72 % du chiffre d'affaires total car chaque cycle d'amplification consomme des amorces, des sondes et des tampons frais.
Pourquoi les systèmes de PCR numérique gagnent-ils en popularité ?
Les plateformes numériques détectent les allèles variants jusqu'à 0,01 %, permettant la surveillance par biopsie liquide et de la maladie résiduelle minimale que la PCR en temps réel traditionnelle ne peut pas prendre en charge.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 6,27 % jusqu'en 2031, portée par les améliorations des infrastructures de santé et les budgets croissants de médecine de précision.
Comment les nouvelles réglementations de la FDA affecteront-elles le marché ?
La FDA supprimera progressivement la tolérance réglementaire pour les tests développés en laboratoire, augmentant les coûts de conformité et incitant à la consolidation parmi les laboratoires plus petits.
Quel est le principal obstacle à une adoption plus large dans les marchés émergents ?
L'investissement en capital élevé pour les instruments et les coûts continus en consommables restent les principaux obstacles pour les laboratoires opérant avec des budgets contraints.
Dernière mise à jour de la page le:



