
Taille et Part du Marché des Services de Conseil en ACV des Emballages et en Éco-conception
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
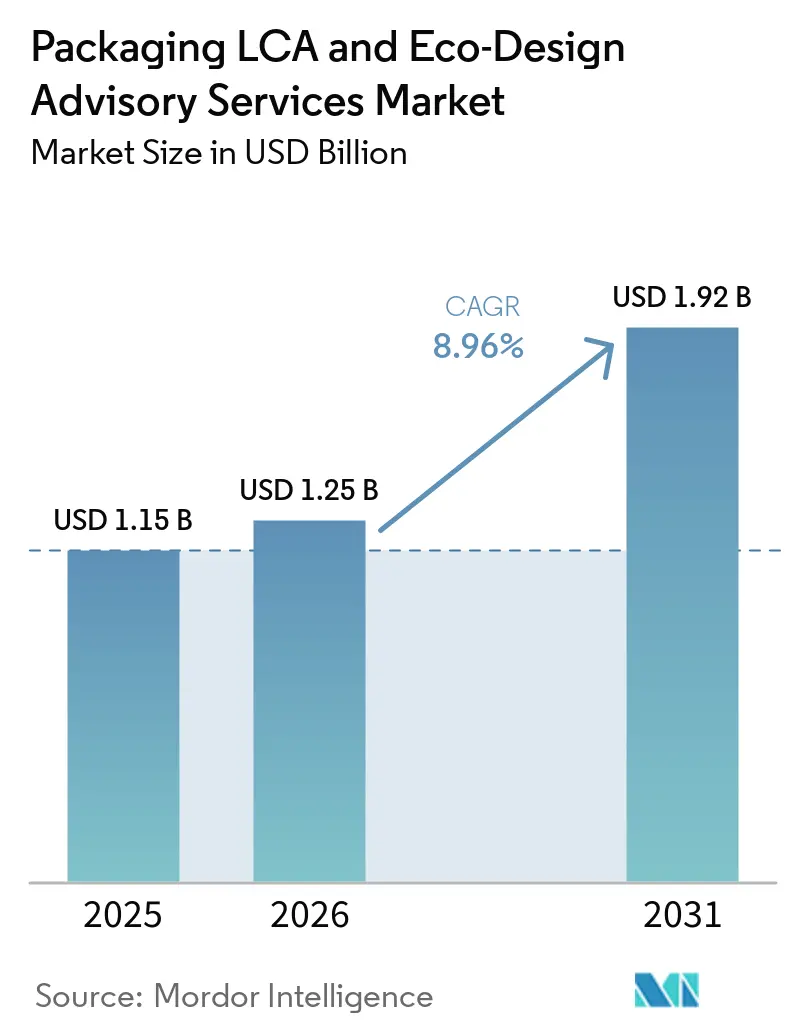
| Taille du Marché (2026) | 1.25 Milliards de dollars |
| Taille du Marché (2031) | 1.92 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Conseil en ACV des Emballages et en Éco-conception par Mordor Intelligence
La taille du Marché des Services de Conseil en ACV des Emballages et en Éco-conception devrait s'étendre de 1,15 milliard USD en 2025 et 1,25 milliard USD en 2026 à 1,92 milliard USD d'ici 2031, enregistrant un TCAC de 8,96 % entre 2026 et 2031.
La multiplication des réglementations sur la responsabilité élargie des producteurs, les feuilles de route d'entreprise vers la neutralité carbone et les outils d'évaluation en nuage en temps réel convergent pour intégrer les indicateurs de cycle de vie dans les décisions quotidiennes en matière d'emballage. La demande de conseil s'intensifie à mesure que les marques multinationales harmonisent leurs spécifications mondiales avec les taxes locales sur les plastiques, tandis que les moteurs de scénarios basés sur l'intelligence artificielle réduisent les cycles d'évaluation de plusieurs mois à quelques jours. L'Europe reste l'épicentre de la conformité, mais la région Asie-Pacifique s'accélère grâce à des interdictions strictes des produits à usage unique et à l'évolution des achats des multinationales. L'intensité concurrentielle reste modérée, les spécialistes axés sur les logiciels gagnant des parts de marché en intégrant des interfaces de programmation d'applications dans les suites de conception de produits et en convertissant les études ponctuelles en services par abonnement.
Points Clés du Rapport
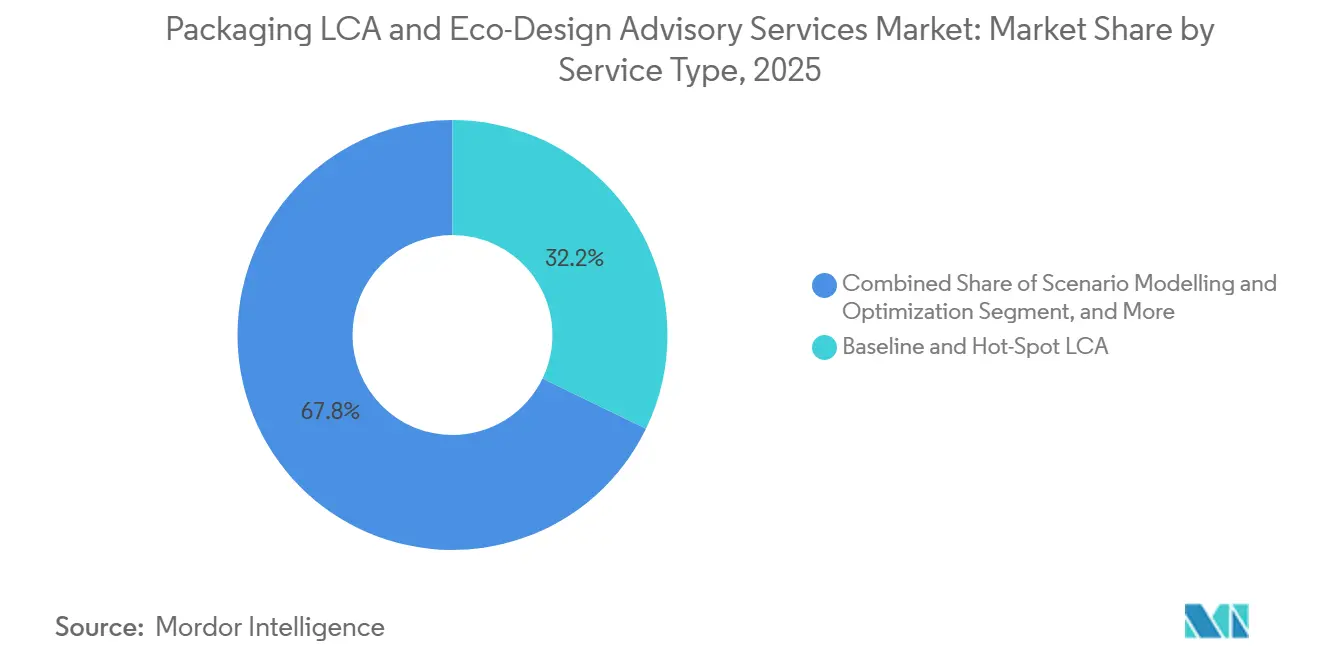
- Par type de service, l'ACV de référence et d'identification des points chauds a capturé 32,18 % de la part de marché des Services de Conseil en ACV des Emballages et en Éco-conception en 2025.
- Par type de matériau, la taille du Marché des Services de Conseil en ACV des Emballages et en Éco-conception pour les matériaux compostables devrait croître à un TCAC de 10,68 % entre 2026 et 2031.
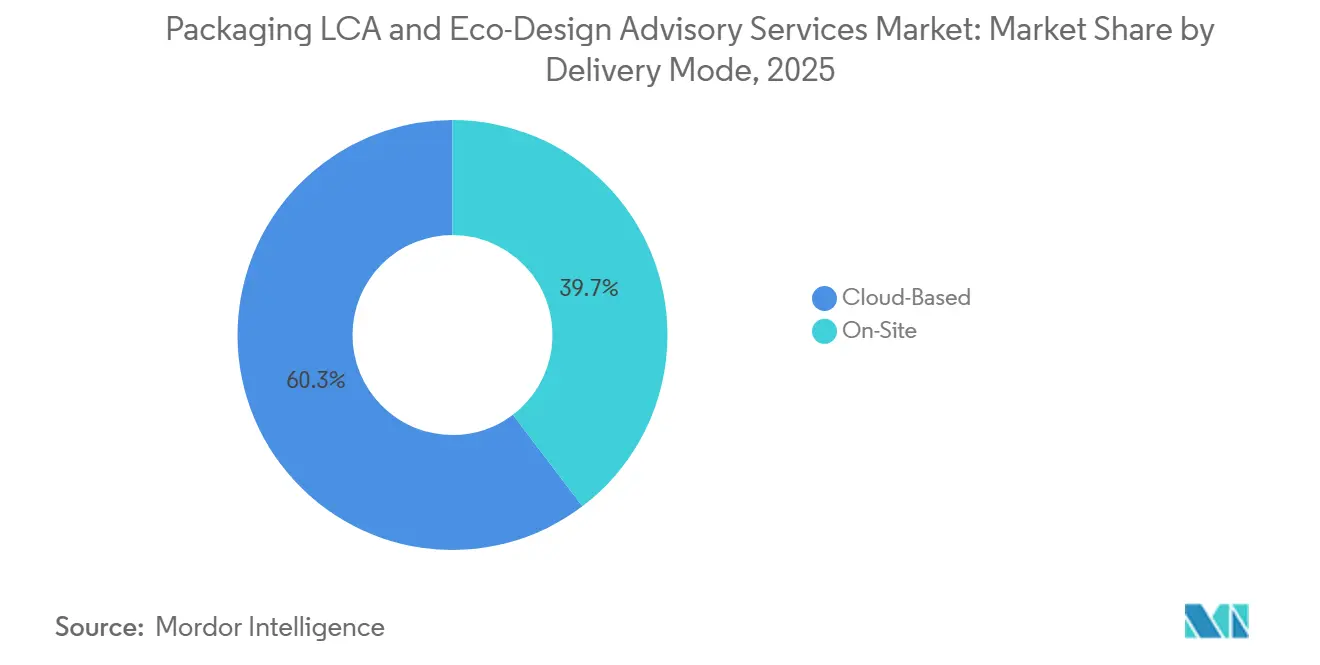
- Par mode de prestation, les plateformes en nuage ont capturé 60,32 % de la part de marché des Services de Conseil en ACV des Emballages et en Éco-conception en 2025.
- Par utilisateur final, la taille du Marché des Services de Conseil en ACV des Emballages et en Éco-conception pour le commerce électronique et la distribution devrait croître à un TCAC de 11,09 % entre 2026 et 2031.
- Par zone géographique, l'Europe a capturé 34,62 % de la part de marché des Services de Conseil en ACV des Emballages et en Éco-conception en 2025.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la REP et des taxes sur les plastiques | +2.1% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Engagements d'entreprises en faveur de la neutralité carbone | +1.8% | Mondial, plus fort dans les sièges sociaux des multinationales | Court terme (≤ 2 ans) |
| Numérisation des flux de données ACV | +1.4% | Mondial, adoption précoce dans les régions à forte avance technologique | Long terme (≥ 4 ans) |
| Déploiement des éco-scores des marques propres des distributeurs | +1.2% | Europe et Amérique du Nord, et marchés sélectifs d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Indicateurs de circularité des matériaux intégrés dans les notations ESG des investisseurs | +0.9% | Mondial, accent sur les domiciles des sociétés cotées | Moyen terme (2 à 4 ans) |
| Course des propriétaires de marques aux brevets « Recyclable dès la conception » | +0.7% | Mondial, concentré dans les pôles d'innovation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la REP et des taxes sur les plastiques
Les lois sur la responsabilité élargie des producteurs transfèrent les coûts de fin de vie des municipalités aux propriétaires de marques, faisant de l'éco-conception un levier financier. La France impose désormais des scores de recyclabilité, l'Allemagne exige une divulgation granulaire des matériaux, et les Pays-Bas appliquent une taxe sur les plastiques de 0,80 EUR par kilogramme. Les cabinets de conseil sécurisent des revenus réguliers à mesure que les marques recherchent un suivi continu, une modélisation de scénarios et des ajustements de conception pour rester en deçà des seuils de redevances et éviter des pénalités croissantes.
Engagements d'Entreprises en Faveur de la Neutralité Carbone
Les objectifs fondés sur la science contraignent les fabricants à comptabiliser les émissions liées aux emballages dans leurs budgets carbone d'entreprise. Unilever a réservé 1 milliard EUR (1,13 milliard USD) pour des projets d'emballage, et Nestlé a alloué 2 milliards CHF (2,15 milliards USD) aux matériaux circulaires.[1] À mesure que les règles de divulgation climatique de la Commission des valeurs mobilières et des changes des États-Unis et de l'Union européenne s'élargissent, les marques exigent des données ACV auditables capables de résister à l'examen des investisseurs.
Numérisation des Flux de Données ACV
Les plateformes en nuage remplacent les feuilles de calcul statiques par des bases de données en direct qui alimentent les logiciels de conception via des API. Sphera Solutions a enregistré une croissance de 40 % d'une année sur l'autre des intégrations en 2024, réduisant les délais moyens des études de 60 % et stimulant l'adoption des abonnements récurrents. Le suivi continu transforme le modèle de service, passant d'une facturation par projet à des licences d'entreprise, ce qui séduit les équipes d'approvisionnement et de R&D soumises à des contraintes de temps.
Déploiement des Éco-Scores des Marques Propres des Distributeurs
Les grands distributeurs publient des évaluations environnementales portant sur des milliers d'unités de gestion des stocks, obligeant les fournisseurs à valider des scores supérieurs ou à risquer d'être relégués en rayon. Carrefour a étendu son éco-score à 15 000 articles, tandis que Walmart intègre des indicateurs d'emballage dans les tableaux de bord fournisseurs du Projet Gigaton. Les fabricants répondent par des ACV comparatives et des optimisations à cycle rapide alignées sur les référentiels des distributeurs.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de professionnels ACV qualifiés | -1.3% | Mondial, aiguë dans les marchés émergents | Court terme (≤ 2 ans) |
| Fragmentation des normes régionales d'écolabellisation | -0.8% | Mondial, complexité variable selon les régions | Moyen terme (2 à 4 ans) |
| Coût élevé de la collecte de données primaires pour les PME | -0.6% | Mondial, impact disproportionné sur les marchés en développement | Moyen terme (2 à 4 ans) |
| Préoccupations relatives à la propriété intellectuelle liées à la divulgation des formulations complètes des emballages | -0.4% | Mondial, concentré dans les secteurs concurrentiels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Professionnels Qualifiés en ACV
Un vivier limité de praticiens qualifiés peut restreindre le volume et la complexité des travaux que les prestataires sont en mesure de réaliser. La FSLCI a lancé une enquête mondiale en juillet 2025 afin d'évaluer les écarts entre la formation des diplômés et les besoins des employeurs en matière d'analyse du cycle de vie. Une étude évaluée par les pairs en 2025, portant sur 32 783 offres d'emploi aux États-Unis, a révélé une demande récurrente de compétences en planification de la transition énergétique, en analyse de l'empreinte carbone et en conformité au droit de l'environnement. L'étude a constaté que ces compétences étaient sous-représentées dans les programmes de formation actuels. Les propriétaires de marques dépourvus de spécialistes internes peuvent se tourner vers des prestataires externes, mais ces derniers ont également besoin de personnel qualifié pour répondre à cette demande. Le marché des Services de Conseil en ACV des Emballages et en Éco-conception peut donc faire face à des goulets d'étranglement dans la prestation malgré une demande réglementaire plus forte.
Fragmentation des Normes Régionales en Matière d'Écolabels
Des règles différentes en matière d'étiquetage et de recyclabilité peuvent nécessiter une documentation distincte pour un même emballage. Le Règlement (UE) 2025/40 établit des niveaux de performance de recyclabilité A, B et C à compter du 1er janvier 2030. Le Royaume-Uni utilise sa Méthodologie d'Évaluation de la Recyclabilité pour moduler les redevances de responsabilité des producteurs, tandis que la France applique sa propre approche de Responsabilité Élargie des Producteurs via CITEO. La loi SB 54 et la loi AB 1201 de Californie ont également créé un environnement difficile pour les allégations relatives aux emballages compostables et au traitement des déchets organiques. Ces différences augmentent les coûts et ralentissent la réutilisation d'une même évaluation dans plusieurs juridictions. Le Marché des Services de Conseil en ACV des Emballages et en Éco-conception doit faire face à un environnement de conformité qui reste fragmenté à l'échelle régionale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de service :
la modélisation de scénarios oriente les décisions stratégiquesLes évaluations de référence et d'identification des points chauds ont représenté 32,18 % des revenus de 2025, soulignant le besoin persistant d'établir des références d'empreinte sur de vastes portefeuilles d'emballages. D'ici 2031, la Modélisation de Scénarios et l'Optimisation surpasseront toutes les autres offres avec un TCAC de 10,96 %, à mesure que les équipes d'approvisionnement et d'innovation évaluent en parallèle les compromis entre carbone, coût et circularité. La taille du Marché des Services de Conseil en ACV des Emballages et en Éco-conception associée à la Modélisation de Scénarios devrait atteindre 0,54 milliard USD d'ici 2030. Les marques adoptent des ateliers itératifs dans lesquels des experts en ACV, des concepteurs et des planificateurs logistiques modélisent en quelques heures plutôt qu'en quelques semaines les transitions du plastique vierge vers la fibre ou du fret aérien vers le fret maritime.
Le Conseil en Stratégie d'Éco-conception gagne en popularité car les clients souhaitent des recommandations globales plutôt que des tableaux d'empreinte isolés. Les services de Mise en Œuvre de Logiciels et de Formation progressent régulièrement à mesure que les entreprises développent leurs capacités internes pour réaliser des études de routine, tandis que la Conformité et le Reporting se banalisent une fois les modèles stabilisés. La différenciation concurrentielle se concentre donc sur des moteurs de scénarios agiles capables d'intégrer des données multi-variables et de produire des courbes d'impact sur les coûts claires sans recalcul manuel.

Par type de matériau :
les matériaux compostables s'accélèrent dans un contexte de scrutin accru sur les plastiquesLes plastiques ont représenté 42,25 % des dépenses d'analyse en 2025, reflétant à la fois leur dominance en volume et leur exposition aux réglementations. Cependant, les matériaux compostables affichent la progression la plus marquée, avec un TCAC de 10,68 %, passant d'un marché de niche à un marché grand public à mesure que les gouvernements encouragent la collecte des déchets organiques et interdisent certaines résines d'origine fossile. La part de marché des Services de Conseil en ACV des Emballages et en Éco-conception liée aux plastiques diminuera progressivement à mesure que la fiscalité et les contraintes de conception inciteront les marques à se tourner vers le papier, la pâte à papier et les polymères biosourcés.
Le papier et le carton maintiennent une demande solide grâce aux infrastructures de recyclage, tandis que les études sur le verre se concentrent sur l'allègement pour compenser les émissions liées au transport. Les mélanges de biopolymères émergents créent des difficultés liées à la rareté des données, stimulant la demande de collecte de données primaires personnalisées pour confirmer les taux de dégradation et les profils de microplastiques. Les prestataires de conseil qui développent des bases de données propriétaires ou s'associent à des laboratoires universitaires acquièrent un avantage concurrentiel en réduisant leurs cycles de collecte de données.
Par mode de prestation :
les plateformes en nuage permettent une mesure de l'empreinte en continuLa prestation en nuage a représenté 60,32 % de la facturation en 2025 et devrait progresser à un TCAC de 10,84 %. Les ingénieurs en emballage activent désormais un module d'extension dans les outils de conception assistée par ordinateur et reçoivent des indicateurs d'impact en temps réel, intégrant ainsi la comptabilité du cycle de vie dans le développement de produits en mode itératif. La taille du Marché des Services de Conseil en ACV des Emballages et en Éco-conception pour les offres en nuage devrait dépasser 1 milliard USD d'ici 2031.
La surveillance continue fait évoluer les modèles de revenus vers des licences annuelles, avec un accès échelonné selon le volume d'utilisateurs et la fréquence d'actualisation des données. Le conseil sur site conserve son attrait pour les formulations confidentielles et les secteurs fortement réglementés tels que l'industrie pharmaceutique, où les données ne transitent jamais par des réseaux sécurisés. Des configurations hybrides émergent, permettant aux données sensibles de résider localement tandis que les bases de données de référence se mettent à jour via des canaux chiffrés.
Par secteur d'utilisation final :
le commerce électronique stimule des solutions innovantesLes clients du secteur alimentaire et des boissons ont généré 37,71 % des dépenses en 2025, portés par des réglementations strictes sur les produits à usage unique et la pression des consommateurs sur les emballages alimentaires. Le commerce électronique et la distribution devraient afficher le TCAC le plus élevé, à 11,09 %, alors que le secteur navigue dans le dilemme entre protection des colis et empreinte carbone. Les marques de beauté continuent d'investir dans des formats rechargeables et allégés pour répondre aux exigences des militants, tandis que les fabricants de produits chimiques ménagers se concentrent sur des formules concentrées réduisant la taille des flacons.
Les entreprises pharmaceutiques commandent des études complexes sur les compromis qui équilibrent stérilité, résistance à l'ouverture par les enfants et recyclabilité, nécessitant souvent des évaluations des emballages primaires et secondaires combinés. Les consultants capables de simuler les performances aux tests de chute parallèlement aux indicateurs d'empreinte acquièrent un avantage, notamment dans les chaînes d'approvisionnement omnicanales.
Analyse Géographique
Marché européen des Services de Conseil en ACV des Emballages et en Éco-conception
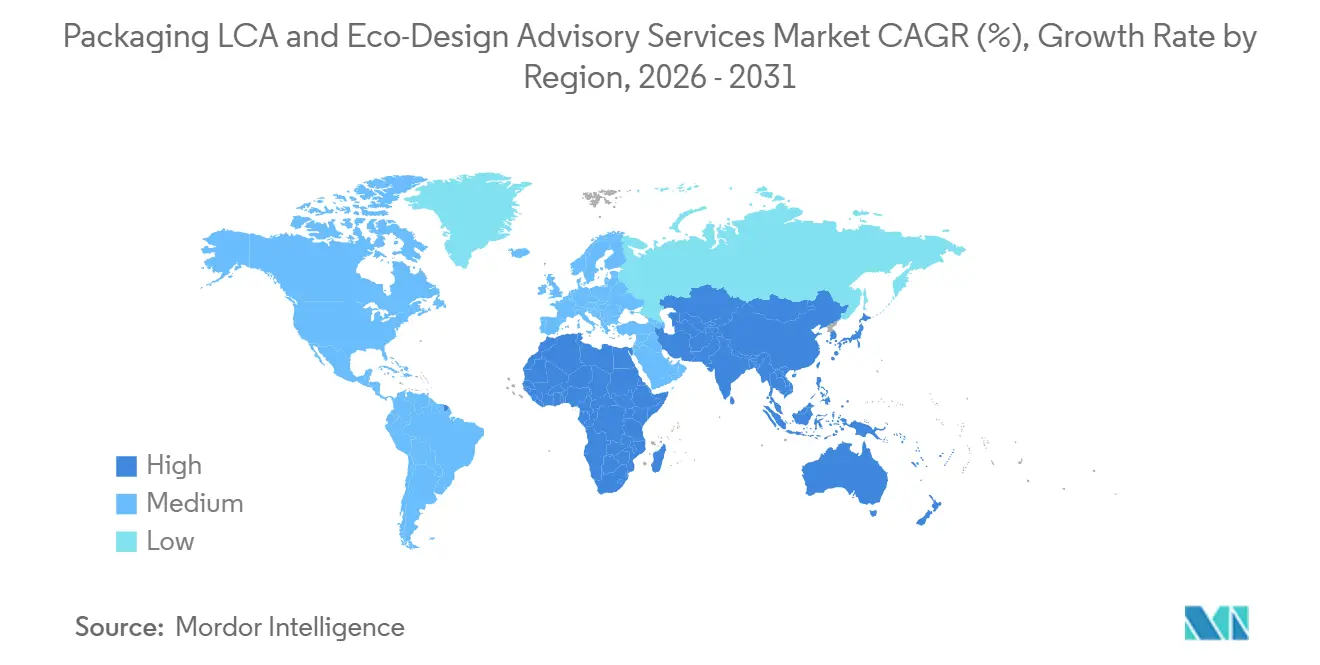
L'Europe a conservé une part de revenus de 34,62 % en 2025, portée par le Règlement de l'Union Européenne sur les Emballages et les Déchets d'Emballages, la loi française AGEC et les obligations de déclaration du VerpackG allemand. L'adoption uniforme dans la région de méthodes alignées sur les normes ISO consolide un niveau de rigueur élevé pour les missions de conseil. Les pôles professionnels anglais, néerlandais et allemands fournissent des viviers de talents solides qui alimentent les projets transfrontaliers. Les marques opérant dans les 27 États membres préfèrent des cadres à prestataire unique qui simplifient la documentation par rapport aux normes harmonisées.
Marché Asie-Pacifique des Services de Conseil en ACV des Emballages et en Éco-conception
La région Asie-Pacifique est le moteur de croissance, avec un TCAC de 11,34 % projeté jusqu'en 2031. L'interdiction chinoise des importations de déchets étrangers, la loi japonaise sur la circulation des ressources plastiques et les règles indiennes sur la responsabilité élargie des producteurs stimulent l'adoption des services de conseil. Les gouvernements locaux appliquent de plus en plus des redevances modulées liées aux scores de recyclabilité, contraignant les exportateurs à adapter leurs formats d'emballage aux infrastructures de recyclage domestiques. La densité industrielle dans la Chine côtière, au Viêt Nam et en Thaïlande positionne la région comme un point névralgique pour les missions d'ACV intégrées à la chaîne d'approvisionnement, incluant les impacts des matières premières entrantes et l'optimisation de la logistique sortante.[2]
Marché des Services de Conseil en ACV des Emballages et en Éco-conception en Amérique du Nord, en Amérique latine et dans la zone MEA
L'Amérique du Nord affiche une expansion régulière à mesure que la loi californienne SB 54, la législation sur la responsabilité élargie des producteurs pour les emballages de l'État de New York et les interdictions fédérales canadiennes sur les plastiques renforcent les obligations de déclaration. Les clients apprécient les modèles de scénarios qui évaluent les sachets mono-matériaux multicouches par rapport aux formats rigides recyclables selon les différentes réglementations étatiques. Les exigences fédérales de divulgation climatique intègrent davantage l'ACV dans les dépôts auprès de la Commission des Valeurs Mobilières et des Bourses, élevant le niveau d'exigence pour les méthodologies prêtes à l'audit. L'Amérique Latine ainsi que le Moyen-Orient et l'Afrique restent des marchés naissants mais en forte croissance ; les multinationales y mènent souvent des projets volontaires pour anticiper les futures réglementations et sécuriser des bénéfices réputationnels de précurseur.
Paysage Concurrentiel
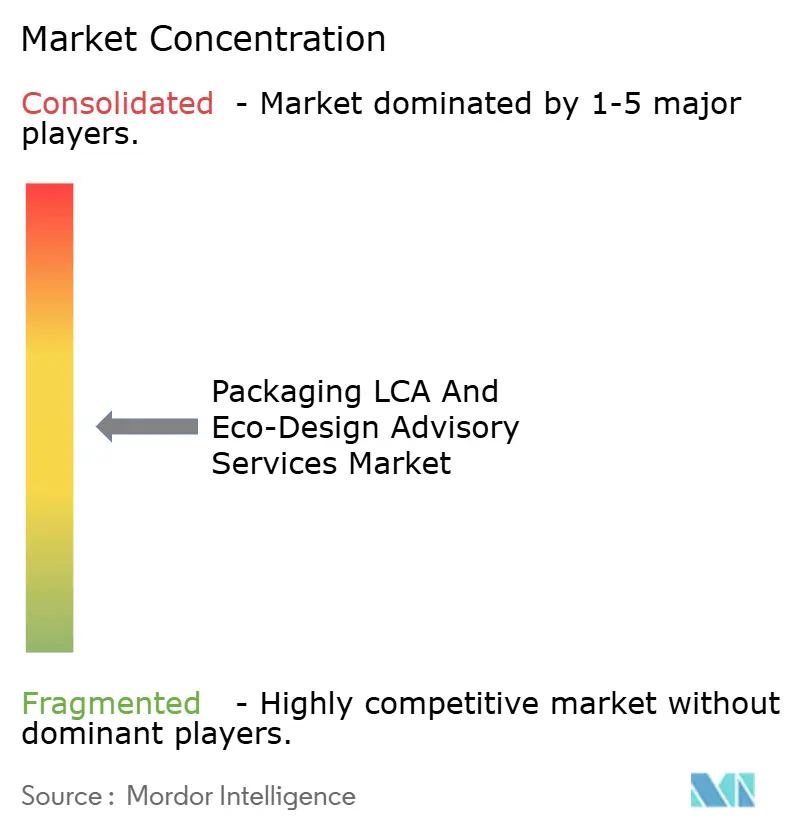
Le marché reste modérément fragmenté, les cinq premiers acteurs représentant environ 25 % du chiffre d'affaires combiné. Les grands cabinets de conseil en management exploitent leurs relations existantes avec les directions générales pour vendre des services d'emballage en complément ; cependant, des éditeurs de logiciels spécialisés tels que Sphera Solutions et PRé Sustainability captent des parts de marché grâce à leur profondeur technologique. Les cabinets de conseil spécialisés se différencient par leur expertise sectorielle, par exemple dans les emballages pharmaceutiques ou de luxe. Les dépôts de brevets pour des calculateurs d'impact automatisés indiquent une tendance croissante aux investissements technologiques, Ecochain Technologies ayant à elle seule déposé 12 brevets logiciels en 2024.[3]
Les laboratoires d'essais intègrent des modules ACV pour offrir une validation en guichet unique, tandis que les organismes de certification proposent des passeports numériques qui associent la traçabilité aux scores d'impact. Les nouveaux entrants issus du secteur des logiciels d'entreprise cherchent à banaliser les calculs d'empreinte, ce qui menace les modèles traditionnels de facturation à l'heure. Les fusions et acquisitions visent à unifier les bases de données, la présence régionale et l'expertise thématique, comme en témoignent l'acquisition de SimaPro par Sphera en 2025 et l'acquisition d'un laboratoire par Intertek, qui relie les tests physiques et environnementaux.
Les modèles de tarification évoluent vers un abonnement assorti d'analyses à valeur ajoutée, plutôt que des honoraires par étude. Cette évolution profite aux clients disposant de volumes élevés d'unités de gestion des stocks, notamment les biens de grande consommation et les distributeurs de commerce électronique. Les prestataires se différencient par des jeux de données sectoriels spécifiques, la détection des points chauds par l'IA et la capacité à satisfaire aux normes d'assurance tierce partie selon la norme ISO 14044. Compte tenu de la distribution fragmentée des parts, le secteur obtient un score de 6 sur l'échelle de concentration à 10 points.
Leaders du Secteur des Services de Conseil en ACV des Emballages et en Éco-conception
-
Boston Consulting Group
-
Sphera Solutions, Inc.
-
Anthesis Group
-
PRé Sustainability B.V.
-
Ramboll Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Conseil en ACV des Emballages et en Éco-conception Entreprises couvertes dans ce rapport
- Boston Consulting Group
- Sphera Solutions, Inc.
- Anthesis Group
- PRé Sustainability B.V.
- Ramboll Group
- Ecochain Technologies B.V.
- Trayak LLC
- Intertek Group plc
- SGS SA
- DNV Business Assurance
- Carbon Trust Advisory Ltd.
- WSP Global Inc.
- Apex Companies LLC
- Simfoni Ltd.
Développements industriels récents dans Marché des Services de Conseil en ACV des Emballages et en Éco-conception
- Octobre 2025 : Boston Consulting Group a ouvert un Centre mondial de durabilité des emballages à Singapour avec un engagement de 25 millions USD.
- Septembre 2025 : Carbon Trust Advisory s'est associé au Projet Gigaton de Walmart pour fournir des ACV standardisées à 5 000 fournisseurs.
- Août 2025 : Intertek Group a acquis Kiwa pour 180 millions EUR (203 millions USD) afin de combiner ses laboratoires d'essais avec des audits d'éco-conception.
- Juillet 2025 : WSP Global a créé une pratique d'économie circulaire de 150 personnes, axée sur l'optimisation des emballages.
Périmètre du Rapport sur le Marché Mondial des Services de Conseil en ACV des Emballages et en Éco-conception
Aperçu de la segmentation
| ACV de référence et des points chauds |
| Modélisation de scénarios et optimisation |
| Conseil en stratégie d'éco-conception |
| Mise en œuvre d'outils logiciels et formation |
| Conformité et reporting des emballages |
| Plastique |
| Papier et carton |
| Métal |
| Compostable |
| Verre |
| Autre type de matériau |
| Sur site |
| En nuage |
| Alimentation et boissons |
| Soins personnels et cosmétiques |
| Produits chimiques ménagers |
| Commerce électronique et vente au détail |
| Produits pharmaceutiques |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Type de Service | ACV de référence et des points chauds | ||
| Modélisation de scénarios et optimisation | |||
| Conseil en stratégie d'éco-conception | |||
| Mise en œuvre d'outils logiciels et formation | |||
| Conformité et reporting des emballages | |||
| Par Type de Matériau | Plastique | ||
| Papier et carton | |||
| Métal | |||
| Compostable | |||
| Verre | |||
| Autre type de matériau | |||
| Par Mode de Prestation | Sur site | ||
| En nuage | |||
| Par Secteur d'Utilisation Final | Alimentation et boissons | ||
| Soins personnels et cosmétiques | |||
| Produits chimiques ménagers | |||
| Commerce électronique et vente au détail | |||
| Produits pharmaceutiques | |||
| Autres secteurs d'utilisation final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions Clés Traitées dans le Rapport
Quelle est la valeur actuelle du marché des services de conseil en ACV des emballages et en éco-conception ?
Le marché a atteint 1,15 milliard USD en 2026 et devrait atteindre 1,92 milliard USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche la croissance la plus élevée, progressant à un TCAC de 11,34 % en raison du renforcement des réglementations locales et des évolutions des achats des multinationales.
Quelle catégorie de services connaît la croissance la plus rapide ?
La Modélisation de Scénarios et l'Optimisation affichent le TCAC projeté le plus élevé, à 10,96 % jusqu'en 2031, reflétant la demande d'analyses stratégiques des compromis.
Pourquoi les plateformes en nuage gagnent-elles des parts de marché ?
Les API en nuage intègrent des indicateurs de cycle de vie en temps réel dans les systèmes de conception, réduisant le temps des études de 60 % et convertissant les projets ponctuels en abonnements récurrents.
Quel secteur d'utilisation final génère le plus de dépenses ?
L'alimentation et les boissons représentent 37,71 % des revenus de 2025, portées par des réglementations strictes sur les produits à usage unique et les attentes des consommateurs.
Qu'est-ce qui limite une croissance plus rapide du marché ?
Une pénurie mondiale de professionnels ACV certifiés et la fragmentation des normes d'écolabellisation augmentent les coûts et la complexité, freinant l'expansion à court terme.