
Taille et part du marché des analgésiques en vente libre (OTC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 31.37 Milliards de dollars |
| Taille du Marché (2031) | 37.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.87 % |
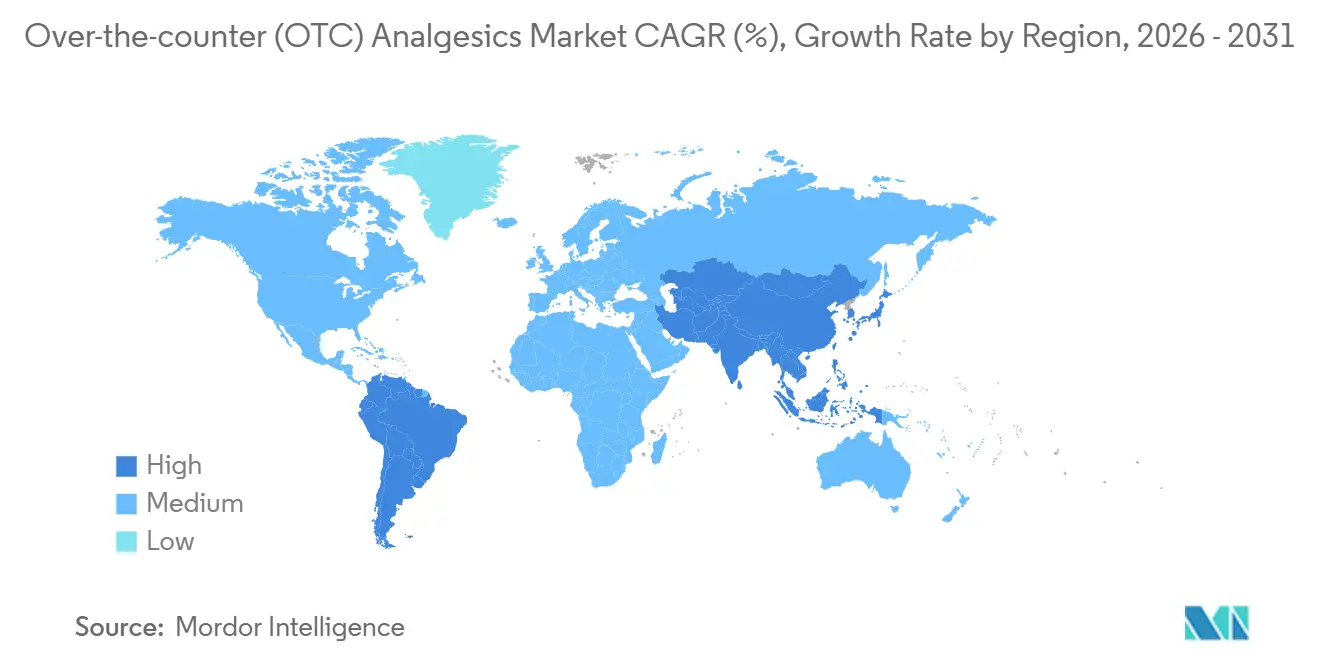
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
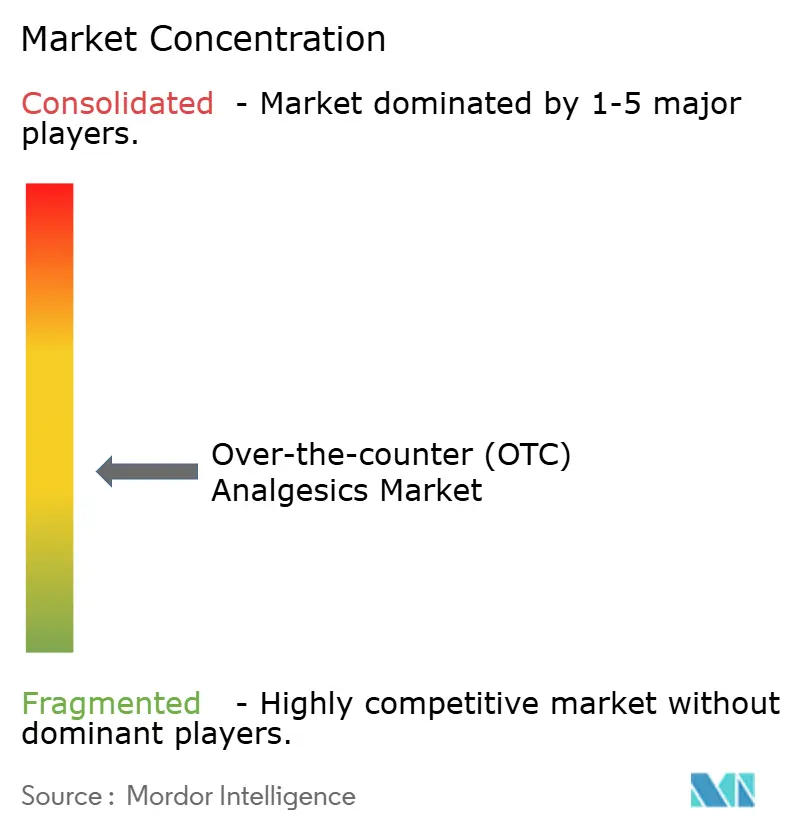
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des analgésiques en vente libre (OTC) par Mordor Intelligence
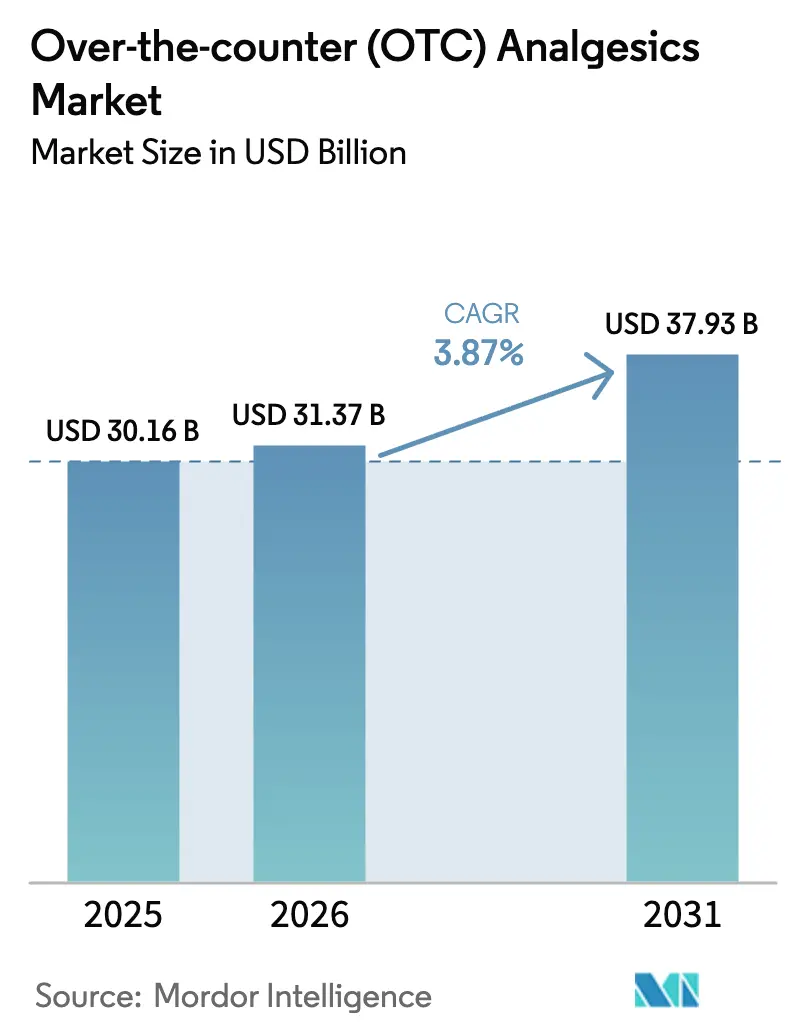
La taille du marché des analgésiques en vente libre devrait passer de 30,16 milliards USD en 2025 à 31,37 milliards USD en 2026 et devrait atteindre 37,93 milliards USD d'ici 2031 à un CAGR de 3,87 % sur la période 2026-2031.
Derrière la croissance régulière des grands indicateurs, les régulateurs accélèrent les transferts de médicaments sur ordonnance vers la vente libre (OTC). Parallèlement, les payeurs privilégient les formats topiques et à dissolution rapide qui réduisent le risque systémique et améliorent l'observance. La voie ACNU de la Food and Drug Administration américaine, lancée en décembre 2024, permet à certains analgésiques d'accéder au statut OTC sans dépôt complet d'une Nouvelle Demande de Médicament, renforçant ainsi l'automédication et allégeant la pression sur les services d'urgence. La dynamique de l'offre s'est tendue : les prix des principes actifs pharmaceutiques de l'acétaminophène ont augmenté de 12 % début 2025 à la suite de réductions de production en Chine, comprimant les marges des génériques comme des médicaments de marque. Par ailleurs, les pharmacies hospitalières dominent toujours le marché de la distribution ; cependant, l'expansion rapide des e-pharmacies et l'introduction de la livraison le jour même érodent leur avantage de commodité. L'intensité concurrentielle s'accentue à mesure que des filiales de santé grand public telles que Haleon et Kenvue affrontent des fabricants régionaux de génériques qui s'appuient sur une production à faible coût et une distribution directe auprès des pharmaciens.
Principaux enseignements du rapport
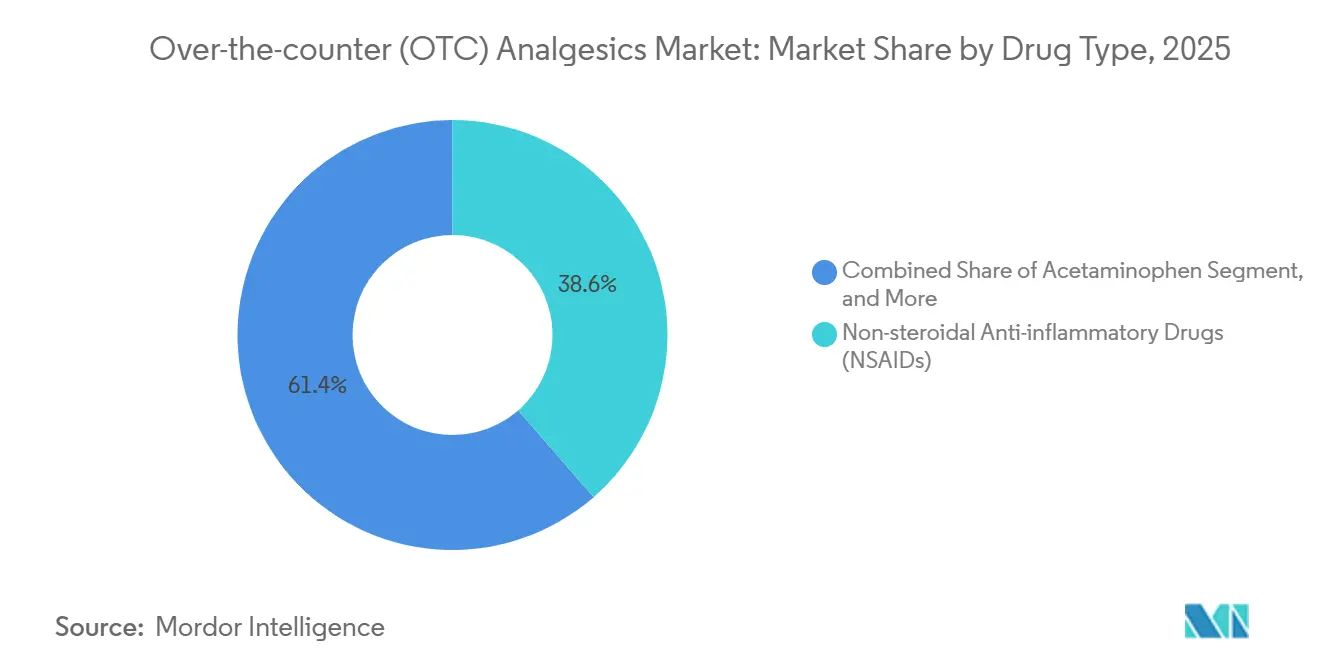
- Par type de médicament, les anti-inflammatoires non stéroïdiens ont dominé avec 38,61 % de part du marché des analgésiques en vente libre en 2025, et les salicylates devraient afficher le CAGR le plus rapide à 6,06 % jusqu'en 2031.
- Par formulation, les produits oraux ont représenté 68,42 % du volume de 2025, tandis que les formats topiques progressent à un CAGR de 8,72 % jusqu'en 2031.
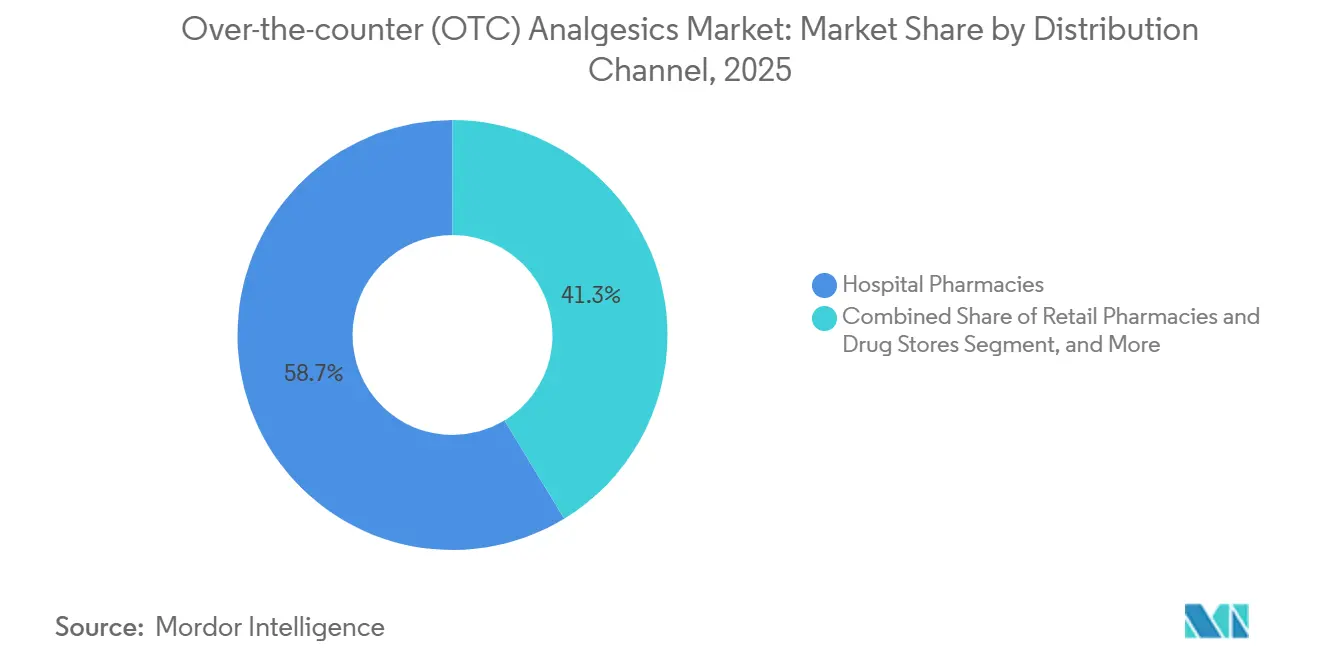
- Par canal de distribution, les pharmacies hospitalières ont capté 58,73 % des ventes de 2025 ; les plateformes en ligne affichent les meilleures perspectives de croissance avec un CAGR de 9,79 %.
- Par géographie, l'Amérique du Nord a conservé 39,24 % de la part des revenus en 2025 ; l'Asie-Pacifique devrait se développer à un CAGR de 7,53 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'analgésiques topiques | +0.9% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Croissance de la population gériatrique et charge des maladies musculosquelettiques | +0.7% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Rentabilité et commodité des médicaments antidouleur en vente libre | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion rapide du commerce électronique et des pharmacies en ligne | +0.8% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives de réduction des opioïdes accélérant l'adoption des analgésiques non opioïdes en vente libre | +0.6% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Technologies de délivrance transdermique et à dissolution rapide de rupture | +0.4% | Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'analgésiques topiques
Les gels, patchs et sprays topiques séduisent les utilisateurs qui recherchent un soulagement localisé et préfèrent éviter le métabolisme hépatique. Les enregistrements européens d'anti-inflammatoires non stéroïdiens topiques ont augmenté de 22 % en glissement annuel en 2025, reflétant les recommandations des régulateurs et des employeurs.[1]Agence européenne des médicaments, « Approbations de dispositifs médicaux », EMA, ema.europa.eu Le patch Salonpas de Hisamitsu a enregistré un chiffre d'affaires annuel de 38 milliards JPY (255 millions USD), soutenu par une présence élargie dans la distribution au détail aux États-Unis. Les employeurs orientent les dossiers d'indemnisation des travailleurs vers des thérapies non systémiques afin de limiter les arrêts de travail. Les patchs à micro-aiguilles en cours d'essais précoces promettent des taux plasmatiques thérapeutiques avec une exposition systémique bien moindre. L'ensemble de ces facteurs soutient la dynamique soutenue de ce segment.
Croissance de la population gériatrique et charge des maladies musculosquelettiques
Le monde devrait compter 1,4 milliard de personnes âgées de 60 ans et plus d'ici 2030, tandis que la prévalence de l'arthrose devrait atteindre 528 millions de cas d'ici 2025. Le Japon indique que les personnes âgées dépensent 14 % de plus par habitant en analgésiques en vente libre que les adultes de moins de 50 ans.[2]Ministère de la Santé, du Travail et des Affaires sociales, « Mises à jour des remboursements », MHLW, mhlw.go.jp Le programme de soins aux personnes âgées de l'Inde subventionne les anti-inflammatoires non stéroïdiens dans les cliniques rurales, ajoutant des millions de nouveaux utilisateurs. La dysphagie, présente chez environ 30 % des résidents en maison de retraite, oriente la demande vers les patchs, gels ou films à dissolution buccale. Collectivement, les tendances démographiques et pathologiques créent une base de consommation durable.
Rentabilité et commodité des médicaments antidouleur en vente libre
Les analgésiques en vente libre coûtent généralement 40 % à 60 % de moins par dose que les alternatives sur ordonnance, aidant les consommateurs à maîtriser leurs dépenses à la charge. Les délais d'attente en soins primaires aux États-Unis ont atteint 14 jours en 2025, faisant de l'automédication une option attrayante. L'ibuprofène et l'acétaminophène sous marque de distributeur, dont le prix est inférieur de 25 % aux marques nationales, ont élargi leur part dans les grandes chaînes de pharmacies. Les consultations de télémédecine se concluent désormais fréquemment par des recommandations sans ordonnance ; Teladoc a révélé que 18 % de ses consultations liées à la douleur ont abouti à des conseils en vente libre en 2025. Ces dynamiques soulignent l'attrait économique et pratique des solutions en vente libre.
Expansion rapide du commerce électronique et des pharmacies en ligne
Les évolutions réglementaires permettent aux canaux en ligne de prospérer. La règle 2024 de la Drug Enforcement Administration américaine, qui a clarifié les opérations des e-pharmacies, a généralisé l'exécution numérique des commandes. La Chine a délivré 47 nouvelles licences d'e-pharmacie en 2025, doublant presque le nombre de l'année précédente.[3]Administration nationale des produits médicaux, « Approbations de dispositifs », NMPA, nmpa.gov.cn L'offre d'abonnement groupé d'Amazon Pharmacy en 2025 a enrôlé 47 000 membres dès son premier mois, associant la livraison automatique d'analgésiques au suivi de la douleur par objets connectés. La commodité en ligne et la rapidité de livraison menacent la domination des hôpitaux et des pharmacies de détail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques de tolérance, de dépendance, de mésusage et d'abus médicamenteux | -0.4% | Amérique du Nord | Court terme (≤ 2 ans) |
| Risques d'hépatotoxicité et gastro-intestinaux / cardiovasculaires | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Volatilité des prix du menthol et des principes actifs pharmaceutiques comprimant les marges des fabricants | -0.3% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Dispositifs non pharmaceutiques de gestion de la douleur émergents détournant les dépenses des consommateurs | -0.2% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risques de tolérance, de dépendance, de mésusage et d'abus médicamenteux
Les réglementations sur les conditionnements de courte durée se renforcent. Le Royaume-Uni a limité les conditionnements contenant de la codéine à un approvisionnement de 3 jours en 2024, après que des données ont montré que 8 % des utilisateurs chroniques répondaient aux critères du trouble lié à l'usage de substances. Les services d'urgence américains ont enregistré 56 000 consultations liées à l'acétaminophène en 2024. La FDA prévoit de mettre en œuvre une étiquette standardisée « Faits sur le médicament » pour l'acétaminophène, dont le coût pour le secteur est estimé à 120 millions USD. Des détaillants tels que CVS ont expérimenté des limites de vente en point de vente sur l'ibuprofène à forte dose en 2025. Ces mesures signalent un contrôle croissant susceptible de freiner la demande de produits en vente libre.
Risques d'hépatotoxicité et gastro-intestinaux / cardiovasculaires
L'acétaminophène demeure la principale cause d'insuffisance hépatique aiguë ; la Fondation américaine du foie recense 1 600 cas annuels aux États-Unis. Les mises en garde cardiovasculaires relatives aux anti-inflammatoires non stéroïdiens imposées par l'Agence européenne des médicaments en 2025 ont entraîné une baisse de 9 % des ventes d'ibuprofène en Allemagne et en France. L'utilisation prolongée d'anti-inflammatoires non stéroïdiens augmente le risque d'événements cardiovasculaires jusqu'à 30 % selon une méta-analyse de 2024 publiée dans The Lancet. Les hémorragies gastro-intestinales entraînent environ 100 000 hospitalisations par an aux États-Unis, pour un coût supérieur à 2 milliards USD. Les problèmes de sécurité poussent certains consommateurs vers des dispositifs non pharmaceutiques de gestion de la douleur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de médicament :
les salicylates progressent grâce à leur double utilisationLes anti-inflammatoires non stéroïdiens (AINS) représentaient 38,61 % de la part du marché des analgésiques en vente libre en 2025, portés par leur large efficacité dans le traitement des douleurs inflammatoires. Les salicylates, cependant, devraient croître à un rythme annuel de 6,06 % jusqu'en 2031, dépassant la croissance globale, l'aspirine à faible dose ancrant l'usage préventif chronique et le salicylate de méthyle topique répondant aux besoins de soulagement localisé. Le faible coût unitaire de l'aspirine la maintient compétitive dans les économies sensibles aux prix. La gamme aspirine 75 mg plus vitamine D de Sun Pharmaceutical a généré 320 millions INR (3,8 millions USD) au cours de ses six premiers mois. La taille du marché des analgésiques en vente libre pour les salicylates devrait augmenter régulièrement à travers les voies cardiovasculaires et antidouleur. Les anti-inflammatoires non stéroïdiens font face à une segmentation interne, l'ibuprofène dominant les usages aigus et le naproxène progressant dans les cohortes chroniques. Les performances de l'acétaminophène plafonnent face aux mises en garde sur l'hépatotoxicité, bien qu'il reste préféré pour les patients présentant des contre-indications gastro-intestinales aux anti-inflammatoires non stéroïdiens.
Les salicylates bénéficient également d'une clarté réglementaire. La FDA a autorisé un gel de diclofénac plus puissant pour la vente libre en 2024, intensifiant la concurrence au sein des anti-inflammatoires non stéroïdiens. L'aspirine offre le coût par dose le plus bas, la rendant indispensable en Inde et au Brésil. L'intérêt croissant pour le bien-être soutient les produits à base de capsaïcine et de menthol dans la catégorie « Autres analgésiques », bien que la croissance y reste modérée. La dynamique future dépendra de l'innovation qui différencie la délivrance et atténue les préoccupations de sécurité.


Par formulation :
essor des topiques porté par la sécurité et l'observanceLes produits oraux détenaient 68,42 % de la part du marché des analgésiques en vente libre en 2025, grâce à leur familiarité et à leur fabrication à grande échelle. Les patchs, gels et sprays topiques devraient cependant s'accélérer à un CAGR de 8,72 % jusqu'en 2031, les payeurs et les prescripteurs favorisant les thérapies non systémiques pour atténuer l'hépatotoxicité et les événements gastro-intestinaux. Les patchs à libération contrôlée assurent un dosage sur huit heures et réduisent la charge médicamenteuse ; une étude publiée dans Pain Medicine a révélé que la moitié des patients souffrant de douleurs chroniques oublient ou refusent de prendre plusieurs comprimés par jour. Les sprays et roll-ons ont capté 12 % du sous-segment topique en 2025, affichant le taux de croissance le plus rapide dans les climats humides d'Asie-Pacifique, où l'adhérence des patchs est problématique.
Les films solubles gagnent du terrain dans les segments pédiatrique et gériatrique. La bandelette d'ibuprofène pour enfants de Johnson & Johnson a atteint 18 millions USD de ventes aux États-Unis en six mois. Les capsules de gel liquide oral revendiquant une action plus rapide élargissent leur part au sein de la catégorie orale. La durabilité est un thème émergent : Reckitt prévoit de convertir 30 % des emballages de comprimés Nurofen en papier d'ici 2027. La taille du marché des analgésiques en vente libre pour les formats topiques devrait s'élargir à mesure que la technologie et les préférences en matière de sécurité convergent.
Par canal de distribution :
le commerce électronique perturbe la domination hospitalièreLes pharmacies hospitalières représentaient 58,73 % de la distribution mondiale en 2025, principalement en raison du verrouillage des formulaires et des contrats d'achat groupé. Cependant, les plateformes en ligne progressent à un CAGR de 9,79 % jusqu'en 2031. L'assouplissement en 2024 par la Chine des règles de vérification par les pharmaciens a provoqué une forte hausse du volume des e-pharmacies. L'abonnement groupé d'Amazon Pharmacy illustre la manière dont les acteurs numériques peuvent contourner les structures de prix traditionnelles. Les chaînes de détail répondent par des stratégies omnicanales ; l'extension de télémédecine de Walgreens a généré 47 millions USD de revenus supplémentaires en analgésiques au premier trimestre 2025.
Les remises sur achats groupés continuent de renforcer les pharmacies hospitalières ; cependant, le projet pilote de renouvellement d'ordonnances mobiles des Anciens Combattants pourrait réduire son volume interne de 15 % d'ici 2028. Les magasins à prix unique et les grandes surfaces élargissent l'accès aux consommateurs sensibles aux prix. Les marques en vente directe aux consommateurs qui commercialisent exclusivement en ligne continuent de fragmenter le paysage des canaux.
Analyse géographique
Marché des analgésiques en vente libre (OTC) en Amérique du Nord
L'Amérique du Nord a représenté 39,24 % des revenus du marché des analgésiques en vente libre en 2025. La croissance se modère à mesure que les gains liés à la réduction des opioïdes se stabilisent et que la concurrence des génériques comprime les prix. La reclassification prévue par le Canada des produits à faible dose de codéine orientera 85 millions CAD (63 millions USD) vers des produits OTC sans codéine. Le Mexique connaît une croissance plus rapide, portée par la consolidation des chaînes de pharmacies et une réglementation de 2024 qui autorise les pharmaciens à recommander des analgésiques sans ordonnance médicale.
Marché des analgésiques en vente libre (OTC) en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 7,53 % d'ici 2031. Le passage en vente libre de certains AINS en Inde ajoute environ 180 millions d'utilisateurs potentiels. Les ventes en ligne d'analgésiques en Chine ont bondi de 41 % en 2025, grâce à Alibaba Health et JD Health, soutenus par des programmes pilotes provinciaux ayant supprimé la vérification en personne. La population super-âgée du Japon dépense 4 200 JPY (28 USD) par habitant en produits antidouleur en vente libre. L'Australie a transféré l'ibuprofène à dosage plus élevé vers la catégorie OTC réservée aux pharmacies en 2024, déplaçant 32 millions AUD (21 millions USD) des circuits de prescription.
Marché des analgésiques en vente libre (OTC) en EMEA et en Amérique du Sud
L'Europe connaît une expansion plus lente en raison de restrictions strictes sur la taille des emballages. Les ventes d'ibuprofène en Allemagne ont reculé de 3,2 % en 2025 à la suite de l'introduction d'étiquettes d'avertissement cardiovasculaire, tandis que les ventes de diclofénac topique ont augmenté de 11 %. La France maintient un contrôle par les pharmaciens qui limite les achats impulsifs. Le Moyen-Orient et l'Afrique restent des marchés modestes mais bénéficient de l'élargissement des droits de dispensation en Arabie saoudite ; l'Autorité saoudienne des aliments et des médicaments a approuvé 23 nouvelles inscriptions OTC en 2024. Au Brésil, premier marché d'Amérique du Sud, la part des marques distributeurs a atteint 28 % en 2025 dans un contexte de difficultés économiques.

Paysage réglementaire
Aux États-Unis, l'environnement réglementaire pour les analgésiques en vente libre évolue vers un accès sans prescription élargi tout en préservant une auto-sélection sûre. Un pilier essentiel est la règle finale de la FDA établissant les exigences pour les produits pharmaceutiques sans prescription avec une condition supplémentaire d'utilisation sans prescription (ACNU), publiée en décembre 2024 et entrée en vigueur le 27 janvier 2025. Cette règle crée une voie permettant de soutenir la disponibilité en vente libre à l'aide de conditions telles que l'étiquetage, des vérifications technologiques ou d'autres mesures visant à garantir un usage approprié.
En Europe et au Royaume-Uni, les régulateurs renforcent la gouvernance de sécurité pour les ingrédients et combinaisons à plus haut risque, tout en signalant une ouverture à la reclassification. L'EMA et le CMDh ont approuvé en 2024 des mesures pour les produits contenant du métamizole afin de réduire le risque d'agranulocytose, et les travaux de mise en œuvre se poursuivent via des mises à jour des informations produit pour certaines combinaisons analgésiques, y compris des mises à jour prévues en 2026 qui ajoutent des avertissements renforcés concernant les risques liés aux opioïdes dans les produits combinés. Au Royaume-Uni, les communications du DHSC de février 2025 ont mis en avant la gestion de la douleur et la migraine parmi les domaines où les demandes de reclassification sont encouragées via la MHRA, tandis que les cadres post-Brexit (y compris les changements liés au cadre de Windsor entrés en vigueur en 2025) ajoutent une complexité opérationnelle pour l'octroi de licences et l'étiquetage en Grande-Bretagne et en Irlande du Nord.
Paysage concurrentiel
Le marché des analgésiques en vente libre est modérément concentré. Les cinq premiers fournisseurs - Haleon, Kenvue, Bayer, Reckitt et Sanofi - représentaient une part significative des revenus de 2025. Haleon a généré 3,8 milliards GBP (4,8 milliards USD) provenant des analgésiques, avec des ventes dans les marchés émergents en hausse de 9,2 %. Les multinationales investissent dans des systèmes de délivrance premium pour maintenir des primes de prix, tandis que des acteurs régionaux tels que Mankind Pharma et Cipla se positionnent sur les coûts et la distribution directe. Le lancement en 2025 par Bayer d'une application de suivi de la douleur liée à Aleve a cumulé 1,2 million de téléchargements, renforçant l'engagement des consommateurs. L'activité en matière de brevets se concentre sur les systèmes transdermiques, avec 47 dépôts en 2024 menés par Hisamitsu et 3M. Les marques nativement numériques et les fabricants de dispositifs portables intensifient la concurrence en proposant des solutions groupées. L'agilité réglementaire autour de la voie ACNU de la FDA procure des avantages au premier entrant, comme l'illustre la montée en puissance rapide de Voltaren en vente libre après son transfert en 2020.
Leaders du secteur des analgésiques en vente libre (OTC)
Bayer AG
Reckitt Benckiser Group PLC
Johnson & Johnson
Haleon PLC
Viatris Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des analgésiques en vente libre (OTC)
- Bayer
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories
- Endo International
- GlaxoSmithKline
- Haleon PLC
- Hisamitsu Pharmaceutical
- Johnson & Johnson
- Mankind Pharma Ltd.
- Novartis
- Perrigo Company
- Pfizer
- PGT Healthcare LLP
- Reckitt Benckiser Group
- Sanofi
- Sun Pharmaceuticals Industries
- Taisho Pharmaceutical Holdings Co., Ltd.
- Teva Pharmaceutical Industries
- Viatris
Lire l’analyse des entreprises de analgésiques en vente libre (otc)

Opportunités de marché et perspectives d'avenir
La modernisation réglementaire et les investissements dans la montée en puissance créent des espaces vacants pour les fabricants capables de combiner conformité, résilience de l'approvisionnement et formats différenciés. Le cadre ACNU de la FDA (en vigueur depuis janvier 2025) soutient de nouvelles voies pour certaines transitions de prescription vers vente libre où des conditions supplémentaires peuvent encadrer une utilisation sûre, ce qui élargit l'ensemble des opportunités au-delà des transitions traditionnelles. L'attention portée à la politique sur le système de monographie OTC est également restée d'actualité en 2025 à travers le témoignage de la FDA sur la reconduction du programme de redevances des utilisateurs de monographies de médicaments OTC (OMUFA II) pour les exercices 2026 à 2030, renforçant une voie de développement et de maintenance qui soutient les grands portefeuilles d'analgésiques en vente libre.
Sur le plan de l'approvisionnement et de l'exécution, les grands acteurs de la santé grand public engagent des capitaux pour accroître la capacité essentielle en analgésiques et régionaliser la production, ce qui crée des opportunités pour la fabrication sous contrat, l'approvisionnement local et les plateformes orientées vers l'exportation. Haleon a annoncé des investissements au Pakistan en janvier 2026 pour moderniser la technologie et augmenter la production de Panadol, y compris une extension de 12 millions USD à Jamshoro pour porter la capacité de Panadol à 8,0 milliards de comprimés, parallèlement à un investissement distinct approuvé par le conseil d'administration pour moderniser et étendre la fabrication de Panadol Liquid. Les mouvements de capacité en Amérique du Nord confirment également que la fabrication localisée constitue un levier stratégique, notamment Kenvue ayant achevé une extension à Guelph, Ontario (novembre 2024) pour augmenter la capacité de production de Tylenol et d'autres marques OTC, et Bayer ayant ouvert une extension de 70 000 pieds carrés à Myerstown, Pennsylvanie en avril 2025, soutenue par un investissement de 44 millions USD. Parallèlement à ces implantations, l'innovation en matière de procédés et de formulation, telle que les réductions de temps rapportées grâce à la granulation continue et la recherche sur les comprimés à unités multiples à libération biphasique, offre une voie pratique vers un débit plus rapide, un contrôle qualité plus strict et des profils d'apparition et de durée d'action différenciés pouvant soutenir un positionnement OTC haut de gamme.
Recent Industry Developments in Marché des analgésiques en vente libre (OTC)
- Janvier 2026 : Haleon Pakistan Limited a approuvé un investissement en capital de 3,58 millions GBP pour moderniser et étendre les opérations de fabrication de Panadol Liquid au Pakistan. Cette mise à niveau améliore la disponibilité de l'approvisionnement local pour une franchise d'analgésiques OTC à fort volume et renforce la résilience opérationnelle face à une volatilité périodique des principes actifs et des emballages.
- Septembre 2025 : Bayer a lancé la marque Aspirina aux États-Unis, étendant la marque au-delà de son implantation établie au Mexique et sur d'autres marchés d'Amérique latine. Cette initiative élargit la présence en rayon des analgésiques OTC de Bayer sur un marché hautement concurrentiel où le capital de marque et l'ampleur de la distribution de détail influencent le changement de marque et les achats répétés.
- Février 2024 : Hikma Pharmaceuticals PLC a annoncé le lancement aux États-Unis de COMBOGESIC IV, un médicament analgésique intraveineux sans opioïdes combinant acétaminophène et ibuprofène. Bien que destiné aux contextes de soins aigus, ce lancement renforce le virage plus large vers des stratégies analgésiques non opioïdes, qui soutient également la préférence des consommateurs pour des solutions de gestion de la douleur OTC sans opioïdes.


Marché des analgésiques en vente libre (OTC) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des analgésiques OTC couvre les médicaments contre la douleur et la fièvre sans prescription, vendus via des canaux autorisés et achetés sans nouvelle ordonnance médicale, mesuré en tant que chiffre d'affaires en USD à travers les principales régions.
Exclusions du périmètre : Nous excluons les analgésiques disponibles uniquement sur prescription, les opioïdes illicites et les médicaments contre la douleur administrés en milieu hospitalier qui ne sont pas vendus en tant que produits OTC.
Aperçu de la segmentation
- Par type de médicament
- Acétaminophène
- Anti-inflammatoires non stéroïdiens (AINS)
- Salicylates
- Autres analgésiques
- Par formulation
- Formulations orales
- Formulations topiques
- Crèmes et gels
- Sprays et roll-ons
- Patchs transdermiques
- Bandelettes solubles à dissolution rapide
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail et parapharmacies
- Pharmacies en ligne et plateformes de commerce électronique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la définition de la frontière OTC pays par pays, car un même ingrédient peut être en vente libre dans un endroit et sur prescription uniquement dans un autre. Nous nous référons à des sources publiques telles que les monographies OTC et les règles d'étiquetage de la FDA américaine, les statistiques de santé du CDC relatives aux affections douloureuses, les publications de l'OMS sur la santé et les médicaments, les indicateurs de santé de l'OCDE, et les agences nationales des médicaments où le statut OTC et les mesures de sécurité sont publiés.
Pour ancrer le volet commercial, nous examinons également les rapports annuels des entreprises, les présentations de résultats, ainsi que l'étiquetage officiel des produits et les avis de rappel, en plus des sites web d'associations et de la couverture médiatique fiable autour de la vente au détail en pharmacie et du commerce en ligne. Le cas échéant, nous utilisons des abonnements payants suivant les données financières des entreprises, l'actualité, les dépôts de brevets et les signaux commerciaux au niveau des expéditions pour appuyer les vérifications croisées. Les sources citées ici sont uniquement illustratives, et de nombreuses autres références publiques et officielles ont été utilisées pour la collecte, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire permet de confirmer ce qui est réellement vendu en vente libre dans chaque pays, comment les prix évoluent selon la taille du conditionnement et le dosage, et comment les canaux se répartissent entre pharmacies de détail et pharmacies en ligne. Nous nous entretenons avec un ensemble de fabricants, distributeurs, pharmaciens et responsables de catégories à travers l'APAC, l'EMEA et les Amériques, puis nous réexaminons les valeurs atypiques pour combler les lacunes avant de finaliser les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38% | Cadres dirigeants : 12% | APAC : 39% |
| Rang intermédiaire : 47% | Responsables fonctionnels/d'unité : 34% | EMEA : 34% |
| Acteurs plus petits : 15% | Managers : 54% | Amériques : 27% |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où la population, l'adoption de l'automédication et les épisodes traités sont traduits en un bassin de demande OTC adressable, ensuite converti en valeur à l'aide des tailles de conditionnement typiques et des points de prix observés. Pour garantir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des relevés de prix de détail échantillonnés par molécule, des vérifications de canaux avec des pharmaciens, et une consolidation légère des principaux fournisseurs lorsque les informations financières le permettent.
Quelques éléments importants dans les analgésiques OTC sont la répartition entre acétaminophène et AINS, le glissement vers les produits combinés, l'évolution du prix de vente moyen selon le dosage et le nombre de conditionnements, la répartition entre pharmacies de détail et pharmacies en ligne, et les changements d'éligibilité OTC et d'étiquetage au niveau national. Lorsque des lacunes apparaissent, comme une visibilité limitée sur le commerce de détail informel, les hypothèses sont ancrées aux parts de canaux réglementés les plus proches, puis retestées via les retours d'experts.
Pour les prévisions, nous nous appuyons sur une régression multivariée soutenue par des vérifications de scénarios, car la demande est influencée simultanément par le vieillissement de la population, le comportement d'auto-soins et l'expansion des canaux. Les perspectives finales sont ajustées à l'aide des avis de praticiens sur l'inflation des prix, l'intensité des marques de distributeur et les actions réglementaires attendues pouvant reclasser des produits entre statut OTC et statut sur prescription.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation entre signaux indépendants, y compris la direction de la demande au niveau des ingrédients, les changements de répartition des canaux et les fourchettes d'évolution des prix jugées raisonnables pour les produits de santé grand public. Si l'estimation d'un pays rompt avec les relations attendues, comme une valeur par habitant inhabituellement élevée ou une hausse soudaine de part d'un ingrédient, nous revérifions les données d'entrée et recontactons les répondants concernés pour comprendre l'écart.
Avant validation finale, le modèle passe par un examen analytique en plusieurs étapes afin que les hypothèses, les calculs et les définitions restent cohérents entre les pays et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs tels que des rappels majeurs, des changements réglementaires ou de fortes fluctuations monétaires. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des analgésiques OTC de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les analgésiques OTC ne s'alignent pas toujours, car la définition de ce qui compte comme OTC, la manière dont les prix sont moyennés et le moment de la conversion des devises peuvent varier selon les sources. Les différences proviennent également du fait qu'un chiffre reflète la valeur de détail en rayon ou la valeur au niveau fabricant, ainsi que de la rapidité avec laquelle les anciennes hypothèses sont remplacées après des événements majeurs.
Lorsque les tailles de conditionnement changent, que les promotions évoluent ou que les taux de change bougent, la logique actualisée de prix de vente moyen par conditionnement et le calendrier des devises peuvent modifier de manière significative le total, et ces vérifications de mise à jour sont appliquées avant la finalisation des chiffres chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 30,16 milliards USD (2025) | |
| Cabinet de conseil mondial A | 36,33 milliards USD (2026) | Utilise un point de valorisation différent dans la chaîne de valeur et une année de référence différente, ce qui peut faire augmenter les totaux par rapport à un comptage de type chiffre d'affaires de détail, et peut également inclure des services connexes. |
| Éditeur sectoriel B | 32,96 milliards USD (2026) | Utilise une année de référence et une fenêtre de prévision différentes, et son langage de périmètre peut brouiller les frontières exclusivement OTC entre pays, ce qui modifie la couverture des ingrédients et la pondération des canaux. |
Entre les trois chiffres, la majeure partie de l'écart s'explique par le choix de l'année, l'endroit où le chiffre d'affaires est comptabilisé, et la manière dont les données de prix et de devises sont maintenues à jour. En liant le modèle à une éligibilité OTC claire, à la répartition des canaux et à des vérifications reproductibles de prix et de volume, le résultat reste facile à retracer jusqu'à ses facteurs pratiques.


Questions clés auxquelles répond le rapport
Quelle sera la taille du marché des analgésiques en vente libre d'ici 2031 ?
La taille du marché des analgésiques en vente libre devrait atteindre 37,93 milliards USD d'ici 2031, avec un CAGR de 3,87 %.
Quelle formulation connaît la croissance la plus rapide dans les ventes mondiales de soulagement de la douleur ?
Les patchs, gels et sprays topiques progressent à un CAGR de 8,72 %, soit presque le double de la croissance des formats oraux.
Pourquoi les salicylates devraient-ils dépasser la croissance globale du marché ?
Le double positionnement pour la prophylaxie cardiovasculaire et le soulagement localisé de la douleur soutient un CAGR de 6,06 % pour les salicylates jusqu'en 2031.
Qu'est-ce qui stimule la demande de médicaments antidouleur en vente libre dans la région Asie-Pacifique ?
La libéralisation réglementaire, l'expansion du commerce électronique et le vieillissement de la population soutiennent un CAGR régional de 7,53 %.
Comment les pharmacies en ligne modifient-elles la distribution des analgésiques ?
Les licences d'e-pharmacie et la livraison le jour même permettent un CAGR de 9,79 % pour les canaux en ligne tout en poussant les pharmacies hospitalières à s'adapter.
Dernière mise à jour de la page le:



