
Taille et part du marché de l'intégration de salle d'opération
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.18 Milliards de dollars |
| Taille du Marché (2031) | 5.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.88 % |
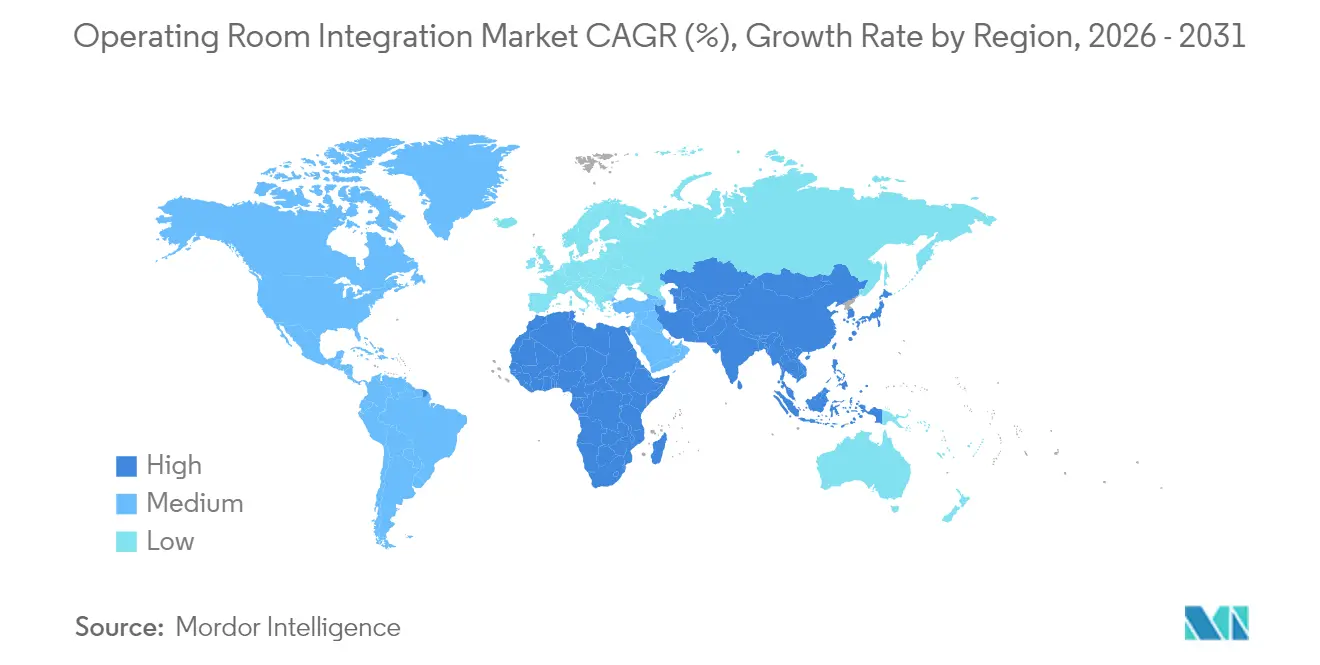
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
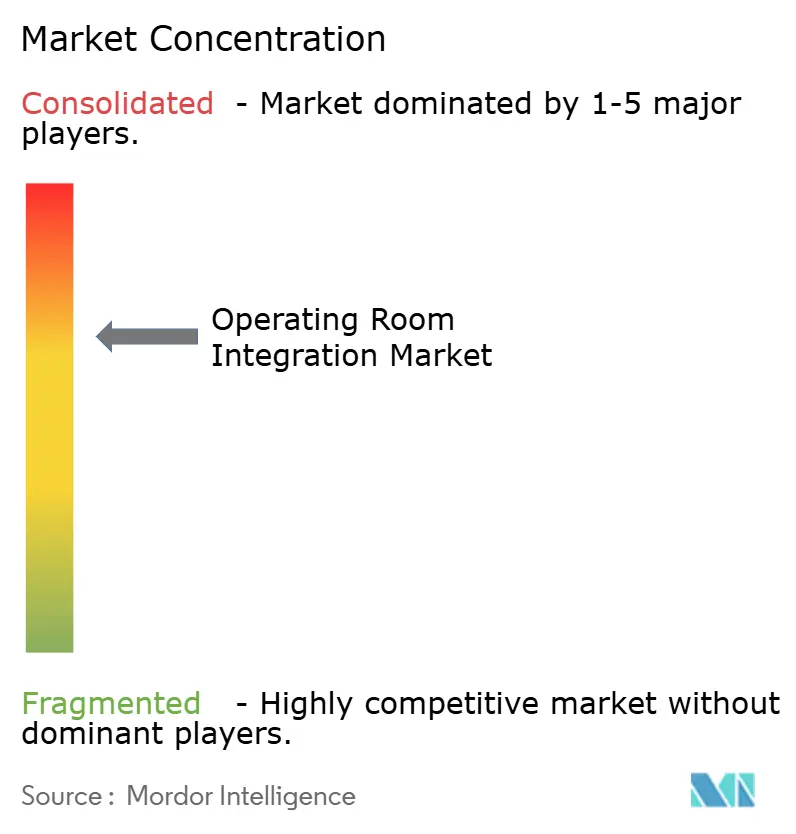
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intégration de salle d'opération par Mordor Intelligence
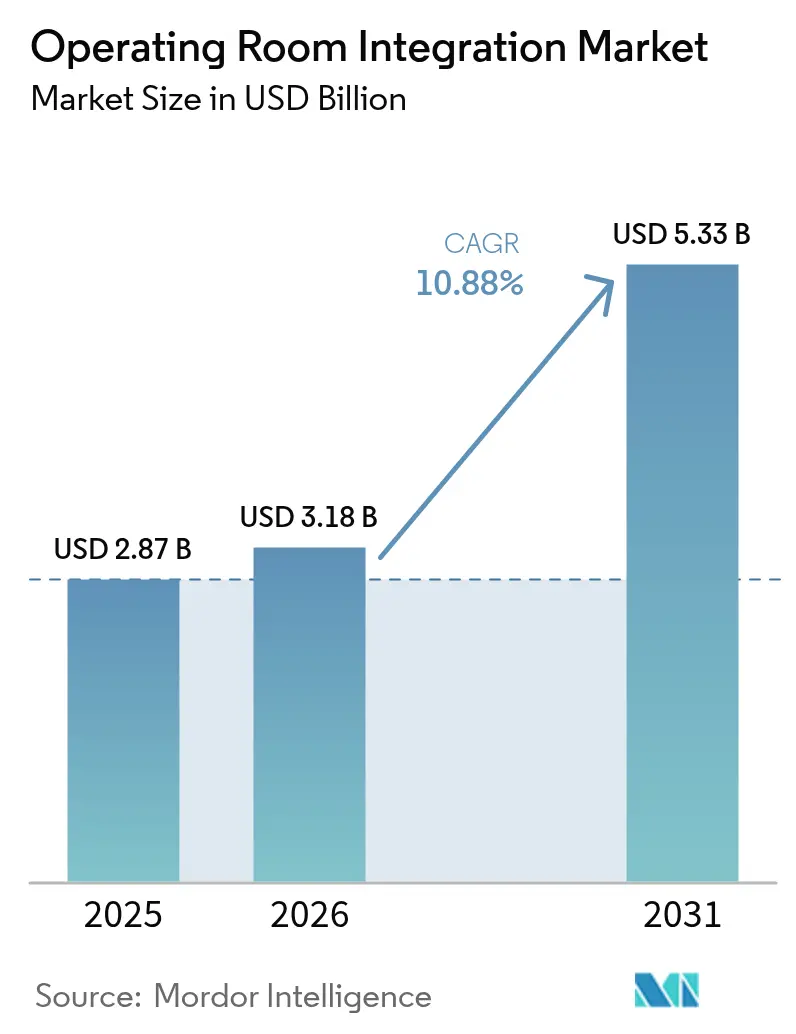
La taille du marché de l'intégration de salle d'opération devrait passer de 2,87 milliards USD en 2025 à 3,18 milliards USD en 2026 et devrait atteindre 5,33 milliards USD d'ici 2031, à un CAGR de 10,88 % sur la période 2026-2031. Cette croissance reflète le passage des hôpitaux d'achats d'appareils isolés vers des blocs opératoires entièrement connectés qui orchestrent l'imagerie, la vidéo, la robotique et l'analyse de données en temps réel.[1]Association américaine des hôpitaux, « Résorber le retard chirurgical », aha.org Les plans de reprise accélérée des procédures électives, l'adoption croissante de la chirurgie mini-invasive et la volonté d'éliminer les délais évitables dans le parcours péri-opératoire soutiennent la trajectoire d'expansion. Les plateformes logicielles éclipsent désormais le matériel en tant que moteur de valeur, tandis que les salles d'opération hybrides gagnent en faveur pour accueillir des thérapies complexes dans un cadre unique. Parallèlement, les programmes de modernisation de la région Asie-Pacifique positionnent cette région comme la plus rapide en termes de progression, même si l'Amérique du Nord maintient la plus grande base installée. Dans ce contexte, les fournisseurs pivotent de la vente d'équipements autonomes vers la fourniture de partenariats numériques axés sur les résultats, combinant logiciels, services et intelligence artificielle.
Principaux enseignements du rapport
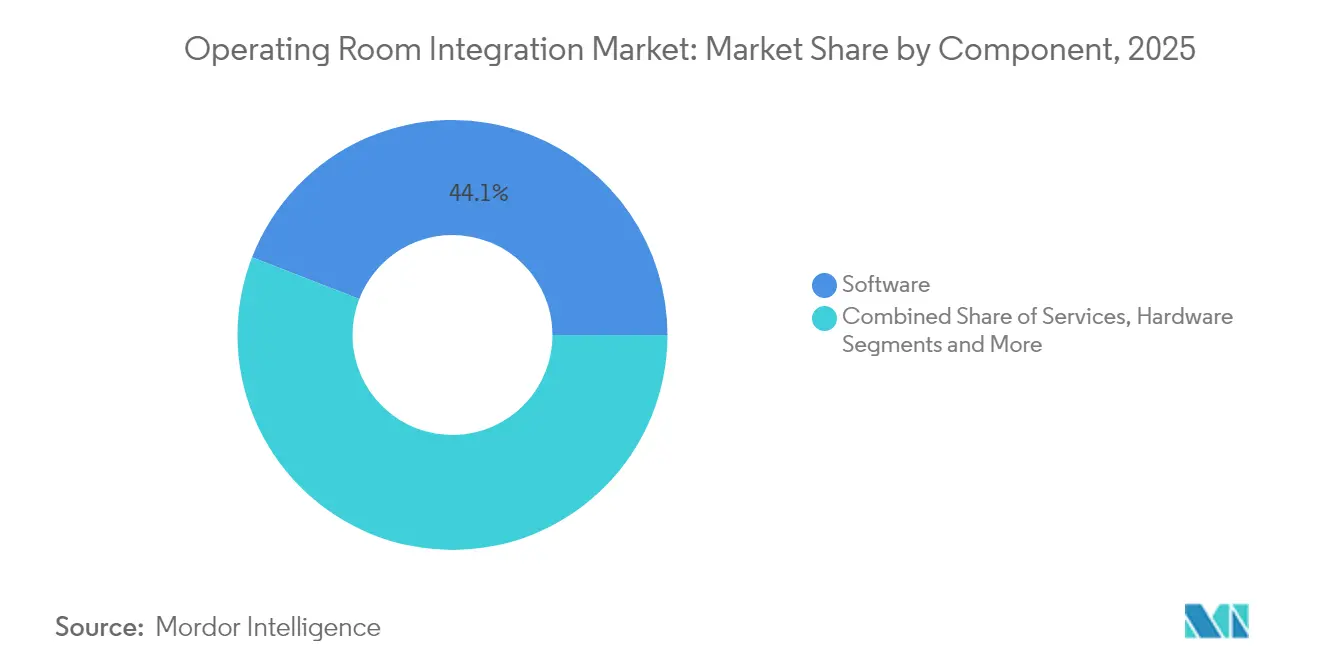
- Par composant, les solutions logicielles ont dominé avec une part de revenus de 44,12 % en 2025 ; les services devraient afficher le CAGR le plus élevé de 14,57 % jusqu'en 2031.
- Par application, la chirurgie générale a représenté 36,25 % de la part du marché de l'intégration de salle d'opération en 2025, tandis que la neurochirurgie devrait progresser à un CAGR de 13,22 % jusqu'en 2031.
- Par utilisateur final, les grands hôpitaux détenaient 57,92 % de la taille du marché de l'intégration de salle d'opération en 2025 ; les centres de chirurgie ambulatoire (CCA) connaîtront la croissance la plus rapide avec un CAGR de 13,98 %.
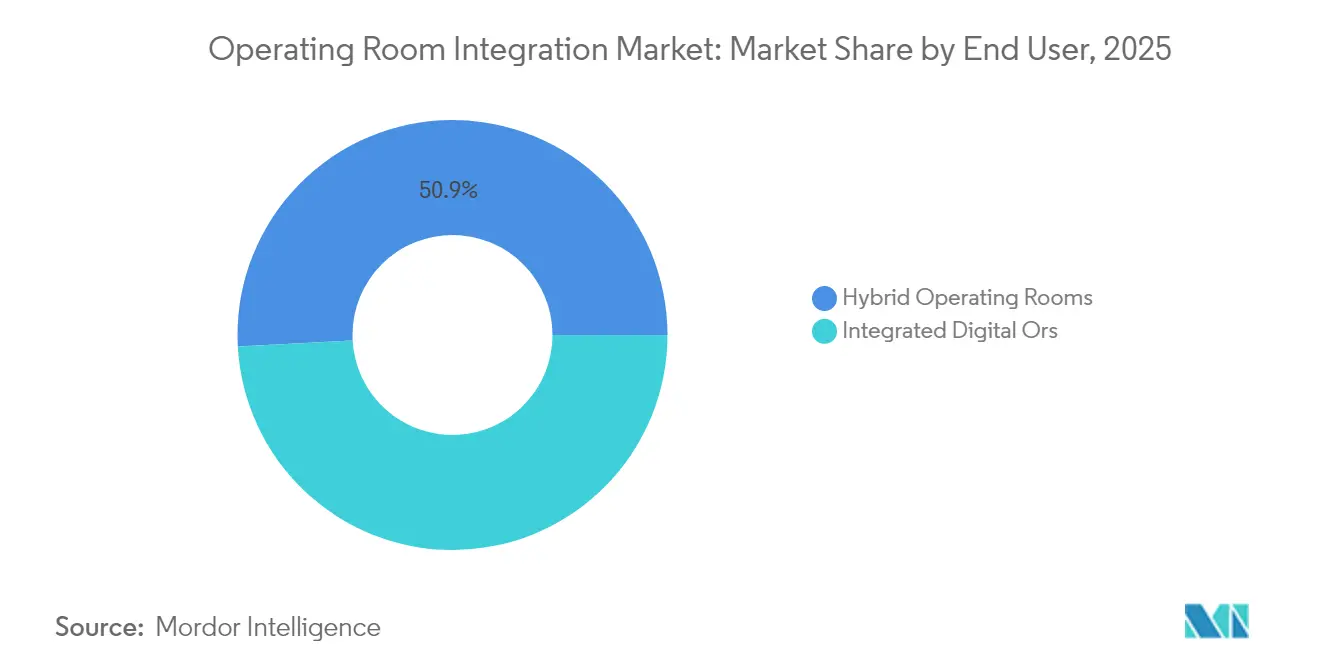
- Par type de salle d'opération, les salles hybrides représentaient 50,86 % des revenus de 2025 et devraient croître à un CAGR de 15,02 %.
- Par géographie, l'Amérique du Nord a conservé 39,12 % de part de marché en 2025 ; l'Asie-Pacifique devrait enregistrer un CAGR de 13,94 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du nombre de procédures chirurgicales | +2.8% | Mondial (notamment Amérique du Nord et Asie-Pacifique) | Moyen terme (2-4 ans) |
| Adoption de la chirurgie mini-invasive et guidée par l'image | +2.1% | Amérique du Nord et Europe ; en expansion en Asie-Pacifique | Court terme (≤ 2 ans) |
| Investissements hospitaliers dans les salles d'opération numériques/IoT | +1.9% | Mondial ; porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Programmes de réduction du retard post-pandémique | +1.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Routage vidéo 4K/8K sur IP pour la collaboration | +1.4% | Adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Demande liée aux critères ESG pour des salles d'opération économes en énergie | +1.0% | Europe et Amérique du Nord ; émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du nombre de procédures chirurgicales
Les hôpitaux du monde entier affichent des plannings opératoires plus chargés, car le vieillissement des populations et les maladies chroniques alimentent la demande de procédures. Les logiciels de gestion des flux de travail intégrés aident les équipes à accélérer la rotation des blocs opératoires, à allouer efficacement les instruments et à réduire les temps d'anesthésie. Le bénéfice est le plus visible dans les cas assistés par robot, où des plateformes telles que da Vinci Xi atteignent une précision supérieure à 90 %, réduisant considérablement les révisions coûteuses et libérant de la capacité pour des patients supplémentaires.[2]Luthfi Gatam et al., « Pose robotique de vis pédiculaires pour la chirurgie mini-invasive du rachis thoraco-lombaire », Frontiers in Surgery, frontiersin.org Ces gains de productivité rendent les mises en œuvre du marché de l'intégration de salle d'opération financièrement attractives, en particulier pour les systèmes confrontés à des contraintes de personnel et de remboursement.
Adoption rapide de la chirurgie mini-invasive et guidée par l'image
Les techniques laparoscopiques et endovasculaires nécessitent la visualisation simultanée de vidéos haute résolution, de la fluoroscopie et des données de navigation. Les superpositions en réalité augmentée ont amélioré la précision dans les domaines de la microchirurgie et de la neurochirurgie, simplifiant les manœuvres complexes des instruments.[3]James Zhang et al., « L'impact de la réalité étendue sur la chirurgie : une revue de la portée », Springer, springer.com Les hôpitaux accordent donc la priorité au routage vidéo interopérable, au traitement d'images à faible latence et aux interfaces tactiles stériles, qui propulsent tous le marché de l'intégration de salle d'opération.
Investissements hospitaliers dans les plateformes de salles d'opération numériques/IoT
Les trois quarts des dirigeants qualifient la numérisation des salles d'opération de « critique », mais beaucoup la sous-financent encore. Les systèmes surveillent désormais l'utilisation des appareils et les variables environnementales, générant des analyses qui signalent les actifs inactifs ou les goulots d'étranglement anormaux dans les flux de travail. Les dépenses en cybersécurité ont augmenté jusqu'à 10 % des budgets informatiques, car les attaques par rançongiciel mettent en évidence les risques pesant sur les blocs opératoires connectés. La volonté de protéger les données tout en exploitant les informations prédictives renforce la demande d'architectures intégrées et basées sur des normes.
Programmes de réduction du retard post-pandémique
Les réseaux de santé nord-américains et européens ont prolongé les horaires des salles d'opération, créé des listes de blocs à haute intensité et redirigé les cas à moindre risque vers les centres de chirurgie ambulatoire. Les moteurs de planification par apprentissage par renforcement ont surpassé les méthodes manuelles d'allocation de blocs pour résorber efficacement les retards.[4]Sam M. Wiseman et Jason M. Sutherland, « Améliorer la qualité des soins des Canadiens en attente d'une chirurgie élective », Journal canadien de chirurgie, canjsurg.ca Ces expériences ont consolidé le rôle des tableaux de bord de planification centralisés et des chariots de cas numériques, stimulant davantage le marché de l'intégration de salle d'opération.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et de maintenance du cycle de vie | -1.8% | Mondial ; ressenti de manière aiguë par les petits hôpitaux | Moyen terme (2-4 ans) |
| Longs cycles d'approvisionnement et gels budgétaires | -1.2% | Europe et Canada ; certains systèmes publics américains | Court terme (≤ 2 ans) |
| Pénurie de personnel informatique biomédical | -0.9% | Mondial ; grave dans les zones rurales | Long terme (≥ 4 ans) |
| Risques liés à la cybersécurité et à la confidentialité des données | -0.7% | Mondial ; réglementation variable | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'investissement et de maintenance du cycle de vie de l'intégration de salle d'opération
Au-delà du matériel initial, les hôpitaux doivent financer les licences logicielles, la gestion des correctifs et la requalification du personnel, dépassant souvent les dépenses initiales sur une décennie. Les établissements de plus petite taille avec un faible volume chirurgical peinent à atteindre les seuils de retour sur investissement, ralentissant la pénétration dans les environnements communautaires.
Longs cycles d'approvisionnement et gels budgétaires dans les hôpitaux publics
Le respect des plans d'investissement pluriannuels et des lois sur les appels d'offres concurrentiels peut repousser les installations de 18 à 24 mois au-delà du périmètre initial. Les établissements européens font l'objet d'un examen supplémentaire sur l'interopérabilité et la durabilité, prolongeant les évaluations des offres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le logiciel mène une révolution analytiqueLe logiciel représentait 44,12 % des revenus de 2025, soulignant la migration du câblage et des routeurs vers l'orchestration des données, le guidage des flux de travail et les alertes prédictives basées sur l'intelligence artificielle. Les contrats de service devraient augmenter à un CAGR de 14,57 % à mesure que les clients reconnaissent que chaque mise à niveau introduit des tâches de gestion du changement et de cybersécurité mieux gérées par des spécialistes. En revanche, le matériel banalisé tel que les bras plafonniers et les supports de moniteurs affiche une croissance solide mais plus lente. La taille du marché de l'intégration de salle d'opération pour les services devrait passer de 1,28 milliard USD en 2025 à 2,9 milliards USD d'ici 2031, reflétant le pivot du secteur vers les revenus récurrents. Les plateformes dotées d'intelligence artificielle, notamment la collaboration de KARL STORZ avec Artisight, montrent comment l'analyse en temps réel réduit les temps de rotation et améliore la satisfaction du personnel.
Les intergiciels dédiés intègrent l'imagerie multi-fournisseurs, les dossiers d'anesthésie et les rapports de pathologie dans une chronologie unifiée que les chirurgiens peuvent consulter en peropératoire. Les hôpitaux citent la gestion automatisée des fiches de préférences et la maintenance prédictive des appareils comme les deux principaux avantages des logiciels. Ces capacités renforcent l'idée que le marché de l'intégration de salle d'opération récompensera les fournisseurs qui proposent des API ouvertes, des contrôles de cybersécurité granulaires et des tableaux de bord intuitifs plutôt que des routeurs d'affichage isolés.


Par application :
la complexité de la neurochirurgie stimule la demandeLa chirurgie générale a représenté 36,25 % de la part des revenus en 2025 en raison du volume pur des cas, mais la neurochirurgie connaîtra la croissance la plus rapide avec un CAGR de 13,22 %, car la navigation sans cadre, les échafaudages robotiques et l'imagerie tomodensitométrique peropératoire deviennent courants. La taille du marché de l'intégration de salle d'opération associée à la neurochirurgie devrait presque doubler d'ici 2031. Les systèmes de guidage intégrés ont déjà porté la précision de la pose de vis pédiculaires à 99 % dans les salles hybrides, réduisant considérablement les opérations de révision et l'exposition aux rayonnements.
La chirurgie cardiovasculaire, l'orthopédie et l'urologie maintiennent des parts saines, mais leur croissance dépend de la migration des procédures vers les établissements ambulatoires et les laboratoires de cathétérisme. L'exigence de la neurochirurgie en matière d'imagerie sans latence, d'alimentation redondante et de contrôle des vibrations en fait le baromètre des spécifications des suites de nouvelle génération. Les hôpitaux qui s'alignent tôt sur cette trajectoire pérennisent leur investissement et consolident leurs filières d'orientation, soutenant une croissance plus large du marché de l'intégration de salle d'opération.
Par utilisateur final :
les centres de chirurgie ambulatoire accélèrent l'intégration ambulatoireLes grands hôpitaux tertiaires détenaient 57,92 % des revenus en 2025, mais les centres de chirurgie ambulatoire représentent le CAGR le plus rapide de 13,98 %, car les décideurs politiques lèvent les restrictions réservées aux patients hospitalisés sur l'arthroplastie articulaire et d'autres procédures à haute valeur ajoutée. La part du marché de l'intégration de salle d'opération pour les centres de chirurgie ambulatoire devrait augmenter régulièrement à mesure que les volumes ambulatoires approchent 44 millions de cas d'ici 2034.
Les centres de chirurgie ambulatoire exigent des consoles compactes gérées dans le cloud qui minimisent l'espace au sol et simplifient le contrôle des infections. Les fournisseurs qui regroupent le routage vidéo, la gestion des dossiers d'anesthésie et le tutorat à distance dans des offres par abonnement gagnent du terrain en réduisant les investissements initiaux. Pour les petits hôpitaux, les contrats de services gérés qui externalisent la maintenance informatique deviennent le point d'entrée vers une intégration avancée, élargissant l'empreinte du marché de l'intégration de salle d'opération.
Par type de salle d'opération :
les salles hybrides mènent l'innovationLes blocs opératoires hybrides ont combiné la radiologie interventionnelle, la tomodensitométrie ou l'angiographie avec des outils de chirurgie ouverte pour capturer 50,86 % des revenus en 2025 et enregistrer le CAGR le plus fort de 15,02 %. La taille du marché de l'intégration de salle d'opération pour les salles hybrides bénéficie de leur capacité à prendre en charge la thrombectomie pour AVC, la réparation aortique endovasculaire et la fusion vertébrale complexe en une seule session. Les sites dans des géographies difficiles, comme le Tibet, rapportent des réductions significatives des taux de complications après l'installation de suites hybrides équipées d'un positionnement assisté par robot et d'une fluoroscopie en temps réel.
Bien que les salles d'opération numériques intégrées classiques suffisent pour la chirurgie générale à volume élevé, les hôpitaux tournés vers l'avenir considèrent les configurations hybrides comme une couverture essentielle contre les changements de composition des cas. Le ticket plus élevé attire également les fournisseurs désireux de regrouper logiciels, imagerie et robotique, concentrant davantage l'opportunité du marché de l'intégration de salle d'opération.
Analyse géographique
Marché de l'Intégration des Salles d'Opération en Amérique du Nord
L'Amérique du Nord a conservé 39,12 % des revenus de 2025 grâce à des réseaux hospitaliers bien établis, une clarté en matière de remboursement et une adoption précoce des mandats de santé numérique. Les systèmes s'appuient sur des outils de planification prédictive pour récupérer les volumes de soins électifs qui avaient chuté pendant la pandémie. La taille du marché de l'intégration des salles d'opération aux États-Unis seuls a dépassé 1,1 milliard USD en 2025. Le modèle à financement public du Canada renforce cette dynamique grâce à des fonds nationaux de réduction des listes d'attente qui allouent des capitaux aux blocs opératoires intégrés.
Marché de l'Intégration des Salles d'Opération en Europe
L'Europe demeure un pôle mature mais innovant. Les directives en matière de durabilité encouragent le remplacement des éclairages halogènes traditionnels par des réseaux de LED et exigent des évaluations du cycle de vie pour chaque grand projet d'investissement. Des programmes de premier plan, tels que la Loi sur l'avenir des hôpitaux en Allemagne, distribuent des subventions pour les mises à niveau d'interopérabilité, soutenant ainsi une adoption régulière. Par ailleurs, des lois d'achat public strictes allongent les cycles de décision, ce qui tempère le taux de croissance du marché de l'intégration des salles d'opération par rapport à l'Amérique du Nord.
Marché de l'Intégration des Salles d'Opération en Asie-Pacifique
L'Asie-Pacifique représente la région en plein essor avec un CAGR prévisionnel de 13,94 %. Les hôpitaux publics chinois développent des unités intelligentes dotées de l'IA et adoptent des blocs hybrides pour faire face à l'augmentation des cas vasculaires et oncologiques. Le Japon fait progresser des projets phares tels que l'hôpital Sapporo Kashiwabakai, où Siemens Healthineers a conçu un « Smart‐OR » entièrement numérique et centré sur le patient, qui réduit les délais de transfert d'urgence. L'Inde et l'Asie du Sud-Est privilégient des blocs opératoires modulaires et optimisés en termes de coûts, adaptés à des budgets contraints mais à une forte croissance des actes, élargissant ainsi le marché de l'intégration des salles d'opération.
Marché de l'Intégration des Salles d'Opération en Amérique latine et en Afrique et Moyen-Orient
L'Amérique latine ainsi que le Moyen-Orient et l'Afrique affichent une adoption modeste, freinée par la volatilité des devises et les lacunes infrastructurelles. Néanmoins, certains groupes privés investissent de manière stratégique pour attirer le tourisme médical et fidéliser les meilleurs talents chirurgicaux, posant ainsi les bases d'une expansion future.

Paysage réglementaire
Les solutions d'intégration de salle d'opération incluant le contrôle des dispositifs, le routage d'imagerie/vidéo et les logiciels embarqués relèvent généralement de la supervision des dispositifs médicaux, les produits américains étant fréquemment classés sous 21 CFR Part 878 selon l'usage et la fonction prévus, ce qui peut déclencher des exigences de Classe II de la FDA et des voies de notification préalable à la mise sur le marché 510(k). Dans l'Union européenne, le règlement sur les dispositifs médicaux (EU MDR 2017/745) relève les attentes en matière de validation des logiciels de dispositifs médicaux et de gestion de la qualité, y compris les processus de cycle de vie alignés sur la norme IEC 62304, ce qui affecte la manière dont les fournisseurs documentent la cybersécurité, les mises à jour logicielles et les revendications d'interopérabilité pour les plateformes de salle d'opération intégrées.
Deux mises à jour de 2026 renforcent les attentes de conformité pour les environnements de salle d'opération intégrés et à forte composante logicielle. En juillet 2026, la CEI a publié les mises à jour de la série IEC 60601-1:2026 concernant la sécurité et les performances essentielles des équipements électromédicaux, renforçant les exigences de test et de documentation dans l'ensemble des systèmes électriques de salle d'opération intégrés. Par ailleurs, en 2026, les dispositions de l'annexe XVI du RDM de l'UE sont entrées davantage en application pour certains produits sans finalité médicale prévue mais pouvant être utilisés en environnement chirurgical, augmentant le contrôle exercé sur les logiciels embarqués et les fonctions de contrôle utilisés dans des équipements tels que les lampes chirurgicales, les caméras et les tables numériques lorsque les fonctions logicielles influencent l'usage clinique ou la sécurité, poussant les fabricants vers une certification plus formelle et des contrôles post-commercialisation.
Analyse de la chaîne de valeur
La chaîne de valeur de l'intégration des salles d'opération commence en amont avec les fournisseurs de composants et les facilitateurs de plateformes, notamment les écrans à usage médical, les caméras, l'éclairage, les bras de suspension et l'infrastructure réseau, ainsi que les briques de cybersécurité et de calcul en cloud ou en périphérie. En aval intermédiaire, les fabricants d'équipement d'origine et les éditeurs de logiciels, notamment Stryker, KARL STORZ, STERIS, Getinge et des fournisseurs de dossiers médicaux électroniques tels qu'Oracle Health, assemblent des suites d'intégration combinant gestion vidéo, contrôle des dispositifs, orchestration des flux de travail et capture de données, puis font correspondre ces fonctions aux exigences de connectivité basées sur des normes et aux besoins informatiques hospitaliers. En aval, les partenaires de distribution et les intégrateurs de systèmes assurent la conception, l'installation, la validation et la formation, suivies de services récurrents pour les mises à jour logicielles, le renforcement de la cybersécurité et le support de disponibilité dans des environnements multifournisseurs.
La capture de valeur se concentre de plus en plus sur les logiciels, les services de mise en œuvre et l'optimisation continue plutôt que sur les ventes ponctuelles de matériel, reflétant le passage des hôpitaux d'un approvisionnement isolé en dispositifs à des suites connectées. Les récents mouvements de l'écosystème illustrent cette orientation. En juin 2026, Oracle Health s'est associé à Theator pour intégrer l'intelligence chirurgicale alimentée par l'IA dans les flux de travail d'Oracle Health, reliant la vidéo et l'analytique de salle d'opération aux processus de documentation et de dossiers médicaux électroniques. En mai 2026, Johnson and Johnson s'est associé au Department of Health - Abu Dhabi pour mettre en place un réseau chirurgical intelligent à l'aide de son écosystème Polyphonic à travers plusieurs groupes de prestataires. Des goulots d'étranglement persistent autour de l'interopérabilité entre les systèmes de planification, de traitement stérile et de gestion des stocks d'implants, ainsi que des contraintes sur site telles que l'espace en salle d'opération, la préparation du réseau et la disponibilité de personnel informatique biomédical pour maintenir des environnements sécurisés à faible latence.
Paysage concurrentiel
Le secteur de l'intégration de salle d'opération est modérément fragmenté. Les fabricants d'appareils historiques tels que Stryker, KARL STORZ et STERIS pivotent vers des portefeuilles centrés sur les plateformes combinant l'orchestration logicielle, les services gérés et la cybersécurité. Stryker regroupe son offre iSuite avec un contrôle vocal, une analyse vidéo chirurgicale améliorée par l'intelligence artificielle et la robotique pour renforcer la fidélisation des comptes. L'alliance de KARL STORZ avec NVIDIA et Artisight illustre le passage du matériel propriétaire vers des écosystèmes d'intelligence artificielle natifs du cloud.
Les spécialistes des logiciels émergents mettent l'accent sur la connectivité indépendante des fournisseurs, proposant des modèles d'abonnement légers qui séduisent les centres de chirurgie ambulatoire et les hôpitaux de taille intermédiaire. Olympus s'est associé à Proximie pour offrir une collaboration vidéo sécurisée en temps réel, étendant sa présence au-delà des endoscopes pour englober le mentorat virtuel et la gestion des actifs numériques. L'introduction en bourse prévue de Brainlab à Francfort vise à financer l'expansion de sa plateforme de chirurgie numérique dans les applications orthopédiques et cardiovasculaires, signalant la confiance des investisseurs dans les flux de revenus à forte composante de services.
Les partenariats prédominent car les entreprises reconnaissent qu'aucun fournisseur unique ne peut fournir l'imagerie, la navigation, la robotique, la cybersécurité et l'analyse à grande échelle. L'approche écosystémique qui en résulte favorise les accords de licence croisée et de marque blanche, resserrant progressivement les normes d'interopérabilité et accélérant la consolidation au sein du marché de l'intégration de salle d'opération.
Leaders du secteur de l'intégration de salle d'opération
Stryker Corporation
Olympus Corporation
KARL STORZ SE & Co. KG
STERIS plc
Getinge AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Intégration des Salles d'Opération
- Stryker
- Karl Storz
- STERIS
- Olympus
- Getinge
- Brain Lab
- Canon
- Merivaara
- Skytron
- Doricon Medical Systems
- Barco NV
- Sony Medical Solutions
- EIZO Corp.
- Baxter
- Richard Wolf
- Koninklijke Philips
- Siemens Healthineers
- Conmed
- B. Braun
- Zimmer Biomet
Lire l’analyse des entreprises de intégration des salles d'opération

Opportunités de marché et perspectives d'avenir
Un espace blanc réside dans l'opérationnalisation de l'IA et de l'intelligence ambiante en tant que couches essentielles de l'intégration de salle d'opération, plutôt qu'en tant que projets pilotes isolés, en particulier lorsque les plateformes relient la vidéo, la télémétrie des dispositifs et la documentation au dossier médical électronique. Cette évolution est étayée par des preuves telles que le partenariat de juin 2026 entre Oracle Health et Theator visant à intégrer l'intelligence chirurgicale et l'automatisation alimentées par l'IA dans les flux de travail des clients d'Oracle Health, et l'expansion en juillet 2026 de la plateforme d'IA ambiante d'Ambient, décrite comme active dans 450 salles interventionnelles en Amérique du Nord et en Europe. Les fournisseurs qui associent gouvernance, contrôles de cybersécurité et gestion du changement des flux de travail à l'IA peuvent répondre à la demande à la fois dans les grands hôpitaux et dans les environnements de centres de chirurgie ambulatoire en forte croissance, où les contraintes de personnel et la variabilité des temps de rotation restent des points de friction.
Une autre opportunité réside dans l'interopérabilité basée sur des normes et les réseaux chirurgicaux multisites qui relient plusieurs hôpitaux et salles interventionnelles sous des modèles opérationnels partagés. En mai 2026, le Department of Health - Abu Dhabi et Johnson and Johnson ont établi un réseau chirurgical intelligent à l'échelle de l'émirat à l'aide de l'écosystème numérique Polyphonic, reliant des prestataires tels que Cleveland Clinic Abu Dhabi et NMC Healthcare, et reflétant la préférence des acheteurs pour une connectivité évolutive et indépendante des fournisseurs, ainsi qu'une analytique centralisée. Sur le plan technique, la norme ISO/IEEE 11073-10700:2024 (Service-oriented Device Connectivity, SDC) et le profil IHE SDPi fournissent des cadres concrets pour une connectivité plug-and-play entre dispositifs et systèmes informatiques, créant des opportunités pour les fournisseurs d'intégration capables de certifier l'interopérabilité, de réduire le travail d'interface personnalisée et de simplifier la validation pour les salles hybrides et les salles d'opération numériquement intégrées.
Recent Industry Developments in Marché de l'Intégration des Salles d'Opération
- Juin 2026 : Oracle Health et Theator ont annoncé une collaboration visant à étendre l'IA à la salle d'opération, intégrant l'intelligence chirurgicale et l'analytique vidéo aux flux de travail d'Oracle Health à l'aide d'Oracle Cloud Infrastructure. Cette initiative relie le contenu peropératoire à la documentation et aux processus de dossiers médicaux électroniques, renforçant le rôle des plateformes de dossiers médicaux électroniques en tant que centres d'intégration de salle d'opération et de services axés sur l'analytique.
- Juillet 2025 : Brainlab AG a déposé une demande d'introduction en bourse à la Bourse de Francfort afin de financer l'expansion de sa présence dans la chirurgie numérique et les plateformes de salle d'opération intégrées. Le dossier a mis en évidence l'intérêt des investisseurs pour les flux de travail chirurgicaux axés sur les logiciels et les services, et soutient l'élan concurrentiel parmi les fournisseurs de plateformes ciblant l'intégration multi-spécialités.
- Avril 2024 : LEM Surgical a obtenu l'autorisation 510(k) de la FDA pour son système chirurgical robotique Dynamis, élargissant les options robotiques réglementées pour les interventions sur tissus durs. Cette autorisation soutient l'intégration plus large de la robotique dans des suites chirurgicales connectées, augmentant la demande en matière de contrôle interopérable des dispositifs, de visualisation et de coordination des flux de travail.


Marché de l'Intégration des Salles d'Opération Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Aux fins du présent rapport, le marché de l'intégration des salles d'opération est défini comme les revenus générés par les solutions qui connectent les dispositifs, la vidéo, l'audio, l'imagerie et les outils de flux de travail de la salle d'opération dans un environnement chirurgical géré de manière centralisée et utilisé pendant les interventions.
Exclusions du périmètre : les achats d'équipements de salle d'opération autonomes et les systèmes informatiques hospitaliers généraux sont exclus lorsqu'ils ne sont pas vendus ou déployés dans le cadre d'une solution de salle d'opération intégrée.
Aperçu de la segmentation
- Par composant
- Logiciel
- Services
- Matériel (gestion audiovisuelle, écrans chirurgicaux, bras plafonniers de salle d'opération, éclairages)
- Par application
- Chirurgie générale
- Chirurgie orthopédique
- Chirurgie cardiovasculaire
- Neurochirurgie
- Urologie et gynécologie
- Par utilisateur final
- Grands hôpitaux (≥ 500 lits)
- Hôpitaux de petite et moyenne taille (< 500 lits)
- Centres de chirurgie ambulatoire (CCA)
- Par type de salle d'opération
- Salles d'opération hybrides
- Salles d'opération numériques intégrées (non hybrides)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir la limite pratique du marché et à établir la première série d'hypothèses sur les volumes d'interventions, la capacité hospitalière et l'adoption des technologies dans les salles chirurgicales. Nous nous sommes référés à des statistiques publiques des systèmes de santé et à des publications d'utilisation hospitalière, telles que les ensembles de données du CDC et du CMS, les statistiques de santé de l'OCDE et les indicateurs de dépenses de santé de l'OMS. Lorsque nous avions besoin de contexte sur les retards chirurgicaux et les plans de capacité, des sources telles que les mises à jour de l'AHA et une sélection de revues médicales et de santé informatique à comité de lecture ont été utilisées pour aligner les signaux du côté de la demande.
Du côté de l'offre, nous avons examiné les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et les communiqués de presse afin de cartographier le positionnement des produits et les modèles de vente typiques (vente d'investissement, logiciels et services). Les bases de données de brevets ont été utilisées de manière légère pour suivre les tendances des fonctions d'intégration, ce qui a ensuite orienté les questions utilisées lors des entretiens primaires. Nous avons également utilisé des abonnements payants pour les données financières d'entreprises et l'actualité afin d'améliorer la couverture des fournisseurs privés ou moins transparents et de valider les calendriers des contrats majeurs et des lancements de produits. Il s'agit uniquement de sources illustratives, et nous avons utilisé des références supplémentaires pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester les taux d'adoption, la taille typique des projets et l'évolution des prix pour l'intégration des salles d'opération dans différents niveaux d'hôpitaux et contextes de chirurgie ambulatoire. Nous nous sommes entretenus avec un ensemble de dirigeants côté fabricants, d'intégrateurs de systèmes, de distributeurs, d'ingénieurs cliniques et de responsables de salles d'opération afin de combler les lacunes de la recherche documentaire par des schémas réels d'approvisionnement et de déploiement. S'agissant d'un titre mondial, les retours ont été équilibrés entre l'APAC, l'EMEA et les Amériques afin d'éviter de surajuster le modèle à un seul cycle de remboursement ou de budgétisation des investissements.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Cadres dirigeants : 13 % | APAC : 41 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Petits acteurs : 14 % | Responsables : 53 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a commencé par une construction descendante qui reconstitue le bassin de demande à partir des volumes d'interventions en hôpitaux et centres de chirurgie ambulatoire, de la part des interventions chirurgicales réalisées dans des salles d'opération équipées, et du taux de pénétration des installations de salles d'opération numériques ou hybrides intégrées selon les régions. Afin de garder le modèle ancré dans la réalité, nous avons corroboré les résultats à l'aide d'approximations ascendantes sélectives, telles que des échantillons de tarification de projets pour les plateformes d'intégration, les logiciels et les services, suivies de vérifications auprès des canaux de distribution sur les schémas types de déploiement multi-salles.
Les principales données utilisées dans le modèle comprenaient la croissance des interventions chirurgicales électives et complexes, les aménagements de salles d'opération hybrides liés à l'imagerie et aux interventions cardiovasculaires, les cycles d'investissement hospitaliers, l'évolution de la répartition entre matériel, logiciels et services, ainsi que le calendrier de remplacement ou de mise à niveau des systèmes audiovisuels et de visualisation installés. Lorsque les signaux de volume directs faisaient défaut, par exemple une visibilité limitée sur le rythme de renouvellement des petits hôpitaux, nous avons utilisé des fourchettes d'adoption prudentes, puis les avons ajustées en fonction des retours répétés d'entretiens avec des ingénieurs cliniques et des responsables des achats. Les prévisions se sont principalement appuyées sur l'analyse de scénarios afin de refléter les évolutions à court terme des budgets d'investissement, la normalisation des retards d'interventions et les cycles de renouvellement technologique, sans forcer une seule ligne de croissance lisse.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation entre des signaux de demande indépendants et des indicateurs d'offre, puis par des vérifications croisées permettant de repérer les sauts inhabituels dans les prix de vente moyens, l'adoption ou les répartitions régionales. Lorsqu'une valeur aberrante apparaissait, nous avons réexaminé les hypothèses, revérifié les documents à l'appui, et déclenché des suivis auprès d'experts pour confirmer ce qui avait changé sur le terrain. Avant validation finale, le modèle et les résultats ont fait l'objet de plusieurs passages d'analystes afin d'aligner la logique des unités, les conversions de devises et la cohérence des séries chronologiques.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que de grands programmes de modernisation hospitalière, des évolutions politiques affectant les dépenses d'investissement, ou des lancements majeurs de plateformes modifiant la tarification habituelle. Juste avant la livraison, nous effectuons une dernière mise à jour afin que les clients reçoivent la vision la plus récente, associée aux mêmes étapes reproductibles.
Taille du marché de l'intégration des salles d'opération selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'intégration des salles d'opération peuvent différer car chaque éditeur fait ses propres choix quant à ce qui est comptabilisé comme revenu d'intégration et à la manière de traiter les projets hospitaliers pluriannuels. Le calendrier affecte également le chiffre rapporté, car l'année de conversion des devises, les retards d'approvisionnement et la reconnaissance des abonnements logiciels peuvent modifier les résultats même lorsque la demande sous-jacente reste similaire.
Certaines estimations élargissent le périmètre pour inclure des équipements de salle d'opération plus larges ou des systèmes informatiques chirurgicaux généraux situés à proximité de la salle d'opération mais non vendus en tant que suite intégrée. Chez Mordor Intelligence, les revenus ne sont comptabilisés que lorsque le matériel, les logiciels ou les services sont livrés dans le cadre d'un programme d'intégration de salle d'opération (y compris les types de salles d'opération hybrides et numériques intégrées), et les ventes de dispositifs autonomes ne sont pas ajoutées au total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,18 milliards USD (2026) | |
| Cabinet de conseil mondial A | 3,60 milliards USD (2026) | Utilise un périmètre plus large pouvant inclure du matériel de salle d'opération adjacent et une infrastructure de chirurgie numérique plus vaste, et applique souvent des taux d'équipement par salle d'opération plus élevés sans vérifications cohérentes par rapport aux schémas de déploiement au niveau des suites. |
| Association sectorielle B | 2,70 milliards USD (2025) | Représente une vision prudente ancrée dans les projets déclarés et la visibilité des membres, ce qui peut sous-estimer les appels d'offres plus petits et les renouvellements de services, et peut ne pas normaliser de manière cohérente le calendrier des devises entre les régions. |
La comparaison montre que l'écart provient principalement de choix de périmètre et de reconnaissance des revenus, et non d'un désaccord sur la croissance de l'intégration. En reliant le total à la demande liée aux interventions, à l'adoption par type de salle d'opération et à des fourchettes de tarification de projets réalistes revérifiées lors d'entretiens, l'estimation reste traçable et reproductible pour les décisions de planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'intégration de salle d'opération ?
La taille du marché de l'intégration de salle d'opération a atteint 3,18 milliards USD en 2026.
À quelle vitesse le marché de l'intégration de salle d'opération devrait-il croître ?
Il est prévu d'enregistrer un CAGR de 10,88 %, atteignant 5,33 milliards USD d'ici 2031.
Quel segment de composant se développe le plus rapidement ?
Les services devraient augmenter à un CAGR de 14,57 %, car les hôpitaux recherchent une optimisation et un soutien continus pour les suites intégrées.
Pourquoi les salles d'opération hybrides gagnent-elles en dynamisme ?
Les salles hybrides combinent les capacités chirurgicales et interventionnelles, capturant 50,86 % des revenus en 2025 et connaissant la croissance la plus rapide avec un CAGR de 15,02 % en raison de leur polyvalence dans les procédures complexes.
Quelle région présente le potentiel de croissance le plus élevé ?
L'Asie-Pacifique est positionnée pour un CAGR de 13,94 % à mesure que les gouvernements investissent dans la modernisation des soins de santé et que les volumes de procédures augmentent.
Dernière mise à jour de la page le:



