
Taille et part de marché de l'art en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
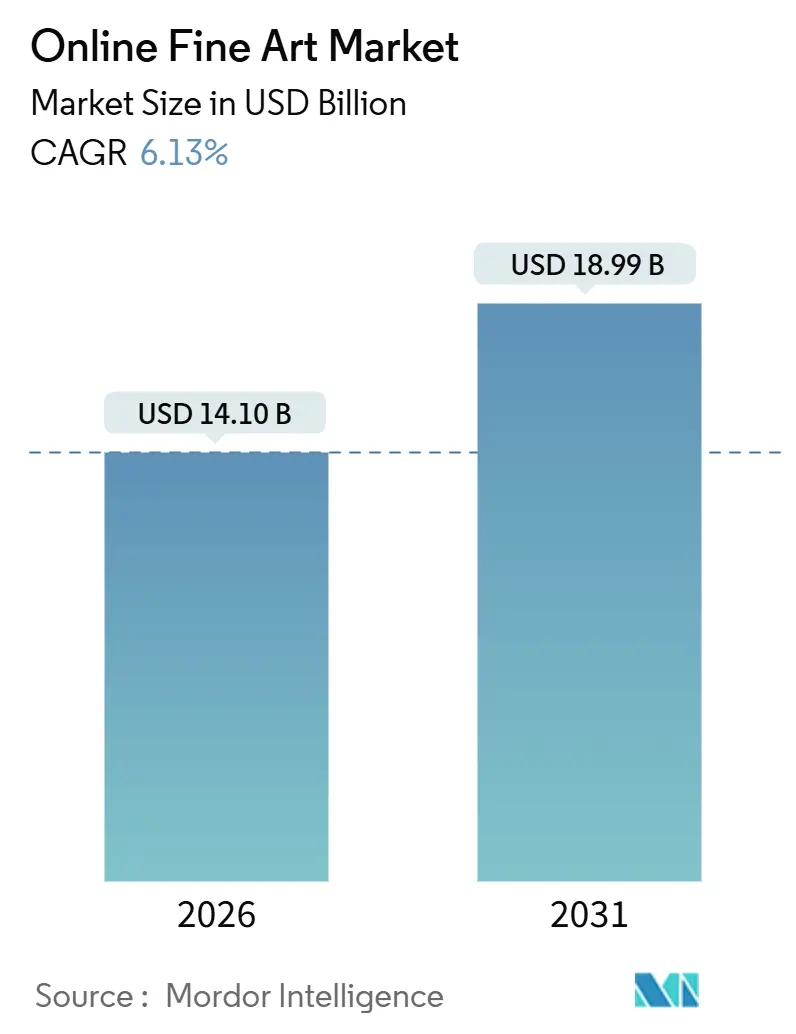
| Taille du Marché (2026) | 14.10 Milliards de dollars |
| Taille du Marché (2031) | 18.99 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
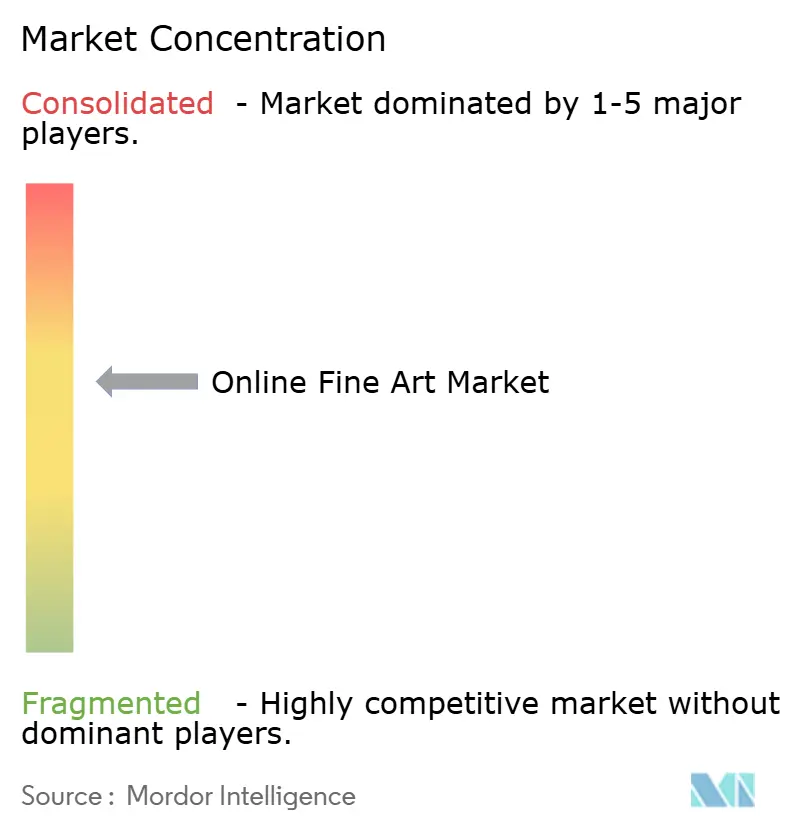
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'art en ligne par Mordor Intelligence
La taille du marché de l'art en ligne s'élevait à 14,1 milliards USD en 2026 et devrait atteindre 18,99 milliards USD d'ici 2031, progressant à un TCAC de 6,13 %. Cette trajectoire ascendante reflète la manière dont la provenance vérifiée par la blockchain, les plateformes de propriété fractionnée et les moteurs de recommandation basés sur l'IA élargissent les points d'entrée des collectionneurs tout en soutenant la formation des prix pour les œuvres de grande valeur. Les enchères numériques robustes – 82 % des enchères de Christie's au premier semestre 2024 ont été soumises via le web – continuent d'ancrer les ventes même si les événements en personne reprennent. L'Asie-Pacifique mène la dynamique régionale, les initiatives soutenues par des fonds souverains dans le Golfe diversifient la demande, et les collectionneurs de milieu de gamme accélèrent leurs dépenses dans la tranche de 250 000 à 1 million USD. Cependant, les incidents de cyberfraude et les réglementations d'exportation plus strictes tempèrent les perspectives de croissance en augmentant les coûts de conformité et d'assurance. L'intensité concurrentielle reste élevée car les maisons de ventes aux enchères traditionnelles, les agrégateurs de marchands, les plateformes de propriété fractionnée et les canaux de commerce social ciblent tous des tranches de prix qui se chevauchent.
Principaux enseignements du rapport
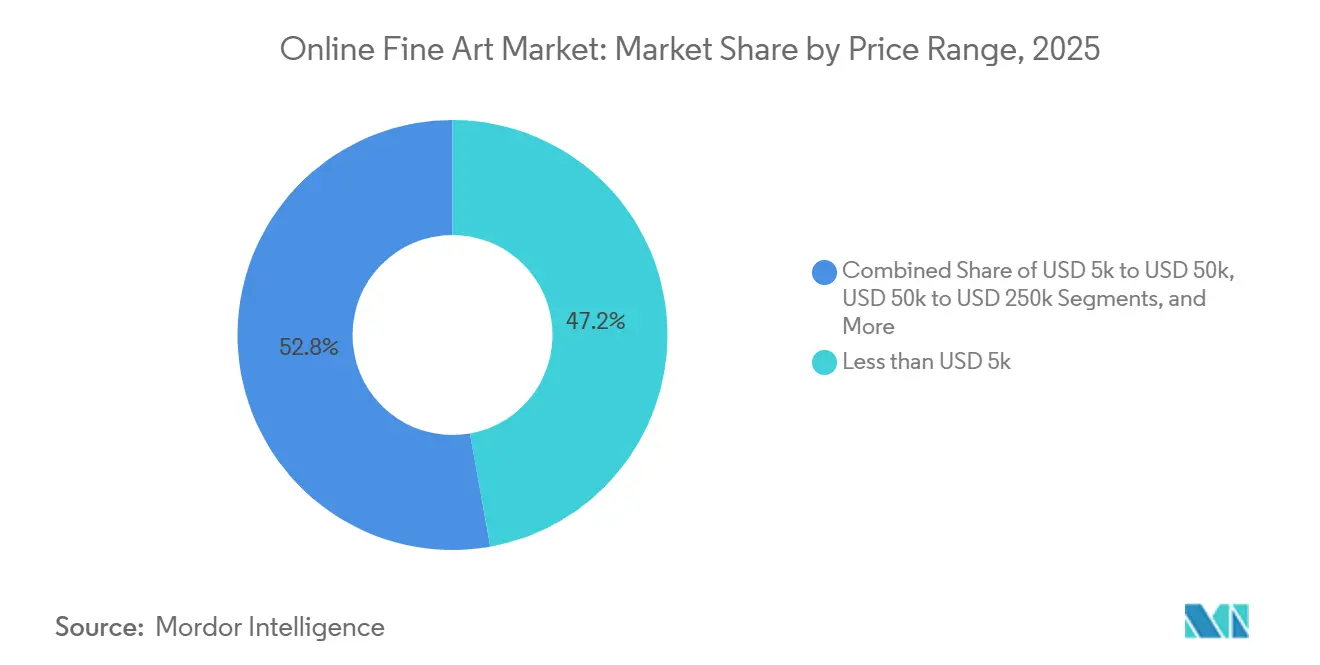
Par tranche de prix, les œuvres de moins de 5 000 USD ont représenté 47,19 % des revenus de 2025, tandis que la tranche de 250 000 à 1 million USD devrait progresser à un TCAC de 7,21 % jusqu'en 2031.
Par canal, les ventes aux enchères en ligne uniquement ont représenté 52,22 % des revenus de 2025, tandis que les plateformes de marchands tiers devraient enregistrer un TCAC de 6,54 % jusqu'en 2031.
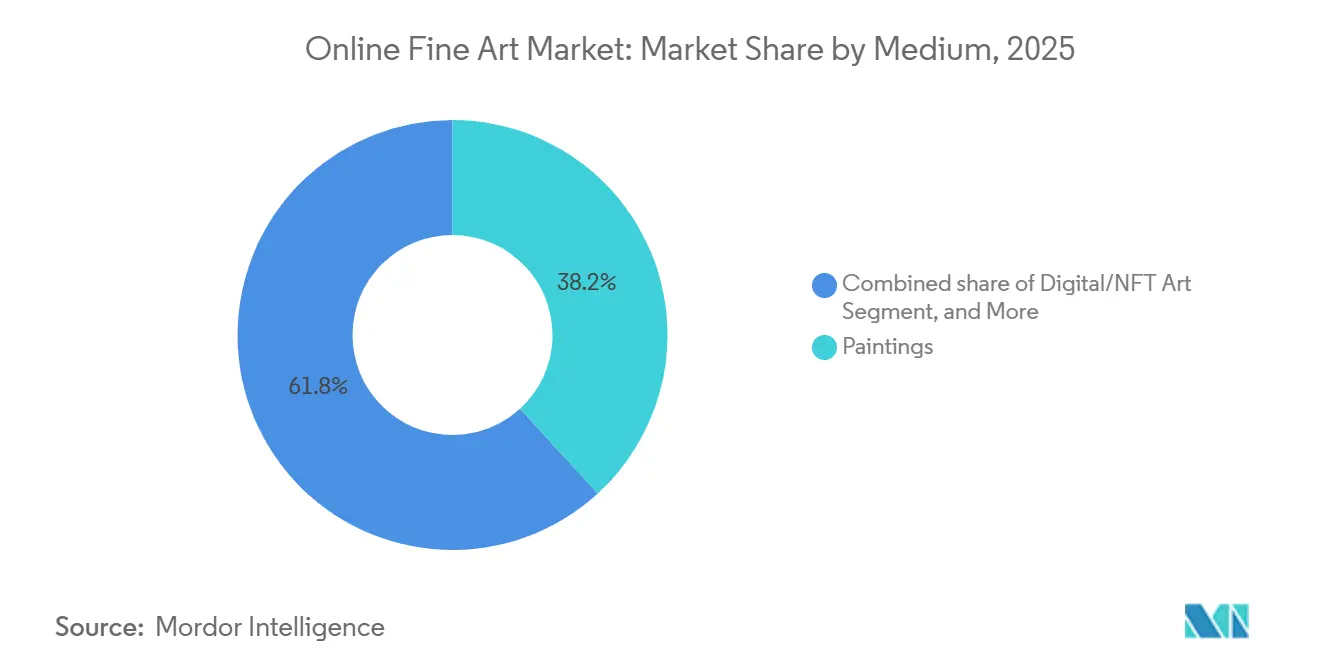
Par support, les peintures ont conservé 38,19 % des revenus de 2025 et l'art numérique et les NFT devraient progresser à un TCAC de 6,89 % sur la période de prévision.
Par secteur, les œuvres d'art d'après-guerre et contemporaines ont représenté 46,26 % des revenus de 2025 et devraient connaître une croissance à un TCAC de 7,01 % jusqu'en 2031.
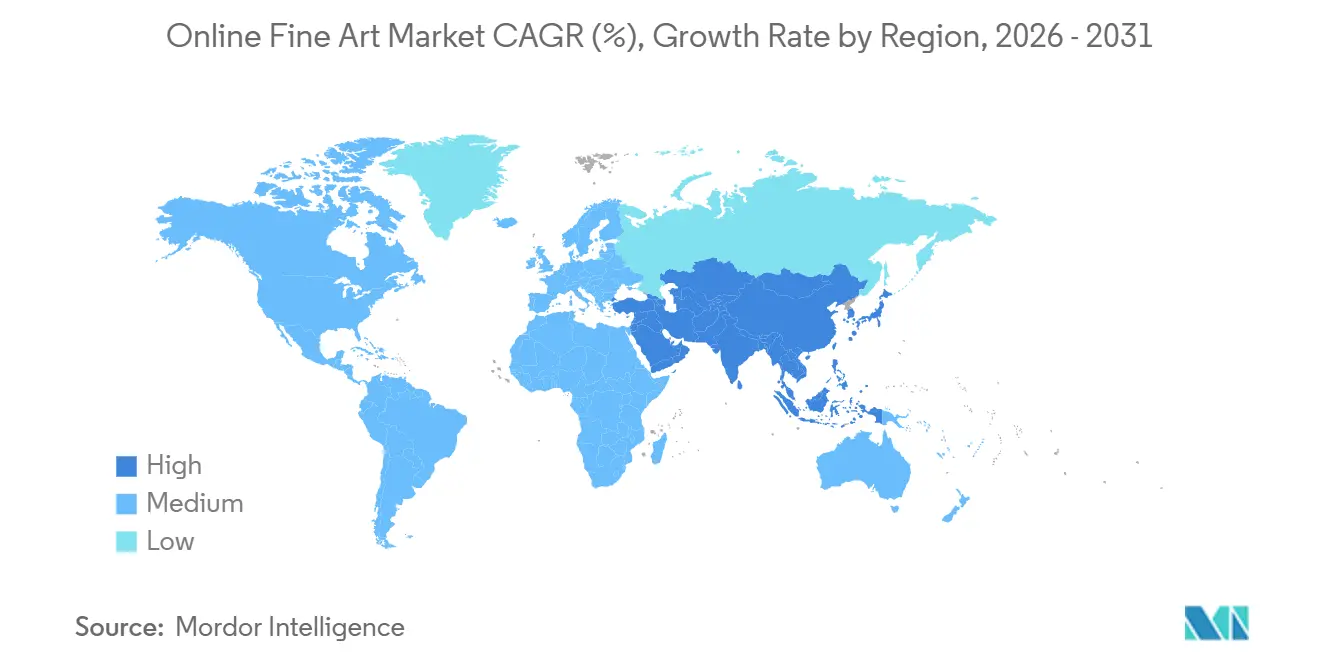
Par géographie, l'Asie-Pacifique a représenté 39,57 % des revenus de 2025 et devrait croître au TCAC régional le plus élevé de 7,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commodité accrue et accessibilité transfrontalière | +1.20% | Mondial, avec concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Rendements croissants de l'art en tant qu'investissement | +0.90% | Hubs d'ultra-haute valeur nette en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Provenance certifiée par les NFT et la blockchain | +0.80% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Découverte portée par les médias sociaux et ventes via les influenceurs | +1.10% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Plateformes de propriété fractionnée élargissant la base des investisseurs | +0.70% | Amérique du Nord et Europe en cœur de marché, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Curation basée sur l'IA améliorant les taux de conversion | +0.60% | Mondial, adoption dépendante des plateformes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Commodité accrue et accessibilité transfrontalière
Les plateformes d'enchères en ligne suppriment les barrières géographiques et temporelles, permettant aux collectionneurs de Séoul, de São Paulo et de Singapour de concourir pour des œuvres situées à Londres ou à New York. Christie's a enregistré 82 % de ses enchères du premier semestre 2024 en ligne, prouvant que le canal numérique approfondit le vivier d'acheteurs et favorise une formation des prix plus efficace.[1]Christie's, « Résultats du premier semestre 2024 », christies.com Les outils intégrés de règlement multidevises, les calculs transparents des droits d'importation et la logistique du dernier kilomètre ont atténué les frictions qui dissuadaient autrefois les acheteurs d'art internationaux. Le régime de franchise douanière de Hong Kong la positionne davantage comme entrepôt pour les collectionneurs chinois continentaux et d'Asie du Sud-Est. L'élan transfrontalier élargit également l'offre car les vendeurs reconnaissent qu'ils peuvent atteindre une demande mondiale sans consigner à une vente physique. Par conséquent, les acteurs du marché de l'art en ligne allouent des budgets plus importants aux campagnes de marketing numérique ciblant les régions bénéficiant de gains de change.
Provenance certifiée par les NFT et la blockchain
Les registres immuables contribuent à combler les lacunes de provenance de longue date en enregistrant chaque transfert de propriété sur la chaîne, ce qui réduit le risque de contrefaçon et soutient la titrisation fractionnée. Le passage d'Ethereum à la preuve d'enjeu en 2022 a réduit la consommation d'énergie des transactions de plus de 99 %, atténuant les résistances ESG et ouvrant la voie à l'adoption institutionnelle.[2]Fondation Ethereum, « La Fusion : Preuve d'enjeu », ethereum.org Adobe, Microsoft et la BBC ont soutenu la norme C2PA en 2024, incorporant des métadonnées cryptographiques dans les fichiers image pour prouver l'authenticité.[3]Coalition pour la provenance et l'authenticité du contenu, « Norme C2PA v2.0 », c2pa.org Artsy a commencé à émettre des certificats blockchain pour des galeries sélectionnées en 2025, permettant aux acheteurs de suivre l'historique des expositions de manière numérique. Ces avancées font évoluer la blockchain d'un outil spéculatif lié aux NFT vers un outil de conformité que les collectionneurs grand public peuvent accepter. Elles accélèrent également la liquidité car les jetons adossés à des actifs peuvent être échangés plus rapidement que les consignations physiques.
Découverte portée par les médias sociaux et ventes via les influenceurs
Instagram et TikTok ont aplati l'entonnoir de découverte. Hiscox a rapporté que plus de 40 % des acheteurs en ligne pour la première fois ont trouvé de l'art via les canaux sociaux en 2024. Les publications directes aux collectionneurs, les ventes à durée limitée et les recommandations d'influenceurs stimulent les achats impulsifs en dessous de 5 000 USD, offrant aux plateformes un volume stable et des données de conversion sur la durée de vie des clients. Le Musée d'art de Cleveland a déclaré que sa présence sur TikTok avait augmenté le trafic sur son site web de 30 % en 2023, confirmant que le contenu institutionnel attire les jeunes démographies vers des adhésions payantes. Les plateformes combinent désormais les données comportementales avec l'IA de reconnaissance d'images pour créer des flux personnalisés, augmentant l'engagement mais risquant de créer des chambres d'écho stylistiques. Équilibrer la pertinence algorithmique avec la sérendipité reste un défi permanent.
Rendements croissants de l'art en tant qu'investissement
Les investisseurs ultra-fortunés considèrent l'art comme une couverture contre l'inflation et la volatilité des marchés publics. Le rapport Art Basel et UBS sur le marché mondial de l'art 2025 a noté 804 000 transactions inférieures à 5 000 USD en 2024, indiquant un appétit au niveau d'entrée, tandis que les acheteurs institutionnels se concentrent dans la tranche de 250 000 à 1 million USD pour la recherche de plus-values. Les plateformes de propriété fractionnée telles que Masterworks, qui a signalé 900 000 utilisateurs en 2025, démocratisent l'allocation en permettant aux investisseurs particuliers d'acheter des parts en capital dans des œuvres de premier ordre, améliorant ainsi la liquidité. Une participation plus large améliore la profondeur tant du côté acheteur que vendeur, stabilisant les prix et renforçant le profil de corrélation de l'art par rapport aux actions.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cyberfraude et préoccupations liées aux violations de données | -0.60% | Mondial, avec une exposition plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Réouverture des galeries physiques et des ventes aux enchères | -0.50% | Cœur de marché en Europe et en Amérique du Nord, modéré en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Restrictions transfrontalières à l'exportation de biens culturels | -0.40% | Mondial, concentré en Europe, au Moyen-Orient et en Asie | Long terme (≥ 4 ans) |
| Empreinte énergétique de la blockchain et résistances ESG | -0.30% | Mondial, contrôle le plus strict en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Cyberfraude et préoccupations liées aux violations de données
Le vol par hameçonnage de 114 millions USD lié à Incase en 2024 a exposé des vulnérabilités d'usurpation d'e-mail ciblant les transferts de grande valeur. Sotheby's a fait face à un procès pour contrefaçon de vin la même année, illustrant les risques réputationnels lorsque l'authentification échoue. Les virements bancaires privilégiés pour les œuvres d'art à prix élevé ne disposent pas d'une tokenisation standardisée, et le mandat de l'industrie des cartes de paiement ne les couvre pas entièrement. Les primes d'assurance ont augmenté, et les plateformes imposent désormais l'authentification multi-facteurs et l'entiercement blockchain. L'Art Loss Register a ouvert une API en 2025 pour des vérifications en temps réel des œuvres volées, mais l'adoption est volontaire, laissant des lacunes de couverture.
Réouverture des galeries physiques et des ventes aux enchères
Art Basel Miami Beach a accueilli 80 000 visiteurs en 2024, en hausse de 15 % par rapport à 2023, et Frieze Londres a rapporté des gains similaires, montrant un appétit renouvelé pour les expériences de visualisation tactiles. Les collectionneurs dépensant plus de 50 000 USD apprécient la précision des couleurs et la validation de l'état que les images web ne peuvent pas pleinement fournir. Les ventes hybrides, les enchères retransmises en direct acceptant des enchères en ligne et dans la salle, offrent un pont mais nécessitent un double investissement en technologie de diffusion et en accueil. À mesure que la fréquentation augmente, les plateformes en ligne doivent innover pour préserver leur part de portefeuille, notamment pour les tranches de prix supérieures où la confiance et le conseil personnalisé pèsent lourdement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par tranche de prix :
volume au niveau d'entrée, vélocité dans le milieu de gammeLa taille du marché de l'art en ligne pour les œuvres de moins de 5 000 USD a représenté 47,19 % des revenus de 2025, alimentée par les achats impulsifs et la découverte via les médias sociaux. Les plateformes stimulent les marges grâce à un traitement à haute fréquence, même si les taux de commission sont modestes. La tranche de 5 000 à 50 000 USD attire les collectionneurs qui améliorent leurs portefeuilles, tandis que la tranche de 50 000 à 250 000 USD attire les conseillers qui exigent une provenance documentée et des rapports d'état. La tranche de 250 000 à 1 million USD devrait enregistrer un TCAC de 7,21 %, indiquant une migration des capitaux des actions et de l'immobilier vers des actifs culturels portables. Au-dessus de 1 million USD, les services de vente privée et les grandes maisons de ventes aux enchères dominent encore car les vendeurs préfèrent le marketing discrétionnaire et les minimums garantis aux listes publiques.
Les collectionneurs démontrent leur volonté de contourner entièrement les segments de départ en investissant directement dans des œuvres à six chiffres intermédiaires, reflétant la création de richesse parmi les entrepreneurs technologiques et les professionnels de la finance. La concentration de la part de marché de l'art en ligne augmente à mesure que les tranches de prix augmentent car de moins en moins de plateformes possèdent la confiance nécessaire pour arbitrer des transferts d'un million de dollars. Les outils d'évaluation basés sur l'IA, les visites vidéo des rapports d'état et les protocoles d'entiercement détermineront quels prestataires numériques réussiront dans le segment haut de gamme.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par canal :
les ventes aux enchères conservent leur primauté, les agrégateurs accélèrentLes ventes aux enchères en ligne uniquement ont généré 52,22 % des revenus de 2025 et ancrent la taille du marché de l'art en ligne grâce à des enchères concurrentielles et à une formation transparente des prix. Christie's a engrangé 2,1 milliards USD de ventes au premier semestre 2024 malgré les vents contraires macroéconomiques, soulignant l'adoption soutenue. Les plateformes de marchands tiers, notamment Artsy et Artnet, devraient progresser à un TCAC de 6,54 %, dépassant les maisons de ventes aux enchères en intégrant des milliers de galeries dans une seule interface de recherche. Ces agrégateurs exploitent les effets de réseau, tandis que les sites de galeries en propre font face à des coûts d'acquisition de clients croissants.
Les ventes aux enchères hybrides mêlent l'excitation en salle aux enchères en ligne en temps réel, mais elles nécessitent des installations audiovisuelles coûteuses et du personnel multilingue. Les plateformes de marchands emploient une curation par apprentissage automatique qui propose des œuvres adaptées à l'historique de navigation, augmentant les taux de conversion mais limitant potentiellement l'exposition à de nouveaux styles. À mesure que le secteur de l'art en ligne évolue vers la finance intégrée, les intégrations avec les prestataires de paiement et les entreprises de logistique compresseront davantage les frictions à l'achat.
Par support :
les peintures ancrent la confiance, l'art numérique rebonditLes peintures représentaient une part de 38,19 % en 2025, confirmant la préférence durable des collectionneurs pour les œuvres physiques et historiquement validées. La liquidité sur les marchés secondaires et les méthodologies d'évaluation établies font des toiles la référence à laquelle les autres supports se négocient. La sculpture attire les acheteurs d'entreprises à la recherche de pièces emblématiques pour les halls d'entrée, tandis que la photographie bénéficie d'une demande plus restreinte mais stable.
L'art numérique et les NFT devraient progresser à un TCAC de 6,89 % grâce à la vérification par blockchain, à la réduction de l'empreinte énergétique et aux recommandations des musées qui restaurent la confiance. La transition d'Ethereum vers la preuve d'enjeu et le cadre de marquage C2PA ont atténué les préoccupations environnementales et d'authenticité. La part de marché de l'art en ligne pour les supports numériques reste modeste mais croissante, portée par des utilités à accès par jeton telles que l'accès aux événements VIP et les redevances en temps réel pour les artistes. L'IA de reconnaissance d'images du Metropolitan Museum of Art, lancée en 2024, fournit une authentification multi-supports, encourageant davantage les acheteurs institutionnels à expérimenter des acquisitions numériques.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur :
l'art d'après-guerre et contemporain devance tous les autresL'art d'après-guerre et contemporain a capté 46,26 % des revenus de 2025, porté par les artistes vivants qui cultivent des abonnés Instagram qui se traduisent en ventes directes. La taille du marché de l'art en ligne pour ce secteur devrait s'élargir à un TCAC de 7,01 % jusqu'en 2031. Les segments moderne et impressionniste conservent une attrait de premier ordre mais font face à des contraintes d'offre car les acquisitions muséales limitent la disponibilité. Les maîtres anciens restent une niche en raison d'un inventaire limité et de règles d'exportation complexes, mais attirent des chercheurs spécialisés et des collectionneurs connaisseurs.
L'amplification par les médias sociaux et les produits d'investissement fractionné concentrent la demande sur l'art contemporain d'après-guerre car les modèles de propriété partagée trouvent un écho auprès des jeunes mécènes habitués aux actions fractionnées en bourse. La liquidité est également plus élevée car des périodes de détention plus courtes sont acceptables lorsque les artistes commercialisent activement leurs propres œuvres.
Analyse géographique
Marché de l'art en ligne en Asie-Pacifique
L'Asie-Pacifique, représentant 39,57 % des revenus de 2025, est en passe de dominer le marché de l'art en ligne avec un CAGR projeté de 7,34 % d'ici 2031. La croissance de la région est portée par l'adoption numérique croissante, la hausse des revenus disponibles et un intérêt grandissant pour l'art parmi les jeunes générations. Hong Kong, bénéficiant d'un régime de franchise douanière, consolide son statut de plaque tournante portuaire franche, attirant d'importants échanges artistiques et activités de vente aux enchères.
Marché de l'art en ligne en Asie-Pacifique et dans les pays du GCC
Parallèlement, Singapour et Séoul émergent comme des nœuds secondaires notables, tirant parti de leurs emplacements stratégiques, de leurs infrastructures solides et des politiques gouvernementales favorables pour stimuler la croissance du marché de l'art. Les fonds souverains du Golfe, encouragés par des initiatives telles que la Vision 2030 de l'Arabie saoudite et l'agenda de diversification des Émirats arabes unis, canalisent leurs investissements vers des projets de musées phares et de nouvelles installations de ventes aux enchères. Ces efforts visent à positionner la région comme un pôle culturel mondial. Témoignage de la confiance institutionnelle de la région, Sotheby's a achevé un aménagement d'un milliard USD à Abou Dhabi en décembre 2025, consolidant davantage la place croissante du Moyen-Orient sur le marché mondial de l'art.
Marché de l'art en ligne dans les Amériques, en Europe et en Afrique
L'Amérique du Nord est un acteur chevronné et établi ; les collectionneurs américains représentaient 42 % des dépenses mondiales en art en 2024. La région bénéficie d'un écosystème artistique bien établi, comprenant une forte concentration de galeries, de maisons de ventes aux enchères et de collectionneurs. Tandis que l'Europe fait face à des défis macroéconomiques — le marché des ventes aux enchères de Londres ayant reculé de 26 % en 2024 — elle conserve une expertise reconnue et des lois strictes en matière de provenance, qui continuent d'attirer des transactions de grande valeur. L'importance historique et le patrimoine culturel de la région contribuent également à sa résilience sur le marché de l'art. Bien que l'Amérique du Sud et l'Afrique soient des marchés émergents freinés par des systèmes de paiement limités et des fluctuations monétaires, les galeries à vocation numérique du Brésil et la scène artistique contemporaine d'Afrique du Sud laissent entrevoir un avenir prometteur. Au Brésil, l'essor des plateformes en ligne a permis un accès plus large à l'art, tandis que la scène artistique contemporaine dynamique d'Afrique du Sud gagne en reconnaissance internationale, soutenue par un nombre croissant de foires et d'expositions artistiques.

Paysage réglementaire
Le marché des beaux-arts en ligne réunit le commerce en ligne, la promotion financière et les contrôles sur les biens culturels, si bien que la conformité couvre généralement la protection des consommateurs, la gouvernance des plateformes et la documentation commerciale transfrontalière. Au Royaume-Uni, les opérateurs de places de marché cotées comme Auction Technology Group PLC opèrent dans le cadre réglementaire de la Financial Conduct Authority (FCA), incluant les UK Listing Rules, ce qui affecte les obligations de divulgation, la gouvernance et les communications liées aux opérations pour les sociétés cotées actives dans les ventes aux enchères en ligne.
Au-delà de la surveillance des valeurs mobilières et des cotations, la conformité en matière d'entreprise et de transactions façonne la manière dont les plateformes gèrent les paiements, les vérifications d'identité et la tenue des registres pour les transferts et dépôts de forte valeur. Les entités de places de marché immatriculées au Royaume-Uni suivent également les exigences du Companies Act 2006, administrées via les dépôts auprès de Companies House. Les initiatives d'authenticité et de provenance font de plus en plus référence à des normes sectorielles telles que la Coalition for Content Provenance and Authenticity (C2PA), soutenue par Adobe, Microsoft et BBC en 2024, afin de répondre aux risques de manipulation et d'attribution dans l'imagerie artistique numérique.
Paysage concurrentiel
Les géants traditionnels, les agrégateurs soutenus par le capital-risque et les spécialistes de niche coexistent sur un marché où la technologie, la confiance et la rapidité des transactions déterminent l'avantage concurrentiel. Christie's et Sotheby's s'appuient sur leur prestige de marque pour dominer les ventes de trophées au-dessus de 1 million USD, mais les deux s'appuient désormais sur des ventes aux enchères en direct et des interfaces d'enchères optimisées pour mobile. Phillips a réalisé 927 millions USD de ventes en 2025, en hausse de 10 %, en élargissant le conseil aux ventes privées et en garantissant des produits minimaux aux consignateurs.
Artsy convertit les sessions de navigation en formant son moteur de recommandation sur 1,3 million d'œuvres d'art provenant de 4 000 galeries, tandis qu'Artnet associe l'accès à une base de données de prix aux listes de la place de marché. La baisse des revenus de 1stDibs en 2024 souligne le défi de maintenir les marges face à la pression sur les frais et aux plateformes imitatrices. Les plateformes de propriété fractionnée telles que Masterworks et Rally titrisent des œuvres individuelles en actions enregistrées auprès de la SEC, élargissant la base des investisseurs mais attirant l'attention réglementaire.
Le déploiement technologique est désormais incontournable : les certificats blockchain, l'authentification d'images par IA et les API de règlement multidevises sont des fonctionnalités standard parmi les meilleures plateformes. L'API de l'Art Loss Register renforce la détection des fraudes, mais la participation varie. L'intensité concurrentielle est la plus aiguë en dessous de 50 000 USD, où les coûts de transfert sont faibles, tandis que le segment haut de gamme reste axé sur les relations.
Leaders du secteur de l'art en ligne
Auction Technology Group Plc (thesaleroom.com)
Artfinder (ART DISCOVERY LIMITED)
Artellite Limited
Saatchi Online, Inc.
Invaluable, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'art en ligne
- Auction Technology Group plc
- Artfinder Ltd.
- Artellite Ltd.
- Saatchi Art, Inc.
- Invaluable LLC
- Christie's International plc
- Artnet AG
- The Artling Pte Ltd.
- Artsy, Inc.
- William Doyle Galleries, Inc.
- Catawiki B.V.
- Kooness Srl
- Sotheby's Inc.
- SINGULART
- Phillips Auctioneers LLC
- Bonhams and Butterfields Auctioneers Corporation
- 1stDibs.com, Inc.
- Ugallery, Inc.
- Rise Art Ltd.
- Ocula Limited

Opportunités de marché et perspectives d'avenir
La consolidation des plateformes et le développement d'infrastructures ouvrent la voie à des parcours d'achat en ligne intégrés et fondés sur la confiance, combinant découverte, vérification, règlement et livraison au sein d'un flux de travail unique. Le rapprochement d'Artsy et d'Artnet sous une direction commune en avril 2026 illustre la demande d'une infrastructure de marché numérique unifiée, comprenant les annonces, les données et la génération de demande. La création de Winston Artory Group en juillet 2026 témoigne également d'un investissement continu dans les services d'évaluation, de provenance et de soutien aux transactions, réduisant les frictions pour les ventes en ligne à ticket élevé.
Une seconde opportunité se situe dans les couches logistiques, d'assurance et d'exécution transfrontalière qui rendent le commerce mondial praticable au-delà des tranches de prix d'entrée de gamme. La levée de fonds en série C de Convelio en avril 2026 pour développer sa logistique et son stockage d'art, incluant un entrepôt phare prévu à New York, souligne que la capacité spécialisée d'expédition et de stockage devient un facteur de différenciation pour les places de marché et les plateformes d'enchères. Les enchères numériques restant un point d'accès privilégié pour de nombreux acheteurs, les plateformes qui associent des annonces authentifiées à une livraison prévisible, des services d'entiercement et un accompagnement post-vente disposent d'un chemin plus clair pour remporter des dépôts et soutenir les achats répétés à travers les régions, y compris les pôles d'Asie-Pacifique où l'achat transfrontalier bénéficie de régimes tels que le positionnement à tarif douanier nul de Hong Kong.
Recent Industry Developments in Marché de l'art en ligne
- Juillet 2026 : Winston Art Group et Artory ont fusionné pour former Winston Artory Group (WAG), soutenu par les investissements de Strobe Ventures, CMT Digital et Galaxy Digital. Cette consolidation de l'infrastructure de marché de l'art-tech crée une plateforme numérique unifiée pour les données, l'évaluation et les services transactionnels.
- Août 2025 : ATG a acquis Chairish LLC pour 85 millions USD afin d'étendre son leadership dans l'art et les antiquités en ligne. Cette consolidation élargit la mise en vente croisée et l'engagement des enchérisseurs et améliore la liquidité et la portée de marché pour les ventes en ligne haut de gamme.
- Février 2025 : Masterworks Vault 4 dépose un dossier auprès de la SEC pour développer ses offres d'art fractionné. Cela élargit la base d'investisseurs et l'empreinte réglementaire des plateformes de propriété fractionnée au sein du marché de l'art en ligne.


Marché de l'art en ligne Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme la valeur des transactions de beaux-arts réalisées via des canaux numériques, où la découverte, les enchères, la commande et le paiement se déroulent en ligne pour des œuvres originales et en édition limitée.
Exclusions du périmètre : nous excluons les ventes en galerie et en enchères purement hors ligne, ainsi que les reproductions d'art de grande consommation et la décoration vendues comme articles d'ameublement.
Aperçu de la segmentation
- Par tranche de prix
- Moins de 5 000 USD
- De 5 000 à 50 000 USD
- De 50 000 à 250 000 USD
- De 250 000 à 1 million USD
- Au-dessus de 1 million USD
- Par canal
- Marchands (plateformes 1P et 3P)
- Ventes aux enchères (en ligne uniquement et hybrides)
- Par support
- Peintures
- Sculptures
- Photographie
- Art numérique/NFT
- Autres supports
- Par secteur
- Art d'après-guerre et contemporain
- Art moderne
- Impressionnisme et post-impressionnisme
- Maîtres anciens
- Autres secteurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Singapour
- Hong Kong
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et fixer des limites réalistes de ce qui compte comme œuvre de beaux-arts vendue en ligne. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les rapports Art Basel et UBS sur le marché de l'art, les portails de statistiques commerciales nationales pour les mouvements transfrontaliers d'œuvres d'art, et les orientations de classification douanière permettant de distinguer les objets d'art des marchandises générales.
Nous avons également examiné des sources telles que les publications de musées et d'agences culturelles, des articles évalués par des pairs en économie de la culture, et les résultats publics des ventes aux enchères, afin de cartographier les tranches de prix et la saisonnalité autour des grandes ventes, et d'estimer la part en ligne de l'activité d'enchères. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour vérifier la cohérence de la manière dont les plateformes et les opérateurs d'enchères décrivent les flux de transactions en ligne. Dans quelques cas, nos abonnements internes (pour les données financières d'entreprises, l'actualité et les bases de données de brevets, ainsi que les données commerciales au niveau des expéditions) ont été utilisés uniquement pour combler des lacunes qui ne peuvent pas être suivies de manière cohérente à partir de sources publiques. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été examinées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès de marchands en ligne, d'opérateurs d'enchères, de représentants d'artistes, de spécialistes de la logistique et de l'authentification, et de collectionneurs fréquents dans les principaux marchés d'achat. Ces données ont été utilisées pour confirmer ce qui est comptabilisé comme une vente en ligne finalisée, pour valider l'évolution du prix de vente moyen par tranche de prix, et pour tester la robustesse des hypothèses sur la répartition des canaux, les taux de retour et les coûts d'acquisition d'acheteurs.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 19 % | APAC : 41 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 35 % |
| Acteurs plus petits : 20 % | Managers : 50 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante du bassin de demande, utilisant des signaux observables des dépenses sur le marché de l'art, puis les restreint aux beaux-arts, puis aux transactions réalisées via les canaux en ligne. Une fois cette ossature construite, nous la corroborons par des vérifications ascendantes sélectives, telles que des échantillons de volumes de ventes en ligne par tranche de prix multipliés par les prix réalisés typiques, ainsi que des vérifications de canaux auprès de marchands et d'intermédiaires d'enchères.
Quelques données pratiques importantes pour ce marché sont la part en ligne des ventes d'art en valeur, la répartition entre ventes en ligne menées par des marchands et celles menées par des enchères, la distribution des prix réalisés selon les tranches de prix courantes, la part des achats transfrontaliers (qui affecte la conversion, l'expédition et les frictions), et la répartition des acheteurs entre nouveaux collectionneurs et collectionneurs récurrents. Lorsque les données sont incomplètes, les lacunes sont traitées en utilisant des fourchettes prudentes issues des retours d'entretiens, puis en ancrant le résultat à des totaux publiquement visibles et vérifiables d'une année à l'autre.
Pour les prévisions, une analyse de scénarios est utilisée, appuyée par un lissage court des séries temporelles sur les principaux moteurs tels que la pénétration en ligne et la croissance par tranche de prix. Les hypothèses sont revues avec des experts afin que la courbe finale reflète une adoption réaliste des formats de vente en ligne uniquement et hybrides, et non une attente de croissance linéaire.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que les valeurs mondiales rapportées des ventes d'art en ligne, les effets du calendrier des enchères, et les évolutions de la participation aux enchères en ligne observables à partir des divulgations publiques. Des vérifications d'écarts sont effectuées entre régions et canaux, et tout élément aberrant déclenche un second examen des définitions, du calendrier de conversion des devises et des hypothèses de tranches de prix avant validation finale.
Chaque rapport passe par un examen multi-étapes par les analystes afin que la même logique soit appliquée sur les années historiques et sur la période de prévision. L'ensemble de données et les hypothèses sont actualisés annuellement, et des ajustements intermédiaires sont effectués lorsque des événements significatifs modifient les conditions du commerce en ligne, comme des changements de politique affectant les expéditions transfrontalières ou des évolutions marquées de l'activité d'enchères en ligne. Avant livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des beaux-arts en ligne de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les beaux-arts en ligne peuvent sembler très éloignées les unes des autres, car la ligne entre les beaux-arts, l'art en ligne au sens large et même la décoration n'est pas tracée de la même manière selon les sources, et l'année de référence ainsi que le calendrier des devises diffèrent également. Pour garder le modèle ancré dans la réalité, nous nous concentrons sur les transactions en ligne finalisées et validons les totaux à l'aide de signaux de demande observables.
Les ventes d'art en ligne mondiales publiquement rapportées de 10,5 milliards USD en 2024 (issues d'un rapport sectoriel) constituent l'une des vérifications d'ancrage qui maintiennent Mordor Intelligence alignée sur une réalité transactionnelle en ligne, avant que le modèle ne soit restreint aux seuls beaux-arts puis projeté vers l'avenir à l'aide de données sur les canaux et les tranches de prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,10 milliards USD (2026) | |
| Rapport sectoriel A | 10,50 milliards USD (2024) | Ce chiffre concerne les ventes d'art en ligne dans leur ensemble, ce qui peut inclure l'art décoratif et des canaux de marchands en ligne plus larges, il n'isole donc pas les transactions de beaux-arts avec le même périmètre. |
| Portail sectoriel B | 12,80 milliards USD (2025) | Cette estimation repose généralement sur des commentaires directionnels sur les canaux et des hypothèses de croissance de haut niveau, et peut sous-préciser la manière dont les enchères hybrides, les reventes répétées et le calendrier des devises sont traités. |
L'écart entre les sources s'explique principalement par les limites de catégories et par la manière dont l'activité en ligne est comptabilisée entre sites de marchands, plateformes tierces et formats d'enchères. En maintenant le périmètre lié à la valeur des transactions de beaux-arts, et en recoupant le modèle avec des signaux de ventes en ligne indépendants et des comportements de canaux confirmés par entretiens, le chiffre final est plus facile à retracer jusqu'à des données claires et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'art en ligne en 2026 ?
La taille du marché de l'art en ligne a atteint 14,1 milliards USD en 2026 et devrait passer à 18,99 milliards USD d'ici 2031.
Quel segment de prix connaît la croissance la plus rapide ?
Les œuvres dont le prix se situe entre 250 000 et 1 million USD devraient croître à un TCAC de 7,21 %, le plus rapide parmi toutes les tranches.
Quelle région mène la croissance jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un TCAC de 7,34 %, surpassant toutes les autres régions.
Pourquoi les plateformes de propriété fractionnée sont-elles importantes ?
Elles abaissent les barrières à l'entrée en permettant aux investisseurs d'acheter des parts en capital dans des œuvres de premier ordre, élargissant la base des collectionneurs et ajoutant de la liquidité.
Quelles technologies façonnent le comportement des acheteurs ?
La provenance par blockchain, les moteurs de recommandation par IA et les outils de règlement multidevises stimulent la commodité, la confiance et les taux de conversion.
Dernière mise à jour de la page le:



