
Taille et part du marché des centres de données de Virginie du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 16.43 gigawatt |
| Volume du Marché (2026) | 19.91 gigawatt |
| Volume du Marché (2031) | 62.71 gigawatt |
| Taux de croissance (2026 - 2031) | 25.79 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Virginie du Nord par Mordor Intelligence
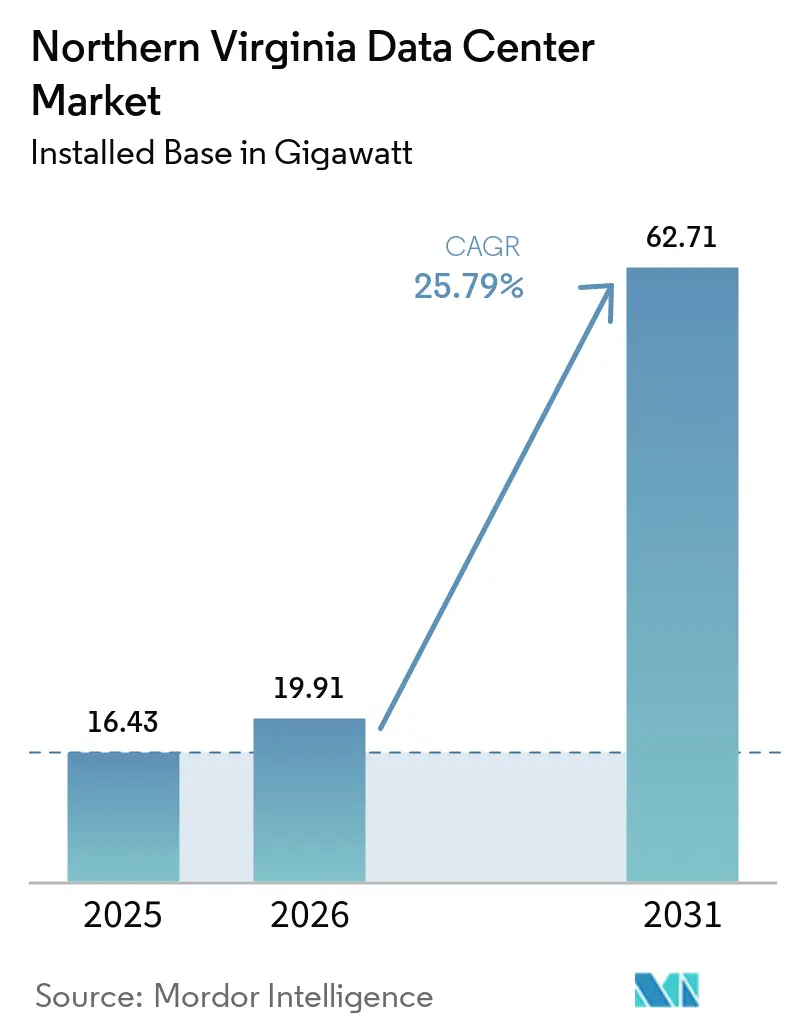
La taille du marché des centres de données de Virginie du Nord en termes de base installée devrait s'étendre de 16,43 gigawatts en 2025 et 19,91 gigawatts en 2026 à 62,71 gigawatts d'ici 2031, enregistrant un CAGR de 25,79 % entre 2026 et 2031.
Les dépenses d'investissement hyperscale soutenues, une densité de fibres optiques record et un régime fiscal exemptant les équipements des centres de données des taxes sur les ventes et l'utilisation soutiennent cette trajectoire de croissance régulière. Environ 70 % du trafic internet mondial transite déjà par des installations situées dans les comtés de Loudoun, Prince William et Fairfax, offrant aux opérateurs des avantages d'interconnexion inégalés tout en renforçant le cercle vertueux qui attire de nouveaux entrants. L'énergie demeure la contrainte centrale : les centres de données ont consommé 25 % du mix électrique de la Virginie en 2025 et pourraient représenter 46 % d'ici 2030, entraînant un pivot rapide vers des accords d'achat d'énergie multi-gigawatts, la production sur site et le stockage par batteries. La rareté des terrains à l'intérieur du corridor traditionnel d'Ashburn accélère le passage vers des installations multi-étages et des comtés secondaires, et intensifie les guerres d'enchères pour les parcelles déjà zonées pour l'infrastructure numérique.
Principaux enseignements du rapport
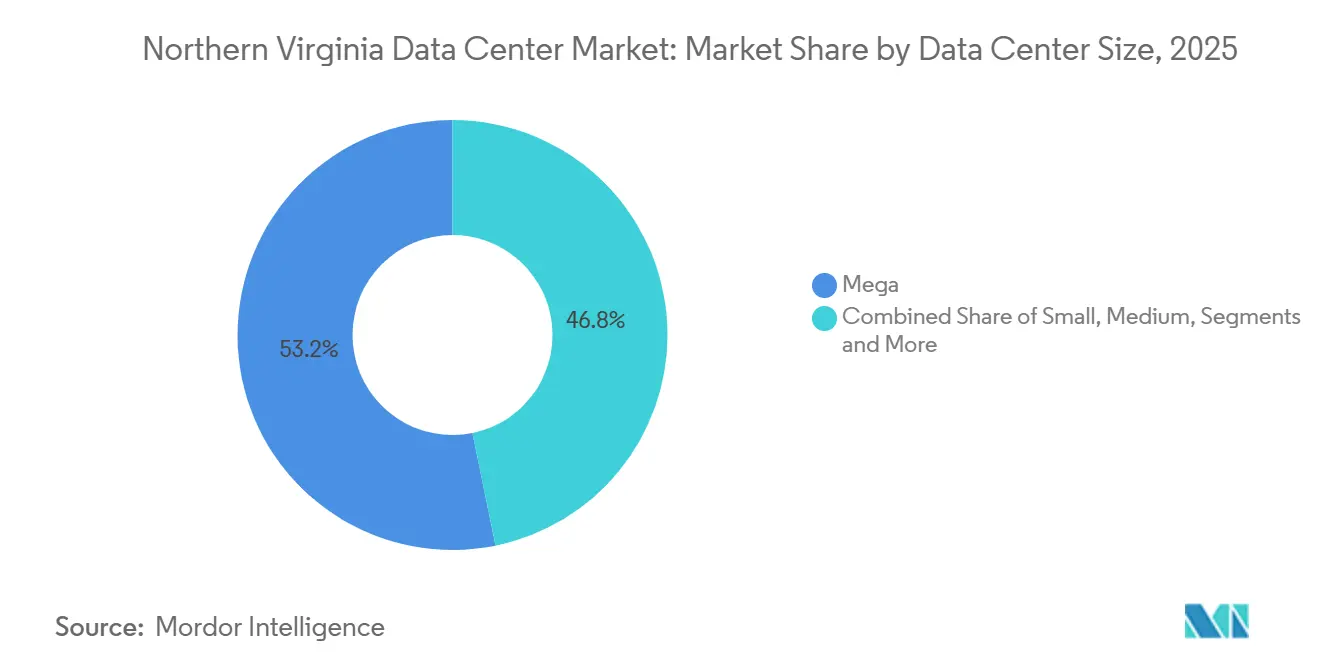
- Par taille de centre de données, les installations hyperscale détenaient 53,20 % de la part de marché des centres de données de Virginie du Nord en 2025 ; les grandes installations devraient afficher le CAGR le plus rapide de 26,45 % jusqu'en 2031.
- Par type de niveau, les sites de niveau 3 représentaient 77,90 % de la taille du marché des centres de données de Virginie du Nord en 2025, tandis que les déploiements de niveau 4 devraient croître à un CAGR de 27,12 % jusqu'en 2031.
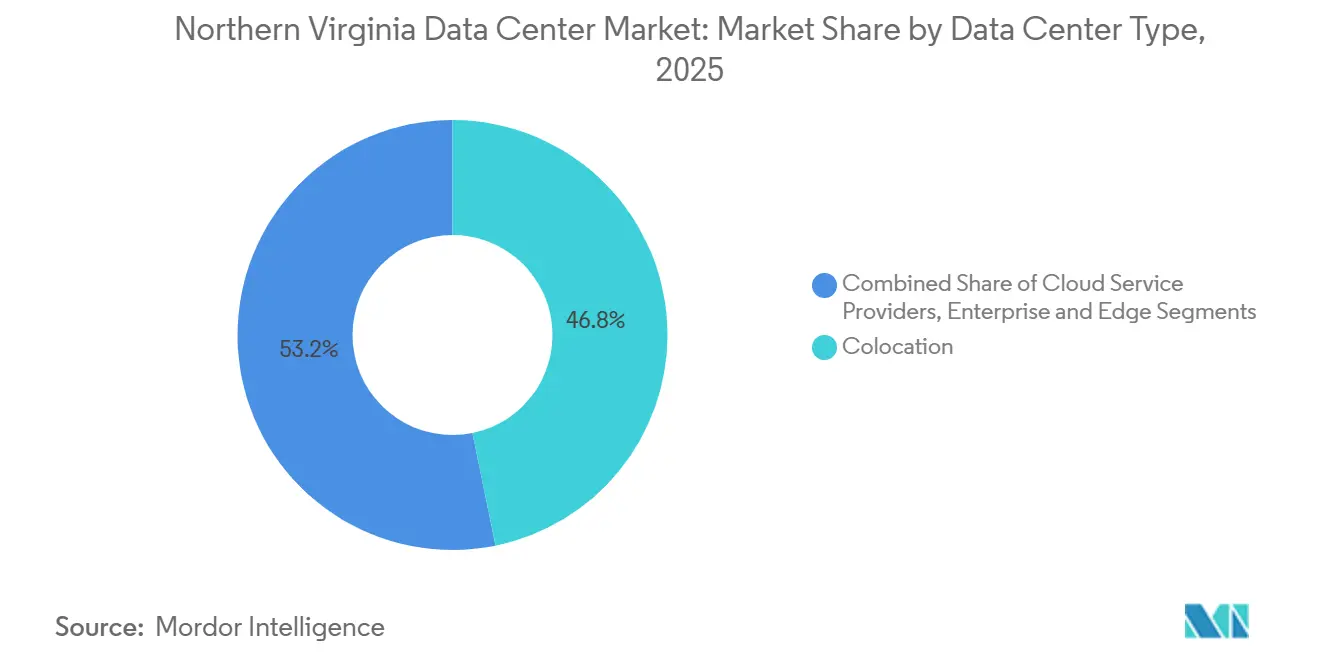
- Par type de centre de données, les installations de colocation représentaient 46,80 % de la taille du marché des centres de données de Virginie du Nord en 2025 ; les fournisseurs de services cloud progresseront à un CAGR de 26,05 % jusqu'en 2031.
- Par utilisateur final, le Cloud et l'informatique représentaient plus de 46,30 % de la taille du marché des centres de données de Virginie du Nord en 2025 ; le secteur BFSI progressera à un CAGR de 27,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion rapide du cloud hyperscale | +11.2% | Cœur de la Virginie du Nord, débordement vers les comtés de Stafford et Caroline | Moyen terme (2-4 ans) |
| Densité de fibres optiques et interconnexion record | +2.8% | Épicentre d'Ashburn, s'étendant le long du corridor de Dulles | Long terme (≥ 4 ans) |
| Incitations fiscales et exemptions de taxes sur les ventes et l'utilisation | +1.6% | Virginie à l'échelle de l'État, avantages concentrés en Virginie du Nord | Long terme (≥ 4 ans) |
| Essor des clusters IA/ML et GPU | +5.1% | Virginie du Nord, avec des clusters émergents dans la région de Richmond | Court terme (≤ 2 ans) |
| Demande des entreprises pour une disponibilité 24×7 (périphérie et latence) | +3.4% | Zone métropolitaine de Washington D.C., zones de proximité des agences fédérales | Moyen terme (2-4 ans) |
| Transition vers des contrats d'achat d'énergie durable/renouvelable | +2.3% | Virginie du Nord, avec approvisionnement en énergie renouvelable à partir de projets à l'échelle de l'État | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide du cloud hyperscale
Amazon Web Services exploitait plus de 50 installations en Virginie du Nord en 2024, et Microsoft a des projets en cours totalisant près de 4 millions de ft² à Manassas, soulignant l'échelle à laquelle les hyperscalers préfèrent concentrer leurs capacités.[1] Cette concentration favorise une interconnexion à faible latence et des économies d'échelle, mais amplifie la dépendance régionale au réseau électrique de Dominion Energy. Les fournisseurs traditionnels de colocation repensent leurs campus ; la plateforme d'Ashburn de Digital Realty seule prend désormais en charge une capacité de charge informatique de 632 MW. Le câblage renforcé entre campus et les sous-stations dédiées sont devenus des caractéristiques courantes des projets, et les réservations de puissance pour des blocs de 100 MW ne sont plus exceptionnelles. Cependant, le moratoire de Dominion en 2024 sur les nouvelles connexions a mis en lumière la manière dont la congestion du réseau de transport peut ralentir même les portefeuilles d'entreprises les plus solides.
Densité de fibres optiques et interconnexion record
L'héritage du MAE-East place Ashburn au centre de 337 points de peering actifs répartis sur 16 sites Equinix, créant des métriques de latence que peu de métropoles mondiales peuvent égaler. Ce réseau dense oblige tout fournisseur de cloud ou d'IA ayant besoin de temps d'aller-retour inférieurs à la milliseconde à se localiser dans le même bassin de fibres optiques, renforçant l'escalade des prix fonciers. Des projets tels que le campus de 362 acres de Leesburg d'Active Infrastructure associent des énergies renouvelables en autoconsommation à des boucles de fibres locales, illustrant une approche combinée du risque réseau et de la valeur de connectivité. La combinaison de boucles de fibres noires, de salles de rencontre et de liaisons de retour par câbles sous-marins continue d'élever l'indispensabilité de la région pour le trafic mondial de dorsale internet.
Incitations fiscales et exemptions de taxes sur les ventes et l'utilisation
Le programme d'exemption de la Virginie a catalysé 24 milliards USD d'investissements qualifiés au cours de l'exercice 2023.[3] Ce mécanisme accorde aux opérateurs une exonération totale sur les serveurs, les équipements réseau et les équipements de conditionnement d'énergie en échange d'engagements en capital de 150 millions USD et de 50 emplois, des seuils que les hyperscalers dépassent aisément. Le renouvellement législatif jusqu'en 2035 offre une certitude politique précieuse lors des cycles de planification de campus pouvant s'étendre sur une décennie. Néanmoins, le comté de Prince William a relevé la taxe locale sur les centres de données de 2,15 USD à 3,70 USD pour 100 USD de valeur imposée en 2024, signalant que la politique fiscale pourrait se durcir si les avantages pour la communauté ne compensent pas les externalités perçues.
Essor des clusters IA/ML et GPU
Les clusters d'entraînement GPU nécessitent des densités au niveau des baies 10 à 20 fois supérieures à celles des piles d'applications traditionnelles, obligeant les opérateurs à moderniser leurs installations pour le refroidissement liquide et les boucles de retour d'eau glacée. Le refroidissement direct sur puce de CyrusOne réduit la consommation d'énergie jusqu'à 25 % tout en prenant en charge des charges supérieures à 100 kW par baie. Cerebras Systems prévoit six centres de données aux États-Unis d'ici fin 2025, avec 85 % de la capacité déployée dédiée aux charges de travail d'inférence IA en Virginie du Nord. L'essor de l'IA accélère également l'adoption du niveau 4, car les cycles d'entraînement continus ne peuvent tolérer aucune interruption planifiée. Bien que les conceptions avancées améliorent l'utilisation des installations, chaque déploiement ajoute une charge supplémentaire sur les lignes de transport contraintes de Dominion Energy, faisant des fermes de batteries locales et des microréseaux un élément de conception déterminant dans la prochaine vague de construction.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes du réseau de Dominion Energy | -4.8% | Cœur de la Virginie du Nord, affectant les comtés de Loudoun et Prince William | Court terme (≤ 2 ans) |
| Moratoires d'utilisation des terres et de zonage à Loudoun/Prince William | -2.9% | Comté de Loudoun principalement, avec des effets de débordement dans Prince William | Moyen terme (2-4 ans) |
| Hausse des coûts de construction et d'équipements électriques | -1.7% | Impact régional sur l'ensemble de la Virginie du Nord | Court terme (≤ 2 ans) |
| Restrictions d'utilisation de l'eau pour le refroidissement avancé | -4.4% | Comtés de Fairfax et Loudoun, zones sous la supervision des autorités de l'eau | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes du réseau de Dominion Energy
Le plan de ressources intégrées 2024 de Dominion prévoit une hausse de 85 % de la charge sur 15 ans, nécessitant 3,4 GW d'éolien offshore, 12 GW de solaire et 4,5 GW de stockage rien que pour maintenir l'adéquation de l'offre. Les pauses temporaires de connexion jusqu'en janvier 2026 ont créé un marché bifurqué où les projets bénéficiant de droits d'accès à l'énergie se négocient à des primes, tandis que les sites en développement attendent dans la file d'attente. PJM Interconnection a reçu 92 offres pour des améliorations du réseau de transport pouvant atteindre 51 milliards USD, soulignant l'ampleur des mesures correctives. Les développeurs demandent de plus en plus des turbines à gaz sur site, du stockage par batteries ou des contrats d'achat d'énergie renouvelable associés à des alimentations dédiées pour atténuer l'incertitude de connexion. Pourtant, ces solutions de contournement ajoutent de la complexité à la construction et peuvent faire l'objet d'un examen supplémentaire lors des procédures d'autorisation.
Moratoires d'utilisation des terres et de zonage à Loudoun/Prince William
Le comté de Loudoun a mis fin aux approbations de centres de données de plein droit en mars 2025, soumettant chaque nouveau projet à des audiences publiques et à des examens d'exception spéciale.[2] Le comté de Prince William a rejeté la proposition d'Amazon près du lycée de Gainesville fin 2024, tandis que le comté de Fairfax a introduit des reculs résidentiels de 60 mètres et interdit les centres de données dans un rayon d'un mile des stations de métro. Ces changements ralentissent les délais d'autorisation de 12 à 24 mois et augmentent les coûts de portage pour les réserves foncières. Ils incitent les opérateurs avides de capacité à prospecter les comtés de Stafford, Caroline et Culpeper, où les codes de zonage restent permissifs et les terrains industriels abondants. En conséquence, le marché des centres de données de Virginie du Nord s'étend vers le sud le long de l'I-95, augmentant le kilométrage des lignes de transport et ajoutant au fardeau en capital de Dominion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
les installations hyperscale stimulent la consolidation du marchéLes installations hyperscale détenaient 53,20 % de la part de marché des centres de données en Virginie du Nord en 2025 et se développeront à un CAGR de 26,45 % jusqu'en 2031. Le Grove at Gainesville s'étend sur un quart de mile et nécessite l'alimentation électrique de 150 000 foyers, illustrant les économies d'échelle que les opérateurs réalisent en dimensionnant les installations CVC, les générateurs et les opérations de sécurité. Les empreintes de grande et moyenne taille continuent de remporter des contrats de location auprès d'entreprises qui valorisent la diversité géographique, mais la gravité capitalistique des campus multi-gigawatts attire les investissements vers le haut de la courbe d'échelle.
La conception hyperscale oriente également la construction vers des superstructures en acier multi-étages qui optimisent les terrains rares mais augmentent la complexité mécanique. Le campus technologique de Stafford de 1 GW de STACK Infrastructure souligne cette tendance, couvrant 500 acres tout en accueillant 19 bâtiments conçus pour le refroidissement liquide et des réserves de batteries de 300 MW. Compte tenu de sa capacité prévisionnelle, le campus représente à lui seul 7 % du marché des centres de données en Virginie du Nord en 2030. La vigilance croissante des communautés locales pourrait modérer le rythme, mais la logique économique de l'agrégation des capacités à proximité des carrefours de fibres optiques garantit que les méga-installations resteront le facteur de forme déterminant.

Par type de niveau :
dominance du niveau 3 avec accélération du niveau 4Les sites de Niveau 3 représentaient 77,90 % de la taille du marché des centres de données en Virginie du Nord en 2025, équilibrant la disponibilité et les coûts pour la plupart des charges de travail d'entreprise. Les clusters d'IA et les charges de travail réglementées stimulent la demande pour le Niveau 4, qui surpassera le marché global avec un CAGR de 27,12 % jusqu'en 2031. Les tâches d'entraînement continu durant des semaines ou des mois ne tolèrent aucune interruption, poussant les concepteurs vers une redondance mécanique N+2 et des chemins d'alimentation maintenables simultanément.
CyrusOne est en tête des modernisations de Niveau 4, combinant le refroidissement direct sur puce avec des systèmes de rejet de chaleur qui réduisent la consommation d'eau tout en maintenant des densités de baies de 100 kW. Des études de cas d'investissement révèlent que les loyers de Niveau 4 commandent des primes de 25 % par rapport au Niveau 3, mais les opérateurs réalisent tout de même des économies grâce à la réduction des pénalités liées aux temps d'arrêt. À mesure que les attentes en matière de fiabilité élargissent l'écart de capacité, les empreintes de Niveau 1 et Niveau 2 se retireront vers des rôles de niche tels que les sites de reprise après sinistre où l'efficacité du capital prime sur la disponibilité à cinq neuf.
Par type de centre de données :
les fournisseurs de services cloud mènent la croissanceLa colocation représentait 46,80 % de la taille du marché des centres de données en Virginie du Nord en 2025, mais le segment des fournisseurs de services cloud (FSC) est en passe d'afficher le CAGR le plus élevé de 26,05 % jusqu'en 2031. Les hyperscalers tels que le programme de construction d'Amazon de 11 milliards USD dans le comté de Louisa illustrent la préférence pour la pleine propriété et le contrôle de la conception. La colocation en gros et au détail continue d'attirer les clouds de niveau intermédiaire et les entreprises nécessitant une variété d'interconnexions sans la charge en dépenses d'investissement d'un bâtiment dédié.
Le secteur des centres de données en Virginie du Nord s'adapte en proposant des baux flexibles à enveloppe alimentée, des conduits pré-positionnés pour le refroidissement par immersion et un comptage granulaire à mesure que les locataires poursuivent leurs objectifs de durabilité. La colocation au détail reste incontournable pour les charges de travail soumises à des exigences de conformité nécessitant une capacité à la demande, tandis que les corridors de colocation en gros ancrent des salles de 20 à 50 MW recherchées par les fournisseurs de contenu régionaux. Les opérateurs qui intègrent des panneaux solaires sur site et un refroidissement à eau recyclée se démarqueront à mesure que les tableaux de bord ESG rejoignent la latence et le prix dans les décisions d'approvisionnement.
Par utilisateur final :
Domination du cloud et de l'informatique avec l'accélération du secteur BFSILe segment Cloud et informatique détient la plus grande part de marché, représentant plus de 46,30 % de l'inventaire actif. Les hyperscalers continuent de construire de grands campus dans les comtés de Loudoun et de Prince William pour soutenir l'infrastructure cloud mondiale. La forte demande de grands clusters d'intelligence artificielle et de réseaux de trading à haute fréquence stimule également la croissance des segments Cloud et informatique et BFSI, qui devraient enregistrer les CAGR les plus élevés. Les charges de travail pilotées par l'intelligence artificielle devraient croître à un CAGR de 27,45 % jusqu'en 2031. Cette expansion exerce une pression significative sur la capacité du réseau électrique local, les densités de baies passant de plus de 30 kW à plus de 100 kW. En réponse, les opérateurs sécurisent des allocations d'énergie plusieurs années à l'avance et étendent leurs activités au-delà d'Ashburn.
En comparaison, les secteurs verticaux Gouvernement, Télécommunications, Médias et Fabrication/Commerce électronique nécessitent une infrastructure plus spécialisée plutôt qu'une capacité à grande échelle. Les agences fédérales et les contractants de la défense ont besoin d'installations conformes au FedRAMP et d'environnements SCIF à isolation physique à proximité de Washington, D.C. Les plateformes de télécommunications, de médias et de commerce électronique, quant à elles, utilisent des configurations de colocation hybrides qui combinent des salles de peering de réseau périphérique à haute densité dans des hôtels d'opérateurs urbains avec des installations de stockage en gros à moindre coût. Ces configurations prennent en charge la diffusion en temps réel, les réseaux de diffusion de contenu (CDN) et la logistique automatisée de la chaîne d'approvisionnement.
Analyse géographique
Le comté de Loudoun accueille plus de 160 installations actives sur 31 millions de pieds carrés, ce qui en fait le cluster d'infrastructure numérique le plus dense de la planète. Cette concentration confère au marché des centres de données du Nord de la Virginie une efficacité inégalée en matière d'interconnexion et de main-d'œuvre, mais elle amplifie également les litiges locaux en matière de zonage et le risque de congestion du réseau électrique. Le comté de Prince William pourrait dépasser Loudoun en superficie une fois les autorisations obtenues, avec des projets planifiés dépassant 80 millions de pieds carrés. Le comté de Fairfax prend en charge des charges de travail à vocation gouvernementale qui bénéficient de la proximité des campus fédéraux et des agences de Capitol Hill.
L'empreinte régionale représentait 13 % de la capacité mondiale en service en 2025, soulignant l'importance systémique de ses dorsales en fibre optique et de ses hôtels de carriers. L'acquisition par Amazon de 100 acres à Leesburg et l'initiative de STACK sur 500 acres à Stafford témoignent d'un pivot vers les comtés périphériques, où les prix fonciers et le sentiment des communautés locales sont plus favorables. Une telle expansion pousse des opérateurs de services publics tels que la Northern Virginia Electric Cooperative à reconfigurer les topologies de leurs sous-stations rurales, les clients centres de données représentant 95 % des ventes d'énergie de la NOVEC d'ici 2032.
Les contraintes du réseau électrique restent concentrées sur le backbone de transport de Dominion, de sorte que les opérateurs sollicitent de plus en plus des alimentations privées issues de nouvelles fermes solaires dans le sud de la Virginie. La taille du marché des centres de données du Nord de la Virginie imputable aux comtés de Stafford, Caroline et Culpeper pourrait dépasser 2,14 GW d'ici 2031, absorbant une demande qu'Ashburn et Manassas ne peuvent pas satisfaire dans les limites de leurs enveloppes de zonage. Si le déplacement des charges de travail hors du cœur urbain réduit les frictions foncières immédiates, il allonge les trajets de backhaul et accroît la complexité des stratégies de réplication synchrone.
Paysage réglementaire
Le développement des centres de données en Virginie du Nord est encadré par la réglementation des services publics de l'État, la politique fiscale de l'État et les contrôles d'utilisation des sols au niveau des comtés. La State Corporation Commission (SCC) de Virginie constitue un point de référence clé alors que Dominion Energy gère la fiabilité du réseau face à la forte croissance des charges, notamment via le processus de traitement par lots des raccordements introduit en mai 2025, qui limite les approbations à environ 2-3 GW par an. Sur le plan de l'utilisation des sols, le comté de Loudoun a mis fin aux approbations de plein droit pour les centres de données en mars 2025, faisant basculer les nouveaux projets vers des examens d'exception spéciale et des audiences publiques susceptibles de rallonger les délais d'autorisation.
De nouvelles règles visant à répartir les coûts et les risques liés aux très grandes charges électriques prennent également forme. L'affaire SCC PUR-2025-00058 a établi la catégorie tarifaire GS-5 de Dominion Energy pour les grands utilisateurs d'énergie (25 MW et plus avec facteurs de charge élevés), effective à partir du 1er janvier 2027, et des modifications législatives telles que l'amendement du Virginia Code 56-234(D) (effectif au 1er janvier 2027) et le HB 1151 (2026) offrent aux services publics des outils supplémentaires pour gérer les obligations de service et la fiabilité pour les nouveaux grands clients. Ensemble, ces mesures accroissent la valeur d'une coordination précoce avec les services publics, d'une stratégie de réservation de puissance et du choix des sites dans les comtés de Loudoun, Prince William et les comtés secondaires, alors que les opérateurs planifient des programmes de construction pluriannuels.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de Virginie du Nord commence par l'identification des sites et l'obtention des autorisations (zonage du comté, exceptions spéciales et conditions communautaires), puis se poursuit avec la planification de l'interconnexion aux services publics, qui détermine de plus en plus les chemins critiques des projets. La planification pluriannuelle de Dominion Energy en matière de transport et de production, incluant son plan d'investissement de 50 milliards de USD pour 2025-2029 avec des mises à niveau majeures à 500 kV et 230 kV, constitue une dépendance en amont déterminante pour la livraison des campus. La complexité des autorisations va également au-delà des approbations locales, avec des processus environnementaux et de travaux de génie civil, incluant la surveillance de l'US Army Corps of Engineers lorsque des zones humides ou des cours d'eau sont impactés par les extensions.
Du côté de la livraison et de l'exploitation, les développeurs et opérateurs coordonnent la construction et l'approvisionnement en équipements (appareillage électrique, systèmes de conditionnement de l'alimentation, installations de refroidissement et systèmes de contrôle), puis mettent en service les installations pour les locataires hyperscale, en gros ou en colocation de détail. Alors que l'incertitude liée aux raccordements reste une contrainte, la chaîne de valeur intègre de plus en plus la production sur site, une capacité de secours substantielle autorisée, le stockage par batteries et des lignes d'alimentation dédiées afin d'améliorer la certitude des calendriers et la résilience opérationnelle. Au fil du temps, la gestion des installations évolue vers l'optimisation de la gestion de l'énergie, la préparation au refroidissement liquide pour les baies IA à haute densité, et les services d'interconnexion liés à l'écosystème riche en opérateurs d'Ashburn.
Paysage concurrentiel
Une poignée d'opérateurs de campus établis — Equinix, Digital Realty, CoreSite, CyrusOne, STACK Infrastructure et Vantage — contrôlent la majeure partie des nœuds d'interconnexion primaires, mais le secteur reste ouvert aux innovateurs capables de sécuriser des terrains et de l'énergie. Les hyperscalers faussent la concentration de la demande : en 2024, Amazon, Microsoft et Google représentaient 38 % de la charge informatique mise en service sur le marché des centres de données de Virginie du Nord. Equinix s'est associé à GIC et CPP Investments dans une coentreprise de 15 milliards USD pour renforcer la capacité hyperscale, soulignant le poids des capitaux souverains et des fonds de pension dans le financement des campus.
Le prêt vert de 900 millions USD de STACK signale une préférence croissante pour les instruments liés à la durabilité, et la levée de dette de 13 milliards USD de Vantage début 2025 illustre davantage l'appétit pour les portefeuilles axés sur l'échelle vantage-dc.com. La rareté de l'offre foncière encourage les contrats de construction sur mesure qui transfèrent le risque de conception aux promoteurs en échange d'une certitude de revenus à long terme. Des spécialistes des marchés secondaires comme Iron Mountain ont dépensé 113 millions USD pour une parcelle de 40 acres dans le comté de Prince William qui bénéficie déjà d'un droit d'accès à 300 MW, visant à capter la valeur du routage d'interconnexion contraint insidenova.com.
La différenciation technologique provient désormais des brevets de refroidissement liquide, des cuves d'immersion et des logiciels de gestion de l'énergie qui orchestrent le stockage par batteries lors des réductions du réseau. Le plan prêt à l'hydrogène d'Active Infrastructure reflète l'urgence de détacher l'expansion des campus des fenêtres de quota de Dominion. À mesure que les cycles d'innovation se raccourcissent, les opérateurs disposant d'équipes d'ingénierie internes capables d'itérer sur les conceptions de chaînes d'alimentation remportent des contrats de location plus rapidement que ceux qui dépendent de sociétés EPC tierces.
Leaders du secteur des centres de données de Virginie du Nord
-
Digital Realty Trust, Inc.
-
Equinix, Inc.
-
Amazon Web Services, Inc.
-
Vantage Data Centers, LLC
-
CyrusOne LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données de Northern Virginia Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Digital Realty Trust Inc.
- QTS Realty Trust, LLC
- Meta
- CyrusOne LLC
- STACK INFRASTRUCTURE
- CloudHQ LLC
- Equinix Inc.
- Aligned Data Centers
- Google LLC
- Menlo Equities LLC
- Vantage Data Centers Management Company, LLC
- NTT DATA GROUP Corporation
- Iron Mountain Information Management, LLC
- CoreSite
- Cologix, Inc.
- Yondr Group
- Corscale, LLC
- Csquare (Phoenix Infrastructure LLC)
- PowerHouse Data Centers
- DataBank Holdings Ltd.
Opportunités de marché et perspectives d'avenir
Les espaces vacants les plus visibles en Virginie du Nord concernent la capacité assortie de droits de raccordement, les terrains à autorisation plus rapide en dehors du corridor le plus tendu d'Ashburn, et les conceptions adaptées à la densité IA/GPU. Les données de marché continuent de pointer vers une dynamique d'absorption tendue, avec 1 102 MW enregistrés en 2025 et 96 % de l'offre prévue pour 2026 déjà prélouée fin 2025, ce qui soutient les opportunités pour les développeurs capables de sécuriser l'interconnexion et de livrer des coques alimentées selon des calendriers prévisibles. Les évolutions des politiques de comté, notamment l'abandon par Loudoun des approbations de plein droit en mars 2025, créent également de la place pour les comtés secondaires et pour les projets qui intègrent des avantages communautaires, des retraits et des mesures d'atténuation de conception dans leurs stratégies d'autorisation.
Les récentes activités de déploiement de capital et de consolidation confirment les priorités à court terme des opérateurs. En juin 2026, Digital Realty a accepté d'acquérir les participations de fonds gérés par Blackstone dans trois centres de données de Virginie du Nord pour 3,5 milliards de USD (288 MW), illustrant une approche permettant aux investisseurs et opérateurs de rechercher l'échelle par le biais de recapitalisations et de consolidation de propriété d'actifs existants et loués. Dans le même temps, les hyperscalers continuent de sécuriser de grands sites, notamment un achat rapporté en juin 2026 par Amazon d'un site de 270 acres dans le comté de Prince William pour environ 700 millions de USD, ce qui renforce l'argument en faveur de la constitution de réserves foncières associées à des plans de puissance prêts pour les services publics. Alors que le traitement par lots de Dominion et les nouvelles structures tarifaires pour les grandes charges progressent vers 2027, les solutions combinant lignes d'alimentation dédiées, production ou stockage sur site, et rénovations de refroidissement à haute efficacité offrent une voie pratique pour les ajouts de capacité dans des conditions de réseau et d'autorisation plus strictes.
Développements industriels récents dans Marché des centres de données de Northern Virginia
- Juillet 2026 : Equinix a acquis 34,5 acres dans le comté de Loudoun pour une éventuelle expansion future des installations IBX. L'expansion de la capacité hyperscale en Virginie du Nord renforce l'implantation d'Equinix et son accès à un écosystème dense en interconnexion. Cette constitution de réserve foncière soutient l'interconnexion à grande échelle et la croissance future de la capacité.
- Juin 2026 : Digital Realty a accepté d'acheter les participations de fonds gérés par Blackstone dans trois centres de données de Virginie du Nord pour 3,5 milliards de USD. La consolidation d'actifs hyperscale sur des sites clés de Virginie du Nord renforce le contrôle de Digital Realty sur la capacité et son effet de levier. Cette opération garantit un contrôle des revenus à long terme et des avantages d'échelle sur les actifs de Manassas et Sterling.
- Mai 2026 : Equinix a ouvert le centre de données DC12 sur son campus d'Ashburn, avec des plans d'extension à 3 000 baies. Cet ajout de capacité à court terme accroît la densité d'interconnexion dans le pôle d'Ashburn. Cela renforce la position concurrentielle et consolide la présence dans l'écosystème de Virginie du Nord.
Marché des centres de données de Northern Virginia Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la capacité opérationnelle et engagée des centres de données situés en Northern Virginia, exprimée en charge informatique installée, qui reflète la capacité électrique disponible pour faire fonctionner les équipements informatiques à l'intérieur des installations.
Exclusions du périmètre : nous excluons les réseaux de télécommunications généraux, les dépenses en matériel informatique des utilisateurs finaux en dehors des centres de données, ainsi que les infrastructures de production et de transport d'électricité situées en dehors du périmètre des centres de données.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (FSC)
- Entreprise, modulaire et périphérique
- Colocation
- Non utilisé
- Utilisé
- Type de colocation
- Détail
- Gros
- Utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autre utilisateur final
- Type de colocation
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier l'offre, la demande et les contraintes des centres de données de Northern Virginia dans une vue cohérente de la capacité avant de finaliser le modèle de marché. Nous collectons des données publiques et officielles vérifiables, telles que les statistiques électriques de l'Administration américaine d'information sur l'énergie (EIA), les séries économiques et de construction du Bureau du recensement des États-Unis, les dossiers de la Commission des sociétés de l'État de Virginie (VIRGINIA SCC), ainsi que les portails de planification et de permis des comtés de Northern Virginia.
Pour ancrer l'activité du marché, nous consultons également des références sectorielles et techniques non soumises à abonnement payant, telles que les publications du Conseil technologique de Northern Virginia, les ressources de l'Agence américaine de protection de l'environnement (EPA) sur l'énergie et les émissions, ainsi que des articles évalués par des pairs sur l'alimentation électrique et le refroidissement des centres de données. Les dépôts réglementaires des entreprises, les communiqués de presse et les présentations aux investisseurs permettent de confirmer les calendriers et les déclencheurs de mise en service ; nous utilisons également de manière sélective des abonnements payants pour les données financières et de veille des entreprises, les actualités et données financières, ainsi que les contrats et appels d'offres mondiaux lorsqu'ils améliorent le suivi des projets. Ces sources documentaires sont fournies à titre illustratif uniquement, et des références supplémentaires sont utilisées pour collecter des données, recouper les chiffres et clarifier les questions ouvertes.
Entretiens primaires et enquêtes
Nous menons des entretiens d'experts et des enquêtes auprès de propriétaires de centres de données, d'opérateurs de colocation, de fournisseurs d'énergie, de promoteurs, de courtiers et de grands utilisateurs actifs en Northern Virginia. Les répondants contribuent à tester les hypothèses relatives aux taux de vacance, aux MW livrés et planifiés, aux tarifs de location, aux délais de livraison d'énergie, au taux d'utilisation et à la construction, avec des vérifications de suivi effectuées lorsque les changements signalés entrent en conflit avec les données locales. Ces échanges permettent de combler les lacunes dans les données des installations de Northern Virginia et de trianguler le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 23 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le modèle commence par une reconstruction descendante de la charge informatique installée pour Northern Virginia à partir de l'inventaire actif et du pipeline engagé connu, qui sont ensuite traduits en termes comparables en GW. Pour maintenir des totaux réalistes, nous les corroborons par des vérifications ascendantes sélectives, telles que des divulgations de puissance au niveau des sites échantillonnés, des vérifications des MW livrés par année et des signaux d'absorption triangulés issus des échanges sur les locations.
Les principales données utilisées dans le dimensionnement et les prévisions comprennent : l'inventaire total déclaré et la capacité disponible, l'absorption nette et l'intensité de la prélocation, la disponibilité de l'énergie des fournisseurs et les délais de raccordement, les évolutions typiques de la densité des baies qui modifient les MW par pied carré, ainsi que le rythme des nouvelles constructions et des extensions saisi à travers les permis et les jalons publics des projets. Lorsqu'un projet présente des détails incomplets, nous comblons les lacunes en utilisant des plages de charge informatique conservatrices basées sur le type d'installation et la densité attendue, puis nous retestons l'impact lors de la validation.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios étayée par les retours primaires, car les délais de livraison d'énergie et la disponibilité des terrains peuvent modifier la montée en charge à court terme même lorsque la demande est forte. Les hypothèses sont mises à jour pour les livraisons année par année et les schémas de stabilisation, de sorte que la croissance n'a pas à suivre une courbe régulière lorsque les calendriers de mise en service réels sont irréguliers.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés en plusieurs passes, en commençant par des tests de cohérence des unités (MW vers GW), des vérifications d'alignement temporel sur les années de livraison, et des contrôles de vraisemblance par rapport à des signaux indépendants tels que la tension sur les taux de vacance et le rythme des constructions annoncées. Lorsqu'un écart est important, nous réexaminons les facteurs sous-jacents, rouvrions la liste des projets, puis recontactons des experts sélectionnés pour confirmer si le changement est structurel ou temporaire.
Avant validation finale, le modèle et les hypothèses sont examinés par un autre analyste afin que la logique de calcul, les conversions et les sources soient cohérentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications importantes des règles des fournisseurs d'énergie, des retards importants de projets ou de nouvelles restrictions au niveau des comtés. Juste avant la livraison, nous effectuons une dernière passe d'actualisation afin que les clients reçoivent la vue la plus récente et mise à jour.
Comparaison du dimensionnement du marché des centres de données de Northern Virginia par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour Northern Virginia peuvent encore sembler très éloignées les unes des autres, car certaines sources confondent ce qui est mesuré et regroupent également différentes parties de l'écosystème en un seul chiffre. Les différences proviennent généralement du fait qu'un chiffre reflète la charge informatique installée ou la capacité louée, du fait que les projets planifiés sont comptabilisés comme engagés, et de la manière dont le calendrier est traité lorsque la livraison d'énergie est retardée.
Certains chiffres externes convertissent l'activité de location, la superficie ou même l'impact économique plus large de la Virginie en une valeur de marché unique en USD. Pour Mordor Intelligence, le dimensionnement principal du marché est exprimé en charge informatique installée en GW pour Northern Virginia uniquement, et le calendrier des projets est maintenu à jour grâce à des recontacts lorsque des décalages importants dans la file d'attente des fournisseurs d'énergie ou des retards majeurs de mise en service apparaissent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,91 GW (2026) | |
| Fournisseur de données sectorielles A | 4,04 milliards USD (2025) | Utilise l'inventaire total en MW comme indicateur de substitution et reflète souvent l'offre livrée à un instant donné, ce qui peut sous-estimer le pipeline engagé et ne normalise pas les différences de déclaration de la charge informatique. |
| Rapport sectoriel B | 13,90 milliards USD (2032) | Exprime une valeur de marché en USD plus large sur un horizon plus long, et le périmètre peut inclure des dépenses connexes au-delà de la charge informatique installée, ce qui rend le chiffre non directement comparable à un dimensionnement basé sur la capacité. |
L'écart s'explique principalement par le choix des unités et du périmètre, étant donné que les instantanés d'inventaire en MW et les valeurs de l'écosystème en USD répondent à des questions différentes de celles de la croissance de la charge informatique installée. En maintenant le modèle lié aux ajouts de capacité, aux calendriers de mise en service et aux contraintes validées localement, l'estimation reste traçable selon des étapes reproductibles qu'un acheteur peut réconcilier d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la capacité projetée du marché des centres de données de Virginie du Nord d'ici 2031 ?
Le marché devrait atteindre 62,71 GW de charge informatique installée d'ici 2031, avec un CAGR de 25,79 %.
Pourquoi les méga centres de données dominent-ils les nouvelles constructions ?
Les méga campus réduisent les coûts unitaires pour l'énergie, le refroidissement et la sécurité, et ils s'alignent sur les blocs de location hyperscale qui nécessitent souvent 100 MW ou plus de capacité contiguë.
Comment les contraintes d'alimentation sont-elles traitées ?
Dominion Energy prévoit de porter la capacité contractée des centres de données à 40 GW, tandis que les opérateurs déploient de la production sur site et du stockage par batteries pour combler les goulets d'étranglement du réseau de transport.
Quel segment connaît la croissance la plus rapide au sein du marché ?
Les fournisseurs de services cloud affichent le CAGR prévisionnel le plus élevé à 26,05 % jusqu'en 2031, les hyperscalers privilégiant les installations en propriété plutôt que la colocation auprès de tiers.
Quels changements réglementaires affectent les nouvelles constructions ?
Le comté de Loudoun exige désormais des permis d'exception spéciale pour chaque centre de données, tandis que les comtés voisins ont introduit des reculs acoustiques et des plafonds de zonage, prolongeant les délais des projets.
Comment l'intelligence artificielle a-t-elle modifié la conception des installations ?
Les charges de travail IA pilotées par GPU nécessitent un refroidissement liquide et des densités de baies plus élevées, entraînant des modernisations et des mises à niveau vers le niveau 4 pour maintenir des opérations d'entraînement continu.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché des data centers hyperscale Sites hyperscale dans le monde, répartis par composant et tier.
- Marché de l'énergie solaire photovoltaïque sur site pour les centres de données La demande mondiale en énergie solaire sur site, par taille d'installation et tier.
- Marché des centres de données hyperscale des États-Unis Les sites hyperscale aux États-Unis, par type d'installation, composant et tier.
- Marché de l'alimentation des data centers en Thaïlande Les systèmes d'alimentation électrique en Thaïlande, par composant, type d'installation et taille d'installation.
- Marché du refroidissement des data centers en Inde La demande de refroidissement en Inde, couvrant le type d'installation, le niveau (tier) et la technologie de refroidissement.