
Taille et part de marché des centres de données du nord de la Californie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.91 Mille mégawatts |
| Volume du Marché (2026) | 2.01 Mille mégawatts |
| Volume du Marché (2031) | 2.62 Mille mégawatts |
| Taux de croissance (2026 - 2031) | 5.49 % |
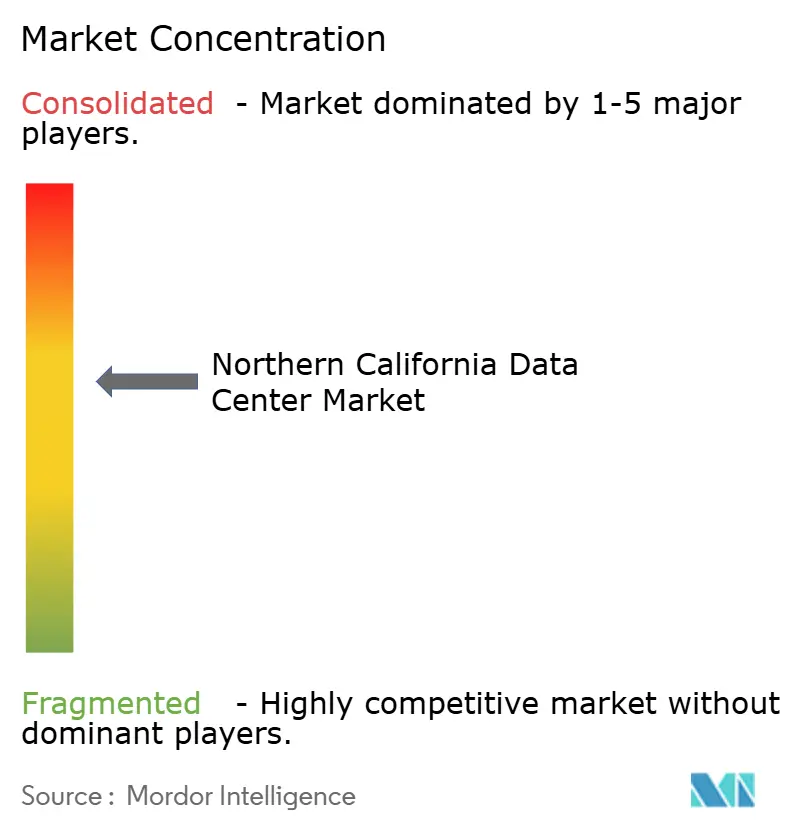
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données du nord de la Californie par Mordor Intelligence
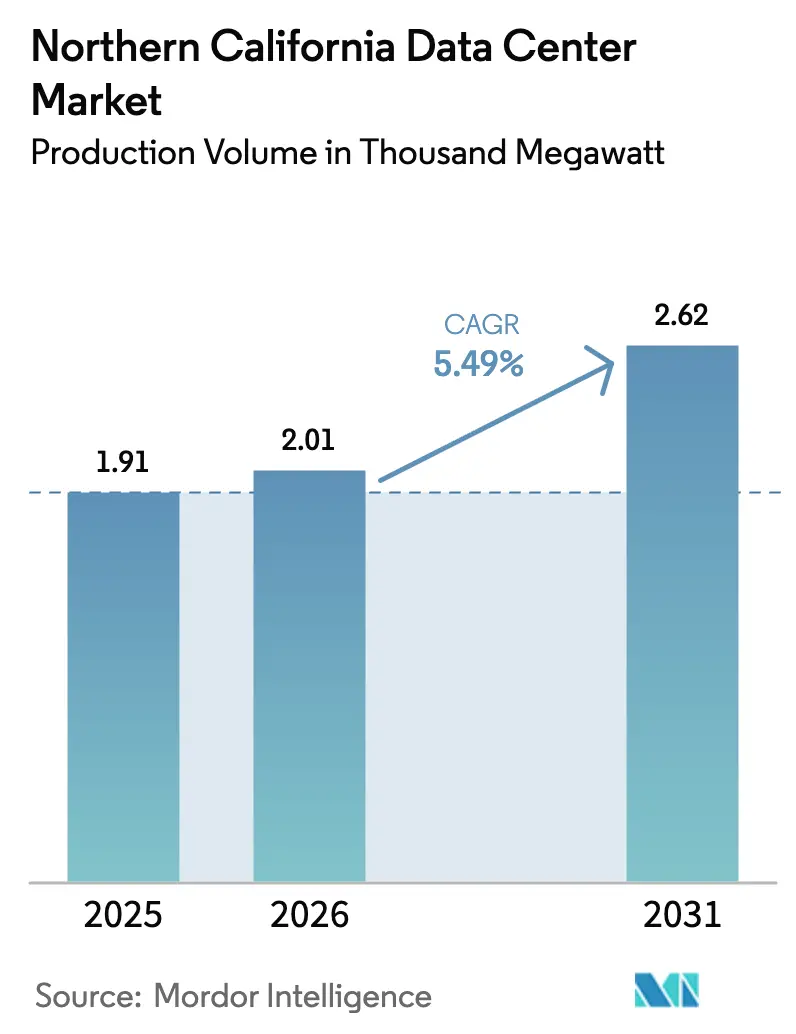
La taille du marché des centres de données du nord de la Californie en termes de volume de production était évaluée à 1,91 millier de mégawatts en 2025 et devrait croître de 2,01 milliers de mégawatts en 2026 pour atteindre 2,62 milliers de mégawatts d'ici 2031, à un TCAC de 5,49 % durant la période de prévision (2026-2031). La demande soutenue des opérateurs hyperscale ancre la croissance alors que les charges de travail liées au cloud, à l'intelligence artificielle et aux graphiques haute densité convergent vers la région de la Baie. Les opérateurs s'empressent de verrouiller des contrats d'énergie à long terme car les interconnexions 230 kV restent rares et les délais de livraison s'étendent sur quatre à cinq ans. La construction multi-étages compense le coût des terrains qui dépasse régulièrement 4,4 millions USD par acre, tandis que l'adoption du refroidissement liquide s'accélère à mesure que les densités de baies GPU dépassent 100 kW. Les objectifs d'approvisionnement zéro émission nette des principaux hyperscalers amplifient également l'intérêt pour les systèmes de stockage d'énergie solaire-plus-batterie connectés au réseau.
Principaux enseignements du rapport
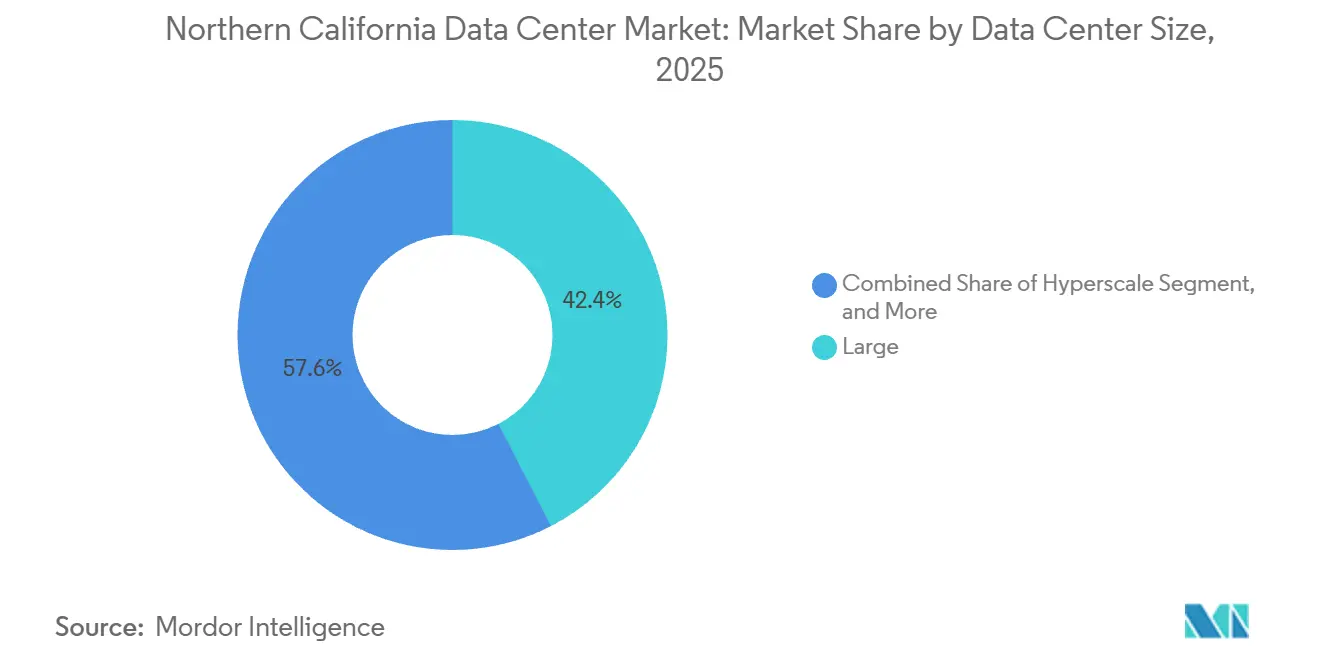
- Par taille de centre de données, les grandes installations représentaient 42,42 % de la part de marché des centres de données du nord de la Californie en 2025 et les campus hyperscale devraient enregistrer le TCAC le plus rapide de 6,12 % jusqu'en 2031.
- Par type de niveau, les configurations de niveau 3 détenaient une part de 48,38 % en 2025, tandis que les constructions de niveau 4 devraient croître au TCAC le plus élevé de 6,32 % sur la même période.
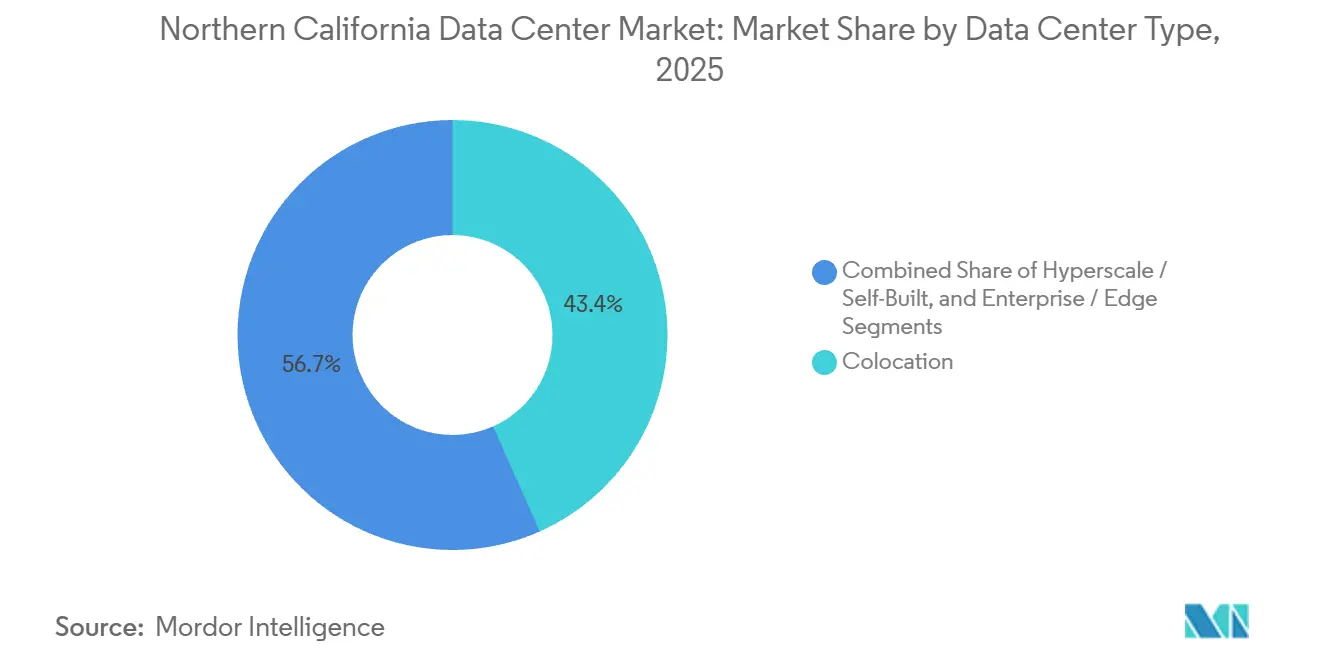
- Par type de centre de données, les sites de colocation représentaient 43,35 % de la capacité de 2025, mais les installations hyperscale auto-construites devraient afficher le TCAC le plus élevé de 6,63 % jusqu'en 2031.
- Par utilisateur final, l'IT et l'ITES représentaient une part de 49,61 % en 2025, et les charges de travail BFSI devraient se développer au TCAC le mieux classé de 6,51 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données du nord de la Californie
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande de tranches hyperscale centrées sur l'IA | +1.8% | Santa Clara, San Jose, Milpitas, débordement vers le comté de Sacramento | Court terme (≤ 2 ans) |
| Hausse des charges de travail de rendu cinématographique et de diffusion en continu | +0.6% | Région de la Baie avec liaison de retour vers les studios du sud de la Californie | Moyen terme (2-4 ans) |
| Atterrissages de câbles sous-marins sur la côte ouest | +0.9% | Installations d'atterrissage d'Eureka et de Grover Beach alimentant les hubs d'interconnexion de la région de la Baie | Moyen terme (2-4 ans) |
| Accords d'achat d'énergie solaire de 400 MW plus BESS | +0.5% | Sites du comté de Sacramento, de Daly City et du comté de Kern qui sécurisent l'approvisionnement en énergie renouvelable | Long terme (≥ 4 ans) |
| Revitalisation des studios de cinéma d'Hollywood | +0.2% | Principalement Los Angeles, bénéfice direct limité pour le nord de la Californie | Long terme (≥ 4 ans) |
| Politique nucléaire micro-SMR du réseau propre de Los Angeles 2045 | +0.3% | Modèle réglementaire du sud de la Californie pas encore adopté dans le nord de la Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de tranches hyperscale centrées sur l'IA
Les dépenses d'investissement de Microsoft, Meta et d'autres hyperscalers ont dépassé 145 milliards USD au cours de l'exercice 2025, et une part significative finance de nouveaux centres de données du nord de la Californie qui hébergent des clusters d'inférence sensibles à la latence. Les opérateurs réservent des créneaux d'énergie quatre ans ou plus à l'avance dans le cadre de la règle 30 de PG&E pour garantir la certitude tarifaire, ce qui gonfle les files d'attente d'interconnexion des services publics avant même le début des travaux. Les nouveaux campus comportent des blocs mono-locataire de 200 à 500 MW qui consolident l'entraînement de l'IA, l'ajustement des modèles et les charges de travail de bases de données vectorielles en un seul endroit. Les densités au niveau des baies dépassent régulièrement 100 kW, entraînant une adoption généralisée du refroidissement direct sur puce et par immersion. Étant donné que de telles installations ne peuvent pas être hébergées dans des salles multi-locataires traditionnelles, les développeurs recherchent de plus en plus des sites en terrain vierge à proximité des sous-stations existantes pour raccourcir les câblages et réduire les pertes de tension.[1]Pacific Gas and Electric Company, "Pipeline d'interconnexion des centres de données et mises à niveau du réseau," PG&E.
Hausse des charges de travail de rendu cinématographique et de diffusion en continu
Les séquences brutes des productions modernes peuvent dépasser 2 pétaoctets, et la conversion des formats 4K en 8K multiplie l'intensité de calcul par plus de quatre. Les charges de travail de rendu basées sur le cloud migrent ainsi vers le nord depuis Los Angeles pour exploiter les hubs d'interconnexion à latence plus faible de Santa Clara. Netflix, Apple et Amazon maintiennent des nœuds périphériques dans la région de la Baie pour pré-positionner les masters haute résolution avant la distribution mondiale, protégeant les studios des congestions transpacifiques. La demande croissante de vidéo 8K et volumétrique stimule également le marché des centres de données du nord de la Californie, les fournisseurs d'équipements colocalisent les réseaux de diffusion de contenu à côté des infrastructures hyperscale. Bien que le redéveloppement d'Hollywood se concentre sur le sud de la Californie, les opérateurs de la région de la Baie bénéficient du trafic de liaison de retour qui se termine dans les hôtels d'opérateurs de San Jose.
Atterrissages de câbles sous-marins sur la côte ouest
Les câbles Echo, Hawaiki Nui, CAP-1 et Bifrost ajoutent plus de 850 Tbps de capacité potentielle au littoral californien. La nouvelle installation d'atterrissage d'Eureka contourne Los Angeles et réduit jusqu'à 12 millisecondes le délai aller-retour sur les routes Asie-Pacifique, une différence qui compte pour les tâches d'entraînement de modèles synchrones. Les grands locataires insistent sur des chemins de fibre diversifiés pour atténuer les points de défaillance uniques créés par les événements sismiques, d'où la multiplicité des câbles occupe une place importante dans les matrices de notation de sélection de sites. La diversité des atterrissages côtiers protège également les opérateurs des pics de prix par tranches sur la bande passante transpacifique. Ensemble, ces câbles élargissent la portée internationale et soutiennent la trajectoire de croissance du marché des centres de données du nord de la Californie.
Accords d'achat d'énergie solaire de 400 MW plus BESS dans le sud de la Californie
Les services publics ont approuvé plusieurs projets de stockage d'énergie par batterie de longue durée, notamment le système Dry Creek de 160 MW-640 MWh de SMUD et le projet de 1 GWh de Marin Clean Energy à Daly City. Les acheteurs hyperscale contractent des accords à taux indexé sur 10 ans pour faire correspondre la consommation horaire avec une fourniture sans carbone, satisfaisant ainsi les engagements de durabilité 24 h/24 et 7 j/7. Le solaire soutenu par batterie lisse le pic du soir lorsque la production photovoltaïque s'effondre, ajoutant ainsi de la résilience aux réseaux déjà mis à rude épreuve par la charge croissante des centres de données. La participation aux marchés de capacité énergétique fournit un flux de revenus auxiliaires qui compense les coûts de construction plus élevés de niveau 4. À long terme, l'approvisionnement en énergie renouvelable ferme restera indispensable pour obtenir les approbations de planification dans les comtés à contraintes énergétiques.[2]District municipal d'utilité de Sacramento, "Système de stockage d'énergie par batterie de Dry Creek," smud.org
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rareté des interconnexions 230 kV sur le réseau PG&E | -1.2% | Santa Clara, San Jose, Milpitas, Sacramento | Court terme (≤ 2 ans) |
| Longue file d'attente pour la livraison d'énergie (48-60 mois) | -0.9% | Territoires de service de PG&E et de Silicon Valley Power | Moyen terme (2-4 ans) |
| Hausse des primes de dépenses d'investissement pour la conception parasismique | -0.4% | Région de la Baie, à proximité des failles de Hayward et de San Andreas | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre certifiée niveau IV | -0.6% | Région de la Baie et marchés du travail de la côte ouest des États-Unis au sens large | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rareté des interconnexions 230 kV sur le réseau PG&E
PG&E a enregistré 9,6 GW de charge de centres de données en attente en octobre 2025, mais seulement 1,4 GW a progressé vers l'ingénierie détaillée. Les dispositifs Smart Wires FlexNet ont débloqué 100 MW au poste de Los Esteros, mais les opérateurs font toujours face à des délais de plusieurs années pour les nouvelles additions de boucles. Silicon Valley Power offre des tarifs plus attractifs, bien que son territoire de service de 18 miles carrés limite la capacité. De nombreux développeurs négocient désormais des alimentations partagées des deux services publics pour réduire le risque de retard de calendrier, bien qu'à un coût initial plus élevé. La rareté persistante plafonne l'expansion à court terme du marché des centres de données du nord de la Californie, poussant certains hyperscalers à prospecter des alternatives à l'intérieur des terres ou dans le nord-ouest du Pacifique.
Longue file d'attente pour la livraison d'énergie (48-60 mois)
Les développeurs prennent généralement 4 à 5 ans entre la demande d'interconnexion et la mise sous tension, retardant l'accumulation des intérêts et immobilisant des terrains rares. PG&E exige que les clients financent des études d'impact sur le réseau et des équipements de réseau qui peuvent ajouter 50 millions USD par 100 MW, réduisant les rendements des projets alors que les matériaux de construction sont déjà en hausse. Les propositions d'engagement de capacité à l'étude au CAISO formaliseraient la mise en file d'attente, mais allongeraient davantage les délais pour les projets sans contrats d'énergie fermes. Certains opérateurs contournent les arriérés des services publics en associant la production sur site à des énergies renouvelables en aval du compteur, mais le financement de tels systèmes hybrides s'avère compliqué dans les structures de marché actuelles. Les retards persistants tempèrent les plans d'expansion et modèrent le TCAC à long terme du marché des centres de données du nord de la Californie.[3]Opérateur indépendant du système californien, "Recommandations du cadre d'engagement de capacité," caiso.com
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données : les campus hyperscale dépassent les empreintes traditionnelles
Les sites hyperscale ont mené l'expansion du marché des centres de données du nord de la Californie, affichant un TCAC de 6,12 % jusqu'en 2031, les campus mono-locataires dépassant 300 MW. Ce format prospère car les clusters d'entraînement GPU deviennent plus efficaces lorsque les sauts réseau sont minimisés et que la gestion de l'énergie est centralisée. Les grandes installations représentaient 42,42 % de la part de marché des centres de données du nord de la Californie en 2025. Les grandes installations entre 50 MW et 150 MW restent pertinentes pour les clouds multi-locataires qui gèrent encore des charges de travail de migration d'entreprise. Les constructions à moyenne échelle de 10 à 50 MW servent de plus en plus de points d'accès périphériques régionaux pour les passerelles de diffusion en continu et de SaaS. Les petites installations de moins de 10 MW persistent pour la reprise après sinistre, l'agrégation IoT et les transactions financières à latence critique. Le marché des centres de données du nord de la Californie continue de s'orienter vers des conceptions verticales qui empilent plusieurs salles de 4 MW sur des parcelles rares, optimisant les coûts fonciers tout en maintenant des voies claires pour les rénovations d'alimentation et d'eau glacée.
Les campus hyperscale de deuxième génération à Santa Clara intègrent des hauteurs libres de 30 pieds et des dalles de plancher renforcées pour accueillir des cuves d'immersion sans mises à niveau structurelles. Les développeurs installent des sous-stations abaisseurs dans les limites de propriété pour éviter les majorations de frais de comptage, et des alimentations redondantes en 230 kV se ramifient en boucles radiales de 34,5 kV. La construction modulaire par blocs raccourcit les délais de construction de 24 à 18 mois, un différenciateur de plus en plus significatif à mesure que les pipelines clients progressent. Avec de telles dynamiques, la capacité hyperscale représente désormais la tranche la plus disputée du marché des centres de données du nord de la Californie, attirant des coentreprises entre fonds d'infrastructure et fournisseurs de cloud pour mutualiser les terrains, les capitaux et les effectifs.


Par type de niveau : le niveau 4 progresse à mesure que l'inférence exige une disponibilité de cinq neuf
Le niveau 3 est resté dominant en 2025 avec 48,38 % de part de marché des centres de données du nord de la Californie, héritage des normes d'hébergement d'entreprise qui toléraient de brèves fenêtres de maintenance. La capacité de niveau 4, cependant, s'accélère à un TCAC de 6,32 % car les charges de travail d'inférence GPU tombent en panne lorsque des interruptions de quelques millisecondes surviennent. Les régulateurs des marchés financiers et les hyperscalers insistent sur une disponibilité de 99,995 %, orientant les nouvelles constructions vers des topologies électriques 2N+1, des appareillages de commutation maintenables simultanément et des refroidisseurs actifs doubles. Les primes de construction d'environ 40 % sont compensées par des pénalités d'accord de niveau de service plus faibles et des coûts de pannes imprévues réduits.
L'ingénierie parasismique pousse davantage les conceptions vers le niveau 4 grâce aux exigences de la zone 4b qui imposent une isolation à la base ou des structures à ossature résistante aux moments capables d'absorber une accélération maximale du sol de 0,5 g. Les opérateurs adoptent des systèmes de carburant triplement redondants et des contrôles automatisés de délestage de charge qui donnent la priorité aux charges de travail d'inférence IA par rapport aux analyses par lots. La rareté des compétences reste un obstacle car les techniciens certifiés niveau IV exigent des salaires élevés ; néanmoins, les propriétaires financent désormais des programmes d'apprentissage pour maintenir des viviers de spécialistes électriques et mécaniques capables de maintenir en ligne des environnements tolérants aux pannes.
Par type de centre de données : l'hyperscale auto-construit dépasse la colocation
La colocation représentait 43,35 % de la capacité installée en 2025, mais les campus hyperscale auto-construits affichent le TCAC le plus fort de 6,63 %, reflétant la préférence des locataires à contrôler les terrains, l'énergie et le refroidissement. La propriété directe réduit le coût du capital sur la durée de vie et permet des innovations propriétaires telles que des échangeurs de chaleur à porte arrière ou des unités de distribution de liquide de refroidissement pré-intégrées à l'échelle des baies. Les armoires de colocation de détail cèdent la place à des suites en gros où les locataires louent des salles entières et personnalisent les infrastructures réseau inter-salles.
Les fournisseurs de cloud traitent de plus en plus le marché des centres de données du nord de la Californie comme un actif stratégique, tirant parti d'accords directs avec les services publics et d'accords d'achat d'énergie à queue marchande pour couvrir la volatilité des coûts énergétiques. CoreSite et Digital Realty répondent en certifiant la compatibilité NVIDIA DGX et en proposant des boucles de glycol réfrigéré qui prennent en charge les rénovations de refroidissement liquide, brouillant la frontière entre la vente au détail et l'hyperscale. Les entreprises qui conservent des empreintes sur site choisissent souvent des modèles hybrides qui mélangent des espaces de cage privés avec des API de cloud public, mais leur part dérive latéralement à mesure que les nouveaux projets d'IA optent par défaut pour des constructions hyperscale.
Par utilisateur final : le BFSI mène la croissance dans un contexte de mandats réglementaires
Les acteurs de l'IT et de l'ITES dominent encore la capacité globale, avec 49,61 % de part de marché en 2025, mais le BFSI affiche les gains les plus rapides, se développant à un TCAC de 6,51 % à mesure que les mandats de résilience se renforcent. La directive SR 13-19 de la Réserve fédérale et la réglementation SCI de la SEC obligent les courtiers et les systèmes de négociation alternatifs à prouver la redondance de l'infrastructure physique, de la connectivité réseau et des effectifs. Par conséquent, les banques migrent leurs plateformes de négociation et de compensation de niveau zéro vers des installations certifiées niveau 4 qui offrent des pistes d'audit en temps réel et des alimentations de services publics doubles.
Les groupes de commerce électronique maintiennent une demande constante de cache périphérique pour soutenir les promesses de livraison en un jour, mais beaucoup se consolident dans des empreintes hyperscale partagées avec les divisions cloud de leurs sociétés mères. Les agences de défense, illustrées par le projet CyrusOne-Marine américaine de 100 MW à NAS Lemoore, apportent des charges de travail classifiées qui nécessitent une distance par rapport aux rayons d'explosion urbains mais une proximité avec les nœuds de fibre de la région de la Baie. Les entreprises de médias intensifient les charges de travail de rendu GPU mais préfèrent toujours le sud de la Californie pour la mise en scène principale, utilisant les interconnexions de la région de la Baie principalement pour la distribution dans le Pacifique. Dans l'ensemble, la rigueur réglementaire continue de façonner le placement des charges de travail sur le marché des centres de données du nord de la Californie.
Analyse géographique
Le comté de Santa Clara abrite plus de 60 % de la taille du marché des centres de données du nord de la Californie car il combine une fibre métropolitaine dense, plusieurs hôtels d'opérateurs et des incitations municipales qui compensent les valorisations foncières élevées. Les écosystèmes d'interconnexion regroupés sur Great Oaks Boulevard et Walsh Avenue favorisent les effets de réseau, tandis que la proximité de l'aéroport international Mineta de San Jose accélère la logistique des pièces. La capacité limitée des sous-stations favorise des bâtiments plus hauts plutôt que plus larges, et de nombreuses parcelles comportent désormais des fondations sur pieux à six étages et 360 pieds de profondeur qui répondent à la fois aux ordonnances sismiques et de hauteur.
La région de l'East Bay, englobant Fremont et Hayward, offre des coûts fonciers relativement plus bas mais fait face à des cycles de permis plus longs et à une adjacence plus faible aux câbles sous-marins. Néanmoins, les entreprises ayant des exigences de latence modérées choisissent ces emplacements pour équilibrer le coût et la proximité des pôles de main-d'œuvre. Le comté de Sacramento émerge comme une destination auxiliaire où le mix renouvelable de SMUD et les tarifs plus bas attirent le débordement hyperscale, bien qu'au prix d'une latence aller-retour légèrement plus élevée vers les points de terminaison de San Francisco.
Plus au sud, NAS Lemoore représente un sous-marché de remplissage stratégique qui tire parti de l'infrastructure du Département de la Défense et des mandats de sécurité à espace d'air. Bien qu'à 150 miles de la Silicon Valley, la base se connecte via des tronçons de fibre noire qui offrent une latence inférieure à 3 millisecondes, acceptable pour de nombreuses charges de travail de sauvegarde ou de défense. Ensemble, ces géographies créent un tissu multi-nœuds qui soutient l'expansion du marché des centres de données du nord de la Californie même lorsque les superficies au cœur de Santa Clara se resserrent.
Paysage réglementaire
Le développement des centres de données du nord de la Californie s'inscrit dans le cadre des exigences californiennes en matière d'efficacité énergétique et de divulgation, ainsi que des processus d'autorisation au niveau des comtés et des villes, qui reposent souvent sur les impacts en matière d'électricité et d'eau. La California Energy Commission (CEC) administre les normes d'efficacité énergétique des bâtiments (Title 24, Part 6), qui façonnent la conception des systèmes mécaniques pour les salles informatiques, et le programme CEC Building Energy Benchmarking exige que les centres de données autonomes de plus de 50 000 pieds carrés déclarent annuellement leurs données de consommation énergétique.
L'attention politique s'est accrue au cours de la session législative 2025-2026, plusieurs projets de loi visant l'implantation et les impacts opérationnels des centres de données. Le Senate Bill 57 charge la California Public Utilities Commission (CPUC) d'étudier et de publier un rapport avant le 1er janvier 2027 sur l'effet de la consommation électrique des centres de données sur les clients résidentiels, tandis que des propositions telles que SB 887 et AB 1577/AB 2619 traitent de l'examen environnemental et du reporting énergétique et hydrique, renforçant la conformité comme un élément conditionnel pour les projets de la Bay Area confrontés à de longues files d'attente pour la livraison d'électricité.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données du nord de la Californie commence par l'origination de sites et l'obtention des autorisations dans des sous-marchés contraints en foncier tels que Santa Clara, puis se déplace vers l'approvisionnement en électricité et la planification de l'interconnexion avec les services publics (notamment PG&E et Silicon Valley Power) comme facteur critique. Les promoteurs et propriétaires se coordonnent en amont pour obtenir une capacité de niveau transport ou adjacente à un poste électrique, car l'accès en 230 kV est rare et la mise sous tension peut prendre 48 à 60 mois, ce qui fait avancer dans le calendrier du projet la conception électrique, les délais de livraison des appareillages de commutation et le financement des mises à niveau du réseau.
Du côté de la demande et des services, les hyperscalers et les opérateurs de colocation animent l'écosystème via des passerelles vers le cloud et une connectivité dense, soutenus par des points d'échange réseau et des carrier hotels à travers la Silicon Valley. Des opérateurs tels que CoreSite, Cyxtera et Aligned combinent des installations à haute densité avec des infrastructures d'interconnexion et des infrastructures adaptées à l'IA, y compris des salles compatibles avec le refroidissement liquide, tandis que les couches en aval comprennent les services gérés ainsi que la sécurité et la conformité (par exemple, des contrôles alignés sur les normes ISO et une auditabilité exigée par les utilisateurs finaux réglementés), ainsi que le reporting continu de la performance énergétique dans le cadre des programmes californiens.
Paysage concurrentiel
Le marché des centres de données du nord de la Californie présente un profil de concentration modérée. Digital Realty étend les campus existants plutôt que de créer de nouveaux sites en terrain vierge, tirant parti d'accords d'énergie antérieurs pour raccourcir les délais de mise sous tension. Equinix préfère les constructions de remplissage à forte densité de réseau qui captent des flux de revenus d'interconnexion en plus des loyers de colocation. Vantage emploie des conceptions haute densité et a récemment conclu un partenariat avec Liberty Energy pour explorer des micro-réseaux sur site qui pourraient contourner les files d'attente de PG&E.
Les acteurs émergents se différencient par le financement vert et la capacité IA dédiée. EdgeCore a obtenu un prêt vert de 440 millions USD et applique des engagements d'intensité d'utilisation d'énergie pour attirer des locataires axés sur les critères ESG. Lambda propose des baies Nvidia GB200 NVL72 en tant que service géré, séduisant les start-ups qui ne peuvent pas signer des baux d'ancrage de 80 MW. Flexential finance sa croissance par des titres adossés à des actifs, canalisant les produits vers la connectivité qui soutient sa participation dans le câble Bifrost, améliorant ainsi la latence dans le Pacifique.
Les feuilles de route technologiques pivotent sur le refroidissement par immersion liquide, la photonique sur silicium et les architectures de bus CC qui réduisent les pertes de ligne sous une distribution d'énergie de 48 V. Les opérateurs déploient également des piles à combustible prêtes à l'hydrogène et testent des réacteurs modulaires dans le cadre d'une autorisation environnementale précoce. Les superpositions de conformité telles que ISO 27001 et ASCE 7 influencent de plus en plus l'approvisionnement des locataires, récompensant les fournisseurs capables de combiner des garanties de disponibilité avec des indicateurs de durabilité auditables. Dans l'ensemble, la concurrence se concentre sur la rapidité d'accès à l'énergie et la capacité à sécuriser des accords avec les services publics sur plusieurs décennies avant les concurrents.
Leaders du secteur des centres de données du nord de la Californie
CoreSite Realty Corporation
Cyxtera Technologies, Inc.
Aligned Data Centers, LLC
Vantage Data Centers, LLC
NTT Global Data Centers Americas, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur les projets capables de sécuriser une électricité alignée avec les services publics et de faire avancer les autorisations à Santa Clara et dans les nœuds adjacents, où la rareté de l'interconnexion constitue la contrainte principale. L'autorisation obtenue en avril 2026 pour une installation CoreSite de 72 MW sur quatre étages au 2805 Bowers Avenue à Santa Clara, associée à un poste électrique de 72 MVA prévu sur le réseau de Silicon Valley Power, met en lumière la prime accordée aux développements qui relient directement l'expansion immobilière à une infrastructure électrique livrable.
Les opportunités s'étendent également aux solutions d'efficacité et de reporting mesurables axées sur la conformité, à mesure que les agences et législateurs californiens intensifient leur examen des impacts des centres de données sur le réseau, l'eau et les clients résidentiels. Alors que la CEC exige déjà un reporting annuel pour les centres de données autonomes de plus de 50 000 pieds carrés et que la CPUC est chargée, en vertu du SB 57, de livrer une étude d'impact sur les clients résidentiels avant le 1er janvier 2027, les opérateurs et fournisseurs qui proposent des flux de données énergétiques et hydriques auditables, des rénovations de refroidissement à haute densité et des structures d'approvisionnement adossées aux renouvelables disposent d'une voie plus claire à travers les processus d'autorisation, la recherche de locataires et l'engagement avec les services publics dans le nord de la Californie.
Développements récents du secteur
- Avril 2026 : CoreSite Realty Corporation a obtenu l'autorisation pour un centre de données de 72 MW sur quatre étages au 2805 Bowers Avenue à Santa Clara, soutenu par un poste électrique de 72 MVA prévu sur le réseau de Silicon Valley Power. L'extension du campus de Santa Clara s'aligne sur le développement de l'infrastructure électrique à proximité du réseau. Cette extension augmente la capacité du nord de la Californie et renforce à court terme le développement de centres de données couplés au réseau.
- Février 2026 : CoreSite Realty Corporation a acheté trois bâtiments à Santa Clara pour 100 millions de dollars, sur un site désigné pour un développement de centre de données de 244 000 pieds carrés. Cette opération marque un engagement en dépenses d'investissement et étend l'empreinte à Santa Clara. Elle accroît le pipeline à court terme et constitue un point d'ancrage pour la croissance des centres de données dans la Bay Area.
- Janvier 2026 : Vantage Data Centers s'est associé à Liberty Energy pour évaluer des solutions d'électricité à l'échelle des services publics et des microgrids sur site pour les campus du nord de la Californie. Cette collaboration met l'accent sur la résilience électrique et l'intégration au réseau sur le marché du nord de la Californie. Elle pourrait accélérer la capacité d'électricité sur site et adaptée à la durabilité, avec un impact sur les délais de mise sous tension.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus liés à la capacité des centres de données dans le nord de la Californie, y compris les installations de colocation et hyperscale, mesurés à travers la capacité électrique vendable et l'espace associé contracté et construit dans la région.
Exclusions du périmètre : nous excluons les salles serveurs d'entreprise situées dans des bâtiments qui ne sont pas des centres de données, et nous ne comptons pas les centraux téléphoniques sauf s'ils sont exploités comme une capacité commerciale de centre de données.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Hyperscale / Auto-construit
- Entreprise / Périphérie
- Colocation
- Non utilisé
- Utilisé
- Colocation de détail
- Colocation en gros
- Par utilisateur final
- BFSI
- IT et ITES
- Commerce électronique
- Gouvernement
- Fabrication
- Médias et divertissement
- Télécommunications
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier le pipeline d'offre physique réel et les contraintes qui le régissent dans le nord de la Californie, avant toute modélisation chiffrée. Nous nous appuyons sur des signaux publics relatifs à l'électricité et aux autorisations, puis nous les relions aux ajouts de capacité des centres de données, car ce marché peut être limité par la disponibilité de l'interconnexion et des postes électriques.
Les sources courantes comprennent des documents publics de planification énergétique et des services publics tels que la California Energy Commission, l'U.S. Energy Information Administration, ainsi que les portails locaux de qualité de l'air et de permis de construire, ainsi que des publications de groupes tels que l'Uptime Institute et l'AFCOM. Nous examinons également les dépôts d'entreprises, les annonces de projets et la presse économique locale crédible, et nous utilisons des abonnements payants pour les données financières et de renseignement des entreprises, l'actualité et les données financières, les bases de données de brevets, et des vérifications au niveau des expéditions import-export lorsque les contraintes d'équipement deviennent une hypothèse clé. Cette liste n'est qu'illustrative, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes d'experts menés dans le nord de la Californie couvrent les exploitants, utilisateurs, services publics, développeurs, spécialistes d'équipement et professionnels de la location. Nous utilisons des observations de terrain pour tester le calendrier des projets, l'utilisation, la vacance, les contraintes énergétiques, les hypothèses de location et la mise en service probable. Les réponses contradictoires déclenchent un suivi avant que les données du nord de la Californie et l'analyse finale ne soient réconciliées.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Acteurs de premier rang : 26 % | Dirigeants (CXO) : 15 % |
| Acteurs de rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'une vision descendante dans laquelle l'offre régionale, la disponibilité de l'électricité et le pipeline de capacité active sont reconstitués, puis traduits en valeur de marché à l'aide de tarifs typiques pour la capacité contractée. Pour maintenir un modèle réaliste, les résultats sont recoupés avec des approximations ascendantes sélectives, telles que des ajouts de MW échantillonnés par type d'installation, des vérifications sur la capacité louée par rapport à la capacité disponible, et un contrôle de cohérence du prix implicite par kW mois par rapport à ce que suggèrent les entretiens.
Les principales données d'entrée comprennent la charge informatique installée (MW), la capacité en construction et planifiée, les délais de mise en service, l'orientation de la vacance et de l'absorption, ainsi que les évolutions typiques de densité de racks qui influencent les besoins en espace par MW. Lorsque des lacunes apparaissent, comme des projets qui divulguent l'espace mais pas la puissance, des conversions sont appliquées à partir des densités observées lors des entretiens, et la sensibilité est examinée avant la finalisation.
Les prévisions utilisent une analyse de scénarios appuyée par des relations de type régression simple entre la livraison de nouveaux MW, le calendrier des files d'attente électriques, et des indicateurs de demande tels que l'intensité des charges de travail cloud et IA (selon les répondants). Cela permet de garder les prévisions ancrées dans la réalité lorsqu'un goulot d'étranglement, comme les délais des services publics, évolue plus rapidement que les prix.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre le suivi du pipeline côté offre, les signaux relatifs à l'électricité et aux autorisations, et les retours primaires sur ce qui est susceptible d'être mis en service ou repoussé. Si un sous-marché présente des variations inhabituelles en MW ou en prix, les hypothèses sous-jacentes sont revérifiées et les sources associées sont réexaminées, et des appels de suivi sont déclenchés lorsque l'écart est significatif.
Avant validation finale, le modèle et la logique font l'objet d'un examen analytique en plusieurs étapes afin d'éliminer les erreurs de calcul, les incohérences d'unités et les chevauchements temporels. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, tels qu'une annonce de capacité importante, une mise à jour d'une contrainte de service public, ou un retard notable de mise en service. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché des centres de données du nord de la Californie selon Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées pour les centres de données du nord de la Californie peuvent sembler très éloignées les unes des autres, car le marché peut être exprimé en MW, en pieds carrés ou en USD, et chaque choix nécessite une conversion et une hypothèse de calendrier différentes. Les écarts proviennent également du fait que la capacité planifiée soit comptabilisée ou non comme offre actuelle, de la manière dont les prix sont traités pour la capacité contractée par rapport à la capacité disponible, et de la vitesse à laquelle les déploiements à haute densité sont supposés modifier la capacité vendable.
Les principaux facteurs d'écart se situent généralement dans le traitement de la charge informatique par rapport à la puissance totale de l'installation, dans l'inclusion de la capacité construite sur mesure et occupée par le propriétaire, et dans la manière dont les pipelines sont ajustés en fonction des files d'attente de livraison d'électricité. Le calendrier monétaire est également un facteur lorsque les sources mélangent des dollars courants et des dollars constants, et la cadence de mise à jour compte, car une seule mise à jour d'un service public peut décaler le calendrier de mise en service de plusieurs trimestres.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,91 milliard USD (2025) | |
| Revue professionnelle A | 2,45 milliards USD (2025) | Convertit souvent l'espace en valeur à l'aide d'hypothèses générales en $/pied carré, ce qui peut surestimer les totaux dans le nord de la Californie lorsque des densités de racks plus élevées réduisent la surface en pieds carrés par MW. |
| Cabinet de conseil régional B | 1,55 milliard USD (2025) | Tend à ne comptabiliser que l'offre de colocation mise en service et peut exclure la capacité hyperscale qui est contractée mais pas encore livrée, ce qui abaisse la valeur du marché à court terme. |
Le tableau montre un écart notable, et dans le modèle de Mordor Intelligence, la valeur est liée à la capacité de charge informatique (MW) ainsi qu'au calendrier de mise en service et d'absorption, ce qui réduit le double comptage entre l'offre planifiée, en construction et déjà en service. Lorsque ces mêmes étapes ne sont pas suivies, le résultat est généralement soit un total surestimé issu d'ajouts de pipeline optimistes, soit un chiffre plus faible qui omet la capacité contractée encore en cours de traitement au niveau de l'électricité et des autorisations.


Questions clés auxquelles répond le rapport
À quelle vitesse la capacité hyperscale croît-elle dans le nord de la Californie ?
Les campus hyperscale devraient enregistrer un TCAC de 6,12 % entre 2026 et 2031, ce qui en fait la catégorie de taille à la croissance la plus rapide.
Quelle conception de niveau dominera les nouvelles constructions dans le nord de la Californie ?
Le niveau 4 devrait gagner des parts le plus rapidement, progressant à un TCAC de 6,32 % car les charges de travail d'inférence IA exigent une disponibilité de 99,995 %.
Quelles sont les principales contraintes énergétiques auxquelles font face les nouveaux entrants ?
La rareté des interconnexions 230 kV et une file d'attente de services publics de 48 à 60 mois restent les principaux obstacles à une mise sous tension rapide.
Pourquoi les charges de travail BFSI migrent-elles vers les centres de données du nord de la Californie ?
La directive SR 13-19 de la Réserve fédérale et la réglementation SCI de la SEC poussent les banques vers des sites de niveau 4 qui offrent une résilience accrue et des contrôles auditables.
Comment l'expansion des câbles sous-marins influence-t-elle la région ?
Les nouveaux systèmes tels qu'Echo, Hawaiki Nui, CAP-1 et Bifrost offrent plus de 850 Tbps de capacité agrégée, réduisant la latence vers les destinations Asie-Pacifique.
Quelles technologies de refroidissement les opérateurs adoptent-ils pour les baies GPU ?
Les solutions de refroidissement direct sur puce, par échangeur de chaleur à porte arrière et par immersion sont désormais standard pour les baies dépassant des densités de 100 kW.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché de la construction de centres de données aux États-Unis La demande de construction aux États-Unis, couvrant le niveau (tier), la taille d'installation et le type d'installation.
- Marché de l'alimentation des centres de données en Europe Les systèmes d'alimentation électrique en Europe, par type, type d'installation et secteur d'activité de l'utilisateur final.
- Marché des serveurs de data centers en Arabie Saoudite Serveurs en Arabie saoudite, répartis par niveau de centre de données (tier), facteur de forme et application/charge de travail.
- Marché de l'alimentation pour centres de données en Chine Systèmes d'alimentation en Chine, répartis par composant, type d'installation et taille d'installation.
- Marché des racks pour centres de données de Singapour La demande en baies à Singapour, couvrant la taille de baie, la hauteur de baie et le type de baie.
- Marché de la construction de centres de données au Royaume-Uni La construction au Royaume-Uni, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données aux Philippines Systèmes d'alimentation aux Philippines, répartis par composant, type d'installation et taille d'installation.
- Marché des centres de données hyperscale des États-Unis La demande en sites hyperscale aux États-Unis, couvrant le type d'installation, le composant et le tier.



