
Taille et part du marché des centres de données de Chicago
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.9 gigawatt |
| Volume du Marché (2026) | 2.03 gigawatt |
| Volume du Marché (2031) | 2.81 gigawatt |
| Taux de croissance (2026 - 2031) | 6.73 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Chicago par Mordor Intelligence
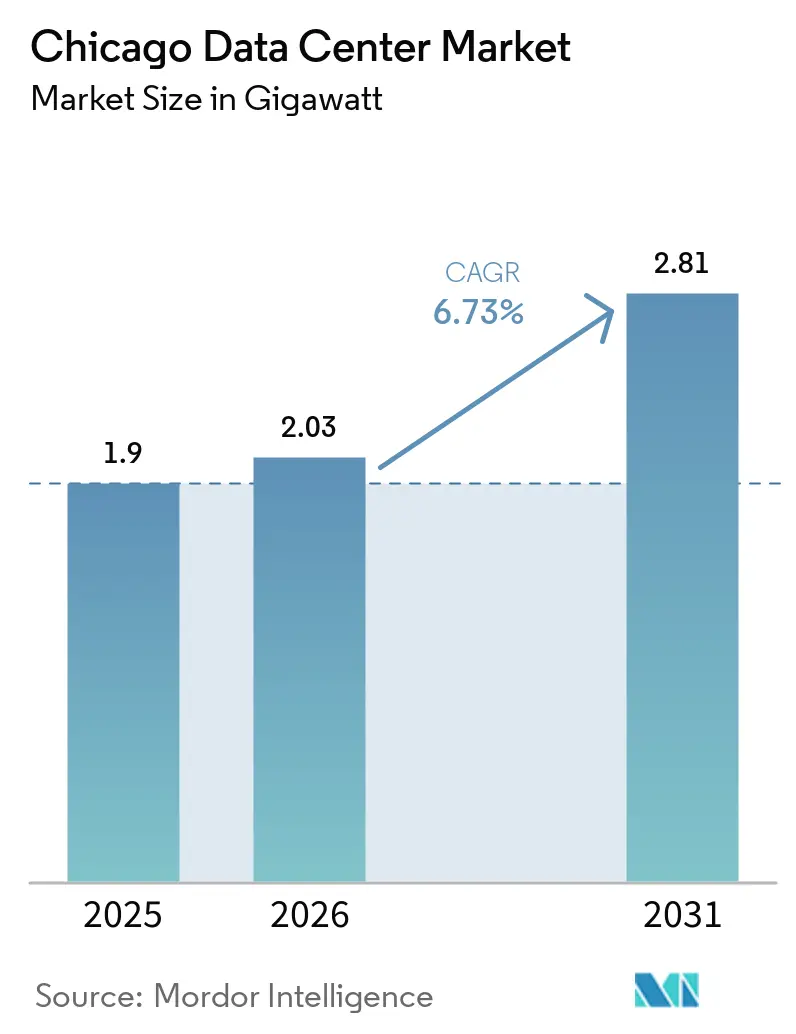
La taille du marché des centres de données de Chicago devrait passer de 1,9 GW en 2025 à 2,03 GW en 2026 et devrait atteindre 2,81 GW d'ici 2031 à un CAGR de 6,73 % sur la période 2026-2031. Le taux de vacance se situe à un niveau record de 1,9 %, tandis que les loyers moyens ont augmenté de 33 % en glissement annuel, soulignant un déséquilibre aigu entre l'offre et la demande cbre.com. L'exonération de taxe de vente de l'Illinois sur les équipements qualifiés et son tarif industriel d'électricité de 6,9 c/kWh ont attiré plus de 11 milliards USD de nouveaux engagements de construction depuis 2019 illinois.gov. Les planificateurs énergétiques s'attendent à ce que la charge des centres de données sur le réseau de ComEd passe d'environ 400 MW aujourd'hui à près de 5 GW, soit l'équivalent de la production de cinq unités nucléaires. La pénurie de capacité électrique et foncière en Virginie du Nord oriente également la demande excédentaire hyperscale vers Chicago, propulsant la ville au rang de troisième plus grand hub du pays
Principaux enseignements du rapport
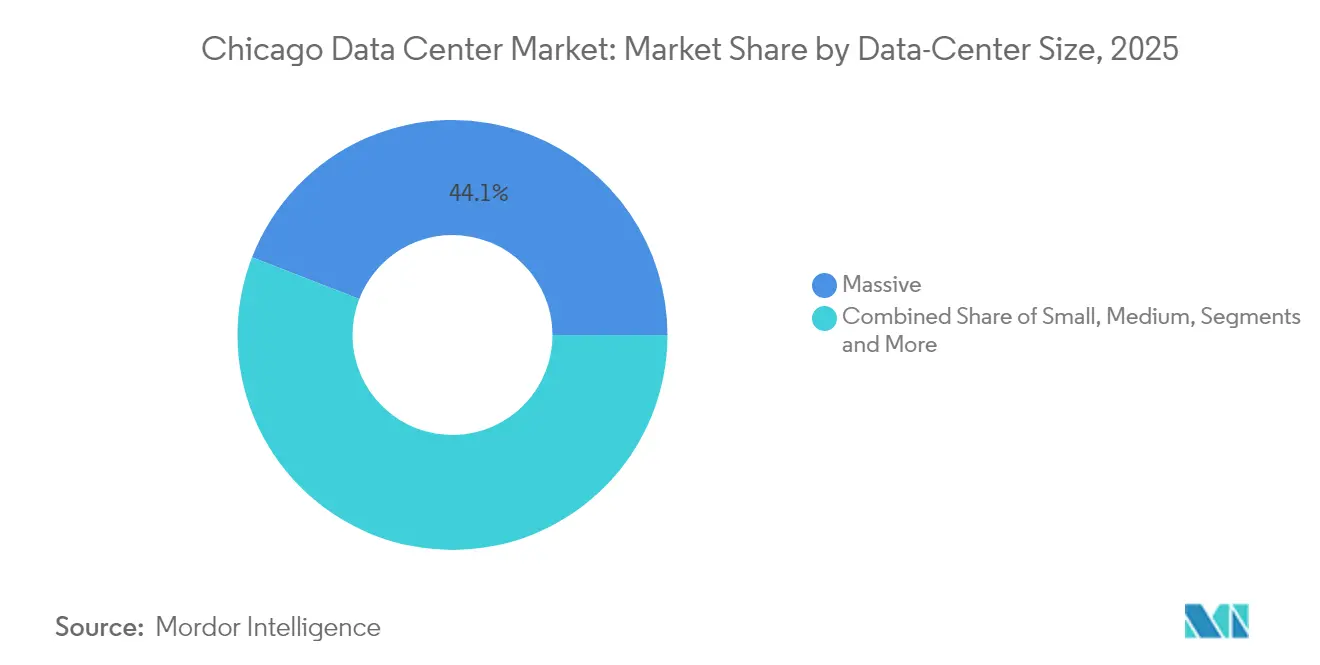
- Par taille de centre de données, les installations massives ont représenté 44,12 % de la part du marché des centres de données de Chicago en 2025, tandis que la catégorie méga devrait progresser à un CAGR de 7,72 % jusqu'en 2031.
- Par niveau, le niveau 3 a capté 58,02 % de la part du marché des centres de données de Chicago en 2025 ; le niveau 4 devrait afficher le CAGR le plus rapide à 8,21 % jusqu'en 2031.
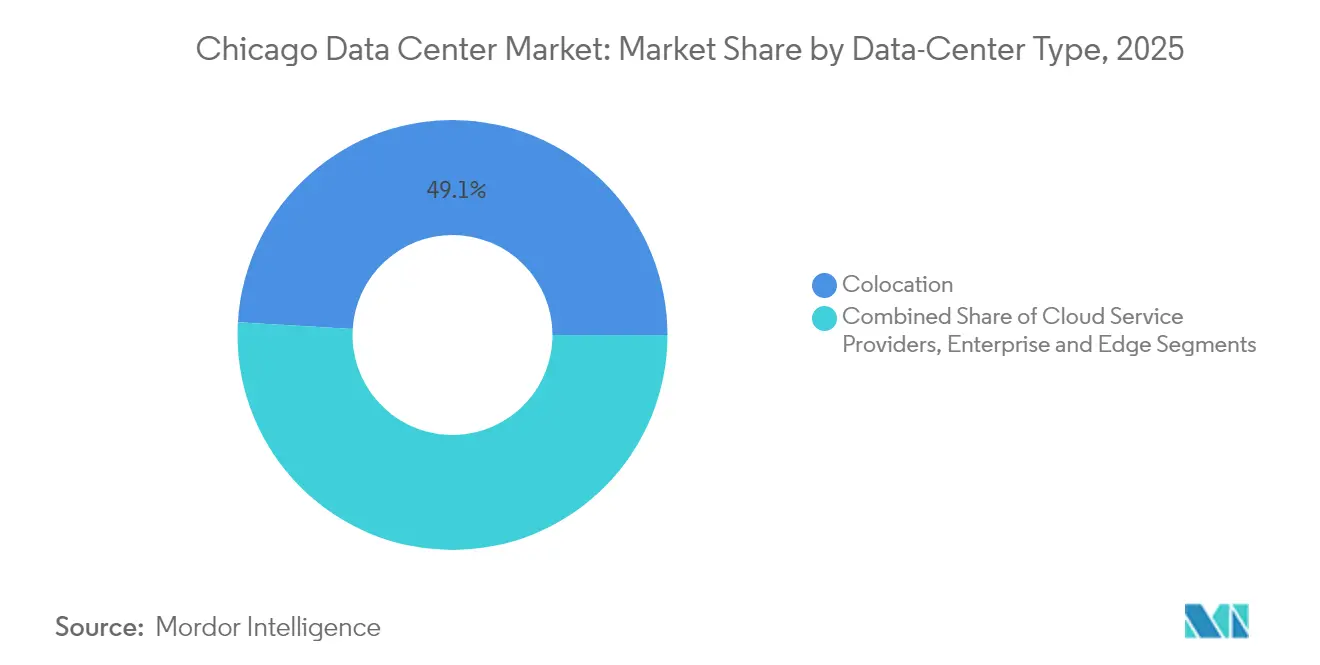
- Par modèle de service, la colocation représentait 49,05 % de la taille du marché des centres de données de Chicago en 2025, mais les fournisseurs de services cloud devraient croître à un CAGR de 9,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données de Chicago
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des fournisseurs de services cloud | +1.8% | Mondial, axé sur la métropole de Chicago | Moyen terme (2 à 4 ans) |
| Besoins croissants des entreprises en informatique périphérique | +1.2% | Métropole de Chicago et banlieue | Long terme (≥ 4 ans) |
| Écosystème robuste de connectivité par fibre optique | +0.9% | Cœur de Chicago, corridor d'O'Hare | Court terme (≤ 2 ans) |
| Programmes d'incitation et avantages fiscaux de l'Illinois | +1.5% | À l'échelle de l'État de l'Illinois | Moyen terme (2 à 4 ans) |
| Demande excédentaire de Virginie du Nord | +0.8% | Région de Chicago | Court terme (≤ 2 ans) |
| Charges de travail d'entraînement d'IA en quête de capacité électrique dans le Midwest | +1.3% | Chicago et l'Illinois rural | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des fournisseurs de services cloud
Les opérateurs hyperscale accélèrent l'expansion de leur empreinte alors que les principaux marchés côtiers atteignent leurs limites de capacité électrique.[1] Le programme de 20 milliards USD d'Amazon pour des campus adossés au nucléaire dans la région Mid-Atlantique signale une volonté de diversifier les implantations, permettant à Chicago d'attirer des méga-projets similaires. L'alliance de 30 milliards USD de Microsoft et BlackRock pour l'infrastructure d'IA a identifié des parcelles dans le Midwest, tandis que la coentreprise xScale d'Equinix à 15 milliards USD désigne Chicago comme point de lancement prioritaire. Les besoins de latence des marchés financiers amplifient encore la demande ; la région Google Cloud privée du groupe CME à Aurora illustre cette attractivité pour les entreprises.
Besoins croissants des entreprises en informatique périphérique
Un marché mondial de l'informatique périphérique de 232 milliards USD en 2024 redéfinit les exigences en matière de sites pour les fabricants, les détaillants et les établissements financiers de Chicago.[2] Le CH2 de CoreSite a obtenu le statut NVIDIA DGX-Ready, renforçant l'adéquation de la métropole aux clusters d'inférence d'IA. Des opérateurs de télécommunications tels que Comcast ancrent des installations à Northlake pour prendre en charge la 5G, les réseaux de diffusion de contenu et les charges de travail à faible latence de type over-the-top.
Écosystème robuste de connectivité par fibre optique
DE-CIX Chicago est le point d'échange à la croissance la plus rapide de l'Illinois, interconnecté avec New York et Dallas pour former le plus grand réseau de peering d'Amérique du Nord.[3] Le site 350 E. Cermak de Digital Realty héberge plus de 40 opérateurs et dépasse 100 MW de charge, bénéficiant des denses routes de backhaul de la métropole. United IX propose des ports 10 G à 100 G et agrège le trafic des principaux réseaux de diffusion de contenu, amplifiant les effets de réseau qui attirent des investissements supplémentaires.
Programmes d'incitation et avantages fiscaux de l'Illinois
La loi de 2019 sur la taxe de vente des centres de données accorde des exonérations de 10,25 % sur les équipements qualifiés pour les projets investissant au moins 250 millions USD et embauchant au moins 20 employés rémunérés à 120 % des moyennes du comté. Cette politique a contribué à doubler les entrées de capitaux privés à l'échelle de l'État à 12,5 milliards USD en 2024, les projets de centres de données en captant une part substantielle. La construction du campus d'Aurora de CyrusOne, d'un montant de 350 millions USD, a démarré avec le soutien du gouverneur, illustrant les gains obtenus grâce à la simplification des procédures de permis.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts de l'électricité (territoire de ComEd) | -0.7% | Métropole de Chicago | Court terme (≤ 2 ans) |
| Escalade des coûts fonciers et de construction | -1.1% | Métropole de Chicago et banlieue | Moyen terme (2 à 4 ans) |
| Contraintes de refroidissement liées aux règles d'utilisation de l'eau du lac Michigan | -0.5% | Bassin versant du lac Michigan | Long terme (≥ 4 ans) |
| Longs cycles de raccordement au réseau électrique | -0.9% | Illinois, zone PJM | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de l'électricité (territoire de ComEd)
Les factures mensuelles prévisionnelles des clients pourraient augmenter de 10,50 USD à mesure que la demande des centres de données alourdit les charges d'équilibrage du réseau. Les prix de compensation aux enchères de PJM ont augmenté, obligeant les opérateurs à couvrir des coûts de capacité plus élevés. Les législateurs étudient des mesures de protection pour prévenir la pression des hyperscalers sur les infrastructures existantes et protéger les consommateurs.
Escalade des coûts fonciers et de construction
La construction d'un bâtiment hyperscale coûte désormais en moyenne 561,33 USD / pi², soit une augmentation de 20,53 % depuis 2019. Les terrains proches d'O'Hare dépassent 224 000 USD par acre, poussant les promoteurs vers Elk Grove, Northlake et plus à l'ouest cbre.com. L'acquisition de sous-stations dédiées et d'alimentations à très haute tension ajoute des millions aux budgets d'investissement et peut prolonger les calendriers de projet de plusieurs trimestres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données : les installations méga stimulent l'expansion hyperscale
Les empreintes massives ont représenté 44,12 % de la part du marché des centres de données de Chicago en 2025, reflétant un écosystème mature soutenant les services financiers et les charges de travail héritées. Cependant, les campus méga devraient surpasser toutes les autres catégories avec un CAGR de 7,72 % jusqu'en 2031, les clusters d'entraînement d'IA recherchant des blocs de puissance contiguë supérieure à 100 MW. Le campus suburbain de 480 MW de T5 et la réhabilitation en cinq bâtiments de l'ancien siège de Sears par Compass témoignent de ce pivot, chacun conçu pour des densités de ≥ 50 kW par rack.
Les salles petites et moyennes restent viables pour les configurations périphériques et hybrides d'entreprise, mais font face à une absorption progressive dans des empreintes de gros œuvre plus importantes. Les locataires hyperscale privilégient l'effet de levier opérationnel et les topologies mécaniques-électriques personnalisées disponibles dans les constructions méga, poussant les propriétaires de suites plus petites à se différencier par des offres critiques en termes de latence ou de conformité spécialisée.



Par type de niveau : l'adoption du niveau 4 s'accélère pour les applications critiques
Les installations de niveau 3 détenaient 58,02 % de la taille du marché des centres de données de Chicago en 2025, offrant un équilibre pragmatique entre disponibilité et coût recherché par la plupart des entreprises. Les utilisateurs des secteurs financier et de la santé orientent toutefois leur nouvelle demande vers des plateformes de niveau 4 qui promettent une tolérance aux pannes et une disponibilité de 99,995 %, aidant cette catégorie à atteindre un CAGR de 8,21 % jusqu'en 2031.
Les opérateurs intègrent des chemins électriques maintenables en simultané et un refroidissement sans eau pour satisfaire aux primes de niveau de service exigées par les charges de travail réglementées. Le CH1 de NTT, le site d'Elk Grove de Forsythe et les nouvelles coques spéculatives affichent toutes des certifications de l'Uptime Institute validant les attributs du niveau 4, positionnant Chicago pour capter les expansions des secteurs réglementés qui exigent une disponibilité déterministe.
Par type de centre de données : les fournisseurs de services cloud accélèrent la transformation du marché
La colocation a conservé 49,05 % de part en 2025, soutenue par un taux de vacance quasi nul et une hausse des loyers de 33 %, mais les fournisseurs de services cloud représentent le facteur de croissance le plus rapide, progressant à un CAGR de 9,07 % jusqu'en 2031 alors que les hyperscalers déploient des zones dédiées aux charges de travail d'IA.
Les coques de gros œuvre et les formats de base alimentée bénéficient du plus grand pouvoir de fixation des prix car ils résolvent à la fois les contraintes de capacité et de délai de mise sur le marché. La colocation de détail continue de servir les locataires PME, tandis que les modules et les boîtiers périphériques ciblent les niches de la 5G, de la mise en cache de contenu et de la reprise après sinistre. Le chiffre d'affaires de 2,225 milliards USD au premier trimestre 2025 d'Equinix et ses prévisions annuelles revues à la hausse soulignent le potentiel de bénéfices lié à cette vague de migration.

Analyse géographique
Chicago ancre le nœud cloud et réseau le plus mature du Midwest, hébergeant 154 centres de données actifs qui soutiennent 20 000 emplois et 3,5 milliards USD de revenus du travail. Le leadership en termes de taille du marché des centres de données de Chicago est renforcé par un faible risque sismique, une électricité abondante d'origine nucléaire et une situation centrale garantissant une latence aller-retour inférieure à 20 ms vers les deux côtes. L'Illinois héberge 126 installations exploitées par 68 fournisseurs et dispose d'un autre 1,7 milliard USD de construction en cours dans le cadre de six projets annoncés.
La demande déplacée de Virginie du Nord arrive à Chicago, les goulets d'étranglement de transmission d'Dominion Energy reportant les nouveaux raccordements jusqu'en 2027. Les opérateurs à la recherche de capacité simultanée favorisent donc l'Illinois connecté au réseau PJM, où ComEd peut allouer des droits d'importation de réseau plus rapidement. Parallèlement, les fondamentaux fonciers et énergétiques dans la banlieue de Columbus alimentent un corridor du Midwest multi-villes qui renforce le rôle de Chicago en tant qu'ancre centrale de peering. Au sein de la métropole de Chicago, Elk Grove Village, Northlake et Aurora forment le triangle de développement le plus actif. T5, CyrusOne et Compass planifient collectivement plus de 1 GW dans ces banlieues, exploitant les parcelles disponibles et les alimentations en 138 kV. En centre-ville, la tour de 12 étages prévue par Digital Realty au 330 E. Cermak illustre la densification par des constructions verticales alors que les terrains existants atteignent la saturation
Paysage réglementaire
La politique de l'Illinois a constitué un levier majeur d'implantation grâce à l'exonération de la taxe d'État sur les ventes et l'utilisation pour les équipements de centres de données admissibles (10,25 % pour les projets investissant au moins 250 millions USD et respectant les seuils d'embauche et de salaire). Le contexte incitatif a évolué lorsque le gouverneur JB Pritzker a suspendu les nouveaux incitatifs fiscaux pour les centres de données à compter du 1er juillet 2026. Parallèlement, des projets de loi au niveau de l'État, dont le POWER Act présenté en février 2026, ont attiré l'attention sur des externalités opérationnelles telles que le reporting de l'eau et l'approvisionnement en énergie renouvelable, reflétant un contrôle accru lié à la croissance rapide de la charge sur le réseau de ComEd.
Au niveau municipal, les approbations d'aménagement et l'administration des permis dans la ville de Chicago deviennent plus déterminantes pour les calendriers de livraison et les risques liés aux droits d'aménagement. En juillet 2026, la ville de Chicago a publié un rapport sur les centres de données durables (Sustainable Data Centers Report) qui encadre les attentes en matière de durabilité et de reporting des ressources pour le secteur. Des actions locales, telles que l'annulation en juillet 2026 des permis d'expansion de QTS en raison d'une inactivité prolongée, montrent également comment le phasage des projets et les délais de permis peuvent affecter les programmes de construction. Les acteurs de l'industrie, du travail et de l'environnement ont participé à des négociations en cours sur les propositions de politique relatives aux centres de données avant la session de veto de l'automne 2026, ajoutant un point de décision supplémentaire pour les promoteurs planifiant des pipelines de campus pluriannuels dans la région métropolitaine.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de Chicago commence par l'identification des sites et de l'alimentation électrique, où les promoteurs et opérateurs sécurisent le terrain, le zonage et l'interconnexion dans les territoires desservis par ComEd, chef de file du secteur. La disponibilité de l'électricité et la congestion du réseau de transport déterminent où les projets se regroupent, renforçant l'arc de développement suburbain tout en maintenant la viabilité de la densification en zone urbaine lorsque l'accès au réseau et au réseau électrique s'alignent. Sur le plan réseau, les carrier hotels et les écosystèmes d'interconnexion ancrés autour du 350 E. Cermak soutiennent les rampes d'accès au cloud, le peering et la connectivité financière à faible latence, ce qui influence ensuite la demande des locataires pour la colocation à haute disponibilité et la capacité de gros.
La conception, la construction et l'approvisionnement en équipements constituent les liens critiques suivants, impliquant des entrepreneurs généraux, la mise en service et des systèmes électriques et mécaniques à long délai de livraison. L'exposition de la chaîne d'approvisionnement se concentre sur les équipements électriques de moyenne tension (y compris les transformateurs et les appareillages de commutation), où les dépendances à une source unique et la volatilité des prix des matières premières, notamment le cuivre et l'acier électrique, peuvent allonger les délais et accroître la variance des dépenses d'investissement. Les opérateurs monétisent en aval par la colocation de détail et de gros, les déploiements hyperscale et de coquilles alimentées (« powered shell »), et la connectivité gérée, soutenus par des pipelines d'expansion tels que l'approbation initiale de QTS pour une expansion de campus de 300 millions USD et le dépôt par CyrusOne d'un campus de neuf bâtiments à Yorkville, prévu sur un horizon pluridécennal.
Paysage concurrentiel
Concentration du Marché
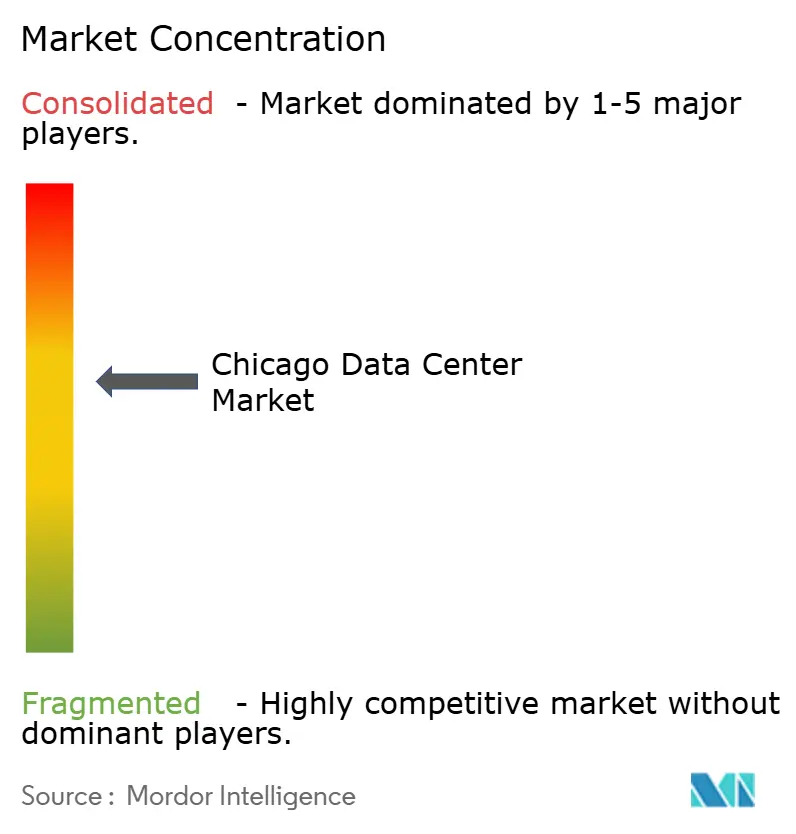
Digital Realty, Equinix et CoreSite maintiennent les plus grandes bases installées, mais les programmes agressifs de construction sur terrain vierge de T5 Data Centers, Compass Datacenters et CyrusOne diluent leurs parts, indiquant une concentration modérée. Le 350 E. Cermak de Digital Realty — couvrant 1,1 million de pi² — héberge plus de 70 opérateurs et reste le principal client de charge de l'Illinois à > 100 MW. Equinix canalise 15 milliards USD dans des campus xScale aux États-Unis ; Chicago figure parmi les quatre premiers sites, reflétant son attractivité hyperscale.
Les partenariats matériels et de chaîne d'alimentation différencient les nouveaux entrants. Siemens fournira les armoires moyenne tension de Compass dans le cadre d'un accord pluriannuel, réduisant de plusieurs mois les cycles de déploiement électrique. Pendant ce temps, les pilotes de refroidissement sans eau de Microsoft dans le Wisconsin voisin pourraient migrer vers son plan directeur de Minooka, en Illinois, signalant la durabilité comme levier concurrentiel.
Les fusions-acquisitions record façonnent davantage le secteur. Vantage a levé 9,2 milliards USD en janvier 2025, CBRE a acquis Direct Line Global pour les services d'espace blanc et Schneider a acquis Motivair pour la propriété intellectuelle en matière de refroidissement liquide, soulignant la valeur stratégique de la livraison clé en main et des solutions thermiques avancées.
Leaders du secteur des centres de données de Chicago
-
Digital Realty Trust, Inc.
-
Equinix Inc.
-
CyrusOne
-
Quality Technology Services Holding LLC (QTS)
-
Stack Infrastructure, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Avec une capacité installée de 2,03 GW en 2026 et un taux de vacance record cité dans le contexte du marché, l'espace blanc le plus immédiat se situe au niveau de la vitesse de mise à disposition de l'électricité et des configurations qui réduisent le délai de mise en service pour de gros blocs de charge. Chicago se distingue également comme un pôle de connectivité et de marché financier, soutenu par des actifs d'interconnexion denses, y compris l'écosystème de carriers du 350 E. Cermak, et une demande liée à l'écosystème des produits dérivés et des transactions autour de CME Group. Cette demande soutient des déploiements résilients à faible latence et des architectures de reprise après sinistre.
Un deuxième domaine d'opportunité consiste à aligner les nouvelles constructions sur les attentes en matière de durabilité et de reporting qui émergent désormais dans les discussions de politique publique et le cadrage au niveau municipal, notamment le rapport sur les centres de données durables de la ville de Chicago (juillet 2026) et des propositions législatives d'État telles que le POWER Act. Cet environnement politique crée une marge de manœuvre pour les opérateurs et fournisseurs capables de documenter l'utilisation de l'eau, de mettre en œuvre des approches de refroidissement moins gourmandes en eau, et de structurer des approches d'approvisionnement en énergie renouvelable et de bénéfices communautaires adaptées aux processus de permis et d'engagement des parties prenantes. Parallèlement, la planification à l'échelle des campus se poursuit, notamment la voie d'expansion de QTS et le dépôt de CyrusOne à Yorkville, favorisant des opportunités d'écosystème pour les équipements de distribution d'électricité, la mise en service et les services réseau qui réduisent le risque de livraison dans un contexte de cycles d'interconnexion longs et d'approvisionnement électrique contraint à long délai.
Développements récents du secteur
- Février 2026 : Equinix migre l'infrastructure du centre de données de reprise après sinistre CME Group US Common vers l'installation CH3 à Elk Grove, Illinois. Cette migration soutient une haute disponibilité pour l'interconnexion des services financiers et renforce Chicago comme pôle de reprise après sinistre pour les principaux opérateurs de bourse. Ce déménagement distingue également le fournisseur grâce à des améliorations de fiabilité renforcées.
- Novembre 2025 : CyrusOne a installé une capacité de refroidissement redondante supplémentaire dans son centre de données d'Aurora, Illinois, après une défaillance antérieure du refroidissement. Cette mise à niveau améliore la redondance de refroidissement pour les centres de données de la région de Chicago et accroît la résilience d'un fournisseur clé sur un marché à demande de pointe. Elle soutient également l'expansion continue sur le marché.
- Mai 2025 : CyrusOne a achevé la structure d'un centre de données de 18 MW à Wood Dale, Illinois (dans le cadre d'une expansion de campus planifiée). Cette expansion ajoute de la capacité en phase avec la demande croissante et renforce Chicago comme couloir hyperscale stratégique pour la région.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la demande et l'offre de capacité de centres de données dans la zone métropolitaine de Chicago, suivies à travers la charge informatique opérationnelle et commandée ainsi que l'infrastructure associée qui soutient les installations de colocation et les installations en propre.
Exclusions du périmètre : sont exclus les centraux téléphoniques purs, les revenus de services gérés uniquement liés aux bureaux, et les logiciels cloud autonomes qui ne nécessitent pas de capacité de centre de données basée à Chicago.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Massif
- Méga
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (FSC)
- Entreprise, modulaire et périphérique
- Colocation
- Utilisé
- Type de colocation
- Détail
- Gros œuvre
- Hyperscale
- Utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autre utilisateur final
- Type de colocation
- Utilisé
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour établir le contexte local, puis pour ancrer le modèle de marché dans des signaux mesurables tels que l'énergie, la construction et le taux d'occupation. Nous avons consulté des ensembles de données publics et des publications tels que les données du US Census Bureau Business Patterns, les séries d'emploi sectoriel du US Bureau of Labor Statistics, les données sur les prix de l'énergie de la US Energy Information Administration, les références techniques du DOE et d'ENERGY STAR, ainsi que les publications de développement économique au niveau de l'État de l'Illinois.
Pour traduire le développement des infrastructures en ajouts de capacité réalistes, nous avons également examiné des sources telles que les documents de planification des réseaux électriques et des services publics, les notes de zonage et de permis lorsqu'elles étaient disponibles, ainsi que des commentaires de recherche immobilière commerciale réputés fournissant des instantanés sur les taux de vacance et les prix. Les dépôts de documents d'entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour valider les calendriers de mise en service et les annonces d'expansion ; un abonnement payant à des données financières d'entreprises et une base de données de brevets ont été utilisés de manière sélective pour recouper les empreintes des opérateurs et les évolutions technologiques. Ces exemples sont fournis à titre illustratif uniquement, et de nombreuses autres sources ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Nous menons des entretiens d'experts et des enquêtes aux États-Unis auprès de propriétaires, d'opérateurs, de développeurs, de prestataires de services et de spécialistes en énergie ou en location de centres de données. Les répondants aident à clarifier les ajouts de capacité, le taux d'utilisation, les hypothèses de location, le calendrier des projets et la demande des utilisateurs cloud, entreprises et financiers sur le marché de Chicago. Des vérifications de suivi permettent de combler les lacunes concernant l'état des projets, la disponibilité de l'énergie et les conditions de location avant que les données secondaires ne soient triangulées et que le modèle ne soit finalisé.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 25 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la capacité de Chicago à partir de la charge opérationnelle connue, des expansions engagées et des mises en service attendues sur la fenêtre de prévision, qui sont ensuite converties en totaux de marché dans des unités cohérentes. Le résultat est corroboré par des vérifications ascendantes sélectives telles que la densité de racks échantillonnée et les normes MW par mètre carré, les retours des canaux sur la capacité louée par rapport à la capacité disponible, et des contrôles de cohérence par rapport à une liste restreinte de récapitulatifs d'empreintes d'opérateurs lorsque des informations sont disponibles.
Les principaux intrants comprennent la charge informatique active et en pipeline (MW ou GW), le comportement de vacance et de pré-location, les délais de construction, la disponibilité de l'énergie des services publics et les calendriers de raccordement, ainsi que l'évolution des prix pour la colocation de détail et en gros. Lorsqu'une donnée est manquante pour des installations plus petites, nous utilisons des installations homologues dans le même corridor et appliquons des courbes d'utilisation et de montée en charge conservatrices, suivies d'une nouvelle vérification avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car les principaux facteurs de variation sont le calendrier des permis et de la livraison d'énergie, ainsi que la répartition de la demande entre entreprises et hyperscalers. Les hypothèses relatives au rythme d'absorption et à la progression des prix sont alignées sur les retours primaires, puis soumises à des tests de résistance par rapport aux contraintes visibles et aux calendriers de projets annoncés.
Cycle de validation des données et de mise à jour
La validation est effectuée par une étape pratique de triangulation, au cours de laquelle les ajouts de capacité modélisés et le taux d'utilisation sont comparés à des signaux indépendants tels que les dates de mise en service annoncées, les discussions sur la charge des services publics et la direction observée des taux de vacance. Les valeurs aberrantes sont signalées pour une nouvelle vérification, et lorsqu'un écart ne peut être expliqué, nous recontactons les sources ou réexaminons les hypothèses pertinentes avant la validation par la revue interne.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas de changement significatif tel qu'un retard important de projet, une nouvelle contrainte d'approvisionnement en énergie ou une évolution notable des conditions de location. Avant la livraison, un analyste effectue une vérification finale pour s'assurer que les dernières publications publiques et les enseignements primaires sont reflétés dans les chiffres.
Taille du marché des centres de données de Chicago selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés pour les centres de données de Chicago peuvent sembler très éloignés les uns des autres, car chaque éditeur convertit le même développement réel en taille de marché en utilisant des unités, des périmètres et des dates de référence différents. En pratique, les principales différences proviennent de ce qui est comptabilisé comme marché, de la manière dont la capacité est traduite en valeur, et du fait que les projets en pipeline sont traités comme engagés ou optionnels.
Certains chiffres externes regroupent une activité économique numérique plus large, comme le PIB du traitement des données et de l'hébergement pour la région, ce qui gonfle naturellement la taille apparente du marché. Chez Mordor Intelligence, le périmètre est limité à la capacité des centres de données et à leurs services associs dans la zone métropolitaine de Chicago, avec des volumes suivis en charge informatique (GW) et des totaux vérifiés par rapport aux signaux de mise en service et d'utilisation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,90 GW (2025) | |
| Groupe économique régional A | 7,12 milliards USD (2023) | Utilise une mesure de production économique de type NAICS 518210 (traitement des données et hébergement) qui inclut des services adjacents au-delà de la capacité des centres de données, ce qui la rend non directement comparable à une vision du marché fondée sur la charge informatique. |
| Bulletin immobilier B | 2,30 milliards USD (2024) | S'appuie souvent sur la dynamique de location actuelle et des instantanés de prix, et peut appliquer une hausse plus rapide du prix de vente moyen ou supposer un taux d'utilisation stabilisé plus élevé sans vérifier séparément le calendrier de livraison de l'énergie et la mise en service par phases. |
L'écart entre les sources provient principalement du périmètre et de la logique de conversion, et non de désaccords sur le fait que Chicago est en croissance. En maintenant les étapes liées aux ajouts de capacité, à la montée en charge de l'utilisation et aux vérifications des prix, notre estimation reste traçable jusqu'aux intrants qui peuvent être retestés à mesure que de nouveaux projets et de nouvelles données sur la disponibilité de l'énergie arrivent.
Questions clés auxquelles le rapport répond
Quelle est la croissance prévue du marché des centres de données de Chicago jusqu'en 2031 ?
La base installée devrait passer de 2,03 GW en 2026 à 2,81 GW d'ici 2031, soit un CAGR de 6,73 %.
Quel allègement fiscal les opérateurs éligibles peuvent-ils obtenir en Illinois ?
Les projets investissant au moins 250 millions USD et embauchant 20 employés peuvent bénéficier d'une exonération de taxe sur les ventes et l'utilisation de 10,25 % sur les équipements de centres de données.
Quel segment de taille de centre de données connaît la croissance la plus rapide ?
Les méga-campus construits pour les charges de travail d'intelligence artificielle et hyperscale devraient croître à un CAGR de 7,72 % jusqu'en 2031.
Quels sont les principaux obstacles de coûts pour les nouvelles constructions à Chicago ?
Les matériaux de construction en hausse atteignent désormais en moyenne 561,33 USD / pi², et la hausse des frais de capacité du réseau électrique fait augmenter les factures des clients de ComEd d'environ 10,50 USD par mois.
Quelle est la concentration du leadership du marché aujourd'hui ?
Les cinq premiers opérateurs détiennent un peu plus de 60 % de la puissance installée, conférant au marché un score de concentration modéré de 6, tout en laissant de la place aux nouveaux entrants disposant de capitaux et d'une technologie différenciée.
Quelle est la concentration du leadership du marché aujourd'hui ?
Les cinq premiers opérateurs détiennent un peu plus de 60 % de la puissance installée, conférant au marché un score de concentration modéré de 6, tout en laissant de la place aux nouveaux entrants disposant de capitaux et d'une technologie différenciée.
- Marché de l'Alimentation des Centres de Données Demande mondiale de systèmes d'alimentation, répartie par composant, niveau (tier) et taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché du refroidissement des centres de données Refroidissement sur le marché mondial, couvrant la technologie de refroidissement, les composants de refroidissement et le type d'installation.
- Marché du réseau des centres de données de Belgique Le réseau en Belgique, réparti par composant, utilisateur final et type de centre de données.
- Marché de l'alimentation électrique des centres de données en Indonésie Demande en systèmes d'alimentation électrique en Indonésie, couvrant le composant, le type d'installation et la taille des installations.
- Marché de la mise en réseau des centres de données au Nigeria Le réseau au Nigeria, réparti par composant, utilisateur final et type de centre de données.
- Marché de l'Alimentation des Centres de Données aux Philippines La demande en systèmes d'alimentation électrique aux Philippines, couvrant le composant, le type d'installation et la taille d'installation.
- Marché des processeurs pour centres de données en Corée du Sud Les processeurs en Corée du Sud, répartis par type de processeur, application et architecture.
- Marché des centres de données hyperscale aux Émirats arabes unis Les sites hyperscale des Émirats Arabes Unis, répartis par type d'installation, composant et niveau (tier).
- Marché des racks pour centres de données en Suède Racks en Suède, répartis par taille de rack, hauteur de rack et type de rack.
- Marché de l'alimentation des centres de données d'Autriche Les systèmes d'alimentation de l'Autriche, répartis par composant, type d'installation et taille d'installation.