
Taille et part du marché des dispositifs d'administration d'insuline en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Période de Données Historiques | 2021 - 2025 |
| Taille du marché de l'année de base (2026) | 16.04 Millions de dollars américains |
| Taille du Marché (2027) | 16.78 Millions de dollars américains |
| Taille du Marché (2032) | 21.04 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.63 % |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs d'administration d'insuline en Amérique du Nord par Mordor Intelligence
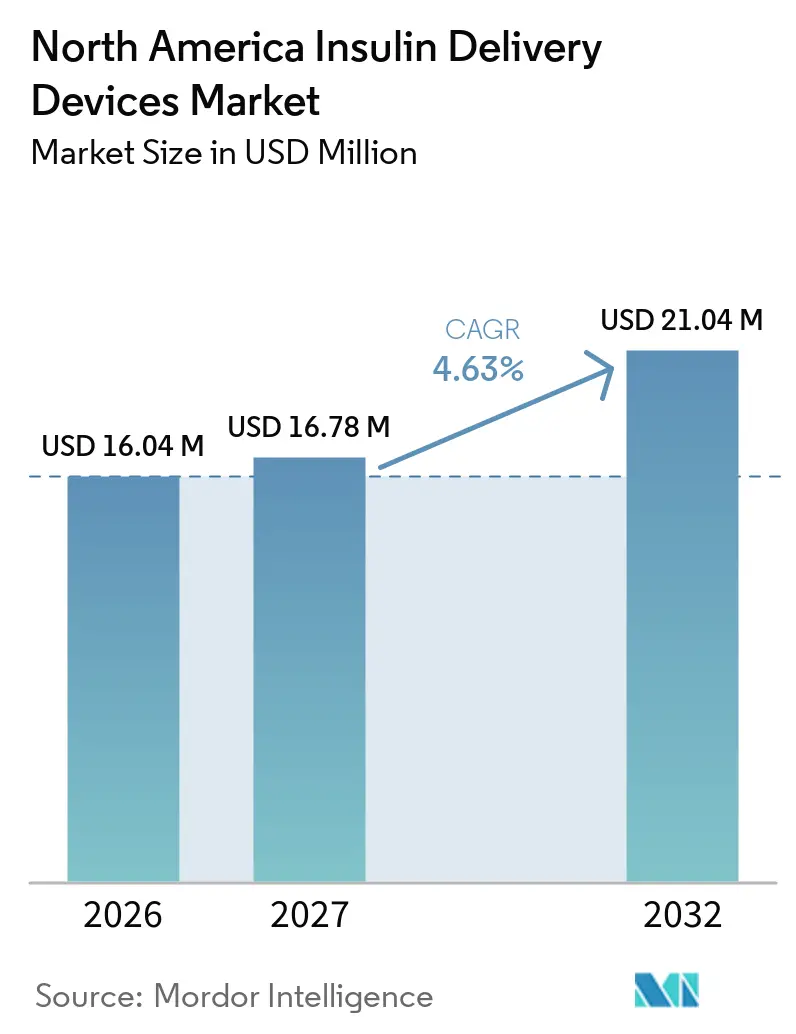
La taille du marché des dispositifs d'administration d'insuline en Amérique du Nord devrait passer de 16,04 millions USD en 2026 à 16,78 millions USD en 2027 et atteindre 21,04 millions USD d'ici 2032, à un CAGR de 4,63 % sur la période 2027-2032.
La pandémie de COVID-19 a considérablement impacté le marché des dispositifs d'administration d'insuline en Amérique du Nord. Les patients atteints de diabète de type 1 ont été davantage touchés durant la COVID-19. Les personnes diabétiques présentent un système immunitaire affaibli, de sorte qu'avec la COVID-19, celui-ci s'affaiblit très rapidement. Les personnes diabétiques ont plus de risques de développer des complications graves que les personnes non diabétiques. Les fabricants de dispositifs d'administration d'insuline ont pris des mesures durant la COVID-19 pour livrer ces dispositifs aux patients diabétiques avec l'aide des gouvernements locaux. Novo Nordisk a déclaré sur son site internet que « Depuis le début de la COVID-19, notre engagement envers les patients, nos employés et les communautés dans lesquelles nous opérons est resté inchangé ; nous continuons à fournir nos médicaments et dispositifs aux personnes vivant avec le diabète et d'autres maladies chroniques graves, à préserver la santé de nos employés et à prendre des mesures pour soutenir les médecins et les infirmières dans leur lutte contre la COVID-19. » Les médecins du monde entier ont conseillé aux patients diabétiques de vérifier plus fréquemment leur taux de glycémie par mesure de précaution, et la consommation de médicaments a augmenté, ce qui a entraîné une hausse de l'utilisation des dispositifs d'administration d'insuline.
En Amérique du Nord, jusqu'en avril 2022, les États-Unis enregistraient le plus grand nombre de cas de COVID avec 82 millions, ainsi que le taux de mortalité le plus élevé. Selon Diabetes Voice, près de 40 000 personnes décédées étaient diabétiques. Dans la région nord-américaine, les patients diabétiques se sont davantage préoccupés de constituer des stocks de dispositifs de surveillance et de gestion, ce qui a entraîné une croissance du marché durant ces années.
Le diabète est associé à de nombreuses complications de santé. En comparant les populations diabétiques et non diabétiques, les personnes atteintes de diabète présentent un risque d'hospitalisation accru de 300 % et engagent donc des dépenses de santé plus élevées que les personnes non diabétiques. Les patients atteints de diabète de type 2 nécessitent de nombreuses corrections tout au long de la journée pour maintenir une glycémie normale, telles que l'administration d'insuline supplémentaire ou l'ingestion de glucides supplémentaires. De plus, les patients qui tentent de contrôler étroitement leur glycémie pour prévenir les complications à long terme associées aux fluctuations de la glycémie sont davantage exposés au risque de surcorrection et à l'hypoglycémie qui en résulte. Obtenir des résultats normaux peut s'avérer très difficile sans injections quotidiennes multiples d'insuline ou sans thérapie par pompe à insuline.
Par conséquent, en raison des facteurs susmentionnés, le marché étudié devrait connaître une croissance au cours de la période d'analyse.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Prévalence croissante du diabète
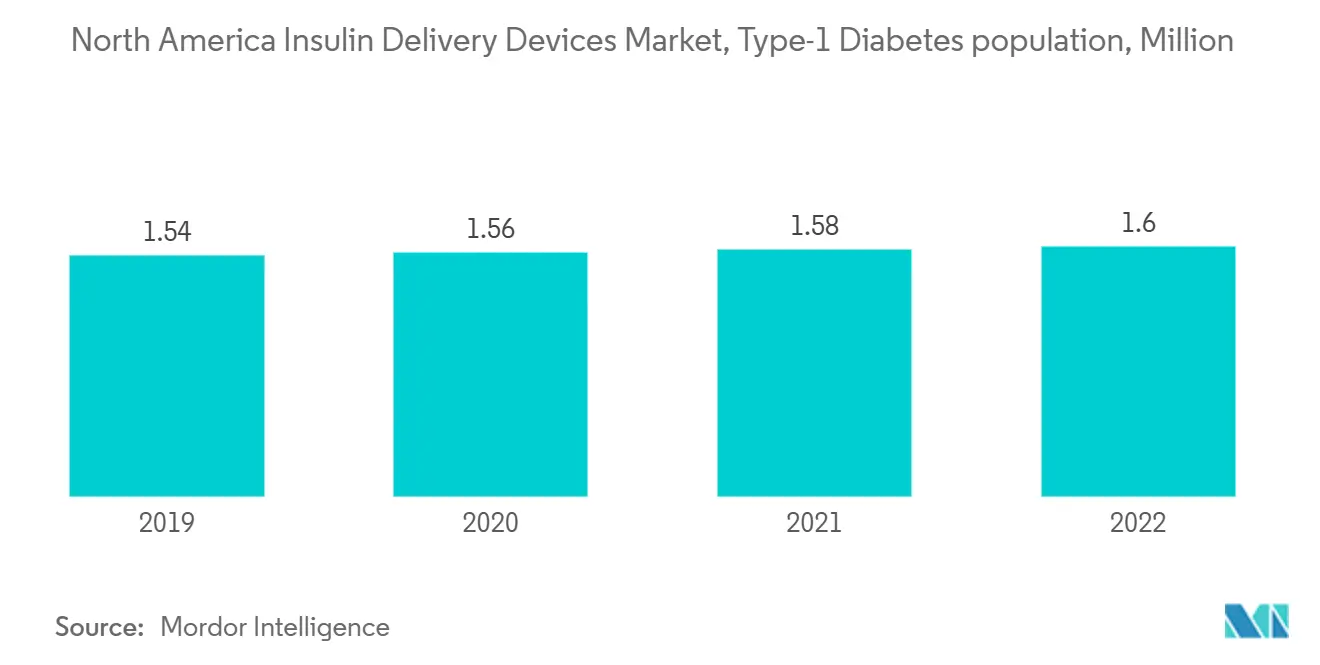
La population diabétique dans la région nord-américaine devrait augmenter de plus de 1 % au cours de la période de prévision.
Le rapport national sur les statistiques du diabète 2022 du CDC a estimé que plus de 130 millions d'adultes vivent avec le diabète ou le prédiabète aux États-Unis. Le diabète de type 2 est plus répandu, et le diabète est plus conséquent au sein des communautés de couleur, des personnes vivant dans les zones rurales, ainsi que de celles ayant un niveau d'éducation plus faible, des revenus plus bas et une littératie en santé moins développée.
Selon Diabetes Canada, les chiffres de 2022 ont montré la tendance continue à la hausse des taux de diabète au Canada, sans signe de stabilisation ou de diminution. Le diabète continue d'affecter plus de Canadiens que jamais auparavant. Les nouvelles données sur le diabète montrent une augmentation régulière et continue du diabète dans le pays, avec 11,7 millions de Canadiens vivant avec le diabète ou le prédiabète. Plus de 5,7 millions de Canadiens vivent avec un diabète diagnostiqué, et les personnes vivant avec le diabète ou le prédiabète, si non pris en charge, peuvent développer un diabète de type 2.
Selon la Division des produits du métabolisme et de l'endocrinologie au sein du Centre d'évaluation et de recherche sur les médicaments de la FDA, « Les patients souhaitent des options de traitement efficaces pour le diabète, aussi peu intrusives que possible dans leur vie, et la FDA se réjouit de l'avancement de nouvelles options thérapeutiques qui peuvent faciliter le contrôle de leur état par les patients. » La fréquence d'administration de l'insuline varie d'un patient à l'autre. Les patients atteints de diabète de type 1 doivent vérifier leur glycémie à intervalles réguliers, surveiller leur taux de glycémie et ajuster la dose d'insuline en conséquence.
Par conséquent, en raison de la prévalence croissante du diabète, le marché étudié devrait connaître une croissance au cours de la période d'analyse.
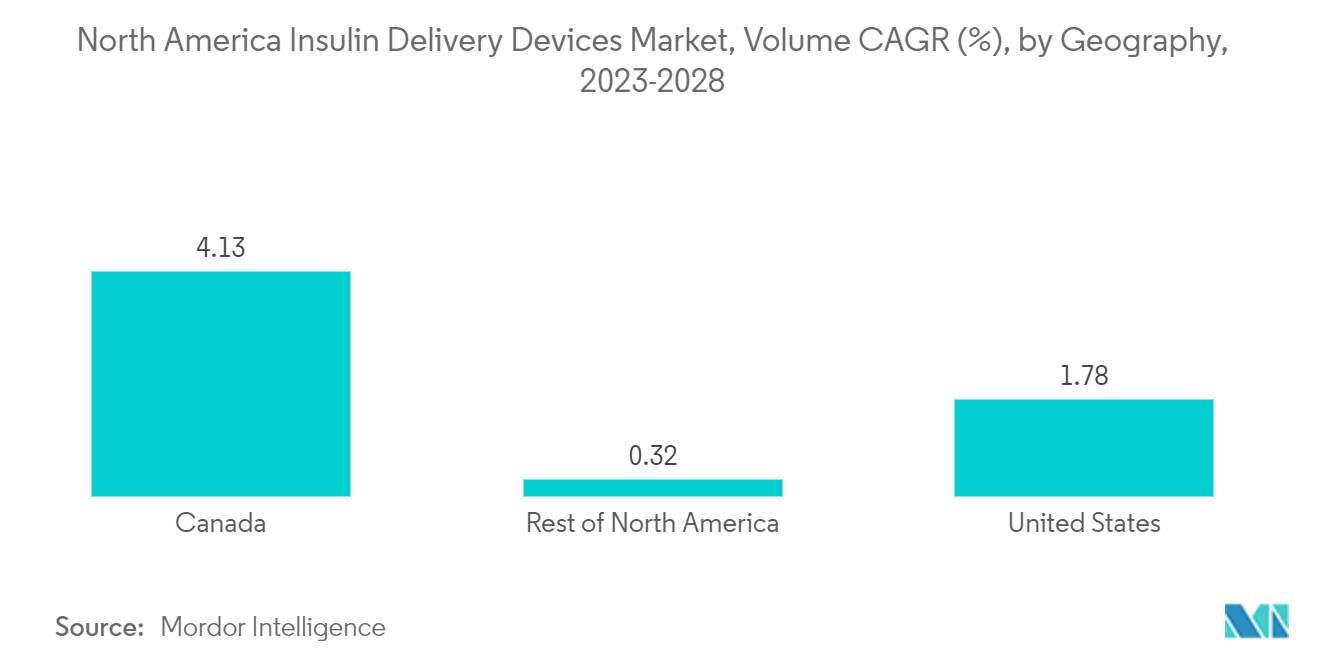
Les États-Unis détiennent la part de marché la plus élevée sur le marché des dispositifs d'administration d'insuline en Amérique du Nord pour l'année en cours
Les États-Unis détiennent la part de marché la plus élevée sur le marché des dispositifs d'administration d'insuline en Amérique du Nord pour l'année en cours et devraient enregistrer un CAGR d'environ 5,2 % sur la période de prévision.
Selon l'Association américaine du diabète, environ 1,4 million d'Américains reçoivent un diagnostic de diabète chaque année. Le diabète est l'une des principales causes de décès au Canada et dans d'autres pays d'Amérique du Nord. L'incidence croissante, la prévalence et la nature progressive de la maladie ont encouragé le développement d'options thérapeutiques pour les patients diabétiques. L'Association américaine du diabète contribue également à la prise en charge des coûts de l'insuline et des médicaments contre le diabète. Les plans de médicaments Medicare couvrent l'insuline non utilisée dans une pompe à insuline ainsi que d'autres médicaments nécessaires au traitement du diabète. En plus de la couverture des médicaments sur ordonnance, les plans Medicare Partie D peuvent couvrir les fournitures nécessaires à l'injection d'insuline, notamment les seringues, les aiguilles, les tampons d'alcool et la gaze.
Le lancement de nombreux nouveaux produits, le renforcement des collaborations internationales en matière de recherche et développement technologique, ainsi que la sensibilisation croissante au diabète parmi la population devraient stimuler le marché.
Paysage concurrentiel
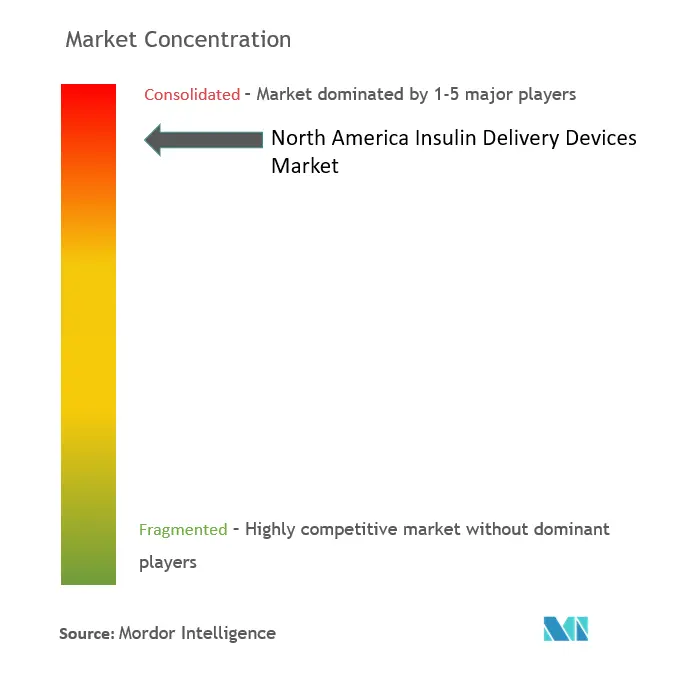
Le marché des dispositifs d'administration d'insuline en Amérique du Nord est modérément consolidé en raison de la présence de grands acteurs tels que Novo Nordisk, Sanofi, Eli Lilly and Company, Medtronic, Insulet, Ypsomed, Becton Dickinson and Company, etc., opérant à l'échelle mondiale, ainsi que d'autres acteurs régionaux.
Leaders du secteur des dispositifs d'administration d'insuline en Amérique du Nord
-
Novo Nordisk
-
Medtronic
-
Sanofi
-
Eli Lilly and Company
-
Becton and Dickinson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dispositifs d'administration d'insuline en Amérique du Nord Entreprises couvertes dans ce rapport
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- Medtronic
- Insulet
- Ypsomed
- Beckton Dickinson
Opportunités de marché et perspectives d'avenir
Les autorisations réglementaires et les extensions d'indications qui étendent l'administration automatisée d'insuline et les écosystèmes de stylos à insuline connectés au diabète de type 2 représentent un espace blanc majeur pour les dispositifs d'administration d'insuline en Amérique du Nord. Insulet a obtenu l'autorisation de la FDA (août 2024) pour l'Omnipod 5 chez les adultes atteints de diabète de type 2, puis a obtenu l'autorisation FDA 510(k) (décembre 2025) pour des améliorations de l'algorithme de l'Omnipod 5, signalant une cadence plus rapide de différenciation logicielle pour les systèmes d'administration portés sur le corps. Medtronic a également élargi la demande adressable grâce à des décisions de la FDA soutenant une expansion au-delà du diabète de type 1, notamment l'indication de type 2 pour le MiniMed 780G (août 2025) et l'autorisation FDA 510(k) pour son système MiniMed Go Smart MDI (janvier 2026), reliant la thérapie par stylo intelligent à la surveillance glycémique en continu pour concurrencer les patients n'utilisant pas de pompes.
Un autre domaine d'opportunité est la transition en cours du matériel autonome vers des écosystèmes du diabète interopérables, centrés sur les smartphones, combinant administration d'insuline, surveillance glycémique en continu et algorithmes logiciels. MiniMed a obtenu l'autorisation de la FDA (mars 2026) pour le MiniMed Flex, une pompe à insuline contrôlée par smartphone, tandis que Diabeloop a obtenu l'autorisation FDA 510(k) (janvier 2026) pour son contrôleur glycémique automatisé interopérable DBLG2, mettant en évidence des ouvertures continues pour les logiciels de contrôle, les stratégies d'interopérabilité et des expériences utilisateur simplifiées. Avec une large population de personnes vivant avec le diabète et le prédiabète aux États-Unis (le rapport CDC National Diabetes Statistics Report 2022 cite plus de 130 millions d'adultes atteints de diabète ou de prédiabète) et une population importante de diabétiques et de prédiabétiques au Canada (Diabetes Canada 2022 rapporte 11,7 millions), les fabricants et leurs partenaires peuvent poursuivre l'intégration des canaux et des flux de travail à travers les fournitures d'injection couvertes par Medicare, les accessoires de stylos connectés et les plateformes de pompes compatibles AID afin de réduire les frictions à l'adoption et d'étendre l'utilisation à des segments de patients plus larges.
Développements industriels récents dans Marché des dispositifs d'administration d'insuline en Amérique du Nord
- Mars 2026 : Novo Nordisk a annoncé l'approbation par la FDA d'Awiqli (icodec-abae) 700 unités/mL pour les adultes atteints de diabète de type 2, avec des plans de lancement dans le dispositif FlexTouch aux États-Unis au second semestre 2026. Cette approbation associe un schéma d'insuline à action ultra-longue à un format d'administration familier, relevant la barre en matière de commodité et pouvant potentiellement remodeler la position de la thérapie par stylo à insuline par rapport à la thérapie par pompe chez les populations de type 2 nécessitant de l'insuline.
- Décembre 2025 : Medtronic a lancé le lancement commercial américain du système MiniMed 780G intégré au capteur Instinct fabriqué par Abbott. Ce déploiement élargit l'accès à un écosystème intégré de surveillance glycémique en continu et de pompe, intensifiant la concurrence dans l'administration automatisée d'insuline en associant le matériel de Medtronic à un capteur partenaire de surveillance glycémique en continu nommé aux États-Unis.
- Janvier 2024 : BIOCORP a obtenu l'autorisation FDA 510(k) pour SoloSmart, un capuchon intelligent conçu pour la plateforme de stylo à insuline jetable SoloStar de Sanofi. Cette autorisation soutient une adoption plus large des flux de travail de stylos connectés en permettant la capture des événements de dose sur les stylos jetables, renforçant la couche d'observance numérique et de données autour de l'administration d'insuline par injection.
Marché des dispositifs d'administration d'insuline en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous définissons le marché des dispositifs d'administration d'insuline en Amérique du Nord comme la valeur des dispositifs utilisés pour administrer l'insuline aux patients, comptabilisée au point de vente aux prestataires de soins de santé et aux circuits de distribution au détail dans la région.
Exclusions du périmètre : Nous excluons les médicaments à base d'insuline et les produits de surveillance de la glycémie, ainsi que les fournitures plus larges de soins du diabète qui n'administrent pas d'insuline.
Aperçu de la segmentation
- Type
- Pompes à insuline
- Dispositif de pompe à insuline
- Réservoir de pompe à insuline
- Set de perfusion
- Seringues à insuline
- Cartouches dans les stylos réutilisables
- Stylos jetables
- Injecteurs à jet
- Pompes à insuline
- Géographie
- Canada
- États-Unis
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites fondamentales et une base factuelle fiable avant tout modélisation, afin que les chiffres finaux ne reposent pas sur une seule série de données. Les sources publiques nous ont aidés à cartographier la prévalence du diabète, la population diagnostiquée et les schémas thérapeutiques qui influencent l'utilisation des dispositifs, suivis de vérifications sur l'adoption des dispositifs et l'environnement de remboursement.
Les principales données publiques ont été tirées de sources telles que les CDC (Statistiques nationales sur le diabète), l'Agence de la santé publique du Canada, l'atlas de la Fédération internationale du diabète, les bases de données de la FDA sur les dispositifs et la sécurité, ainsi que des revues cliniques évaluées par des pairs qui suivent les tendances et les résultats en matière d'administration d'insuline. Nous avons également examiné les dépôts de documents des entreprises et les documents destinés aux investisseurs pour obtenir des commentaires sur la composition des produits, et nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les brevets, ainsi que les actualités et les données financières afin de vérifier les calendriers et les évolutions des produits. Les sources mentionnées ici sont données à titre illustratif uniquement, car de nombreuses autres références publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce que les données documentaires ne peuvent pas pleinement révéler, principalement la logique de tarification, la répartition des canaux et la rapidité avec laquelle les utilisateurs passent d'un format d'administration à un autre au fil du temps. Nous avons interrogé un panel de fabricants et distributeurs de dispositifs, d'éducateurs spécialisés en diabétologie, de cliniciens, ainsi que de parties prenantes des circuits d'approvisionnement et de pharmacie aux États-Unis, au Canada et dans le reste de l'Amérique du Nord, puis nous avons utilisé leurs contributions pour tester les hypothèses et combler les lacunes avant de finaliser la vue d'ensemble.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de moindre envergure : 15 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la population diabétique et utilisant de l'insuline, la composition thérapeutique et les taux d'adoption des dispositifs sont utilisés pour reconstituer le bassin de demande adressable pour l'administration d'insuline en Amérique du Nord. À partir de cette base, les volumes par dispositif sont formés à l'aide d'indicateurs d'utilisation pratiques tels que le nombre d'injections par jour, le taux de pénétration des utilisateurs de pompes, les cycles de remplacement et les schémas de recharge ou de consommables, qui sont ensuite convertis en valeur à l'aide des fourchettes de prix observées dans les différents circuits.
Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, principalement le prix de vente moyen échantillonné multiplié par les volumes unitaires estimés par catégorie de dispositif, ainsi que par des vérifications de cohérence à l'aide des commentaires des fournisseurs et distributeurs recueillis lors des entretiens. Dans les cas où les données unitaires sont insuffisantes, nous avons comblé les lacunes en appliquant les parts thérapeutiques au niveau national et les hypothèses de remplacement, suivies de vérifications par rapport à l'orientation des revenus déclarés et aux changements de politique.
Pour les prévisions, une analyse de scénarios a été utilisée, car la tarification et l'adoption peuvent évoluer rapidement en fonction du remboursement, des mises à niveau technologiques et des préférences des patients. Les données ayant le plus de poids comprenaient les tendances de prévalence du diabète, la croissance des patients traités à l'insuline, l'adoption des formats stylos par rapport aux pompes, les cycles de remplacement et la progression des prix par catégorie de dispositif, chaque hypothèse étant soumise à des tests de résistance lors des discussions primaires.
Validation des données et cycle de mise à jour
La validation a été effectuée par étapes afin d'éviter que des erreurs ne se glissent dans le modèle à mesure qu'il devient plus détaillé. Nous avons comparé les résultats à des signaux indépendants, notamment la direction de l'épidémiologie du diabète, les commentaires sur les expéditions et les ventes de dispositifs, ainsi que les fourchettes de prix observées sur le marché, puis nous avons examiné tout écart important ne correspondant pas au comportement réel du marché.
Avant validation finale, le modèle est examiné par un autre analyste, et des appels de suivi sont déclenchés lorsque des écarts significatifs apparaissent entre les indicateurs documentaires et les retours des entretiens. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements réglementaires, de remboursement ou de produits importants modifient substantiellement l'adoption ou la tarification. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus actualisée possible.
Estimation du marché des dispositifs d'administration d'insuline en Amérique du Nord par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs d'administration d'insuline en Amérique du Nord ne concordent souvent pas, et l'écart est généralement dû à ce qui est comptabilisé comme dispositif, à la manière dont la tarification est traitée et à l'année retenue comme base.
Le tableau présente un large éventail principalement parce que certaines sources fusionnent les dispositifs d'administration d'insuline avec des articles adjacents de soins du diabète, et que certaines utilisent également des hypothses d'adoption plus rapide et de hausse des prix sans les faire correspondre aux signaux de demande au niveau national. Le tableau reflète également la manière dont le calendrier des devises et le fait que l'estimation soit construite à partir d'indicateurs d'utilisation des patients ou d'une mise à l'échelle large des revenus peuvent faire varier sensiblement le résultat, en particulier lorsque les pompes et les formats stylos sont combinés différemment.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,02 milliard USD (2026) | |
| Éditeur spécialisé A | 8,30 milliards USD (2024) | Cette estimation semble inclure un ensemble plus large de dispositifs pour le diabète et utilise une année de base antérieure, ce qui peut intégrer des catégories adjacentes et créer un total bien plus élevé qu'un décompte limité aux seuls dispositifs d'administration. |
| Cabinet de conseil régional B | 8,80 milliards USD (2024) | Le chiffre publié reflète probablement un périmètre plus large et un point de capture de valeur différent, et ne sépare pas clairement les revenus liés aux seuls dispositifs des produits connexes de gestion du diabète ou des marges des circuits de distribution. |
Le tableau indique que le périmètre et la capture de valeur constituent les principaux facteurs d'écart ; dans le modèle de Mordor Intelligence, le décompte est limité aux dispositifs d'administration d'insuline (pompes, seringues, composants de stylos et injecteurs à jet) aux États-Unis, au Canada et dans le reste de l'Amérique du Nord, la valeur étant construite à partir d'indicateurs d'utilisation et de remplacement plutôt qu'à partir d'un total global des équipements pour le diabète. Grâce à des données claires et à des vérifications reproductibles, nous pouvons expliquer pourquoi les totaux évoluent et maintenir l'estimation finale traçable par rapport au comportement réel de la demande.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des dispositifs d'administration d'insuline en Amérique du Nord ?
La taille du marché des dispositifs d'administration d'insuline en Amérique du Nord devrait atteindre 16,78 millions USD en 2027 et croître à un CAGR de 4,63 % pour atteindre 21,04 millions USD d'ici 2032.
Quelle est la taille actuelle du marché des dispositifs d'administration d'insuline en Amérique du Nord ?
En 2026, la taille du marché des dispositifs d'administration d'insuline en Amérique du Nord devrait atteindre 16,04 millions USD.
Quels sont les acteurs clés du marché des dispositifs d'administration d'insuline en Amérique du Nord ?
Novo Nordisk, Medtronic, Sanofi, Eli Lilly and Company et Becton and Dickinson sont les principales entreprises opérant sur le marché des dispositifs d'administration d'insuline en Amérique du Nord.
Quelles années couvre ce marché des dispositifs d'administration d'insuline en Amérique du Nord, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des dispositifs d'administration d'insuline en Amérique du Nord était estimée à 16,04 millions USD. Le rapport couvre la taille historique du marché des dispositifs d'administration d'insuline en Amérique du Nord pour les années : 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché des dispositifs d'administration d'insuline en Amérique du Nord pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.