
Taille et part du marché des équipements CVC en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 31.12 Milliards de dollars |
| Taille du Marché (2026) | 33.22 Milliards de dollars |
| Taille du Marché (2031) | 48.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.93 % |
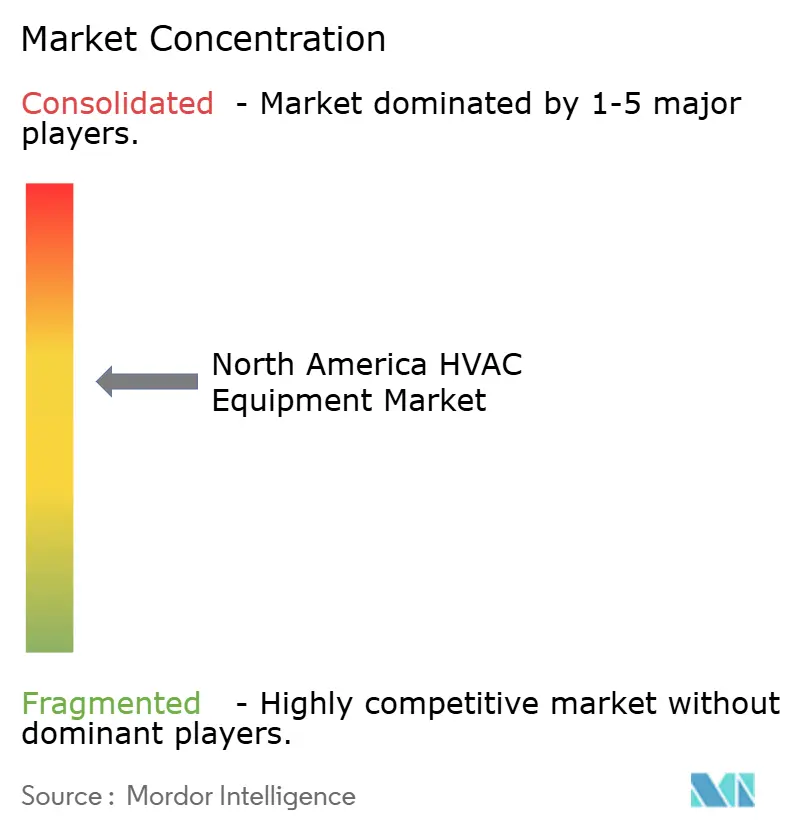
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des équipements CVC en Amérique du Nord par Mordor Intelligence
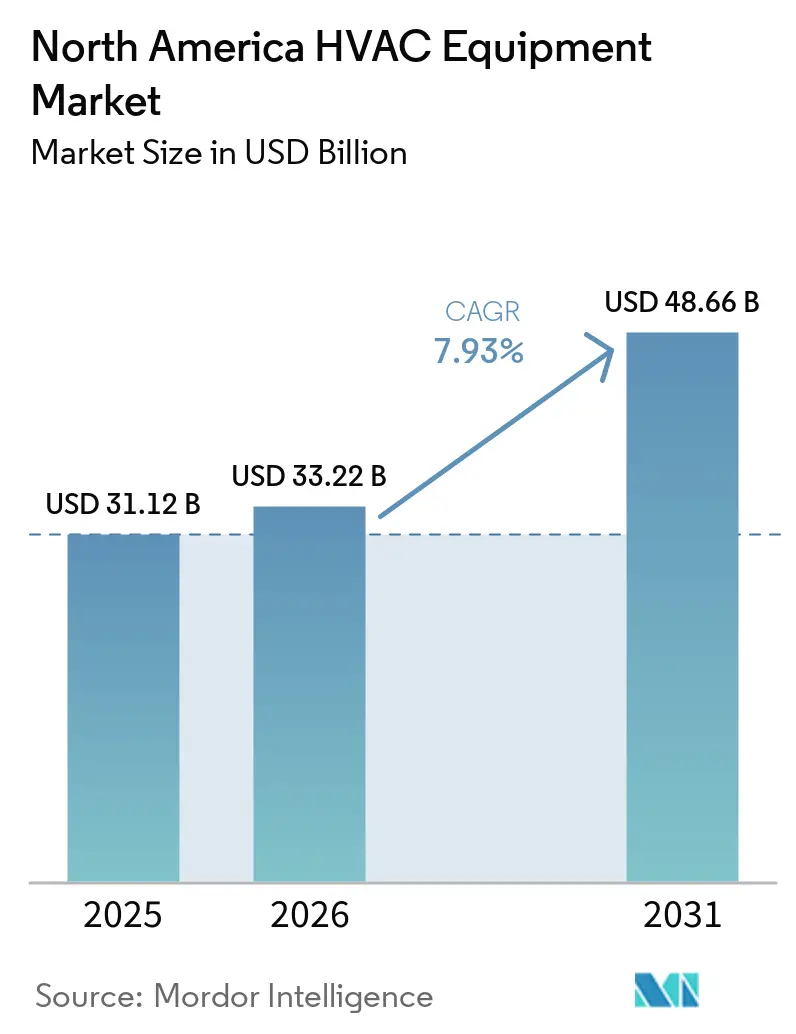
La taille du marché des équipements CVC en Amérique du Nord devrait passer de 31,12 milliards USD en 2025 à 33,22 milliards USD en 2026, et est prévue pour atteindre 48,66 milliards USD d'ici 2031, à un TCAC de 7,93 % sur la période 2026-2031. Les cycles de remplacement liés aux nouvelles obligations relatives aux réfrigérants A2L, l'adoption accélérée des pompes à chaleur et la transition vers des systèmes connectés et prêts pour la réponse à la demande soutiennent la dynamique malgré la volatilité des chaînes d'approvisionnement. L'activité de rénovation représente une part dominante des dépenses, les propriétaires de bâtiments s'empressant de bénéficier des crédits d'impôt fédéraux avant leur suppression progressive, tandis que les acheteurs commerciaux modernisent la ventilation et les systèmes de contrôle pour se conformer à des codes de qualité de l'air intérieur plus stricts. L'intensité concurrentielle reste élevée ; les acteurs établis protègent leurs revenus de services sur leur base installée grâce à des contrats de maintenance prédictive, tandis que les marques asiatiques érodent les prix dans le segment des systèmes sans conduits à forte croissance. Les vents favorables à court terme liés à la relocalisation des semi-conducteurs aux États-Unis et à la délocalisation de proximité au Mexique compensent les obstacles liés aux pénuries de main-d'œuvre qualifiée en installation et à la hausse des primes de responsabilité pour les systèmes A2L.
Principaux enseignements du rapport
- Par type d'équipement, les systèmes de climatisation ont dominé avec une part de revenus de 46,43 % en 2025, et ce sous-segment se développe à un TCAC de 8,64 % jusqu'en 2031.
- Par type d'installation, la rénovation et le remplacement ont représenté 60,84 % de la demande en 2025, tandis que la nouvelle construction devrait croître à un TCAC de 8,29 % jusqu'en 2031.
- Par utilisateur final, le segment commercial a représenté 59,75 % des dépenses en 2025 et croît à un TCAC de 8,81 % jusqu'en 2031.
- Par type de bâtiment, les immeubles de bureaux ont représenté une part de 32,62 % de la demande commerciale en équipements CVC en 2025, tandis que les centres de données devraient afficher le TCAC le plus rapide, à 9,12 %, jusqu'en 2031.
- Par pays, les États-Unis ont maintenu une part dominante de 79,82 % en 2025, tandis que le Mexique devrait enregistrer le TCAC le plus rapide, à 8,78 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide des pompes à chaleur et électrification du chauffage | +1.80% | États-Unis et Canada (Nord-Ouest Pacifique, Nord-Est) | Moyen terme (2 à 4 ans) |
| Adoption accélérée des réfrigérants A2L à faible PRG créant une vague de remplacement | +1.50% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Demande croissante de systèmes CVC intelligents et connectés | +1.20% | Secteur commercial américain et résidentiel haut de gamme, centres urbains canadiens | Moyen terme (2 à 4 ans) |
| Réglementations et incitations strictes en matière d'efficacité énergétique | +1.10% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| Hausse de l'activité de construction résidentielle et non résidentielle | +0.90% | Corridors de délocalisation de proximité au Mexique, Sunbelt américain, zones de densification canadiennes | Moyen terme (2 à 4 ans) |
| Émergence d'unités CVC modulaires préfabriquées pour des rénovations rapides | +0.60% | Rénovations commerciales aux États-Unis, projets pilotes dans le secteur de la santé au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des pompes à chaleur et électrification du chauffage
Des crédits d'impôt fédéraux allant jusqu'à 2 000 USD par unité, combinés aux interdictions étatiques de nouveaux raccordements au gaz naturel, ont propulsé les expéditions de pompes à chaleur au-delà des chaudières à gaz pour la première fois dans l'histoire des États-Unis.[1]Département américain de l'Énergie, « Les expéditions de pompes à chaleur dépassent les chaudières à gaz pour la première fois », Energy.gov Les unités adaptées aux climats froids, capables de fournir leur pleine capacité à −15 °F, soutenues par des remises de services publics de 5 000 CAD (3 950 USD), s'imposent au Canada. Les compresseurs à vitesse variable atteignent désormais couramment des COP saisonniers de 3,5, réduisant les délais de retour sur investissement à moins de 6 ans dans de nombreux marchés du Nord-Est. Alors que les compagnies de gaz régionales se tournent vers des incitations à l'électrification, les systèmes bi-énergie associant des pompes à chaleur à des résistances électriques de secours gagnent du terrain dans les projets de rénovation. Cette évolution structurelle devrait rééquilibrer le marché des équipements CVC en Amérique du Nord vers des solutions de chauffage à entraînement électrique sur l'horizon de prévision.
Adoption accélérée des réfrigérants A2L à faible PRG créant une vague de remplacement
La loi américaine sur l'innovation et la fabrication (American Innovation and Manufacturing Act) a déclenché une réduction de 40 % des quotas d'hydrofluorocarbures d'ici 2024, faisant grimper les prix du R-410A de 60 % et poussant les fabricants d'équipements d'origine vers les formulations R-454B et R-32.[2]Agence américaine de protection de l'environnement, « Réduction progressive des hydrofluorocarbures dans le cadre de la loi AIM », Epa.gov Les codes révisés ASHRAE 15 et NFPA 1 exigent désormais une détection intégrée des fuites et une ventilation renforcée, encourageant les équipements chargés en usine qui minimisent la manipulation du réfrigérant sur le terrain. Les propriétaires de bâtiments retirent prématurément des systèmes âgés de 10 à 12 ans avant de nouvelles réductions de quotas, accélérant une vague de remplacement qui profite aux marques disposant de réseaux de distribution étendus. Des cycles de vie produit plus courts augmentent les revenus des pièces détachées et favorisent les fabricants capables de faire pivoter rapidement leurs plateformes de conception.
Demande croissante de systèmes CVC intelligents et connectés
L'ordonnance FERC 2222 a ouvert les marchés de gros aux ressources énergétiques distribuées, permettant aux unités de toiture en réseau de percevoir entre 50 et 150 USD par kW d'effacement de pointe. Les thermostats Wi-Fi ont dépassé 40 % de pénétration dans les nouvelles maisons américaines en 2025, portés par l'intégration des assistants vocaux et les remises des programmes de réponse à la demande des services publics. Les fabricants d'équipements d'origine convertissent les données brutes des équipements en offres de maintenance prédictive par abonnement, diversifiant leurs flux de trésorerie au-delà des marges matérielles. La convergence avec BACnet et Modbus permet à l'éclairage, à l'occultation et à la ventilation de se coordonner, réduisant la consommation totale d'énergie tout en maintenant les seuils de qualité de l'air intérieur de la norme ASHRAE 62.1.[3]ASHRAE, « Norme 62.1 Ventilation pour une qualité de l'air intérieur acceptable », Ashrae.org
Réglementations et incitations strictes en matière d'efficacité énergétique
Les nouvelles valeurs de référence SEER2 de 14,3 dans le Nord et de 15,0 dans le Sud ont éliminé les gammes les moins coûteuses en 2023, orientant les acheteurs vers des compresseurs à vitesse variable et des moteurs à commutation électronique. Les modifications des normes minimales d'efficacité énergétique influencent le marché des moteurs CVC, encourageant l'adoption de moteurs plus économes en énergie dans les applications résidentielles et commerciales légères. La section 179D de la loi sur la réduction de l'inflation offre jusqu'à 5 USD par pied carré pour des réductions de 50 % de la consommation d'énergie, donnant une impulsion aux rénovations à grande échelle de toitures et de refroidisseurs. La subvention canadienne Maisons plus vertes, actuellement suspendue, remboursait auparavant jusqu'à 5 600 CAD (4 100 USD), créant une incertitude dans le pipeline de projets tout en signalant un soutien politique à long terme. Ensemble, ces mesures établissent un niveau de référence d'efficacité plus élevé sur l'ensemble du marché des équipements CVC en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact | |
|---|---|---|---|---|
| Transition vers les réfrigérants A2L entraînant une hausse des coûts d'assurance responsabilité | -0.70% | Réseaux d'installateurs aux États-Unis (Californie, Nord-Est) | Court terme (≤ 2 ans) | |
| Vulnérabilité de la chaîne d'approvisionnement due aux pénuries d'électronique critique et de capteurs | -0.60% | États-Unis et Canada | Court terme (≤ 2 ans) | |
| Coût d'investissement initial élevé des systèmes à haute efficacité | -0.50% | Rénovations résidentielles aux États-Unis, provinces canadiennes avec des remises limitées | Moyen terme (2 à 4 ans) | |
| Pénurie de main-d'œuvre qualifiée pour l'installation et la maintenance | -0.40% | Marchés ruraux des États-Unis et du Canada | Long terme (≥ 4 ans) | |
| Source: Mordor Intelligence | ||||
Transition vers les réfrigérants A2L entraînant une hausse des coûts d'assurance responsabilité
Les primes d'assurance des installateurs ont augmenté de 15 à 25 % en 2025, les assureurs intégrant le risque d'incendie lié aux fuites, les mises à niveau de conformité ajoutant entre 500 et 1 500 USD par local technique. Les petits installateurs incapables de financer la formation et les équipements de détection se retirent du marché, consolidant les canaux de distribution et faisant monter les coûts de main-d'œuvre. Les gestionnaires d'immeubles collectifs font face à un examen accru des assureurs, ralentissant les approbations pour les rénovations avec pompes à chaleur destinées à remplacer les chaudières existantes. À court terme, la hausse des coûts de responsabilité freine la pénétration des systèmes A2L auprès des acheteurs résidentiels sensibles aux prix.
Vulnérabilité de la chaîne d'approvisionnement due aux pénuries d'électronique critique et de capteurs
Les délais d'approvisionnement en microcontrôleurs ont atteint 26 semaines début 2025, retardant les lancements de produits à vitesse variable et entraînant des reconceptions coûteuses. Les prix au comptant des capteurs de pression et d'humidité ont grimpé de 40 à 60 %, réduisant les marges sur les contrats distributeurs à prix fixe. Bien que de nouvelles capacités de fabrication de semi-conducteurs aux États-Unis soient prévues pour fin 2026, le décalage temporel maintient les fabricants d'équipements d'origine exposés aux pénuries de puces, tempérant les prévisions d'expédition pour les équipements connectés sur le marché des équipements CVC en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
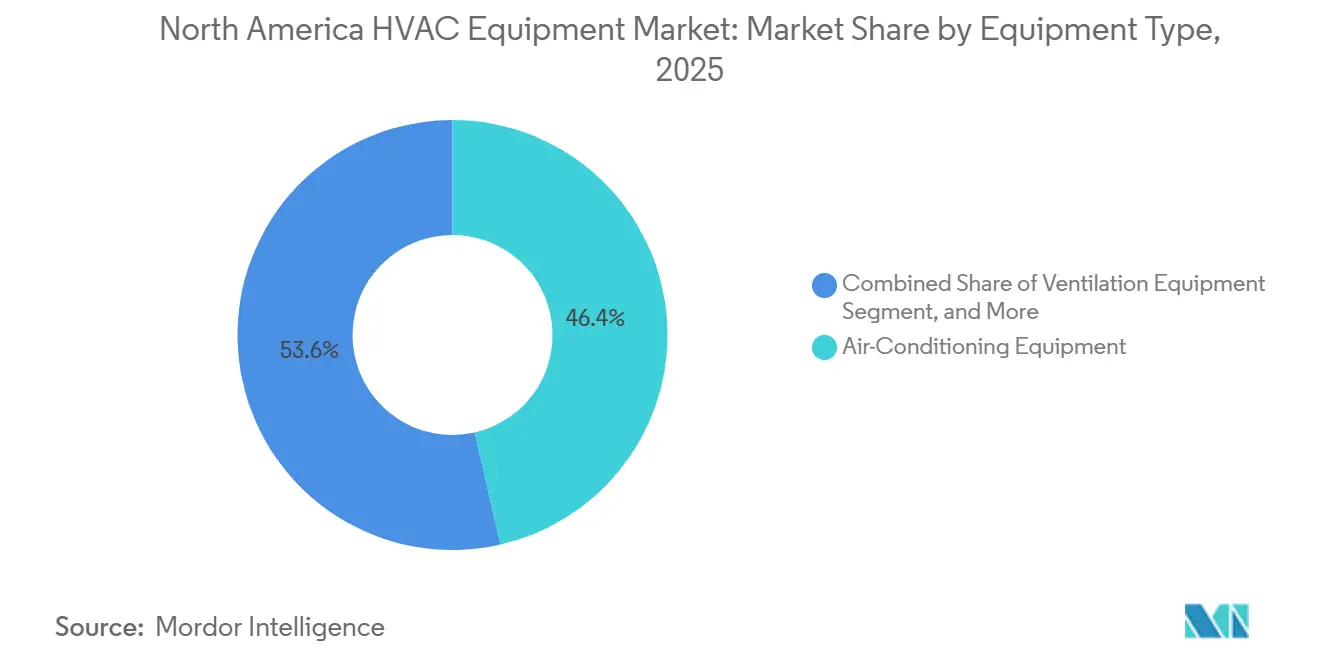
la climatisation en tête alors que les pompes à chaleur progressent rapidementLes équipements de climatisation représentaient 46,43 % de la part de marché globale des équipements CVC en Amérique du Nord en 2025 et progressent à un TCAC de 8,64 %, soutenus par la hausse des degrés-jours de refroidissement et le retrait des systèmes R-410A. Le chiffre d'affaires de ce sous-segment du marché des équipements CVC en Amérique du Nord reflète son rôle ancré dans les bâtiments résidentiels et commerciaux légers. Les mini-splits sans conduits se distinguent en captant la demande de rénovation là où l'installation de conduits est impraticable, tandis que les plateformes à débit de réfrigérant variable permettent le chauffage et le refroidissement simultanés sur de grandes emprises commerciales.
Les pompes à chaleur, classées dans les équipements de chauffage, comblent rapidement l'écart. Les mandats d'électrification et les cumuls de remises réduisent le différentiel de coût installé par rapport aux chaudières à gaz, réorientant les parts au sein du marché des équipements CVC en Amérique du Nord vers des solutions à entraînement électrique. Les équipements de ventilation tels que les ventilateurs récupérateurs d'énergie et les humidificateurs bénéficient de la vague de conformité en matière de qualité de l'air intérieur, tandis que les unités terminales de conditionnement reviennent dans les spécifications de conception des immeubles collectifs en raison de la facturation simplifiée et des économies d'espace.


Par type d'installation :
la rénovation domine alors que les constructeurs adoptent les ensembles préfabriquésLes installations de rénovation et de remplacement représentaient 60,84 % de la part de marché des équipements CVC en Amérique du Nord en 2025 et continuent de stimuler les ventes à court terme, les propriétaires accélérant le retrait des systèmes avant le durcissement des plafonds de réfrigérants. Les promotions de financement et les campagnes de remplacement saisonnières encouragent les propriétaires à agir avant des pannes coûteuses en plein été. Parallèlement, la taille du marché des équipements CVC en Amérique du Nord liée à la nouvelle construction croît à un TCAC de 8,29 %, portée par les usines industrielles au Mexique et les projets d'immeubles collectifs dans le Sunbelt américain.
Les constructeurs spécifient de plus en plus des locaux techniques préfabriqués livrés entièrement câblés et chargés, réduisant la main-d'œuvre sur site jusqu'à 50 %. L'électrification simplifie les plans d'étage en éliminant la tuyauterie de gaz, mais entraîne des mises à niveau de tableaux électriques qui ajoutent entre 2 000 et 4 000 USD par logement. L'équilibre entre rénovation et nouvelle construction ne se resserrera que modestement d'ici 2031, maintenant les dépenses de remplacement comme fil conducteur dominant de la croissance globale.
Par utilisateur final :
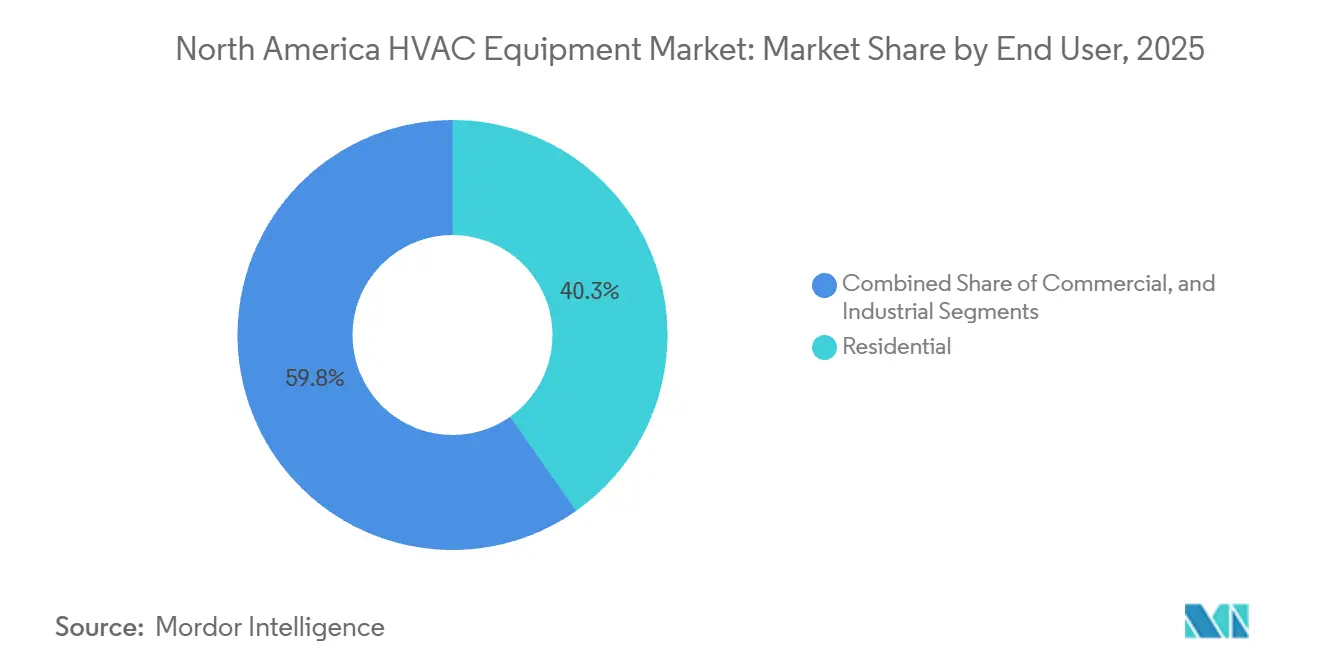
les modernisations commerciales dépassent l'entretien résidentielLe secteur commercial a représenté 59,75 % du chiffre d'affaires du marché des équipements CVC en Amérique du Nord en 2025 et progresse à un CAGR de 8,81 %, grâce aux rénovations liées à la qualité de l'air intérieur, aux mandats de réduction des coûts énergétiques et à la monétisation de la réponse à la demande, soutenant une demande continue pour les systèmes CVC commerciaux. Les portefeuilles de bureaux installent des ventilateurs à récupération d'énergie pour se conformer à la norme ASHRAE 62.1, tandis que les centres commerciaux remplacent leurs unités de toiture à vitesse fixe par des modèles à vitesse variable qui modulent la charge en fonction de l'occupation en temps réel.
Les dépenses résidentielles représentent 40,25 %, mais des obstacles à l'adoption persistent, car les surcoûts des pompes à chaleur et les coûts d'assurance liés aux fluides frigorigènes A2L peuvent décourager les propriétaires aux budgets limités. L'intégration avec le solaire en toiture et les batteries domestiques émerge comme argument de vente, signalant comment le marché des équipements CVC en Amérique du Nord s'entremêlera avec les investissements en énergie distribuée. Les utilisateurs industriels restent une niche, se concentrant sur les refroidisseurs de process et les unités de traitement d'air haute capacité où la disponibilité est critique.
Par type de bâtiment (commercial) :
les centres de données dominent le pipeline de croissanceParmi les utilisateurs finaux commerciaux, les centres de données ont affiché le TCAC le plus rapide, à 9,12 %, les hyperscalers s'empressant de refroidir les racks d'accélérateurs d'intelligence artificielle avec des densités dépassant 100 kW. Cette niche représente une part en rapide expansion du marché des équipements CVC en Amérique du Nord, les opérateurs se tournant vers le refroidissement liquide et les déploiements modulaires qui compressent les délais de projet de 18 mois à 6 mois.
Les immeubles de bureaux représentent encore 32,62 % des dépenses de 2025, mais luttent contre la sous-utilisation induite par le travail hybride. Les établissements de santé investissent dans la filtration HEPA et les compléments germicides UV, augmentant les dépenses CVC par mètre carré. Les conversions dans l'hôtellerie vers des mini-splits sans conduits favorisent un contrôle granulaire par chambre, et le commerce de détail évolue vers un conditionnement piloté par capteurs qui aligne la consommation d'énergie sur le flux de visiteurs.
Analyse géographique
Marché des équipements CVC aux États-Unis
Les États-Unis ont représenté 79,82 % des revenus de 2025, ce qui leur confère la part dominante du marché des équipements CVC en Amérique du Nord. Les afflux de population et l'augmentation des degrés-jours de refroidissement stimulent la demande dans la ceinture solaire, tandis que les États du Nord se tournent vers les pompes à chaleur adaptées aux climats froids, soutenues par des crédits d'électrification accordés par les États. La fragmentation des codes d'État complique les lancements de produits à l'échelle nationale, mais profite aux acteurs régionaux agiles. Les incitations fédérales prévues aux articles 25C et 179D restent déterminantes, bien que leurs réductions progressives planifiées anticipent une partie de la demande sur la fenêtre 2026-2028.
Marché des équipements CVC au Mexique
Le Mexique est la zone géographique à la croissance la plus rapide, avec un CAGR de 8,78 % jusqu'en 2031, la délocalisation de proximité stimulant la construction industrielle. Les usines automobiles et électroniques du Nuevo León et du Guanajuato spécifient des unités de traitement d'air de grande capacité et des refroidisseurs de process, ce qui gonfle la taille du marché des équipements CVC en Amérique du Nord imputable au pays. La demande résidentielle se concentre à Mexico et à Monterrey, avec une orientation vers les unités sans conduits en raison de la sensibilité aux prix et de la superficie réduite des logements. Le resserrement progressif des étiquettes d'efficacité CONUEE relève les niveaux de spécification minimaux, bien que de manière inégale.
Marché des équipements CVC au Canada
Le Canada, bien que le plus petit contributeur, électrifie rapidement son chauffage grâce à la tarification du carbone en Colombie-Britannique, au Québec et en Nouvelle-Écosse. Les pompes à chaleur adaptées aux climats froids ouvrent droit à des remises pouvant atteindre 5 600 CAD (4 100 USD), bien que les interruptions de programme introduisent une volatilité dans les pipelines des installateurs. La densité urbaine à Toronto et à Vancouver favorise l'énergie de district, ce qui tempère les ventes d'équipements unitaires mais ouvre des opportunités de services autour de l'optimisation des installations centrales.
Paysage réglementaire
Les États-Unis renforcent à la fois les règles d'efficacité et celles relatives aux réfrigérants, ce qui pousse les fabricants à revoir leurs conceptions et à adapter le calendrier de remplacement. Les normes fédérales de conservation de l'énergie du Département de l'Énergie des États-Unis couvrent un large éventail d'équipements CVC, y compris des exigences d'efficacité mises à jour pour certains équipements commerciaux de climatisation et de chauffage en unité de conditionnement, applicables à compter du 1er janvier 2025, tandis que l'Agence de protection de l'environnement des États-Unis met en œuvre des restrictions de Transition Technologique en vertu de l'American Innovation and Manufacturing (AIM) Act, limitant les HFC à fort PRP dans les sous-secteurs de produits CVC, avec des restrictions générales de fabrication et d'importation applicables en règle générale à compter du 1er janvier 2025.
Le Canada relève également les exigences minimales de performance par le biais des règlements sur l'efficacité énergétique de Ressources naturelles Canada (RNCan), y compris de nouvelles normes s'appliquant aux climatiseurs de grande capacité et aux pompes à chaleur de grande capacité (19 kW à <223 kW) à compter du 1er janvier 2026. Dans l'ensemble de la région, les pratiques mises à jour en matière de sécurité et d'installation liées aux réfrigérants à faible PRP (y compris les transitions vers les A2L reflétées dans les révisions de l'ASHRAE 15 et l'adoption de la NFPA 1) redéfinissent les spécifications des produits, les procédures sur site et les exigences de formation des installateurs, affectant la conception des équipements (détection et contrôles intégrés) ainsi que la préparation des canaux de distribution pour des rénovations et remplacements conformes.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fournisseurs de composants (compresseurs, échangeurs de chaleur, électronique et capteurs, et réfrigérants), la conception et l'assemblage par les fabricants d'équipement d'origine, les grossistes-distributeurs, les installateurs contractants, ainsi que les services et pièces après-vente. Les contraintes récentes se sont concentrées sur l'électronique et les capteurs (variateurs de vitesse et commandes) ainsi que sur la logistique de transition des réfrigérants, y compris des perturbations en 2025 liées à la disponibilité limitée des bonbonnes de R-454B, même lorsque le réfrigérant en vrac était disponible, ce qui a affecté l'exécution des commandes des distributeurs et les travaux de conversion des installateurs.
La distribution et la fabrication localisée demeurent des leviers essentiels pour maîtriser les délais en Amérique du Nord, en particulier alors que l'activité de rénovation et de remplacement domine les volumes d'unités. La consolidation des canaux et l'expansion de l'empreinte territoriale sont visibles, notamment avec la finalisation par Watsco de l'acquisition de Jackson Supply Company en juin 2026 pour étendre sa couverture de distribution dans le Sunbelt américain, tandis que les fabricants d'équipement d'origine ont ajouté ou repositionné leurs capacités pour le refroidissement commercial spécialisé et les programmes d'expédition accélérée. La disponibilité de la main-d'œuvre d'installation demeure un point de blocage structurel tant pour les nouvelles constructions que pour l'exécution des rénovations, ce qui accroît l'importance des ensembles préfabriqués, des équipements pré-chargés en usine, ainsi que des réseaux de formation et de service soutenus par les fabricants d'équipement d'origine afin de garantir des installations A2L conformes et une mise en service fiable.
Paysage concurrentiel
La concurrence sur le marché des équipements CVC en Amérique du Nord reste modérément fragmentée. Carrier, Trane Technologies et Daikin monétisent leurs immenses bases installées grâce à des contrats de service pilotés par l'IoT qui anticipent les pannes et planifient proactivement les pièces, transformant des revenus matériels irréguliers en flux de trésorerie stables. Johnson Controls et Lennox emboîtent le pas, superposant des analyses en nuage aux systèmes de contrôle existants pour différencier leurs offres de services.
Les marques asiatiques telles que Gree, Midea et LG pratiquent des prix inférieurs dans la catégorie des mini-splits sans conduits et exploitent leur expertise en débit de réfrigérant variable pour remporter des appels d'offres commerciaux légers. La réponse des acteurs établis se concentre sur les extensions de garantie, les programmes d'expédition rapide et une intégration plus étroite avec les protocoles d'automatisation des bâtiments. Les espaces blancs émergents comprennent les unités CVC modulaires préfabriquées pour des rénovations rapides, et la gamme de toitures personnalisables d'AAON offre des délais de livraison de 8 à 12 semaines, devançant les délais de 16 semaines et plus des grands concurrents.
La transition A2L récompense les fabricants d'équipements d'origine capables de pivoter rapidement, les distributeurs qui doivent écouler leurs stocks de R-410A existants, et les organisations de services qui captent les travaux de conversion de réfrigérants, verrouillant des revenus récurrents. L'évolution du refroidissement des centres de données vers les boucles liquides offre des opportunités aux spécialistes du refroidissement industriel pour prendre pied, défiant les acteurs CVC traditionnels à ajouter des technologies complémentaires ou à former des partenariats.
Leaders du secteur des équipements CVC en Amérique du Nord
-
Johnson Controls International PLC
-
Daikin Industries Ltd
-
Lennox International Inc.
-
Electrolux AB
-
Emerson Electric Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements CVC en Amérique du Nord
- Carrier Global Corporation
- Daikin Industries Ltd.
- Johnson Controls International PLC
- Trane Technologies PLC
- Lennox International Inc.
- Rheem Manufacturing Company, Inc.
- Goodman Manufacturing Company, L.P.
- Nortek Global HVAC LLC
- Emerson Electric Co.
- Honeywell International Inc.
- LG Electronics Inc.
- Mitsubishi Electric Corporation
- Panasonic Corporation
- Bosch Thermotechnology Corp.
- Danfoss A/S
- Electrolux AB
- Uponor Corporation
- Gree Electric Appliances Inc.
- AAON Inc.
- Fujitsu General Ltd.

Opportunités de marché et perspectives d'avenir
Le refroidissement critique et à haute densité ouvre un espace vierge pour les produits et services au-delà du remplacement unitaire traditionnel, en particulier là où les exploitants de centres de données et les grands propriétaires commerciaux souhaitent des solutions thermiques packagées et évolutives. La division Airedale de Modine Manufacturing Company a annoncé un accord de capacité à long terme de 4 milliards USD (annoncé en mai 2026) avec un client stratégique de centres de données couvrant les années civiles 2027 à 2029, et STULZ USA a annoncé une nouvelle installation de fabrication et d'innovation de 300 000 pieds carrés à Denton, Texas (mai 2026) pour les systèmes critiques refroidis par air et par liquide. Ces initiatives indiquent une opportunité à court terme dans les plateformes de refroidissement modulaires, à haute efficacité et adjacentes au liquide, ainsi que dans les contrôles, la surveillance et les contrats de service soutenant la disponibilité et l'optimisation énergétique.
Les cycles de refonte induits par la réglementation continuent de créer une demande de mise à niveau et des offres différenciées dans les catégories de climatiseurs de pièce, d'unités de grande capacité et d'équipements commerciaux. Les échéances de conformité du DOE américain (y compris les normes pour climatiseurs de pièce applicables à compter du 26 mai 2026) et les exigences d'efficacité de RNCan pour les climatiseurs de grande capacité et les pompes à chaleur de grande capacité applicables à compter du 1er janvier 2026 relèvent les spécifications minimales, faisant entrer davantage dans le courant dominant les moteurs à haute efficacité, les variateurs de vitesse et les commandes avancées. Parallèlement, les actions de Transition Technologique de l'EPA en vertu de l'AIM Act et l'adoption pratique des équipements compatibles A2L élargissent les opportunités pour les distributeurs et installateurs capables de fournir à grande échelle des systèmes conformes, une gestion des réfrigérants, une détection de fuites et des capacités de mise en service, tout en réduisant les frictions pour les propriétaires multi-sites qui standardisent les équipements aux États-Unis, au Canada et au Mexique.
Recent Industry Developments in Marché des équipements CVC en Amérique du Nord
- Juin 2026 : Johnson Controls a lancé Metasys 16.0, mettant à jour sa plateforme d'automatisation des bâtiments avec des capacités renforcées de cybersécurité et de résilience. Cette version renforce la couche de contrôle qui relie les équipements CVC aux opérations des bâtiments d'entreprise, favorisant les modèles de service connectés et la gestion de systèmes prêts pour la réponse à la demande dans les portefeuilles commerciaux.
- Juin 2026 : Lennox a signé un accord définitif pour acquérir Heat Controller, élargissant son portefeuille avec les marques Comfort-Aire et Century. La transaction renforce la couverture des canaux de distribution et l'étendue des produits en Amérique du Nord, consolidant le levier de distribution pour la demande de remplacement en rénovation et en petit commercial.
- Mai 2026 : Daikin a introduit les systèmes commerciaux de pompe à chaleur et de récupération de chaleur Daikin VRV EMERION utilisant le réfrigérant R-32 à faible PRP. Ce lancement élargit les options commerciales alignées A2L pour les projets VRF et aide les installateurs et propriétaires de bâtiments à s'éloigner des réfrigérants à fort PRP tout en maintenant la performance dans les applications multi-zones.


Marché des équipements CVC en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les ventes au départ usine et les ventes en circuit de distribution d'équipements CVC utilisés pour chauffer, refroidir, ventiler et conditionner l'air intérieur en Amérique du Nord, exprimées en valeur en USD pour la période d'étude et la fenêtre de prévision.
Exclusions du périmètre : la main-d'œuvre d'installation CVC, les services de réparation et de maintenance, la gaine et la fabrication sur site, ainsi que les logiciels dédiés uniquement à l'automatisation des bâtiments sont exclus de ce dimensionnement.
Aperçu de la segmentation
-
Par type d'équipement
-
Équipements de chauffage
- Chaudières et fournaises
- Pompes à chaleur
- Aérothermes unitaires
-
Équipements de ventilation
- Centrales de traitement d'air
- Filtres à air
- Ventilo-convecteurs
- Humidificateurs et déshumidificateurs
-
Équipements de climatisation
-
Climatiseurs unitaires
- Splits gainables
- Mini-splits sans conduits
- Unités de toiture packagées
- Systèmes à débit de réfrigérant variable
- Climatiseurs de chambre
- Unités terminales de conditionnement packagées
- Groupes frigorifiques
-
Climatiseurs unitaires
-
Équipements de chauffage
-
Par type d'installation
- Nouvelle construction
- Rénovation et remplacement
-
Par utilisateur final
- Résidentiel
- Commercial
- Industriel
-
Par type de bâtiment (commercial)
- Immeubles de bureaux
- Établissements de santé
- Hôtellerie et loisirs
- Magasins de détail et centres commerciaux
- Établissements d'enseignement
- Centres de données
-
Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour ancrer le modèle sur des signaux réels de construction et de demande d'équipements, puis elle est revisitée pour vérifier les répartitions par pays et les tendances de prix. Nous avons consulté des sources publiques telles que le Bureau du recensement des États-Unis (dépenses de construction et mises en chantier de logements), Statistique Canada (séries sur la construction et l'investissement), l'Administration américaine de l'information sur l'énergie (utilisation des combustibles de chauffage et tendances d'efficacité), les publications et mises à jour des normes ASHRAE, ainsi que les orientations de l'Agence américaine de protection de l'environnement sur la transition des fluides frigorigènes dans la mesure où elles influent sur le calendrier de remplacement.
Pour traduire ces indicateurs en chiffres de marché, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse sectorielle crédible afin de comprendre les évolutions de mix, la structure des circuits de distribution et les mouvements de prix typiques. Le cas échéant, notre équipe a complété ces sources par des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les enregistrements d'importation et d'exportation au niveau des expéditions pour vérifier les volumes et les flux par pays. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester ce que les indicateurs secondaires ne pouvaient pas expliquer entièrement, notamment l'intensité des remplacements, les schémas de stockage des installateurs et la réalisation des prix par catégorie d'équipement. Nous avons échangé avec un panel de parties prenantes côté fabricants d'équipements d'origine, de distributeurs, d'installateurs, de grands exploitants d'installations et de consultants en ingénierie aux États-Unis, au Canada et au Mexique, afin de corriger les hypothèses clés avant le dimensionnement final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux et assimilés : 21 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 19 % |
| Acteurs de plus petite taille : 21 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante qui reconstruit la demande à partir de l'activité de construction et des cycles de remplacement, puis la traduit en valeur d'équipement à l'aide des prix observés et du mix. En pratique, nous partons des indicateurs d'activité de construction par pays, nous y superposons la pénétration du CVC par type de bâtiment, puis nous appliquons des hypothèses de calendrier de remplacement qui reflètent la durée de vie des équipements et les vagues de mise à niveau liées aux fluides frigorigènes.
Pour maintenir la pertinence pratique des chiffres, le modèle est piloté par des indicateurs caractéristiques du marché tels que les mises en chantier et permis de construire résidentiels, les ajouts de surface commerciale et l'intensité des rénovations, les taux d'adoption des pompes à chaleur, la part des remplacements par rapport aux installations neuves, et l'évolution du prix de vente moyen par grand groupe d'équipements. Ces données d'entrée pouvant évoluer différemment selon les pays, les États-Unis, le Canada et le Mexique sont modélisés séparément puis consolidés.
Les prévisions sont établies par analyse de scénarios étayée par un consensus issu des entretiens sur les perspectives de construction, de dépenses de rénovation et de prix. Des approximations ascendantes sont utilisées comme contre-vérification, notamment des consolidations sélectives de chiffres d'affaires de fournisseurs, des vérifications par échantillonnage du prix de vente moyen multiplié par les volumes par catégorie d'équipement, et des vérifications des circuits de distribution. Les lacunes sont traitées avec des proxys conservateurs liés à l'indicateur observable le plus proche avant la finalisation des totaux.
Cycle de validation des données et de mise à jour
La validation est effectuée en plusieurs passes afin que les valeurs aberrantes ne soient pas reportées dans les prévisions. Nous comparons les résultats à des signaux indépendants tels que les séries macroéconomiques de construction, les schémas commerciaux par pays pour les principales catégories d'équipements, et les tendances de prix et de mix publiquement discutées, puis nous revérifions tout écart qui paraît trop important pour une année donnée.
Avant validation finale, le modèle et les hypothèses sont examinés par un autre analyste, et des appels de suivi sont déclenchés lorsque les retours des entretiens contredisent la piste de données. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs modifient la demande, les prix ou les calendriers réglementaires. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Comparaison du dimensionnement du marché des équipements CVC en Amérique du Nord par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les équipements CVC en Amérique du Nord ne concordent pas toujours, car le périmètre, le point de prix dans le circuit de distribution et l'ensemble des pays ne sont pas cohérents. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les flux commerciaux, tandis qu'une autre s'appuie davantage sur les indicateurs de construction et le calendrier des remplacements.
Les services d'installation se situent en dehors du périmètre de Mordor Intelligence, et cela seul peut élargir l'écart par rapport aux estimations qui mélangent le chiffre d'affaires des équipements avec les dépenses CVC à forte composante de services, en particulier lors des années à forte intensité de rénovation. Les autres facteurs d'écart courants sont l'inclusion ou non du Mexique avec les États-Unis et le Canada, la répartition entre remplacement et construction neuve, la mise à jour des prix de vente moyens lorsque les règles d'efficacité et les transitions de fluides frigorigènes modifient le mix, et l'utilisation de moyennes annuelles ou de taux au comptant pour la conversion des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 31,12 milliards USD (2025) | |
| Cabinet de conseil régional A | 29,05 milliards USD (2024) | Utilise une année de base différente et peut mélanger les équipements avec des activités de circuit adjacentes, et le pont d'une période à l'autre n'est pas clairement lié à l'intensité des remplacements et aux évolutions de mix par pays. |
| Revue professionnelle B | 19,70 milliards USD (2024) | S'aligne souvent sur les chiffres d'affaires des producteurs et importateurs pour une géographie plus restreinte et peut exclure les marges en aval et certaines parties de la couche de distribution, ce qui peut sous-estimer la valeur totale du marché perçue par les acheteurs finaux. |
Pris ensemble, la comparaison met en évidence deux raisons récurrentes expliquant l'écart, à savoir le point de prix dans le circuit de distribution et ce qui est comptabilisé comme équipement par opposition aux services. En maintenant le modèle ancré sur des indicateurs clairs de construction et de remplacement, puis en vérifiant le résultat par des consolidations sélectives et des signaux commerciaux, le chiffre final reste suffisamment transparent pour être reconstruit et testé par un lecteur.


Questions clés auxquelles répond le rapport
Quel sera le montant total des dépenses en équipements CVC en Amérique du Nord d'ici 2031 ?
Il est prévu que les dépenses totales atteignent 48,66 milliards USD, contre 33,22 milliards USD en 2026, ce qui équivaut à un TCAC de 7,93 %.
Quel groupe de produits se développe le plus rapidement ?
Les systèmes de climatisation, en particulier les mini-splits sans conduits et les plateformes à débit de réfrigérant variable, progressent à un TCAC de 8,64 % jusqu'en 2031.
Pourquoi le segment des acheteurs commerciaux dépasse-t-il la demande résidentielle ?
Les propriétaires commerciaux recherchent la conformité en matière de qualité de l'air intérieur et les revenus de réponse à la demande des services publics, propulsant le segment à un TCAC de 8,81 % contre une croissance résidentielle plus lente.
Quel rôle joue le Mexique dans la croissance régionale ?
La délocalisation de proximité de la fabrication propulse le Mexique à un TCAC de 8,78 %, le plus rapide parmi les trois pays, avec une forte demande de groupes frigorifiques industriels et de centrales de traitement d'air.
Comment les réfrigérants A2L modifient-ils les cycles de remplacement ?
La hausse des prix du R-410A et les nouveaux codes de sécurité raccourcissent les cycles de vie des équipements de 15 ans à environ 12 ans, accélérant les ventes de remplacement.
Quelles entreprises détiennent la plus grande part de marché ?
Carrier, Trane Technologies, Daikin, Johnson Controls et Lennox détiennent ensemble environ 55 à 60 % des revenus régionaux, indiquant un paysage modérément concentré.
Dernière mise à jour de la page le:



