
Taille et parts du marché du CVC résidentiel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 88.11 Milliards de dollars |
| Taille du Marché (2031) | 119.26 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.24 % |
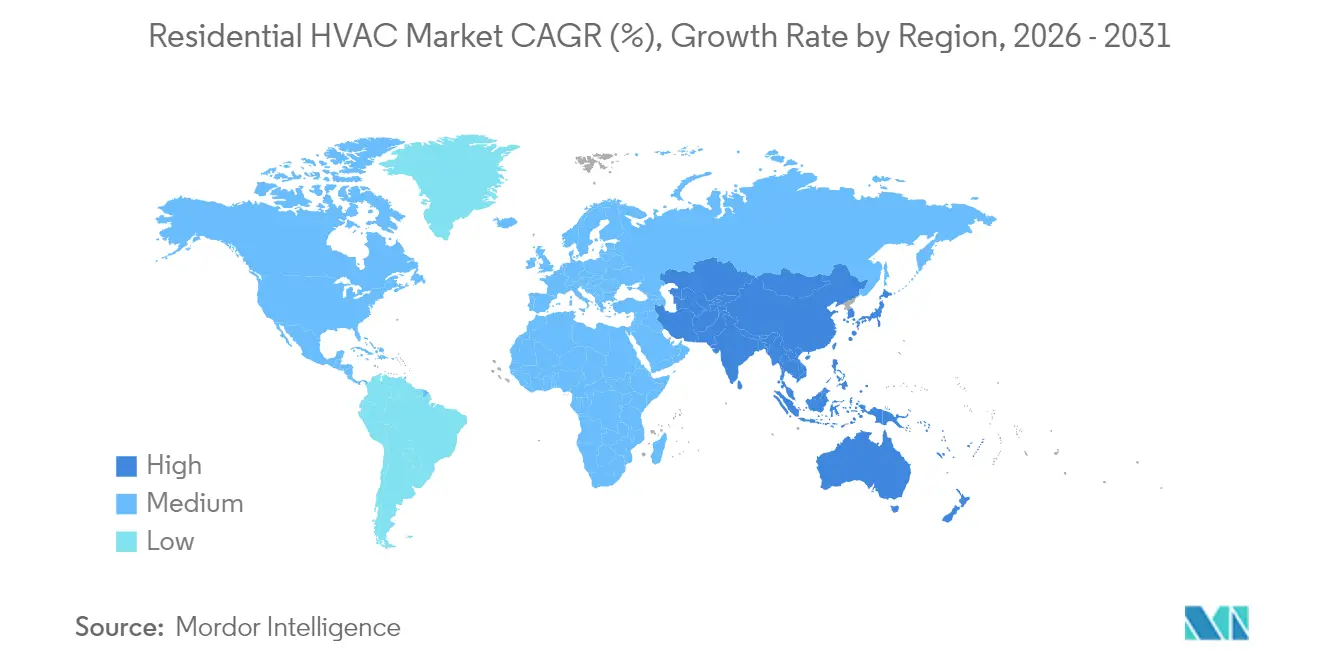
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
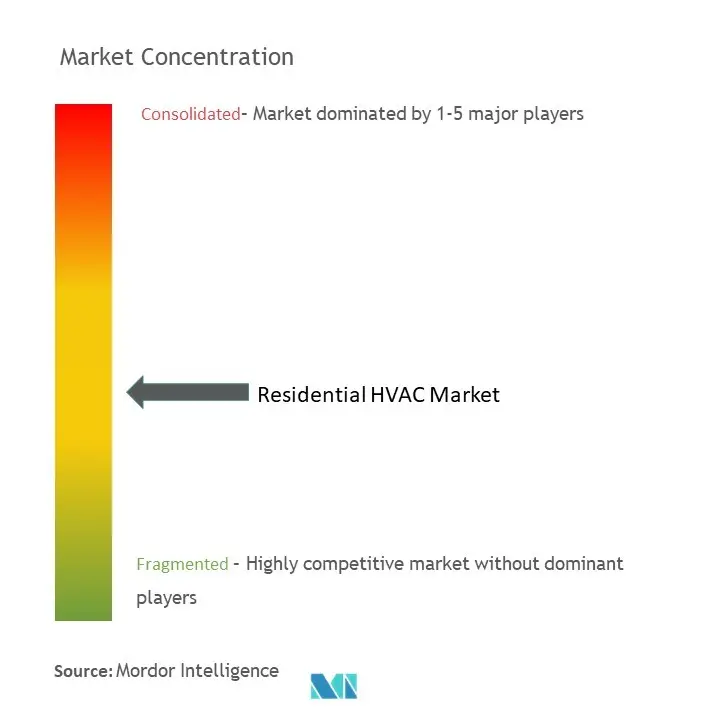
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du CVC résidentiel par Mordor Intelligence
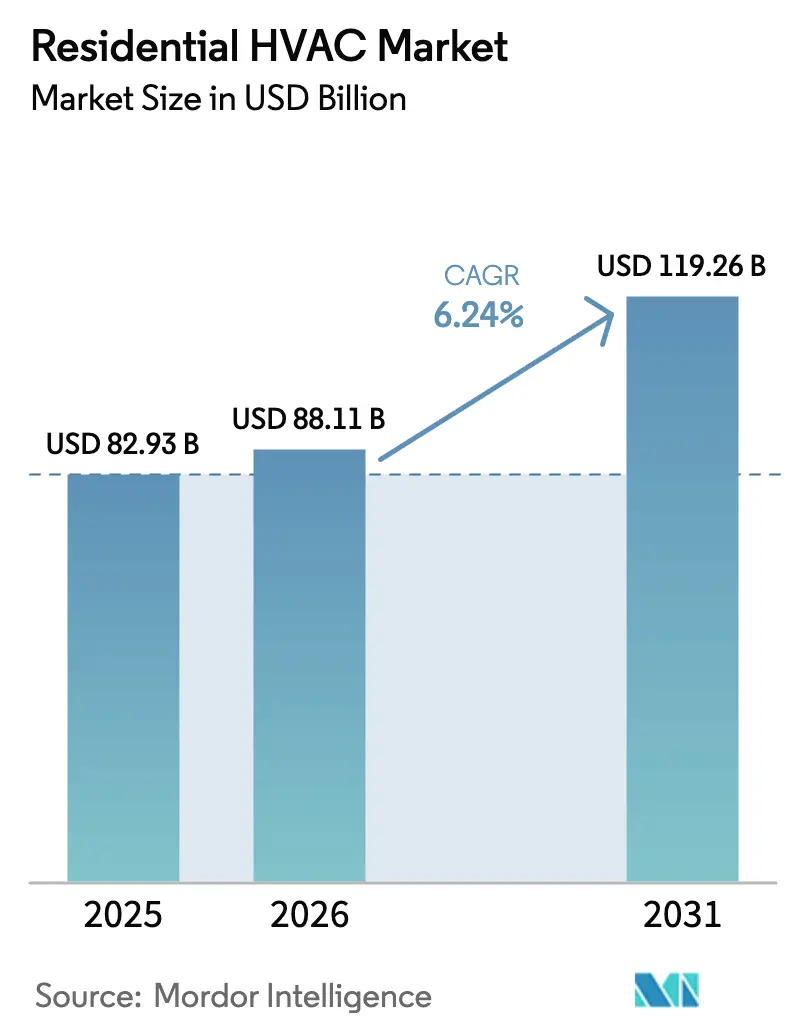
La taille du marché du CVC résidentiel devrait passer de 82,93 milliards USD en 2025 à 88,11 milliards USD en 2026 et devrait atteindre 119,26 milliards USD d'ici 2031, à un TCAC de 6,24 % sur la période 2026-2031. La montée en puissance des mandats d'électrification, l'adoption généralisée de la maison connectée et les cycles d'amélioration de l'habitat post-pandémie alimentent la croissance des revenus, à mesure que les ménages migrent vers des solutions haute efficacité interactives avec le réseau. La pression réglementaire visant à éliminer les frigorigènes à fort PRG, l'expansion des programmes d'incitation des services publics et les modèles de financement innovants minimisant les coûts initiaux stimulent davantage la demande. Les équipements de climatisation et de ventilation restent le premier générateur de revenus, tandis que les pompes à chaleur dépassent les systèmes au gaz traditionnels dans les climats tempérés et froids. L'intensité concurrentielle s'accélère alors que les fabricants mondiaux ont recours aux fusions-acquisitions pour approfondir leur pénétration géographique, renforcer les chaînes d'approvisionnement en composants et sécuriser leur leadership dans les écosystèmes d'équipements connectés.[1]Agence internationale de l'énergie, "Un redressement est-il en vue pour les marchés des pompes à chaleur ?", iea.org
Principaux enseignements du rapport
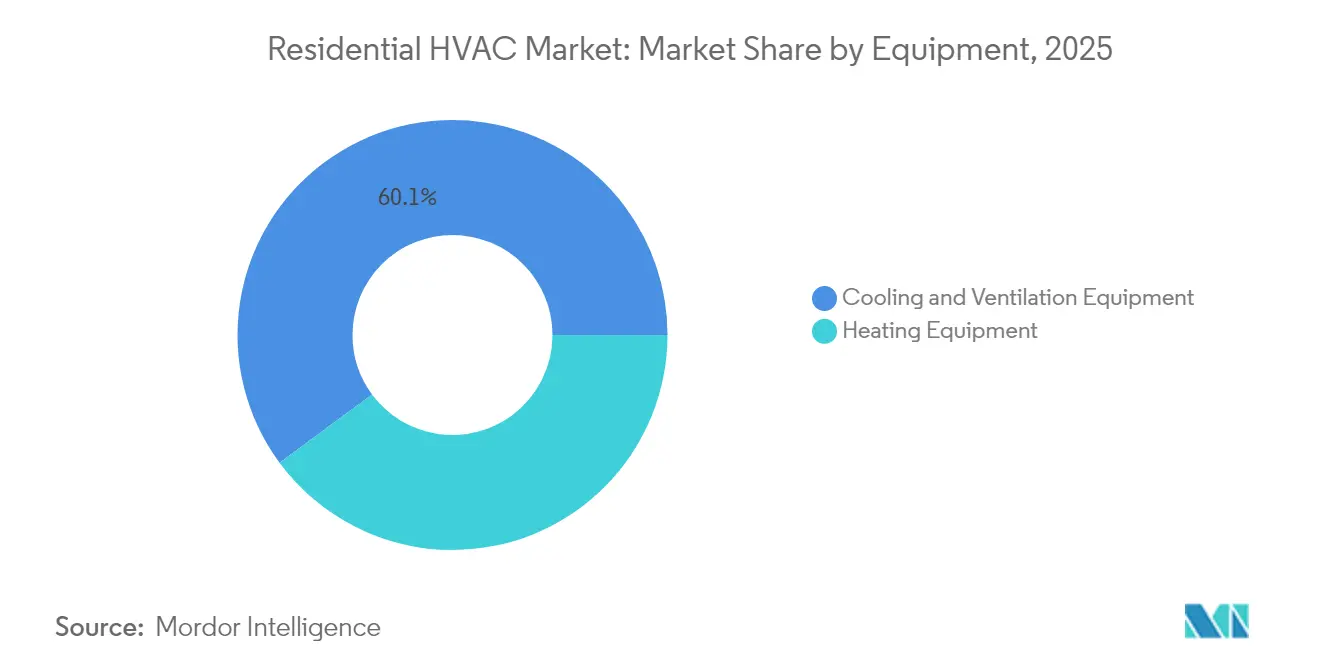
- Par équipement, la climatisation et la ventilation représentaient 60,12 % des parts du marché du CVC résidentiel en 2025. Par équipement, les équipements de chauffage devraient se développer à un TCAC de 7,05 % jusqu'en 2031.
- Par technologie, les systèmes conventionnels au R 410A/R 22 conservaient 69,85 % des parts du marché du CVC résidentiel en 2025. Par technologie, les systèmes à frigorigènes à faible PRG devraient croître à un TCAC de 7,32 % jusqu'en 2031.
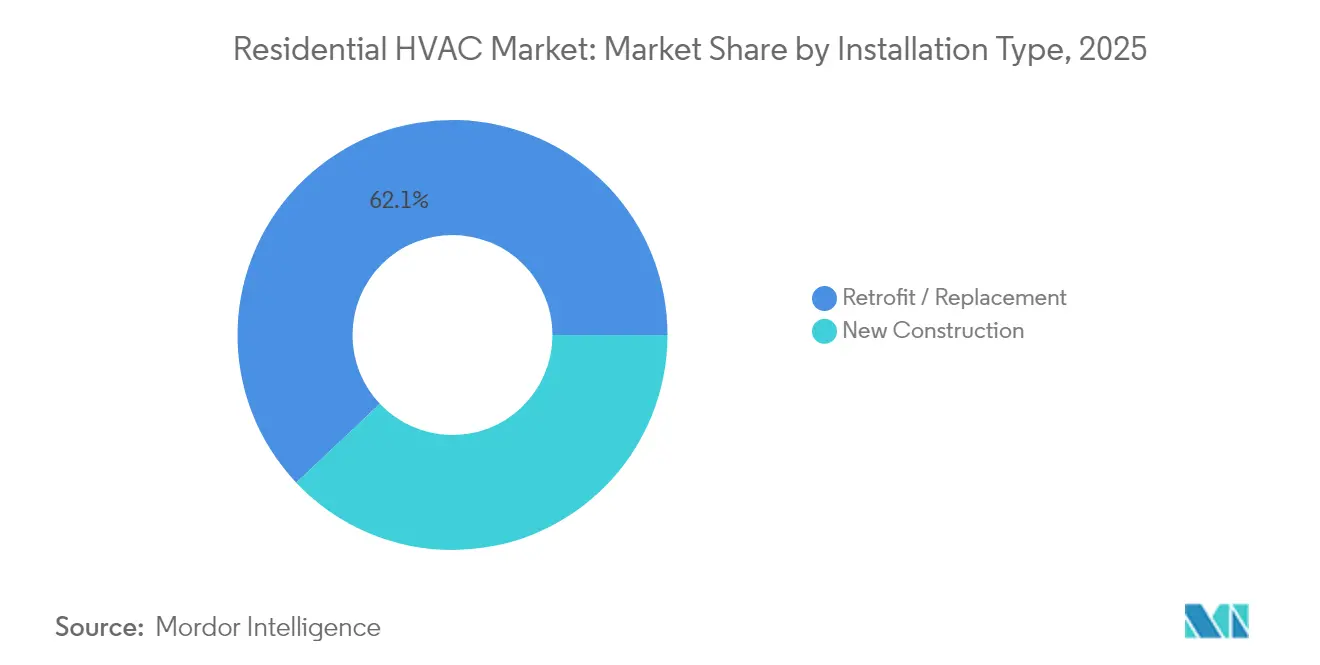
- Par type d'installation, la rénovation et le remplacement représentaient 62,05 % de la taille du marché du CVC résidentiel en 2025. Par type d'installation, l'adoption en nouvelle construction devrait augmenter à un TCAC de 7,06 % jusqu'en 2031.
- Par type de logement, les maisons individuelles représentaient 71,10 % de la taille du marché du CVC résidentiel en 2025. Par type de logement, les logements multifamiliaux devraient progresser à un TCAC de 7,38 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 37,55 % des recettes en 2025 ; la région Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un TCAC de 6,82 % jusqu'en 2031.
- Carrier, Trane et Daikin détenaient collectivement une part estimée à 35-40 % des expéditions mondiales en 2024, reflétant un secteur modérément consolidé.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de décarbonation accélérant l'adoption des pompes à chaleur électriques | +1.5% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers les compresseurs à vitesse variable entraînés par onduleur | +1.8% | Mondial, porté par la fabrication en Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor des cycles d'amélioration de l'habitat et de rénovation post-pandémie | +1.2% | Marchés principaux d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Pénétration croissante des thermostats intelligents et des contrôles CVC compatibles IoT | +0.8% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Incitations aux bâtiments efficaces interactifs avec le réseau (GEB) des services publics | +0.4% | Amérique du Nord, programmes pilotes dans l'UE | Long terme (≥ 4 ans) |
| Modèles de financement de l'électrification résidentielle (PACE, facturation intégrée) en développement | +0.5% | Amérique du Nord, en émergence dans certains marchés de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats de décarbonation accélérant l'adoption des pompes à chaleur électriques
Les incitations fiscales fédérales et les codes de construction au niveau des États poussent les pompes à chaleur vers les applications résidentielles grand public. Les exigences de la norme californienne Title 24 de 2024 et les remises de 14 000 USD de l'État de Washington ont considérablement raccourci les délais d'amortissement pour les consommateurs, tandis que le crédit de 30 % de la loi sur la réduction de l'inflation compense les coûts initiaux jusqu'à 60 %.[2]Commission californienne de l'énergie, "Normes d'efficacité énergétique des bâtiments Title 24," energy.ca.gov Les améliorations technologiques permettent désormais un fonctionnement jusqu'à –20 °F, autorisant le déploiement dans les marchés nordiques historiquement dominés par les chaudières à air pulsé. Des coalitions d'approvisionnement multi-États agrègent la demande, réduisant les coûts de fabrication à l'unité. Les programmes fédéraux, étatiques et des services publics combinés créent un empilement d'incitations en couches qui positionne les pompes à chaleur comme compétitives en termes de coût du cycle de vie par rapport aux chaudières à gaz, même là où les tarifs du gaz naturel restent bas. Les fabricants développent des compresseurs pour climat froid afin de saisir cette opportunité croissante sur le marché du CVC résidentiel.
Transition vers les compresseurs à vitesse variable entraînés par onduleur
Les compresseurs à vitesse variable sont passés du statut premium au statut grand public, sous-tendant la prochaine vague de gains d'efficacité sur le marché du CVC résidentiel. La coentreprise de Daikin avec Copeland cible les applications de pompes à chaleur en Amérique du Nord, tandis que le modèle SL22KLV de Lennox International atteint une note SEER2 de 21,1 grâce à une modulation de capacité à large plage.[3]Lennox International, "Innovation et développement de produits," lennoxinternational.com La modulation entre 25 et 100 % réduit les pertes de cycles, améliore le contrôle de l'humidité et diminue la consommation d'énergie de 20 à 30 % par rapport aux unités à une seule vitesse. La Chine fournit plus de 95 % de la production mondiale de compresseurs, accordant aux équipementiers des avantages de coût en accès anticipé. Les services publics apprécient les équipements capables de réduire la demande en temps réel, améliorant les revenus des propriétaires via les marchés émergents de réponse à la demande.
Essor des cycles d'amélioration de l'habitat et de rénovation post-pandémie
Les projets de rénovation dominent les remplacements de CVC résidentiel, les propriétaires utilisant les capitaux propres accumulés et les crédits d'impôt pour moderniser les systèmes fonctionnels. Le volume de rénovations a atteint 62,52 % du total des expéditions en 2024, reflétant des priorités plus élevées en matière de qualité de l'air intérieur et une sensibilisation accrue à l'efficacité énergétique. Les remises fédérales et les financements à faible taux d'intérêt raccourcissent les délais d'amortissement, incitant au retrait anticipé des systèmes vieillissants au R 410A. Les rénovations complètes comprennent souvent des mises à niveau du service électrique, portant les valeurs des projets au-delà de 15 000 USD et encourageant l'adoption de pompes à chaleur dans le parc immobilier ancien. Les programmes PACE répandus, couvrant 2 000 juridictions, soutiennent l'accès aux capitaux, en répartissant les remboursements sur les factures d'impôts fonciers.
Pénétration croissante des thermostats intelligents et des contrôles CVC compatibles IoT
Les contrôles connectés ont atteint environ 40 % des foyers américains, permettant le diagnostic à distance, les alertes de maintenance prédictive et la participation aux tarifs de réponse à la demande. La plateforme cloud de Carrier relie les données des propriétaires aux réseaux de revendeurs, réduisant la fréquence des appels de service et améliorant la fidélisation des clients. La programmation intelligente et la détection d'occupation réduisent les factures d'énergie de 10 à 15 %, tandis que les programmes des services publics offrent des crédits de facture annuels de 50 à 200 USD pour la réduction automatisée de la charge. Les acteurs du secteur technologique tels que Google et Amazon concurrencent désormais les équipementiers en place pour le contrôle de l'interface énergétique résidentielle, amplifiant la pression concurrentielle sur le marché du CVC résidentiel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des réglementations sur les frigorigènes et des calendriers d'élimination progressive | -0.9% | Mondial, plus aigu dans les marchés développés avec une conformité stricte à l'EPA et aux règles F-Gas | Court terme (≤ 2 ans) |
| Prime de coût initiale des équipements à haute efficacité | -0.6% | Mondial, variant selon la disponibilité des incitations régionales et l'accès au financement | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée pour l'installation et la mise en service appropriées | -0.8% | Marchés principaux d'Amérique du Nord et d'Europe, se propageant aux centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes de mise à niveau du service électrique dans le parc immobilier ancien | -0.5% | Amérique du Nord et Europe, concentrées dans le parc immobilier d'avant 1980 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des réglementations sur les frigorigènes et des calendriers d'élimination progressive
Les calendriers de transition technologique de l'EPA obligent les équipementiers et les entrepreneurs à gérer deux inventaires de frigorigènes tout en naviguant dans les protocoles de sécurité A2L.[4]Agence américaine de protection de l'environnement, "Règle de transition technologique," epa.gov Les règles F-Gas divergentes de l'UE amplifient la complexité, retardant les lancements de produits jusqu'à 12 mois dans le cadre des processus de certification AHRI. Le passage au R 32 ou au R 454B entraîne des coûts de conformité au niveau unitaire de 500 à 1 000 USD pour le matériel de détection des fuites et la formation des techniciens. L'incertitude transitoire gonfle les prix à la consommation et met à rude épreuve les chaînes d'approvisionnement, ralentissant la demande en début de cycle.
Prime de coût initiale des équipements à haute efficacité
Les pompes à chaleur pour climat froid affichent des primes de 40 à 60 % par rapport aux chaudières à gaz conventionnelles, avec des coûts d'installation dépassant régulièrement 15 000 USD une fois les mises à niveau du tableau électrique incluses. Les compresseurs à vitesse variable et l'électronique avancée restent soumis à des contraintes d'approvisionnement, maintenant des prix élevés pour les composants. Les pénuries de main-d'œuvre élargissent l'écart de coût : les salaires des installateurs ont augmenté de 15 à 20 % d'une année sur l'autre en 2024 dans de nombreuses zones métropolitaines. Bien que l'économie du cycle de vie favorise les systèmes à haute efficacité, les contraintes budgétaires dissuadent les ménages à faibles revenus en l'absence d'un empilement solide d'incitations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement :
les systèmes de climatisation propulsent l'évolution du marchéLa climatisation et la ventilation ont capté 60,12 % des revenus de 2025. La forte urbanisation, les tendances à un climat plus chaud et la croissance des revenus de la classe moyenne dans les économies émergentes continuent de stimuler l'adoption de la climatisation. La taille du marché du CVC résidentiel pour les équipements de climatisation devrait se développer à un TCAC de 6,98 % jusqu'en 2031, à mesure que les plateformes à débit de frigorigène variable et les mini-splits sans conduit pénètrent les rénovations de maisons individuelles et les projets multifamiliaux. Les systèmes de toiture et les systèmes groupés restent une niche mais servent les logements préfabriqués et les immeubles multifamiliaux de faible hauteur où la maintenance centralisée offre des avantages en termes de coûts. La demande d'équipements de chauffage subit une transformation structurelle vers les pompes à chaleur électriques, renforcée par les mandats de décarbonation. Les modèles pour climat froid gèrent désormais les températures négatives, réduisant le marché adressable des chaudières à gaz traditionnelles. Les chaudières dominent encore les ventes de remplacement dans les régions disposant d'une infrastructure de gaz naturel bien établie, mais les installations hybrides pompe à chaleur/chaudière émergent comme solutions transitionnelles pour satisfaire aux codes d'efficacité tout en maintenant la résilience.
La transformation rapide du segment chauffage est directement liée à l'empilement des politiques d'électrification. Les remises fédérales égalisent les dépenses d'investissement entre les pompes à chaleur de milieu de gamme et les chaudières à gaz, accélérant le transfert de parts au sein du marché du CVC résidentiel. Les équipementiers réallouent leurs ressources de R&D de la technologie de condensation au gaz vers les plateformes de pompes à chaleur entraînées par onduleur, anticipant la parité des coûts dans cinq ans. Les capacités d'interaction avec le réseau intégrées dans les pompes à chaleur hydrooniques et à air pulsé de prochaine génération différencient davantage ces produits, ouvrant des flux de revenus récurrents via des programmes de flexibilité de la demande et étendant la valeur au-delà des marges initiales sur les équipements.


Par technologie :
la transition vers les frigorigènes à faible PRG accélère l'innovationLes unités conventionnelles au R 410A et au R 22 hérité représentent encore 69,85 % du parc installé, mais les plafonds réglementaires sur la production et les importations resserrent l'offre et gonflent les coûts de service. La rareté qui en résulte propulse le retrait accéléré des systèmes vieillissants, déplaçant la demande de remplacement vers des alternatives à faible PRG. Le potentiel de réchauffement global inférieur de 68 % du R 32 permet aux fabricants de tirer parti des lignes de production existantes avec des modifications matérielles minimales, soutenant des transitions plus fluides et un allégement du coût des matériaux. Le R 454B introduit des exigences de manipulation supplémentaires mais offre un PRG encore plus faible, alignant les trajectoires de conformité à long terme sur le marché du CVC résidentiel.
Les systèmes à frigorigènes à faible PRG devraient afficher un TCAC de 7,32 % jusqu'en 2031. Les équipementiers associent ces frigorigènes à des entraînements par onduleur, des diagnostics intelligents et des contrôles intégrés dans le cloud, augmentant les revenus par unité. Les technologies d'étanchéité améliorées et les volumes de charge inférieurs atténuent les préoccupations liées à l'inflammabilité. À mesure que les compresseurs à vitesse fixe déclinent, l'adoption de la vitesse variable fait monter les prix de vente moyens tout en réduisant les coûts opérationnels du cycle de vie, s'accordant avec les priorités économiques réglementaires et des propriétaires.
Par type d'installation :
les normes de nouvelle construction stimulent l'efficacitéLes rénovations représentent 62,05 % des expéditions actuelles, soulignant l'ampleur du renouvellement du parc sur les marchés immobiliers matures. Les cycles de remplacement sont comprimés par les éliminations progressives de frigorigènes et les structures de remise attractives, accélérant le déploiement des systèmes de nouvelle génération. La part du marché du CVC résidentiel liée aux rénovations bénéficie de la demande des propriétaires pour une meilleure qualité de l'air intérieur, un meilleur confort et des factures de services publics moins élevées.
Les applications en nouvelle construction, bien que plus modestes, devraient croître à un TCAC de 7,06 %. La norme Title 24 en Californie impose les pompes à chaleur dans la plupart des nouvelles maisons, et des codes d'efficacité similaires progressent dans d'autres États américains et provinces canadiennes. Les constructeurs tirent parti des coûts d'installation inférieurs dans les nouvelles structures pour intégrer des solutions centralisées de pompes à chaleur sans conduit ou hydroniques, pérennisant les propriétés face aux exigences réglementaires en évolution. Le câblage intelligent, le stockage thermique et le matériel de communication bidirectionnelle sont plus faciles à intégrer lors de la construction, améliorant les fonctionnalités d'interaction avec le réseau qui sont plus coûteuses à rénover ultérieurement.
Par type de logement :
l'électrification multifamiliale prend de l'élanLes résidences individuelles contrôlaient 71,10 % de la taille du marché du CVC résidentiel en 2025. Les crédits d'impôt et les cycles de vente simplifiés pour les entrepreneurs renforcent cette domination. Cependant, la saturation du marché et le ralentissement de la construction de nouvelles maisons poussent les équipementiers et les entrepreneurs à développer des offres multifamiliales adaptées.
Les installations multifamiliales, progressant à un TCAC de 7,38 %, bénéficient des économies d'échelle liées à la densité. Les systèmes centralisés de boucle hydraulique à pompe à chaleur et les pompes à chaleur à terminal encastrées remplacent les anciennes chaudières à vapeur ou hydrooniques dans les immeubles d'appartements anciens. La seule conformité à la loi locale 97 de la ville de New York oblige des milliers de bâtiments à investir dans l'électrification du CVC d'ici 2031, ouvrant un pipeline considérable pour les entrepreneurs. Les cadres de prêt vert de Fannie Mae et Freddie Mac offrent un financement préférentiel pour les rénovations multifamiliales écoénergétiques, améliorant l'économie des projets pour les propriétaires.
Analyse géographique
Marché des systèmes HVAC résidentiels en Amérique du Nord
L'Amérique du Nord représentait 37,55 % des revenus mondiaux en 2025. Les incitations fédérales prévues par l'Inflation Reduction Act, combinées aux remises accordées par les États, ont entraîné une hausse de 15 % des ventes de pompes à chaleur aux États-Unis d'ici novembre 2024. Les programmes fédéraux canadiens offrent jusqu'à 5 000 CAD (3 700 USD) par installation, tandis que les compléments provinciaux peuvent doubler la valeur totale des remises. La production mexicaine d'exportation de systèmes HVAC a atteint 7,6 milliards USD en 2024, soulignant l'intégration de la chaîne d'approvisionnement de la région. La demande de remplacement dans les maisons individuelles reste soutenue, mais l'électrification des immeubles collectifs s'accélère à mesure que les normes de performance des bâtiments se renforcent.
Marché des systèmes HVAC résidentiels en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 6,82 % jusqu'en 2031. La Chine représente environ 30 % des installations mondiales de pompes à chaleur et contrôle plus de 95 % de la capacité de production de compresseurs, ce qui lui permet de pratiquer des prix agressifs et de procéder à des itérations rapides de produits. La montée en puissance de la classe moyenne indienne et l'intensification des îlots de chaleur urbains stimulent les expéditions de climatiseurs, tandis que les réglementations du Bureau de l'efficacité énergétique du gouvernement favorisent l'adoption de nouveaux onduleurs. Le marché japonais du remplacement en 2024 a retrouvé une croissance de 5 % en fin d'année, les retards accumulés pendant la pandémie ayant été résorbés.
Marché des systèmes HVAC résidentiels en Europe
L'Europe traverse une période de turbulences à court terme. La faiblesse des prix du gaz naturel et le ralentissement de la construction ont réduit de 50 % les ventes de pompes à chaleur en Allemagne au premier semestre 2024. Pourtant, l'objectif de REPowerEU d'installer 10 millions de pompes à chaleur résidentielles supplémentaires d'ici 2027, soutenu par des subventions de 3 000 à 15 000 EUR, devrait rétablir une croissance à deux chiffres à partir de 2025. Le potentiel de rénovation de la région reste considérable, car près des trois quarts du parc immobilier est antérieur aux codes d'efficacité énergétique modernes.
Marché des systèmes HVAC résidentiels au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent une demande principalement axée sur la climatisation, mais une pénétration plus lente des modèles à haute efficacité en raison des tarifs d'électricité subventionnés. Néanmoins, les services publics du Conseil de coopération du Golfe expérimentent des programmes de remises à indice SEER élevé afin de réduire la pression sur le réseau en période de pointe saisonnière, ce qui laisse présager une hausse future pour les produits de climatisation haut de gamme sur le marché des systèmes HVAC résidentiels.

Paysage réglementaire
La réglementation relative aux systèmes CVC résidentiels se durcit en ce qui concerne l'impact climatique des réfrigérants, la sécurité et l'électrification. Aux États-Unis, le programme EPA AIM Act Technology Transitions accélère l'abandon des HFC à fort PRP dans les climatiseurs et pompes à chaleur résidentiels, poussant les fabricants d'équipement d'origine (OEM) et les installateurs vers des options à plus faible PRP (par exemple, les réfrigérants de classe A2L) ainsi que des pratiques de manipulation actualisées. Le programme comprenait également une tolérance à compter du 1er janvier 2026 autorisant l'installation de nouveaux systèmes CVC résidentiels utilisant des composants fabriqués ou importés avant le 1er janvier 2025, dans le but de réduire les stocks immobilisés pendant la transition.
L'activité commerciale et normative façonne également les coûts et la disponibilité des produits. Les tarifs douaniers américains de la Section 232 sur certains systèmes et composants CVC ont été réduits de 25 % à 15 % à compter du 8 juin 2026 (jusqu'au 31 décembre 2027), tandis que les tarifs de la Section 122 sur les équipements et composants CVC importés doivent expirer le 24 juillet 2026, créant une cible mouvante pour l'approvisionnement et la tarification. Parallèlement, les comités ASHRAE et UL s'efforcent de finaliser des propositions de normes de sécurité pour les réfrigérants A3 avant le début de 2027, pour examen par des organismes de codes types tels que l'ICC et l'IAPMO, reliant les feuilles de route sur les réfrigérants aux codes d'installation et aux exigences de formation des installateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes CVC résidentiels couvre les matières premières et composants en amont (acier, cuivre, aluminium, électronique, compresseurs, moteurs, échangeurs de chaleur, réfrigérants), la conception et l'assemblage par les OEM, la logistique, la distribution, ainsi que l'installation et le service de proximité. Des OEM mondiaux tels que Daikin, Midea, Carrier, Lennox et Trane coordonnent des réseaux de fournisseurs multi-niveaux pour les compresseurs, les onduleurs et les commandes, tandis que les distributeurs et réseaux d'installateurs convertissent la disponibilité des équipements en demande de rénovation et de construction neuve. Les délais et la disponibilité restent sensibles aux coûts des intrants, aux contraintes logistiques et à la disponibilité de la main-d'œuvre, en particulier pour les équipements nécessitant une configuration et une mise en service spécialisées.
En aval, la capacité de distribution et d'installation influence l'adoption par le client final, les circuits de vente en gros et d'installateurs gérant les transitions de la gamme de produits (par exemple, les systèmes compatibles A2L et leurs accessoires associés). La politique commerciale est devenue un élément plus visible de ce lien : des groupes du secteur tels que HARDI et ACCA interviennent sur les mécanismes et le périmètre des tarifs douaniers (notamment les Sections 232 et 122), tandis que fabricants et distributeurs recourent à des actions tarifaires, des surtaxes et une réoptimisation des achats pour gérer la volatilité des marges. Cela maintient l'importance centrale des implantations de fabrication localisées, d'un approvisionnement résilient en composants (en particulier les compresseurs et l'électronique) et d'une infrastructure de formation des installateurs pour soutenir l'activité de remplacement pendant les transitions réglementaires et tarifaires.
Paysage concurrentiel
Le leadership mondial est partagé entre Carrier, Daikin, Trane Technologies, Lennox International, Bosch et Johnson Controls. Leur part combinée d'expéditions en 2024 était d'environ 40 %, donnant un profil de concentration modéré. L'acquisition par Bosch de la division CVC résidentiel de Johnson Controls pour 8 milliards USD a ajouté 26 000 employés dans 16 usines, positionnant l'entreprise pour intégrer la technologie de pompes à chaleur à vitesse variable dans ses portefeuilles européens et nord-américains. La collaboration de Trane avec le département américain de l'énergie sur des conceptions avancées de pompes à chaleur commerciales adaptées au résidentiel renforce ses accréditations pour le climat froid.
La consolidation de la distribution intensifie le pouvoir de négociation : Watsco et Ferguson ont élargi leurs pipelines d'acquisitions, tandis que les investisseurs en capital-investissement agrègent des entrepreneurs régionaux en plateformes multi-États pour sécuriser la disponibilité des pièces et négocier des remises sur volume avec les équipementiers. La différenciation des produits pivote de plus en plus sur les écosystèmes logiciels, les algorithmes de maintenance prédictive et l'intégration avec les plateformes de gestion de l'énergie résidentielle plutôt que sur les seuls paramètres d'efficacité thermodynamique. Les entreprises qui intègrent des mises à jour sécurisées à distance et des API de services réseau monétisables sont en mesure de capter des revenus récurrents et une fidélité client à long terme sur le marché du CVC résidentiel.
Les stratégies des équipementiers accordent également la priorité à la préparation aux frigorigènes. Les conceptions de bobines agnostiques aux frigorigènes de Carrier et les produits à décharge latérale compatibles R 454B de Lennox International permettent des transitions d'inventaire plus fluides face à l'incertitude des éliminations progressives. L'avantage concurrentiel revient aux acteurs qui réduisent les risques des calendriers réglementaires et allègent les charges de formation des installateurs grâce à des plateformes de service modulaires et des outils d'assistance en réalité augmentée.
Leaders du secteur du CVC résidentiel
Daikin Industries, Ltd.
Midea Group Co., Ltd.
Gree Electric Appliances, Inc.
Trane Technologies plc
Carrier Global Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes HVAC résidentiels
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Johnson Controls International plc
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Systemair AB
- TROX GmbH
- Hitachi, Ltd.
- Blue Star Limited
- Swegon AB
- Ariston Holding NV
- Danfoss A/S
- Alfa Laval AB
- Vaillant GmbH
- Rheem Manufacturing Company
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Fujitsu General Limited
- Gree Electric Appliances, Inc.
- Midea Group Co., Ltd.
- Nortek Global HVAC, LLC
- Viessmann Climate Solutions SE
- Glen Dimplex Group
Lire l’analyse des entreprises de systèmes HVAC résidentiels

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur se situe à l'intersection de l'électrification et de la transition des réfrigérants : le remplacement à grande échelle des systèmes à réfrigérants classiques par des pompes à chaleur à onduleur à faible PRP, dotées de dispositifs de sécurité prêts à l'installation, d'une formation des installateurs et d'un soutien aux démarches d'autorisation. Le pipeline réglementaire et normatif est concret, le programme EPA Technology Transitions accélérant l'adoption de solutions à faible PRP dans la climatisation et les pompes à chaleur résidentielles aux États-Unis, tandis que les travaux de l'ASHRAE et de l'UL visent des propositions de sécurité actualisées (incluant des voies pour les réfrigérants A3) pour examen par les organismes de codes types de l'ICC et de l'IAPMO. Les feuilles de route produits qui réduisent le risque de conformité et simplifient les flux de travail des installateurs favorisent également la premiumisation grâce à des performances à vitesse variable, une meilleure capacité en climat froid et moins d'erreurs de mise en service.
Une deuxième opportunité concerne les systèmes résidentiels intégrés et interactifs avec le réseau, combinant conditionnement d'air, chauffage de l'eau et commandes au sein d'une seule plateforme, offrant aux foyers et aux services publics de meilleurs outils pour gérer les pics de demande. Daikin s'est publiquement orienté dans cette direction via des concepts de systèmes de pompes à chaleur multifonctions (air-air, air-eau et intégration de l'eau chaude sanitaire) et en élargissant sa gamme de pompes à chaleur, tandis que Midea a mis l'accent sur des plateformes de bâtiments intelligents reliant le CVC à des capacités de gestion de l'énergie, ce qui peut se traduire par des commandes connectées résidentielles et des modèles de service. Du côté de l'offre, des évolutions commerciales telles que la réduction en juin 2026 de certains tarifs de la Section 232 (de 25 % à 15 %, jusqu'en 2027) et l'expiration programmée en juillet 2026 des tarifs de la Section 122 offrent aux OEM et aux distributeurs un levier à court terme pour rééquilibrer leurs stratégies d'approvisionnement, élargissant potentiellement le marché adressable pour les configurations à haute efficacité grâce à une meilleure accessibilité tarifaire ou à une planification des stocks de circuit.
Recent Industry Developments in Marché des systèmes HVAC résidentiels
- Juin 2026 : Daikin Industries a annoncé le lancement prochain du système de pompe à chaleur mixte de la série X, intégrant les technologies air-air, air-eau et eau chaude sanitaire dans une seule unité. Ce lancement élargit les capacités de chauffage et de climatisation intégrées de Daikin et renforce les offres interactives avec le réseau, permettant des ventes croisées entre segments et un potentiel de verrouillage d'écosystème.
- Avril 2026 : Daikin Industries a lancé la pompe à chaleur air-eau haute température ALTHERMA 3 H HT en Amérique du Nord, en remplacement électrique des systèmes de chaudières et de fournaises à combustible fossile. Cette évolution fait progresser l'électrification du secteur CVC résidentiel nord-américain et élargit les options de pompes à chaleur premium pour les charges à haute température.
- Avril 2026 : Daikin Industries a publié des informations sur les technologies de climatisation économes en énergie destinées aux foyers résidentiels européens, afin de répondre à la demande croissante de refroidissement et à la hausse des coûts énergétiques. Cette mise à jour positionne Daikin pour capter les mises à niveau d'efficacité induites par la réglementation et l'adoption par les clients en Europe.


Marché des systèmes HVAC résidentiels Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des équipements résidentiels de chauffage, de ventilation et de climatisation ainsi que le matériel de système associé vendus pour un usage domestique, y compris la demande liée aux nouvelles installations et aux remplacements, dans l'ensemble des zones géographiques couvertes.
Exclusions du périmètre : nous excluons les systèmes CVC commerciaux et industriels, et nous ne considérons pas les appareils électroménagers non liés comme faisant partie du chiffre d'affaires des CVC résidentiels.
Aperçu de la segmentation
- Par équipement
- Équipements de climatisation et de ventilation
- Systèmes à conduits séparés
- Systèmes sans conduits séparés
- Systèmes VRF
- Unités de traitement d'air
- Toitures et ventilo-convecteurs
- Équipements de chauffage
- Fournaises et chaudières
- Pompes à chaleur
- Équipements de climatisation et de ventilation
- Par technologie
- Conventionnel (R410A/R22)
- Frigorigènes à faible PRG (R32, R454B, CO₂, propane)
- Vitesse fixe
- Onduleur / Vitesse variable
- Intelligent / Connecté
- Par type d'installation
- Nouvelle construction
- Rénovation / Remplacement
- Par type de logement
- Maisons individuelles
- Appartements et copropriétés multifamiliaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Benelux
- Europe de l'Est
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire le squelette du marché avant que les hypothèses ne soient testées sur le terrain. Nous avons examiné des indicateurs publics de l'énergie, du logement et du commerce directement liés à la demande de CVC résidentiels, tels que les mises à jour de l'Agence internationale de l'énergie, les données sur le conditionnement d'air de l'US EIA, les mises en chantier et permis de construire du US Census, et les publications d'Eurostat sur le bâtiment et l'efficacité énergétique.
Nous avons également utilisé des sources telles que des publications nationales de politique en matière de réfrigérants, des études évaluées par des pairs sur l'efficacité des CVC, et des portails de statistiques douanières et commerciales pour comprendre les évolutions technologiques (par exemple, l'adoption des pompes à chaleur et les transitions de réfrigérants). Les dépôts d'entreprises, les présentations aux investisseurs et une presse crédible ont été utilisés pour valider la composition des produits et l'accent mis sur les circuits de distribution. En complément, quelques abonnements payants aux données financières d'entreprises et aux bases de données de brevets ont permis de confirmer l'exposition au chiffre d'affaires et de suivre l'orientation de l'innovation. Les sources mentionnées ci-dessus sont illustratives et non exhaustives, et d'autres références publiques ont également été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé par le biais d'entretiens avec des experts et d'enquêtes structurées à travers la chaîne de valeur, incluant fabricants, distributeurs, installateurs et parties prenantes des programmes énergétiques, afin de comprendre en termes concrets la logique de tarification et les cycles de remplacement. Comme il s'agit d'un marché mondial, nous avons validé les données à travers les principales régions afin de confirmer les différences en matière de parc de logements, d'exposition climatique et de rythme d'adoption des pompes à chaleur, puis avons utilisé ces retours pour combler les lacunes laissées par les statistiques publiées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 16 % | APAC : 46 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs plus petits : 19 % | Managers : 44 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où l'activité du logement et le parc immobilier existant sont traduits en un bassin de demande d'équipement adressable, qui est ensuite converti en valeur à l'aide de tarifs et de compositions spécifiques à chaque région. Pour garder des totaux réalistes, nous effectuons des vérifications ascendantes sélectives, telles que des tranches de prix échantillonnées issues de contrôles de circuits de distribution, des parts de remplacement des installateurs et des synthèses d'exposition au chiffre d'affaires des fournisseurs pour les principaux types d'équipements, et les utilisons pour ajuster les valeurs aberrantes.
Pour les CVC résidentiels, nous suivons de près un ensemble d'indicateurs, incluant les mises en chantier et permis de construire, la répartition remplacement/nouvelle installation, la pénétration des pompes à chaleur par zone climatique, le calendrier des politiques d'efficacité et de réfrigérants, et l'évolution du prix de vente moyen par type d'équipement. Lorsqu'une série de données était manquante ou trop grossière, nous avons géré l'écart en appliquant des indicateurs de substitution tels que l'orientation des expéditions d'équipements, les tendances de charge de travail des installateurs et la couverture des incitations politiques, puis avons confirmé l'ajustement avec l'apport d'experts. Pour les prévisions, nous avons utilisé une analyse de scénarios autour de la sensibilité aux politiques et aux prix, puis avons aligné le scénario de référence sur les vues directionnelles consensuelles des acteurs du secteur concernant l'électrification, la demande de rénovation et la normalisation des coûts des composants.
Validation des données et cycle de mise à jour
La validation s'effectue par le biais de vérifications multiples afin que les chiffres finaux ne reposent pas sur une seule source de données. Nous comparons les résultats du modèle à des signaux de demande indépendants tels que les achèvements de logements, l'activité des programmes d'efficacité énergétique et les indicateurs d'adoption technologique, puis examinons les écarts importants par géographie et par type d'équipement avant validation finale.
Les anomalies déclenchent un second examen, et si nécessaire, nous recontactons les répondants primaires pour confirmer si les hypothèses de tarification, de composition ou de calendrier ont évolué. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique majeurs, de fortes fluctuations des coûts des intrants ou des perturbations de l'approvisionnement. Avant livraison, un analyste effectue une dernière actualisation afin que les clients reçoivent la vue la plus récente.
Comparaison de la taille du marché des CVC résidentiels de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les CVC résidentiels peuvent sembler incohérentes, car les différentes études ne mesurent pas toujours le même bassin de chiffre d'affaires, et elles varient également dans leur traitement de la demande de remplacement, de la composition des équipements et des niveaux de prix régionaux. Les différences dans le rythme supposé d'adoption des pompes à chaleur et le calendrier des transitions liées aux réfrigérants tendent également à faire varier les totaux à la hausse ou à la baisse.
Certaines estimations élargissent le marché en incluant la main-d'œuvre d'installation et les contrats de service continus en plus des ventes d'équipements. Pour Mordor Intelligence, la valeur est limitée au chiffre d'affaires des équipements CVC résidentiels, et le modèle est actualisé à l'aide de vérifications de l'activité du logement et de la composition technologique, de sorte que les dépenses de service uniquement restent hors du total.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 82,93 milliards USD (2025) | |
| Cabinet de conseil mondial A | 95,40 milliards USD (2025) | Utilise une définition plus large du chiffre d'affaires qui associe les équipements aux activités d'installation et de service, et applique souvent une majoration uniforme des prix pouvant surestimer la valeur dans les régions à PVM plus faible. |
| Association sectorielle B | 76,10 milliards USD (2025) | S'appuie fortement sur des totaux liés aux expéditions et peut sous-estimer les types de systèmes à plus forte valeur et les commandes intelligentes, et peut accuser un retard dans la mise à jour des prix lorsque la composition évolue vers les pompes à chaleur et les unités à plus haute efficacité. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé comme chiffre d'affaires CVC et par la rapidité avec laquelle les prix et la composition sont mis à jour selon les régions. Notre approche reste pragmatique en rattachant les totaux à l'activité du logement, au comportement de remplacement et aux prix de vente moyens des équipements, puis en soumettant le résultat à des vérifications avec des données réelles issues des circuits de distribution, afin que l'estimation reste reproductible et facile à auditer.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du CVC résidentiel ?
La taille du marché du CVC résidentiel a atteint 88,11 milliards USD en 2026.
À quelle vitesse le marché mondial du CVC résidentiel devrait-il croître ?
Il devrait enregistrer un TCAC de 6,24 %, pour atteindre 119,26 milliards USD d'ici 2031.
Quel segment d'équipement domine les recettes ?
Les équipements de climatisation et de ventilation détenaient 60,12 % des recettes de 2025.
Quelle région connaît la croissance la plus rapide en matière d'adoption du CVC résidentiel ?
L'Asie-Pacifique devrait croître à un TCAC de 6,82 % jusqu'en 2031.
Quelle tendance technologique façonne la conception future des produits ?
Les frigorigènes à faible PRG associés aux compresseurs à vitesse variable entraînés par onduleur accélèrent l'innovation.
Comment les services publics influencent-ils les achats de CVC résidentiel ?
Les tarifs en fonction des heures d'utilisation et les incitations à la réponse à la demande récompensent les propriétaires qui installent des pompes à chaleur interactives avec le réseau et des contrôles intelligents.
Dernière mise à jour de la page le:



