
Taille et parts du marché des infrastructures de ravitaillement en gaz naturel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 27.02 Milliards de dollars |
| Taille du Marché (2031) | 36.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de ravitaillement en gaz naturel par Mordor Intelligence
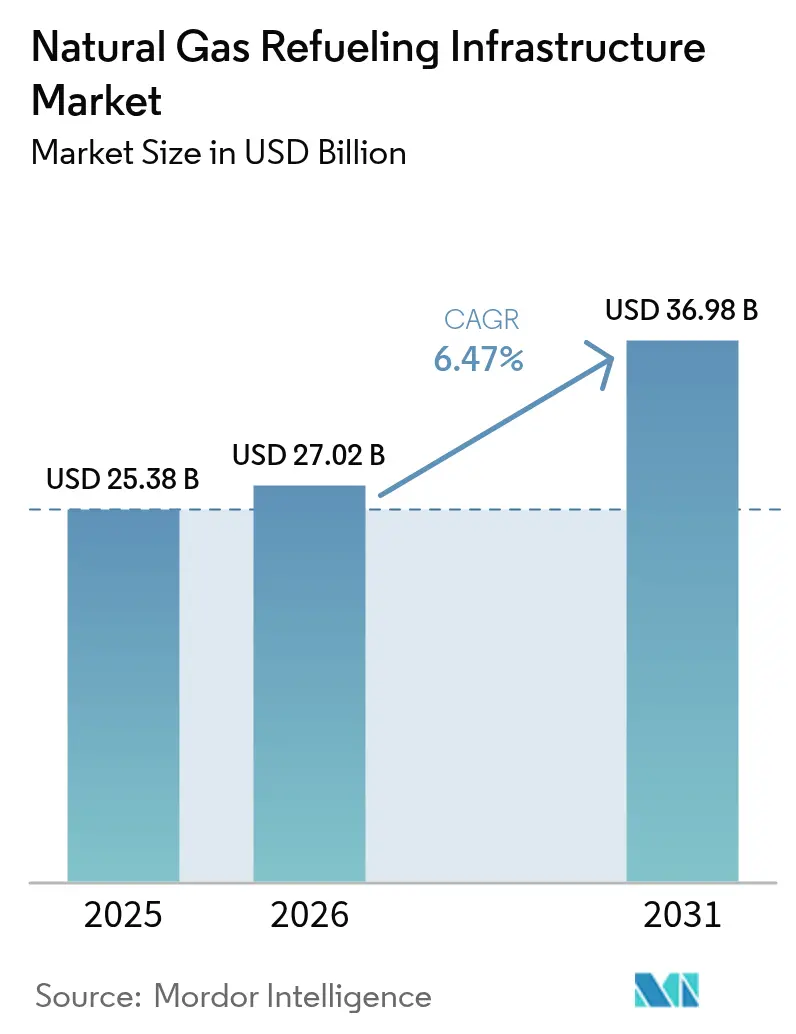
La taille du marché des infrastructures de ravitaillement en gaz naturel était évaluée à 25,38 milliards USD en 2025 et devrait croître de 27,02 milliards USD en 2026 pour atteindre 36,98 milliards USD d'ici 2031, à un TCAC de 6,47 % au cours de la période de prévision (2026-2031).
Les opérateurs de flottes considèrent le secteur comme une voie à court terme vers la conformité réglementaire, car les normes Euro VII et Phase 3 américaine resserrent les limites d'émissions à l'échappement bien avant que les réseaux de recharge électrique à batterie ne puissent se déployer à grande échelle. L'Asie-Pacifique ancre la demande grâce à des importations record de GNL et à des découvertes domestiques de gaz, tandis que la croissance nord-américaine est portée par les avantages de coût du carburant tirés du schiste, qui ont atteint 40 à 60 % par rapport au diesel en 2024(1)Argus Media, "L'effondrement du prix au Henry Hub élargit la décote par rapport au diesel," argusmedia.com . Les corridors de soutage maritime en construction à Sohar, Galveston, Vancouver et Singapour confirment le pivot stratégique du segment vers le transport maritime, renforçant les flux de capitaux vers le stockage de GNL, les pompes cryogéniques et les systèmes de contrôle(2)Global Energy Infrastructure, "Projets de GNL au Moyen-Orient," globalenergyinfrastructure.com . Parallèlement, la détection de fuites pilotée par l'IA et les analyses d'implantation améliorent le temps de fonctionnement du réseau et réduisent les émissions de méthane, favorisant une meilleure acceptation par les assureurs des actifs haute pression.
Principaux enseignements du rapport
- Par type de gaz naturel, le gaz naturel comprimé a dominé avec 62,10 % de la part du marché des infrastructures de ravitaillement en gaz naturel en 2025 ; le GNC renouvelable/bio-GNC devrait se développer à un TCAC de 19,35 % d'ici 2031.
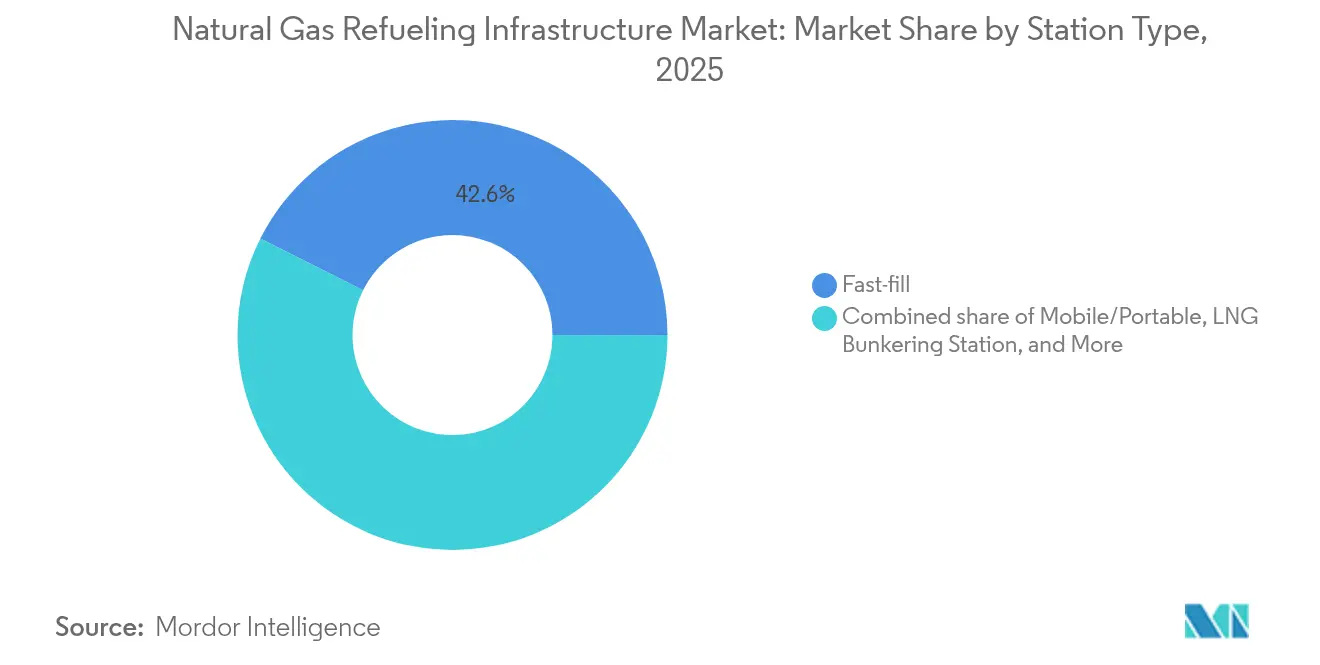
- Par type de station, les stations à remplissage rapide ont représenté 42,60 % des installations de 2025, tandis que les formats mobiles/portables devraient croître à un taux annuel de 8,72 % d'ici 2031.
- Par composant, les compresseurs ont représenté 29,00 % du chiffre d'affaires des composants en 2025, tandis que les systèmes de contrôle et de surveillance progressent à un TCAC de 9,62 % sur la période de prévision.
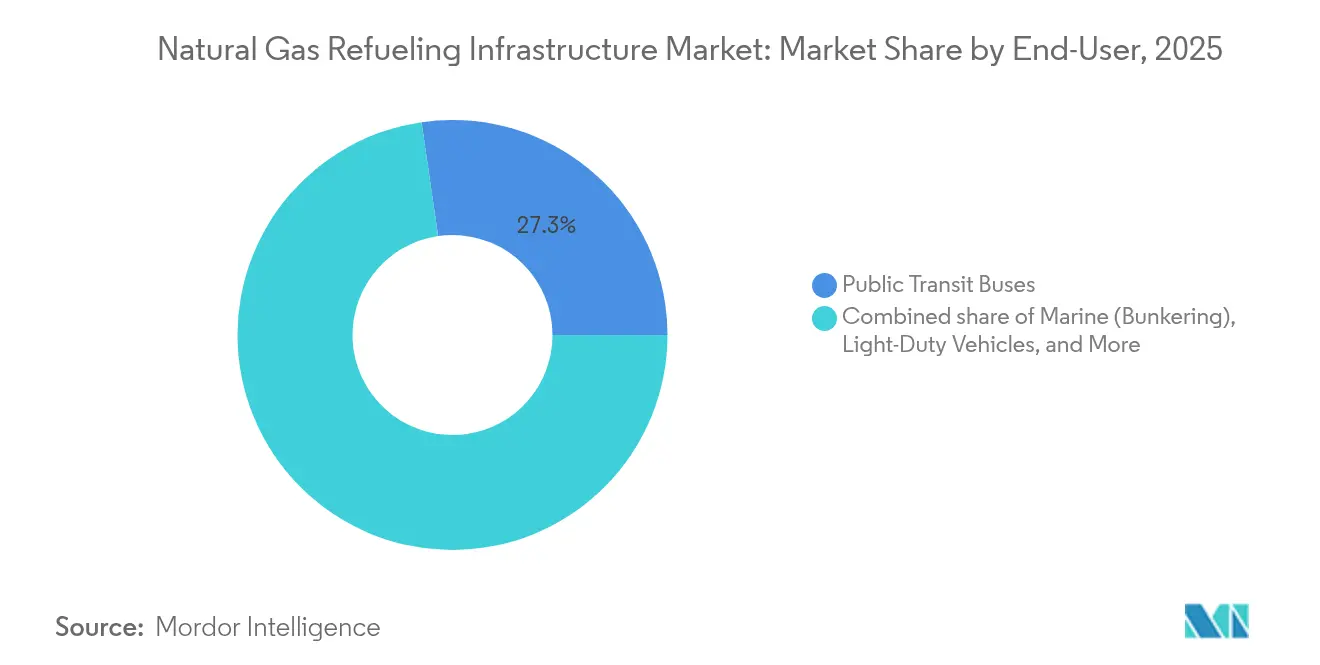
- Par utilisateur final, les bus de transport public ont représenté 27,30 % du chiffre d'affaires des utilisateurs finaux en 2025 ; le soutage maritime devrait afficher le TCAC le plus rapide de 11,1 % d'ici 2031.
- Par géographie, la région Asie-Pacifique a commandé une part de revenus de 45,80 % en 2025 et devrait également enregistrer le TCAC le plus rapide de 7,41 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Règles plus strictes sur les émissions de CO₂ des véhicules poids lourds | +1.8% | Amérique du Nord et UE, répercussion vers l'APAC | Moyen terme (2-4 ans) |
| Prix du gaz à la tête de puits inférieurs à ceux du diesel | +1.2% | Mondial, pic en Amérique du Nord | Court terme (≤ 2 ans) |
| Subventions gouvernementales à la conversion de flottes | +0.9% | Cœur en Amérique du Nord, extension vers l'UE | Moyen terme (2-4 ans) |
| Corridors de soutage GNL émergents | +0.7% | Cœur APAC, MEA et Europe en suivent | Long terme (≥ 4 ans) |
| Crédits fiscaux sur les fuites de méthane | +0.4% | Amérique du Nord, menée par la Californie | Moyen terme (2-4 ans) |
| Implantation de stations optimisée par l'IA | +0.3% | Mondial, mené par l'AN et l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les règles plus strictes sur les émissions de CO₂ des véhicules poids lourds accroissent l'urgence en matière d'infrastructures
Les normes Euro VII imposent une réduction de 90 % des émissions de NOx pour les camions lourds d'ici 2025, tandis que les normes américaines Phase 3 exigent une réduction de 50 % des émissions de CO₂ d'ici 2027, déclenchant une expansion rapide du marché des infrastructures de ravitaillement en gaz naturel alors que les flottes cherchent des voies de conformité à court terme avant la maturité des camions électriques(3)Federal Register, "Normes EURO VII et Phase 3 américaine," federalregister.gov . Les opérateurs logistiques dans les corridors de fret principaux accélèrent l'adoption des véhicules au gaz naturel, en sécurisant des contrats d'approvisionnement en carburant pluriannuels qui sous-tendent l'utilisation des stations.
Des prix du gaz à la tête de puits plus bas créent un avantage concurrentiel
Le prix de référence au Henry Hub est tombé à 2,21 USD/MMBtu en 2024, entraînant des économies de carburant qui ont réduit les délais de récupération des coûts de conversion à moins de deux ans en Amérique du Nord. Des tendances similaires sont observées au Brésil, où de nouveaux gazoducs liés aux flux de Vaca Muerta devraient réduire les tarifs industriels du gaz de 40 % en 2025, renforçant ainsi la confiance des investisseurs dans le marché des infrastructures de ravitaillement en gaz naturel.
Les subventions gouvernementales à la conversion de flottes accélèrent l'adoption
Les programmes fédéraux et étatiques d'une valeur de plus de 500 millions USD depuis 2022 remboursent jusqu'à 30 % du capex des stations et accordent 1,00 USD par gallon-équivalent pour le gaz renouvelable, transformant les agences de transport et les flottes municipales en locataires ancrés pour les nouveaux sites(4)Centre de données sur les carburants alternatifs, "Crédit de propriété pour le ravitaillement des véhicules à carburant alternatif (30C)," afdc.energy.gov . Des flux de financement prévisibles réduisent le risque des flux de trésorerie et ouvrent des corridors sous-desservis aux promoteurs privés.
Les crédits fiscaux sur les fuites de méthane récompensent les stations à faibles émissions
La Californie et certains États américains accordent désormais des crédits aux opérateurs pour la rétention vérifiée du méthane, ajoutant une marge aux stations équipées de compresseurs avancés et de systèmes de récupération des vapeurs. Les investissements s'orientent vers des vannes IoT et une surveillance continue, stimulant la demande en équipements premium(5)U.S. EPA, "40 CFR 1090.1560—Distribution de gaz naturel," epa.gov .
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Coûts d'investissement élevés et délais d'autorisation pour les stations GNL | -1.1% | Mondial, aigu dans l'UE et l'APAC | Moyen terme (2-4 ans) |
| Concurrence des hubs de recharge à batterie électrique | -0.8% | Cœur AN et UE, en expansion | Long terme (≥ 4 ans) |
| Pénurie d'acier de qualité cryogénique | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Primes d'assurance pour les actifs haute pression | -0.4% | Marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts d'investissement élevés et les délais d'autorisation freinent l'expansion du GNL
Les sites GNL coûtent entre 3 et 5 millions USD, contre 1,8 million USD pour le GNC, et les évaluations environnementales européennes prolongent les cycles d'approbation au-delà de 24 mois, ralentissant la rotation des capitaux au sein du marché des infrastructures de ravitaillement en gaz naturel. Il en résulte une orientation vers des promoteurs de grande taille et bien capitalisés, ainsi qu'une pause dans les projets à plus petite échelle.
La concurrence des hubs de recharge à batterie électrique s'intensifie
Les réseaux de recharge rapide en courant continu ont ajouté 6,3 % de bornes supplémentaires au deuxième trimestre 2024, et les plans mondiaux prévoient 182 000 stations d'ici 2030, détournant les financements et les biens immobiliers au détriment des projets gaziers. Les objectifs de développement des véhicules électriques au Moyen-Orient illustrent comment les politiques publiques peuvent rediriger les capitaux vers des corridors électriques au détriment du secteur des infrastructures de ravitaillement en gaz naturel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de gaz naturel :
la teneur en renouvelables tire la croissance premiumLe gaz naturel comprimé contrôlait 62,10 % du marché des infrastructures de ravitaillement en gaz naturel en 2025, soutenu par les flottes existantes, les compresseurs normalisés et les faibles coûts d'entrée. Le gaz naturel liquéfié reste essentiel pour le transport longue distance et les corridors de soutage maritime émergents qui ne peuvent pas satisfaire leurs besoins d'autonomie avec le seul GNC. Clean Energy Fuels, Petrobras et les consortiums régionaux de biogaz développent des digesteurs et modernisent des installations, propulsant le GNC renouvelable/bio-GNC à un TCAC de 19,35 % et élargissant la taille du marché des infrastructures de ravitaillement en gaz naturel pour les applications bas-carbone.
La prime attachée aux crédits carbone au titre du 45Z américain et du LCFS californien (Norme de carburant à faible intensité carbonique) verse aux opérateurs une marge supplémentaire par therm, raccourcissant la période de récupération des sites renouvelables à moins de quatre ans. Néanmoins, une base de clientèle fiable est indispensable : les usines de biométhane brésiliennes ont produit 417 100 m³/jour en 2024 mais ont eu du mal à sécuriser des acheteurs à des tarifs premium, soulignant les risques de sensibilité aux prix au sein du marché des infrastructures de ravitaillement en gaz naturel.
Par type de station :
les solutions mobiles comblent les lacunes de couvertureLe remplissage rapide a dominé le marché avec une part de 42,60 % en 2025, les flottes commerciales appréciant des ravitaillements de 5 minutes qui imitent le comportement du diesel. Les modules mobiles et portables, cependant, affichent la croissance la plus rapide avec un TCAC de 8,72 %, les promoteurs déployant des unités montées sur remorque pour valider la demande avant de construire des installations permanentes, une approche visible dans le déploiement de six sites au Nigeria et dans les skids GNL portables de Linde.
Les îlots de remplissage à temps continuent de servir les dépôts de bus captifs mais restent limités en débit, tandis que les configurations à remplissage combiné attirent les méga-dépôts en quête de résilience. La taille du marché des infrastructures de ravitaillement en gaz naturel pour les dépôts hybrides GNL-GNC croît dans les ports nécessitant une double capacité de carburant, mais les pompes haute pression maintiennent les dépenses d'investissement élevées par rapport aux installations GNC simples.


Par composant :
les systèmes de contrôle permettent des opérations intelligentesLes compresseurs ont généré 29,00 % des ventes de 2025, reflétant la fréquence des révisions et la dépendance au temps de fonctionnement dans les stations GNC. La croissance, cependant, s'oriente vers les systèmes de contrôle et de surveillance qui devraient progresser de 9,62 % par an, car les règles du Département des transports américain imposent un suivi continu du méthane et des coupures automatiques. Les opérateurs considèrent les jumeaux numériques et les réseaux de capteurs de fuites comme des éléments permettant de réduire les primes d'assurance et les amendes réglementaires.
Les réservoirs de stockage, les distributeurs et les racks de refroidissement génèrent des revenus stables tirés par le remplacement, mais c'est la couche intelligente qui élargit les marges. Le site phare d'ENOC à Abou Dhabi est équipé d'une détection électronique des fuites, d'une jauge de réservoir et d'analyses prédictives — des capacités qui établissent désormais la référence pour les nouveaux entrants dans le secteur des infrastructures de ravitaillement en gaz naturel.
Par utilisateur final :
les applications marines tirent la croissance premiumLes bus de transport public ont conservé 27,30 % des revenus de 2025, les flottes subventionnées cherchant des réductions immédiates des émissions à l'échappement, ancrant l'utilisation des stations urbaines. Le soutage maritime, cependant, enregistre un TCAC de 11,1 % grâce aux plafonds de soufre de l'OMI et aux investissements dans les hubs en eaux profondes ; les mises à niveau de capacité à Sohar, Vancouver et Singapour signalent une longue perspective pour la demande de GNL dans les voies maritimes.
Les camions de tonnage moyen et lourd restent le pilier du volume, mais leur croissance est plus modeste à mesure que les autonomies des batteries continuent d'augmenter. Les flottes ferroviaires et industrielles offrent une demande de niche mais stable, tandis que l'adoption grand public de véhicules légers au GNC décline face à la prolifération des véhicules électriques — des tendances qui orientent les investissements au sein du marché global des infrastructures de ravitaillement en gaz naturel.
Analyse géographique
Marché des Infrastructures de Ravitaillement en Gaz Naturel en Asie-Pacifique
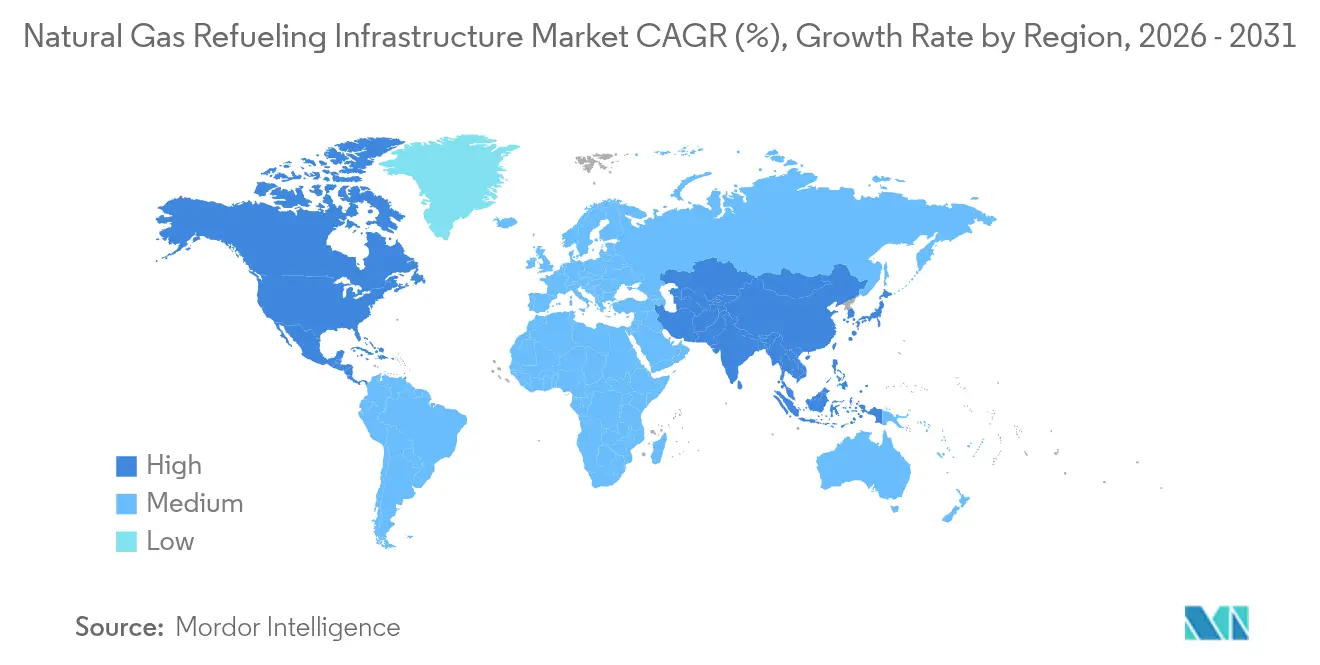
L'Asie-Pacifique a représenté 45,80 % de la part de marché des infrastructures de ravitaillement en gaz naturel en 2025, et la région devrait progresser à un CAGR de 7,41 % jusqu'en 2031, la Chine combinant des ajouts records de réserves avec son statut de premier importateur mondial de GNL. Les mandats gouvernementaux en matière de qualité de l'air et les programmes de subventions continuent d'orienter les capitaux vers les corridors de bus urbains et de logistique, tandis que les hubs d'exportation de GNL d'Australie et du Qatar renforcent la sécurité d'approvisionnement régionale. Le développement du réseau de gaz de ville en Inde et la diversification du Japon hors du nucléaire constituent des vents porteurs supplémentaires, créant un dense pipeline de stations qui élève la taille du marché des infrastructures de ravitaillement en gaz naturel en Asie du Sud et de l'Est.
Marché des Infrastructures de Ravitaillement en Gaz Naturel en Amérique du Nord
L'Amérique du Nord se classe en deuxième position, grâce à son abondante production de schiste, qui a poussé les prix au Henry Hub à 2,21 USD/MMBtu en 2024 et a permis aux opérateurs de flottes de réaliser des économies de 40 à 60 % sur le prix à la pompe par rapport au diesel. Plus de 500 millions USD de subventions fédérales pour les transports en commun depuis 2022 ont financé de grands dépôts de GNC pour les agences publiques, tandis que les crédits fiscaux californiens sur les émissions de méthane accélèrent la modernisation vers des équipements à faibles fuites. Le Canada tire parti de son bassin sédimentaire de l'Ouest canadien pour approvisionner à la fois les flottes nationales et les sites émergents de soutage GNL sur la côte ouest, et les projets de gazoducs issus de la réforme énergétique du Mexique ouvrent de nouveaux corridors pour les modules de GNC mobiles.
Marché des Infrastructures de Ravitaillement en Gaz Naturel en EMEA et en Amérique du Sud
L'Europe concilie certaines des normes d'émissions de véhicules les plus strictes au monde avec des obstacles élevés en matière de dépenses d'investissement ; néanmoins, les règles Euro VII, en vigueur depuis 2025, contraignent les opérateurs de fret à adopter le gaz naturel jusqu'à ce que l'autonomie des batteries s'améliore, stimulant une demande de stations supplémentaire malgré de longs cycles d'autorisation. Le plan de l'Allemagne visant à porter le nombre de stations GNL à 200 d'ici 2025, l'accent mis par les Pays-Bas sur le bio-GNC et les clusters de soutage portuaire en Scandinavie illustrent la façon dont les stratégies nationales diffèrent tout en convergeant vers des solutions gazières bas carbone. L'Amérique du Sud présente des poches de dynamisme : le raccordement par gazoduc du Brésil au terminal GNL privé de Sergipe, combiné à l'appel d'offres de biométhane de Petrobras, devrait réduire les prix du gaz livré de 40 % en 2025 et élargir l'accès pour les flottes de l'intérieur des terres. Au Moyen-Orient et en Afrique, le projet GNL bas carbone de Ruwais d'ADNOC et le déploiement de six sites de GNC au Nigeria illustrent la manière dont les initiatives soutenues par l'État peuvent amorcer une croissance rapide du réseau dans les économies orientées vers l'exportation.

Paysage réglementaire
La réglementation mondiale relative aux infrastructures de ravitaillement en gaz naturel est de plus en plus liée à des normes techniques harmonisées et à une planification fondée sur les corridors. En janvier 2026, l'ISO a publié les normes ISO 16923:2026 (stations GNC) et ISO 16924:2026 (stations GNL), qui codifient les exigences de conception, de sécurité et d'exploitation utilisées par les équipementiers et les développeurs de stations pour assurer la conformité et l'interopérabilité entre les juridictions.
En Europe, le règlement (UE) 2023/1804 (AFIR) fournit le cadre politique et les exigences techniques pour les infrastructures de carburants alternatifs, orientant les priorités en matière de comblement des lacunes des corridors pour poids lourds et la manière dont les stations sont spécifiées. Aux États-Unis, l'article 23 U.S.C. 151 constitue la base fédérale pour la désignation des corridors de carburants alternatifs (y compris le gaz naturel), tandis que les exigences fédérales de contrôle du méthane et des codes tels que la NFPA 52 relèvent le niveau de conformité en matière de surveillance, d'inspection et de sécurité des stations, orientant les dépenses d'investissement vers des systèmes certifiés de détection et de contrôle des fuites.
Paysage concurrentiel
Le secteur des infrastructures de ravitaillement en gaz naturel demeure modérément fragmenté, les cinq premiers fournisseurs de compresseurs, de réservoirs de stockage et de services d'EPC intégrés contrôlant environ 45 à 50 % des revenus mondiaux. Cela crée une opportunité pour les spécialistes régionaux de remporter des contrats localisés. Les grands acteurs établis, tels que Chart Industries et Parker Hannifin, défendent leurs parts grâce à des portefeuilles verticaux couvrant les pompes cryogéniques, les distributeurs et le financement de projets, leur conférant un levier de prix sur les contrats multi-stations. Les nouveaux entrants plus petits se différencient par des solutions de skids mobiles, des logiciels d'implantation pilotés par l'IA et des offres clé en main de bio-GNC qui réduisent les délais de récupération pour les clients.
Les partenariats stratégiques façonnent la dynamique concurrentielle. Le carnet de commandes de 4,3 millions USD de Hexagon Agility pour les systèmes GNR de Classe 8 sécurise les volumes d'approvisionnement en carburant pour Clean Energy Fuels, tandis que la cession par Westport Fuel Systems de son activité véhicules légers libère des capitaux pour doubler la mise sur les kits moteur HPDI pour poids lourds. Les fournisseurs d'équipements intègrent de plus en plus des suites de capteurs et des abonnements à la surveillance en nuage, ce qui améliore les ratios de revenus récurrents et crée des coûts de changement pour les opérateurs de flottes.
La réglementation influence également le terrain de jeu. La règle de détection des fuites de méthane du Département des transports américain de 2025 favorise les fournisseurs disposant d'une technologie de détection de fuites certifiée, tandis que la mise à jour 2026 de la norme NFPA 52 sur les fréquences d'inspection des cylindres relève la barre technique pour les nouveaux entrants. Pendant ce temps, les assureurs offrant des remises de primes pour les stations équipées de tableaux de bord d'analyse prédictive récompensent les opérateurs qui investissent dans des contrôles intelligents, renforçant un cycle vertueux pour les acteurs établis riches en technologie et poussant le marché vers une concentration accrue au fil du temps.
Acteurs leaders du secteur des infrastructures de ravitaillement en gaz naturel
Clean Energy Fuels
Parker Hannifin Corp (Veriflo & Bestobel)
Chart Industries
Gilbarco Veeder-Root
Tatsuno Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Infrastructures de Ravitaillement en Gaz Naturel
- Clean Energy Fuels
- Parker Hannifin Corp
- Chart Industries
- Gilbarco Veeder-Root
- Tatsuno Corp
- Scheidt & Bachmann
- Sanki Industry Group
- Greka Engineering
- Tulsa Gas Technologies
- Cryostar SAS
- FTI International Group
- Westport Fuel Systems
- Agility Fuel Solutions
- Galileo Technologies
- Landi Renzo
- Kraus Global
- Hexagon Agility
- Bennett Pump
- WEH GmbH
- HAM Group
Lire l’analyse des entreprises de infrastructures de ravitaillement en gaz naturel

Opportunités de marché et perspectives d'avenir
Les espaces blancs sont les plus visibles là où les gouvernements et les opérateurs de flottes développent une couverture de corridors pour les véhicules moyens et lourds, en particulier dans les zones géographiques où l'accès aux pipelines est limité. Le Nigeria a publiquement fixé un objectif de 2 322 stations GNC d'ici 2027 (avec des dizaines déjà actives et d'autres en développement), et en juin 2026, le Conseil exécutif fédéral a approuvé 215 milliards NGN pour 200 bus fonctionnant au GNC et l'expansion du programme, soutenant une demande d'ancrage pour les sites nouveaux et modernisés. L'Afrique de l'Est finance également des solutions non liées aux pipelines, la Tanzanie ayant affecté 22,06 milliards TZS à des stations GNC mobiles dans plusieurs régions, ce qui renforce le rôle des déploiements sur remorque et modulaires pour la création précoce de marché.
Les opportunités à court terme se concentrent également dans les réseaux de GNL pour poids lourds et le ravitaillement en gaz renouvelable, là où les accords d'approvisionnement et les modèles de développeurs intégrés permettent de raccourcir les cycles de construction. En Inde, GreenLine Mobility Solutions a annoncé en mai 2026 un investissement de 1 500 crores INR pour faire passer son réseau de stations GNL de 7 à 50 stations, et Essar Green Mobility a présenté en janvier 2026 un plan combinant 30 000 camions propres avec 100 pôles GNL et véhicules électriques, laissant entrevoir des formats de stations multi-carburants partageant le foncier, l'alimentation électrique et les systèmes de contrôle. En Amérique du Nord, une autorisation générale du DOE américain (HGEO) accordée en juin 2026 permettant à Irving Oil Terminals d'importer jusqu'à 58 milliards de pieds cubes (Bcf) de GNC du Canada par camion met en évidence une voie logistique pour approvisionner des centres de demande satellites ou éloignés, soutenant des cas d'usage supplémentaires pour les infrastructures de ravitaillement mobiles et de pipeline virtuel.
Recent Industry Developments in Marché des Infrastructures de Ravitaillement en Gaz Naturel
- Mai 2026 : Clean Energy Fuels a ouvert six nouvelles stations de gaz naturel renouvelable (GNR) situées sur des corridors de fret clés aux États-Unis. Ce déploiement améliore la couverture des corridors pour les flottes de poids lourds et accroît le potentiel d'utilisation des actifs de remplissage rapide liés à la demande contractuelle des flottes.
- Octobre 2025 : Chart Industries a été sélectionné pour fournir des échangeurs de chaleur refroidis par air, des échangeurs de chaleur en aluminium brasé et des cold boxes pour le projet Port Arthur LNG Phase 2 de Sempra Infrastructure au Texas. Ce contrat soutient une capacité d'approvisionnement en GNL supplémentaire et renforce la demande d'équipements cryogéniques utilisés pour le ravitaillement en GNL et le soutage maritime.
- Octobre 2024 : ExxonMobil a sélectionné la technologie de procédé de liquéfaction IPSMR de Chart Industries et ses équipements propriétaires pour le projet Rovuma LNG au Mozambique. Cette sélection traduit un investissement continu dans les infrastructures GNL à grande échelle, susceptible d'élargir la disponibilité mondiale du GNL et, en retour, de soutenir le développement du ravitaillement en GNL et du soutage maritime en aval.


Marché des Infrastructures de Ravitaillement en Gaz Naturel Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par la construction et l'équipement de sites de ravitaillement en gaz naturel distribuant du carburant pour véhicules, ainsi que les systèmes de station essentiels nécessaires pour fonctionner de manière sûre et fiable dans les cas d'usage public et privé.
Exclusions de périmètre : sont exclus la production amont de gaz naturel, les pipelines longue distance et l'entretien courant des véhicules non lié à l'infrastructure de station.
Aperçu de la segmentation
- Par type de gaz naturel
- Gaz naturel comprimé (GNC)
- Gaz naturel liquéfié (GNL)
- GNC renouvelable/bio-GNC
- GNC liquéfié-comprimé (GNL-GNC)
- Par type de station
- Remplissage rapide
- Remplissage à temps
- Remplissage combiné
- Mobile/portable
- Station de soutage GNL
- Station GNL-GNC
- Par composant
- Compresseurs
- Distributeurs
- Réservoirs de stockage
- Refroidissement/gestion thermique
- Systèmes de contrôle et de surveillance
- Équipements auxiliaires
- Par utilisateur final
- Véhicules légers
- Flottes routières de tonnage moyen et lourd
- Bus de transport public
- Marine (soutage)
- Ferroviaire
- Flottes industrielles et commerciales
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir l'environnement de base et éviter toute estimation approximative sur des données observables. Nous nous sommes appuyés sur des sources publiques telles que l'AIE, l'EIA américaine, les jeux de données du ministère américain des Transports lorsque pertinent, Eurostat, et les portails statistiques nationaux des principaux pays utilisateurs de véhicules à gaz, afin de suivre le parc de véhicules, les signaux de demande de gaz et le déploiement des stations.
La construction s'est également appuyée sur des signaux techniques et de marché issus de sources telles que les références de codes NFPA, les notes sur l'efficacité des équipements dans des articles évalués par des pairs, les statistiques douanières et commerciales relatives aux flux d'équipements de station, ainsi que les dépôts d'entreprises et les présentations aux investisseurs décrivant les plans d'investissement et les ajouts de stations. Pour les contrôles croisés, nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets, et une base de données au niveau des expéditions import-export lorsque des données commerciales étaient nécessaires pour vérifier la cohérence des mouvements d'équipements de station. Ces exemples sont illustratifs, et de nombreuses autres sources ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès de développeurs de stations, de fournisseurs d'équipements et d'opérateurs de flottes en aval, afin de tester les déclencheurs d'adoption et l'économie réelle des stations. Comme il s'agit d'un marché mondial, nous avons échangé avec des acteurs de l'APAC, de l'EMEA et des Amériques pour confirmer comment le soutien politique, les écarts de prix des carburants et le développement des corridors pour poids lourds se traduisent en commandes de stations et en calendriers de projets.
Répartition des répondants de l'étude de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 15 % | APAC : 46 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Acteurs plus petits : 20 % | Managers : 48 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une approche descendante qui reconstruit les dépenses en infrastructures de station en reliant le bassin de demande de ravitaillement adressable au nombre de stations actives et aux cycles typiques d'investissement et de modernisation des stations. Pour garantir des totaux réalistes, le modèle est ensuite corroboré par des approximations ascendantes sélectives, telles que des valeurs de projets de stations échantillonnées, le prix de vente moyen des équipements multiplié par des volumes de nomenclature typiques, et des vérifications de canaux sur les carnets de commandes, puis des ajustements sont effectués lorsque des écarts sont constatés.
Les principales données utilisées comprennent la croissance du parc de véhicules à gaz naturel par grand pays, la répartition entre stations publiques et privées, les hypothèses de débit moyen des stations par type (remplissage rapide, remplissage différé et remplissage combiné), les tendances de coûts des composants pour les compresseurs, distributeurs et systèmes de stockage, ainsi que le rythme d'ajout des corridors GNL et des sites de soutage, le cas échéant. Pour les prévisions, une analyse de scénarios est utilisée, car l'adoption peut évoluer rapidement lorsque le soutien politique, les écarts de prix des carburants et les engagements de flottes s'alignent. Des experts contribuent également à définir des fourchettes réalistes pour la mise en service et l'utilisation des stations. Lorsque les données locales sont limitées, des indicateurs de substitution tels que les annonces de projets de corridors, l'activité de permis et les schémas d'importation d'équipements sont utilisés, et les hypothèses sont retestées lors des appels de validation.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs étapes, en commençant par des tests de logique interne, puis une comparaison avec des signaux externes, comme le fait de vérifier si le nombre implicite de stations par véhicule et les dépenses d'investissement implicites par site semblent raisonnables pour chaque région. Les écarts sont signalés, et les valeurs aberrantes sont réexaminées au niveau des données d'entrée avant validation finale, afin que les erreurs ne soient pas masquées par l'agrégation.
Si un changement politique majeur, l'annonce d'un grand réseau de stations, ou une variation inattendue des prix des équipements est observé, nous recontactons les sources pour confirmer ce qui a changé et si les hypothèses restent valables. Les rapports sont actualisés annuellement, et des événements importants peuvent déclencher des mises à jour intermédiaires. Avant livraison, une dernière relecture par un analyste est effectuée afin que les chiffres reflètent les derniers signaux de marché disponibles.
Taille du marché des infrastructures de ravitaillement en gaz naturel selon Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées pour ce marché peuvent sembler très éloignées les unes des autres, même lorsque le discours de croissance semble similaire. L'écart provient généralement des différences dans ce qui est comptabilisé comme revenu d'infrastructure, dans la manière dont la valeur des stations est mesurée, et dans la rapidité avec laquelle les hypothèses sont actualisées à mesure que de nouvelles stations sont mises en service.
Certains chiffres publiés semblent regrouper des réseaux de ravitaillement plus larges et des systèmes de traitement du gaz adjacents, ce qui peut gonfler le total par rapport à une approche centrée uniquement sur les stations. Chez Mordor Intelligence, la valeur n'est comptabilisée que lorsqu'elle est liée à la construction de sites de ravitaillement et aux composants essentiels des stations, couvrant le GNC, le GNL et les formats connexes, et les actifs gaziers amont ne sont pas ajoutés au même total.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,38 milliards USD (2025) | |
| Éditeur sectoriel A | 66,77 milliards USD (2024) | Le chiffre est probablement élargi en comptabilisant un ensemble plus large de dépenses de réseaux de ravitaillement et d'infrastructures de traitement du gaz associées, et il utilise également une année de référence différente, ce qui peut modifier le calendrier des taux de change et les hypothèses de prix. |
| Publication de recherche B | 7,69 milliards USD (2025) | Cette estimation semble plus restreinte, reflétant souvent une définition plus étroite centrée sur certaines constructions de stations ou une couverture limitée des composants, ce qui peut sous-estimer les dépenses lorsque les modernisations, les systèmes de surveillance et les équipements auxiliaires sont considérés comme hors périmètre. |
Dans l'ensemble, le tableau montre que les choix de périmètre expliquent la majeure partie de l'écart, et que le choix de l'année ajoute une couche supplémentaire liée à l'inflation et au calendrier de conversion des devises. En rattachant le modèle à une activité observable de construction de stations et en recoupant les hypothèses avec des entretiens, notre estimation reste traçable aux facteurs pratiques de demande et de dépenses, reproductibles et vérifiables.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des infrastructures de ravitaillement en gaz naturel en 2026 ?
Le marché est évalué à 27,02 milliards USD en 2026 et devrait atteindre 36,98 milliards USD d'ici 2031.
Quelle région est en tête du déploiement des stations ?
L'Asie-Pacifique détient 45,80 % des installations mondiales, portée par la demande chinoise en GNL et un soutien politique coordonné.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
Les stations GNC renouvelable/bio-GNC affichent un TCAC de 19,35 %, soutenu par les crédits 45Z américains et les primes de crédits carbone européens.
Pourquoi les stations mobiles ou portables gagnent-elles du terrain ?
Les promoteurs utilisent des unités montées sur remorque pour tester la demande dans les corridors sous-desservis avant de s'engager dans des dépenses d'investissement permanentes, entraînant un TCAC de 8,72 % pour ce format.
Comment les nouvelles règles sur les fuites de méthane affectent-elles les opérateurs ?
Les réglementations du Département des transports américain imposent une surveillance continue, incitant les propriétaires de stations à investir dans des systèmes de contrôle avancés qui réduisent les émissions et diminuent les coûts d'assurance.
Qu'est-ce qui stimule la hausse des installations de soutage maritime ?
Les limites de soufre de l'OMI et les investissements de plusieurs milliards de dollars dans les hubs GNL dans des ports tels que Sohar et Vancouver poussent les applications marines à un TCAC de 11,1 %.
Dernière mise à jour de la page le:



