
Taille et part du marché de l'essence en tant que carburant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.89 Trillions de dollars américains |
| Taille du Marché (2031) | 1.98 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 0.98 % |
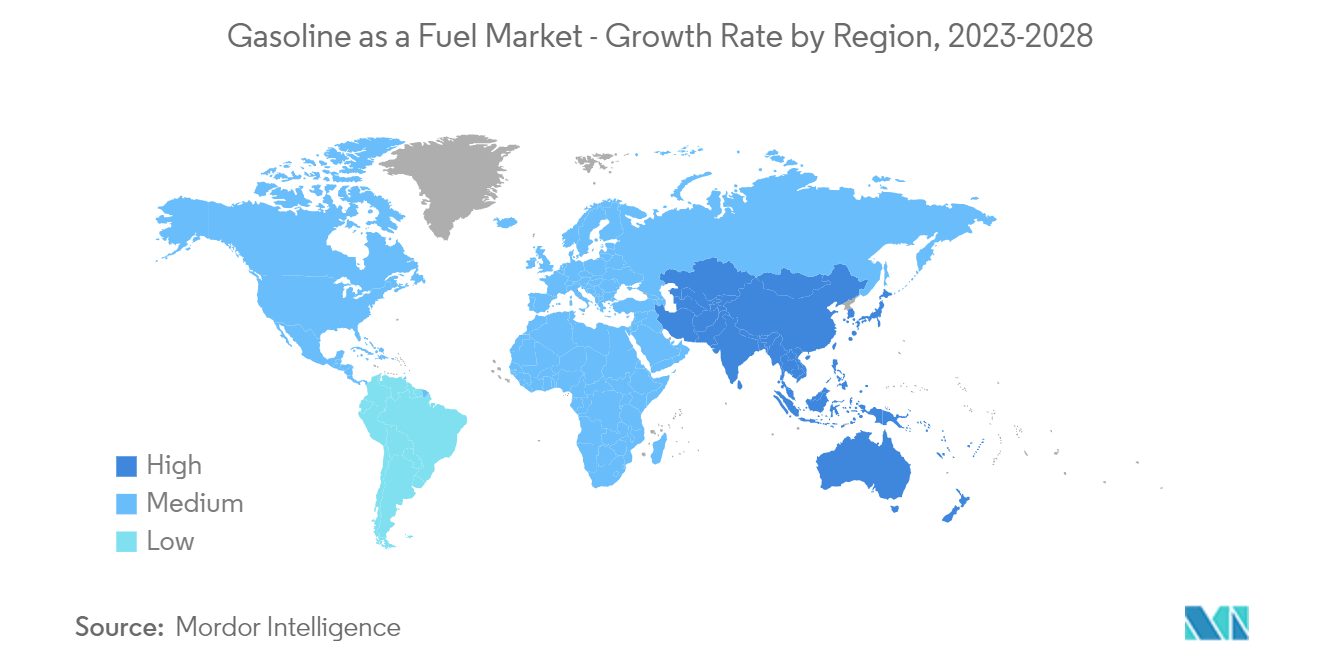
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
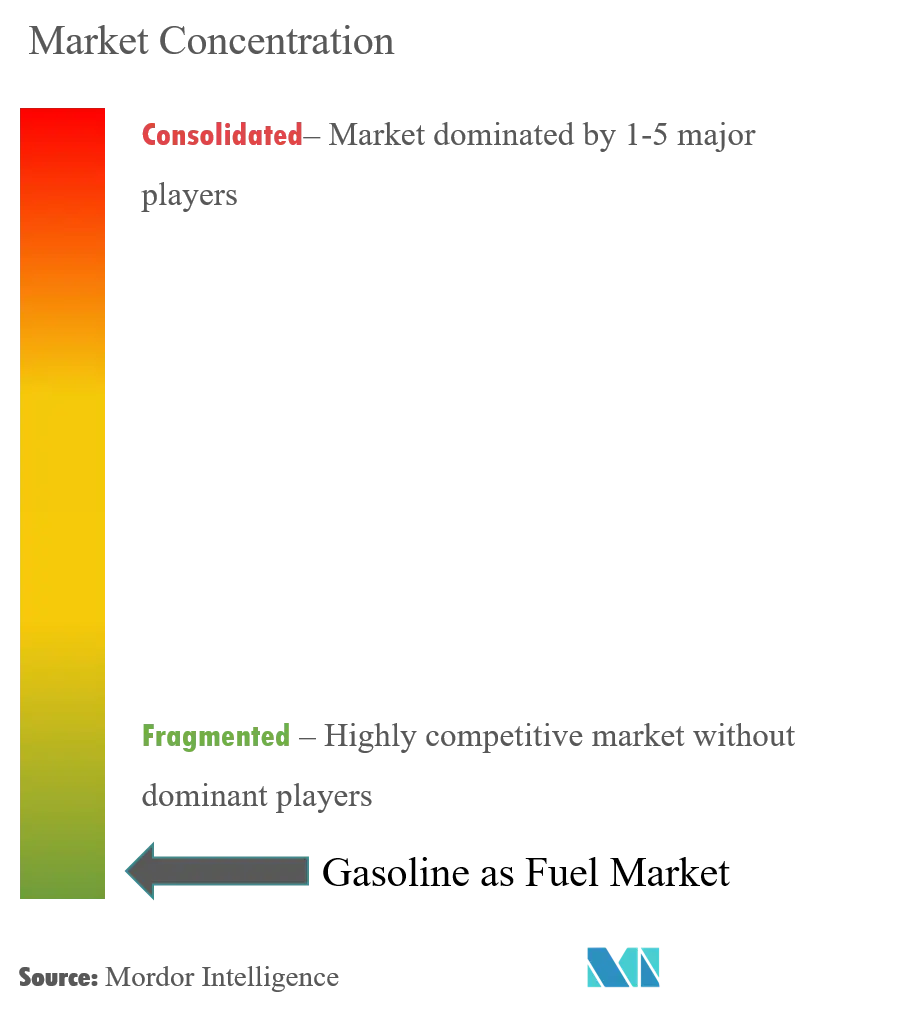
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'essence en tant que carburant par Mordor Intelligence
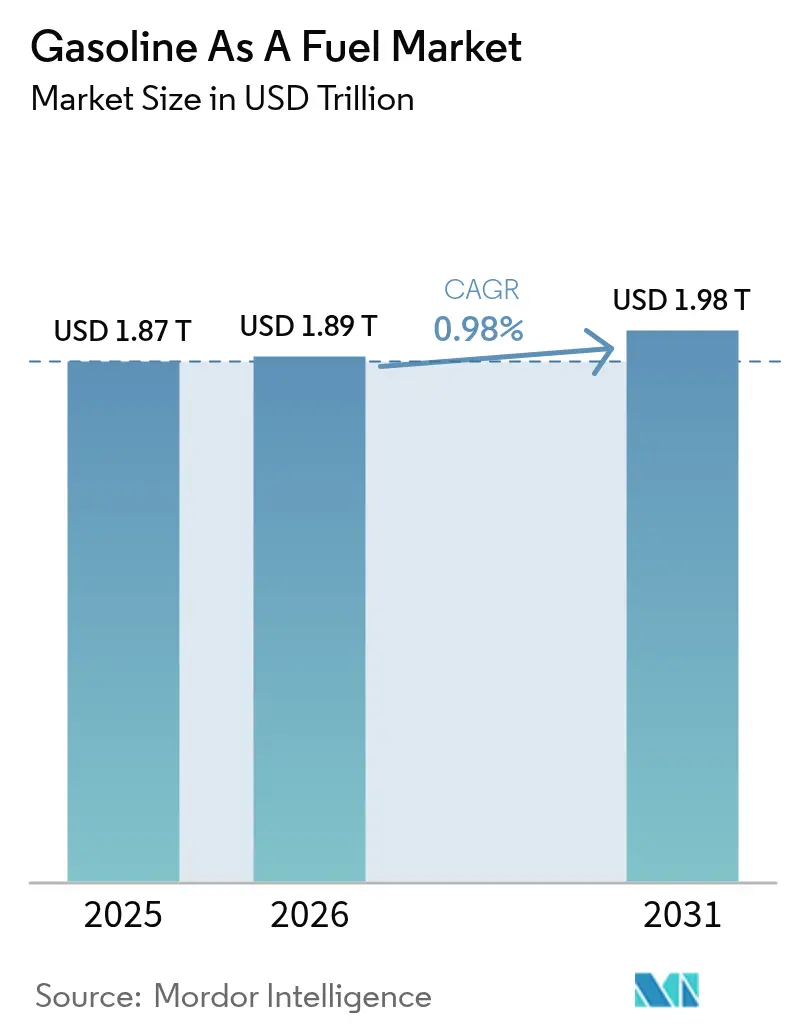
La taille du marché de l'essence en tant que carburant devrait passer de 1,87 billion USD en 2025 à 1,89 billion USD en 2026 et devrait atteindre 1,98 billion USD d'ici 2031, avec un CAGR de 0,98 % sur la période 2026-2031.
- À moyen terme, des facteurs tels que l'adoption croissante d'automobiles comme les voitures particulières et les motocyclettes à travers le monde, ainsi que la disponibilité facile de l'essence, stimulent la croissance du marché de l'essence en tant que carburant au cours de la période de prévision.
- En revanche, le recours à des sources d'énergie propres alternatives pour réduire les émissions de carbone et la pénétration croissante des véhicules électriques à l'échelle mondiale sont susceptibles de freiner la croissance du marché.
- Néanmoins, l'utilisation émergente de générateurs à essence portables dans les applications résidentielles et événementielles devrait créer de nombreuses opportunités pour le marché de l'essence en tant que carburant dans un avenir proche.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de l'essence en tant que carburant
Le segment du transport devrait dominer le marché
- Afin de fonctionner de manière fluide et efficace, le secteur des transports nécessite une quantité considérable d'énergie. La plupart des véhicules nécessitent des carburants secondaires tels que l'essence, le diesel ou le carburéacteur. Les carburants primaires tels que le pétrole brut ou le gaz naturel sont convertis en carburants utilisables grâce à l'utilisation de technologies.
- En tant que l'un des carburants les plus utilisés dans les automobiles, l'essence est un carburant à base de pétrole conçu pour les moteurs à quatre à six cylindres, que l'on trouve dans de nombreuses voitures. L'essence offre de nombreux avantages aux conducteurs d'automobiles. En raison de sa haute combustibilité, les véhicules à essence ont tendance à démarrer plus rapidement que ceux alimentés par d'autres carburants. Par rapport aux autres carburants, l'essence accélère beaucoup plus rapidement.
- Par ailleurs, les deux-roues sont largement disponibles dans le monde entier, avec des niveaux de demande et une popularité variables selon les régions. De plus, les deux-roues sont largement utilisés pour le transport personnel dans des pays tels que la Chine, l'Inde, l'Indonésie, le Vietnam, la Thaïlande et plusieurs autres pays asiatiques.
- Selon la Société des fabricants indiens d'automobiles (SIAM), un total de 19,45 millions de deux-roues ont été produits en Inde au cours de l'exercice fiscal 2023, avec un taux de croissance de 9,1 % par rapport à l'année précédente, et la production de deux-roues représentait environ 75 % de toutes les automobiles produites au cours de l'exercice fiscal 2023.
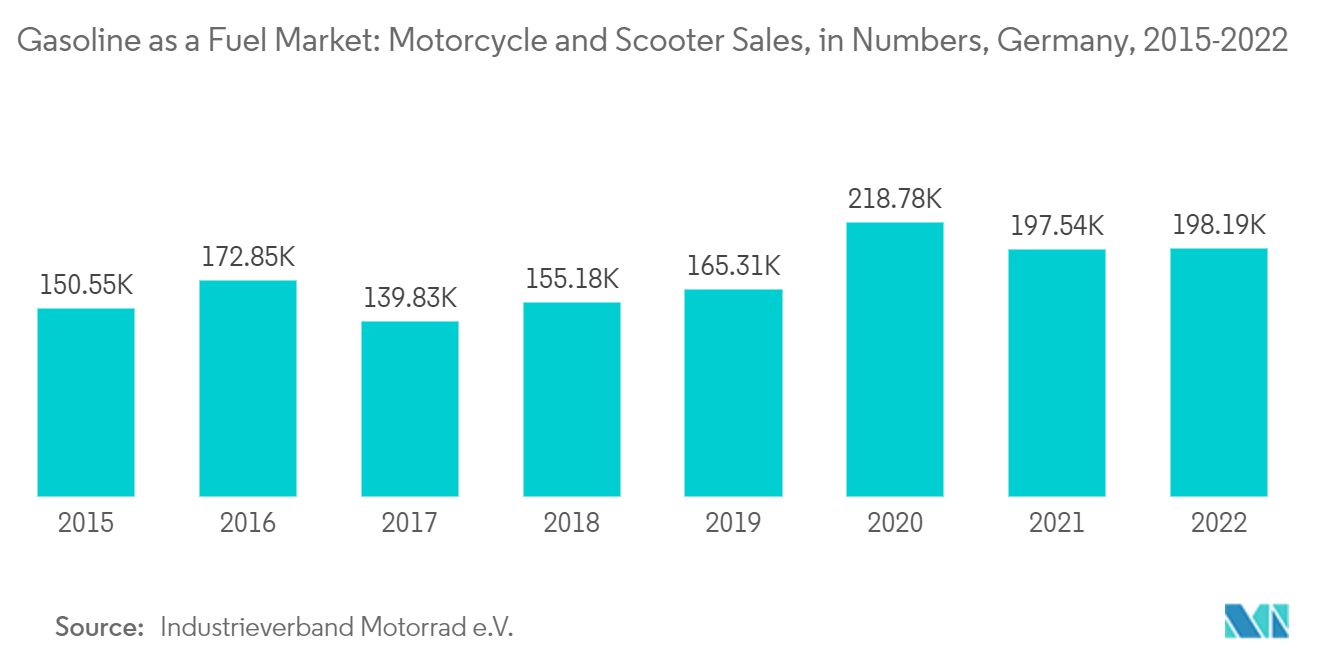
- Par ailleurs, l'Europe a également connu une croissance significative des ventes d'automobiles. Selon l'Industrieverband Motorrad e.V., il y a eu un total de 198 193 nouvelles immatriculations de motocyclettes et de scooters en Allemagne en 2022, avec un taux de croissance de 0,33 % par rapport à l'année précédente.
- Ainsi, la demande d'essence en tant que carburant devrait augmenter dans le segment du transport à l'échelle mondiale au cours de la période de prévision.
L'Amérique du Nord devrait dominer le marché
- L'Amérique du Nord est l'un des plus grands marchés en termes de dépenses d'investissement dans le secteur pétrolier et gazier, les États-Unis étant le leader, suivis du Canada et du Mexique. Les États-Unis sont l'un des principaux producteurs de pétrole brut et de gaz naturel dans le monde, et le pays devrait couvrir environ 60 % de la demande mondiale de pétrole dans les années à venir.
- Les États-Unis sont l'un des pays leaders de la région nord-américaine, où les ventes d'automobiles s'élevaient à environ 1 42 30 324 en 2022. Parmi celles-ci, les motos de croisière et de sport sont les plus importantes, car aux États-Unis, les motocyclettes sont principalement utilisées pour les longs trajets et les activités sportives plutôt que pour les simples déplacements quotidiens.
- Au fil des années, le pays a connu une croissance du nombre de ventes de motos, notamment dans les secteurs privé et commercial. Selon le Département des transports des États-Unis, en 2021, les ventes de motocyclettes privées et commerciales s'élevaient à environ 9,8 millions, soit une augmentation d'environ 18 % par rapport à l'année précédente. La croissance des ventes de motocyclettes devrait se poursuivre dans le secteur privé au cours des prochaines années, ce qui créerait une demande de carburant essence.
- La plupart des moteurs monocylindres utilisés dans les véhicules à moteur sont alimentés à l'essence. Les moteurs monocylindres aux États-Unis sont principalement utilisés dans les pompes à eau et les machines de compactage du sol. Ces deux types d'équipements sont principalement utilisés sur les chantiers de construction. Ainsi, une augmentation de la construction commerciale, industrielle et d'infrastructures routières créerait une demande considérable pour les moteurs monocylindres aux États-Unis, stimulant ainsi la croissance du marché de l'essence en tant que carburant.
- Le secteur de la construction aux États-Unis a contribué à environ 3,9 % du PIB total en 2022. Le secteur a connu une croissance au fil des années en raison de l'expansion dans les domaines commercial et résidentiel. Le secteur résidentiel a connu la plus forte croissance ces dernières années, suivi du secteur non résidentiel. Selon l'Association de la construction, en 2022, le secteur résidentiel des États-Unis a enregistré l'investissement le plus élevé, d'environ 910 milliards USD, tandis que les secteurs non résidentiels (y compris privé et public) ont enregistré un investissement d'environ 888 milliards USD (534 milliards USD privé et 355 milliards USD public).
- L'essence est le carburant de transport dominant en Amérique du Nord. La croissance des secteurs du transport et de la construction dans la région stimule la croissance du marché.
Paysage réglementaire
La réglementation affectant la demande d'essence et sa formulation est de plus en plus définie par les spécifications de qualité des carburants et les mandats de mélange renouvelable. Aux États-Unis, l'Agence de protection de l'environnement (EPA) a finalisé les mises à jour des réglementations sur l'essence et autres carburants au titre du 40 CFR partie 1090, entrées en vigueur le 1er juillet 2025, renforçant les obligations de conformité relatives aux paramètres des carburants et à la manutention en aval.
En mars 2026, l'EPA a finalisé les volumes de la Renewable Fuel Standard (RFS) pour 2026 et 2027, fixant des obligations nationales en matière de carburants renouvelables qui influencent l'économie des mélanges d'essence et la gestion des RIN pour les raffineurs et importateurs. Les États-Unis ont également utilisé des outils de flexibilité d'urgence en 2026, l'EPA ayant délivré des dérogations temporaires nationales à compter du 25 mars 2026 (prolongées ensuite en juin et juillet 2026) pour permettre les ventes d'E15 selon une norme commune de pression de vapeur Reid de 10 psi et pour assouplir l'application des carburants « boutique ». Cela a créé une harmonisation temporaire des spécifications pendant les tensions sur l'approvisionnement en carburant. En Europe, les spécifications des carburants continuent d'être ancrées par la directive sur la qualité des carburants (directive 98/70/CE), avec des amendements en vertu de la directive (UE) 2023/2413 transposés dans le droit national, y compris en Irlande via le S.I. n° 136 de 2025 (en vigueur depuis le 21 mai 2025).
Analyse de la chaîne de valeur
La chaîne de valeur de l'essence s'étend de l'approvisionnement amont en pétrole brut au transport et au stockage intermédiaires, au raffinage et au mélange (y compris l'éthanol et les additifs), à la distribution en gros et au marketing de détail auprès des utilisateurs finaux du transport, avec une demande plus faible provenant de la production d'électricité et d'autres applications. Les dépendances opérationnelles clés incluent le débit de raffinage, l'accès à des composants de mélange conformes, et la distribution via pipelines, transport maritime, terminaux et camionnage. Lorsque des perturbations surviennent, elles peuvent se traduire rapidement par des pics de prix et des pénuries localisées.
Un thème de risque récurrent est l'exposition aux points d'étranglement mondiaux et la volonté qui en résulte de créer une redondance dans les flux d'hydrocarbures alimentant les systèmes de raffinage qui produisent de l'essence. En juillet 2026, l'Irak et la Syrie ont signé un accord de coopération pour reconstruire le pipeline pétrolier Kirkouk-Baniyas, et le même mois, Basra Oil a attribué à KBR, basée à Houston, un contrat de services de conseil lié à un concept de pipeline Bassorah-Haditha. Les deux démarches visent à réduire la dépendance au détroit d'Hormuz. En modifiant la disponibilité du brut et les schémas de fret, des initiatives de contournement comme celles-ci peuvent modifier les coûts des matières premières de raffinage et les équilibres régionaux d'approvisionnement en essence en aval.
Paysage concurrentiel
Le marché de l'essence en tant que carburant est fragmenté. Parmi les principaux acteurs du marché (sans ordre particulier), on trouve notamment Chevron Corporation, Exxon Mobil Corporation, PetroChina Company Limited, Qatar Petroleum et Reliance Industries Ltd.
Leaders du secteur de l'essence en tant que carburant
Chevron Corporation
Exxon Mobil Corporation
PetroChina Company Limited
Qatar Petroleum
Reliance Industries Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les domaines d'opportunité à court terme sont centrés sur le rééquilibrage de l'offre et la différenciation des produits à mesure que les systèmes de raffinage et la réglementation évoluent. Les nouvelles capacités de raffinage et leur expansion dans les principales régions importatrices peuvent remodeler les flux commerciaux et les stratégies d'approvisionnement en essence. En juin 2026, la raffinerie de pétrole Dangote a augmenté le traitement du brut à 700 000 bpj lors d'un test de performance, ce qui peut évincer les importations d'essence par voie maritime en Afrique de l'Ouest et modifier l'économie des cargaisons du bassin atlantique. En Inde, Indian Oil Corporation a annoncé des projets d'expansion de raffineries à Panipat, Vadodara et Barauni prévus pour une mise en service entre novembre et décembre 2026, soutenant une production nationale supplémentaire et renforçant l'importance de l'infrastructure de distribution et de la gestion des qualités de produits pour répondre à la demande locale.
Dans le même temps, les raffineurs des marchés matures ajustent leurs schémas de rendement, créant de l'espace pour des flux non-essence à plus forte valeur et pour des stratégies de mélange d'essence conformes plutôt que de s'appuyer uniquement sur la croissance des volumes. Exxon Mobil a lancé en janvier 2026 la construction de son projet de reconfiguration du complexe de Baytown pour orienter la production vers le diesel et les huiles de base lubrifiantes plutôt que vers l'essence, reflétant un accent plus large sur l'optimisation des marges et la flexibilité du portefeuille. Les actions réglementaires créent également des opportunités épisodiques de demande et de mélange. Les dérogations nationales E15 de l'EPA à partir de mars 2026 (prolongées jusqu'à mi-2026) montrent comment la flexibilité des spécifications peut rapidement affecter les décisions de mélange et d'approvisionnement au détail, bénéficiant aux acteurs disposant de logistique éthanol, de terminaux conformes et de capacités d'exécution au détail.
Développements récents du secteur
- Juin 2026 : la raffinerie de pétrole Dangote a augmenté le traitement du brut à 700 000 bpj lors d'un test de performance, signalant un changement tangible dans la capacité de raffinage en Afrique de l'Ouest et affectant l'économie des cargaisons du bassin atlantique. Cette étape indique un traitement local accru et des changements potentiels dans les stratégies d'importation d'essence pour les marchés voisins.
- Janvier 2026 : Exxon Mobil a démarré un projet majeur de reconfiguration de son complexe de Baytown, au Texas, pour augmenter la production de diesel et d'huiles de base à plus forte valeur tout en réduisant l'intensité de la production d'essence. L'initiative souligne une stratégie de rééquilibrage des rendements vers des produits à marge plus élevée dans un système de raffinage mature.
- Mai 2025 : l'Irlande a mis en œuvre le S.I. n° 136 de 2025 transposant les amendements à la directive européenne sur la qualité des carburants, en vigueur depuis le 21 mai 2025, ce qui renforce les obligations de spécification de l'essence dans le droit national. Ce changement élargit la base réglementaire pour les producteurs et distributeurs d'essence opérant en Irlande, influençant les stratégies de mélange et de conformité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre la valeur des ventes d'essence finie utilisée comme carburant, auprès des utilisateurs finaux tels que le transport routier, la production d'électricité et d'autres usages consommant du carburant, mesurée au point de vente de l'essence sur le marché.
Exclusions du périmètre : nous excluons l'extraction de pétrole brut, les dépenses d'investissement des raffineries et les carburants autres que l'essence (tels que le diesel, le carburéacteur et le GPL), même s'ils sont vendus via des canaux similaires.
Aperçu de la segmentation
- Utilisateur final
- Transport
- Production d'énergie
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d'une cartographie cohérente de la demande d'essence carburant par géographie, puis son alignement avec des séries chronologiques publiques vérifiables année après année. Nous nous sommes appuyés sur des statistiques officielles de l'énergie et de la consommation de carburants, telles que l'AIE, l'EIA américaine et les ministères de l'énergie des pays, car elles offrent la vue la plus reproductible de la demande d'essence automobile.
Nous avons également utilisé des références de prix et de taxes ainsi que le contexte en aval provenant de sources publiques telles que les jeux de données de l'OCDE, Eurostat et les publications de l'OPEP le cas échéant, puis vérifié les hypothèses à l'aide de rapports annuels d'entreprises, de présentations aux investisseurs et de couvertures de presse réputées sur les tendances du raffinage et des carburants de détail. Dans certains cas, des abonnements payants pour les données financières des entreprises et l'actualité ont permis d'accélérer la validation des performances en aval déclarées et du calendrier des événements majeurs. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour éprouver le modèle documentaire là où les chiffres publics peuvent accuser un décalage ou différer selon la définition, notamment autour du comportement des prix, des impacts du mélange, et de la capture de valeur au détail versus en gros. Nous avons échangé avec des participants de l'approvisionnement et du négoce de carburants en aval, des experts du canal de distribution de détail de carburants, et de grands acheteurs de carburant, puis utilisé leurs contributions pour confirmer la direction de la demande régionale et la vraisemblance des trajectoires de prix implicites sur la période de prévision.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37% | Cadres dirigeants (CXO) : 16% | APAC : 40% |
| Niveau intermédiaire : 47% | Responsables fonctionnels/d'unité : 29% | EMEA : 33% |
| Petits acteurs : 16% | Managers : 55% | Amériques : 27% |
Dimensionnement et prévision du marché
Le modèle est construit en reconstituant la demande de carburant essence à l'aide d'indicateurs de consommation et de produits fournis, qui sont ensuite valorisés à l'aide de séries de prix moyens reflétant la manière dont l'essence est réellement vendue dans chaque région. Une fois le bassin de demande formé, il est agrégé au total mondial, et ce n'est qu'alors que les résultats sont vérifiés par rapport à des approximations sélectives ascendantes, telles que des points de prix de détail et de gros échantillonnés multipliés par des volumes implicites et des contrôles de canaux.
Pour maintenir les calculs liés au comportement réel du marché, nous avons utilisé une courte liste d'intrants pratiques, tels que les tendances de consommation d'essence automobile, l'orientation du parc de véhicules et des kilomètres parcourus, l'utilisation des raffineries et les évolutions du rendement en essence, les impacts du mélange d'éthanol et d'oxygénants sur les volumes d'essence finie, et la direction des marges de raffinage brut/produit comme garde-fou pour l'évolution des prix. Les prévisions ont été réalisées à l'aide d'une analyse de scénarios appuyée par un lissage simple des séries chronologiques, car le marché est fortement façonné par les cycles de demande macroéconomiques et les signaux politiques, et les intrants primaires nous ont aidés à déterminer quels scénarios étaient les plus réalistes. Lorsque les signaux ascendants étaient limités pour un pays, les lacunes ont été traitées via des indicateurs régionaux de substitution, ultérieurement revérifiés avec les retours d'entretiens avant d'être conservés dans le total final.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par couches afin que les écarts importants soient questionnés avant d'atteindre le jeu de données final. Nous avons comparé les totaux modélisés à des signaux indépendants tels que les séries publiques de demande d'essence, les références de prix régionales, et le schéma de consommation implicite par véhicule, puis étudié les écarts qui ne correspondaient pas à des événements connus tels que des changements de politique ou des perturbations de l'approvisionnement.
Avant validation finale, un autre analyste examine la construction, les hypothèses et les calculs afin que le modèle puisse être reproduit avec les mêmes intrants. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la direction de la demande, de l'offre ou des prix. Juste avant la livraison, une dernière passe est effectuée pour refléter les statistiques publiques les plus récentes et les dernières hypothèses validées.
Taille du marché de l'essence carburant selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'essence carburant peuvent sembler très éloignées les unes des autres car les équipes choisissent différents points de valeur dans la chaîne, mélangent différents produits carburants sous une même étiquette, ou utilisent différentes séries de prix et calendriers de devises. Les différences proviennent également du fait que le chiffre soit construit d'abord à partir de la consommation ou d'abord à partir du reporting des revenus, ce qui change ce qui est comptabilisé lorsque les canaux se chevauchent.
Le tableau de référence montre un écart plus resserré lorsque la valeur est ancrée à l'essence finie vendue pour un usage carburant par les utilisateurs finaux, puis vérifiée par rapport aux signaux de consommation et à des trajectoires de prix régionales réalistes, et dans le modèle de Mordor Intelligence, cela signifie que les catégories adjacentes en aval telles que les produits raffinés plus larges, les services de raffinage et les carburants de transport autres que l'essence sont exclus du total même s'ils sont évoqués dans le même contexte sectoriel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,89 billion USD (2026) | |
| Revue professionnelle A | 1,46 billion USD (2024) | Ce chiffre semble être rapporté sur une année de référence différente et peut refléter une capture de valeur conservatrice, plus proche des prix de gros ou hors taxes, ce qui réduit le total même si les volumes sont similaires. |
| Rapport sectoriel B | 2,07 billions USD (2025) | Cette estimation utilise une valeur de départ plus élevée et peut refléter des choix de périmètre plus larges, tels que le regroupement de l'essence avec des définitions de carburant plus étendues ou l'utilisation d'une trajectoire de prix qui augmente les valeurs réalisées moyennes selon les régions. |
Pris ensemble, l'écart s'explique principalement par le choix de l'année, l'endroit où la valeur est capturée (gros versus détail), et le fait que le périmètre reste strictement centré sur l'essence finie utilisée comme carburant. Notre approche maintient le modèle traçable par rapport aux indicateurs de demande et à une logique de prix simple, de sorte que le total puisse être reconstruit et vérifié à mesure que de nouvelles données publiques arrivent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'essence en tant que carburant ?
La taille du marché de l'essence en tant que carburant devrait atteindre 1,89 billion USD en 2026 et croître à un CAGR de 0,98 % pour atteindre 1,98 billion USD d'ici 2031.
Quelle est la taille actuelle du marché de l'essence en tant que carburant ?
En 2026, la taille du marché de l'essence en tant que carburant devrait atteindre 1,89 billion USD.
Qui sont les principaux acteurs du marché de l'essence en tant que carburant ?
Chevron Corporation, Exxon Mobil Corporation, PetroChina Company Limited, Qatar Petroleum et Reliance Industries Ltd sont les principales entreprises opérant sur le marché de l'essence en tant que carburant.
Quelle est la région à la croissance la plus rapide sur le marché de l'essence en tant que carburant ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché de l'essence en tant que carburant ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché de l'essence en tant que carburant.
Quelles années ce rapport sur le marché de l'essence en tant que carburant couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché de l'essence en tant que carburant était estimée à 1,89 billion USD. Le rapport couvre la taille historique du marché de l'essence en tant que carburant pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché de l'essence en tant que carburant pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



