
Taille et part du marché des technologies à ondes millimétriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.61 Milliards de dollars |
| Taille du Marché (2031) | 17.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies à ondes millimétriques par Mordor Intelligence
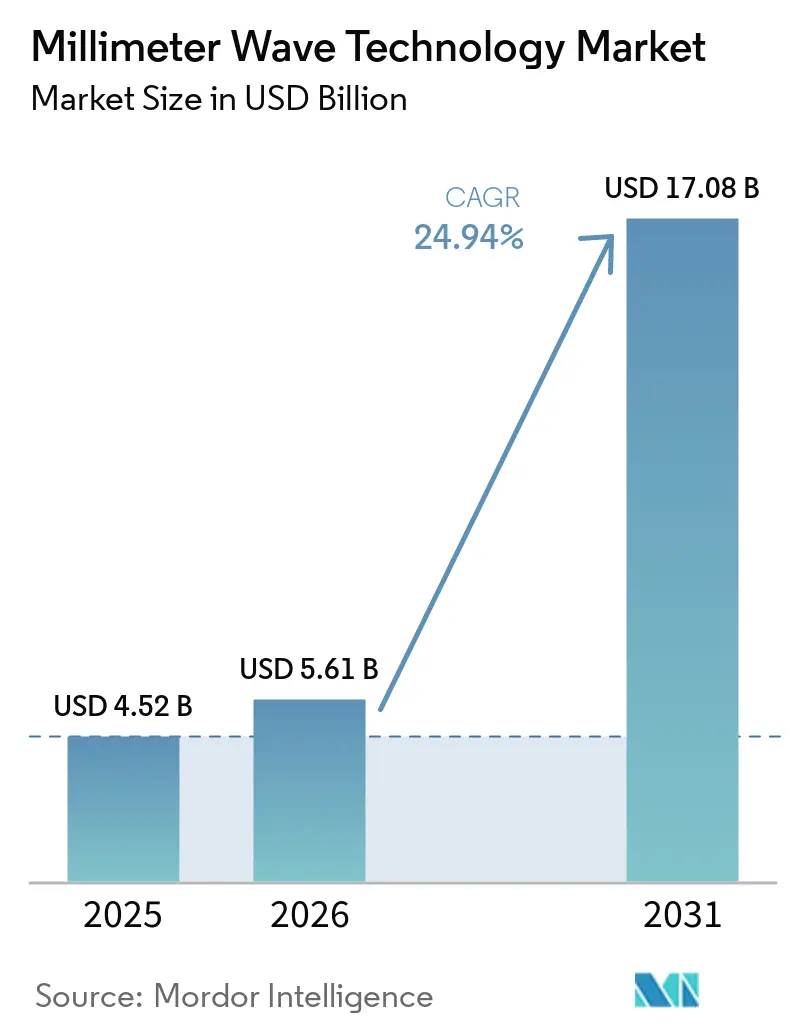
La taille du marché des technologies à ondes millimétriques devrait augmenter de 4,52 milliards USD en 2025 à 5,61 milliards USD en 2026 et atteindre 17,08 milliards USD d'ici 2031, avec un CAGR de 24,94 % sur la période 2026-2031.
Les opérateurs de réseaux se tournent vers les fréquences supérieures à 24 GHz pour soulager les capacités, et les agences de défense modernisent leurs systèmes radar à 94 GHz pour un ciblage à plus haute résolution. La double demande issue des déploiements denses de la 5G et des premiers essais de la 6G soutient les dépenses en capital, tandis que la baisse des coûts des appareils encourage l'adoption dans l'imagerie médicale, l'automatisation industrielle et les systèmes ADAS automobiles. La région Asie-Pacifique occupe la première position régionale grâce à des déploiements 5G sur plusieurs millions de sites, tandis que l'Amérique du Nord stimule l'innovation par la libéralisation du spectre et le financement des semi-conducteurs soutenu par la loi CHIPS. Les fournisseurs de composants bénéficient de fronts d'extrémité RF protégés par des brevets, mais l'exposition de la chaîne d'approvisionnement aux plaquettes de nitrure de gallium introduit un risque stratégique.
Principaux enseignements du rapport
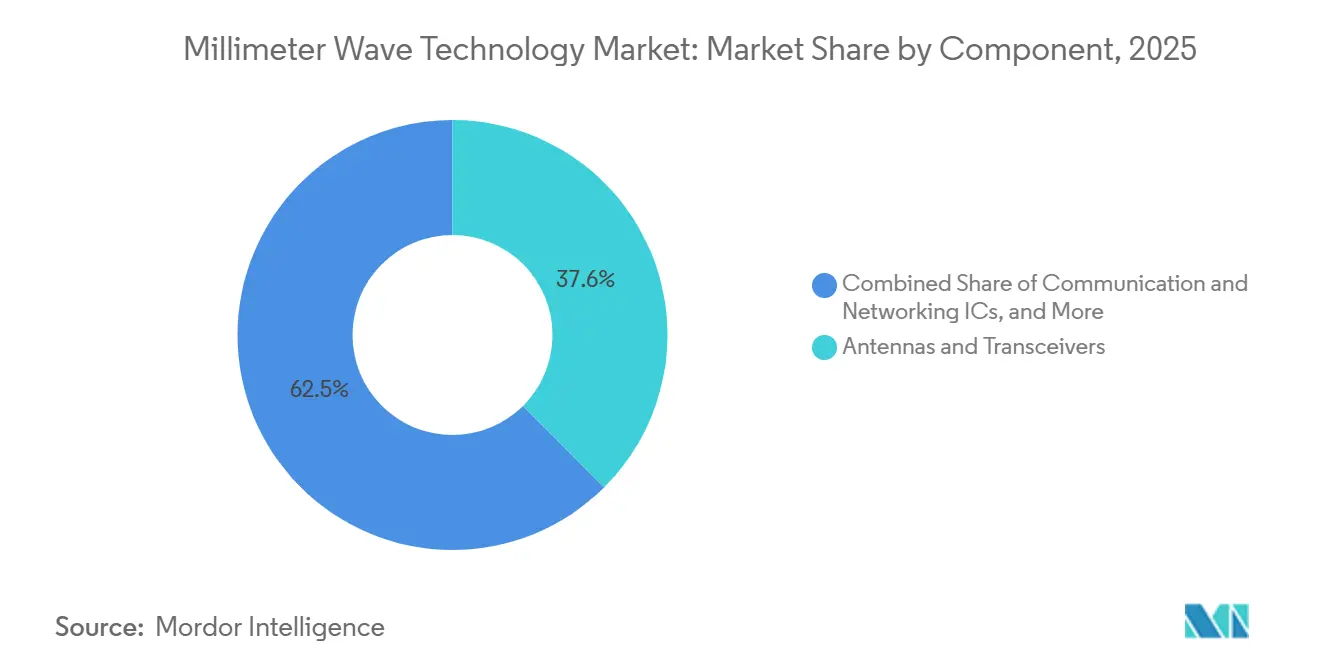
- Par composant, les Antennes et Émetteurs-Récepteurs ont dominé avec une part de revenus de 37,55 % en 2025 ; les Capteurs d'Imagerie devraient se développer à un CAGR de 26,86 % jusqu'en 2031.
- Par modèle de licence, le segment Entièrement/Partiellement Licencié détenait 77,20 % de la part du marché des technologies à ondes millimétriques en 2025, tandis que les bandes Non Licenciées ont enregistré le CAGR projeté le plus élevé à 25,60 % jusqu'en 2031.
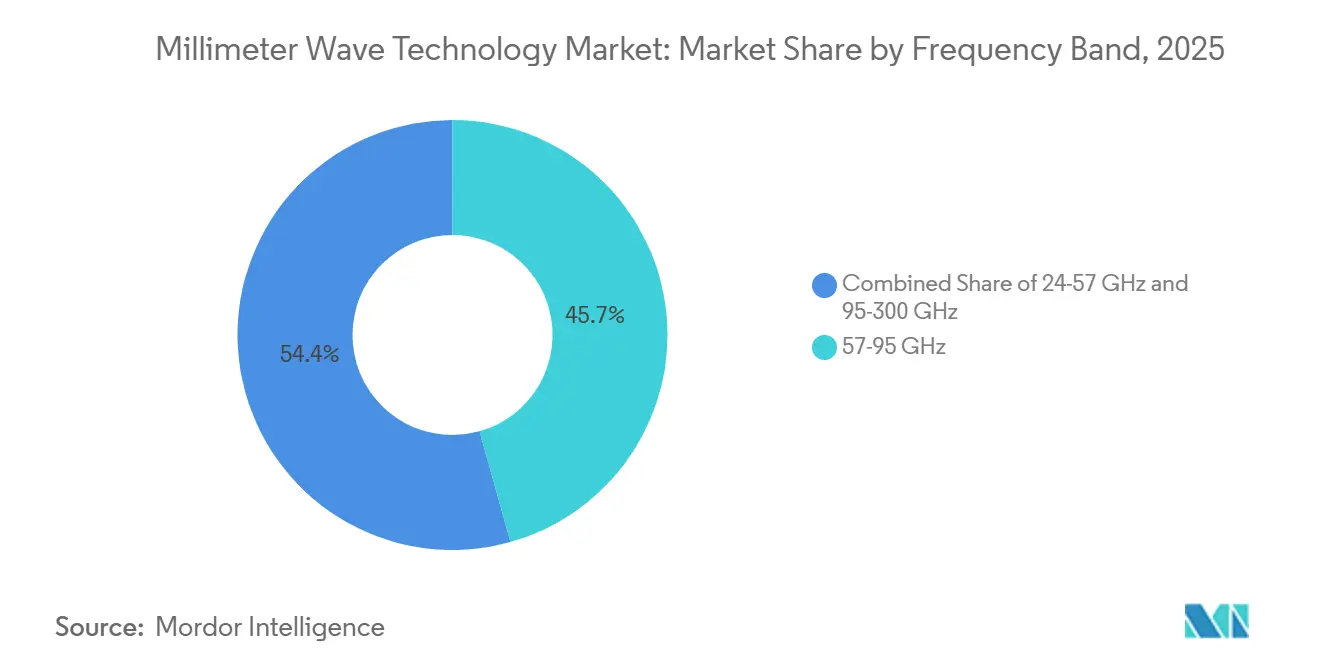
- Par bande de fréquence, la plage 57-95 GHz représentait 45,65 % de la taille du marché des technologies à ondes millimétriques en 2025, et la bande 95-300 GHz progresse à un CAGR de 25,90 % jusqu'en 2031.
- Par application, l'Infrastructure Télécom a capturé 53,20 % de la taille du marché des technologies à ondes millimétriques en 2025 ; l'ADAS Automobile et le V2X connaissent la croissance la plus rapide à un CAGR de 26,20 % jusqu'en 2031.
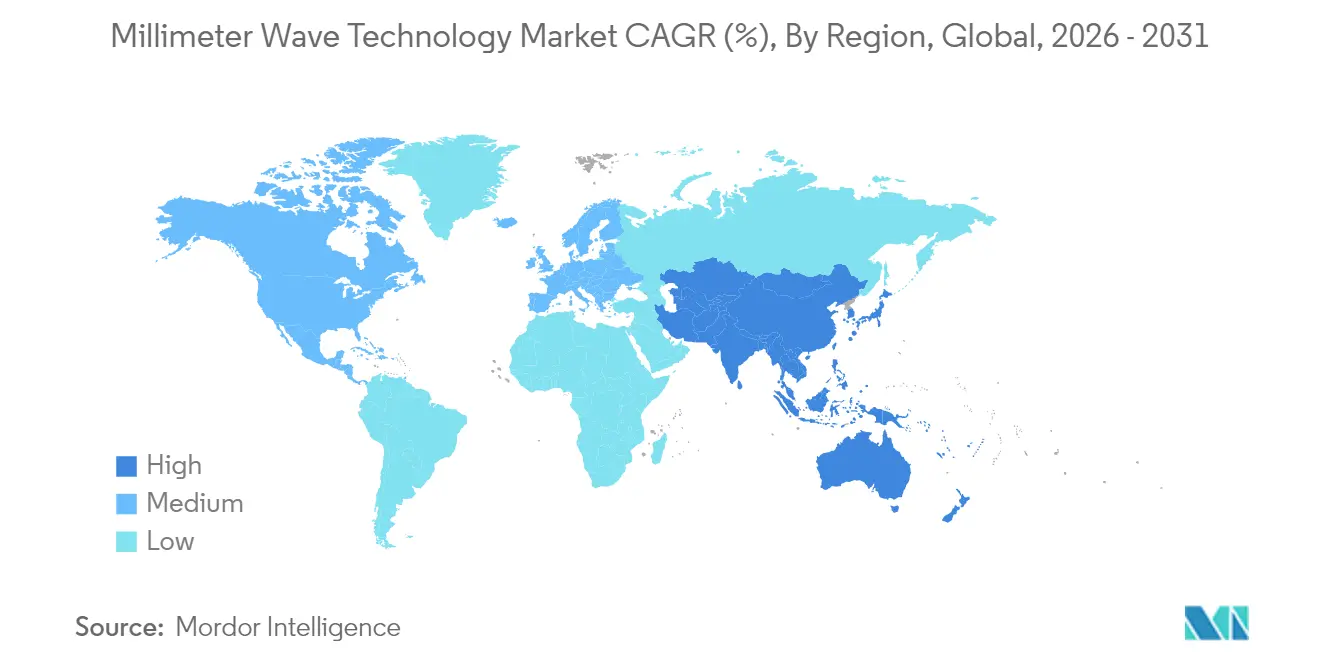
- Par géographie, l'Asie-Pacifique occupait 41,60 % de la part du marché des technologies à ondes millimétriques en 2025 et progresse à un CAGR de 27,20 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la technologie des ondes millimétriques*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Densification des réseaux 5G et demande en matière de backhaul pour petites cellules | +6.20% | Mondial, avec une concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse du trafic de données mobiles et sans fil fixe dans les bandes 24-100 GHz | +5.80% | Mondial, plus fort en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Libéralisation du spectre et nouvelles enchères au-dessus de 40 GHz | +4.10% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Modernisation des radars de défense à 94 GHz pour un ciblage à faible latence | +3.70% | Amérique du Nord et Europe, sélectif au Moyen-Orient | Moyen terme (2-4 ans) |
| Accès sans fil fixe par ondes millimétriques en intérieur pour la substitution de la fibre sur les 50 derniers mètres | +3.20% | Asie-Pacifique et Amérique du Nord, expansion en Europe | Court terme (≤ 2 ans) |
| Réglementations émergentes sur la détection de présence industrielle à 122 GHz | +2.60% | Europe et Asie-Pacifique, expansion progressive vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densification des réseaux 5G et demande en matière de backhaul pour petites cellules
Les opérateurs découvrent rapidement que la fibre devient non rentable lorsque la densité des petites cellules dépasse les plafonds de zonage urbain, de sorte que des liaisons radio à 60 GHz et en bande E sont adoptées pour connecter les sites en quelques semaines plutôt qu'en quelques mois. Des essais sur le terrain en Chine, aux États-Unis et en Inde permettent d'atteindre des débits multi-gigabits, confirmant que le backhaul à ondes millimétriques peut se substituer aux coûteuses activités de tranchée. Les équipementiers intègrent désormais la direction de faisceau à définition logicielle pour réduire le temps d'alignement, tandis que les autorités urbaines simplifient les autorisations de toiture pour accélérer l'activation des sites. Les gains en efficacité du capital et en délai de mise sur le marché font du backhaul sans fil un pilier du marché des technologies à ondes millimétriques.
Augmentation du trafic de données mobiles et sans fil fixe dans les bandes 24–100 GHz
Les clients du sans fil fixe consomment jusqu'à cinq fois plus de données que les abonnés mobiles, obligeant les opérateurs à allouer des blocs contigus de 28 GHz aux passerelles résidentielles. Les agences de régulation répondent en harmonisant les règles 70/80/90 GHz pour permettre des canaux plus larges, et les fabricants de chipsets ont annoncé des plateformes CPE de deuxième génération avec IA intégrée pour l'optimisation des liaisons. Ces avancées soutiennent les programmes de haut débit rural et stimulent la demande sur l'ensemble du marché des technologies à ondes millimétriques.
Libéralisation du spectre et nouvelles enchères au-dessus de 40 GHz
La FCC finalise des cadres de partage pour la bande 37 GHz, et l'Europe évalue des allocations non appariées à 42 GHz pour les cas d'usage 5G-Advanced. Les détenteurs de licences considèrent les blocs contigus au-dessus de 95 GHz comme des actifs futurs pour des liaisons à térabit par seconde. Les engagements en capital précoces des fournisseurs de liaisons satellite-vers-cellule et de capteurs industriels intensifient l'intérêt pour les enchères, soutenant la croissance à long terme du marché des technologies à ondes millimétriques.
Modernisation des radars de défense à 94 GHz
Les budgets d'approvisionnement prévoient 647 millions USD pour les livraisons de radars SPY-6 et 213 millions USD pour la modernisation des systèmes Sentinel exploitant le 94 GHz pour une détection à faible latence[1]. La R&D partagée entre les grands groupes de défense et les fonderies commerciales raccourcit les cycles de conception, permettant des puces à double usage adaptées aux applications militaires et civiles des ondes millimétriques. Cette convergence réduit les coûts unitaires et soutient la croissance des volumes.
Analyse de l'impact des freins sur le marché de la technologie des ondes millimétriques*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Limites de la gestion thermique du front d'extrémité RF au-dessus de 100 GHz | -3.40% | Mondial, particulièrement aigu dans les environnements à haute température et les déploiements de réseaux à haute densité | Moyen terme (2-4 ans) |
| Coût élevé de l'étalonnage des réseaux à commande de phase en production de masse | -2.80% | Mondial, impact plus élevé sur les marchés sensibles aux coûts et les écosystèmes de fabrication de dispositifs à grande échelle | Court terme (≤ 2 ans) |
| Obstacles de zonage liés au « mobilier urbain » pour les sites denses | -2.10% | Amérique du Nord, Europe et grands centres urbains où les exigences locales en matière de permis sont strictes | Moyen terme (2-4 ans) |
| Risque de concentration de la chaîne d'approvisionnement en plaquettes de nitrure de gallium | -2.60% | Mondial, affectant particulièrement les régions dépendantes des matériaux semi-conducteurs avancés importés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites de la gestion thermique du front d'extrémité RF au-dessus de 100 GHz
La concentration de chaleur augmente de manière disproportionnée à mesure que la fréquence s'élève, poussant les dispositifs en nitrure de gallium vers des températures de jonction qui dégradent la fiabilité. Des solutions d'encapsulation avancées utilisant des substrats en diamant et un refroidissement microfluidique sont à l'étude, mais ces approches augmentent le coût des matériaux et prolongent les cycles de qualification. Jusqu'à l'émergence de solutions thermiques évolutives, les déploiements à court terme se concentreront en dessous de 100 GHz, tempérant la croissance dans les bandes supérieures du marché des technologies à ondes millimétriques.
Coût élevé de l'étalonnage des réseaux à commande de phase en production de masse
Les équipements de test automatisés actuels ne peuvent pas caractériser efficacement des milliers d'éléments d'antenne par module, doublant les coûts en fin de ligne dans les appareils grand public. Des start-ups développent des formeurs de faisceau auto-étalonnés et des techniques de test en liaison radio, mais la commercialisation reste à deux ans[2]. Cet obstacle de coût limite la pénétration profonde du matériel à ondes millimétriques dans les téléphones mobiles de milieu de gamme et les capteurs IoT.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la technologie des ondes millimétriques
Par composant :
les capteurs d'imagerie ouvrent de nouvelles frontières cliniquesLes Capteurs d'Imagerie affichent le CAGR le plus rapide à 26,86 % jusqu'en 2031, l'imagerie térahertz permettant un diagnostic tissulaire sans marquage en oncologie et dans l'évaluation des brûlures. En revanche, les Antennes et Émetteurs-Récepteurs conservent la plus grande part de 37,55 % en 2025 en fournissant des fronts d'extrmité radio pour les stations de base mobiles. La taille du marché des technologies à ondes millimétriques pour les Capteurs d'Imagerie devrait dépasser 3,25 milliards USD d'ici 2031, à mesure que les hôpitaux adoptent des outils de diagnostic non ionisants. La croissance complémentaire des Circuits Intégrés de Communication et de Réseautage découle des déploiements densifiés de macro-cellules, tandis que les Circuits Intégrés d'Interface et de Contrôle bénéficient de la tendance vers l'intégration radar sur puce.
Les avancées en R&D, telles que la génération de signaux à 280 Gbps de NTT à 300 GHz, améliorent les bilans de liaison et stimulent la demande de synthétiseurs à fréquence agile. Par ailleurs, les Autres Composants, principalement les substrats avancés et les matériaux d'interface thermique, gagnent en visibilité à mesure que les intégrateurs recherchent une densité de puissance plus élevée. Il en résulte une pile de composants élargie qui ancre le marché des technologies à ondes millimétriques.



Par modèle de licence :
les bandes sans licence abaissent les barrières à l'entréeLe spectre entièrement ou partiellement licencié a généré 77,20 % des revenus de 2025, reflétant la prime attachée aux opérations sans interférence dans les macro-cellules de télécommunications et les réseaux de défense. Cependant, les allocations sans licence au-dessus de 95 GHz progressent à un TCAC de 25,60 % à mesure que les régulateurs créent des règles de détection de présence industrielle nécessitant un minimum de formalités administratives. Les PME tirent parti du régime simplifié pour déployer des radars en atelier pour la robotique et l'inspection qualité, ajoutant de nouveaux flux de revenus au marché des technologies à ondes millimétriques.
Les fournisseurs introduisent désormais des chipsets à double mode qui détectent automatiquement les environnements réglementaires et ajustent les paramètres EIRP en temps réel, supprimant un obstacle clé à l'adoption. Le spectre licencié restera essentiel pour les liaisons critiques, mais l'essor des bandes sans licence élargit la base adressable globale.
Par bande de fréquences :
l'élan sub-térahertz se renforceLa bande 57-95 GHz détenait 45,65 % de la taille du marché des technologies à ondes millimétriques en 2025, portée par le WiGig intérieur à 60 GHz et le radar automobile à 77 GHz. L'attention se déplace vers la plage 95-300 GHz, dont la croissance est prévue à un TCAC de 25,90 % à mesure que les essais 6G et les radars d'imagerie exigent des largeurs de bande toujours plus importantes. Des démonstrations à 300 GHz atteignent 280 Gbps sur des distances de laboratoire, validant la physique pour les futures liaisons à térabit.
Les fabricants de composants se concentrent sur l'encapsulation sans guide d'onde pour réduire les pertes d'insertion et faciliter l'assemblage, tandis que les fournisseurs d'équipements de test investissent dans des analyseurs de réseau vectoriel sub-THz. Ces innovations renforcent les fondations du marché des technologies à ondes millimétriques et accélèrent la préparation de l'écosystème pour les déploiements commerciaux sub-térahertz.

Par application :
les systèmes ADAS automobiles évoluent vers le radar d'imagerieL'infrastructure de télécommunications a maintenu une part de 53,20 % en 2025, les opérateurs s'étant précipités pour atteindre les objectifs de capacité 5G, mais les systèmes ADAS automobiles progressent à un TCAC de 26,20 % grâce à la promesse du radar d'imagerie 4D qui surpasse les capteurs hérités à 24 GHz en résolution et en portée. Les plateformes de véhicules spécifient désormais des radars d'angle à 76-81 GHz pour la détection des angles morts et des unités à vision frontale à 90 GHz pour le régulateur de vitesse adaptatif.
L'accès sans fil fixe gagne du terrain dans les zones périurbaines où la fibre reste trop coûteuse, et l'automatisation des usines ajoute une demande de détection de présence de précision à 122 GHz. L'imagerie médicale et en sciences de la vie capitalise sur les diagnostics sans marqueur, tandis que les communications aérospatiales et de défense maintiennent des cycles d'investissement réguliers. Collectivement, ces cas d'usage diversifiés renforcent le récit de croissance à long terme du marché des technologies à ondes millimétriques.
Analyse géographique
Marché de la technologie des ondes millimétriques en Asie-Pacifique
L'Asie-Pacifique représente 41,60 % des revenus de 2025 et devrait croître à un CAGR de 27,20 % jusqu'en 2031, portée par les 4,4 millions de stations de base 5G de la Chine et la pénétration rapide des réseaux FWA en Inde. Les gouvernements régionaux allouent des fonds publics à la recherche sur la 5G-Advanced, et les fabricants sous contrat investissent dans des lignes de tranches de nitrure de gallium pour localiser l'approvisionnement. Le modèle de 5G privée du Japon affiche une adoption plus lente des ondes millimétriques en raison de la complexité d'acquisition de sites, mais les campus d'entreprise pilotent des réseaux intérieurs à 60 GHz pour la formation en réalité augmentée.
Marché de la technologie des ondes millimétriques en Amérique du Nord
L'Amérique du Nord aligne sa politique spectrale sur l'innovation industrielle, en libérant les bandes 37 GHz et 70/80/90 GHz tout en orientant les incitations du CHIPS Act vers les usines nationales. Les mises à niveau des radars de défense et les déploiements de réseaux sans fil fixes soutiennent une base de clientèle résiliente, et des partenariats tels que Nokia-T-Mobile sécurisent des pipelines d'équipements pluriannuels. Le Canada adopte les ondes millimétriques pour des projets pilotes de haut débit rural, élargissant ainsi davantage le marché de la technologie des ondes millimétriques.
Marché de la technologie des ondes millimétriques en EMEA et en Amérique du Sud
L'Europe se positionne comme un laboratoire technologique. L'Allemagne soutient des bancs d'essai 6G et des clusters de micro-électronique, et les régulateurs élaborent des conditions d'enchères à 42 GHz qui privilégient l'innovation manufacturière. La demande en radar automobile des constructeurs automobiles allemands favorise la collaboration avec des fabricants de puces spécialisés, tandis que le Royaume-Uni explore les liaisons d'infrastructure de transport à 60 GHz. Le Moyen-Orient investit dans des preuves de concept de villes intelligentes, l'Afrique du Sud pilote des réseaux FWA à 28 GHz, et le Brésil introduit des allègements fiscaux ciblés pour l'assemblage de CPE à ondes millimétriques. Bien que les contributions en revenus de ces marchés émergents restent à un chiffre, les taux de croissance dépassent ceux des régions matures, ajoutant du dynamisme au marché de la technologie des ondes millimétriques.
Paysage réglementaire
La réglementation est de plus en plus façonnée par des règles de coexistence et des normes d'équipement harmonisées dans la plage de 24 à 300 GHz. Aux États-Unis, la Federal Communications Commission (FCC) a agi en décembre 2025 pour faciliter une utilisation plus intensive du spectre des micro-ondes supérieures en recalibrant le cadre Upper Microwave Flexible Use Service (UMFUS) dans les bandes incluant 24 GHz, 28 GHz, 37 GHz supérieur, 39 GHz, 47 GHz et 50 GHz, reflétant une pression croissante pour équilibrer les besoins de la 5G terrestre avec l'accès au Fixed Satellite Service.
En Europe, Ofcom a fait progresser la conception des enchères pour le spectre mobile 26 GHz et 40 GHz en 2025, tout en rendant disponible dès janvier 2025 les licences d'accès partagé (Shared Access), ce qui abaisse les barrières à l'entrée pour les déploiements localisés d'ondes millimétriques de qualité professionnelle. Le développement des normes s'est également élargi au-delà des télécommunications : l'ETSI a publié en 2025 des normes harmonisées pour les équipements à courte portée et de radiodétermination à 57-64 GHz (EN 305 550-5) et dans les plages sub-THz supérieures (EN 305 550-6 couvrant 116-148,5 GHz, 167-182 GHz et 231,5-250 GHz), et a publié la norme EN 303 940-1 en février 2026 pour les scanners de sécurité à ondes millimétriques d'intérieur fonctionnant à 69,8-80,5 GHz, favorisant une industrialisation prête pour la conformité dans les cas d'usage de contrôle et de détection.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend de la conception RF spécialisée et à signaux mixtes à la fabrication de plaquettes, au packaging avancé, à l'assemblage de modules, aux essais de conformité et à l'intégration OEM dans les systèmes de télécommunications, de radar automobile, de défense, de détection industrielle et d'imagerie. La technologie et les matériaux en amont sont ancrés dans les semi-conducteurs composés (notamment le GaN pour la puissance et l'InP pour les performances à très haute fréquence) et les substrats haute fréquence, tandis que la valeur en aval est concentrée dans les antennes à réseau phasé, les frontaux RF, la génération de fréquence et les algorithmes adaptés aux applications intégrés dans les équipements de radar ou de backhaul.
La fabrication et la validation constituent des points d'étranglement clés. Filtronic a souligné en février 2026 que l'alignement mécanique reproductible et l'ingénierie thermique à grande échelle sont des facteurs limitants pour faire passer le matériel à ondes millimétriques du prototype à la production, tandis que l'écosystème plus large reste contraint par une capacité de fonderie spécialisée limitée, la disponibilité de stratifiés haute fréquence, et un vivier limité de talents en firmware et traitement du signal. Les cycles de certification et de qualification peuvent également allonger le délai de mise sur le marché pour les fournisseurs de matériel ; des voies de conformité telles que la FCC Part 15 et les exigences relatives au radar automobile peuvent prolonger les calendriers de développement, renforçant l'importance stratégique de l'automatisation des tests, du savoir-faire en packaging et des relations de fabrication établies.
Paysage concurrentiel
Concentration du Marché
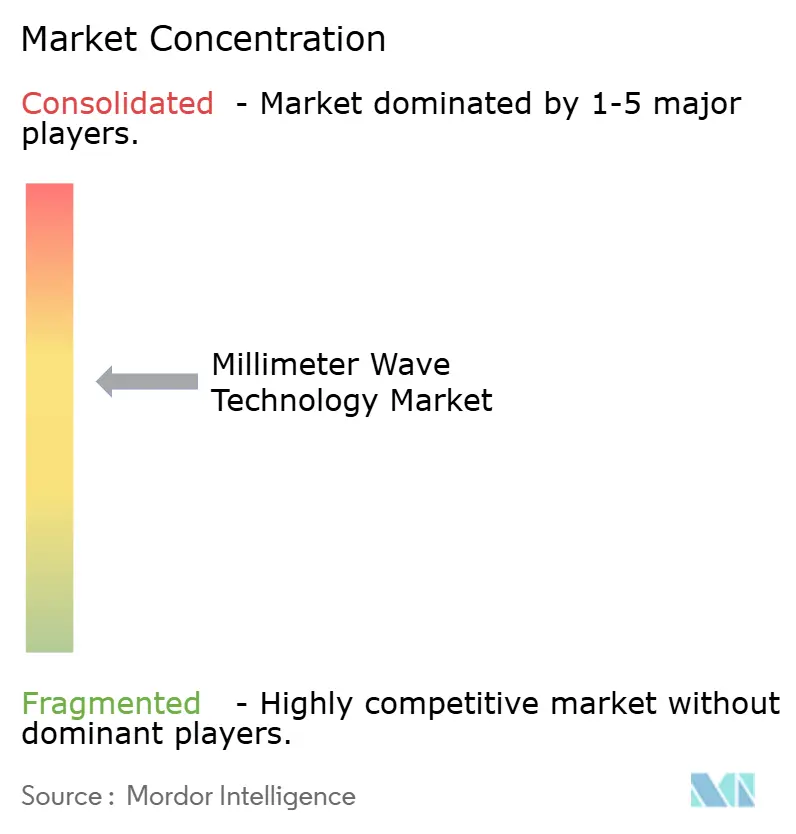
La concentration du marché reste modérée, aucune entreprise ne dépassant un tiers des expéditions mondiales. Les fournisseurs de plateformes horizontales Qualcomm, Nokia et Ericsson s'appuient sur de larges portefeuilles de brevets pour fournir des chipsets et des logiciels RAN à plusieurs secteurs verticaux. Les spécialistes verticaux tels qu'Arbe Robotics et Aeva se différencient par des algorithmes spécifiques aux applications intégrés dans des SoC radar, obtenant des contrats de conception dans les programmes automobiles chinois et européens.
L'activité d'acquisition s'intensifie : Qorvo a acquis Anokiwave Inc. pour 31 millions USD afin de sécuriser la propriété intellectuelle en matière de formation de faisceau, tandis que Keysight Technologies s'est engagé à hauteur de 1,46 milliard USD pour Spirent afin de renforcer l'automatisation des tests dans les domaines sub-THz. Les fonderies étendent leur capacité en nitrure de gallium après l'investissement de 130 millions USD de Polymatech en Inde, mais la disponibilité des plaquettes reste un goulot d'étranglement. Les radios à définition logicielle et l'estimation de canal basée sur l'IA sont des champs de bataille émergents où les acteurs historiques du matériel font face à la concurrence des entrants natifs du cloud. Le récit concurrentiel est centré sur le délai de mise sur le marché, l'efficacité thermique et la différenciation logicielle, tous essentiels au succès sur le marché des technologies à ondes millimétriques.
Leaders du secteur des technologies à ondes millimétriques
-
BridgeWave Communications (REMEC)
-
Ducommun Incorporated
-
Millimeter Wave Products Inc.
-
Intel Corporation
-
Siklu Communication (Ceragon)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Technologie des Ondes Millimétriques Entreprises couvertes dans ce rapport
- Anokiwave Inc.
- Aviat Networks
- Broadcom Inc.
- BridgeWave Communications (REMEC)
- Ducommun Incorporated
- Eravant (SAGE Millimeter)
- Farran Technology
- Huawei Technologies
- Intel Corporation
- Keysight Technologies
- L3Harris Technologies
- Millimeter Wave Products Inc.
- NEC Corporation
- Nokia Corporation
- NXP Semiconductors
- Qualcomm Technologies
- Samsung Electronics
- Sivers Semiconductors
- Siklu Communication (Ceragon)
- Smiths Interconnect
- Vubiq Networks
Opportunités de marché et perspectives d'avenir
Les investissements des opérateurs passent des simples annonces de couverture en ondes millimétriques à l'efficacité du déploiement et à une capacité ciblée. Cela crée un espace pour du matériel qui réduit le nombre de sites, améliore l'uniformité de la couverture et simplifie l'intégration. Un exemple concret est l'annonce de mai 2026 par KDDI et NTT DOCOMO d'un concept de répéteur à ondes millimétriques partagé pour améliorer l'efficacité de la couverture dans les zones à fort trafic, indiquant une demande pour des répéteurs, des antennes à formation de faisceau et des frontaux RF compacts qui répondent aux limites de propagation sans dépendre uniquement de nouveaux macro-sites densifiés. Parallèlement, le Canada a pris des mesures formelles pour élargir le spectre d'ondes millimétriques accessible à des usages flexibles à travers sa décision de réaffecter la bande de 26 GHz (24,25-27,5 GHz), créant des voies plus claires pour les investissements en équipement liés aux futurs programmes de licences et de déploiement.
Les normes et les feuilles de route précommerciales élargissent également les opportunités adressables pour les fournisseurs de composants au-delà des bandes 5G traditionnelles. En juin 2026, le 3GPP a approuvé sa première étude RAN 6G (TR 38.914) alignée sur les objectifs IMT-2030, renforçant la demande pour des chaînes RF compatibles sub-THz, des équipements de test et des innovations de packaging capables de fonctionner jusqu'à la plage de 95-300 GHz mise en avant dans le périmètre du marché. Les opportunités hors télécommunications deviennent également plus axées sur la conformité, avec des normes harmonisées de l'ETSI couvrant les bandes de radiodétermination jusqu'à 250 GHz et une norme harmonisée de février 2026 pour les scanners de sécurité à ondes millimétriques d'intérieur, ce qui favorise les lancements de produits dans la détection industrielle et le contrôle, domaines où les équipes d'achat exigent généralement une conformité adossée à des normes et des délais de certification prévisibles.
Développements récents du secteur sur le marché de la technologie des ondes millimétriques
- Mai 2026 : Ducommun Incorporated a annoncé que la dynamique de son activité de défense se poursuivait, soutenue par des accords-cadres pluriannuels avec des maîtres d'œuvre (dont RTX et Lockheed Martin) et une participation continue à des programmes majeurs liés aux missiles et aux radars. Cette mise à jour renforce la pérennité de la demande portée par la défense pour des assemblages électroniques haute fiabilité et du contenu lié à la RF qui alimente les chaînes d'approvisionnement des radars à ondes millimétriques.
- Juin 2025 : NTT a démontré une génération de signaux à 280 Gbps dans la bande des 300 GHz, faisant progresser les fondements techniques du matériel de communication sub-térahertz. Cette étape accroît les exigences pour les sources agiles en fréquence, le packaging et les outils de validation capables de maintenir des performances à l'extrémité supérieure de la plage de 24-300 GHz couverte par le rapport.
- Avril 2024 : Ducommun Incorporated a annoncé deux contrats majeurs totalisant plus de 50 millions USD de revenus liés à la famille de systèmes radar Raytheon SPY-6. Ces contrats soulignent comment les grands programmes de modernisation des radars peuvent se traduire par un flux de commandes significatif pour les fournisseurs de composants et d'assemblages soutenant les systèmes de défense compatibles ondes millimétriques.
Marché de la Technologie des Ondes Millimétriques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché des technologies à ondes millimétriques est défini comme le chiffre d'affaires généré par le matériel à ondes millimétriques fonctionnant dans la bande 24 GHz à 300 GHz et vendu pour des cas d'usage de type communications, imagerie, détection et radar.
Exclusions du périmètre : nous excluons les services et les piles logicielles liés aux ondes millimétriques, ainsi que les équipements radio sub-6 GHz.
Aperçu de la segmentation
- Par composant
- Antennes et émetteurs-récepteurs
- Circuits intégrés de communication et de mise en réseau
- Circuits intégrés d'interface et de contrôle
- Génération de fréquences et filtres
- Capteurs d'imagerie
- Autres composants
- Par modèle de licence
- Entièrement/partiellement licencié
- Sans licence
- Par bande de fréquences
- 24-57 GHz
- 57-95 GHz
- 95-300 GHz
- Par application
- Infrastructure de télécommunications (RAN et backhaul)
- Appareils mobiles et grand public
- Accès sans fil fixe
- Radar et imagerie de sécurité
- Systèmes ADAS automobiles et V2X
- Automatisation industrielle et IIoT
- Imagerie médicale et en sciences de la vie
- Communications aérospatiales et de défense
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Nigéria
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier les destinations d'expédition du matériel à ondes millimétriques et établir un contexte historique fiable avant tout modélisation. Nous avons consulté des documents publics relatifs au spectre et aux licences, ainsi que des normes télécom et de dispositifs, car les définitions de bandes et les calendriers de déploiement déterminent où la demande peut se manifester.
Pour ancrer les données d'entrée du modèle, nous avons utilisé des sources telles que les régulateurs et organismes de gestion du spectre (par exemple, les publications de type FCC et les résultats d'enchères), les organisations de normalisation (telles que les publications 3GPP et IEEE), ainsi que des données commerciales le cas échéant (pour les mouvements transfrontaliers de modules RF). Nous avons également consulté des bases de données de brevets pour identifier les orientations d'activité, des articles évalués par des pairs pour les tendances de performance des composants, ainsi que des dépôts de sociétés et des présentations aux investisseurs pour les signaux d'expédition, de gains de conception et de capacité. Pour quelques vérifications de cohérence, nous avons utilisé des abonnements payants pour les données financières des entreprises et les actualités, ainsi que des données de renseignement sur les brevets et des enregistrements d'importation-exportation au niveau des expéditions. Ces sources ne sont pas exhaustives, et nous avons également consulté des références publiques supplémentaires pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour valider le calendrier d'adoption et le comportement des prix tout au long de la chaîne de valeur des ondes millimétriques. La couverture comprenait des fournisseurs de composants, des intégrateurs de modules et d'équipements, des opérateurs et de grands utilisateurs finaux dans les domaines de la mobilité, de la sécurité et de la détection industrielle. Nous avons utilisé les contributions des répondants pour confirmer où les déploiements sont en cours de montée en puissance, où ils en sont encore au stade pilote, et comment les prix de vente moyens évoluent à mesure que les volumes passent des premières commandes à des déploiements plus larges.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 16 % | APAC : 44 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 33 % |
| Acteurs de plus petite taille : 18 % | Responsables : 53 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande adressable à partir des signaux de déploiement des ondes millimétriques et de l'intensité matérielle, puis le convertit en valeur à l'aide d'hypothèses pratiques de prix et de mix. Le bassin de demande a été façonné à l'aide d'indicateurs tels que les ajouts de sites 5G à ondes millimétriques et les plans de densification, les déploiements de liaisons de backhaul et d'accès sans fil fixe, l'orientation des expéditions de capteurs radar et d'imagerie, la disponibilité des bandes sous licence et les cycles de remplacement des modules haute fréquence.
Une fois cette structure établie, des approximations ascendantes sélectives ont été utilisées pour maintenir des totaux réalistes. Cela comprenait des cumuls de chiffre d'affaires échantillonnés à partir de divulgations publiques d'entreprises, des vérifications de canaux sur les fourchettes typiques de prix de vente moyen des modules, et des multiplicateurs basés sur les unités (par exemple, radios par site, antennes par nœud et contenu de capteurs par système). Lorsqu'un fournisseur ou une application présentait une divulgation limitée, nous avons comblé les lacunes en appliquant des prix de vente moyens par fourchette et des proxies de volume conservateurs, puis en les revérifiant grâce aux retours d'experts.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande est sensible au calendrier de déploiement, à la disponibilité du spectre et au rythme de densification du réseau. Les scénarios ont été ancrés sur un cas de base aligné sur la vision la plus commune issue des entretiens, puis soumis à des tests de résistance avec des trajectoires d'adoption plus rapides et plus lentes. Ces trajectoires ajustent le nombre de sites, le contenu en composants par déploiement et les taux d'érosion des prix.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, notamment les jalons publics de déploiement, les annonces relatives au spectre, l'orientation des expéditions et le contenu matériel implicite par déploiement. Toute incohérence a été examinée avant validation. Lorsqu'un écart semblait structurel plutôt qu'un bruit, nous avons réexaminé la chaîne d'hypothèses, et des démarches de suivi ont été utilisées pour confirmer si le changement provenait des prix, du mix ou du calendrier.
Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des attributions importantes de spectre, des changements majeurs de politique ou une accélération manifeste des déploiements. Avant la livraison, une passe finale est effectuée afin que les clients disposent de la vue la plus récente avec des hypothèses cohérentes et des conversions de devises propres.
Taille du marché des technologies à ondes millimétriques de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les technologies à ondes millimétriques peuvent différer même lorsque le libellé du sujet semble identique, car le bassin de chiffre d'affaires comptabilisé n'est pas toujours cohérent et le calendrier de la demande induite par les déploiements peut évoluer rapidement. Nous observons également des écarts lorsque les prix sont traités comme statiques, ou lorsque la distinction entre matériel, logiciel et services n'est pas maintenue de manière stable d'une année à l'autre.
En pratique, l'écart provient généralement de trois domaines : ce qui est inclus (par exemple, composant uniquement par rapport à la valeur système plus large), la manière dont la baisse des prix de vente moyens est modélisée à mesure que les volumes augmentent, et le calendrier de change utilisé lorsque les fournisseurs déclarent sur des périodes différentes. En actualisant les hypothèses de prix et de déploiement sur une cadence annuelle et en revérifiant les valeurs aberrantes par des appels de validation répétés, Mordor Intelligence maintient la valeur 2026 liée uniquement au chiffre d'affaires du matériel à ondes millimétriques, ce qui réduit le double comptage accidentel provenant des dépenses de connectivité adjacentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,61 milliards USD (2026) | |
| Éditeur sectoriel A | 4,50 milliards USD (2024) | Utilise une année de base antérieure et une courbe d'adoption plus lente, et le périmètre semble plus large en termes de types de licences et d'utilisateurs finaux, ce qui peut mélanger différents niveaux de maturité et maintenir la valeur à court terme plus basse. |
| Éditeur sectoriel B | 5,18 milliards USD (2024) | Ancre l'estimation sur une valeur 2024 avec des perspectives de croissance agressives jusqu'en 2030, et la définition du périmètre est moins explicite sur les limites matériel uniquement, ce qui peut intégrer la valeur au niveau système et gonfler le total. |
La comparaison montre que le choix de l'année et le contrôle du périmètre comptent autant que le calcul. Lorsque la limite comptabilisée reste focalisée sur le matériel à ondes millimétriques, et que les prix ainsi que le calendrier de déploiement sont mis à jour par des vérifications répétées, la taille du marché devient plus facile à relier aux facteurs sous-jacents et à expliquer dans un calendrier décisionnel.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des technologies à ondes millimétriques et à quelle vitesse croît-il ?
La taille du Marché des Technologies à Ondes Millimétriques devrait augmenter de 4,52 milliards USD en 2025 à 5,61 milliards USD en 2026 et atteindre 17,08 milliards USD d'ici 2031, avec un CAGR de 24,94 % sur la période 2026-2031.
Quelle région est en tête du marché des technologies à ondes millimétriques ?
L'Asie-Pacifique détient une part de revenus de 41,60 % en 2025 et se développe à un CAGR de 27,20 % sur la période prévisionnelle (2026-2031), dépassant toutes les autres régions.
Quel segment d'application devrait connaître la croissance la plus rapide ?
L'ADAS automobile et le V2X affichent le CAGR le plus élevé, à 26,20 %, sur la période prévisionnelle (2026-2031), en raison de la demande de radar d'imagerie haute résolution.
Quelle bande de fréquences offre les revenus les plus importants à court terme, et laquelle est prévue pour la croissance la plus rapide ?
La bande 57-95 GHz capte 45,65 % des revenus de 2025, tandis que la plage 95-300 GHz devrait se développer à un TCAC de 25,90 %.
Pourquoi les bandes sans licence gagnent-elles du terrain sur ce marché ?
Les nouvelles allocations au-dessus de 95 GHz et les règles simplifiées pour la détection industrielle abaissent les barrières à l'entrée, entraînant un TCAC de 25,60 % pour les déploiements sans licence.
Quel défi principal pourrait limiter l'adoption au-dessus de 100 GHz ?
La gestion thermique du front d'extrémité RF reste le principal frein technique, exerçant un impact négatif de 3,4 % sur le TCAC prévisionnel.