
Taille et part du marché des appareils 5G
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 7.42 Milliards d'unités |
| Volume du Marché (2031) | 14.56 Milliards d'unités |
| Taux de croissance (2026 - 2031) | 14.43 % |
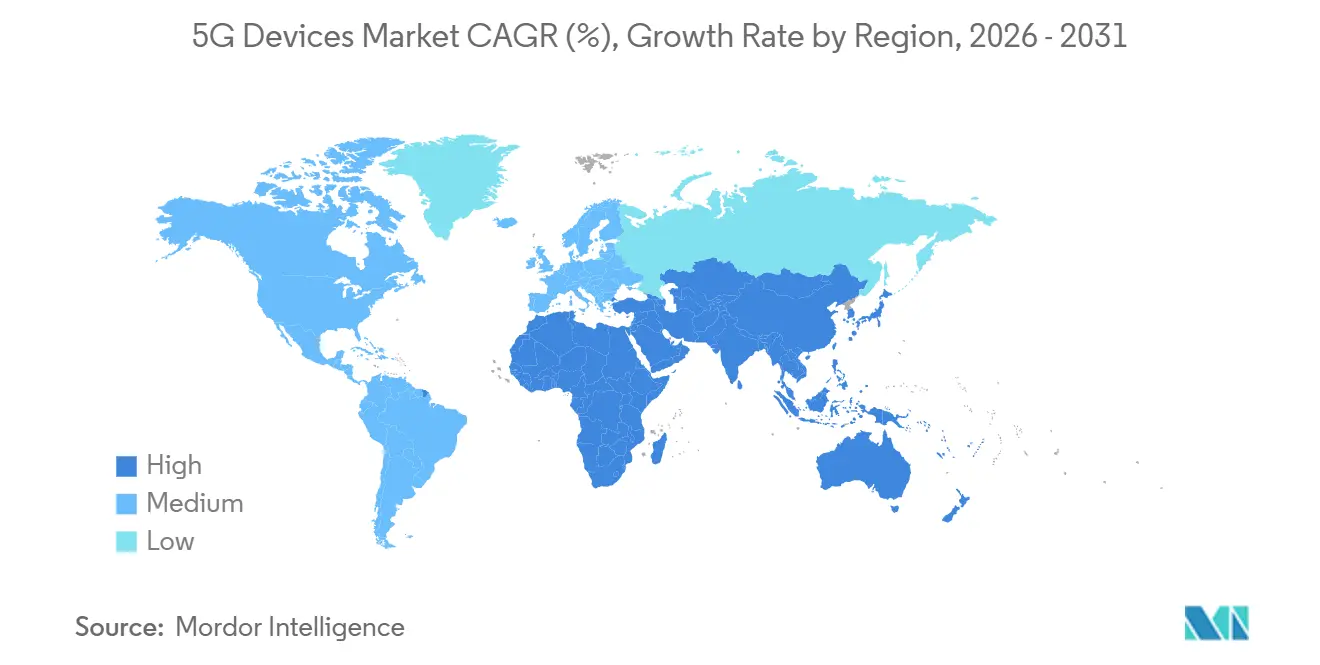
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient |
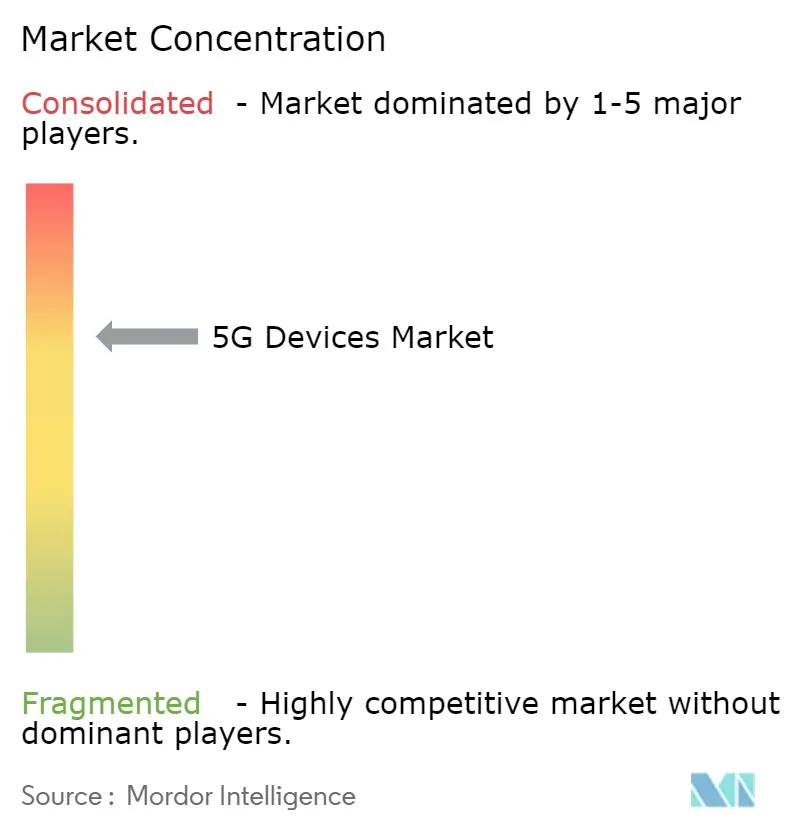
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareils 5G par Mordor Intelligence
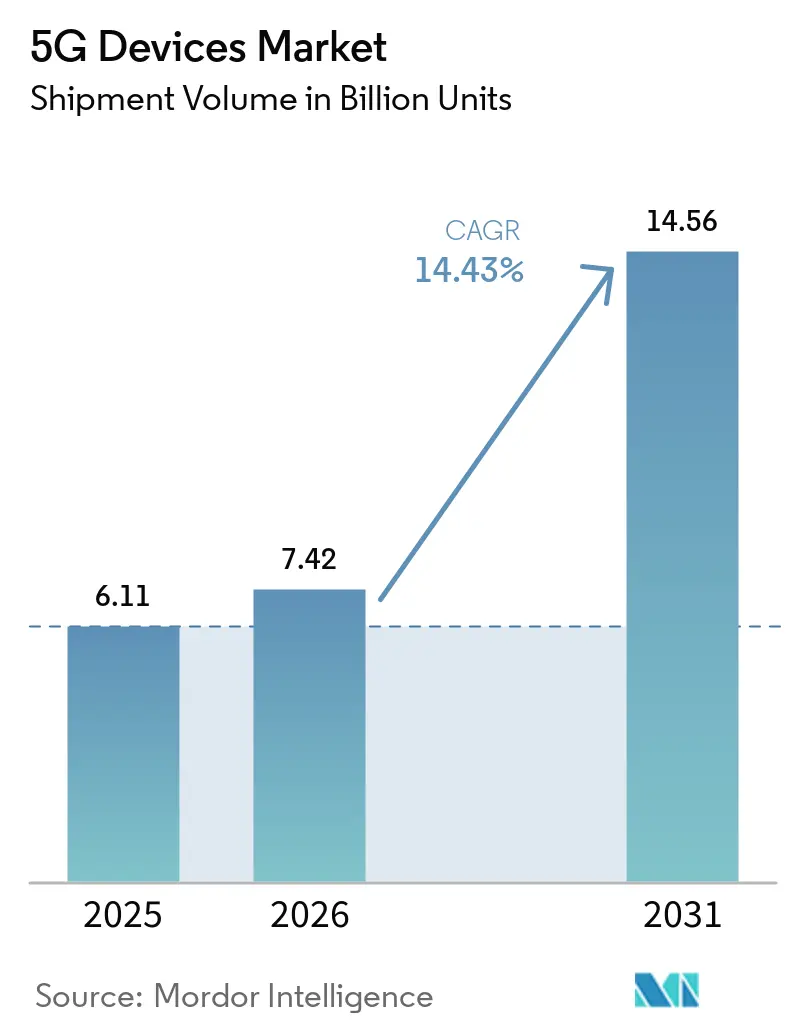
La taille du marché des appareils 5G en termes de volume d'expéditions devrait passer de 6,11 milliards d'unités en 2025 à 7,42 milliards d'unités en 2026 et devrait atteindre 14,56 milliards d'unités d'ici 2031, à un TCAC de 14,43 % sur la période 2026-2031. La croissance des volumes reflète la baisse des coûts des chipsets, l'élargissement des subventions des opérateurs et le déploiement accéléré des réseaux privés d'entreprise. Les radios sous-6 gigahertz dominent la demande grand public car elles offrent un équilibre entre couverture, coût et efficacité énergétique, tandis que l'intégration mmWave reste une fonctionnalité haut de gamme réservée aux passerelles sans fil fixes et aux smartphones phares. Les appareils portables et les produits de réalité étendue se développent plus rapidement que les téléphones mobiles, car les assureurs, les employeurs et les plateformes de contenu exigent une connectivité permanente. Sur le plan géographique, l'Asie-Pacifique représente plus de la moitié des expéditions, les écosystèmes de fabrication chinois et indien comprimant les coûts de nomenclature. La concurrence entre fabricants de chipsets maintient les prix des gammes intermédiaires à un niveau bas, mais la rareté des substrats en nitrure de gallium et en germanure de silicium perturbe périodiquement l'approvisionnement en mmWave haut de gamme.
Principaux enseignements du rapport
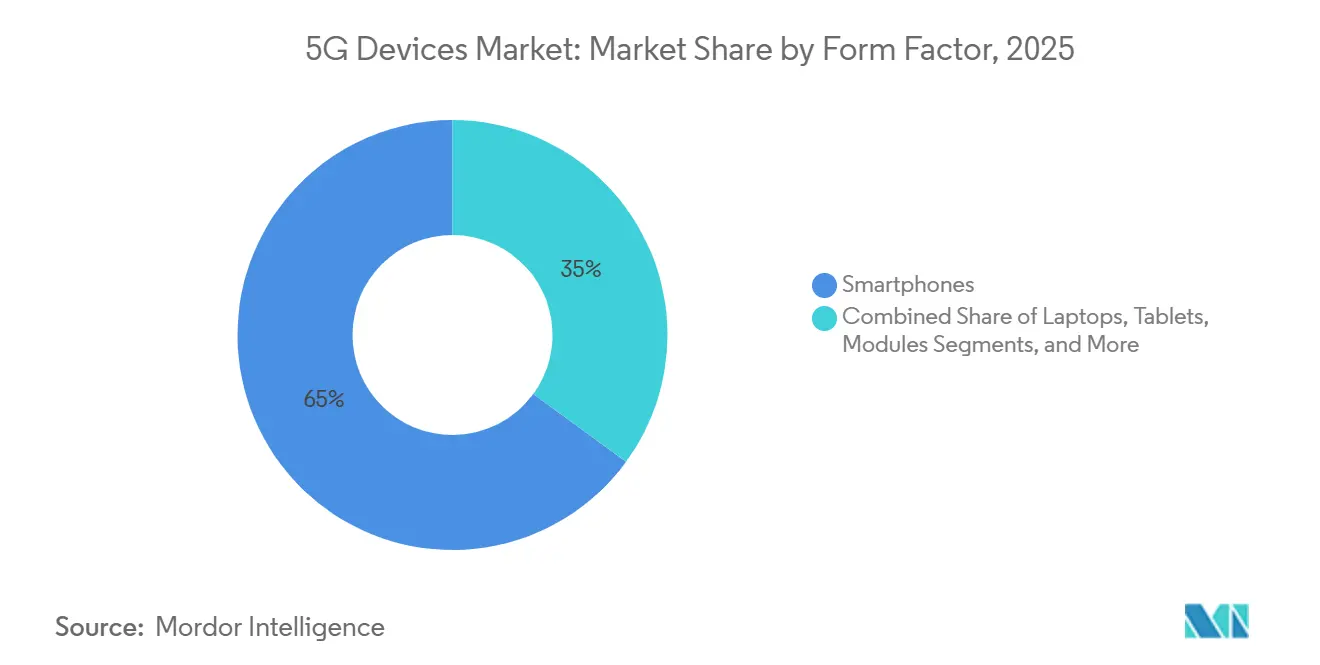
- Par facteur de forme, les smartphones ont représenté 64,96 % du marché des appareils 5G en 2025, tandis que les wearables et le matériel de réalité étendue devraient progresser à un CAGR de 15,52 % jusqu'en 2031.
- Par spectre, les produits sub-6 GHz ont sécurisé 58,22 % de la part de marché des appareils 5G en 2025, tandis que le matériel mmWave devrait croître de 14,86 % par an à mesure que la densification s'accélère.
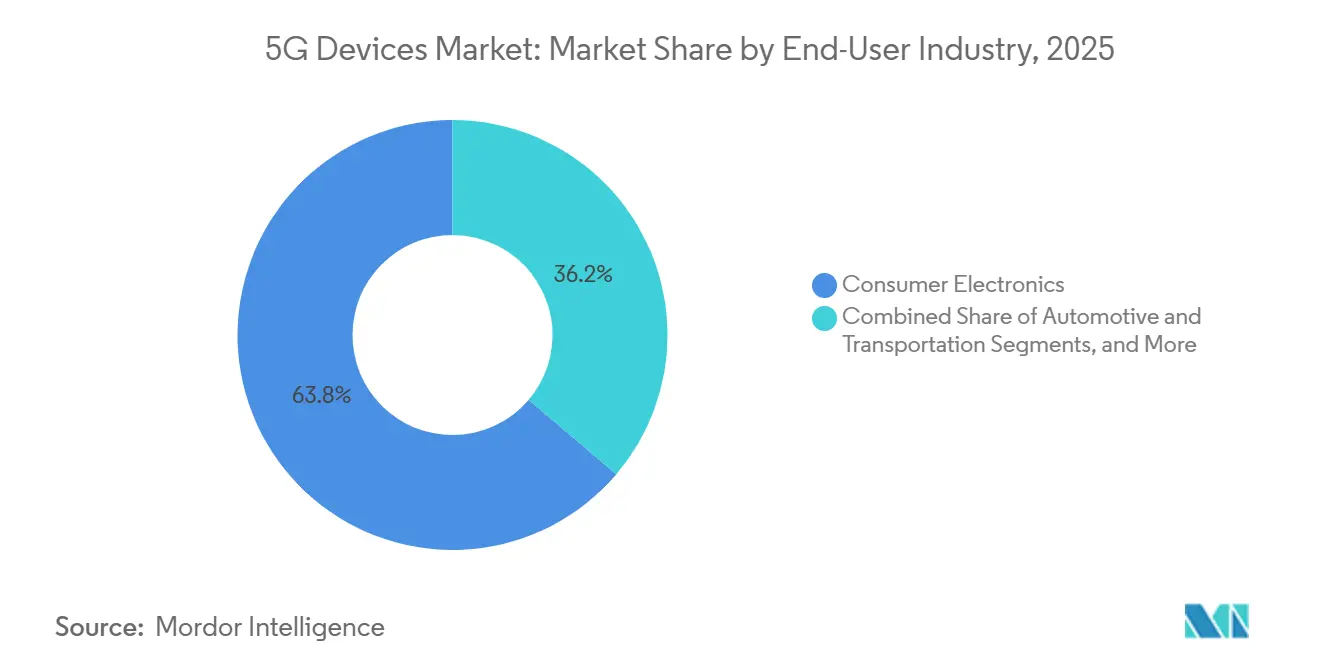
- Par secteur d'utilisation final, l'électronique grand public a dominé avec une part de 63,78 % en 2025 ; les applications automobiles et de transport sont positionnées pour le CAGR le plus rapide de 15,11 % jusqu'en 2031.
- Par application, le haut débit mobile amélioré a détenu une part de 55,06 % en 2025, tandis que les appareils de communications ultra-fiables à faible latence se développeront à 15,94 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 55,73 % des expéditions en 2025 ; le Moyen-Orient sera l'une des régions à la croissance la plus rapide avec un CAGR de 16,01 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Explosion de la demande de données mobiles dans les économies émergentes | +3.2% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Baisse du prix de vente moyen des chipsets 5G et des fronts d'extrémité RF | +2.8% | Mondial, avec des effets marqués en Inde, en Asie du Sud-Est et en Amérique latine | Court terme (≤ 2 ans) |
| Programmes agressifs de subvention des appareils par les opérateurs | +2.1% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Déploiements de réseaux privés d'entreprise | +1.9% | Mondial, gains précoces en Allemagne, aux États-Unis et au Japon | Moyen terme (2 à 4 ans) |
| Modèles réglementaires de partage de spectre (CBRS, LSA au Royaume-Uni) catalysant les appareils industriels | +1.6% | Amérique du Nord et Europe, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Puces d'IA multi-accès en périphérie permettant des appareils portables 5G à ultra-faible consommation | +1.5% | Mondial, concentration sur le segment haut de gamme en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Explosion de la demande de données mobiles dans les économies émergentes
La consommation mensuelle de données par utilisateur en Inde a dépassé 20 gigaoctets en 2025, portée par le jeu en nuage, les filtres de réalité augmentée et les outils de traduction en temps réel qui nécessitent une latence inférieure à 100 millisecondes. Bien que la couverture 5G mondiale ait atteint 55 %, la pénétration dans les pays à faibles revenus n'était que de 4 %, de sorte que l'accessibilité financière, plutôt que l'infrastructure, a dicté l'adoption. Les opérateurs ont répondu par des plans de financement qui ont réduit les coûts initiaux des téléphones, incitant les marques à lancer des smartphones à moins de 150 USD dépourvus de fonctionnalités haut de gamme. Cette dynamique a élargi le marché des appareils 5G au-delà des premiers adoptants, même si les marges se sont resserrées. Il en résulte une base d'unités élargie qui soutient une croissance des expéditions à deux chiffres.
Baisse du prix de vente moyen des chipsets 5G et des fronts d'extrémité RF
Le prix de vente moyen de la série Snapdragon 4 de Qualcomm a chuté de 22 % d'une année sur l'autre au cours de l'exercice 2024, principalement parce que MediaTek a réduit le prix des processeurs Dimensity 6000. Les amplificateurs de puissance GaAs pour les bandes sous-6 gigahertz sont tombés en dessous de 2 USD par unité en 2025, contre 3,50 USD en 2022.[1] En conséquence, la prime de nomenclature de la 5G par rapport à la 4G est tombée en dessous de 15 USD, supprimant le principal obstacle à l'adoption grand public. Les modules frontaux mmWave coûtent encore entre 12 et 18 USD, ce qui confine cette bande aux appareils haut de gamme. Néanmoins, la baisse des prix du silicium de base élargit le marché des appareils 5G en rendant les modèles d'entrée de gamme abordables dans les économies émergentes.
Programmes agressifs de subvention des appareils par les opérateurs
Verizon a dépensé 1,2 milliard USD en subventions de téléphones et en crédits promotionnels en 2024, soit 17 % de plus qu'en 2023, pour inciter les abonnés à souscrire des forfaits 5G illimités.[2] T-Mobile a indiqué que 68 % des activations de 2024 impliquaient une reprise ou une remise sur versements qui réduisait les frais à la charge du consommateur jusqu'à 500 USD. En Chine, China Mobile a cofinancé 12 millions de smartphones ruraux avec des marques locales. Ces programmes compriment les marges des opérateurs mais accélèrent les cycles de renouvellement, aidant le marché des appareils 5G à maintenir une croissance des volumes à mi-adolescence même dans les régions saturées.
Déploiements de réseaux privés d'entreprise
Plus de 700 réseaux 5G privés étaient opérationnels dans le monde à la fin de 2024, les sites de fabrication représentant 38 % du total. L'Allemagne à elle seule a délivré 174 licences de spectre local à des entreprises, permettant à Bosch et Siemens de déployer une infrastructure ultra-fiable à faible latence sur site. Les acheteurs industriels privilégient la disponibilité et les performances déterministes plutôt que le débit brut, et acceptent donc des prix plus élevés pour les routeurs et modules robustifiés. À mesure que les usines, les plateformes logistiques et les actifs énergétiques se numérisent, ces déploiements spécialisés élargissent le marché des appareils 5G au-delà des points d'extrémité grand public.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de la chaîne d'approvisionnement pour les semi-conducteurs RF | -1.8% | Mondial, aigu en Amérique du Nord et en Europe pour les déploiements mmWave | Court terme (≤ 2 ans) |
| Couverture mmWave fragmentée en dehors des zones urbaines denses | -1.4% | Mondial, plus sévère dans les zones rurales d'Amérique du Nord, d'Europe et des marchés émergents | Moyen terme (2 à 4 ans) |
| Réglementations sur les déchets électroniques limitant le renouvellement rapide des téléphones | -1.1% | Europe, Amérique du Nord, programmes pilotes au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Certifications de sécurité transfrontalières retardant les routeurs industriels | -0.9% | Mondial, points de friction aux frontières réglementaires Amérique du Nord-Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la chaîne d'approvisionnement pour les semi-conducteurs RF
Les pénuries de plaquettes en nitrure de gallium ont porté les délais de livraison des fronts d'extrémité RF à 30 semaines en 2024, contre 14 semaines pour le silicium en bande de base.[3] Seules trois usines dans le monde peuvent produire en masse des substrats en nitrure de gallium sur carbure de silicium, de sorte que les équipements mmWave haut de gamme arrivent souvent en magasin avec du retard. Les fabricants d'équipements d'origine atténuent le risque en expédiant des unités de gestion des stocks doubles : des modèles sous-6 gigahertz en volume et des variantes mmWave en quantité limitée. Cette bifurcation atténue le TCAC global du marché des appareils 5G jusqu'à ce que de nouvelles capacités de fabrication soient disponibles.
Couverture mmWave fragmentée en dehors des zones urbaines denses
La 5G mmWave couvrait moins de 8 % de la superficie terrestre mondiale en 2024, concentrée dans les centres-villes, les stades et les hubs de transport. Les consommateurs qui paient 100 USD de supplément pour des téléphones hybrides ne bénéficient que ponctuellement de vitesses gigabit, ce qui freine leur volonté de mettre à niveau. Les opérateurs réorientent leurs investissements vers la « 5G nationale » sous-6 gigahertz, qui offre une portée plus large mais moins d'avantages en termes d'ultra-faible latence. Tant que la couverture ne s'élargit pas, la croissance des appareils mmWave reste confinée aux passerelles sans fil fixes et aux points d'accès mobiles d'entreprise, ralentissant la tranche à haute marge du marché des appareils 5G.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par facteur de forme :
les smartphones dominent le volume, les appareils portables mènent la croissanceLes smartphones représentaient 64,96 % des expéditions en 2025, soulignant leur rôle central en tant que principaux appareils d'accès pour plus de 4,5 milliards d'utilisateurs dans le monde. Pourtant, les intervalles de remplacement se sont allongés à 31 mois en 2025, signalant une maturité du marché. Les appareils portables et le matériel de réalité étendue sont sur une trajectoire de TCAC de 15,52 % jusqu'en 2031, portés par les incitations des assureurs en matière de bien-être et les mandats de sécurité au travail. Apple a indiqué que les montres connectées représentaient 38 % de son mix d'appareils portables en 2024, contre 22 % en 2022.[4] Les équipements locaux pour le sans-fil fixe ont progressé avec les initiatives de haut débit rural, tandis que les routeurs industriels au prix de 500 à 1 200 USD prospèrent dans les déploiements en environnements difficiles. Les modules, essentiels pour les liaisons machine à machine dans l'automobile et le comptage, évoluent en parallèle avec l'Internet des objets.
Le leadership en matière de croissance montre pourquoi la demande centrée sur les appareils de poche plafonne tandis que les points d'extrémité portés sur le corps et ambiants progressent rapidement. Les lunettes de réalité augmentée réduisent les erreurs de maintenance dans les usines en superposant des instructions dans le champ de vision des travailleurs. Cependant, l'anxiété liée à l'autonomie de la batterie persiste, car les utilisateurs attendent une endurance de plusieurs jours sur les appareils portés au poignet et sur les lunettes. Les avancées continues du silicium qui font passer la consommation d'énergie en dessous de 300 milliwatts restent donc décisives pour la migration entre facteurs de forme. À mesure que ces avancées se concrétisent, le marché des appareils 5G s'appuiera moins sur les téléphones mobiles pour sa prochaine expansion de 7 milliards d'unités.


Par support de spectre :
la domination du sous-6 gigahertz se poursuitLes radios sous-6 gigahertz ont capté 58,22 % de part en 2025, car elles délivrent entre 300 et 600 mégabits par seconde sur des cellules à l'échelle du kilomètre à des coûts de front d'extrémité inférieurs à 6 USD. Les expéditions mmWave progressent à 14,86 % mais partent d'une base plus faible car les modules coûtent entre 12 et 18 USD et nécessitent une densification du réseau encore en cours. Les appareils hybrides combinant les deux bandes représentaient 18 % des smartphones de 2025, répondant aux besoins des premiers adoptants soucieux des vitesses de pointe. Les opérateurs doivent installer entre 10 et 15 fois plus de petites cellules mmWave que de sites sous-6 gigahertz pour égaler la portée du signal, ce qui représente une lourde charge en capital qui retarde la couverture ubiquitaire.
La dynamique favorise le sous-6 gigahertz pour la disponibilité nationale, le mmWave étant réservé aux stades, aux aéroports et aux couloirs urbains à haute densité. Par conséquent, le matériel sous-6 gigahertz restera l'épine dorsale en volume du marché des appareils 5G, tandis que le mmWave cible les niveaux haut de gamme. Une fois que les densités augmenteront et que les prix des fronts d'extrémité baisseront, la part du mmWave pourrait approcher 30 % d'ici 2031, mais sa progression dépend de la résolution des goulots d'étranglement tant au niveau de l'infrastructure que de l'approvisionnement en composants.
Par secteur d'utilisation final :
l'automobile s'accélèreL'électronique grand public détenait 63,78 % de la part en unités en 2025, mais les points d'extrémité automobiles et de transport devraient afficher un TCAC de 15,11 % jusqu'en 2031. L'Union européenne a rendu obligatoires les capacités de communication cellulaire véhicule à tout pour les nouvelles voitures particulières vendues après juillet 2024, créant un pipeline captif pour les modules 5G. Qualcomm a annoncé des contrats de conception avec 18 constructeurs automobiles pour sa plateforme Snapdragon Ride en 2024. Les sites industriels investissent dans des routeurs robustifiés qui garantissent la disponibilité dans les environnements soumis aux vibrations, tandis que l'adoption dans le secteur de la santé reste progressive en raison des longues procédures d'approbation médicale. Les entreprises d'énergie et de services publics migrent les compteurs intelligents de la 2G et de la 3G vers la 5G à mesure que les réseaux hérités sont progressivement abandonnés.
À mesure que les véhicules se transforment en produits axés sur le logiciel, les mises à jour à distance et la maintenance prédictive dépendent de réseaux cellulaires fiables. Le dépôt de Tesla en 2024 mentionnait des revenus provenant de fonctionnalités logicielles post-vente activées via la connectivité 5G. Les cycles de certification automobile s'étendent sur 18 à 24 mois, ralentissant le renouvellement mais garantissant une demande de modules à long terme. À mesure que la connectivité devient standard sur les modèles grand public, le marché des appareils 5G bénéficiera d'expéditions unitaires importantes mais prévisibles sur la durée de vie d'un véhicule d'une décennie.
Par application :
les communications ultra-fiables à faible latence gagnent en dynamismeLe haut débit mobile amélioré représentait 55,06 % de la demande en 2025 en raison de la consommation de vidéos et de médias sociaux. Les appareils de communications ultra-fiables à faible latence progresseront à un rythme annuel de 15,94 % jusqu'en 2031, à mesure que les usines s'automatisent et que les chirurgiens expérimentent les procédures à distance. Le découpage en tranches de réseau privé permet aux entreprises d'allouer une bande passante déterministe aux robots critiques. Les communications massives de type machine progressent plus lentement car le LTE-M couvre déjà de nombreux cas d'usage IoT à faible débit. L'accès sans fil fixe représentait 12 % des nouvelles lignes haut débit aux États-Unis en 2024, démontrant que la 5G peut se substituer au filaire dans les zones rurales.
Le découpage en tranches de réseau n'a atteint la maturité commerciale qu'en 2024, de sorte que la plupart des appareils de communications ultra-fiables à faible latence se connectent à des réseaux de campus plutôt qu'à des opérateurs publics. Ce modèle à deux voies sépare les équipements haut débit grand public des équipements industriels avec des certifications, des chaînes d'approvisionnement et des contrats de service distincts. À mesure que le découpage en tranches arrive à maturité, des services d'opérateurs plus larges élargiront le marché des appareils 5G pour répondre aux points d'extrémité sensibles à la latence.
Analyse géographique
Marché des appareils 5G en Asie-Pacifique
L'Asie-Pacifique a expédié 55,73 % des unités mondiales en 2025, portée par la production de 420 millions d'appareils en Chine et par le programme d'incitation lié à la production en Inde, qui a attiré 15 milliards USD d'investissements dans l'assemblage. Le Japon et la Corée du Sud dépassent leur rang en volume en détenant 40 % du segment premium au-dessus de 1 000 USD. Les marchés d'Asie du Sud-Est se développent rapidement grâce aux appareils à moins de 300 USD, tandis que l'Australie et la Nouvelle-Zélande connaissent des cycles de 36 mois qui tempèrent la croissance. Les écosystèmes de composants localisés confèrent à l'Asie-Pacifique jusqu'à 30 % d'avantages en termes de coûts par rapport à l'Europe et à l'Amérique du Nord, consolidant ainsi son leadership sur le marché des appareils 5G.
Marché des appareils 5G au Moyen-Orient
Le Moyen-Orient est l'une des régions à la croissance la plus rapide, avec un CAGR de 16,01 % jusqu'en 2031. L'Arabie saoudite a alloué 20 milliards USD à des projets de villes intelligentes 5G dans le cadre de Vision 2030, et les Émirats arabes unis ont atteint une couverture de 95 % de la population en 2024. L'adoption des appareils est en retard par rapport au déploiement des réseaux en raison de prix de vente moyens élevés ; la poursuite de l'érosion des coûts des chipsets permettra de débloquer la prochaine phase d'adoption.
Marché des appareils 5G en Europe, dans les Amériques et en Afrique
L'Amérique du Nord et l'Europe font face à des forces contradictoires : des empreintes 5G matures coexistent avec des pressions réglementaires qui ralentissent le renouvellement des appareils. L'Union européenne a renforcé ses règles sur les déchets électroniques en 2023, ajoutant des frais de fin de vie de 2 à 5 USD par téléphone. Les débats américains sur le droit à la réparation encouragent une utilisation plus longue, maintenant le CAGR régional à un faible niveau à deux chiffres. L'Amérique du Sud et l'Afrique représentent ensemble 12 % des expéditions, bien que le sans-fil fixe présente une voie de transition à moyen terme dans les zones rurales mal desservies.

Paysage réglementaire
Les dispositifs 5G fonctionnent dans un régime à plusieurs niveaux où les référentiels techniques mondiaux définissent le cadre de référence, et les autorités nationales les traduisent en licences de spectre, en homologations d'équipements et en exigences de conformité en matière de sécurité ou d'environnement. Début 2026, l'UIT a fait progresser les spécifications IMT-2020 et les orientations en matière de convergence par des approbations incluant la Recommandation UIT-R M.2150-3 (février 2026) pour les interfaces radio terrestres et les Recommandations UIT-T Q.5016 et Q.5035 (janvier 2026) couvrant la signalisation de convergence fixe, mobile et satellite ainsi que l'interconnexion IMS. Ces mises à jour alimentent les objectifs de certification des puces, des modems et des dispositifs dans différentes régions.
Au niveau national, les régulateurs élargissent à la fois le pipeline de spectre exploitable et durcissent les conditions d'exploitation pour les réseaux à plus grande capacité, ce qui façonne les feuilles de route des fonctionnalités des dispositifs. Le TRAI a publié en février 2026 ses recommandations finales portant sur la mise aux enchères des bandes identifiées IMT allant de 800 MHz à 26 GHz et ajoutant de nouvelles plages de bande moyenne récemment identifiées (dont 6425-6725 MHz et 7025-7125 MHz), soutenant le développement des dispositifs sub-6 et à bande plus élevée. En mai 2026, Innovation, Sciences et Développement économique Canada a exposé les étapes menant à une enchère mmWave en 2027 dans les bandes 26 GHz et 38 GHz, ainsi qu'un ajout de 850 MHz en bande 26 GHz via un régime de licences non concurrentiel, un intrant direct pour la planification des CPE compatibles mmWave et des combinés haut de gamme. En parallèle, la NTIA américaine a fait progresser la réaffectation du fédéral vers le commercial dans la bande 2,7 GHz, dans le cadre d'un mandat plus large de réallocation du spectre.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs 5G débute par les apports en propriété intellectuelle et en normes (3GPP et UIT), passe par les composants RF et bande de base, la gestion de l'alimentation, la mémoire, les écrans, les caméras et les capteurs, puis atteint la conception des dispositifs par les OEM, la fabrication (EMS/ODM), la certification et la distribution multicanal via les opérateurs, les détaillants et les intégrateurs d'entreprise. La captation de valeur tend à se concentrer sur les processeurs d'application, les modems et les frontaux RF, où Qualcomm et MediaTek occupent une place centrale, tandis que la différenciation en aval se manifeste de plus en plus dans les piles logicielles des dispositifs et la gestion en entreprise des routeurs, passerelles et modules. L'écosystème continue de s'élargir, avec un écosystème mondial d'appareils suivant des milliers de dispositifs 5G répartis sur des dizaines de formats (selon les données de la GSA en décembre 2025).
La fiabilité de l'approvisionnement et la régionalisation sont des déterminants de plus en plus visibles du coût et de la disponibilité, en particulier pour les matériaux RF et les semi-conducteurs à nœud mature utilisés dans la gestion de l'alimentation et les émetteurs-récepteurs RF. En amont, Apple a annoncé en juillet 2026 un engagement pluriannuel de 30 milliards USD avec Broadcom pour produire de grands volumes de composants fabriqués aux États-Unis, tels que des filtres FBAR à Fort Collins, dans le Colorado, soutenu par un investissement en capital rapporté de 1,5 milliard USD, illustrant les efforts visant à sécuriser un contenu RF critique. En Inde, la localisation s'étend sur plusieurs nœuds de la chaîne, des lancements commerciaux d'Ericsson d'antennes fabriquées en Inde par VVDN Technologies (juin 2025) aux initiatives menées par les opérateurs, telles que le déploiement par Reliance Jio de petites cellules 5G fabriquées localement via une coentreprise avec Sanmina (mai 2025), ainsi que des ajouts de capacité de conditionnement, comme l'inauguration par CG Power d'une installation OSAT à Sanand, dans le Gujarat (juillet 2026), avec des partenaires dont Renesas Electronics et Stars Microelectronics. Les capacités de test de fabrication et de conformité restent également des maillons habilitants, notamment le lancement par LitePoint et Pegatron de la fabrication en volume d'unités radio 5G O-RAN utilisant des solutions de test conformes à la norme 3GPP 38.141 (mai 2025), renforçant le rôle de la validation, de l'étalonnage et des essais de conformité dans la montée en volume des expéditions de dispositifs.
Paysage concurrentiel
Les fabricants de chipsets et les fabricants d'équipements d'origine de smartphones dominent la capture de valeur, tandis que les fournisseurs de modules, de routeurs et d'équipements locaux opèrent avec des marges plus faibles. Qualcomm et MediaTek détiennent ensemble 65 % des unités de processeurs d'application, mais l'avantage en termes de coûts de MediaTek lui a valu une part de 51 % du marché indien des chipsets 5G en 2024. Apple et Samsung, grâce à leur intégration verticale, commandent 45 % du bénéfice brut mondial des smartphones sur une part de 22 % des unités. Les marques chinoises menées par Xiaomi, OPPO et Vivo remportent les segments de volume en tirant parti des chaînes d'approvisionnement nationales qui réduisent de 8 à 10 points de pourcentage les coûts de nomenclature par rapport à leurs pairs mondiaux.
Les segments de niche, tels que les appareils portables intrinsèquement sûrs pour les plateformes pétrolières et les modules automobiles certifiés ISO 26262, restent fragmentés. Fibocom a obtenu l'approbation de sécurité fonctionnelle en 2024, ouvrant des opportunités de télématique au-delà de l'infodivertissement. Les dépôts de brevets à l'ETSI montrent qu'Ericsson et Nokia sont en tête en matière de propriété intellectuelle pour les communications ultra-fiables à faible latence et visent à la monétiser via des licences plutôt que par le matériel. À mesure que les prix des chipsets convergent, la différenciation migre vers les écosystèmes logiciels, les intégrations en nuage et les plateformes de gestion d'entreprise.
Les perspectives concurrentielles divisent donc le marché des appareils 5G en écosystèmes haut de gamme à haute marge contrôlés par des géants intégrés verticalement et une base de volume banalisée où l'échelle et des chaînes d'approvisionnement efficaces décident des gagnants.
Leaders du secteur des appareils 5G
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Xiaomi Corp
-
Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des appareils 5G
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Huawei Technologies Co., Ltd.
- Xiaomi Corp.
- Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- Vivo Mobile Communication Co., Ltd.
- Lenovo Group Ltd. (Motorola Mobility LLC)
- Nokia Corp.
- ZTE Corp.
- Cisco Systems, Inc.
- Ericsson AB
- Qualcomm Inc.
- MediaTek Inc.
- Quectel Wireless Solutions Co., Ltd.
- Fibocom Wireless Inc.
- Sierra Wireless, Inc. (Semtech)
- Telit Cinterion Ltd.
- Keysight Technologies, Inc.
- TCL Technology Group Corp.
- Honor Device Co., Ltd.
- Realme Mobile Telecommunications (Shenzhen) Co., Ltd.
- HMD Global Oy
- OnePlus Technology (Shenzhen) Co., Ltd.
- AsusTek Computer Inc.

Opportunités de marché et perspectives d'avenir
L'espace blanc le plus direct à court terme pour une croissance incrémentale des expéditions de dispositifs et une amélioration du mix est lié au passage de la 5G non autonome à la 5G autonome (SA) et à la commercialisation du slicing et des capacités 5G-Advanced, qui stimulent de nouvelles certifications de dispositifs, l'adoption de fonctionnalités de modem et les terminaux de niveau entreprise. En avril 2026, la GSA a signalé que 95 opérateurs avaient lancé des services 5G SA (en forte hausse depuis le 1T25), et que 35 opérateurs investissaient dans la 5G-Advanced, tandis que les rapports de juin 2026 faisaient référence à des dizaines d'offres de découpage de réseau (network slicing) en exploitation à l'échelle mondiale. Cette transition élargit l'opportunité au-delà des smartphones vers les routeurs et passerelles industriels pour les cas d'usage URLLC, les CPE d'accès sans fil fixe pour les mises à niveau de capacité, et les modules conçus pour des profils de connectivité déterministe dans les réseaux privés.
Les programmes d'investissement et de mise à niveau des opérateurs ajoutent une traction de la demande mesurable pour les dispositifs compatibles SA et le contenu RF, en particulier lorsque les mises à niveau radio s'accompagnent de la fibre et de la densification des sites. Au Royaume-Uni, Virgin Media O2 a signé en mars 2026 des accords pluriannuels avec Ericsson et Nokia pour mettre à niveau le RAN sur des milliers de sites afin de soutenir la 5G Standalone (5G+), et a ensuite confirmé un programme d'investissement réseau pour 2026 comprenant des mises à niveau de capacité et une couverture SA élargie. Aux États-Unis, T-Mobile a présenté un plan d'investissement 2026 axé sur l'évolution du cœur de réseau 5G autonome, la 5G-Advanced et le découpage de réseau, s'alignant sur les catégories de dispositifs qui monétisent les fonctionnalités SA, notamment les smartphones haut de gamme, les points d'accès mobiles et les équipements d'entreprise. En Inde, Bharti Airtel a annoncé un plan d'investissement 2026 lié à l'ajout de sites 5G et à l'expansion de la capacité fibre jusqu'au domicile, ce qui soutient la demande de dispositifs sub-6 optimisés en coût et de passerelles d'accès sans fil fixe, à mesure que la couverture et le backhaul s'améliorent.
Recent Industry Developments in Marché des appareils 5G
- Juillet 2026 : Apple a annoncé un engagement pluriannuel de 30 milliards USD avec Broadcom pour concevoir et produire des composants personnalisés fabriqués aux États-Unis, y compris des filtres FBAR, soutenu par un investissement en capital rapporté à Fort Collins, dans le Colorado. Sécuriser l'approvisionnement en frontaux RF à grande échelle soutient des constructions de dispositifs 5G à volume plus élevé et réduit l'exposition aux goulots d'étranglement des composants dans les configurations radio haut de gamme.
- Septembre 2025 : Apple a présenté l'Apple Watch SE 3 et l'Apple Watch Series 11 avec des capacités cellulaires 5G. Cette mise à jour élargit la base adressable pour les objets connectés en permanence et renforce le déplacement de la croissance incrémentale des unités 5G vers les dispositifs portés sur le corps plutôt que vers les seuls combinés.
- Juillet 2024 : Huawei a lancé sa première version commerciale 5.5G (5G Advanced), Apollo, basée sur la Release 18 du 3GPP. Cette étape a accéléré les feuilles de route des fournisseurs autour des fonctionnalités 5G-Advanced, qui influencent les exigences de capacité des modems et le cycle de mise à niveau des CPE et autres terminaux 5G haute performance.


Marché des appareils 5G Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des appareils 5G est défini comme les expéditions d'appareils finaux se connectant via des réseaux 5G, comptabilisées en unités pour les usages grand public et entreprise dans le monde entier. Nous traitons le marché comme les expéditions d'appareils au cours de l'année, et non comme le chiffre d'affaires des services.
Exclusions du périmètre : Nous excluons les équipements d'infrastructure de réseau 5G et les services des opérateurs, et nous ne comptabilisons pas non plus les pièces de remplacement vendues après l'expédition initiale de l'appareil.
Aperçu de la segmentation
- Par facteur de forme
- Smartphones
- Équipements locaux (intérieur / extérieur)
- Routeurs / passerelles de grade industriel
- Modules
- Ordinateurs portables / tablettes
- Points d'accès mobiles
- Appareils portables et appareils XR
- Par support de spectre
- Sous-6 GHz
- mmWave
- Hybride (sous-6 GHz + mmWave)
- Par secteur d'utilisation final
- Électronique grand public
- Industrie et fabrication
- Automobile et transport
- Santé
- Énergie et services publics
- Entreprise / commercial
- Par application
- Haut débit mobile amélioré (eMBB)
- Communications ultra-fiables à faible latence (URLLC)
- Communications massives de type machine (mMTC)
- Accès sans fil fixe
- Communication véhicule à tout (V2X)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché et pour ancrer des hypothèses difficiles à établir uniquement par le biais d'entretiens. Nous nous référons généralement à des sources publiques telles que l'UIT pour le contexte du spectre et de la politique 5G, le GSMA pour les indicateurs de l'écosystème mobile, l'OCDE pour les séries sur les télécommunications et l'économie numérique, et la Banque mondiale pour les variables macroéconomiques qui influencent l'accessibilité des appareils et les cycles de renouvellement.
Pour recouper les signaux d'adoption, nous examinons également les outils de suivi de l'écosystème des appareils et les publications de normes du 3GPP, ainsi que les dépôts de documents d'entreprises, les présentations aux investisseurs et la couverture presse crédible sur les lancements, les évolutions de prix et la disponibilité dans les canaux de distribution. Si nécessaire, des bases de données par abonnement payant sont utilisées pour les données financières des entreprises et la veille presse, et des bases de données de brevets sont consultées pour comprendre l'évolution des feuilles de route des fonctionnalités des appareils. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la validation de la logique des expéditions par catégorie d'appareils et sur la vérification du rythme d'expansion des capacités 5G selon les tranches de prix. Nous avons échangé avec un ensemble de participants à l'écosystème des appareils et des acteurs orientés vers les canaux de distribution, et nous avons également utilisé des enquêtes pour tester les hypothèses relatives à l'intention de renouvellement, à la disponibilité des modèles 5G et à la répartition entre la prise en charge du sub-6 GHz et du mmWave dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 37 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le volume total des expéditions d'appareils 5G en reliant les ajouts d'abonnés 5G, la disponibilité de la couverture réseau et les cycles de remplacement des appareils, puis en traduisant ces signaux en unités expédiées. Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que des vérifications par échantillonnage du prix de vente moyen multiplié par le volume pour les principaux facteurs de forme, ainsi que des discussions avec les canaux de distribution qui aident à ajuster les décalages temporels.
Les principaux paramètres utilisés dans le modèle comprennent le rythme des déploiements de réseaux 5G et la disponibilité de la bande médiane, le glissement de la composition de 4G vers 5G dans les appareils d'entrée et de milieu de gamme, la répartition entre les modèles compatibles sub-6 GHz et mmWave, et les tendances d'adoption par facteur de forme, comme les équipements locaux (CPE) pour l'accès sans fil fixe par rapport aux smartphones. Lorsque les données sont rares pour les catégories plus petites, nous appliquons des courbes de pénétration prudentes, puis nous validons directionnellement avec les retours des entretiens avant de figer les totaux.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par un lissage des tendances, où la croissance des expéditions d'appareils est liée à un petit ensemble de facteurs pouvant être suivis chaque année, puis affinée avec les attentes des experts en matière de prix et de disponibilité. La prévision finale n'est ajustée que lorsque plusieurs signaux convergent, de sorte que le modèle reste reproductible pour les actualisations futures.
Validation des données et cycle de mise à jour
La validation est effectuée par une série de recoupements où nous comparons les résultats du modèle avec des signaux de demande indépendants, puis nous examinons les écarts importants avant la validation finale. Les valeurs aberrantes sont examinées au niveau de la géographie et du facteur de forme, et si la courbe des expéditions semble mal alignée avec le calendrier de déploiement ou l'accessibilité financière, les hypothèses sont retravaillées et revérifiées.
Chaque livrable fait l'objet d'une révision interne en plusieurs étapes, et les répondants sont recontactés lorsqu'une hypothèse clé évolue ou lorsque de nouveaux lancements modifient la composition à court terme. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements majeurs de spectre ou des perturbations soudaines des prix. Avant la livraison, un analyste effectue une nouvelle vérification pour intégrer les derniers indicateurs publics afin que les clients reçoivent une vue à jour.
Taille du marché des appareils 5G de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les appareils 5G peuvent sembler très éloignées les unes des autres, car certaines sources mesurent le chiffre d'affaires, tandis que d'autres suivent les expéditions, et les choix d'années ne sont pas toujours alignés. Les différences proviennent également de ce qui est comptabilisé comme appareil 5G, certaines études mélangeant les appareils avec les équipements réseau ou incluant les services.
Les principaux facteurs d'écart comprennent généralement le mélange des mesures en unités et en USD, l'utilisation de courbes de prix agressives pour les premières années, et l'application de taux d'adoption non testés par rapport à la disponibilité du déploiement. Un autre problème courant est le timing des devises, où un taux de conversion sur une seule année est appliqué même si les prix de vente moyens des appareils et la composition régionale peuvent varier au cours de l'année, et les mises à jour ne sont pas toujours effectuées après des évolutions de prix majeures.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,42 milliards USD (2026) | |
| Trade Publisher A | 136,79 milliards USD (2024) | Ce chiffre est présenté en termes de chiffre d'affaires et utilise également une année de base antérieure, de sorte qu'il n'est pas directement comparable à un modèle basé sur les expéditions en unités ancré sur le calendrier de déploiement et de remplacement. |
| Industry Brief B | 13,25 milliards USD (2023) | L'estimation semble appliquer un volume de chiffre d'affaires initial plus étroit et une trajectoire de croissance forte sur les années ultérieures, ce qui peut sous-estimer les expéditions de smartphones grand public tout en surestimant la hausse ultérieure si la baisse du prix de vente moyen n'est pas actualisée. |
Le tableau montre que l'écart le plus important est dû au mélange du chiffre d'affaires avec le dimensionnement basé sur les expéditions en unités et à l'utilisation d'années de référence différentes. Comptabiliser les expéditions en unités, puis valider la courbe à l'aide de vérifications de la disponibilité du déploiement et de la composition des appareils, permet de maintenir le total du marché traçable à des paramètres reproductibles, un choix appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quel est le volume d'expéditions actuel des appareils 5G ?
La taille du marché des appareils 5G en termes de volume d'expéditions devrait passer de 6,11 milliards d'unités en 2025 et 7,42 milliards d'unités en 2026 à 14,56 milliards d'unités d'ici 2031, enregistrant un CAGR de 14,43 % entre 2026 et 2031.
Quelle région représente la plus grande part des expéditions mondiales ?
L'Asie-Pacifique a capturé 55,73 % des expéditions en 2025 ; le Moyen-Orient sera l'une des régions à la croissance la plus rapide avec un CAGR de 16,01 % jusqu'en 2031.
Quel segment d'application connaît la croissance la plus rapide ?
Les appareils de communications ultra-fiables à faible latence devraient croître à un TCAC de 15,94 % jusqu'en 2031.
Comment la baisse des prix des chipsets influence-t-elle l'adoption ?
Une réduction des primes sur le coût des composants 5G de 40 à 50 USD en 2021 à moins de 15 USD en 2025 a ouvert le segment du marché de masse.
Pourquoi la demande automobile s'accélère-t-elle ?
Les mandats réglementaires pour la communication cellulaire véhicule à tout et les longs cycles de vie des véhicules entraînent un TCAC de 15,11 % dans les modules automobiles.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
