
Taille et part du marché des MNO des télécommunications au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
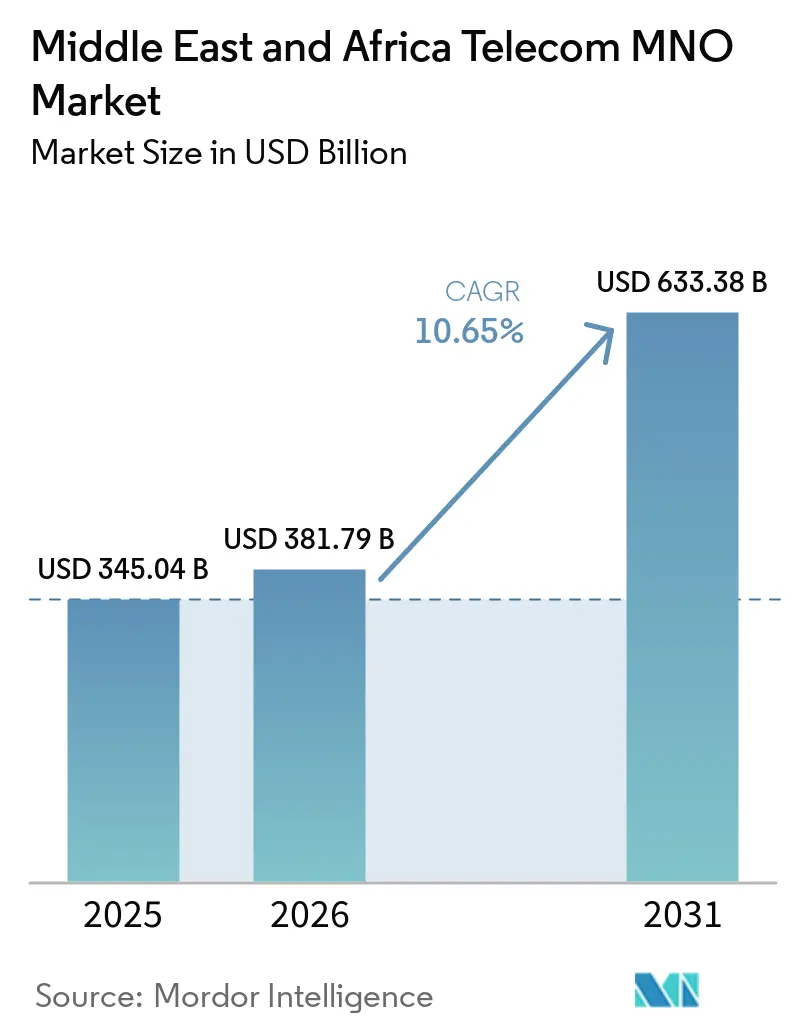
| Taille du marché de l'année de base (2025) | 345.04 Milliards de dollars |
| Taille du Marché (2026) | 381.79 Milliards de dollars |
| Taille du Marché (2031) | 633.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.65 % |
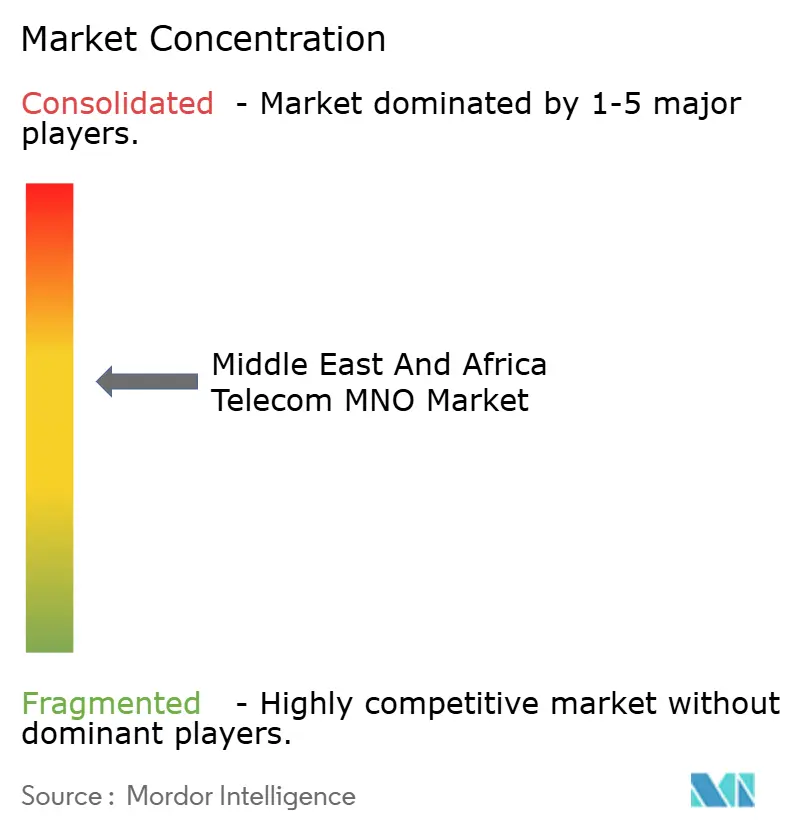
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des MNO des télécommunications au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des Opérateurs de Réseau Mobile Télécom au Moyen-Orient et en Afrique est projetée à 345,04 milliards USD en 2025, 381,79 milliards USD en 2026, et devrait atteindre 633,38 milliards USD d'ici 2031, avec un CAGR de 10,65 % de 2026 à 2031. En termes de volume d'abonnés, le marché était évalué à 1,81 milliard d'abonnés en 2025 et devrait croître de 1,95 milliard d'abonnés en 2026 à 2,84 milliards d'abonnés d'ici 2031, à un CAGR de 7,80 % au cours de la période de prévision (2026-2031).
Le déploiement rapide de la 5G, l'expansion de la dorsale fibre et la pénétration croissante des smartphones maintiennent la région sur une trajectoire de forte croissance structurelle. L'intensité des investissements reste élevée : l'Égypte a payé 150 millions USD pour sa première licence 5G, tandis que l'Arabie saoudite a porté la couverture de la 5G en accès sans fil fixe (FWA) à 78 % de la population en 2025. Le Maroc s'est engagé à investir 475 millions USD pour atteindre une couverture 5G de 25 % d'ici fin 2025, soulignant l'accent politique général mis sur l'accès de nouvelle génération. La pression concurrentielle des satellites à orbite basse (LEO) pour le haut débit et les risques géopolitiques liés au corridor de câbles de la mer Rouge tempèrent les perspectives, mais sont compensés par la numérisation des entreprises et les gains d'ARPU portés par la monnaie mobile.
Principaux enseignements du rapport
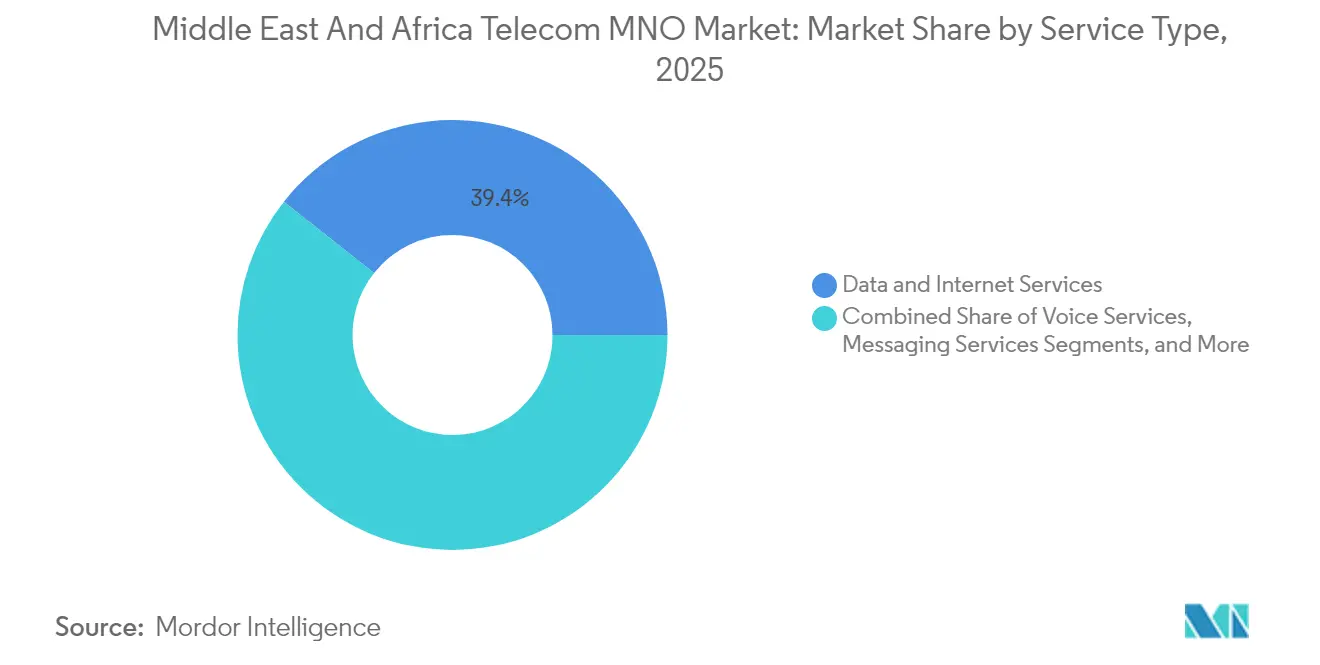
- Par type de service, les services de données et Internet représentaient 39,35 % de la part du marché MNO des télécommunications au Moyen-Orient et en Afrique en 2025 ; les services IoT et M2M devraient progresser à un TCAC de 10,74 % entre 2026 et 2031, soit la croissance la plus rapide parmi les catégories de services.
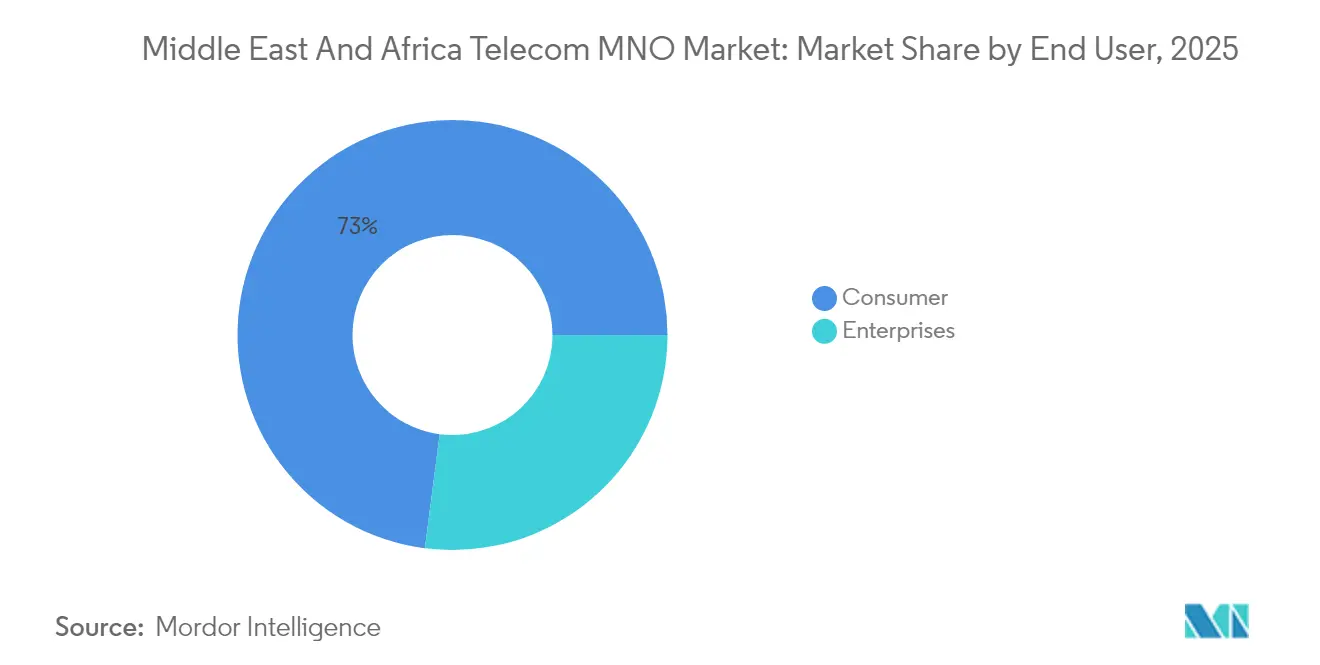
- Par utilisateur final, les connexions grand public ont contribué à hauteur de 72,95 % des revenus en 2025, tandis que les abonnements entreprises sont appelés à afficher un TCAC de 11,05 % d'ici 2031.
- Par géographie, le Moyen-Orient a représenté 52,10 % des revenus en 2025 ; l'Afrique progresse à un TCAC de 10,70 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Boom des données mobiles centré sur la vidéo | +2.8% | Villes du Golfe, Le Caire, Johannesburg | Court terme (≤ 2 ans) |
| Adjudications de spectre favorables à la 4G/5G | +2.1% | Arabie saoudite, Émirats arabes unis, Afrique du Nord | Moyen terme (2-4 ans) |
| Adoption de l'IoT/M2M par les entreprises | +1.9% | Émirats arabes unis, Afrique du Sud, Nigéria | Moyen terme (2-4 ans) |
| Adoption des smartphones par les jeunes | +1.7% | Nigéria, Kenya, Tanzanie | Long terme (≥ 4 ans) |
| Utilisation transfrontalière de la monnaie mobile | +1.4% | Corridors Kenya-Golfe, Afrique de l'Ouest | Moyen terme (2-4 ans) |
| 5G privée pour les méga-projets | +1.3% | Émirats arabes unis, méga-villes saoudiennes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive du trafic de données mobiles liée aux applications axées sur la vidéo
La consommation de vidéo remodèle l'architecture des revenus des opérateurs à mesure que les utilisateurs délaissent la voix et les SMS au profit du streaming haute définition. Les revenus SMS dans le Golfe sont passés de 4,3 milliards USD en 2013 à une projection de 3,2 milliards USD en 2018, tandis que les volumes de données mobiles ont augmenté de 180 % sur la même période [1]. Les opérateurs répondent en densifiant les petites cellules 5G ; le marché des petites cellules MENA devrait atteindre 412,54 millions USD d'ici 2030, soit un TCAC de 40,9 % [2]. Les abonnements FWA, tarifés à environ 70 USD par mois, monétisent le trafic de streaming à domicile sans nécessiter de nouveaux déploiements de fibre. Les planificateurs de réseaux pèsent désormais le coût des mises à niveau MIMO massives par rapport à la propension croissante des utilisateurs premium à payer pour des offres gigabit. En Afrique subsaharienne, l'utilisation mensuelle des données devrait tripler pour atteindre 14 Go par utilisateur d'ici 2030, exigeant des investissements parallèles dans le spectre et la dorsale.
Déploiements accélérés de la 4G et de la 5G rendus possibles par des adjudications de spectre favorables
Les régulateurs du Golfe et d'Afrique du Nord privilégient désormais les objectifs de couverture plutôt que les recettes d'enchères exceptionnelles. Les perspectives spectrales 2025-2027 de l'Arabie saoudite réservent de nouvelles bandes aux réseaux non terrestres et au FWA via des licences allégées, réduisant le délai de mise sur le marché pour les opérateurs. Le projet de plan national des fréquences radioélectriques 2025 de l'Afrique du Sud réserve de même un spectre dédié aux réseaux privés qui encourage la 5G industrielle [3]. Les Émirats arabes unis exploitent déjà 7 000 sites 5G, avec une politique visant 500 réseaux privés sur campus d'ici 2025. Les extinctions simultanées de la 2G/3G au Bahreïn, en Jordanie, au Koweït et en Arabie saoudite libèrent du spectre en basse bande pour la 5G, améliorant encore l'efficacité spectrale. Le résultat collectif est une couverture haut débit rural plus rapide et un coût de livraison par bit plus faible, essentiels pour maintenir le pool de bénéfices du marché MNO des télécommunications au Moyen-Orient et en Afrique.
La numérisation des entreprises stimule la demande de connectivité IoT/M2M
Les acteurs industriels exigent une latence déterministe et une souveraineté des données sur site, propulsant les investissements dans les réseaux LTE/5G privés qui dépasseront 6 milliards USD d'ici 2027, dont 60 % sont affectés aux cœurs de réseau 5G autonomes. e& a construit ce qu'elle appelle le plus grand réseau 5G privé au monde pour ADNOC, validant le modèle économique d'une connectivité industrielle à haut volume et faible latence. Des secteurs tels que les mines, le pétrole et le gaz, et les services publics s'appuient sur la fragmentation du réseau pour isoler le trafic critique. L'essor des plateformes Réseau-en-tant-que-Service abaisse les seuils d'investissement en capital, permettant aux entreprises de taille intermédiaire et aux autorités de villes intelligentes de commander une connectivité évolutive à la demande. À mesure que ces cas d'usage se généralisent, les activations de SIM IoT s'accumulent directement au profit du marché MNO des télécommunications au Moyen-Orient et en Afrique.
Adoption des smartphones par les jeunes en Afrique subsaharienne
L'âge médian de 19,7 ans en Afrique offre une longue piste pour la première acquisition de smartphone. Le nombre d'appareils en service passera de 540 millions en 2024 à 890 millions d'ici 2030, et l'utilisation mensuelle moyenne des données par utilisateur triplera pour atteindre 14 Go. La dorsale reste le principal goulet d'étranglement : 584 millions de personnes vivent déjà à portée de nœuds fibre, mais de nombreux États enclavés manquent encore de liaisons intermédiaires abordables. Les gouvernements qui simplifient les droits de passage et les droits d'importation, comme la Côte d'Ivoire, sont récompensés par des vitesses 4G médianes de 23,8 Mbps qui stimulent l'adoption d'appareils supplémentaires [4]. Les jeunes générations adoptent également les portefeuilles mobiles, renforçant la pertinence des opérateurs dans le commerce quotidien et augmentant l'ARPU mixte.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence par les prix et enregistrement des SIM | −1.8% | Ghana, Kenya, Afrique du Sud | Court terme (≤ 2 ans) |
| Instabilité géopolitique | −1.2% | Corridor de la mer Rouge, Sahel, Gaza | Moyen terme (2-4 ans) |
| Substitution par les satellites LEO | −0.9% | Nigéria rural, Oman reculé | Long terme (≥ 4 ans) |
| Dorsale fibre limitée | −0.7% | Tchad, République centrafricaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence acharnée par les prix et enregistrement des SIM freinant l'ARPU
L'enregistrement biométrique obligatoire des SIM augmente les coûts de conformité, même si les nouveaux entrants déclenchent des guerres de prix sur des marchés comme le Kenya et le Ghana. L'inflation exerce une pression supplémentaire en érodant la capacité de dépenses des consommateurs, tandis que les régulateurs plafonnent les hausses tarifaires pour protéger les ménages. Les opérateurs ripostent avec des offres groupées de contenus et des applications de fidélité, mais l'exécution reste inégale dans des environnements réglementaires fragmentés, ce qui freine la monétisation sur le marché MNO des télécommunications au Moyen-Orient et en Afrique.
Instabilité géopolitique retardant les investissements dans les infrastructures
La coupure de câble en mer Rouge de février 2024 a perturbé la connectivité de plus de 100 millions d'utilisateurs et a contraint au reroutage du trafic, soulignant la vulnérabilité d'une région qui gère jusqu'à 17 % des flux Internet mondiaux. Khartoum assurait historiquement plus d'un tiers de la taille du marché des MNO des télécommunications au Soudan, mais les dommages répétés subis par les tours ont contraint les opérateurs à réacheminer le trafic vers Port-Soudan, où aboutissent les câbles sous-marins internationaux. Les projets à forte intensité capitalistique, tels que les nouvelles stations d'atterrissage, font face à des retards de financement lorsque le risque de conflit augmente, ce qui ralentit l'extension de la couverture au Yémen, au Soudan et en Éthiopie. Pour atténuer les points de défaillance uniques, les investisseurs exigent désormais des architectures à double chemin et la relocalisation des équipements clés, des mesures qui augmentent les coûts et allongent les délais de construction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de données consolident leur leadership en matière de revenusLes offres de données et Internet représentaient 39,35 % des revenus de 2025, constituant le contributeur unique le plus important au marché MNO des télécommunications au Moyen-Orient et en Afrique. L'IoT/M2M est le segment le plus dynamique, progressant à un TCAC de 10,74 % dans la taille du marché MNO des télécommunications au Moyen-Orient et en Afrique d'ici 2031. La voix et la messagerie combinées tomberont en dessous de 25 % à mesure que les plateformes OTT cannibaliseront les usages. Les opérateurs répondent en exemptant de décompte les services vidéo et en regroupant la télévision payante pour maintenir la fidélisation. Les nœuds d'informatique en périphérie et la monétisation des API émergent comme des sources de revenus adjacentes qui complètent les offres de données.
Sur l'horizon de prévision, les modèles Applications-en-tant-que-Service s'appuieront sur des cœurs de réseau 5G autonomes, ouvrant des cas d'usage à faible latence dans le jeu vidéo et la télémédecine. Le trafic d'itinérance et de gros, autrefois cyclique, se stabilise à mesure que les flux commerciaux intra-africains s'élargissent. Le prix moyen des données continuera de baisser, mais restera compensé par une forte élasticité des volumes, soutenant l'expansion de la taille du marché MNO des télécommunications au Moyen-Orient et en Afrique.

Par utilisateur final :
l'accélération des entreprises grignote la domination des consommateursLes consommateurs ont encore généré 72,95 % des revenus de 2025, mais leur part diminuera d'ici 2031 à mesure que les entreprises déploient des réseaux dédiés. La part entreprises de la taille du marché MNO des télécommunications au Moyen-Orient et en Afrique devrait atteindre un TCAC de 11,05 % d'ici 2031. L'industrie manufacturière, le pétrole et le gaz, et la logistique stimulent la demande de connectivité à faible latence et de couverture intérieure approfondie. Les preuves de concept de 5G privée dans les méga-projets saoudiens et les mines sud-africaines valident la volonté de payer des primes de 2 à 2,5 fois l'ARPU grand public.
Parallèlement, la croissance des consommateurs est portée par l'accessibilité des smartphones. Les appareils à moins de 60 USD prennent désormais en charge la 4G, élargissant la base adressable. L'interopérabilité de la monnaie mobile, active sur 28 marchés africains, a porté la dépense moyenne par utilisateur de 2,2 USD à 3,2 USD par mois, amortissant le marché MNO des télécommunications au Moyen-Orient et en Afrique contre l'érosion des prix unitaires.
Analyse géographique
Marché des opérateurs de réseau mobile des télécommunications MEA
Le Moyen-Orient a généré 52,10 % des revenus en 2025, porté par un ARPU plus élevé ; la moyenne postpayée en Arabie saoudite s'établit à 34 USD par mois. Les opérateurs s'appuient sur des tours fibrées étendues et des déploiements denses de petites cellules pour proposer des offres FWA premium en montée en gamme, garantissant ainsi la robustesse de la part de marché des opérateurs de réseau mobile des télécommunications au Moyen-Orient et en Afrique dans cette sous-région. Les TowerCos indépendants détenaient 47,55 % du marché des tours de télécommunications au Moyen-Orient en 2024, progressant à un CAGR de 6,52 % à mesure que les opérateurs cèdent leurs actifs passifs pour financer la 5G. L'Afrique affiche le CAGR le plus rapide, à 10,70 %. Le Nigeria, le Kenya et l'Afrique du Sud représentent les deux tiers du trafic de données en Afrique subsaharienne, mais de larges zones blanches persistent dans le Sahel et en Afrique centrale, préservant un potentiel de croissance à long terme.
Marché des opérateurs de réseau mobile des télécommunications en Afrique du Nord et dans le Golfe
Les modèles de prévision indiquent qu'à l'horizon 2031, l'Afrique contribuera à hauteur de 49,20 % à la taille du marché des opérateurs de réseau mobile des télécommunications au Moyen-Orient et en Afrique, comblant presque l'écart avec le Golfe. L'Afrique du Nord joue le rôle de région pivot : la licence 5G égyptienne d'une valeur de 150 millions USD et l'objectif de couverture de 25 % au Maroc illustrent des trajectoires de modernisation rapide qui tirent vers le haut les vitesses moyennes régionales.
Paysage réglementaire
Les priorités réglementaires au Moyen-Orient et en Afrique évoluent vers un octroi de licences 5G axé sur la couverture et une protection renforcée des consommateurs, avec des mesures correctives plus explicites en matière de pouvoir de marché lorsque la concurrence est inégale. Au Ghana, la National Communications Authority (NCA) a supprimé l'exclusivité de Next-Gen InfraCo (NGIC) pour la 5G en gros en juillet 2026, en vertu de l'Electronic Communications Act, 2008, et est passée à un processus d'attribution de spectre ouvert au marché. La NCA a également appliqué les règles de puissance de marché significative à MTN Ghana, augmentant le prix effectif du spectre 5G ciblé dans les bandes 700 MHz et 3 GHz via une prime sur les prix de réserve.
Dans d'autres marchés clés, les régulateurs renforcent les exigences de conduite tout en permettant des réformes des marchés de capitaux et des infrastructures. L'ICASA sud-africaine a publié en janvier 2026 des règles de consommation mises à jour qui prolongent la validité des forfaits de données et exigent une adhésion explicite pour les frais hors forfait, influençant directement la conception des offres de détail et les leviers de monétisation. Au Qatar, la Communications Regulatory Authority (CRA) a émis la décision n° (12) de 2026 pour normaliser les offres d'accès aux stations d'atterrissage de câbles sous-marins, renforçant la transparence et les conditions non discriminatoires pour la colocalisation et le backhaul. La Capital Markets Authority (CMA) du Kenya a accordé une exemption liée aux changements d'actionnariat de Safaricom en juin 2026, signalant une volonté d'accommoder les ajustements de propriété stratégique tout en maintenant les garanties du marché public.
Paysage concurrentiel
L'intensité concurrentielle est bifurquée. Les marchés du Golfe restent oligopolistiques : STC, e& et Ooredoo détiennent ensemble une part significative des revenus régionaux, permettant des économies d'échelle. L'Afrique est plus fragmentée, avec plus de 230 opérateurs agréés. La consolidation s'accélère ; STC a obtenu l'approbation réglementaire pour une acquisition par le Fonds d'investissement public qui approfondit l'intégration nationale et libère des capitaux pour une expansion transfrontalière. Vodacom et Orange évaluent le partage d'infrastructures sur plusieurs marchés africains pour réduire les dépenses en capital dupliquées et accélérer les déploiements ruraux.
Les stratégies technologiques diffèrent selon la maturité du marché. Les opérateurs historiques du Golfe déploient l'IA pour la maintenance prédictive et lancent des plateformes d'API ouvertes via l'initiative GSMA Open Gateway, une démarche à laquelle e& a adhéré par une participation stratégique dans Aduna. Les challengers africains se concentrent sur les écosystèmes de monnaie mobile générateurs de trésorerie ; les partenariats de clonage de M-Pesa de Safaricom s'étendent désormais sur 12 marchés. La 5G privée est un nouveau terrain de bataille : Nokia, Ericsson et Huawei chassent les contrats dans les mines, les ports et les industries pétrochimiques avec des solutions déjà actives ou en cours d'essai dans les méga-projets saoudiens et les mines de platine sud-africaines. Les opérateurs LEO bouleversent l'économie rurale ; les MNO traditionnels ripostent avec des offres groupées hybrides satellite-cellulaire pour fidéliser les abonnés.
L'acceptation réglementaire des fusions sur le marché intérieur s'est assouplie. Le nombre de marques grand public devrait diminuer de 15 % d'ici 2027, la rareté du spectre encourageant la rationalisation. Malgré cela, les barrières à l'entrée restent modestes pour les opérateurs virtuels axés sur la voix diaspora et les niches adjacentes à la fintech, préservant la dynamique d'innovation au sein du marché MNO des télécommunications au Moyen-Orient et en Afrique.
Leaders du secteur des MNO des télécommunications au Moyen-Orient et en Afrique
-
e& (Etisalat Group)
-
MTN Group
-
STC Group
-
Zain Group
-
Vodacom Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Opérateurs de Réseau Mobile Télécom au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- e& (Etisalat Group)
- STC Group
- Ooredoo Group
- Zain Group
- MTN Group
- Vodacom Group
- Orange Middle East and Africa
- Airtel Africa
- Safaricom PLC
- Maroc Telecom SA
- Telecom Egypt (WE)
- Globacom Limited (Glo Mobile)
- 9mobile (EMTS)
- Telkom SA SOC Limited
- Cell C
- Omantel
- Batelco (Beyon Group)
- du (EITC)
- Sudan Telecom Group Limited (Sudatel)
- Ethio Telecom
- AXIAN Telecom
- Econet Wireless Zimbabwe
- MTC Namibia
Opportunités de marché et perspectives d'avenir
Une opportunité visible émerge dans les voies d'octroi de licences 5G nouvellement ouvertes ou restructurées, qui traduisent l'intention politique en programmes de construction de réseau à court terme et en capacité d'usage professionnel. Le passage du Ghana en juillet 2026 à une attribution ouverte du spectre 5G, incluant une valeur de réserve minimale déclarée de 230 millions USD dans les bandes 700 MHz, 2,3 GHz et 3 GHz, crée un pipeline concret pour les mises à niveau radio et transport 5G. Cela soutient également des offres FWA groupées qui complètent la disponibilité limitée du haut débit fixe dans de nombreuses villes. Parallèlement, la demande de connectivité d'entreprise continue d'offrir une voie de monétisation claire, soutenue par des exemples régionaux, notamment e& qui construit ce qu'elle décrit comme le plus grand réseau 5G privé au monde pour ADNOC, ainsi que par un intérêt plus large pour les cadres de spectre pour réseaux privés.
La connectivité internationale et la coordination des travaux publics constituent un autre domaine où les politiques peuvent modifier l'économie du déploiement et la résilience des services. Le cadre d'accès du CRA du Qatar pour les stations d'atterrissage de câbles sous-marins, effectif en 2026, réduit les frictions pour les acheteurs de capacité et peut élargir les portefeuilles de services de gros et d'entreprise pour les opérateurs mobiles et leurs filiales d'infrastructure. Le chantier de politique Dig-Once du Nigeria, formalisé en consultation en 2026, fournit un mécanisme pour réduire les tranchées répétées et accélérer les extensions de fibre et de backhaul. Ces signaux politiques s'alignent sur les stratégies des opérateurs visant à dégrouper les tours, les services fintech et les couches de centres de données, ce qui aide à attirer des capitaux spécialisés et à accélérer le rythme d'investissement sans s'appuyer uniquement sur les marges traditionnelles des services mobiles.
Développements industriels récents dans Marché des Opérateurs de Réseau Mobile Télécom au Moyen-Orient et en Afrique
- Juillet 2026 : Zain Group a obtenu une licence télécom de 25 ans en République arabe syrienne pour 747 millions USD et a annoncé un plan de 800 millions USD pour moderniser le réseau avec les technologies 5G et IA. La licence élargit son empreinte régionale et positionne le groupe pour déployer des CAPEX à long cycle sur un marché à fort potentiel. Cette démarche pourrait permettre une monétisation via des services avancés à mesure que la demande numérique croît dans la région.
- Juin 2026 : Vodacom Group a finalisé l'acquisition d'une participation effective supplémentaire de 20 % dans Safaricom PLC, portant sa participation à 55 %. Cette augmentation renforce le contrôle transfrontalier des activités mobiles et fintech au sein d'un écosystème leader en Afrique de l'Est. Cette consolidation accélère l'intégration régionale et l'extraction de valeur au Kenya et sur les marchés adjacents.
- Mai 2026 : MTN Group a publié sa mise à jour commerciale du T1 2026, confirmant les progrès sur la séparation structurelle proposée de MoMo Payment Services Bank et l'acquisition d'IHS Towers. Ces développements indiquent une optimisation continue du portefeuille et une réalisation potentielle de synergies de coûts. Cette démarche renforce la diversification de MTN vers les services numériques et la propriété d'infrastructures réseau.
Marché des Opérateurs de Réseau Mobile Télécom au Moyen-Orient et en Afrique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est mesuré comme le chiffre d'affaires des services des opérateurs de réseau mobile (MNO) des télécommunications généré dans l'ensemble du Moyen-Orient et de l'Afrique, incluant les services de connectivité grand public et entreprise fournis sur les réseaux mobiles et les réseaux d'accès associés.
Exclusions du périmètre : Nous excluons les ventes de terminaux mobiles, les ventes pures d'équipements réseau et les services numériques hors opérateurs qui se situent en dehors du chiffre d'affaires des services de télécommunications.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et télévision payante
- Autres services (services à valeur ajoutée, itinérance, entreprises et gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
- Géographie
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient (Qatar, Koweït, Bahreïn, Oman, Jordanie, Irak, Liban, Israël et autres)
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique (Égypte, Maroc, Algérie, Tunisie, Ghana, Tanzanie, Sénégal, Éthiopie, Ouganda, Kenya et autres)
- Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de base du modèle et l'ancrer à des indicateurs cohérents et publiquement traçables. Nous avons consulté des communications officielles et des publications statistiques, telles que les tableaux de bord et rapports annuels des régulateurs des télécommunications, les indicateurs de l'UIT, les séries démographiques et macroéconomiques de la Banque mondiale, ainsi que des instantanés publics de type GSMA Intelligence lorsqu'ils étaient disponibles, suivis des séries de taux de change des banques centrales pour assurer la cohérence des devises.
Afin d'éviter de construire le modèle sur un seul flux de données, nous avons également examiné les rapports annuels et présentations aux investisseurs des opérateurs, les notes d'attribution de spectre et les annonces de licences, ainsi que la couverture de presse réputée des principaux déploiements de réseaux et des changements tarifaires. Lorsque la piste publique était mince, nous avons eu recours à quelques abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, ainsi que les bases de données de brevets afin de recouper les chronologies et valider les évolutions directionnelles. Ces sources documentaires sont illustratives, et de nombreux autres documents et ensembles de données publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Nous utilisons des entretiens d'experts et des enquêtes auprès d'opérateurs, de régulateurs, de spécialistes des infrastructures, d'acheteurs entreprises et de responsables de la distribution dans l'ensemble du Moyen-Orient et de l'Afrique. Leurs retours permettent de tester les revenus, l'ARPU, la demande en données, le calendrier de déploiement de la 5G et les lacunes par pays, nous aidant à ajuster les hypothèses et à réconcilier l'estimation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 25 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une construction descendante qui reconstitue le chiffre d'affaires des services de télécommunications à partir des volumes et de la composition des abonnés, associés aux signaux de tarification basés sur l'ARPU et l'usage par principaux groupes de pays de la région MEA, puis agrégés en un total régional. Les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des agrégations d'échantillons de revenus d'opérateurs, des vérifications de prix au niveau des offres et des recoupements de volumes à partir des ajouts d'abonnés, afin que le chiffre final reste réaliste lorsque les styles de reporting public diffèrent.
Les données d'entrée déterminantes pour ce marché comprenaient la base d'abonnés mobiles et les ajouts nets, l'adoption des smartphones et de la 4G et 5G, la composition prépayé/postpayé, la croissance du trafic de données comme indicateur des mises à niveau de forfaits, le calendrier de libération du spectre, ainsi que l'inflation et les mouvements de devises susceptibles de fausser le reporting en USD. Lorsqu'un sous-pays ou une ligne de service n'était pas clairement divulgué, nous avons comblé la lacune par des allocations basées sur des ratios éclairés par des marchés comparables, puis revérifié à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin de moduler la croissance selon la rapidité avec laquelle les revenus des données remplacent ceux de la voix, la vitesse d'expansion de la couverture 5G dans le Golfe, et l'amélioration de l'accessibilité financière et de la qualité des réseaux en Afrique. Les hypothèses ont été alignées sur ce que les experts ont décrit comme la trajectoire commerciale la plus probable, puis soumises à des tests de résistance pour un environnement de prix plus lent et pour un environnement d'adoption plus rapide.
Cycle de validation des données et de mise à jour
Nous avons validé les résultats en triangulant à partir de signaux indépendants, notamment les trajectoires d'abonnés, les fourchettes d'ARPU et les divulgations de revenus des opérateurs, puis en vérifiant que le revenu implicite par utilisateur restait cohérent avec les réalités tarifaires et d'usage. Tout écart important par groupe de pays a déclenché un examen approfondi du calendrier des devises, des éléments exceptionnels et des différences de classification entre les lignes mobiles, fixes et à valeur ajoutée.
Avant la validation finale, le modèle a fait l'objet d'examens analytiques en plusieurs étapes portant sur les calculs, les hypothèses et la cohérence des unités, suivis d'une reprise de contact avec les sources lorsqu'une rupture de données ou un événement de marché modifie substantiellement l'analyse. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'attributions majeures de spectre, de changements réglementaires ou de chocs macroéconomiques. Juste avant la livraison, une dernière mise à jour est réalisée afin que les clients reçoivent la vue la plus récente.
Taille du marché des télécommunications au Moyen-Orient et en Afrique selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les télécommunications MEA ne concordent souvent pas, car les études retiennent des périmètres de revenus, des calendriers de conversion de devises et des couvertures géographiques différents, puis reportent ces choix dans les prévisions. Le tableau rend cela visible en montrant comment une estimation peut s'élargir lorsque des catégories adjacentes sont incluses, ou se réduire lorsqu'une progression conservatrice de l'ARPU est supposée.
Le tableau de référence affiche un écart principalement parce que, dans le modèle de Mordor Intelligence, le périmètre est ancré au chiffre d'affaires des services de télécommunications des MNO dans la région MEA et est maintenu séparé des ventes de terminaux mobiles et des revenus purs d'équipements réseau, et la conversion en USD est alignée sur une fenêtre d'année de base cohérente avant la projection.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 345,04 milliards USD (2025) | |
| Cabinet de conseil régional A | 400,88 milliards USD (2026) | Ce chiffre semble utiliser un périmètre télécom plus large et une année de base différente, ce qui peut intégrer des services adjacents et appliquer une progression plus rapide de l'ARPU liée à la monétisation précoce de la 5G dans les marchés du Golfe. |
| Rapport sectoriel B | 88,00 milliards USD (2025) | Ce type d'estimation est souvent basé sur une tranche de revenus plus étroite (par exemple, le haut débit fixe ou une seule catégorie de services) et peut exclure une grande partie des revenus des services mobiles en Afrique, ce qui réduit le total. |
Pris ensemble, la comparaison suggère que les écarts les plus importants proviennent de ce qui est comptabilisé comme revenu télécom et de la manière dont le calendrier USD est géré, plutôt que d'erreurs arithmétiques. En maintenant le modèle ancré aux mécaniques d'abonnés et d'ARPU, puis en le validant par rapport aux divulgations des opérateurs et aux jalons de déploiement, le chiffre final reste traçable selon des étapes reproductibles qui peuvent être revérifiées à mesure que de nouvelles données arrivent.
Questions clés traitées dans le rapport
Quelle est la taille du marché MNO des télécommunications au Moyen-Orient et en Afrique en 2026 ?
Il s'établit à 381,79 milliards USD, avec une hausse projetée à 633,38 milliards USD d'ici 2031.
Quelle catégorie de services est en tête des revenus régionaux ?
Les offres de données et Internet génèrent 39,35 % du total des revenus, loin devant la voix et la messagerie.
Quel TCAC est attendu pour les lignes IoT/M2M ?
Les connexions IoT et M2M devraient croître à un TCAC de 10,74 % jusqu'en 2031, le plus rapide parmi tous les segments.
Quelle géographie connaît la croissance la plus rapide ?
L'Afrique devrait progresser à un TCAC de 10,70 % à mesure que l'adoption des smartphones par les jeunes s'accélère.
Comment la 5G privée influencera-t-elle les dépenses des entreprises ?
Les réseaux 5G privés ouvrent de nouveaux cas d'usage d'automatisation industrielle et devraient porter les revenus des entreprises à plus de 190 milliards USD d'ici 2031.
Quelle menace concurrentielle représentent les satellites LEO ?
Les services LEO tels que Starlink desservent déjà des clients ruraux dans 18 pays africains, incitant les MNO à affiner leurs stratégies de tarification rurale et d'offres groupées.