
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.54 Milliards de dollars |
| Taille du Marché (2026) | 0.60 Milliards de dollars |
| Taille du Marché (2031) | 0.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.70 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique par Mordor Intelligence
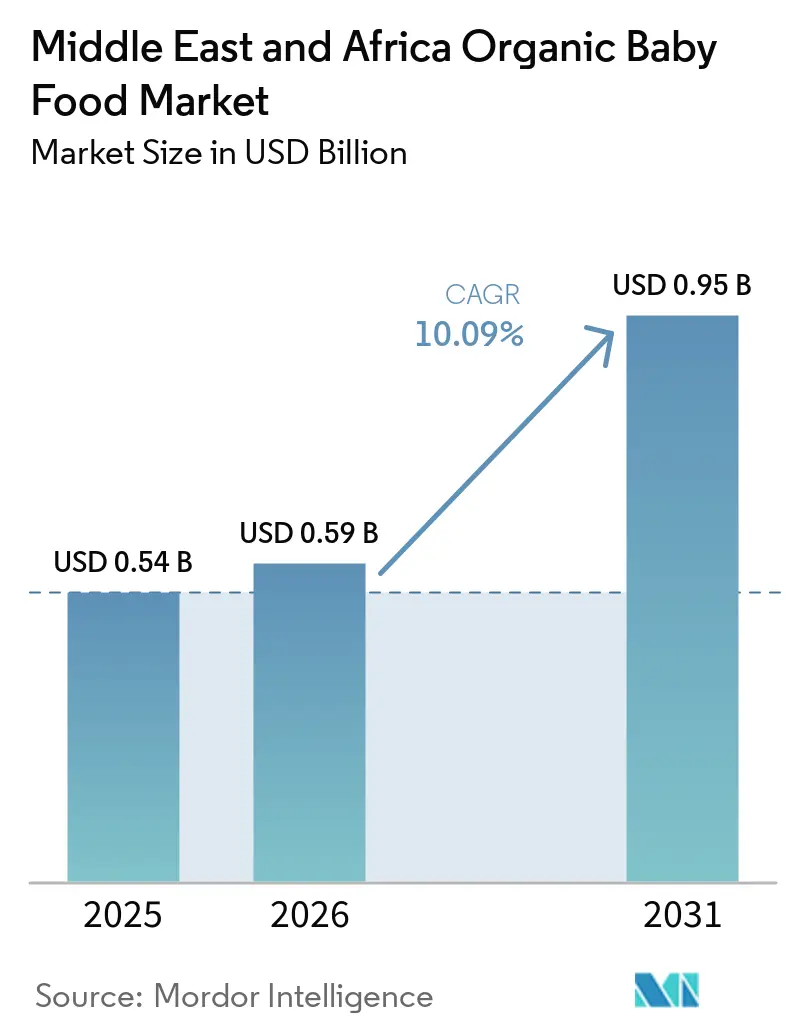
Le marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique a atteint 542 millions USD en 2025, est évalué à 598 millions USD en 2026, et devrait atteindre 0,95 milliard USD d'ici 2031, en progression à un CAGR de 9,70 % sur la période 2026-2031. L'aisance financière progresse dans les pays du Conseil de Coopération du Golfe (GCC), et une classe moyenne émergente se développe au Nigeria, en Égypte et en Afrique du Sud. Ces évolutions orientent les priorités en matière de nutrition infantile vers des produits à étiquette propre et sans pesticides. Sur le marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique, les préparations lactées biologiques haut de gamme occupent une place centrale. Les hôpitaux et les pédiatres alignent désormais leurs recommandations d'alimentation sur les protocoles mondiaux visant la prévention des allergies. Les abonnements au commerce électronique, qui associent des marques européennes transfrontalières à une livraison dernier kilomètre efficace, ont facilité la recherche et le changement de marque pour les parents millennials. Par ailleurs, en Arabie Saoudite et aux Émirats Arabes Unis, des incitations gouvernementales favorisent l'agriculture biologique nationale, réduisant ainsi la dépendance aux importations. Cependant, des défis persistent : des écarts de prix persistants, des goulets d'étranglement dans la chaîne du froid en Afrique subsaharienne, et la complexité de l'obtention d'une double certification halal-biologique. Ces facteurs segmentent la demande en fonction du revenu et de la géographie. Néanmoins, avec une littératie en santé croissante et une modernisation du commerce de détail, le marché potentiel continue de s'élargir.
Principaux enseignements du rapport
- Par type de produit, les préparations lactées ont dominé avec une part de 46,24 % du marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique en 2025, tandis que les aliments secs pour bébés sont en passe d'enregistrer le TCAC le plus rapide, à 12,12 %, sur la période 2026-2031.
- Par groupe d'âge, les nourrissons âgés de 6 à 12 mois détenaient une part de valeur de 41,83 % en 2025 ; la cohorte des 12 à 24 mois devrait progresser à un TCAC de 11,71 % jusqu'en 2031.
- Par emballage, les pochettes ont capté 60,34 % des revenus de 2025, tandis que les briques à conservation ambiante devraient progresser à un TCAC de 11,25 % sur la période 2026-2031.
- Par circuit de distribution, les supermarchés et hypermarchés ont conservé une part de 59,35 % en 2025, mais le commerce en ligne se développe à un TCAC de 12,35 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite a dominé avec une part de 32,46 % en 2025, et le Nigeria est en passe d'enregistrer le TCAC le plus rapide de la région, à 12,09 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des revenus disponibles et urbanisation dans les métropoles du CCG et d'Afrique | +2.8% | Arabie saoudite, Émirats arabes unis, Nigeria, Égypte | Moyen terme (2-4 ans) |
| Augmentation de la participation des femmes à la population active stimulant la demande de commodité | +2.4% | CCG, Afrique du Sud, Égypte urbaine | Court terme (≤2 ans) |
| Expansion des canaux de vente au détail et de commerce électronique élargissant la portée des produits biologiques | +2.1% | Émirats arabes unis, Arabie saoudite, Nigeria | Court terme (≤2 ans) |
| Sensibilisation accrue à la nutrition-santé concernant les pesticides et additifs | +1.9% | CCG, Afrique du Sud, Nigeria urbain | Moyen terme (2-4 ans) |
| Incitations gouvernementales du CCG en faveur de l'agriculture biologique nationale | +1.5% | Arabie saoudite, Émirats arabes unis, Oman | Long terme (≥4 ans) |
| Marques de vente directe aux consommateurs transfrontalières portées par les expatriés ciblant la diaspora africaine | +1.2% | Émirats arabes unis, Arabie saoudite, Afrique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des revenus disponibles et urbanisation dans les métropoles du CCG et d'Afrique
Entre 2020 et 2025, le PIB par habitant du CCG a progressé à un taux annuel de 3,2 %, dépassant les moyennes mondiales[1]. Cette dynamique économique a conduit à l'émergence de denses pôles commerciaux dans des villes comme Riyad, Dubaï, Doha, Lagos et Le Caire. Ces pôles sont devenus des points focaux pour les marques biologiques premium, qui sécurisent de plus en plus des emplacements de choix en rayon en raison de la demande croissante des consommateurs. Les parents urbains, notamment ceux disposant de deux revenus, considèrent progressivement les labels biologiques comme une protection contre les rappels de produits alimentaires, motivés par des préoccupations concernant la qualité et la sécurité des produits alimentaires conventionnels. Ce sentiment a été particulièrement renforcé à la suite d'un incident lié à l'aflatoxine en Égypte en 2024, qui a mis en évidence les risques associés aux options alimentaires non biologiques. En réponse à cette demande croissante, des entreprises européennes, dont HiPP et Holle, ont stratégiquement mis en place des centres de distribution à Dubaï. Ces centres leur permettent de rationaliser leurs chaînes d'approvisionnement et de réduire les délais de livraison à seulement 24 heures, garantissant un accès plus rapide aux produits biologiques pour les consommateurs. Avec une élasticité-revenu de 1,4, une augmentation de 10 % du revenu disponible se traduit par une hausse de 14 % des dépenses en produits biologiques, soulignant la forte corrélation entre la croissance des revenus et la consommation biologique. En conséquence, le marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique dépasse les catégories de produits de base traditionnelles, reflétant étroitement les tendances macroéconomiques générales et les préférences des consommateurs en évolution dans la région.
Augmentation de la participation des femmes à la population active stimulant la demande de commodité
De 2020 à 2025, la participation des femmes à la population active dans le CCG a bondi de 23 % à 37 %[2]. Cette augmentation significative reflète des changements socio-économiques plus larges, notamment l'évolution des rôles de genre et les initiatives gouvernementales visant à encourager l'emploi des femmes. Ce changement a raccourci les temps de préparation des repas à domicile, stimulant la popularité des sachets biologiques individuels, qui offrent une solution pratique et nutritive pour les familles actives. En Arabie saoudite, aux Émirats arabes unis et dans le Nigeria urbain, les mères qui travaillent sont prêtes à payer une prime de 25 à 30 % pour des formats prêts à l'emploi qui s'adaptent à leurs horaires de dépôt en crèche, soulignant la demande croissante d'options permettant de gagner du temps. En conséquence, les ventes de sachets biologiques ont enregistré une augmentation de 19 % d'une année sur l'autre en 2025, portées par leur praticité et leur adéquation avec les besoins des parents modernes. Notamment, les emballages bilingues Gerber de Danone ont trouvé grâce auprès des aidants expatriés, répondant à la diversité linguistique de leur public cible. Les marques leaders proposent désormais des abonnements avec livraison automatique toutes les deux semaines, répondant aux besoins des foyers actifs et garantissant un approvisionnement régulier en produits essentiels. Cette commodité est particulièrement appréciée pour le groupe d'âge des 6 à 12 mois, favorisant un cycle d'achats répétés et de fidélité à la marque, les parents accordant la priorité à la fois à la facilité et à la qualité dans leurs décisions d'achat.
Expansion des canaux de vente au détail et de commerce électronique élargissant la portée des produits biologiques
En 2025, les hypermarchés en Arabie saoudite, aux Émirats arabes unis et en Égypte ont élargi leur surface d'épicerie de 8,3 %, en introduisant des allées dédiées aux produits biologiques. Dans le CCG, le commerce électronique pour les produits pour bébés a atteint un taux de pénétration de 22 %, porté par les remises d'abonnement et d'économies d'Amazon et les offres de livraison groupée de Noon. Les plateformes transfrontalières comme iHerb permettent aux parents nigérians d'accéder aux références européennes, en contournant les majorations importantes des distributeurs de 40 à 60 %. Bien que ces tendances réduisent la part des pharmacies et des magasins spécialisés, elles fournissent simultanément des avis en temps réel et des données de traçabilité, renforçant la confiance dans la catégorie. Les marques qui exploitent l'analyse omnicanale affinent désormais leurs calendriers promotionnels en fonction des signaux du panier d'achat, améliorant les taux de conversion pendant la fenêtre cruciale d'alimentation de la première année, connue pour sa valeur à vie élevée. De plus, l'adoption croissante des systèmes de paiement numérique a encore rationalisé l'expérience du commerce électronique, encourageant les achats répétés.
Sensibilisation accrue à la nutrition-santé concernant les pesticides et additifs
Entre 2020 et 2024, les cas d'allergies pédiatriques dans le CCG ont augmenté de 12 %. En réponse, les médecins ont commencé à préconiser des formules sans pesticides. Une étude évaluée par des pairs en 2024 a révélé que les nourrissons consommant du lait maternisé biologique présentaient 23 % moins de métabolites d'organophosphates dans leurs excrétions. Cette découverte a gagné en popularité sur les forums parentaux en langue arabe. En 2024, l'Autorité saoudienne de l'alimentation et des médicaments a renforcé la réglementation en exigeant des mentions sur l'emballage concernant les tests de résidus de pesticides. Les influenceurs soulignent fréquemment le contraste entre les mélanges conventionnels, contenant souvent de l'huile de palme ou des sucres ajoutés, et les gammes biologiques affichant une « garantie zéro pesticide » de marques comme Organix. Ces récits axés sur la santé rehaussent la valeur perçue de ces produits, contribuant à atténuer la sensibilité aux prix chez les consommateurs à revenus moyens à élevés. La sensibilisation croissante aux options sans pesticides remodèle les décisions d'achat dans la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix premium limitant l'adoption chez les consommateurs sensibles aux prix | −1.8% | Nigeria, Égypte, Maroc | Court terme (≤2 ans) |
| Chaîne du froid et logistique insuffisantes en Afrique subsaharienne | −1.4% | Nigeria, Kenya, Afrique subsaharienne élargie | Moyen terme (2-4 ans) |
| Délais liés à la double certification halal-biologique complexe | −0.9% | CCG, Égypte, Maroc | Moyen terme (2-4 ans) |
| Volatilité liée au climat dans l'approvisionnement en matières premières biologiques | −0.7% | Maroc, Nigeria, Égypte | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Prix premium limitant l'adoption chez les consommateurs sensibles aux prix
À Lagos et à Nairobi, le lait maternisé biologique se vend entre 35 et 45 USD par boîte de 800 grammes, soit près du double du prix des alternatives grand public, limitant son adoption au quintile de revenus supérieur. Une hausse de 28 % des coûts à l'arrivée pour les importations européennes, due à la dépréciation de la monnaie égyptienne en 2024, a entraîné des hausses de prix en aval et une baisse subséquente des ventes unitaires. Les petits transformateurs locaux peinent à réaliser des économies d'échelle ; par exemple, la start-up kényane Orgaomi, entravée par des lacunes en fonds de roulement dans l'approvisionnement en matières premières, fonctionne à seulement 60 % de sa capacité. Au Maroc et en Égypte, les parents diluent souvent le lait maternisé biologique pour prolonger son utilisation ou se tournent vers des purées maison, compromettant l'intention nutritionnelle du lait maternisé. Sans réductions de prix significatives, des références à valeur optimisée, comme des sachets de recharge de 200 grammes, pourraient être la seule solution pour atteindre une démographie à revenus plus larges. Cependant, remédier aux inefficacités de la chaîne d'approvisionnement pourrait également contribuer à réduire les coûts et à améliorer l'accessibilité.
Chaîne du froid et logistique insuffisantes en Afrique subsaharienne
La couverture de la chaîne du froid en Afrique subsaharienne est à la traîne à seulement 28 %, contrastant fortement avec les 85 % du CCG, entravant la distribution des yaourts biologiques et des purées fraîches. Au Nigeria, les détaillants font face à des coupures de courant de 12 heures dans les zones rurales, les obligeant à limiter leur offre aux sachets et poudres à conservation ambiante[3]. Les coûts de fret de Mombasa à Nairobi ajoutent 0,80 USD supplémentaire par kilogramme, et les retards en douane peuvent prolonger les délais d'approvisionnement jusqu'à deux semaines, pesant sur le fonds de roulement. En Afrique du Sud, des épisodes de délestage ont conduit Woolworths à adopter des cartons tetra-pak. Ces cartons peuvent supporter des pics de température ambiante, mais sacrifient une partie de la différenciation gustative. Bien que des unités pilotes de réfrigération solaire aient prouvé leur viabilité technique, un déficit de financement important de 200 millions USD entrave les déploiements à l'échelle nationale. Relever ces défis est essentiel pour améliorer l'efficacité de la chaîne d'approvisionnement dans la région.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
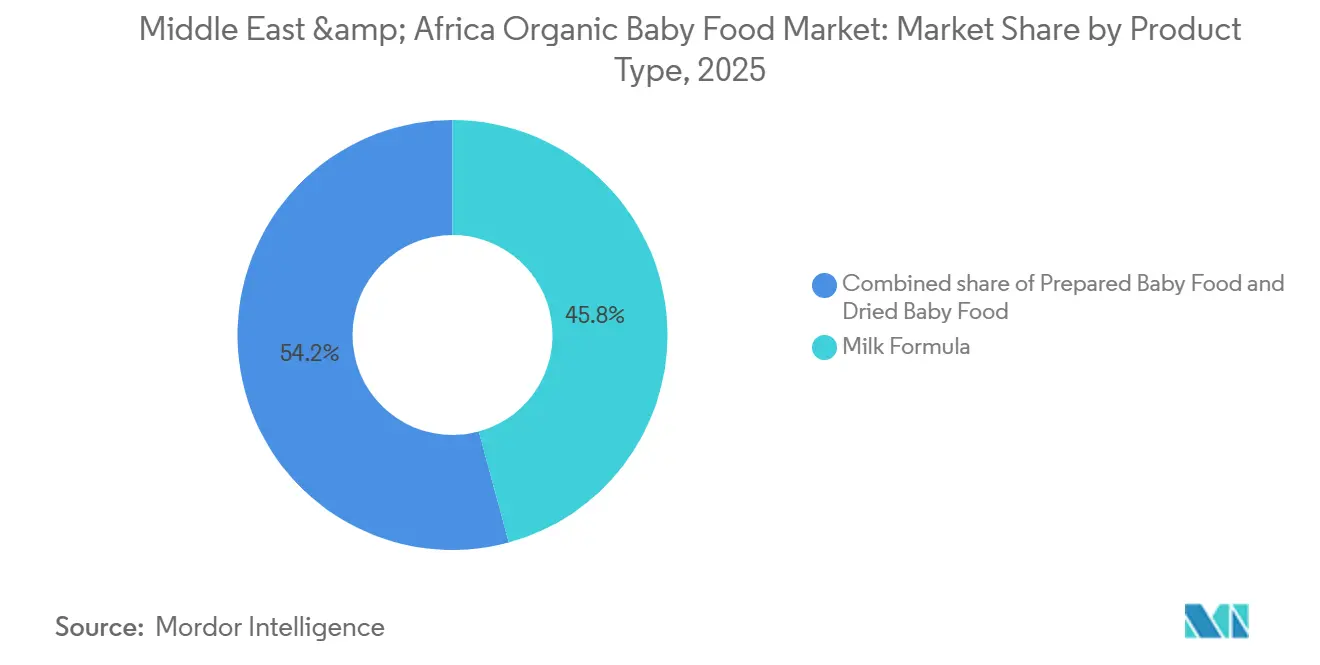
le lait maternisé comme ancre, accélération des formats secsEn 2025, les préparations lactées biologiques représentaient 46,24 % du chiffre d'affaires total du marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique. Cette domination est renforcée par de solides recommandations hospitalières et des pratiques d'alimentation infantile bien ancrées, notamment dans la région du CCG. Les préparations de suite, désormais enrichies en DHA et en probiotiques, élargissent l'attrait des préférences biologiques au-delà de la phase initiale d'allaitement, garantissant une large acceptation parmi les parents. Bien que la forte pénétration du marché de ce segment puisse modérer les taux de croissance, il devrait maintenir une part de revenus d'environ 43 % jusqu'en 2031, grâce aux recommandations médicales continues. Les variantes spécialisées, telles que les préparations hydrolysées et sans lactose, gagnent du terrain, certes à plus petite échelle, car elles répondent aux préoccupations croissantes en matière d'allergies, renforçant ainsi la résilience de la catégorie.
Les aliments secs pour bébés constituent le sous-segment à la croissance la plus rapide, avec une projection de TCAC de 12,12 % jusqu'en 2031. Leur popularité découle des céréales en portions contrôlées et des poudres lyophilisées, qui offrent une praticité à longue conservation pour les ménages actifs et les mères qui travaillent. La taille du marché de cette catégorie au Moyen-Orient et en Afrique devrait passer de X millions USD en 2026 à Y millions USD d'ici 2031, avec une part de revenus passant de 22 % à 27 %. Si les purées en bocaux préparées jouissent d'une popularité dans les circuits de vente au détail premium du CCG, elles se heurtent à des défis logistiques sur les marchés subsahariens plus étendus, soulignant l'avantage en termes d'évolutivité des formats secs. Cette trajectoire de croissance reflète la diversification croissante à mesure que les familles introduisent des aliments solides lors des étapes de développement de leurs tout-petits.



Par groupe d'âge :
pic du sevrage, dynamique des tout-petitsEn 2025, les nourrissons âgés de 6 à 12 mois ont dominé le marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique, représentant 41,83 % du volume total. Cette hausse de la demande s'aligne sur les recommandations des pédiatres en faveur de l'alimentation complémentaire, marquant un tournant décisif par rapport à l'allaitement exclusif ou aux préparations lactées. Les marques saisissent habilement ce moment en distribuant des kits de démarrage dans les maternités et les circuits de vente au détail hospitaliers. Parallèlement, le segment des 0 à 6 mois renforce cette domination en stimulant les ventes de préparations biologiques. Cependant, les campagnes promouvant l'allaitement naturel en Afrique du Sud et en Égypte ont légèrement tempéré cette croissance. Dans l'ensemble, l'accent mis sur la démographie infantile souligne l'engagement profond de la région en faveur d'une nutrition précoce.
Parallèlement, le segment des tout-petits, englobant les âges de 12 à 24 mois, est en plein essor. Il devrait croître à un TCAC de 11,71 % jusqu'en 2031, les parents optant de plus en plus pour des aliments à grignoter et des collations biologiques. Cette tendance constitue une mesure proactive contre les expositions chimiques perçues, stimulant la demande d'offres innovantes telles que les snacks soufflés, les fondants au yaourt et les purées à l'auto-alimentation. Le marché pour ce groupe d'âge est prêt pour une expansion significative, occupant davantage d'espace en rayon et se diversifiant au-delà des purées traditionnelles. À mesure que les ménages passent du stade nourrisson au stade tout-petit, la part de volume de la cohorte plus jeune peut diminuer, mais cela n'indique pas un déclin. Cela met plutôt en évidence une acceptation plus large des aliments biologiques pour bébés, consolidant leur statut de produit incontournable à plusieurs stades de la croissance de l'enfant.
Par type d'emballage :
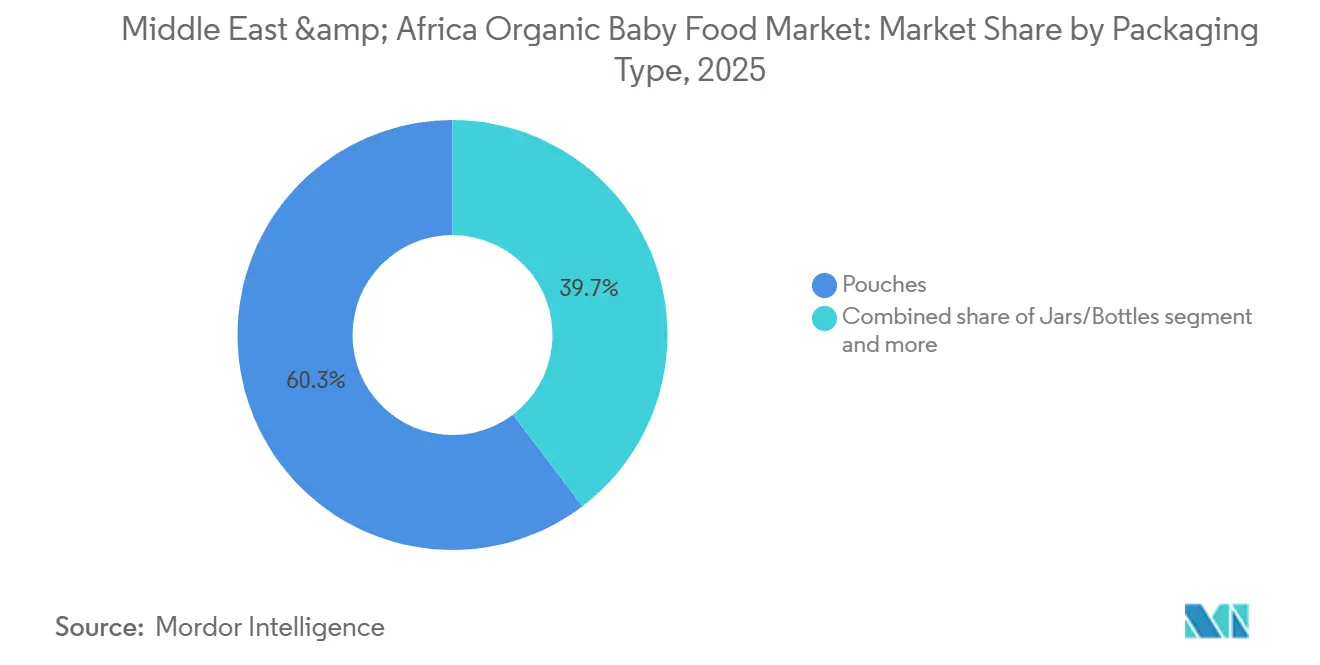
prédominance des sachets, essor des cartonsEn 2025, les pochettes représentaient 60,34 % des revenus du marché des emballages d'aliments biologiques pour bébés au Moyen-Orient et en Afrique. Leur popularité croissante peut être attribuée à des caractéristiques telles que la commodité d'alimentation à une main et les designs refermables, adaptés aux modes de vie urbains. Des marques telles que HiPP s'attaquent de manière proactive aux préoccupations environnementales avec des innovations compostables, contrant le rejet des déchets plastiques tout en préservant la fonctionnalité. Parallèlement, les bocaux en verre renforcent cette position de leader dans les circuits de vente au détail premium du CCG. Ici, l'attrait de la pureté perçue oriente la préférence des acheteurs, même face à des coûts de fret et de casse élevés. Si les grands contenants institutionnels répondent efficacement aux besoins des hôpitaux et des crèches, leur présence limitée dans le commerce de détail souligne la domination des pochettes en tant que format privilégié par les consommateurs.
Les briques à conservation ambiante s'imposent comme le choix d'emballage à la croissance la plus rapide, avec des projections indiquant un TCAC robuste de 11,25 % jusqu'en 2031. Cette progression est largement une réponse aux défis de réfrigération rencontrés en dehors des grandes agglomérations, ouvrant la voie à une acceptation plus large du marché. Les détaillants se tournent vers les briques, non seulement pour leur recyclabilité, mais aussi pour leur visibilité, les présentoirs en tête de gondole devant stimuler leur part de marché dans le secteur des aliments biologiques pour bébés au Moyen-Orient et en Afrique pour atteindre les 20 à 25 % d'ici 2031. Si les pochettes continueront de dominer, leur prédominance devrait s'atténuer sous l'effet des pressions réglementaires et de l'évolution des sentiments des consommateurs en faveur de transitions vers de nouveaux matériaux. Ces tendances soulignent une évolution plus large de l'emballage, orientée vers la durabilité tout en maintenant la commodité dans des contextes régionaux variés.

Par canal de distribution :
épine dorsale des hypermarchés, essor numériqueEn 2025, les supermarchés et hypermarchés ont dominé le marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique, représentant 59,35 % du chiffre d'affaires total. Les grandes enseignes telles que Carrefour, Lulu et Panda ont consacré jusqu'à 6 mètres linéaires d'espace de rayon aux références biologiques, améliorant la visibilité et stimulant les achats impulsifs. L'introduction de marques de distributeur biologiques a non seulement intensifié la concurrence par les prix, mais a également rendu ces produits plus accessibles aux acheteurs grand public. Dans les zones urbaines du CCG, les pharmacies servent de centres de conseil, les pharmaciens guidant les choix de marques pour les nouveaux parents. En revanche, les boutiques spécialisées perdent du terrain, freinées par une gamme de produits limitée et des prix plus élevés par rapport aux grandes surfaces.
Les circuits en ligne constituent le segment de distribution à la croissance la plus rapide, affichant un TCAC de 12,35 % jusqu'en 2031. Leur croissance est alimentée par des offres telles que les seuils de livraison gratuite, les abonnements à réapprovisionnement automatique et une grande variété de produits, séduisant les parents férus de technologie qui privilégient la commodité. D'ici 2031, le segment du commerce électronique du marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique devrait dépasser Z millions USD, revendiquant une part estimée à 28 % du circuit. Si les hypermarchés continueront d'être essentiels pour les achats d'essai et les achats en gros, ils adoptent de plus en plus les services de click-and-collect pour rester compétitifs face aux acteurs exclusivement numériques. Cette tendance met en évidence un glissement significatif vers des stratégies omnicanales, répondant aux emplois du temps chargés des ménages modernes.
Analyse géographique
Marché des Aliments Biologiques pour Bébés en Arabie Saoudite
L'Arabie Saoudite, représentant 32,46 % des revenus de 2025, stimule la demande grâce aux réformes de Vision 2030. Ces réformes ont non seulement porté la part des femmes dans la population active à 37 %, mais ont également introduit des étiquettes transparentes de contrôle des pesticides, favorisant les choix biologiques par défaut. En 2025, le gouvernement a alloué 120 millions USD de subventions pour lancer la culture locale d'ingrédients, avec pour objectif d'atteindre 25 % d'autosuffisance d'ici 2028. Cependant, en dehors des grandes villes comme Riyad et Djeddah, la sensibilité aux prix limite la pénétration du marché. En réponse, les marques expérimentent des sachets rechargeables et des conditionnements en plus petites quantités. La croissance du marché est en outre soutenue par une sensibilisation croissante des consommateurs aux avantages des produits biologiques.
Marché des Aliments Biologiques pour Bébés au Moyen-Orient, en Afrique et en Turquie
Les Émirats arabes unis, avec une part de marché de 24 % en 2025, sont portés par la préférence de leur population expatriée, qui représente 88 % des habitants, pour les marques européennes familières. La solide infrastructure logistique de Dubaï, combinée à un taux de pénétration de 26 % dans le commerce électronique de produits pour bébés, garantit des cycles de livraison rapides. Par ailleurs, les incitations à l'agriculture locale, qui réduisent de moitié les coûts de certification, favorisent l'émergence d'une offre locale, susceptible de stabiliser le marché face aux fluctuations de change liées aux importations. La position stratégique des Émirats arabes unis en tant que plaque tournante commerciale renforce également leur capacité à répondre efficacement à la demande régionale. La Turquie, à la fois consommatrice et fournisseur, détient une part de marché de 11 %. Celle-ci est soutenue par une croissance de 9,2 % des surfaces agricoles biologiques, en adéquation avec les subventions de l'UE. L'Afrique du Sud, avec une part de 9 %, bénéficie de réseaux de distribution bien établis. Cependant, les récents épisodes de délestage électrique ont mis en évidence les avantages des emballages stables à température ambiante.
Par ailleurs, le Nigeria, bien que modeste en termes de revenus en 2025, affiche la croissance la plus marquée de la région avec un CAGR de 12,09 %. Cette progression est portée par l'essor d'une classe moyenne à Lagos et par une sensibilisation croissante à la nutrition sur les réseaux sociaux. La position stratégique de la Turquie en tant que pont entre l'Europe et l'Asie renforce davantage son rôle sur le marché. L'Égypte, avec une part de 7 %, et le Maroc, à 5 %, font face à des défis monétaires et climatiques. Ces problèmes alourdissent les factures d'importation et réduisent le pouvoir d'achat des consommateurs. La douzaine de marchés restants, dont le Kenya et le Sénégal, contribuent à hauteur de 12 % supplémentaires. Bien qu'ils soient confrontés à des défis naissants en matière de chaîne d'approvisionnement, ils représentent des opportunités significatives pour les acteurs agiles. Les efforts visant à améliorer les infrastructures et à rationaliser les chaînes d'approvisionnement sur ces marchés devraient libérer un potentiel de croissance supplémentaire.
Paysage réglementaire
La réglementation du marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique est façonnée par des règles sur la nutrition infantile, des exigences d'enregistrement à l'importation et des contrôles d'étiquetage biologique qui varient selon les pays. En Arabie saoudite, la Saudi Food and Drug Authority (SFDA) exige l'enregistrement des aliments pour bébés importés et l'alignement sur les normes du Golfe, notamment la GSO 2106:2025 (approuvée le 29 octobre 2025) pour les préparations pour nourrissons et de suite, tandis que les allégations biologiques doivent respecter la SFDA.FD/GSO 2374:2014 régissant la production, la transformation et l'étiquetage biologiques. Aux Émirats arabes unis, les produits commercialisés comme biologiques nécessitent le logo biologique approuvé et un certificat gouvernemental conforme à la norme UAE.S GSO 2374:2014, renforçant les exigences documentaires pour les marques transfrontalières.
Dans l'ensemble de l'Afrique, des garde-fous sur la commercialisation et l'étiquetage des préparations pour nourrissons coexistent avec des normes biologiques. L'Afrique du Sud réglemente l'étiquetage et la commercialisation des préparations pour nourrissons en vertu du Foodstuffs, Cosmetics and Disinfectants Act, avec des exigences alignées sur les directives du Codex et des restrictions sur la promotion inappropriée des substituts du lait maternel. En Afrique de l'Est, le Kenya applique le Breast Milk Substitutes Regulations (L.N. 80/2022) et applique des normes telles que KS EAS 39 et KS EAS 4. La norme biologique régionale EAS 456 fournit un cadre pour la production et l'étiquetage biologiques et sert de référence pour l'harmonisation et le commerce.
Paysage concurrentiel
Concentration du Marché
Au Moyen-Orient et en Afrique, le marché des aliments biologiques pour bébés est modérément concentré. Bien que les multinationales tirent parti de leur envergure, elles ne monopolisent pas le marché. Nestlé, Danone et Abbott dominent le segment du lait maternisé, en utilisant des stratégies telles que l'échantillonnage hospitalier, la conformité halal et la publicité ciblée. Les marques européennes telles que HiPP, Holle et Hero Group pratiquent des prix premium dans les hypermarchés du CCG et les boutiques en ligne destinées aux expatriés. Les acteurs régionaux comme Orgaomi du Kenya et Le Lionceau du Sénégal s'appuient sur des chaînes d'approvisionnement locales, mais font face à des défis liés au fonds de roulement et aux réseaux d'agriculteurs fragmentés. Ces dynamiques créent un environnement concurrentiel où les acteurs mondiaux et régionaux s'efforcent de maintenir ou d'accroître leur part de marché.
La technologie crée de nouveaux avantages sur le marché. Par exemple, le projet pilote de blockchain de FrieslandCampina aux Émirats arabes unis renforce la transparence au niveau des lots, réduisant les risques de contrefaçon. De même, Arla Foods utilise l'intelligence artificielle pour la prévision de la demande, réduisant les ruptures de stock dans le CCG de 22 % et garantissant la fraîcheur des produits. L'accent mis sur l'innovation porte fortement sur la fortification à étiquette propre : Abbott a obtenu un brevet en 2024 pour un mélange de protéines hydrolysées biologiques, tandis que Nestlé développe une céréale enrichie en probiotiques visant à soulager les coliques. Ces avancées technologiques améliorent non seulement l'efficacité opérationnelle, mais renforcent également la confiance et la satisfaction des consommateurs.
Bien que les délais de certification et les frais de conformité posent des défis aux nouveaux entrants, bénéficiant aux acteurs établis, les nouveaux venus en vente directe aux consommateurs transfrontalière remodèlent le paysage. En éliminant les couches de distributeurs, ils sont en mesure d'offrir des prix compétitifs, capturant une valeur de marché significative. Ce changement est particulièrement attrayant pour les consommateurs sensibles aux prix qui recherchent des aliments biologiques pour bébés de qualité à moindre coût. En conséquence, le marché assiste à une redistribution progressive de la valeur, les modèles de vente directe aux consommateurs gagnant du terrain et remettant en question les canaux de distribution traditionnels.
Leaders du secteur des aliments biologiques pour bébés au Moyen-Orient et en Afrique
-
Nestle SA
-
Hero Group
-
Arla Foods Group
-
Danone SA
-
Hipp Gmbh & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments Biologiques pour Bébés au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Nestle S.A.
- Danone S.A.
- Abbott Laboratories
- Hero Group (Organix, Babybio)
- Hipp GmbH and Co.
- Arla Foods (BabyandMe Organic)
- Mead Johnson / Reckitt (Enfamil Organic)
- FrieslandCampina (Friso Organic)
- Kendal Nutricare Ltd. (Kendamil Organic)
- Else Nutrition Holdings Inc.
- Yili Group (Junlebao Organic)
- Bimbosan AG
- Orgaomi Ltd. (Kenya)
- Amara Organic Foods
- Campbell Soup Co. (Plum Organics)
- Le Lionceau (Senegal)
- Nascens Enterprises Pvt. Ltd. (Happa Foods)
- Little Freddie
- Sprout Foods, Inc.
- Holle Baby Food GmbH
Opportunités de marché et perspectives d'avenir
La localisation et la résilience de la chaîne d'approvisionnement créent des opportunités pour les acteurs des aliments biologiques pour bébés dans toute la région, en particulier dans les pays où les régulateurs renforcent les exigences de traçabilité et d'étiquetage. L'Arabie saoudite et les Émirats arabes unis offrent des points d'ancrage réglementaires clairs pour la mise à l'échelle, avec la supervision de la SFDA, des normes du Golfe telles que la GSO 2106:2025 pour les préparations et des exigences d'étiquetage biologique liées à la GSO 2374:2014. Ensemble, ces exigences renforcent le positionnement premium des allégations biologiques vérifiées et soutiennent les plans des détaillants visant à proposer des assortiments biologiques dédiés. Le marché offre également une marge de manœuvre pour les programmes de fabrication et d'approvisionnement en ingrédients favorables au biologique, soutenus par des initiatives de développement durable des entreprises en cours. Par exemple, Nestle exploite un vaste réseau de fabrication au Moyen-Orient et en Afrique du Nord (25 usines en 2026) et a mis en place des projets d'énergie solaire dans des installations telles que l'usine Al Maha à Dubaï et l'usine Al Husseiniya en Jordanie.
Les opportunités se manifestent également dans l'expansion des formats biologiques longue conservation et pratiques adaptés aux contraintes d'infrastructure et à la croissance du commerce moderne. La faible couverture de la chaîne du froid dans certaines régions d'Afrique subsaharienne accroît l'espace adressable pour les céréales, poudres et collations pour tout-petits stables à température ambiante pouvant circuler via des réseaux de distribution établis, tandis que les détaillants et les plateformes de commerce électronique continuent d'élargir l'accès aux références biologiques importées et régionales. Du côté de l'offre, les investissements en capacité et en emballage alignés sur la distribution de masse soutiennent une expansion plus large de la catégorie. Cela inclut Arla Foods qui a étendu la production de pots Puck à Bahreïn en août 2025, signalant un investissement continu dans la fabrication régionale pouvant être exploité pour des catégories nutritionnelles adjacentes ainsi que des partenariats de marque privée ou de co-fabrication.
Développements industriels récents dans Marché des Aliments Biologiques pour Bébés au Moyen-Orient et en Afrique
- Février 2026 : Else Nutrition a collaboré avec Majid Al Futtaim pour lancer sa préparation biologique à base de plantes pour tout-petits dans 85 hypermarchés Carrefour aux Émirats arabes unis et en Arabie saoudite. Cette expansion introduit le produit chez les principaux détaillants du CCG, renforçant la distribution directe et élargissant sa présence sur les marchés clés du MEA.
- Janvier 2026 : Nestlé a inauguré une installation d'aliments biologiques pour bébés de 45 millions USD à Dubai Industrial City. La nouvelle usine augmente la production régionale d'environ 30% et vise une utilisation d'ingrédients locaux de 40% d'ici 2028, renforçant la sécurité d'approvisionnement et améliorant la flexibilité tarifaire.
- Novembre 2025 : Danone SA a acquis une participation de 60% dans Le Lionceau afin de renforcer la distribution d'aliments biologiques pour bébés en Afrique de l'Ouest. Cette acquisition étend l'empreinte régionale de Danone et améliore l'accès aux matières premières à base de mil, soutenant l'expansion sur le marché du MEA.
Marché des Aliments Biologiques pour Bébés au Moyen-Orient et en Afrique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les aliments pour bébés conditionnés positionnés et vendus comme biologiques au Moyen-Orient et en Afrique, suivis en valeur des ventes au niveau fabricant en USD sur les circuits de vente au détail et en ligne.
Exclusions du périmètre : sont exclus les aliments conventionnels (non biologiques) pour bébés, les aliments maison informels non conditionnés, ainsi que les vitamines ou compléments alimentaires qui ne sont pas vendus en tant qu'aliments pour bébés.
Aperçu de la segmentation
- Par type de produit
- Lait maternisé
- Lait maternisé pour nourrissons
- Lait maternisé de suite
- Lait maternisé de croissance
- Formule spécialisée
- Aliments préparés pour bébés
- Aliments secs pour bébés
- Lait maternisé
- Par groupe d'âge
- 0-6 mois
- 6-12 mois
- 12-24 mois
- Plus de 24 mois
- Par type d'emballage
- Sachets
- Bocaux/Bouteilles
- Tetra-Pak/Cartons
- Autres
- Par canal de distribution
- Supermarchés/Hypermarchés
- Pharmacies et parapharmacies
- Magasins spécialisés
- Détaillants en ligne
- Autres canaux de distribution
- Géographie
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Nigeria
- Égypte
- Maroc
- Reste du Moyen-Orient et de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement du contexte de la demande en matière d'alimentation infantile et d'aliments biologiques conditionnés, puis par la vérification de ce qui est réalistement disponible en magasin et via les flux d'importation. Des sources publiques telles que les agences nationales de statistiques, les données commerciales d'UN Comtrade, les indicateurs d'approvisionnement alimentaire de FAOSTAT, ainsi que les références de l'OMS ou de l'UNICEF sur l'allaitement et la nutrition infantile nous aident à ancrer le contexte démographique et alimentaire avant tout modélisation.
Nous intégrons ensuite les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée pour comprendre les lancements de produits, les évolutions de prix et l'expansion de la distribution sur les marchés du CCG et les principaux marchés africains. Si nécessaire, nous utilisons également des abonnements payants pour les données financières des entreprises et la veille presse, ainsi qu'une base de données d'importations/exportations au niveau des expéditions et des bases de données de brevets pour repérer les évolutions de l'activité produit et des allégations d'emballage au fil du temps. Cette liste de sources documentaires est fournie à titre indicatif uniquement, et de nombreuses autres références publiques et payantes sont utilisées pour collecter, valider et clarifier les données au cours de l'étude.
Entretiens primaires et enquêtes
Le travail primaire se concentre sur la validation de la définition des aliments biologiques pour bébés dans la pratique réelle d'achat et d'étiquetage, ainsi que sur les différences de prix et de mix de circuits selon les pays et les segments d'acheteurs. Nous interrogeons un panel de fabricants, distributeurs, détaillants et spécialistes de catégorie au Moyen-Orient et en Afrique, ce qui permet de combler les lacunes de données concernant la part du biologique, la dépendance aux importations et l'impact des promotions sur les prix effectifs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux : 19 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 23 % |
| Petits acteurs : 20 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante du bassin de demande, dans laquelle la population de nourrissons et de tout-petits par pays clés est traduite en occasions de consommation probables, puis ajustée en fonction de l'adoption des aliments pour bébés conditionnés et de la pénétration du biologique. Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives telles que l'échantillonnage des prix des marques dans les principaux détaillants, les vérifications de circuits sur les références à forte rotation et les avis des distributeurs sur les cadences d'expédition, ce qui permet de corriger les surestimations dans les pays plus petits.
Les principaux intrants pour ce marché comprennent les naissances et la cohorte des 0 à 36 mois, les indicateurs d'urbanisation et d'activité des mères qui influencent le recours à l'alimentation conditionnée, la part du commerce moderne et du commerce électronique, les tailles de conditionnement typiques et les évolutions du prix au kilogramme, ainsi que le niveau d'application de l'étiquetage biologique et les exigences de certification à l'importation. Lorsque les données sont incomplètes, nous comblons les lacunes par des analogies avec des pays de la région, suivies d'une étape d'ajustement après retour d'experts.
Pour les prévisions, une analyse de scénarios est utilisée car la pénétration du biologique et les prix peuvent évoluer rapidement en fonction des conditions macroéconomiques et des promotions en grande surface. Les hypothèses sur l'expansion de la part du biologique, le mix de circuits et la progression du prix de vente moyen sont soumises à des tests de résistance avec les données primaires, puis intégrées dans des projections annuelles par pays avant d'être agrégées au total régional.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés à travers plusieurs étapes de validation afin que les chiffres finaux restent cohérents avec les signaux du monde réel. Nous comparons les résultats du modèle à des indicateurs indépendants tels que les tendances des importations, l'activité en rayon dans le commerce de détail et la croissance de catégorie rapportée sur les marchés clés, puis nous examinons les écarts importants avant validation finale.
Une deuxième revue analytique est effectuée pour revérifier les formules, les unités et le calendrier de conversion des devises, suivie d'une passe finale pour s'assurer que les totaux par pays s'agrègent correctement à la vue régionale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des mouvements de devises importants ou des perturbations significatives de produits ou de circuits.
Taille du marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les aliments biologiques pour bébés au Moyen-Orient et en Afrique peuvent sembler différentes car chaque éditeur trace la frontière autour de la géographie, de ce qui est considéré comme biologique, et selon que les valeurs reflètent les dépenses au détail ou les ventes au niveau fabricant. Le calendrier joue également un rôle, car la conversion des devises et les variations de prix peuvent modifier le total en USD même lorsque la demande en volume est stable.
Les écarts les plus importants proviennent généralement du mélange de la région MENA avec la région MEA, de l'intégration des préparations infantiles dans les aliments pour bébés, ou de l'utilisation d'une base de prix de détail sans ajustement clair pour les taxes et les marges commerciales. Certaines estimations figent également les hypothèses pendant plusieurs années, tandis que d'autres actualisent la pénétration du biologique et le mix de circuits lorsque de nouvelles règles d'étiquetage ou de nouveaux schémas d'importation apparaissent, ce qui modifie la trajectoire utilisée pour construire les prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,54 milliard USD (2025) | |
| Consultance régionale A | 0,54 milliard USD (2022) | Utilise une année de base 2022 pour la région MENA et ne sépare pas clairement la couverture du Moyen-Orient de celle de l'Afrique, ce qui peut sous-estimer le commerce moderne africain à croissance plus rapide et la demande en ligne dans les années ultérieures. |
| Revue professionnelle B | 575,89 milliards USD (2025) | La valeur indiquée n'est pas plausible pour cette catégorie et semble refléter une erreur d'unité ou de mix de catégorie, combinant probablement des paniers d'aliments pour bébés plus larges ou un mauvais positionnement de la virgule décimale ; elle manque également de définitions claires des critères biologiques et de la base de prix. |
Le tableau montre que la plupart des différences sont liées au périmètre et au traitement des unités plutôt qu'à de véritables variations de la demande. En maintenant le modèle ancré sur les aliments pour bébés biologiques conditionnés vendus dans la région MEA et en revérifiant le calendrier de conversion des devises, les points de prix des conditionnements et les mises à jour de la pénétration du biologique, l'écart est réduit à des facteurs explicables de la même manière chaque année, ce qui est l'approche appliquée par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle part de marché détient le lait maternisé ?
Les préparations lactées dominent avec une part de 46,24 % du marché des aliments biologiques pour bébés au Moyen-Orient et en Afrique en 2025.
À quelle vitesse le marché global croît-il ?
Le marché progresse à un CAGR de 9,70 % de 2026 à 2031.
Quelle croissance est attendue pour les aliments pour nourrissons ?
Les aliments pour nourrissons âgés de 6 à 12 mois représentent une croissance en valeur de 41,83 % d'ici 2025, tandis que les 12 à 24 mois enregistrent une hausse de 11,71 %.
Qu'en est-il des tendances en matière d'emballage ?
Les produits en pochettes ont capté 60,34 % des ventes de 2025, les briques à conservation ambiante devant progresser de 11,25 %.