
Taille et part du marché MRO des aéronefs au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
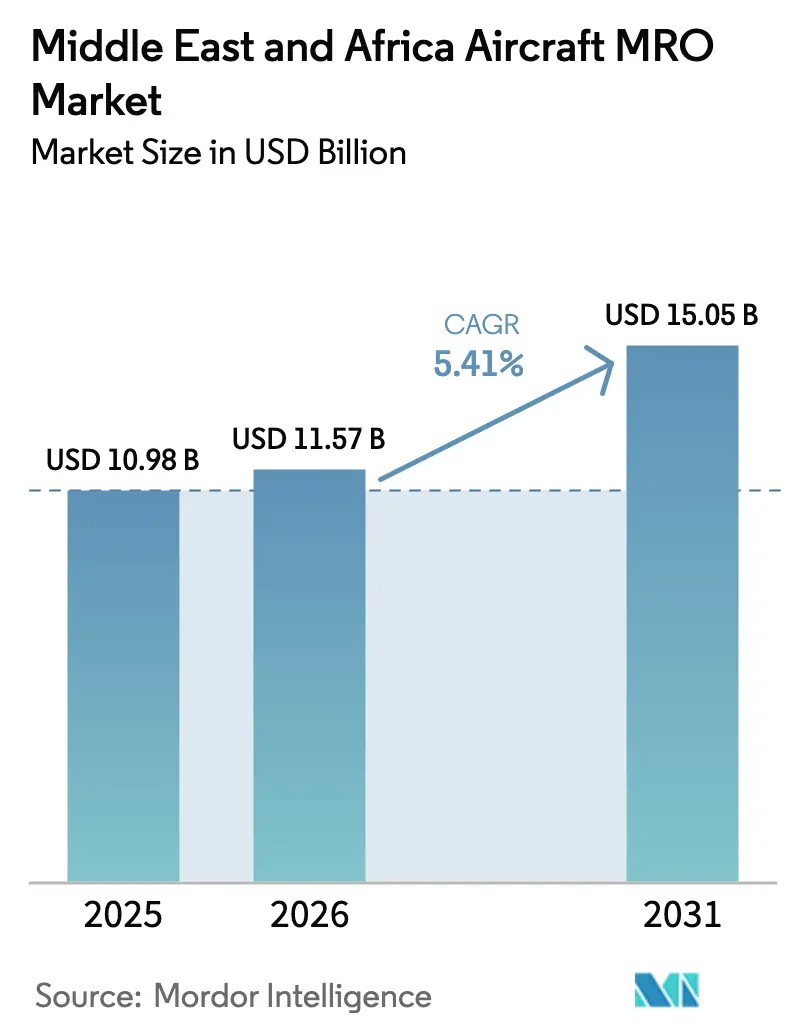
| Taille du marché de l'année de base (2025) | 10.98 Milliards de dollars |
| Taille du Marché (2026) | 11.57 Milliards de dollars |
| Taille du Marché (2031) | 15.05 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.41 % |
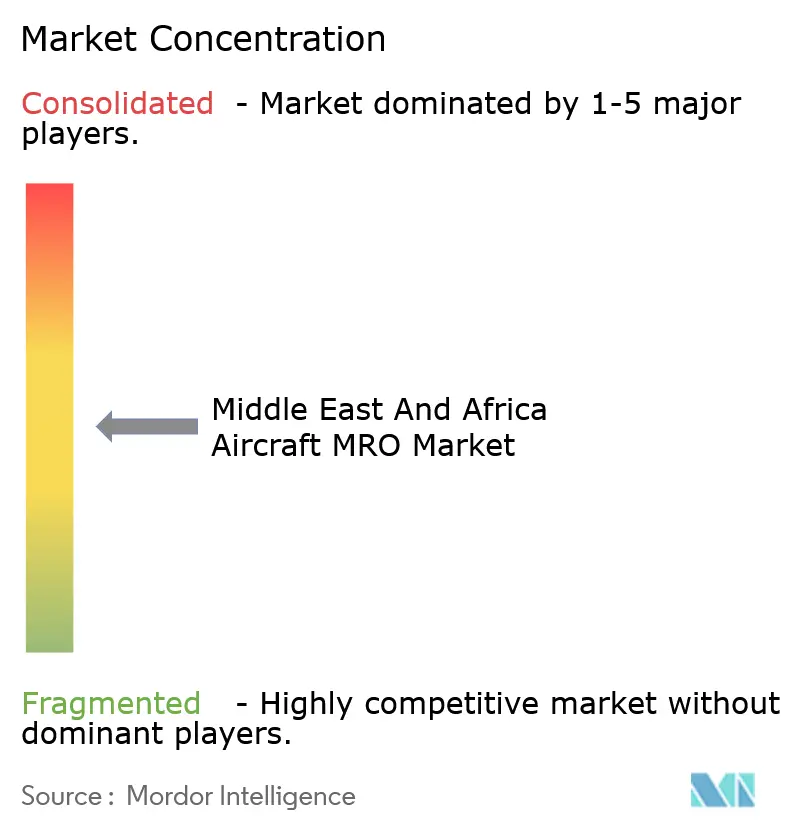
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché MRO des aéronefs au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché MRO des aéronefs au Moyen-Orient et en Afrique était évaluée à 10,98 milliards USD en 2025 et devrait progresser de 11,57 milliards USD en 2026 pour atteindre 15,05 milliards USD d'ici 2031, à un CAGR de 5,41 % durant la période de prévision (2026-2031).
La hausse des investissements dans les pôles MRO du Golfe, les cadres de coopération entre les compagnies nationales africaines et l'adoption accélérée de la maintenance prédictive élargissent la charge de travail adressable pour les moteurs, les composants et la maintenance en ligne. Cet élan est renforcé par la croissance des flottes à fuselage étroit dans le cadre des stratégies des compagnies à bas coût, par les mandats de localisation du secteur de la défense qui orientent les travaux militaires vers les prestataires domestiques, et par les contrats OEM à l'heure de vol qui associent les jumeaux numériques à la surveillance de l'état en temps réel. Parallèlement, les pénuries de techniciens licenciés et les goulets d'étranglement géopolitiques dans la logistique des pièces allongent les cycles de rotation et font grimper les coûts AOG, incitant les opérateurs à constituer des stocks de pièces rotatives et à négocier des clauses d'inventaire pré-positionné. La dynamique concurrentielle évolue alors que les prestataires affiliés aux OEM intègrent des analyses dans des accords de services à long terme, tandis que les ateliers tiers indépendants ripostent avec des capacités flexibles et des autorisations multi-plateformes, créant un paysage nuancé au sein du marché MRO des aéronefs.
Principaux enseignements du rapport
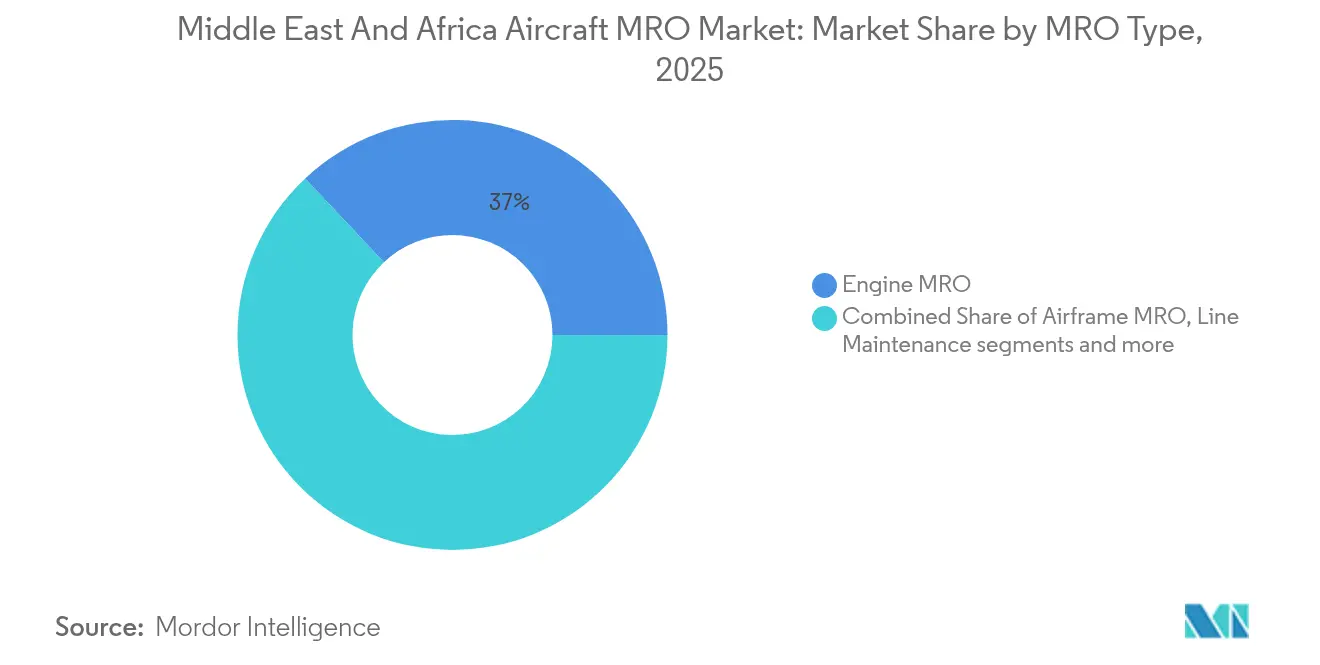
- Par type de MRO, les travaux sur les moteurs ont dominé avec une part de 37,02 % en 2025, tandis que la maintenance en ligne devrait afficher le CAGR le plus rapide à 6,05 % jusqu'en 2031, reflétant l'adoption généralisée des services sur aile.
- Par segment d'aviation, les opérations commerciales ont capté 64,72 % du chiffre d'affaires en 2025 ; les programmes militaires devraient enregistrer le CAGR le plus rapide à 6,92 %, portés par les objectifs de localisation en Arabie Saoudite et aux Émirats Arabes Unis.
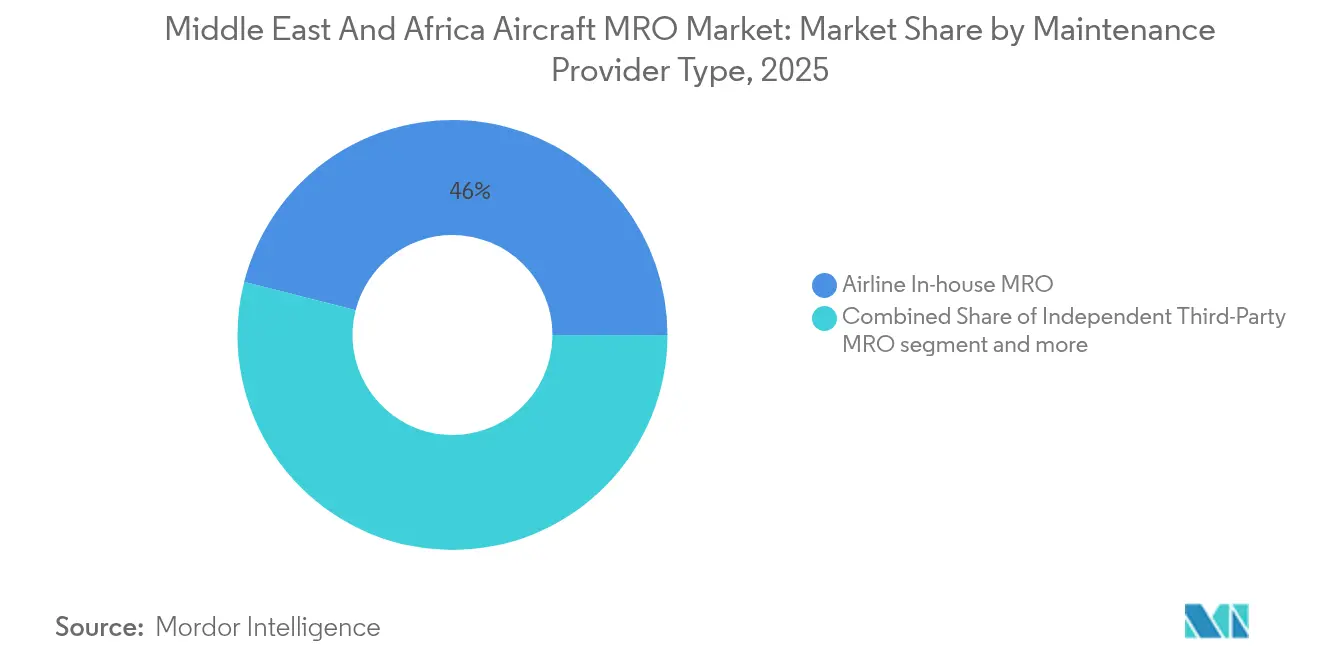
- Par type de prestataire de maintenance, les ateliers internes des compagnies aériennes détenaient une part de 46,02 % du marché MRO des aéronefs en 2025. Néanmoins, les prestataires affiliés aux OEM progressent à un CAGR de 6,7 % en tirant parti de l'analyse prédictive dans les accords à l'heure de vol.
- Par géographie, le Moyen-Orient a représenté 68,01 % du chiffre d'affaires 2025, tandis que l'Afrique est en voie d'afficher le CAGR le plus élevé à 6,95 % jusqu'en 2031, alors que cinq compagnies nationales mutualisent leurs ressources en moteurs et composants.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de renouvellement de flotte par les compagnies nationales du Golfe et d'Afrique | +1.2% | Émirats Arabes Unis, Arabie Saoudite, Qatar, Éthiopie, Égypte | Moyen terme (2 à 4 ans) |
| Expansion des compagnies à bas coût dans le CCG et en Afrique du Nord | +0.9% | Émirats Arabes Unis, Arabie Saoudite, Égypte, Maroc | Court terme (≤ 2 ans) |
| Adoption croissante des accords de services OEM à l'heure de vol | +0.8% | Moyen-Orient, pôles africains sélectionnés | Moyen terme (2 à 4 ans) |
| Initiatives de localisation de la défense soutenant les capacités nationales de MRO de moteurs | +0.7% | Arabie Saoudite, Émirats Arabes Unis, Turquie, Égypte | Long terme (≥ 4 ans) |
| Développement des offres de services MRO de moteurs sur aile et mobiles | +0.6% | Dubaï, Doha, Addis-Abeba, Johannesburg | Court terme (≤ 2 ans) |
| Adoption de l'analyse de maintenance prédictive par les pôles MRO régionaux | +0.5% | Émirats Arabes Unis, Qatar | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de renouvellement de flotte par les compagnies nationales du Golfe et d'Afrique
Les compagnies aériennes du Golfe et d'Afrique se réequipent avec des appareils A320neo, 737 MAX, 777X et A350, entraînant une augmentation des visites en atelier pour les moteurs de nouvelle génération LEAP-1A, GEnx et Trent XWB en début de vie.[1]Ethiopian Airlines, "Informations sur la flotte," ethiopianairlines.com GE Aerospace a investi 10 millions USD dans la modernisation des cellules d'essai à Dubaï et Doha pour répondre à la charge de travail de nouvelle génération.[2]GE Aerospace, "Extension du support sur aile au Moyen-Orient," geaerospace.com Les flottes plus jeunes génèrent des économies de carburant mais exigent un respect plus strict des intervalles de remise en état OEM pour préserver les garanties sur les coûts d'exploitation. Les compagnies qui sécurisent tôt des créneaux de révision gagnent des avantages en termes de fiabilité de mise en service, incitant les concurrents à réserver des capacités des années à l'avance. La demande ainsi concentrée sur le court terme accélère la croissance du chiffre d'affaires des services moteurs plus rapidement que l'expansion globale de la flotte.
Expansion des compagnies à bas coût dans le CCG et en Afrique du Nord
Flydubai, Air Arabia et Jazeera Airways exploitent des flottes à fuselage étroit à haute utilisation dépassant 11 heures de vol quotidiennes, comprimant les cycles de visite de type A et amplifiant la demande de maintenance en ligne. L'installation de 190 millions USD de Flydubai à Dubai World Central a ouvert des baies supplémentaires pour fuselages étroits permettant la rotation des aéronefs en 6 à 8 heures, maintenant les perturbations de planning à un faible niveau. L'atelier LEAP de Casablanca de Safran reproduit ce modèle pour les compagnies à bas coût d'Afrique du Nord, permettant aux opérateurs d'éviter les vols de convoyage vers l'Europe. Les plans de maintenance à coût variable, la mutualisation des composants et les contrats à l'heure de vol s'alignent sur le profil de trésorerie des compagnies à bas coût et redirigent le chiffre d'affaires des visites lourdes vers les pôles régionaux. Les délais de réservation courts caractéristiques des compagnies à bas coût profitent aux prestataires capables de garantir des retours en une nuit, augmentant le volume des services en ligne dans le CCG et en Afrique du Nord.
Adoption croissante des accords de services OEM à l'heure de vol
Emirates a étendu le TotalCare de Rolls-Royce aux moteurs Trent 900, Qatar Airways a activé le GoldCare de Honeywell pour ses flottes GEnx, et Ethiopian Airlines exploite des groupes motopropulseurs CFM56 sur la base des heures de vol. Ces accords intègrent des flux de données sur l'état des moteurs en temps réel qui prévoient les retraits non planifiés 30 à 60 jours à l'avance, réduisant les perturbations de revenus pour les compagnies aériennes et permettant aux OEM de stocker des pièces dans des entrepôts satellites. Les MRO indépendants dépourvus de pipelines de données risquent de perdre les travaux à haute valeur ajoutée sur les moteurs, à moins de devenir des partenaires de canal agréés. Les opérateurs apprécient la certitude budgétaire qu'offrent les structures PBH, comme en témoignent les clauses de couverture pluriannuelles dépassant 15 ans sur les flottes à gros porteurs. Les OEM convertissent les informations numériques en ventes de pièces sur le cycle de vie, augmentant la pénétration globale du marché des pièces de rechange.
Initiatives de localisation de la défense soutenant les capacités nationales de MRO de moteurs
Le GAMI d'Arabie Saoudite vise 50 % de maintien en conditions opérationnelles en territoire national d'ici 2030, tandis que l'AMMROC des Émirats Arabes Unis exploite un complexe de 1,2 million de pieds carrés à Al Ain, capable d'effectuer des contrôles non destructifs aux spécifications civiles et des mesures de poussée. La base d'Eskişehir en Turquie révise des moteurs F-110 aux côtés d'unités CFM56 à certification civile, facilitant les transferts de compétences. Les budgets d'investissement militaires financent l'outillage, les salles blanches et les cellules d'essai certifiées qui sont sous-utilisées en temps de paix, libérant de la capacité pour les clients civils. Les compagnies à gros porteurs sécurisent des créneaux de débordement dans ces installations, bénéficiant d'un contrôle qualité de niveau défense.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de techniciens de maintenance qualifiés et difficultés de fidélisation | -0.9% | Afrique, pôles émergents du Moyen-Orient | Court terme (≤ 2 ans) |
| Instabilité géopolitique affectant les pièces de moteur et les chaînes d'approvisionnement en matériaux | -0.7% | Corridor de la mer Rouge, marchés africains à contrôle douanier intensif | Court terme (≤ 2 ans) |
| Harmonisation limitée des normes de maintenance Partie 145 en Afrique | -0.6% | Multiples autorités de l'aviation civile africaines, territoires non EASA | Moyen terme (2 à 4 ans) |
| Délais de dédouanement prolongés pour les composants de moteurs dans les marchés hors CCG | -0.5% | Afrique occidentale et centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de techniciens de maintenance qualifiés et difficultés de fidélisation
Boeing prévoit que l'Afrique aura besoin de 22 000 nouveaux techniciens licenciés d'ici 2042, mais les filières de formation régionales actuelles forment moins de 500 ingénieurs par an.[3]Aviation Week Network, "La pénurie de techniciens plane sur le MRO mondial," aviationweek.com Les ateliers du Golfe rivalisent directement avec leurs compagnies aériennes hôtes pour attirer les talents licenciés EASA Partie 66 et FAA, faisant grimper les salaires de base à deux chiffres et comprimant les marges opérationnelles des MRO. Les exigences de visa et les coûts de logement limitent davantage le recrutement d'expatriés, tandis que le débauchage entre compagnies fait grimper les taux de rotation du personnel au-dessus de 15 % dans les zones franches des Émirats Arabes Unis, et les retards dans la montée en puissance des effectifs risquent de sous-utiliser les nouveaux hangars, tels que l'extension à cinq lignes de Joramco à Amman. Le déficit de talents réduit la capacité adéquate, soustrayant 0,9 point de pourcentage au CAGR prévu sur l'ensemble du marché MRO des aéronefs.
Instabilité géopolitique perturbant les chaînes d'approvisionnement en pièces de moteur et matériaux
Les attaques contre la navigation en mer Rouge fin 2024 ont prolongé les temps de traversée via le Cap de Bonne-Espérance de 10 à 14 jours, faisant grimper les coûts de fret pour les pièces rotatives de moteurs et les kits de pièces standard. Les opérateurs africains font face à des délais de dédouanement supplémentaires pouvant atteindre trois semaines en raison des régimes d'inspection manuels et des tarifs non harmonisés. Les compagnies aériennes constituent des stocks de composants à haute valeur ajoutée, notamment les trains d'atterrissage, l'avionique et les APU, pour se prémunir contre les retards, immobilisant ainsi un fonds de roulement qui aurait autrement été utilisé pour financer l'expansion de la flotte. Les MRO plus petits ne disposant pas d'entrepôts sous douane supportent des frais de surestarie plus élevés et perdent les contrats AOG au profit de prestataires plus importants disposant d'inventaires de pièces pré-dédouanées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de MRO :
la maintenance en ligne prend de l'ampleurLes travaux sur les moteurs représentaient le plus grand pool individuel, captant 37,02 % de la part de marché MRO des aéronefs en 2025. Pourtant, la maintenance en ligne, portée par les inspections à la boroscopie sur aile et les réparations mobiles, devrait surpasser tous les autres segments à un CAGR de 6,05 % jusqu'en 2031. La taille du marché MRO des aéronefs imputable aux services en ligne a atteint 2,94 milliards USD en 2025 et devrait atteindre 4,19 milliards USD d'ici 2031, aidée par les flottes des compagnies à bas coût du CCG qui privilégient les rotations rapides. Les prestataires investissent dans des cellules d'essai portables, des équipements de lavage de moteurs et des suites de boroscopie mobiles pour réduire les fenêtres d'immobilisation, GE Aerospace et Lufthansa Technik AG menant le déploiement à travers les pôles de Dubaï et Doha. Les flottes à fuselage étroit à cycles élevés amplifient la demande de visites de type A et de tâches correctives, incitant les MRO à positionner des techniciens sur les pistes des aéroports plutôt que dans les baies de hangar.
La croissance de la maintenance en ligne se répercute sur l'approvisionnement en composants ; les équipes mobiles de moteurs signalent souvent des fuites de boîtier d'accessoires, des défaillances de vannes de prélèvement d'air et des détériorations mineures de la section chaude nécessitant des pièces immédiates. Le futur bureau d'Afrique de l'Est de Safran Landing Systems vise à assurer un approvisionnement prédictif en pièces pour les interventions sur trains d'atterrissage. L'activité continue en ligne comprime les intervalles entre visites en atelier, poussant les prestataires à équilibrer le débit face aux contraintes de ressources. Le MRO de moteurs reste à forte intensité de capital ; les révisions complètes des CFM56 et LEAP vont de 2 à 4 millions USD par visite en atelier. Par conséquent, les opérateurs continueront d'affecter la maintenance lourde aux installations disposant de cellules d'essai certifiées et de licences OEM. Ces différences structurelles garantissent la coexistence des deux segments, chacun ancrant des pools de valeur distincts au sein du marché MRO des aéronefs.


Par aviation :
la demande commerciale domine, les programmes militaires s'accélèrentL'aviation commerciale a représenté 64,72 % de la valeur 2025, soutenue par l'expansion des flottes A320neo et 737 MAX, et est en voie de maintenir un CAGR de 6,63 % jusqu'en 2031. Les moteurs à fuselage étroit, tels que le LEAP-1A et le CFM56-7B, nécessitent une remise en état des performances tous les 6 000 à 8 000 cycles de vol, générant des charges de travail prévisibles en atelier. L'installation de 950 millions USD d'Emirates Engineering prend en charge les visites lourdes des appareils A380 et 777, tandis que le MRO d'Ethiopian Airlines exploite une cellule de 100 000 livres de poussée pour les essais du GEnx-1B, positionnant les deux comme pôles pour les travaux tiers régionaux. L'aviation générale et les jets d'affaires, bien que plus modestes en volume, affichent des rendements par aéronef supérieurs, tentant les prestataires d'ajouter des agréments Gulfstream et Bombardier.
Les flux de travaux militaires, historiquement envoyés à l'étranger, se localisent à un rythme rapide. Le programme de modules GE90 d'Arabie Saoudite et l'autorisation tous types d'AMMROC pour les moteurs UH-60, C-130 et F-110 redirigent les dépenses de l'Europe vers le Golfe. La taille du marché MRO des aéronefs alignée sur les flottes militaires devrait passer de 3,85 milliards USD en 2025 à 5,74 milliards USD d'ici 2031. Les plateformes à double usage, telles que le C-130 Hercules et l'Airbus C295, permettent aux ateliers de défense de vendre des capacités croisées pendant les périodes de calme en temps de paix. Parallèlement, le MRO des hélicoptères, en particulier pour les appareils à voilure tournante AW139 et S-92, ajoute une charge de travail récurrente de révisions de composants dynamiques. La maintenance des UAV est embryonnaire mais en croissance : la filiale de Boeing, Insitu, a ouvert un centre UAS à Abu Dhabi pour les plateformes ScanEagle et Integrator, indiquant une diversification future au sein du marché MRO des aéronefs.
Par type de prestataire de maintenance :
les ateliers affiliés aux OEM progressent le plus rapidementLes organisations internes des compagnies aériennes contrôlaient 46,02 % de la part de marché MRO des aéronefs en 2025, tirant parti des flottes captives et de la proximité de leur base d'attache pour l'allocation concurrentielle des créneaux. Emirates Engineering, Saudia Technic et le MRO d'Ethiopian Airlines ont collectivement géré plus de 4 millions d'heures de main-d'œuvre en 2024, tout en poursuivant des revenus tiers pour compenser les frais généraux. Pourtant, les réseaux affiliés aux OEM progressent à un CAGR de 6,7 %, alimentés par des plans de services riches en données et des analyses de l'état des moteurs. AVIATAR de Lufthansa Technik AG intègre les données des aéronefs en temps réel avec la planification des bons de travail pour réduire les temps de rotation jusqu'à 15 %, incitant les compagnies à transférer les visites lourdes dans le cadre d'accords groupés. GE Aerospace exploite deux stations de support sur aile qui englobent désormais les lignes de rotation rapide LEAP et bientôt GE9X, consolidant sa présence sur le marché MRO des aéronefs.
Les prestataires tiers indépendants, Joramco, Turkish Technic Inc. et Sanad, comblent les lacunes de capacité avec des offres de créneaux flexibles et une couverture multi-OEM. Le Hangar 7 de Joramco ajoute cinq lignes à fuselage étroit, portant sa capacité parallèle à 22 aéronefs, tandis que Turkish Technic Inc. a signé des visites de restitution pluriannuelles pour les A320neo d'IndiGo, soulignant l'appétit pour des révisions rentables. Les accords de partenariat de canal permettent aux indépendants de maintenir leur pertinence : Sanad est devenu le premier MRO LEAP non-OEM dans la région SAMENA, renforçant ainsi sa part du marché MRO des aéronefs.
Analyse géographique
Marché de la MRO aéronautique au Moyen-Orient
Le Moyen-Orient a généré 68,01 % des revenus de 2025 au sein du marché de la MRO aéronautique, porté par les opérations de hub à Dubaï, Doha et Riyad, qui assurent la maintenance de plus de 1 400 moteurs pour 30 compagnies aériennes. Les docks grand-corps d'Emirates Engineering prennent en charge les révisions des A380 et des 777, tandis que le hangar de 190 millions USD de flydubai est axé sur un traitement rapide des appareils monocouloir. Les programmes de localisation saoudiens renforcent la création de valeur nationale, comme en témoigne le partenariat de Saudia Technic avec Air France-KLM, qui confie au moins 50 % des travaux sur les modules GE90 aux ateliers de Djeddah. La future installation APU HGT1700 de Qatar Airways, première du genre dans la région MENA, élargit les compétences en matière de composants de la région et accroît la capacité pour les opérateurs d'Airbus A350.
Marché de la MRO aéronautique en Afrique
L'Afrique, bien que représentant un marché plus modeste aujourd'hui, devrait connaître la croissance la plus rapide, avec un CAGR de 6,95 %, passant de 3,49 milliards USD en 2025 à près de 5,22 milliards USD d'ici 2031. Ethiopian Airlines, EgyptAir, Kenya Airways, Royal Air Maroc et SAA Technical ont formé un consortium AFRAA afin de mutualiser les achats et de développer des cellules d'essai de moteurs communes, dans le but de réduire considérablement les dépenses de MRO à l'étranger. Le hub d'Addis-Abeba en Éthiopie traite déjà les moteurs CFM56, LEAP et GEnx, tandis que l'installation d'Helwan d'EgyptAir s'agrandit pour prendre en charge les hélicoptères d'origine russe et les avions de transport C295 dans le cadre d'accords de défense. Les projets du Nigeria visant à accueillir des ateliers certifiés Boeing à Lagos et à Abuja pourraient convertir 200 millions USD de dépenses annuelles à l'étranger en création de valeur nationale. Toutefois, le succès dépend de la modernisation des douanes et d'une alimentation électrique stable.
Paysage réglementaire
La MRO aéronautique au Moyen-Orient et en Afrique est supervisée par les autorités nationales de l'aviation civile, à l'aide de cadres de navigabilité et de maintenance construits autour de concepts reconnus internationalement, notamment des exigences analogues à la CAR-145 (organisme de maintenance agréé), à la CAR-M (maintien de la navigabilité) et à des règles de licence pour le personnel certifiant (par exemple, des dispositions de type CAR-66). Aux Émirats arabes unis, la General Civil Aviation Authority (GCAA) maintient un ensemble de réglementations d'aviation civile qui couvre les agréments AMO, le maintien de la navigabilité et la délivrance de licences d'ingénieurs de maintenance, offrant aux exploitants et fournisseurs un point de référence de crédibilité transfrontalière grâce à des pratiques alignées sur l'EASA/FAA.
Un ancrage réglementaire à court terme est la décision de sécurité 2026-06 de la GCAA des Émirats arabes unis, qui a introduit des dispositions temporaires de flexibilité en matière de navigabilité et des mesures de surveillance basées sur le risque pour les AMO et CAMO durant la fenêtre allant de fin février à début mai 2026. Les mesures incluent l'autorisation de méthodes d'audit sur dossier ou virtuelles lorsque l'accès physique est limité. En Afrique, l'élaboration de réglementations au niveau national continue de définir la base de conformité pour les agréments MRO, comme les réglementations kenyanes sur l'aviation civile (organisme de maintenance agréé) (2024), et les différentes interprétations nationales et voies d'agrément maintiennent la contrainte créée par une harmonisation limitée des normes de type Part-145 entre plusieurs juridictions.
Analyse de la chaîne de valeur
La chaîne de valeur régionale de la MRO aéronautique commence avec les exploitants, notamment les compagnies aériennes commerciales, les exploitants de défense et l'aviation d'affaires, qui génèrent la demande de maintenance planifiée et non planifiée. Les fonctions de planification et d'ingénierie gèrent ensuite les programmes de maintenance, les dossiers et la fiabilité, généralement via une CAMO ou des services techniques. La réalisation est assurée par les MRO internes des compagnies aériennes, des fournisseurs tiers indépendants et des réseaux affiliés aux OEM, couvrant la maintenance en ligne dans les aéroports, la maintenance en base dans les hangars, ainsi que les travaux spécialisés d'ateliers moteurs et composants soutenus par des bancs d'essai, des contrôles non destructifs (NDT) et des outillages calibrés. L'approvisionnement en pièces est un moteur majeur de la chaîne de valeur, dépendant des OEM et des distributeurs agréés pour les pools de pièces réparables, les consommables et la gestion des réparations, où l'entreposage sous douane et les stocks prépositionnés aident les fournisseurs à gérer l'exposition aux immobilisations AOG lorsque les retards douaniers et de transport deviennent significatifs.
Les investissements et partenariats récents dans la chaîne pointent vers une capacité régionale plus profonde et une intégration plus étroite de l'approvisionnement. Emirates lance en mai 2026 les travaux d'un complexe d'ingénierie de 5,1 milliards USD à Dubai South, et un accord de mai 2026 avec GE Aerospace visant à améliorer la capacité de réparation de pièces détachées pour les moteurs GE90 et GP7200 au Emirates Engine Maintenance Centre transfère davantage de travaux à forte valeur ajoutée vers des nœuds locaux de moteurs et composants. Du côté de l'approvisionnement, l'extension en février 2026 par Proponent de son partenariat stratégique avec Joramco pour soutenir l'approvisionnement en consommables et pièces d'usure met en évidence la manière dont l'accès aux stocks et un approvisionnement rationalisé sont utilisés pour comprimer les délais d'exécution et stabiliser la disponibilité des matériaux pour le débit des visites lourdes.
Paysage concurrentiel
Trois archétypes opérationnels façonnent la concurrence sur le marché MRO des aéronefs. Les pôles du Golfe, tels qu'Emirates Engineering, Abu Dhabi Aviation et Saudia Technic (SAEI), recherchent des économies d'échelle en intégrant des docks à gros porteurs, des cellules d'essai de moteurs et des ateliers de composants au sein d'un campus unique pour entretenir le trafic intercontinental. Les compagnies africaines, conscientes de la taille limitée de leurs flottes individuelles, collaborent au sein de l'AFRAA pour mutualiser les ressources, notamment l'outillage, les agréments et le pouvoir d'achat, afin de réduire l'écart de coûts avec leurs concurrents du Golfe. Les installations pilotées par la défense en Arabie Saoudite, aux Émirats Arabes Unis et en Turquie utilisent les mandats de localisation pour amortir les investissements militaires sur des travaux commerciaux, notamment sur les plateformes à double usage C-130 et hélicoptères.
L'intégration technologique différencie les prestataires. AVIATAR de Lufthansa Technik AG, FlightPulse de GE Aerospace et le Système de Surveillance de l'État des Moteurs de Rolls-Royce fournissent des analyses exploitables qui réduisent les retraits non planifiés et optimisent les stocks de pièces. Le suivi des pièces par chaîne de blocs est expérimenté dans l'aviation d'affaires, bien que l'adoption commerciale reste prudente. Le périmètre réglementaire régit les marchés adressables ; les doubles agréments EASA/FAA ouvrent des opportunités transfrontalières, tandis que les ateliers à autorité unique restent liés aux flottes domestiques. En conséquence, les principaux prestataires équilibrent l'étendue de la certification avec la spécialisation des capacités pour maintenir leur pouvoir de tarification.
Leaders du secteur MRO des aéronefs au Moyen-Orient et en Afrique
Emirates Engineering
Abu Dhabi Aviation
EDGE Group PJSC
Joramco
Saudia Technic (SAEI)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la MRO aéronautique au Moyen-Orient et en Afrique
- Emirates Engineering
- Abu Dhabi Aviation
- Saudia Technic (SAEI)
- EDGE Group PJSC
- Joramco
- Lufthansa Technik AG
- General Aerospace (General Electric Company)
- Safran SA
- RTX Corporation
- Rolls-Royce Plc
- Sanad
- Turkish Technic Inc.
- Ethiopian Airlines
- South African Airways
- Qatar Airways
- AJW Group
Lire l’analyse des entreprises de marché de la mro aéronautique au moyen-orient et en afrique

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se concentre sur la montée en puissance de la capacité de visite lourde des moteurs de nouvelle génération et des gros-porteurs dans la région, ce qui réduit la dépendance aux vols de convoyage et à la disponibilité de créneaux en Europe et en Asie. Au Moyen-Orient, le lancement en mai 2026 par Emirates des travaux d'un complexe d'ingénierie de 5,1 milliards USD à Dubai South, prévu avec un hangar pour gros-porteurs conçu pour entretenir simultanément jusqu'à 28 avions, ainsi que sa collaboration de mai 2026 avec GE Aerospace pour développer la capacité de réparation de pièces détachées des moteurs GE90 et GP7200, indiquent un investissement visant des périmètres de travail à plus forte valeur, au-delà de la maintenance en ligne de routine. L'ajout signalé par Sanad, basée à Abou Dabi, d'une capacité complète de révision et d'essais pour les moteurs LEAP-1A et LEAP-1B au cours du premier semestre 2026 s'aligne également sur la flotte croissante d'A320neo et de 737 MAX installée dans la région.
En Afrique, les opportunités se concentrent autour de la maintenance lourde transfrontalière et des jalons de capacité qui permettent de conserver les avions sur le continent pour les grandes visites. L'achèvement par Kenya Airways de sa première visite D d'un Boeing 787 en juin 2026 constitue une preuve du concept d'une capacité émergente pour les gros-porteurs en Afrique de l'Est, tandis que la mise en service par Ethiopian Airlines, en juillet 2025, d'une extension MRO de 150 millions USD à Addis-Abeba, comprenant des hangars supplémentaires et un entrepôt automatisé, renforce la couche logistique et de capacité nécessaire aux travaux pour des tiers. La mutualisation des achats et l'efficacité de la logistique des pièces de rechange restent également un axe d'attention actif, car les perturbations douanières et de transport augmentent la valeur de l'entreposage sous douane, de la mutualisation des composants et des partenariats avec les distributeurs, qui protègent la disponibilité des pièces réparables à la fois pour les hubs du CCG et pour les marchés africains à forte intensité douanière.
Recent Industry Developments in Marché de la MRO aéronautique au Moyen-Orient et en Afrique
- Mai 2026 : Emirates a lancé les travaux d'une installation d'ingénierie ultramoderne de 5,1 milliards USD à Dubai South, conçue pour développer la capacité de maintenance lourde avec un concept de hangar pour gros-porteurs capable d'entretenir simultanément jusqu'à 28 avions. Le projet ancre la disponibilité des créneaux régionaux à long terme et renforce le rôle de Dubaï en tant que hub de consolidation pour les visites tierces, en parallèle des travaux sur la flotte locale. Le développement de l'écosystème associé favorise un délai d'exécution plus rapide grâce à une logistique intégrée et à des ateliers spécialisés.
- Février 2026 : Joramco a signé un accord de maintenance lourde de cinq ans avec Condor couvrant les appareils Airbus A320ceo, A320neo et A330neo sur son site d'Amman. L'accord ajoute un volume de maintenance en base multi-variantes et aide à équilibrer l'utilisation de la capacité à mesure que de nouvelles lignes de hangar entrent en service. Il renforce également la compétitivité d'Amman auprès des transporteurs recherchant des visites lourdes rentables plus proches des couloirs de trafic du Moyen-Orient et de l'Europe.
- Octobre 2024 : Safran Aircraft Engines a signé un protocole d'accord avec le gouvernement marocain pour développer un atelier de maintenance de moteurs LEAP de 25 000 mètres carrés à Casablanca. L'installation prévue élargit l'empreinte de la MRO moteurs en Afrique du Nord pour une plateforme monocouloir à forte demande et favorise l'accès local à des processus alignés sur les OEM. Elle renforce également le rôle du Maroc dans le service aux transporteurs régionaux à bas coûts qui exploitent des flottes équipées de moteurs LEAP.


Marché de la MRO aéronautique au Moyen-Orient et en Afrique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les dépenses en services de maintenance, réparation et révision d'aéronefs au Moyen-Orient et en Afrique, y compris les travaux effectués pour maintenir la navigabilité des aéronefs et de leurs pièces majeures grâce à des inspections, réparations, remplacements et modifications obligatoires.
Exclusions du périmètre : il exclut la maintenance non aéronautique, et ne considère l'activité liée aux drones comme relevant du périmètre que lorsqu'elle est liée à des applications militaires.
Aperçu de la segmentation
- Par type de MRO
- MRO de cellule
- MRO de moteur
- MRO de composants et modifications
- Maintenance en ligne
- Par aviation
- Aviation commerciale
- Fuselage étroit
- Gros porteur
- Jets régionaux
- Aviation militaire
- Combat
- Transport
- Mission spéciale
- Hélicoptères
- Aviation générale
- Jets d'affaires
- Hélicoptères commerciaux
- Véhicules aériens sans pilote
- Aviation commerciale
- Par type de prestataire de maintenance
- MRO interne des compagnies aériennes
- MRO tiers indépendant
- MRO affilié aux OEM
- Par géographie
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une base factuelle sur la taille de la flotte, le taux d'utilisation et l'activité de maintenance qui déterminent la demande de MRO au Moyen-Orient et en Afrique. Les sources publiques qui aident à ancrer cette base incluent les indicateurs de transport aérien de l'ICAO, les publications de l'IATA, les réglementations des autorités nationales de l'aviation civile et les directives de navigabilité, les statistiques de trafic des exploitants d'aéroports pour les principaux hubs, et les statistiques douanières ou commerciales relatives aux flux de pièces lorsqu'elles sont disponibles.
Pour convertir l'activité en valeur, nous examinons également des sources telles que les rapports annuels des compagnies aériennes et les présentations aux investisseurs qui traitent des lignes de coûts de maintenance, de la part de l'externalisation et des changements de capacité, suivies de la presse aéronautique réputée et des sites d'associations qui suivent les certifications et les extensions d'installations. Des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises et le suivi de l'actualité, l'intelligence de flotte d'avions et de moteurs au niveau immatriculation, les bases de données de brevets pour les grandes technologies de réparation, et les jeux de données d'importation et d'exportation au niveau des expéditions pour vérifier la cohérence des mouvements de pièces. Les sources de recherche documentaire mentionnées ne sont pas exhaustives, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des travaux primaires ont été utilisés pour tester la solidité du bassin de demande et la logique tarifaire derrière les grandes visites, les passages en atelier et les échanges de pièces réparables au Moyen-Orient et en Afrique. Nous avons échangé avec un ensemble d'équipes de maintenance de compagnies aériennes, d'opérateurs MRO indépendants, de spécialistes des pièces et de la logistique, et d'experts du secteur suivant les plans de flotte et la maintenance imposée par la conformité.
Les apports issus de ces échanges ont été utilisés pour confirmer les tendances d'utilisation, la répartition entre travaux internes et travaux confiés à des tiers, et la manière dont les taux de main-d'œuvre et les coûts des matériaux sont répercutés dans les différentes sous-régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | Direction générale (CXO) : 16 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs de plus petite taille : 20 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante (top-down) et ascendante (bottom-up), en commençant par une construction descendante où la flotte régionale, l'activité de vol et les schémas d'intervalles de maintenance sont utilisés pour reconstituer la charge de travail de maintenance, qui est ensuite convertie en valeur à l'aide du mix de services et des fourchettes de coûts habituelles. En pratique, nous cartographions la flotte active par classe d'aéronefs, la relions aux cycles de visite attendus et à la fréquence des passages en atelier moteur, puis répartissons la charge de travail entre cellule, moteur, composants et modifications, et maintenance en ligne.
Pour garantir la cohérence des totaux, nous recoupons les résultats avec des approximations ascendantes sélectives, telles que des volumes échantillonnés de passages en atelier multipliés par les coûts types par événement, des vérifications de circuit sur les catégories courantes de pièces réparables, et des consolidations fournisseurs lorsque des répartitions publiques du chiffre d'affaires sont disponibles. Les principaux intrants modélisés incluent les livraisons et retraits d'aéronefs, les heures et cycles de vol moyens dans les principaux hubs, l'exposition moteur pour les flottes à forte utilisation, l'inflation des coûts de main-d'œuvre et de matériaux, et la part de maintenance effectuée dans la région par rapport à celle envoyée vers des installations externes.
Pour les prévisions, une analyse de scénarios est appliquée autour de la croissance de la flotte et de la reprise de l'utilisation, puis les courbes sont stabilisées à l'aide de relations de régression entre les indicateurs de flotte, l'utilisation et les dépenses de MRO, avec des retours d'experts utilisés pour fixer des hypothèses réalistes de répercussion des coûts et de capacité.
Validation des données et cycle de mise à jour
Nous validons le modèle par de multiples contrôles, en commençant par des tests de cohérence interne qui réconcilient les calculs de flotte, le nombre d'événements de maintenance et la dépense implicite par aéronef. Les résultats sont également comparés à des signaux indépendants tels que les commentaires sur les coûts de maintenance des compagnies aériennes, les annonces de capacité de hangars, et l'activité rapportée des ateliers moteurs et des visites lourdes, puis les écarts sont examinés par un autre analyste avant validation finale.
Lorsqu'un écart important est constaté, nous revérifions le mix de services, les hypothèses de change et tout intrant atypique, puis nous recontactons les sources si le changement semble structurel plutôt que lié au calendrier. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements majeurs dans les commandes de flotte, des modifications réglementaires affectant les visites, ou des variations marquées des prix de la main-d'œuvre et des matériaux. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché de la MRO aéronautique au Moyen-Orient et en Afrique selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour la MRO aéronautique au Moyen-Orient et en Afrique peuvent paraître différentes car les périmètres ne sont pas toujours définis de la même manière, et les intrants utilisés pour convertir l'activité de maintenance en valeur monétaire varient selon les éditeurs. Les différences résultent généralement des catégories d'aéronefs incluses, de la manière dont les travaux de composants et de modification sont traités, et de la façon dont le calendrier des devises et l'escalade des prix sont appliqués.
Le nombre d'aéronefs de la flotte, l'intensité des cycles de vol et les contrôles d'intervalles de maintenance sont les points de preuve utilisés pour garder l'estimation de Mordor Intelligence liée à la demande au niveau des aéronefs dans la région, y compris la manière dont la cadence des passages en atelier moteur et le calendrier des visites lourdes se traduisent en charge de travail de service.
Comparaison des références
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,98 milliards USD (2025) | |
| Revue professionnelle B | 12,52 milliards USD (2022) | Utilise une année de référence plus ancienne et une fenêtre de prévision différente, et la description du périmètre suggère des catégories de composants plus larges qui peuvent mélanger les mises à niveau et les services connexes dans la MRO, ce qui augmente la valeur de départ. |
| Cabinet de conseil régional A | 12,15 milliards USD (2026) | Commence le dimensionnement à partir d'une année ultérieure, et le total plus élevé peut être motivé par des hypothèses plus fortes sur l'utilisation de la flotte et l'escalade des coûts, en particulier si l'inflation de la main-d'œuvre et des matériaux est appliquée de manière uniforme entre les sous-régions. |
Pris ensemble, l'écart s'explique principalement par le choix de l'année de référence, ce qui est intégré dans les travaux de composants et de modification, et la manière dont l'inflation des coûts est reportée dans les années de prévision. La comparaison la plus utile consiste d'abord à aligner l'année et le périmètre, puis à vérifier la cohérence de la dépense implicite par aéronef par rapport à l'activité de la flotte et aux signaux de cycle de maintenance.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché MRO des aéronefs au Moyen-Orient et en Afrique en 2026 ?
La taille du marché MRO des aéronefs s'établit à 11,57 milliards USD en 2026 et devrait atteindre 15,05 milliards USD d'ici 2031.
Quel segment MRO connaît la croissance la plus rapide dans la région ?
La maintenance en ligne devrait se développer à un CAGR de 6,05 % jusqu'en 2031, portée par les réparations sur aile et les équipes de service mobiles.
Pourquoi les prestataires MRO affiliés aux OEM gagnent-ils des parts de marché ?
Ils intègrent des analyses prédictives et des contrats à l'heure de vol, permettant une planification pilotée par les données et un transfert de risques qui séduisent les compagnies aériennes cherchant une visibilité sur les coûts.
Quels défis freinent la croissance du MRO régional ?
Les pénuries de techniciens et les perturbations géopolitiques des chaînes d'approvisionnement augmentent les temps de rotation et accroissent les besoins en fonds de roulement pour les opérateurs.
Quel pays investit le plus massivement dans la localisation du MRO lié à la défense ?
L'Arabie Saoudite, à travers le mandat de localisation à 50 % du GAMI et les expansions majeures à l'AMMROC et chez Saudia Technic, mène les investissements régionaux en MRO de défense.
Dernière mise à jour de la page le:



