
Taille et Part du Marché des Adhésifs et Mastics au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
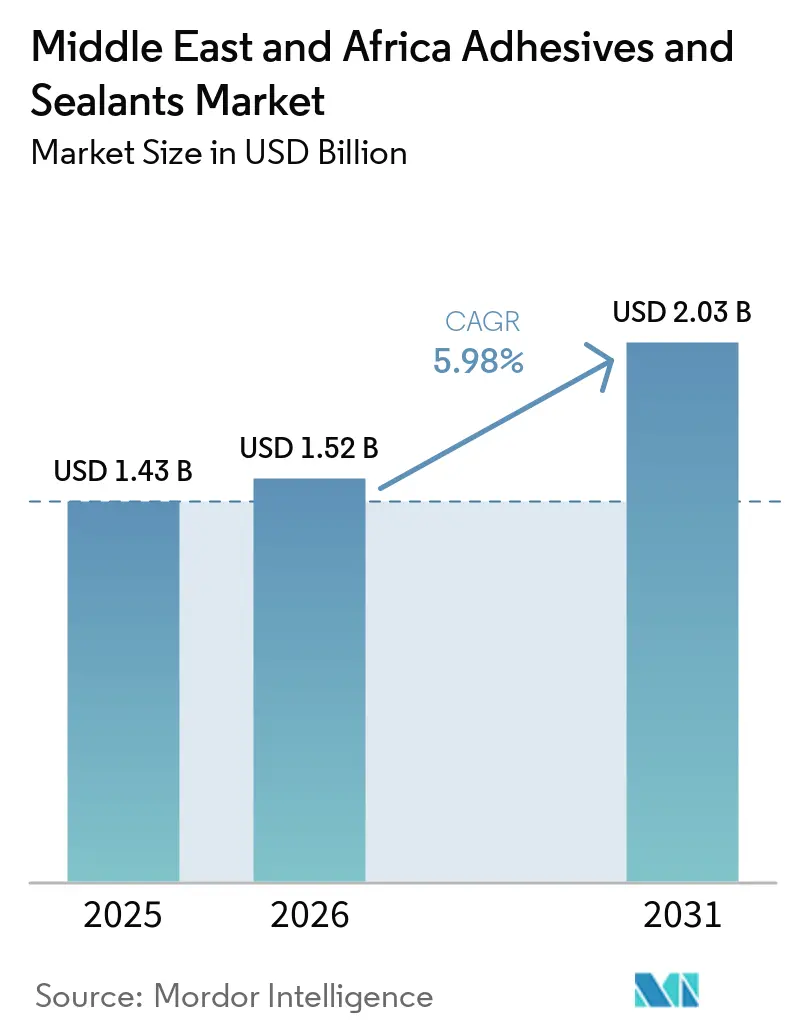
| Taille du marché de l'année de base (2025) | 1.43 Milliards de dollars |
| Taille du Marché (2026) | 1.52 Milliards de dollars |
| Taille du Marché (2031) | 2.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.98 % |
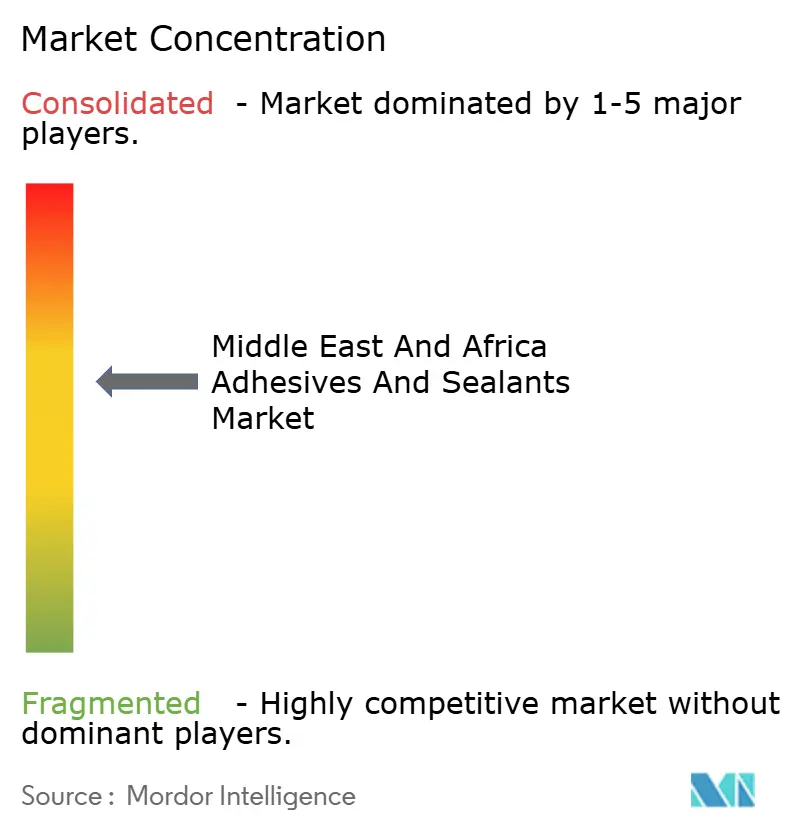
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Adhésifs et Mastics au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du Marché des Adhésifs et Mastics au Moyen-Orient et en Afrique était évaluée à 1,43 milliard USD en 2025 et devrait croître de 1,52 milliard USD en 2026 pour atteindre 2,03 milliards USD d'ici 2031, à un CAGR de 5,98 % durant la période de prévision (2026-2031). Les mutations structurelles vers les formulations à base d'eau et les chimies réactives, conjuguées aux dépenses massives en infrastructures en Arabie Saoudite et au resserrement des limites de composés organiques volatils (COV) dans l'ensemble du Golfe, soutiennent cette expansion. La croissance de l'assemblage de dispositifs médicaux dans les zones franches, la hausse de la demande en emballages pour le commerce électronique et l'essor rapide de la production automobile au Maroc et en Égypte stimulent davantage la demande. Les multinationales utilisent des usines de mélange localisées à Djeddah, Dubaï et Le Caire pour raccourcir les délais de livraison, tandis que les spécialistes régionaux préservent leur part grâce à des formulations personnalisées et un support technique sur site. Les fluctuations des prix des matières premières pétrochimiques et les lacunes de la chaîne du froid en Afrique de l'Est restent des freins, mais les entrées de capitaux soutenues dans le logement modulaire, l'énergie éolienne et la production de batteries pour véhicules électriques continuent d'ouvrir de nouvelles opportunités.
Principaux Enseignements du Rapport
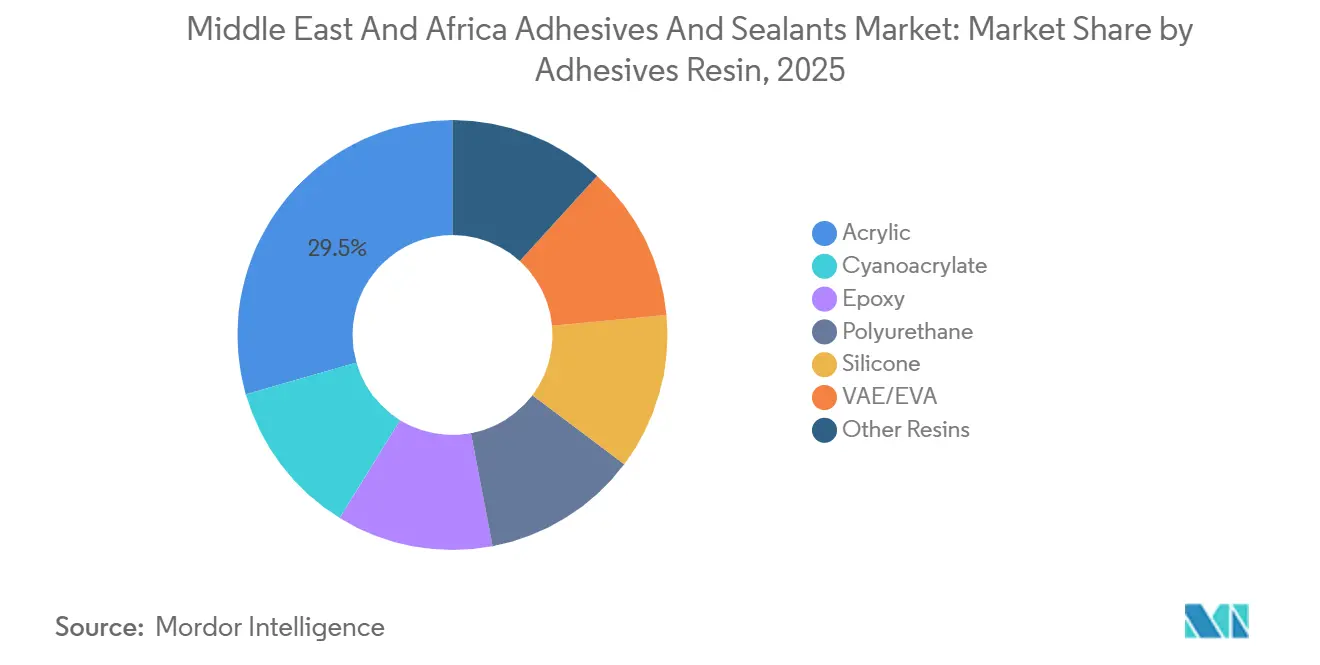
- Par résine d'adhésifs, les acryliques ont capté 29,46 % de la demande de 2025, tandis que les polyuréthanes devraient afficher le CAGR le plus rapide de 6,24 % jusqu'en 2031.
- Par technologie d'adhésifs, les formulations à base d'eau ont représenté 37,28 % de la demande de 2025 ; les systèmes réactifs progressent au CAGR le plus élevé de 6,31 % jusqu'en 2031.
- Par résine de mastics, les polyuréthanes ont dominé avec une part de 41,37 % en 2025, tandis que les silicones devraient croître à un CAGR de 6,18 % grâce aux applications de façade et solaires.
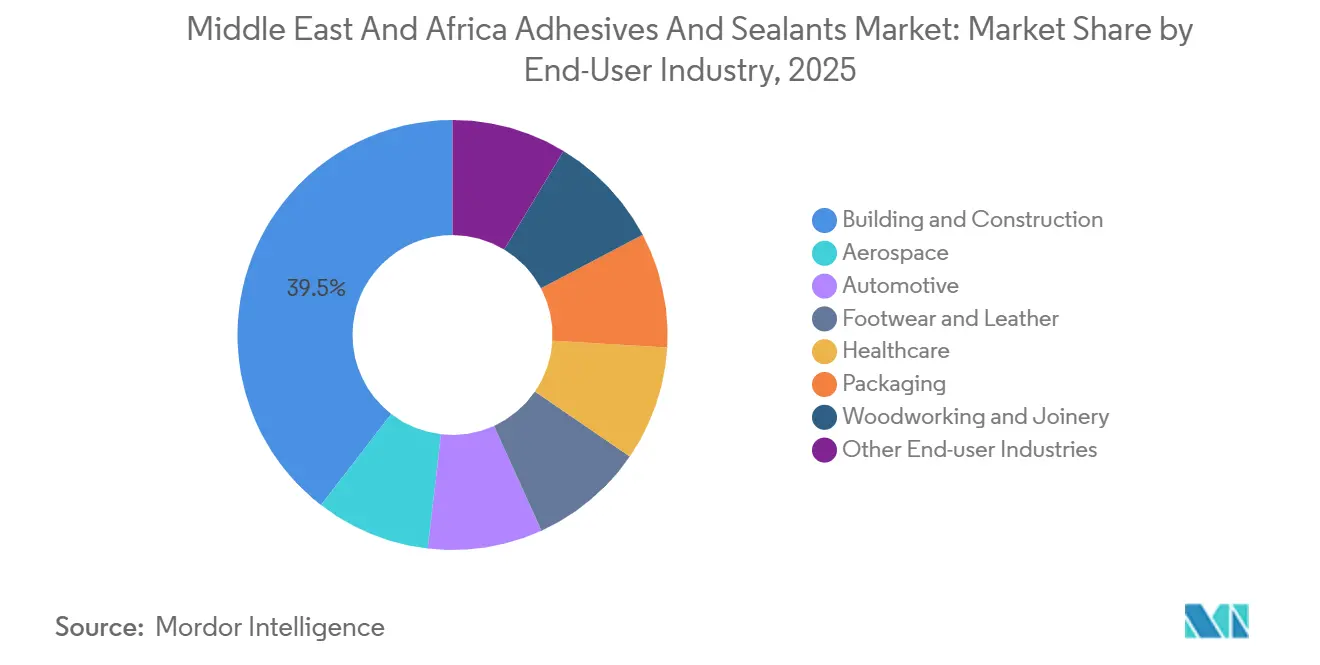
- Par utilisateur final, la construction a généré 39,52 % de la demande de 2025 ; les adhésifs pour la santé affichent le CAGR le plus rapide de 6,27 % grâce à la production de capteurs portables aux Émirats Arabes Unis et en Arabie Saoudite.
- Par géographie, l'Arabie Saoudite a détenu une part dominante de 34,48 % en 2025, mais les Émirats Arabes Unis devraient afficher un CAGR de 6,12 % grâce aux projets Expo City et Masdar City.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Méga-projets de construction dans le cadre de la Vision 2030 saoudienne | +1.8% | Arabie Saoudite, avec des retombées sur les Émirats Arabes Unis et le Qatar | Long terme (≥ 4 ans) |
| Essor de l'emballage lié au commerce électronique dans le CCG et en Égypte | +1.2% | Cœur du CCG (Émirats Arabes Unis, Arabie Saoudite, Koweït), Égypte | Moyen terme (2-4 ans) |
| Expansion des constructeurs automobiles et du marché secondaire au Maroc et en Égypte | +0.9% | Maroc, Égypte, avec exportations vers l'UE et l'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Adoption de la construction modulaire en Afrique de l'Est | +0.6% | Kenya, Éthiopie, Tanzanie | Long terme (≥ 4 ans) |
| Mandats de localisation du Golfe pour les adhésifs de produits d'hygiène | +0.5% | Arabie Saoudite, Émirats Arabes Unis, Bahreïn | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Méga-projets de Construction dans le Cadre de la Vision 2030 Saoudienne
Le Fonds d'Investissement Public a déployé 40 milliards USD en 2025 dans des projets phares tels que NEOM, Qiddiya et le Parc du Roi Salmane[1]. Le vitrage en mur-rideau de la ville linéaire de NEOM utilise des mastics silicone structurels formulés avec des additifs anti-UV pour résister à 12 heures d'exposition solaire quotidienne. Les villas marines du Développement de la Mer Rouge s'appuient sur des adhésifs polyuréthane capables de résister à des cycles de brouillard salin de 3 000 heures, ce qui a conduit Sika et Wacker Chemie à développer de nouveaux systèmes monocomposants. Les époxies à durcissement rapide sur panneaux préfabriqués accélèrent les calendriers de 40 %, réduisant la main-d'œuvre sur les méga-chantiers. Des spécifications similaires s'étendent à la Phase II de Lusail City au Qatar, où des mastics polyuréthane réactifs collent des revêtements composites sur des tours de grande hauteur.
Essor de l'Emballage Lié au Commerce Électronique dans le CCG et en Égypte
La valeur brute des marchandises du commerce électronique aux Émirats Arabes Unis a atteint 9,2 milliards USD en 2025, stimulant la demande de boîtes en carton ondulé de 18 % en glissement annuel et favorisant l'adoption d'adhésifs à base d'amidon en phase aqueuse conformes aux réglementations sur le contact alimentaire. La production égyptienne de carton a grimpé à 1,8 million de tonnes métriques en 2025, alors qu'Amazon et Noon développaient leurs centres de distribution, entraînant une utilisation accrue d'adhésifs thermofusibles sur des lignes de 60 cartons par minute. Le thermofusible polyoléfinique de H.B. Fuller en 2025 colle le papier kraft recyclé à des températures inférieures de 15 °C, réduisant la consommation d'énergie des transformateurs de 12 %. La pénétration du commerce électronique en Arabie Saoudite a doublé pour atteindre 14 % des ventes au détail, incitant Jowat à ouvrir un centre technique à Riyad pour les formulations de rubans inviolables. Les adhésifs de stratification polyuréthane réactifs supplantent également les émulsions acryliques dans les sachets de cuisson qui résistent à la stérilisation à 121 °C.
Expansion des Constructeurs Automobiles et du Marché Secondaire au Maroc et en Égypte
Le Maroc a produit 535 000 véhicules en 2025, devenant le premier exportateur d'Afrique, avec 4 200 tonnes métriques d'adhésifs structurels consommés dans l'assemblage de carrosseries et de bacs de batteries[2]. BYD a annoncé une usine de véhicules électriques de 150 000 unités à Tanger qui s'appuiera sur des adhésifs conducteurs pour les interconnexions de cellules lithium-fer-phosphate, un créneau que Henkel cible avec sa gamme Loctite ECI 1020. L'Égypte a accordé des licences d'or en 2025, permettant à Volkswagen de produire 50 000 unités par an, en utilisant des adhésifs thermofusibles pour les garnitures de toit et des polyuréthanes pour le collage des pare-brise. Le marché secondaire absorbe des adhésifs cyanoacrylates pour la réinstallation de rétroviseurs et des rubans acryliques pour le remplacement d'emblèmes, distribués via les réseaux Petromin et TotalEnergies. Les exportations de pièces marocaines ont atteint 12 milliards EUR en 2025, les fournisseurs de rang 1 répondant aux normes ISO 9001 et IATF 16949 grâce à des adhésifs époxy sur les modules d'airbags.
Adoption de la Construction Modulaire en Afrique de l'Est
L'effort de logement abordable du Kenya a livré 42 000 unités modulaires en 2025, chacune utilisant des adhésifs polyuréthane pour coller des panneaux sandwich EPS-acier, permettant un assemblage sur site en trois jours. Les parcs industriels d'Hawassa et de Mekelle en Éthiopie ont adopté des modules en béton préfabriqué assemblés avec des adhésifs époxy conformes au code sismique éthiopien ES 8-2015. Le secteur de la construction en Tanzanie a progressé de 7,8 % en 2025, avec des stations de bus à transit rapide utilisant des adhésifs acryliques structurels qui durcissent en conditions humides sans apprêt, approvisionnés auprès de distributeurs régionaux. La Vision 2050 de la Communauté d'Afrique de l'Est prévoit 100 milliards USD pour des projets ferroviaires et portuaires transfrontaliers, spécifiant des composites collés par adhésifs pour réduire la maintenance. Malgré ces progrès, seulement 18 % des routes de fret Mombasa-Kampala proposaient des conteneurs réfrigérés en 2025, limitant la pénétration des adhésifs à base d'eau.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations strictes sur les COV et codes de construction verts | -0.7% | Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières pétrochimiques | -0.9% | Mondial, avec un impact aigu sur les producteurs à base de solvants du CCG | Court terme (≤ 2 ans) |
| Logistique de chaîne du froid limitée pour les formulations à base d'eau | -0.4% | Afrique de l'Est (Kenya, Éthiopie, Tanzanie) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Strictes sur les COV et Codes de Construction Verts
Les Réglementations sur les Bâtiments Verts de Dubaï plafonnent la teneur en COV des adhésifs intérieurs à 50 g/L et des adhésifs extérieurs à 100 g/L, orientant les formulateurs vers des systèmes à base d'eau. La certification Green Star d'Afrique du Sud a introduit un seuil incitatif de 30 g/L que seulement 12 % des produits importés respectaient en 2025. L'Arabie Saoudite a adopté la norme GSO 2756 en 2024, reflétant les limites de l'UE et prolongeant les cycles de lancement de produits de six semaines en raison de tests par des tiers. Les coûts de reformulation atteignent jusqu'à 150 000 USD par produit, décourageant les acteurs plus petits et consolidant la part des multinationales disposant de budgets de R&D dédiés. L'Égypte a reporté sa loi proposée sur les COV à 2027, introduisant une incertitude dans les investissements planifiés à base d'eau.
Volatilité des Prix des Matières Premières Pétrochimiques
Le propylène s'est négocié entre 950 et 1 150 USD par tonne métrique en 2025 à la suite d'arrêts au vapocraqueur de Ras Tanura, comprimant les marges des produits à base de solvants. Le benzène a atteint en moyenne 1 020 USD par tonne métrique au quatrième trimestre 2025, soit 18 % au-dessus du premier trimestre, gonflant les coûts des adhésifs à base de styrène. La coentreprise SADARA de Dow est passée à des révisions trimestrielles des prix qui ont répercuté 70 % de la volatilité, comprimant les marges des petits transformateurs sans outils de couverture. Les formulateurs égyptiens ont fait face à un risque de change supplémentaire lorsque la livre s'est dépréciée de 12 % par rapport au dollar américain, augmentant les coûts d'importation des isocyanates et provoquant des arrêts de production de six semaines. Les primes de transport de Rotterdam à Casablanca ont augmenté de 120 USD par tonne métrique après les détournements de la navigation en mer Rouge, poussant les mélangeurs marocains à renégocier leurs contrats d'approvisionnement en matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Résine d'Adhésifs :
Les Acryliques Ancrent l'Emballage, les Polyuréthanes AccélèrentLes adhésifs acryliques ont représenté 29,46 % de la demande de 2025, la part la plus élevée au sein du marché des adhésifs et mastics au Moyen-Orient et en Afrique, grâce à leurs performances de collage rapide dans les rubans sensibles à la pression utilisés pour les colis de commerce électronique. Les formulations polyuréthane devraient progresser à un CAGR de 6,24 %, dépassant toutes les autres chimies, car le collage des pare-brise automobiles au Maroc et le vitrage structurel en Arabie Saoudite exigent un allongement à la rupture supérieur à 400 %. Les systèmes époxy connaissent une demande croissante pour le collage des pales d'éoliennes et du béton préfabriqué, mais leur durée de vie en pot de deux heures limite leur adoption sur les chantiers à rythme rapide. Les adhésifs silicone trouvent leurs applications principalement dans les applications automobiles à haute température et les capteurs portables où la biocompatibilité ISO 10993 est obligatoire.
Les tendances de substitution plus larges favorisent les acryliques dans les stratifiés d'emballage pour les aliments apéritifs, tandis que les polyuréthanes progressent dans l'assemblage de panneaux de construction modulaire. Les cyanoacrylates restent de niche dans la réparation du marché secondaire, et les thermofusibles VAE/EVA dominent le scellage des cartons, Jowat et H.B. Fuller contrôlant 60 % de l'approvisionnement régional. Les adhésifs phénoliques et polyamides restent stables dans le garnissage de freins et la stratification textile. À mesure que les méga-projets d'infrastructure avancent, la taille du marché des adhésifs et mastics au Moyen-Orient et en Afrique liée aux formulations polyuréthane devrait augmenter de manière disproportionnée dans la croissance globale, renforçant les investissements des fournisseurs dans la synthèse locale de prépolymères.


Par Technologie d'Adhésifs :
Les Formulations à Base d'Eau Mènent le Changement de ConformitéLes formulations à base d'eau ont représenté 37,28 % de la demande de 2025 à la suite du plafond de 50 g/L de COV de Dubaï, la plus grande part technologique au sein du marché des adhésifs et mastics au Moyen-Orient et en Afrique. Les systèmes réactifs, notamment les époxies bicomposants et les polyuréthanes à durcissement à l'humidité, devraient croître à un CAGR de 6,31 % jusqu'en 2031, car l'assemblage de blocs-batteries et le collage de panneaux composites privilégient une haute résistance avec un durcissement rapide. Les thermofusibles sont utilisés dans les lignes d'emballage à grande vitesse, où les bases polyoléfiniques réduisent la consommation d'énergie de 12 % par rapport aux options EVA.
Les formulations à base de solvants font face à une réglementation progressive qui restreint leur expansion. Les adhésifs réticulés aux UV connaissent une demande croissante après que Sika a introduit un mastic silicone qui durcit en huit secondes sous des lampes LED, réduisant de moitié le temps de séjour sur les lignes de vitrage automobile. À mesure que les délais de conformité se resserrent, la part de marché des adhésifs et mastics au Moyen-Orient et en Afrique des plateformes à base d'eau et UV augmentera, contraignant les formulateurs à base de solvants traditionnels à se reconvertir ou à quitter les segments à faibles marges.
Par Résine de Mastics :
Le Polyuréthane Domine, le Silicone Progresse sur les FaçadesLes mastics polyuréthane ont détenu une part dominante de 41,37 % en 2025, sécurisant la plus grande part de la demande de mastics au sein du marché des adhésifs et mastics au Moyen-Orient et en Afrique. Leur excellente mobilité des joints et leur aptitude à la peinture en font la norme dans les joints de dilatation saoudiens et les constructions résidentielles égyptiennes. Les mastics silicone devraient croître à un CAGR de 6,18 % grâce au vitrage en mur-rideau dans les tours des Émirats Arabes Unis et au scellement des bords des panneaux solaires dans le complexe Noor au Maroc, où une tolérance de −40 °C à 150 °C est essentielle. Les mastics acryliques servent les cuisines et salles de bains qui valorisent la faible odeur mais acceptent une capacité de mouvement limitée.
Les mastics époxy dominent les revêtements de sol industriels et les ponts marins, où la résistance au diesel et à l'eau salée compense leur coût plus élevé. Les polysulfures répondent à une demande de niche dans l'aviation compte tenu de leur conformité à la norme MIL-S-8802. La gamme de polyéthers à terminaison silane de Wacker gagne du terrain dans la fabrication de bus et de camions, reflétant un intérêt croissant pour les polymères hybrides. À mesure que la surface de façade par bâtiment augmente, la taille du marché des adhésifs et mastics au Moyen-Orient et en Afrique allouée aux systèmes silicone est prête à s'élargir, remettant en question la position dominante du polyuréthane sur les coûts du cycle de vie.
Par Secteur d'Utilisation Finale :
La Construction Domine, la Santé AccélèreLe bâtiment et la construction ont consommé 39,52 % de la demande de 2025, portés par les chantiers de la Vision 2030 saoudienne qui spécifient des silicones structurels pour les façades vitrées et des polyuréthanes pour les panneaux isolants.
La consommation automobile dans la région est centrée sur le Maroc et l'Égypte, où le collage structurel réduit le poids des véhicules jusqu'à 12 kg. L'industrie du travail du bois dans la région demande principalement des émulsions d'acétate de polyvinyle, prédominantes dans la fabrication de meubles en Afrique du Sud et en Arabie Saoudite. La chaussure et le cuir ont capté une part considérable, encore intensifs en solvants malgré le renforcement du contrôle des COV. L'aérospatiale et d'autres segments demandent des adhésifs conformes aux exigences de flamme, fumée et toxicité utilisés dans les intérieurs de cabines. L'évolution démographique et les mandats réglementaires maintiendront la construction en tête, mais la part de la santé dans le marché des adhésifs et mastics au Moyen-Orient et en Afrique progressera le plus rapidement durant la période de prévision.
Analyse Géographique
Marché des Adhésifs et Mastics en Arabie Saoudite et aux Émirats Arabes Unis
L'Arabie Saoudite représentait 34,48 % des revenus de 2025, la part la plus importante du marché des adhésifs et mastics au Moyen-Orient et en Afrique, portée par 40 milliards USD de décaissements annuels de la Vision 2030 pour des projets tels que la station de ski de Trojena et le King Salman Park. Les Émirats Arabes Unis sont en voie d'atteindre un CAGR de 6,12 % d'ici 2031, à mesure que les pavillons d'Expo City et la Phase III de Masdar City intègrent des exigences de faibles émissions de COV favorisant les adhésifs à base aqueuse. Les réglementations sur la construction verte de Dubaï, les objectifs d'énergie propre de Masdar et un important pipeline de projets dans le secteur de l'hôtellerie soutiennent l'adoption généralisée des acryliques en phase aqueuse et des silicones à faible module. La stratégie industrielle d'Abu Dhabi étend désormais les incitations aux matériaux de batteries, ouvrant de nouveaux cas d'utilisation pour les adhésifs monocomposants à durcissement par l'humidité. Les exonérations de droits de douane dans les zones franches réduisent les coûts des matières premières à l'arrivée, renforçant ainsi la compétitivité.
Marché des Adhésifs et Mastics en Afrique
L'Afrique du Sud, l'Égypte et le Maroc contribuent à des blocs de revenus diversifiés mais plus modestes. L'Afrique du Sud associe la réhabilitation des infrastructures à l'encapsulation de vitres automobiles faisant appel à des silicones durcissables aux UV. L'Égypte bénéficie de l'essor de l'emballage lié au commerce électronique et du montage de nouveaux véhicules, bien que la dévaluation monétaire accentue les besoins en fonds de roulement. Le corridor automobile du Maroc intègre des époxy conducteurs et structuraux dans les lignes de batteries de véhicules électriques. Les marchés d'Afrique de l'Est offrent le logement modulaire comme principal vecteur de croissance, bien que les obstacles logistiques limitent l'expansion des adhésifs à base aqueuse. Collectivement, ces tendances illustrent la manière dont les réglementations locales, les dynamiques monétaires et la politique industrielle façonnent la trajectoire du marché des adhésifs et mastics au Moyen-Orient et en Afrique.
Paysage réglementaire
La réglementation façonne de plus en plus les choix technologiques sur le marché des adhésifs et mastics au Moyen-Orient et en Afrique, en particulier via les exigences de conformité des produits et de faibles émissions liées à la construction et à la manipulation des produits chimiques importés. En Arabie saoudite, la SASO applique le Règlement technique relatif aux colles et matériaux adhésifs, exigeant l'enregistrement et l'évaluation de conformité pour les produits mis sur le marché via la plateforme SABER, ce qui ajoute des étapes de documentation et de tests structurées pour les importateurs et fabricants.
Aux Émirats arabes unis, la conformité aux bâtiments écologiques et les approbations de projets continuent d'influencer la formulation et l'étiquetage. Dubaï applique la vérification des matériaux à faible émission dans le cadre de ses règlements sur les bâtiments verts (Al Safat), où les tests de COV du Dubai Central Laboratory (DCL) constituent un point de contrôle courant pour les adhésifs et mastics utilisés dans les bâtiments. Les projets d'infrastructure d'Abou Dabi font référence aux certificats d'approbation technique via les exigences du Abu Dhabi Quality and Conformity Council (QCC), liées aux spécifications de projet et aux normes internationales applicables. Hors du Golfe, la surveillance réglementaire se renforce également pour les produits chimiques contrôlés. Le Kenya a adopté les Environment Management and Co-ordination (Controlled Substances) Regulations, 2025, exigeant l'enregistrement auprès de la NEMA pour les substances spécifiées, tandis qu'Oman exige des permis pour l'importation et la fabrication de substances chimiques dangereuses via le système Bayan, sous l'égide de l'Environment Authority.
Analyse de la chaîne de valeur
Les matières premières (dérivés du propylène, monomères acryliques et intermédiaires isocyanates) constituent le socle amont de la chaîne de valeur des adhésifs et mastics au Moyen-Orient et en Afrique, avec une large part provenant de l'intégration pétrochimique du CCG et des volumes additionnels acheminés via les importations mondiales vers les plateformes logistiques régionales. Le Gulf Petrochemicals and Chemicals Association (GPCA) positionne l'Arabie saoudite comme un ancrage central de la production pétrochimique du CCG (part de 74%), soutenant l'économie des hot-melts, polyuréthanes réactifs et mastics de construction formulés localement, tandis que les additifs spécialisés et certains intermédiaires restent dépendants des importations via des nœuds tels que Jebel Ali.
La transformation en amont-milieu repose sur le compoundage et le mélange régionaux, appuyés par un savoir-faire d'application permettant d'adapter les produits aux conditions d'exposition locales telles que la forte chaleur, les UV, l'humidité et le sable. Les multinationales déploient des dispositifs de support technique, et Wacker Chemie maintient un centre technique à Dubaï établi en 2002 pour les tests en chimie de la construction. Les plateformes de fabrication aux Émirats arabes unis incluent Anchor Allied Factory (marque ASMACO) et Triton Middle East LLC (installation d'Umm Al Quwain produisant des mastics silicones, PU hybrides et acryliques). La demande en aval est acheminée via des distributeurs de produits chimiques pour la construction, des fournisseurs industriels/MRO et des transformateurs d'emballages. Ici, la rapidité de service et le dépannage sur site sont essentiels pour les calendriers de mégaprojets, bien que la congestion portuaire et les délais de paiement longs sur les grands projets puissent mettre à rude épreuve le fonds de roulement et la fiabilité des livraisons pour les petits compoundeurs.
Paysage Concurrentiel
Le marché des adhésifs et mastics au Moyen-Orient et en Afrique est modérément consolidé, les cinq premiers acteurs détenant une taille de marché significative. Chaque acteur de premier plan exploite des usines de mélange ou de compoundage à l'intérieur de la région pour réduire les délais d'expédition et adapter les formulations aux climats désertiques. La ligne de thermofusibles de 12 000 tonnes métriques de Henkel à la Cité Industrielle de Jubail est entrée en production en janvier 2025 pour servir les fabricants de produits d'hygiène et répondre aux quotas de localisation du Golfe. Les spécialistes régionaux, notamment Permoseal en Afrique du Sud et The Industrial Group en Arabie Saoudite, proposent des solutions de joints marins de niche et à haute température avec un support rapide sur site. La différenciation technologique repose sur la conformité aux COV et les gains de vitesse de durcissement. Les acteurs plus petits peinent face à la volatilité des matières premières après des fluctuations du prix du propylène de 21 % en 2025 qui ont contraint trois mélangeurs égyptiens à l'arrêt pendant six semaines. Les opportunités inexploitées couvrent les adhésifs pour la santé destinés aux capteurs portables et les polyuréthanes réactifs pour l'encapsulation de batteries de véhicules électriques, des domaines où les voies d'approbation réglementaire sont encore en cours de formation.
Leaders du Secteur des Adhésifs et Mastics au Moyen-Orient et en Afrique
-
Henkel AG & Co. KGaA
-
Sika AG
-
Dow
-
Arkema
-
H.B. Fuller Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Adhésifs et Mastics au Moyen-Orient et en Afrique
- Arkema
- AVERY DENNISON CORPORATION
- 3M
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Illinois Tool Works Inc.
- Jowat SE
- MAPEI S.p.A
- Momentive Performance Materials
- Permoseal (Pty) Ltd
- PIDLITE
- RPM International Inc.
- H.B. Fuller Company.
- Sika AG
- Soudal Group
- The Industrial Group Ltd
- Wacker Chemie AG
Lire l’analyse des entreprises de marché des adhésifs et mastics au moyen-orient et en afrique

Opportunités de marché et perspectives d'avenir
La substitution des importations et la sécurité d'approvisionnement pour les chimies réactives restent un créneau clair dans la région, en particulier pour les systèmes polyuréthane où la disponibilité et la volatilité des prix des isocyanates affectent les coûts et la continuité. L'investissement dans les produits chimiques industriels aux Émirats arabes unis constitue l'ancrage le plus tangible pour cette opportunité. En mai 2026, TA'ZIZ et Alpha Dhabi Holding ont annoncé un accord de collaboration stratégique ciblant 10 milliards USD d'investissement dans les produits chimiques industriels, et TA'ZIZ a révélé 28,5 milliards USD d'accords d'enlèvement et d'approvisionnement en matières premières à long terme pour soutenir la production chimique. En juin 2026, TA'ZIZ, Covestro et XRG ont lancé une étude de faisabilité pour une usine de MDI de 660 000 tonnes par an à Al Ruwais, directement liée à la demande d'adhésifs et mastics polyuréthane dans les applications de construction, automobile et isolation.
Une deuxième opportunité réside dans une localisation plus profonde de la fabrication et du service technique pour les emballages à haut débit et les enveloppes de bâtiments, où les clients mettent à niveau leurs lignes et spécifications sous les contraintes de COV et de bâtiments verts. Les actions de H.B. Fuller en mai 2025 soutiennent ce déplacement de l'offre par une expansion de la fabrication en IMEA, incluant l'ouverture d'une installation au Caire, en Égypte, et l'expansion d'un site existant aux Émirats arabes unis pour les centres de demande en emballage, CVC, imperméabilisation, travail du bois et industrie. Pour les fournisseurs, les domaines les plus exploitables se concentrent sur (i) les systèmes à durcissement rapide et faible teneur en COV validés selon les exigences de Dubaï et de l'Arabie saoudite, (ii) les mastics de performance et silicones de vitrage pour les façades de mégaprojets, et (iii) les adhésifs conducteurs et d'encapsulation liés aux développements d'assemblage de véhicules électriques au Maroc et en Égypte, où la qualification selon les normes automobiles et un approvisionnement local stable comptent fortement dans la sélection des fournisseurs.
Recent Industry Developments in Marché des Adhésifs et Mastics au Moyen-Orient et en Afrique
- Février 2026 : Sika a accepté d'acquérir Akkim, un fabricant turc d'adhésifs et mastics avec une couverture de distribution à travers le Moyen-Orient et l'Afrique du Nord. L'accord élargit l'accès aux canaux et la portée produit de Sika dans la région, améliorant sa capacité à fournir des spécifications localisées pour le collage dans la construction et l'industrie. Il accroît également la pression concurrentielle sur les formulateurs régionaux, alors que les acteurs mondiaux ajoutent échelle et ressources techniques par des acquisitions.
- Juillet 2025 : Henkel a acquis Nordbak (Pty) Ltd, basée en Afrique du Sud, spécialiste des solutions de maintenance, réparation et révision (MRO) au service des clients de l'exploitation minière, des infrastructures et de l'industrie. L'acquisition élargit l'exposition du portefeuille de Henkel au-delà des adhésifs de construction de base vers des matériaux de réparation à haute résistance à l'usure et des solutions appliquées sur site utilisées dans l'industrie lourde. Elle améliore également la proximité client locale sur un marché où le temps de fonctionnement et le support d'application peuvent compter autant que le prix du produit.
- Juillet 2024 : Henkel a annoncé que ses sites de technologies adhésives au Moyen-Orient et en Afrique ont atteint un jalon de 100% d'électricité renouvelable. Cela renforce les qualifications de durabilité de la chaîne d'approvisionnement pour les adhésifs et mastics vendus dans des projets et à des clients ayant des exigences de reporting sur les émissions et de bâtiments verts. Cette étape soutient également le positionnement des produits alors que la conformité aux COV et environnementale au sens large devient plus importante dans les achats de construction du Golfe.


Marché des Adhésifs et Mastics au Moyen-Orient et en Afrique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés par les matériaux adhésifs et mastics vendus à des fins de collage et d'étanchéité au Moyen-Orient et en Afrique, couvrant les applications industrielles et la demande dans la construction, puis consolidés en une valeur unique en USD.
Exclusions du périmètre : Nous excluons les ventes réalisées en dehors du Moyen-Orient et de l'Afrique, ainsi que les traitements de surface sans rapport qui ne fonctionnent pas comme un produit adhésif ou mastic.
Aperçu de la Segmentation
- Par Résine d'Adhésifs
- Acrylique
- Cyanoacrylate
- Époxy
- Polyuréthane
- Silicone
- VAE/EVA
- Autres Résines
- Par Technologie d'Adhésifs
- Thermofusible
- Réactif
- À Base de Solvant
- Réticulé aux UV
- À Base d'Eau
- Par Résine de Mastics
- Polyuréthane
- Époxy
- Acrylique
- Silicone
- Polysulfure
- Autres Résines
- Par Secteur d'Utilisation Finale
- Aérospatiale
- Automobile
- Bâtiment et Construction
- Chaussure et Cuir
- Santé
- Emballage
- Travail du Bois et Menuiserie
- Autres Secteurs d'Utilisation Finale
- Par Géographie
- Arabie Saoudite
- Afrique du Sud
- Émirats Arabes Unis
- Qatar
- Bahreïn
- Égypte
- Reste du Moyen-Orient et de l'Afrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la cartographie des facteurs de demande qui expliquent où les adhésifs et mastics sont consommés dans cette région, et où ils ne le sont pas. Nous avons examiné des sources publiques telles que les offices nationaux de statistiques et les autorités douanières pour les données sur l'activité de construction, les flux commerciaux et les signaux de production industrielle directement liés à la demande de collage et d'étanchéité.
Pour ancrer les hypothèses dans la réalité, nous avons également consulté des sources telles que UN Comtrade, les indicateurs de la Banque mondiale, l'Agence internationale de l'énergie pour le contexte industriel et infrastructurel, ainsi que des revues scientifiques de chimie et de matériaux pour les évolutions technologiques telles que les systèmes à base aqueuse et les systèmes réactifs. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée de confiance ont été utilisés pour confirmer les changements de capacité, les implantations par pays et l'exposition aux utilisations finales. Lorsqu'elles étaient disponibles, des abonnements payants pour les données financières des entreprises et les informations commerciales au niveau des expéditions ont été utilisés de manière sélective pour normaliser les répartitions de revenus et vérifier la dépendance aux importations. Ces sources de recherche documentaire sont données à titre illustratif uniquement, et de nombreux autres documents publics et ensembles de données ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour convertir les signaux documentaires en données exploitables, notamment en ce qui concerne les prix, la composition des produits et les pratiques de distribution qui varient selon les pays. Nous avons échangé avec des fabricants, des distributeurs, des formulateurs et des utilisateurs en aval dans les secteurs de la construction, de l'emballage et du transport, puis nous avons vérifié les points incertains par des questions de suivi afin que les hypothèses restent cohérentes dans toute la région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 24 % |
| Petits acteurs : 20 % | Managers : 59 % |
Dimensionnement du Marché et Prévisions
Le marché a d'abord été construit selon une approche descendante dans laquelle les indicateurs d'activité de construction et industrielle ont été traduits en un bassin de demande adressable, puis convertis en valeur en utilisant l'intensité de consommation typique de la région et les fourchettes de prix par chimie et application. Pour maintenir des totaux réalistes, nous avons ensuite corroboré les résultats par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs et de distributeurs, et la validation des volumes implicites en utilisant le prix de vente moyen multiplié par les fourchettes de tonnage estimées.
Les principaux paramètres utilisés dans le modèle comprenaient les dépenses de construction et les démarrages de projets dans les principales économies de la région Moyen-Orient et Afrique, les tendances de production d'emballages, les signaux de production automobile et de transport, la répartition entre les systèmes à base aqueuse, à base de solvants, thermofusibles et réactifs, ainsi que la progression du prix de vente moyen par famille de résines. Lorsque les rapports des entreprises étaient limités, les lacunes ont été comblées en utilisant des compositions proxy issues d'expositions aux utilisations finales similaires et en appliquant des plafonds de fourchettes conservateurs jusqu'à ce que les entretiens confirment la bonne direction.
Pour les prévisions, une analyse de scénarios a été appliquée autour d'un scénario de base, car la demande peut fluctuer avec les cycles d'infrastructure et les prix des importations. La vision prospective a été ajustée en utilisant les attentes des experts concernant les pipelines de construction, les programmes de diversification industrielle et la vitesse de remplacement technologique, puis soumise à des tests de résistance afin que la croissance ne dépasse pas la capacité pratique et l'offre commerciale disponible dans la région.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par triangulation à partir de signaux indépendants, notamment les mouvements commerciaux, la direction de l'activité de construction et la consommation implicite par secteur, puis examinés pour détecter les valeurs aberrantes avant validation finale. Lorsqu'un chiffre au niveau d'un pays semblait inhabituel, nous avons vérifié les hypothèses sous-jacentes et nous avons recontacté les répondants primaires si l'écart ne pouvait pas être expliqué par la composition ou les prix.
Le rapport est actualisé annuellement, et des vérifications intermédiaires sont effectuées lorsqu'un événement significatif se produit, tel qu'une forte variation de change, un ajout majeur de capacité de production ou une modification des droits d'importation affectant les prix. Avant la livraison, une vérification finale est effectuée pour s'assurer que les dernières données publiques et les enseignements tirés des entretiens sont reflétés, ce qui contribue à maintenir les chiffres à jour et comparables d'une année à l'autre.
Taille du Marché des Adhésifs et Mastics au Moyen-Orient et en Afrique selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les adhésifs et mastics au Moyen-Orient et en Afrique peuvent différer même lorsque le sujet semble identique, car l'horodatage, les pays couverts et la base de prix ne sont pas toujours alignés. Les différences proviennent également de la manière dont les entreprises traitent la répartition entre adhésifs et mastics, et de la cohérence des indicateurs de demande utilisés pour mesurer les utilisations finales telles que la construction et l'emballage.
Dans nos travaux, l'écart se retrouve généralement dans la cadence d'actualisation et le calendrier des devises, car la conversion en USD peut modifier significativement la valeur lorsque les taux de change sont volatils, et parce que les tendances des prix de vente moyens évoluent avec les coûts des résines et la composition technologique. En revalidant les fourchettes de prix de vente moyens avec des vérifications récentes des canaux de distribution et en appliquant un calendrier de change cohérent, Mordor Intelligence réduit le risque de mélanger d'anciens niveaux de prix avec les conditions de demande actuelles, ce qui explique en partie pourquoi les valeurs ci-dessous ne correspondent pas entièrement les unes aux autres.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,43 milliard USD (2025) | |
| Consultance Mondiale A | 1,51 milliard USD (2024) | Utilise un cadre limité au Moyen-Orient et une base 2024, ce qui peut modifier la valeur lorsque la région Moyen-Orient et Afrique est reportée en USD et lorsque les volumes africains et les différentes compositions de canaux ne sont pas pleinement représentés. |
| Consultance Régionale B | 3,12 milliards USD (2022) | Utilise une année de base plus ancienne et une construction de valeur plus large qui peut surestimer les totaux si les niveaux de prix, le calendrier des devises et le périmètre des produits ne sont pas actualisés en ligne avec les cycles récents de coûts des résines et les changements de composition. |
Le tableau montre que le choix de l'année et les choix de délimitation régionale expliquent une grande partie de l'écart, et que la différence restante provient généralement de la manière dont les prix sont maintenus à jour. Avec des règles de périmètre claires, des indicateurs de demande pratiques et des vérifications répétables sur les prix de vente moyens et le calendrier des devises, l'estimation reste traçable et plus facile à mettre à jour lorsque les conditions du marché changent.


Questions Clés Répondues dans le Rapport
À quelle vitesse la demande d'adhésifs et de mastics devrait-elle croître au Moyen-Orient et en Afrique ?
Le marché des adhésifs et mastics au Moyen-Orient et en Afrique devrait se développer à un CAGR de 5,98 % de 2026 à 2031, faisant passer la valeur de 1,52 milliard USD à 2,03 milliards USD.
Quel pays contribue le plus aux revenus de la consommation régionale ?
L'Arabie Saoudite a généré 34,48 % des revenus de 2025, portée par les méga-projets de la Vision 2030 qui spécifient des silicones et des polyuréthanes haute performance.
Quel type de résine affiche les meilleures perspectives de croissance ?
Les adhésifs polyuréthane mènent la croissance avec un CAGR de 6,24 % grâce à leur utilisation croissante dans le collage automobile et le vitrage structurel.
Comment les réglementations sur les COV façonnent-elles les choix technologiques ?
Les Émirats Arabes Unis, l'Arabie Saoudite et l'Afrique du Sud limitent désormais la teneur en COV intérieure à aussi peu que 30 à 50 g/L, accélérant le passage aux technologies à base d'eau et réticulées aux UV.
Quel secteur d'utilisation finale progresse le plus rapidement ?
Les applications de santé — notamment les capteurs portables et l'assemblage de dispositifs médicaux — devraient afficher un CAGR de 6,27 % jusqu'en 2031.
Quelles tactiques les fournisseurs utilisent-ils pour protéger leurs marges face aux fluctuations des matières premières ?
Les multinationales exploitent des usines de mélange régionales, concluent des contrats à long terme sur le propylène et introduisent des chimies de durcissement à basse température qui réduisent les coûts énergétiques des clients.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
