
Taille et Part du Marché des Microfluidiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.90 Milliards de dollars |
| Taille du Marché (2031) | 46.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
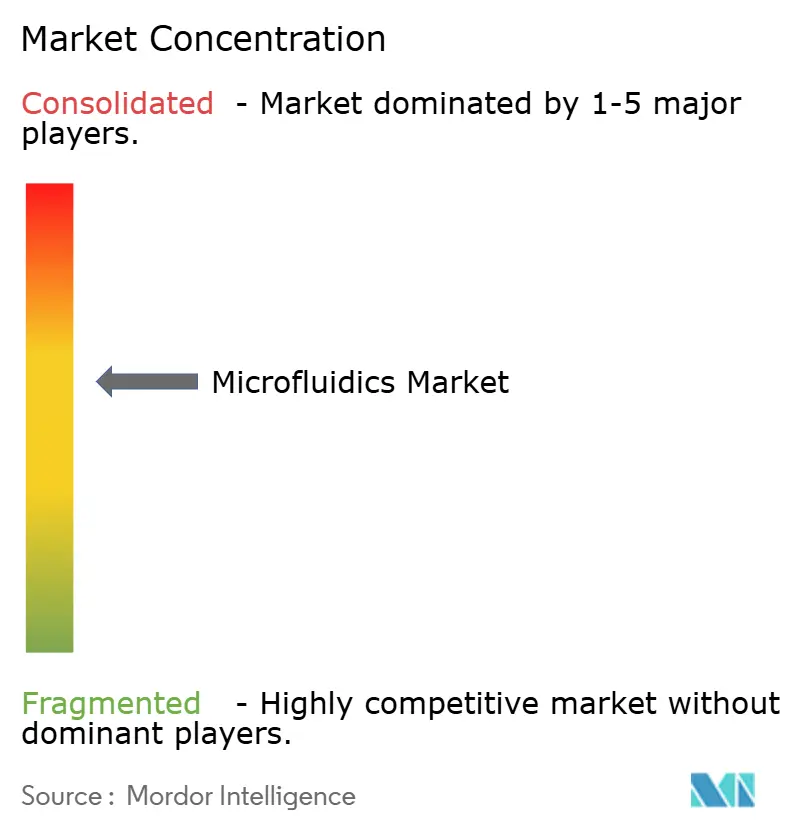
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Microfluidiques par Mordor Intelligence
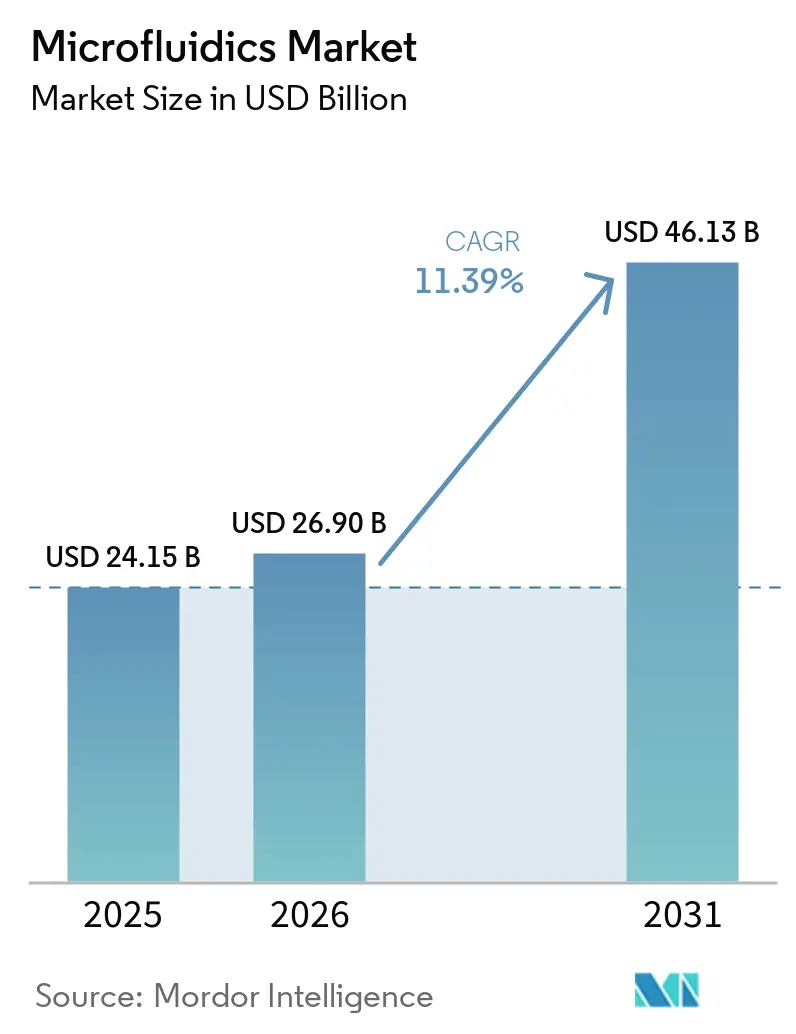
La taille du marché des microfluidiques est projetée à 24,15 milliards USD en 2025, 26,90 milliards USD en 2026, et devrait atteindre 46,13 milliards USD d'ici 2031, avec une croissance à un TCAC de 11,39 % de 2026 à 2031.
Les perspectives reflètent un mouvement structurel vers les diagnostics décentralisés, l'intégration rapide de l'intelligence artificielle dans les systèmes de laboratoire sur puce, et l'adoption croissante des tests sur cellule unique dans les programmes de recherche pharmaceutique. Les plateformes de diagnostic au point de soin qui combinent la préparation des échantillons, l'amplification et la détection sur une cartouche jetable réduisent les délais de résultats de plusieurs heures à quelques minutes, diminuant les réadmissions hospitalières et améliorant la gestion des antimicrobiens. Parallèlement, les développeurs de médicaments déploient des technologies d'organe sur puce pour modéliser la physiologie humaine avec plus de précision que les études animales, une pratique renforcée par l'initiative des Nouvelles Approches Méthodologiques de la FDA. L'investissement croissant de la Chine, de l'Inde et du Japon dans les infrastructures de diagnostic accélère la demande en Asie-Pacifique, tandis que les cadres de remboursement établis soutiennent les achats nord-américains d'analyseurs microfluidiques avancés.
Principaux Enseignements du Rapport
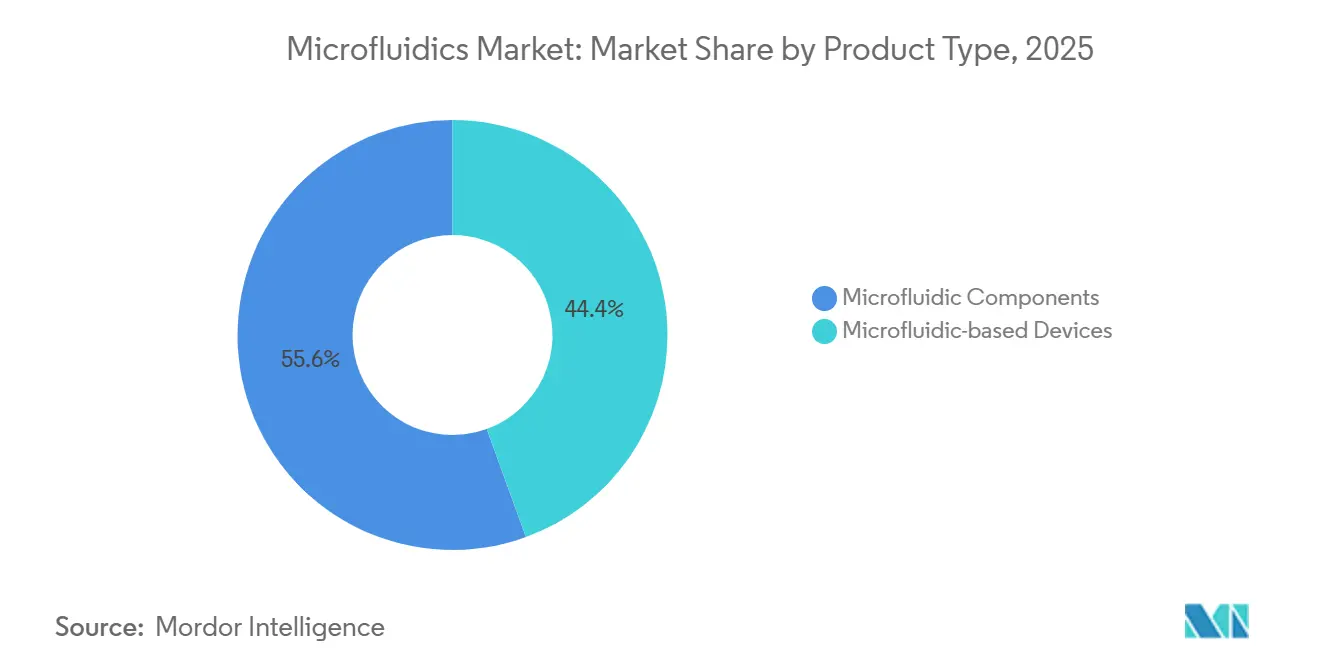
- Par type de produit, les composants microfluidiques détenaient 55,56 % de la part de marché des microfluidiques en 2025, et devraient enregistrer un CAGR de 18,25 % jusqu'en 2031.
- Par application, le diagnostic au point de soin était en tête avec 38,53 % des revenus en 2025, tandis que la recherche pharmaceutique & biotechnologique devrait connaître la croissance la plus rapide avec un CAGR de 19,85 %.
- Par matériau, les substrats polymères ont capté 53,63 % de la demande en 2025 ; les substrats en papier & autres substrats poreux devraient se développer à un CAGR de 19,87 %.
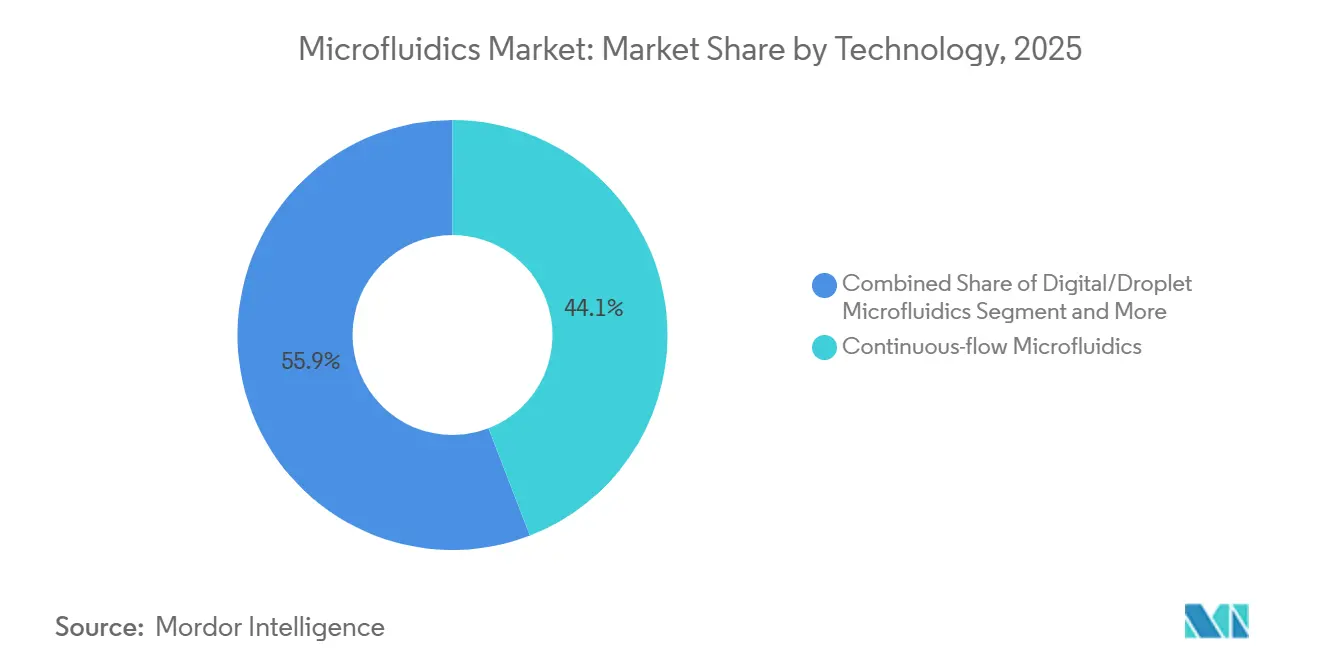
- Par technologie, les systèmes à flux continu représentaient 44,13 % des revenus en 2025, tandis que les plateformes organe-sur-puce s'accéléreront à un CAGR de 29,63 %.
- Par utilisateur final, les entreprises pharmaceutiques & biotechnologiques représentaient 40,3 % des dépenses en 2025 ; les laboratoires de diagnostic devraient progresser à un CAGR de 17,51 %.
- Par géographie, l'Amérique du Nord commandait 34,13 % des revenus régionaux en 2025, mais l'Asie-Pacifique devrait afficher le CAGR le plus rapide de 14,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des Microfluidiques*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de tests au point de soin | +2.8% | Mondial, avec une adoption accélérée en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Incidences croissantes des maladies chroniques et infectieuses | +2.3% | Mondial, particulièrement aigu en Asie-Pacifique et au Moyen-Orient & Afrique | Moyen terme (2-4 ans) |
| Délai de traitement rapide & miniaturisation des dispositifs | +1.9% | Amérique du Nord et Europe en cœur, débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Laboratoire sur puce activé par l'IA pour les diagnostics moléculaires décentralisés | +2.1% | Adoption précoce en Amérique du Nord et en Europe, montée en puissance en Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des tests sur cellule unique pour l'immuno-oncologie & la R&D en thérapie cellulaire | +1.7% | Pôles pharmaceutiques d'Amérique du Nord et d'Europe, émergence en Chine et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Tests au Point de Soin
Les prestataires de soins de santé valorisent les réponses diagnostiques rapides qui guident les choix thérapeutiques en temps réel, réduisent la congestion des services d'urgence et préviennent les réadmissions répétées. Les cartouches microfluidiques à flux latéral couplées à des lecteurs optiques fournissent des résultats quantitatifs de biomarqueurs en moins de 15 minutes, illustrés par le test de sepsis SepTec qui détecte les infections de la circulation sanguine à des concentrations cliniquement pertinentes. Au cours de la période 2024-2025, la FDA américaine a accordé 23 Autorisations d'Utilisation d'Urgence pour des tests microfluidiques de la COVID-19, établissant un précédent d'examen accéléré que les fabricants exploitent désormais pour les tests de maladies chroniques. La politique de remboursement s'aligne également ; le cadre ADLT de Medicare offre un paiement favorable lorsque les tests démontrent une utilité clinique, incitant les hôpitaux à remplacer les flux de travail manuels par des systèmes microfluidiques fermés et automatisés. L'effet est immédiat : la demande de cartouches à usage unique intégrant l'extraction, l'amplification et la détection croît rapidement, notamment dans les cliniques de soins urgents où le personnel de laboratoire qualifié est rare. À mesure que les chaînes d'approvisionnement se stabilisent, les fabricants se concentrent sur l'élargissement des menus de tests couvrant les panels cardiaques, métaboliques et respiratoires, renforçant l'élan du marché des microfluidiques.
Incidences Croissantes des Maladies Chroniques et Infectieuses
Le fardeau mondial croissant du diabète, des troubles cardiovasculaires et de la maladie rénale chronique alimente des solutions de surveillance continue qui éliminent les ponctions veineuses répétées. Les capteurs microfluidiques analysant le liquide interstitiel ou la salive conviennent aux soins pédiatriques et gériatriques, améliorant l'observance et permettant un contrôle thérapeutique plus étroit. Parallèlement, les réseaux de surveillance syndromique déploient des puces microfluidiques PCR multiplex qui différencient les agents pathogènes bactériens, viraux et parasitaires en une seule analyse, économisant les réactifs et raccourcissant les décisions d'isolement pour les cas suspects. L'Organisation Mondiale de la Santé projette une augmentation de 34 % de la charge des maladies non transmissibles dans les régions à revenus faibles et intermédiaires d'ici 2030, soulignant l'urgence de formats diagnostiques abordables et à faible consommation d'énergie[1]. Le dépistage de la résistance aux antimicrobiens en bénéficie également ; les tests de sensibilité microfluidiques fournissent des profils de réponse aux médicaments en 6 heures contre 48 heures pour la culture, soutenant les programmes de gestion qui limitent l'utilisation empirique des antibiotiques. Collectivement, ces facteurs propulsent le marché des microfluidiques vers des dispositifs intégrés capables de traiter diverses matrices d'échantillons avec des contraintes d'infrastructure minimales.
Laboratoire sur Puce Activé par l'IA pour les Diagnostics Moléculaires Décentralisés
L'intelligence artificielle transforme les plateformes microfluidiques de simples canaux passifs en moteurs diagnostiques adaptatifs. Les algorithmes basés sur l'image qui suivent la morphologie des gouttelettes, la stabilité du flux et la dynamique de fluorescence corrigent automatiquement les paramètres de réaction, réduisant les faux négatifs lorsque les titres de pathogènes sont faibles. Les modules de calcul en périphérie intégrés dans les lecteurs portables éliminent la dépendance à la connectivité cloud, permettant le déploiement dans les cliniques rurales et les stations de terrain avec un accès internet intermittent. Les organismes de réglementation anticipent ces dispositifs hybrides ; la FDA a publié un projet de directive sur les Logiciels en tant que Dispositif Médical en 2024 détaillant les attentes en matière de validation des algorithmes pour les contextes de diagnostic in vitro. La cytologie en bénéficie immédiatement : l'imagerie pilotée par l'IA classe les cellules avec une précision de niveau pathologiste tout en traitant les frottis 10 fois plus rapidement, libérant du temps spécialisé. À mesure que les modèles d'apprentissage automatique ingèrent des ensembles de données de réaction toujours plus importants, les décisions sur cartouche — telles que les ajustements dynamiques de cyclage thermique — deviennent routinières, différenciant davantage le marché des microfluidiques des flux de travail PCR conventionnels sur paillasse.
Essor des Tests sur Cellule Unique pour l'Immuno-Oncologie et la R&D en Thérapie Cellulaire
Les scientifiques pharmaceutiques s'appuient sur le profilage sur cellule unique pour déchiffrer l'hétérogénéité tumorale et les voies d'échappement immunitaire. Les systèmes microfluidiques à gouttelettes codent des milliers de cellules en quelques minutes, accélérant la découverte par séquençage des sous-clones résistants. Le kit de Préparation d'ARN 3′ sur Cellule Unique d'Illumina, lancé en janvier 2025, a réduit le temps de préparation des bibliothèques de deux jours à six heures et s'intègre parfaitement aux séquenceurs existants. Pendant ce temps, les fabricants de CAR-T déploient des tests de puissance microfluidiques qui confirment la destruction spécifique à l'antigène avant la perfusion, en réponse aux retours de la FDA sur la variabilité des lots qui a retardé les approbations en 2024. La transcriptomique spatiale, combinant le découpage microfluidique avec le séquençage in situ, cartographie l'interaction entre les cellules tumorales et immunitaires, guidant la conception des thérapies combinées. Ces avancées élargissent le marché des microfluidiques au-delà des diagnostics vers la découverte de médicaments en amont et la fabrication de thérapies avancées.
Analyse de l'impact des freins du marché des Microfluidiques*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en capital élevé & défis d'intégration des flux de travail | -1.6% | Mondial, le plus aigu dans les régions sensibles aux prix d'Asie-Pacifique, du Moyen-Orient & Afrique, et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Complexité réglementaire dans l'utilisation clinique multi-juridictionnelle | -1.3% | Mondial, particulièrement contraignant en Europe (IVDR), en Chine (NMPA), et dans les marchés émergents | Moyen terme (2-4 ans) |
| Remboursement limité & faible adoption dans les économies sensibles aux prix | -1.1% | Asie-Pacifique (hors Japon, Corée du Sud), Moyen-Orient & Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Contraintes d'approvisionnement en élastomères de qualité médicale & polymères spéciaux | -0.8% | Fabrication mondiale, avec un impact aigu lors des perturbations géopolitiques de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé et Défis d'Intégration des Flux de Travail
L'achat d'un équipement de PCR numérique à gouttelettes exige généralement entre 150 000 et 250 000 USD en investissement initial, tandis que les stations d'organe sur puce entièrement intégrées dépassent 500 000 USD une fois les microscopes auxiliaires, les incubateurs et les contrats de service comptabilisés. Les laboratoires opérant sous pression de remboursement hésitent à s'engager, surtout lorsque les évaluations des payeurs remettent en question le bénéfice clinique incrémental. Les périodes de validation durent 6 à 12 mois, les équipes exécutant des tests microfluidiques et des tests conventionnels en parallèle pour satisfaire aux critères de précision CLIA. UnitedHealthcare a refusé la couverture de plusieurs tests microfluidiques de biopsie liquide en 2024, citant des preuves d'utilité insuffisantes, signalant un scepticisme qui ralentit les petits laboratoires[2]. Des modèles de services partagés émergent désormais : les laboratoires de référence régionaux amortissent les équipements sur des volumes d'échantillons mutualisés, mais l'adoption reste en retard dans les régions aux ressources limitées, freinant le marché des microfluidiques.
Complexité Réglementaire dans l'Utilisation Clinique Multi-Juridictionnelle
Le Règlement sur les Dispositifs de Diagnostic In Vitro de l'Union Européenne, pleinement appliqué en mai 2025, a transféré 90 % des diagnostics in vitro — y compris la plupart des cartouches microfluidiques — de l'auto-déclaration à l'examen par un organisme notifié, mais seulement 23 organismes sont désignés, allongeant les files d'attente d'approbation. La NMPA chinoise exige des données cliniques locales même lorsque des études internationales existent, ajoutant 18 à 24 mois aux délais de lancement et augmentant le risque de propriété intellectuelle. Aux États-Unis, les lettres d'avertissement de la FDA émises en 2024-2025 ciblaient les laboratoires proposant des tests développés en laboratoire microfluidiques sans validation adéquate, soulignant une surveillance plus stricte. Les efforts du Forum International des Régulateurs de Dispositifs Médicaux pour harmoniser les exigences restent lents, obligeant les fabricants à maintenir plusieurs ensembles de documentation, ce qui freine les petits entrants et tempère la croissance sur le marché des microfluidiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des Microfluidiques
Par Type de Produit :
Les Composants Stimulent la Demande de PersonnalisationLes composants microfluidiques représentaient une part de 55,56 % de la taille du marché des microfluidiques en 2025 et devraient se développer à un TCAC de 18,25 % jusqu'en 2031, reflétant la préférence des utilisateurs finaux pour la construction de flux de travail sur mesure plutôt que l'adoption d'instruments fixes. Les puces, pompes et vannes commandées à la carte permettent aux chercheurs d'adapter les géométries des canaux, les diamètres des gouttelettes et les profils de pression à des tests biologiques spécifiques. Les groupes de criblage à haut débit privilégient les puces de génération de gouttelettes qui partitionnent des réactions en nanolitres, économisant des réactifs coûteux. Les réseaux de microaiguilles se développent rapidement dans les études de vaccins transdermiques, élargissant la demande de composants. Parallèlement, les dispositifs intégrés continuent d'obtenir des autorisations réglementaires pour une utilisation diagnostique au point de soin, mais leur cycle de mise à jour plus lent empêche un pivot rapide vers les tests émergents, soutenant l'élan des composants au sein du marché des microfluidiques.
Un second facteur est l'essor des communautés de matériel libre publiant des fichiers de photomasques et des scripts de contrôle sous licences permissives, accélérant l'adoption académique. Les fabricants sous contrat en Corée du Sud et à Taïwan proposent une fabrication de PDMS et de polymère à oléfines cycliques en petites séries à des prix compétitifs, abaissant les barrières à l'entrée. La chaîne d'approvisionnement centrée sur les composants favorise donc l'expérimentation dans le séquençage sur cellule unique, la culture d'organoïdes et la génération de gradients, renforçant la centralité des composants dans l'expansion globale du marché des microfluidiques.


Par Application :
La Recherche Pharmaceutique Dépasse la Croissance des Diagnostics au Point de SoinLes diagnostics au point de soin ont représenté 38,53 % des revenus de 2025, mais la recherche pharmaceutique & biotechnologique devrait enregistrer un TCAC de 19,85 %, augmentant sa part du marché des microfluidiques à mesure que les groupes de découverte de médicaments privilégient les économies de réactifs et la miniaturisation des tests. La microfluidique à gouttelettes réduit les volumes de criblage de bibliothèques jusqu'à 1 000 fois, permettant aux biopharmas de tester des gammes de composés plus larges à budget constant. Les organisations de recherche sous contrat, telles que Charles River, ont développé des plateformes à base de gouttelettes en 2025 pour répondre à la demande des commanditaires, renforçant la traction commerciale.
Les avancées en protéomique amplifient davantage la demande de recherche : l'intégration par Thermo Fisher du test d'extension de proximité d'Olink produit des panels de 5 000 protéines traités sur des cartouches microfluidiques, dotant les études translationnelles de lectures multiplexées. Dans les diagnostics, les panels syndromiques rapides soutiennent les volumes de cartouches dans les unités d'urgence et de soins intensifs, mais la vigilance en matière de remboursement plafonne les prix. Les applications d'administration de médicaments restent exploratoires, bien que les nanoparticules fabriquées par microfluidique montrent des promesses pour les charges utiles d'ARNm et d'ARNsi, impliquant de nouvelles voies de revenus à moyen terme pour le marché des microfluidiques.
Par Matériau :
Les Substrats en Papier Défient la Domination des PolymèresLes substrats polymères détenaient 53,63 % de la demande en 2025, mais les matériaux en papier et autres matériaux poreux progresseront à un TCAC de 19,87 % à mesure que les planificateurs de santé en Inde et en Afrique privilégient les bandelettes à flux latéral à moins d'1 USD. Les canaux en cellulose à motifs de cire déplacent les fluides par capillarité sans pompes externes, s'adaptant aux réseaux électriques intermittents. Les groupes de développement associent ces substrats à des lectures basées sur smartphone, contournant le besoin d'analyseurs dédiés. Pendant ce temps, la silicone et le verre conservent des niches dans la PCR à haute température et l'analyse optique où l'absorption du PDMS ou l'auto-fluorescence pose des obstacles, préservant la domination des polymères mais ouvrant des flux de travail multi-matériaux qui élargissent le marché des microfluidiques.
Le Comité Technique ISO 229 a publié des orientations sur la caractérisation des matériaux en 2024, mais les chimies propriétaires restent courantes car les fabricants recherchent la stabilité des tests et la protection de la propriété intellectuelle. Les pénuries d'approvisionnement en PDMS de qualité médicale lors des perturbations géopolitiques de 2025 ont mis en évidence la vulnérabilité, incitant à des stratégies d'approvisionnement diversifiées et suscitant l'intérêt pour les thermoplastiques compatibles avec le moulage par injection. Cette diversification atténue les risques et soutient une croissance durable sur le marché des microfluidiques.
Par Technologie :
Les Organes sur Puce Redéfinissent les Modèles PrécliniquesLes configurations à flux continu ont contribué à 44,13 % des revenus de 2025 en raison de temps de séjour prévisibles, essentiels dans la synthèse chimique et les études de gradient. Cependant, les systèmes organe-sur-puce sont positionnés pour un CAGR de 29,63 % alors que la pression réglementaire s'intensifie en faveur des tests de sécurité sans recours à l'animal. L'acquisition de Lunaphore par Bio-Techne a apporté des puces de biologie spatiale qui colorent 40 marqueurs protéiques sur des coupes tissulaires, permettant des lectures pharmacodynamiques à contenu élevé. La microfluidique numérique à gouttelettes accélère la détection de variants rares jusqu'à une fréquence allélique de 0,01 %, renforçant la sensibilité de la biopsie liquide. Les plateformes émergentes d'électromouillage et d'acoustofluidique manipulent les échantillons sans contact, protégeant les cultures de cellules souches fragiles et soutenant les pipelines de médecine régénérative.
Le choix technologique influence désormais la bioinformatique en aval ; les tests basés sur les gouttelettes produisent d'immenses ensembles de données par réaction unique, nécessitant des piles analytiques adaptées. Les fournisseurs qui regroupent chimie, instrumentation et pipelines cloud se différencient dans un marché des microfluidiques encombré, favorisant la consolidation parmi les fabricants d'outils.

Par Utilisateur Final :
Les Laboratoires de Diagnostic Accélèrent l'AutomatisationLes entreprises pharmaceutiques & biotechnologiques ont généré 40,3 % des dépenses de 2025, tirant parti des plateformes microfluidiques à haut débit pour raccourcir les cycles d'optimisation des leads et réduire l'utilisation des réactifs. Ces organisations emploient des ingénieurs spécialisés qui gèrent des suites dédiées à la fabrication de puces, amortissant les coûts sur de larges portefeuilles. Les laboratoires de diagnostic progresseront à un TCAC de 17,51 % jusqu'en 2031 à mesure que l'automatisation réduit l'intervention des techniciens et soutient des analyses d'échantillons 24h/24 et 7j/7 qui répondent aux objectifs de délai de traitement hospitalier.
Les centres académiques privilégient les puces flexibles à conception ouverte pour les études de preuve de concept, fabriquant souvent des moules en interne. Les hôpitaux se procurent des analyseurs à cartouches scellées pour les services d'urgence, valorisant le statut d'exemption CLIA et la maintenance minimale. Les organisations de recherche et de fabrication sous contrat élargissent leurs menus de services microfluidiques — développement de lignées cellulaires, tests de puissance et validation de biomarqueurs — offrant une voie externalisée aux entreprises dépourvues de matériel en interne. Combinées, ces dynamiques renforcent la diversité des utilisateurs finaux qui soutient le marché des microfluidiques.
Analyse Géographique
Marché des Microfluidiques en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 34,13 % en 2025, soutenue par les voies réglementaires de la FDA qui accélèrent les essais cliniques des diagnostics microfluidiques et par le remboursement ADLT de Medicare qui récompense les nouveaux tests démontrant leur utilité. Les clusters d'investissement en capital-risque concentrés autour de Boston et de la région de la baie de San Francisco créent des cycles d'itération rapide entre les innovateurs de startups et les clients pharmaceutiques. Les programmes des Instituts nationaux de la santé, tels que All of Us, fournissent des millions de bioéchantillons, garantissant une demande continue pour les kits de préparation microfluidique à haut débit.
Marché des Microfluidiques en Asie-Pacifique
L'Asie-Pacifique devrait afficher la croissance la plus forte avec un CAGR de 14,81 % jusqu'en 2031, le 14e Plan quinquennal de la Chine orientant 15 milliards USD vers le développement de dispositifs médicaux nationaux, désignant officiellement les microfluidiques comme une priorité stratégique[3]. Les programmes de modernisation des soins primaires de l'Inde imposent des diagnostics décentralisés, parfaitement adaptés aux puces à base de papier fonctionnant sans chaîne du froid. Le vieillissement de la société japonaise stimule les dispositifs de surveillance à domicile, tandis que l'expertise de la Corée du Sud dans les semi-conducteurs réduit les coûts de fabrication des puces. L'Australie accueille des essais cliniques en phase précoce, servant de tremplin vers l'Asie du Sud-Est.
Marché des Microfluidiques en Europe
L'Europe affiche une production académique robuste en matière de publications, mais une adoption clinique plus lente. L'extension des évaluations de conformité au titre du règlement IVDR alourdit la charge des petits fabricants, prolongeant les délais de mise sur le marché. Le cluster pharmaceutique allemand maintient d'importants équipements de recherche microfluidique, mais l'incertitude en matière de remboursement en France et en Italie retarde les achats hospitaliers. La divergence post-Brexit ajoute une complexité supplémentaire pour les entreprises ciblant à la fois le Royaume-Uni et l'UE27. Malgré ces obstacles, les projets collaboratifs financés dans le cadre d'Horizon Europe maintiennent l'élan en matière de recherche et développement, préservant la pertinence du marché des microfluidiques sur l'ensemble du continent.
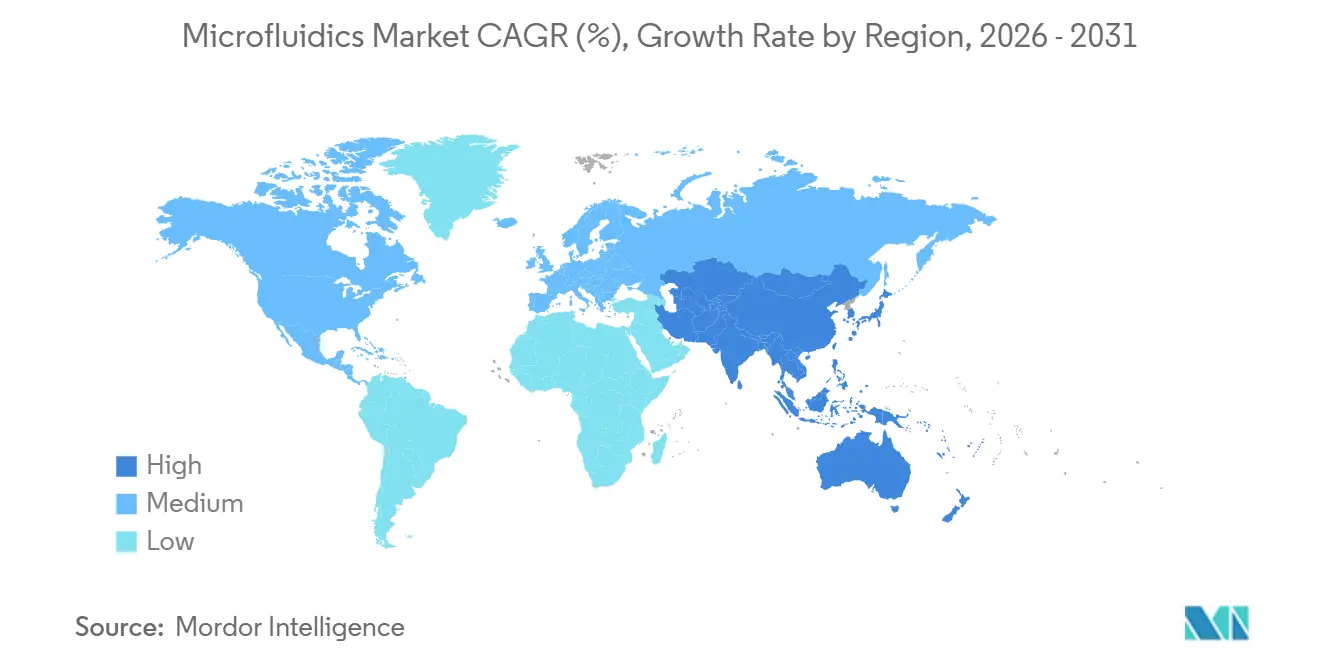

Paysage réglementaire
Les diagnostics microfluidiques et les systèmes de laboratoire sur puce sont principalement régis par des cadres réglementaires relatifs aux dispositifs médicaux de diagnostic in vitro, avec des exigences de preuves et de documentation plus strictes sur les principaux marchés. Dans l'Union européenne, le règlement (UE) 2017/746 (IVDR) a fait basculer la majorité des DIV, y compris de nombreuses cartouches microfluidiques, vers une évaluation par organisme notifié, et la pleine application en mai 2025 a accru la charge de conformité en matière d'évaluation des performances et de documentation technique, allongeant les délais pour les fabricants plus petits.
Aux États-Unis, la microfluidique utilisée dans les dispositifs médicaux est de plus en plus encadrée par les travaux de science réglementaire du CDRH de la FDA, notamment les activités ciblées menées dans le cadre du Microfluidics Program de l'Office of Science and Engineering Laboratories, ainsi que des outils de mesure pratiques tels que le manuel utilisateur de mesure de la résistivité d'écoulement de la FDA publié en octobre 2025. La normalisation progresse également : l'ISO/TC 48/SC 10 (dispositifs microfluidiques) a été créé en 2026, et l'ISO/TS 6417:2025 favorise une communication plus cohérente des symboles et des performances des pompes microfluidiques, aidant les fournisseurs et les fabricants d'équipement d'origine à harmoniser les intrants de conception et les pratiques de vérification entre juridictions.
Paysage Concurrentiel
Le marché des microfluidiques présente une fragmentation modérée avec une consolidation accélérée. L'acquisition d'Olink par Thermo Fisher pour 3,1 milliards USD en juillet 2024 a intégré les tests d'extension de proximité dans un flux de travail de protéomique aux côtés des spectromètres de masse Orbitrap, élargissant la suite d'analyses de bout en bout de l'acquéreur. Illumina a suivi en acquérant Fluent BioSciences, sécurisant la propriété intellectuelle en microfluidique numérique pour la préparation de bibliothèques sur cellule unique et défendant sa part contre les challengers à faible coût.
Les startups de niche se concentrent sur les modèles de maladies d'organe sur puce ; Emulate et Hesperos s'associent à des commanditaires de médicaments cherchant des données de toxicité prédictive satisfaisant les orientations NAMs de la FDA. Pendant ce temps, le lancement du QX600 de PCR numérique à gouttelettes de Bio-Rad en 2024 a multiplié le débit par 6, augmentant les enjeux concurrentiels dans les plateformes de détection de mutations. La densité de brevets dans la génération de gouttelettes et l'électrocinétique pousse les nouveaux entrants à poursuivre des revendications spécifiques aux applications ou de nouveaux matériaux pour éviter les litiges.
Les alliances stratégiques complètent les acquisitions. Thermo Fisher et Seer ont conclu un accord de co-commercialisation en novembre 2024 pour combiner la préparation d'échantillons microfluidiques Proteograph avec la détection par spectrométrie de masse pour la protéomique haute définition. Ce regroupement de flux de travail attire les clients recherchant une responsabilité mono-fournisseur, défiant les fournisseurs de solutions ponctuelles. Dans l'ensemble, la dynamique concurrentielle récompense les entreprises offrant des chimies, des instruments et des pipelines bioinformatiques étroitement intégrés qui réduisent la charge d'intégration pour les acheteurs.
Leaders du Secteur des Microfluidiques
-
Bio-Rad Laboratories Inc.
-
Illumina Inc.
-
PerkinElmer, Inc.
-
Standard BioTools (Fluidigm)
-
Agilent Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des Microfluidiques
- Abcam
- Agilent Technologies
- Becton Dickinson & Co.
- Bio-Rad Laboratories
- Biosurfit
- Dolomite Microfluidics (Blacktrace/Unchained Labs)
- Dropworks Inc.
- Emulate
- Fluigent
- Hesperos
- Illumina
- Micronit
- PerkinElmer
- QuidelOrtho
- Sphere Fluidics Ltd.
- Standard BioTools (Fluidigm)
- Thermo Fisher Scientific
- ZEON Corporation

Opportunités de marché et perspectives d'avenir
Les opportunités les plus immédiates se situent dans la montée en échelle de la fabrication microfluidique et l'expansion des menus de tests pour les diagnostics décentralisés, où la préparation, l'amplification et la détection intégrées des échantillons entraînent des volumes de cartouches plus élevés. Les actions récentes des entreprises témoignent d'investissements dans des capacités de production semi-automatisées et régionalisées. En juin 2026, Scope Fluidics (via Bacteromic) a sécurisé un nouveau site pour une ligne de production semi-automatisée destinée aux panels de tests de sensibilité aux antibiotiques, avec un objectif de capacité annuelle déclaré de 350 000 unités. Micronic a également annoncé en novembre 2025 une nouvelle installation de fabrication de 15 000 pieds carrés à Coatesville, en Pennsylvanie, dont l'achèvement est prévu pour septembre 2026. Du côté de l'approvisionnement, le déménagement de Microbritt en mars 2025 vers une installation plus grande à Cramlington, incluant une multiplication par dix de l'espace opérationnel, reflète également la demande continue pour une capacité de microfabrication de précision soutenant les puces, l'outillage et la production en petites séries.
Un deuxième domaine d'opportunité concerne la normalisation et le soutien réglementaire à la vérification des performances microfluidiques, car cela affecte les délais d'homologation et la commercialisation multirégionale. Le Microfluidics Program de la FDA et les initiatives de mesure associées, ainsi que la formation de l'ISO/TC 48/SC 10 et les travaux de métrologie tels que le projet MFMET II (démarré en juin 2025), ouvrent la voie à une réduction des approches de validation ponctuelles et personnalisées qui freinent l'adoption, en particulier dans l'environnement de l'IVDR de l'UE. Alors que de plus en plus de plateformes intègrent l'analytique alimentée par l'IA et des flux de travail unicellulaires, les fournisseurs qui regroupent puces, réactifs et logiciels validés en offres de bout en bout gagnent davantage de traction commerciale auprès des hôpitaux, des laboratoires de diagnostic et des programmes de recherche biopharmaceutique qui visent à réduire la charge d'intégration des flux de travail et à raccourcir les cycles de validation.
Développements récents du secteur sur le marché des Microfluidiques
- Janvier 2026 : Standard BioTools a finalisé la vente de SomaLogic à Illumina pour 350 millions USD en numéraire initial, avec jusqu'à 75 millions USD de paiements différés liés aux objectifs de performance de 2025 et 2026. Cette transaction a renforcé la concentration de Standard BioTools sur ses outils principaux de cytométrie de masse et de microfluidique, tout en transférant un actif de protéomique de premier plan dans l'écosystème d'Illumina, façonnant le regroupement concurrentiel à travers les flux de travail multi-omiques.
- Juillet 2025 : Bio-Rad a élargi sa gamme de PCR digitale en gouttelettes avec de nouveaux déploiements de plateformes suite à ses activités d'acquisition liées aux capacités de PCR digitale. L'offre ddPCR plus large et à plus haut débit renforce la position de Bio-Rad dans la détection de mutations et les flux de travail de recherche appliquée qui s'appuient sur le partitionnement microfluidique, relevant les normes de performance et d'automatisation pour les systèmes concurrents.
- Février 2024 : Standard BioTools a conclu un accord à long terme avec Next Gen Diagnostics pour fabriquer le NGD-100, un système basé sur la microfluidique conçu pour optimiser la préparation de bibliothèques de séquençage du génome entier des agents pathogènes. Cet accord étend la microfluidique à l'automatisation des flux de travail de génomique des agents pathogènes et offre une voie de type OEM pour développer une plateforme spécialisée sans que le partenaire n'ait à construire une infrastructure de fabrication à partir de zéro.


Marché des Microfluidiques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des microfluidiques couvre les revenus générés par les produits et les outils habilitants qui manipulent de très petits volumes de fluides dans des canaux à l'échelle microscopique, utilisés pour effectuer des tests, des séparations et des flux de travail d'analyse dans des environnements de laboratoire et cliniques.
Exclusions du périmètre : Nous ne comptabilisons pas les consommables de laboratoire généraux qui ne sont pas spécifiquement conçus pour le contrôle du flux microfluidique ou la gestion des fluides sur puce.
Aperçu de la segmentation
- Par Type de Produit
- Dispositifs à Base de Microfluidiques
- Composants Microfluidiques
- Puces Microfluidiques
- Micro-pompes
- Microaiguilles
- Autres Composants
- Par Application
- Administration de Médicaments
- Diagnostics au Point de Soin
- Recherche Pharmaceutique & Biotechnologique
- Criblage à Haut Débit
- Protéomique
- Génomique
- Tests sur Base Cellulaire
- Électrophorèse Capillaire
- Autres Recherches Pharmaceutiques/Biotechnologiques
- Diagnostics Cliniques
- Autres Applications
- Par Matériau
- Polymère
- Silicone
- Verre
- Papier & Autres Substrats Poreux
- Par Technologie
- Microfluidiques à Flux Continu
- Microfluidiques Numériques/à Gouttelettes
- Organe sur Puce & Tissu sur Puce
- Acoustofluidique & Électromouillage
- Microfluidiques Centrifuges & à Base de Papier
- Par Utilisateur Final
- Entreprises Pharmaceutiques & Biotechnologiques
- Laboratoires de Diagnostic
- Instituts Académiques & de Recherche
- Hôpitaux & Cliniques
- Organisations de Recherche & Fabrication sous Contrat
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient & Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient & Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et pour maintenir les hypothèses ancrées dans l'adoption réelle. Nous nous sommes appuyés sur des sources publiques telles que les bases de données de la FDA américaine pour les autorisations de dispositifs et de diagnostics, les dossiers de financement et de projets des Instituts nationaux de la santé (NIH) des États-Unis, les mises à jour des programmes de l'Organisation mondiale de la santé (OMS) liées aux tests de maladies infectieuses, et les indicateurs macroéconomiques de la Banque mondiale qui aident à expliquer la capacité de dépenses en laboratoire par région.
Pour traduire ce contexte en données de dimensionnement, nous avons également examiné des bases de données de brevets afin de repérer les évolutions d'intensité technologique (par exemple, les dépôts liés au laboratoire sur puce et au contrôle de flux) et consulté la littérature scientifique pour les schémas d'utilisation dans la préparation d'échantillons et les formats de tests. En outre, nous avons utilisé les rapports d'entreprises, les présentations aux investisseurs, les catalogues de produits et la couverture presse crédible pour comprendre l'évolution des prix, les changements de mix produit et les empreintes de distribution, puis nous avons vérifié certains signaux financiers d'entreprises à l'aide d'abonnements payants pour l'intelligence d'entreprise, les actualités et les données financières. Les sources listées ici sont illustratives uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, recouper et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire a été réalisé pour confirmer l'origine réelle de la demande et pour combler les lacunes que les données publiques ne peuvent pas bien expliquer, telles que les critères d'achat actuels et la répartition pratique entre l'utilisation en recherche et les tests de routine. Nous avons échangé avec un ensemble de fabricants, de partenaires de distribution, de décideurs en laboratoire et d'utilisateurs techniques dans les principales régions afin de valider l'adoption, la logique de tarification et le rythme d'adoption des nouvelles applications avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 52 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle le bassin de demande a été reconstitué à partir de l'activité de diagnostic et de tests en sciences de la vie, de l'intensité de la R&D et de la pénétration des flux de travail microfluidiques dans ces pipelines. Une fois ce plafond établi, les totaux ont été corroborés par des approximations ascendantes sélectives, notamment une construction par prix de vente moyen x volume pour les formats courants de puces et de cartouches, ainsi qu'une vérification des canaux sur les placements d'instruments, ce qui a permis d'ajuster les valeurs aberrantes.
Les données utilisées dans le modèle comprennent le rythme d'adoption des tests au point de soin et à proximité du patient, l'intensité du financement et des publications liée au développement de tests à l'échelle microscopique, les approbations réglementaires pour les diagnostics basés sur la microfluidique, l'évolution du prix de vente moyen par classe de produit (instruments par rapport aux consommables) et les tendances régionales de capacité des laboratoires qui influencent les cycles d'achat. Lorsque les informations communiquées par les entreprises étaient incomplètes, les lacunes ont été traitées en appliquant des taux de pénétration conservateurs étayés par les retours d'experts, puis en revérifiant les revenus implicites par base installée.
Les prévisions ont été produites à l'aide d'une analyse de scénarios, dans laquelle les moteurs de croissance tels que le mix de tests, les budgets de R&D et la pression sur les prix ont été variés dans des fourchettes réalistes, puis examinés avec les retours des entretiens pour s'arrêter sur un scénario de base pratique.
Cycle de validation des données et de mise à jour
Les résultats ont été validés en recoupant le modèle avec des signaux indépendants tels que les volumes de tests de diagnostic, les trajectoires de financement et les fourchettes de prix observées dans les catalogues et les entretiens. Lorsqu'une région ou une ligne de produits affichait une forte progression, elle était signalée pour un second examen, suivi d'un rappel auprès de répondants sélectionnés pour confirmer si le changement était réel ou un artefact de données.
Avant la validation finale, les hypothèses et les calculs font l'objet d'un examen analytique en plusieurs étapes afin que les définitions, les conversions de devises et la logique des unités restent cohérentes tout au long du fichier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché des Microfluidiques par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées pour les microfluidiques peuvent sembler très éloignées même lorsqu'elles décrivent toutes un marché en croissance, car chaque éditeur trace des frontières différemment et actualise les données clés selon son propre calendrier. Les différences apparaissent généralement autour de ce qui est comptabilisé comme revenu lié aux microfluidiques, de la vitesse à laquelle les prix sont supposés évoluer, et de la manière dont le calendrier de conversion des devises est géré lors de l'agrégation des ventes régionales.
Un facteur courant d'écart est l'élargissement du périmètre à l'automatisation de laboratoire adjacente ou au matériel de diagnostic plus large, ce qui peut gonfler les totaux si l'élément microfluidique n'est pas isolé. Un autre facteur est la logique du prix de vente moyen, où certains modèles supposent des hausses de prix plus rapides pour les consommables ou appliquent une tarification uniforme entre les régions sans validation suffisante des canaux. De plus, un rythme de mise à jour plus lent peut manquer les récentes réinitialisations de prix et les fluctuations de demande à court terme, tandis qu'un cycle de mise à jour plus rapide peut capturer ces changements mais nécessite des vérifications de validation plus fréquentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,15 milliards USD (2025) | |
| Consultance mondiale A | 41,92 milliards USD (2025) | Utilise souvent un périmètre de revenus plus large couvrant la recherche et le diagnostic, et peut ne pas séparer le contenu spécifique aux microfluidiques de la valeur adjacente des dispositifs et des flux de travail lors de l'agrégation des totaux régionaux. |
| Éditeur sectoriel B | 30,66 milliards USD (2025) | Peut appliquer des hypothèses de croissance à court terme et de hausse des prix plus agressives, avec moins de clarté sur le calendrier de conversion des devises et sur la manière dont les vérifications de validation ont été utilisées pour filtrer les catégories qui se chevauchent. |
L'écart dans le tableau est principalement dû à la définition des frontières et à la fréquence à laquelle les hypothèses de tarification et de conversion sont actualisées. En revérifiant l'évolution du prix de vente moyen et le calendrier des conversions lors des mises à jour, Mordor Intelligence maintient la valeur 2025 ancrée aux signaux de demande spécifiques aux microfluidiques plutôt qu'aux agrégats de dépenses de laboratoire plus larges.


Questions Clés Répondues dans le Rapport
Quel est le chiffre d'affaires projeté pour le marché des microfluidiques en 2031 ?
Le marché des microfluidiques devrait atteindre 46,13 milliards USD d'ici 2031, reflétant un TCAC de 11,39 % de 2026 à 2031.
Quel segment connaît la croissance la plus rapide dans les applications microfluidiques ?
La recherche pharmaceutique & biotechnologique devrait se développer à un TCAC de 19,85 %, dépassant les diagnostics au point de soin jusqu'en 2031.
Pourquoi les technologies d'organe sur puce attirent-elles des investissements ?
Ils modélisent la physiologie humaine avec plus de précision que les études animales, s'alignent sur les nouvelles méthodologies d'approche de la FDA et affichent le CAGR le plus élevé de 29,63 % parmi les technologies.
Comment l'Asie-Pacifique se compare-t-elle à l'Amérique du Nord en termes de croissance ?
L'Asie-Pacifique devrait croître à un TCAC de 14,81 %, plus rapidement que l'Amérique du Nord, portée par les dépenses massives en infrastructures de santé en Chine, en Inde et au Japon.
Qu'est-ce qui freine l'adoption dans les petits laboratoires de diagnostic ?
Les coûts en capital élevés de 150 000 à 500 000 USD par plateforme, les délais de validation prolongés et l'incertitude en matière de remboursement ralentissent l'adoption pour les petits établissements.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
