
Taille et part du marché du transit de marchandises au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 11.98 Milliards de dollars |
| Taille du Marché (2026) | 12.62 Milliards de dollars |
| Taille du Marché (2031) | 16.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.35 % |
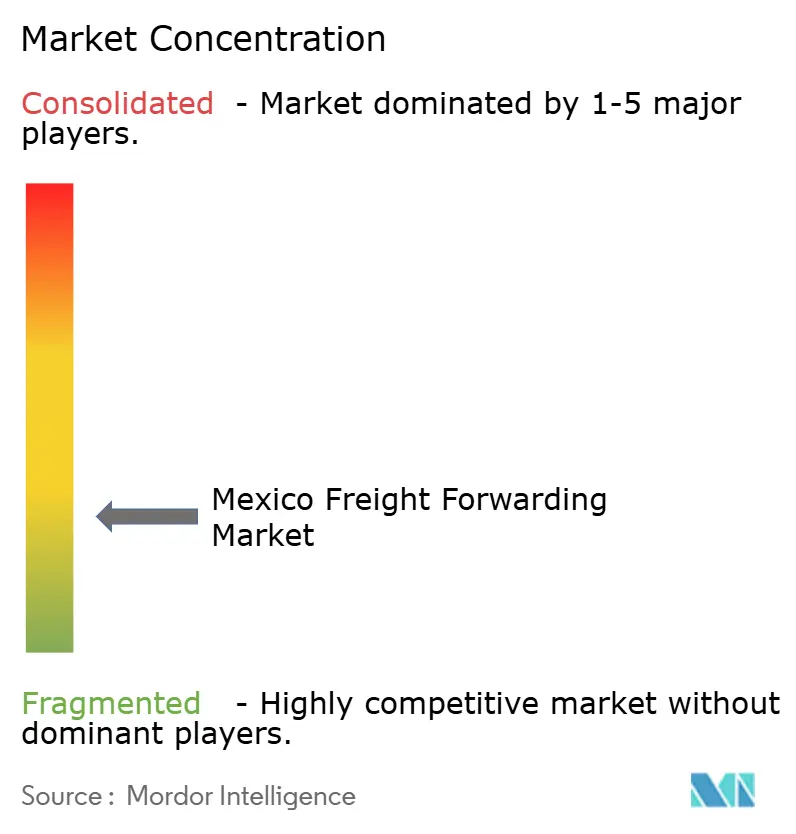
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transit de marchandises au Mexique par Mordor Intelligence
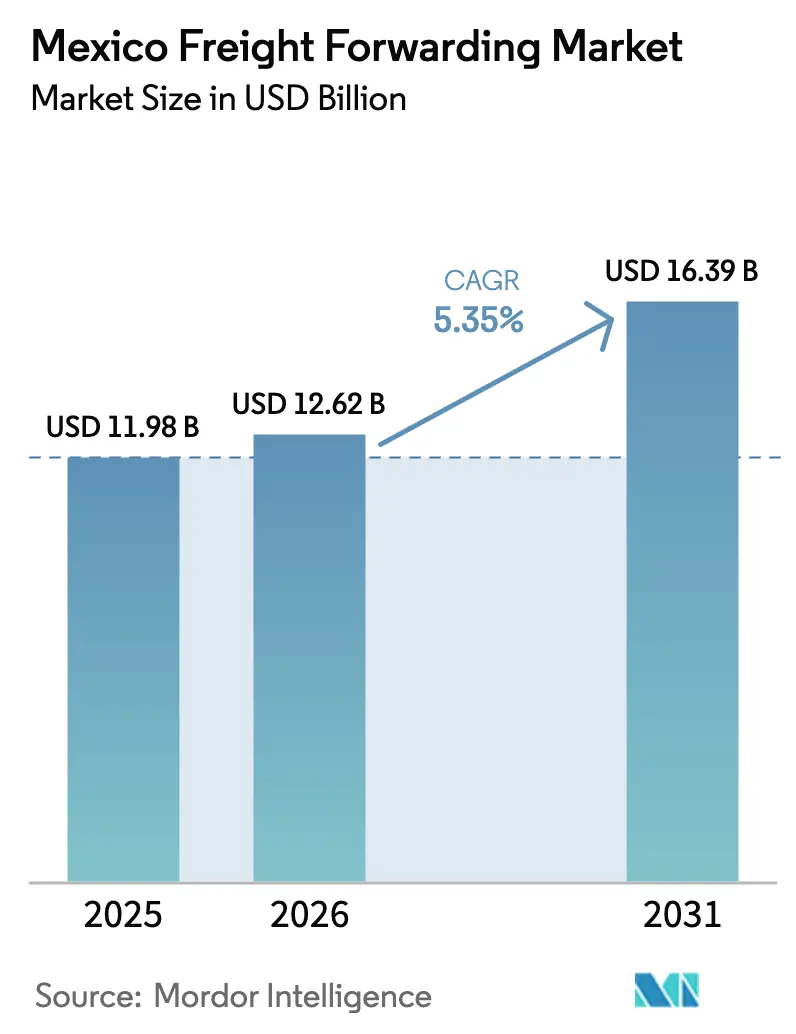
La taille du marché du transit de marchandises au Mexique en 2026 est estimée à 12,62 milliards USD, en hausse par rapport à la valeur de 2025 de 11,98 milliards USD, avec des projections pour 2031 affichant 16,39 milliards USD, soit une croissance à un TCAC de 5,35 % sur la période 2026-2031.
L'afflux de fabrication lié au nearshoring, l'accélération du commerce électronique transfrontalier et la poursuite des modernisations d'infrastructures sur les corridors maritimes, aériens, routiers et ferroviaires sous-tendent cette expansion de la taille du marché. Le Mexique est devenu le principal partenaire commercial des États-Unis en 2024, et la croissance des volumes de fret qui en résulte renforce les investissements concurrentiels autour des ports d'accès du Pacifique, des plateformes intermodales de la frontière nord et des corridors de production du Bajío. La volatilité des devises, la pénurie de chauffeurs et la congestion ferroviaire tempèrent la croissance, mais ne l'emportent pas sur la demande structurelle découlant de la relocalisation des équipementiers, de la numérisation des douanes et des incitations réglementaires. Ensemble, ces éléments maintiennent un environnement dans lequel les transitaires dotés de technologies avancées approfondissent leurs avantages d'échelle tandis que les opérateurs de niche saisissent des opportunités spécialisées.
Principaux enseignements du rapport
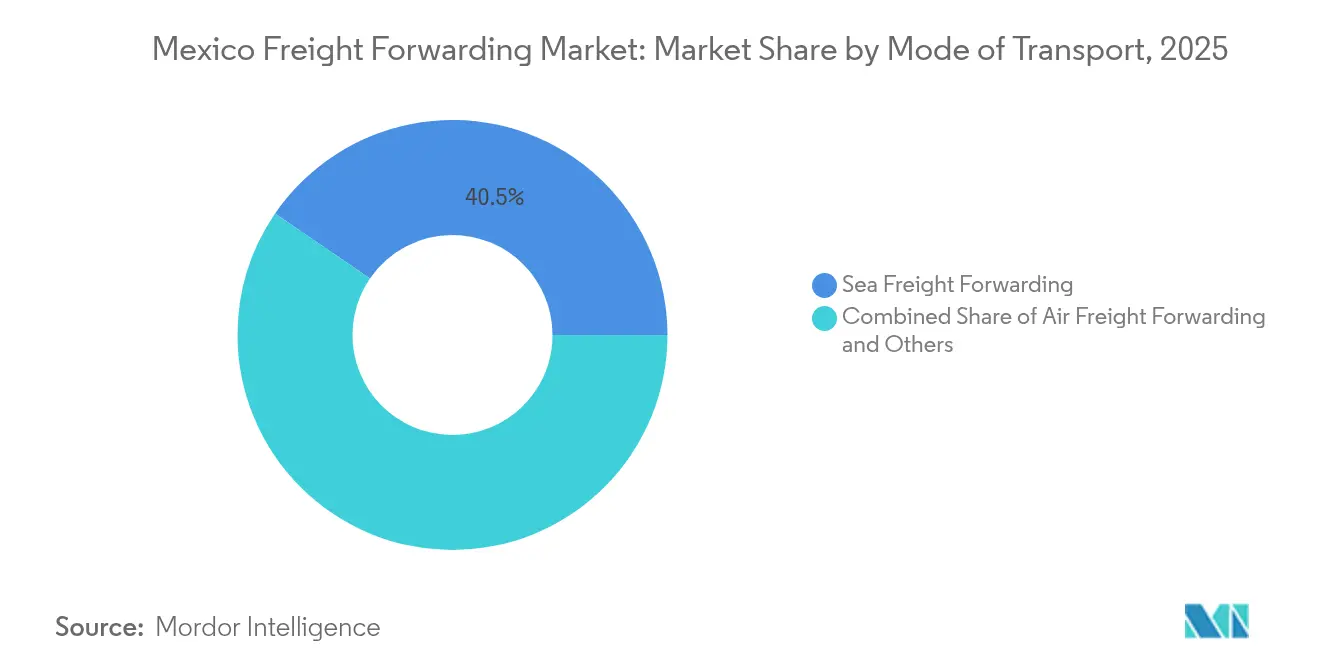
- Par mode de transport, le transit de fret maritime a dominé avec une part de marché de 40,45 % sur le marché du transit de marchandises au Mexique en 2025, tandis que le transit de fret aérien devrait croître au TCAC le plus rapide de 5,38 % jusqu'en 2031.
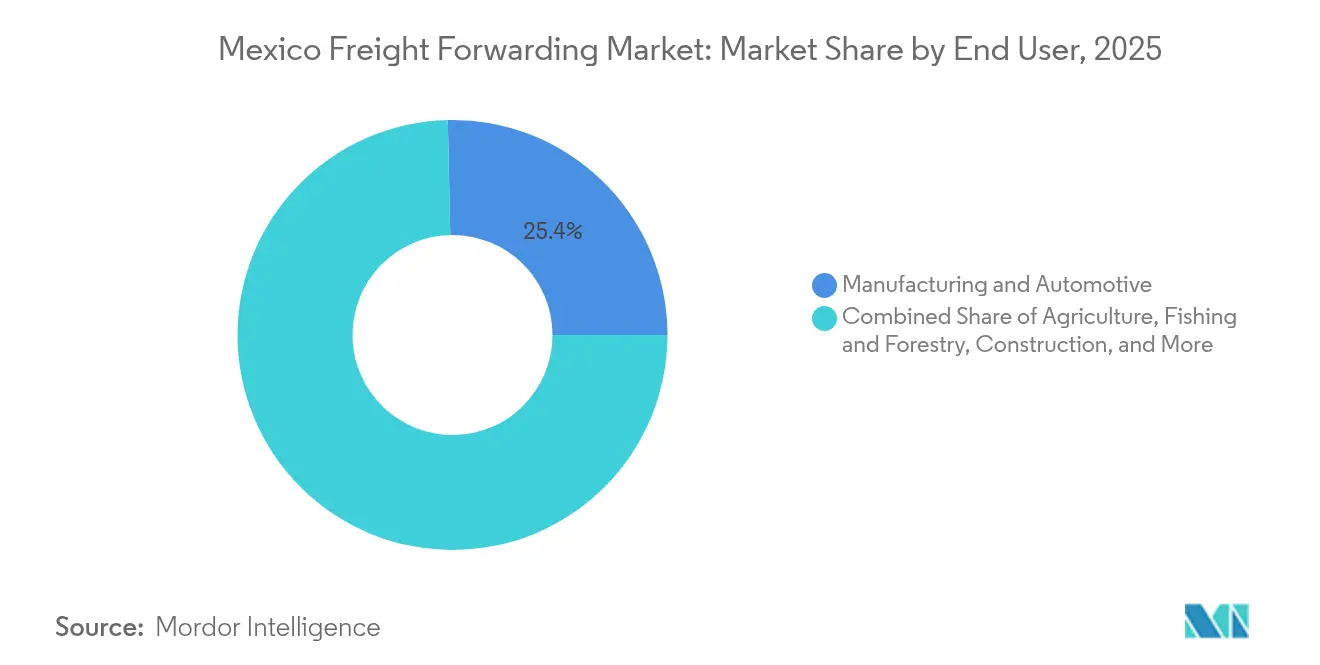
- Par utilisateur final, la fabrication et l'automobile représentaient 25,35 % de la taille du marché du transit de marchandises au Mexique en 2025, tandis que la demande en matière de santé et de pharmacie progresse à un TCAC de 4,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du transit de marchandises au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Rebond des exportations tiré par le nearshoring | +1.8% | National, avec des concentrations dans le Bajío et les États de la frontière nord | Moyen terme (2-4 ans) |
| Réformes douanières alignées sur l'ACEUM | +1.2% | Postes frontière États-Unis–Mexique, ports du Pacifique | Court terme (≤ 2 ans) |
| Essor des colis du commerce électronique (transfrontalier) | +0.9% | Grands centres urbains, plateformes logistiques frontalières | Court terme (≤ 2 ans) |
| Relocalisation des fournisseurs automobiles de rang 1 par les équipementiers | +0.8% | Corridors automobiles : Bajío, Nuevo León, Sonora | Moyen terme (2-4 ans) |
| Corridors multimodaux (ports du Pacifique vers le Bajío) | +0.6% | Côte Pacifique, zones de fabrication du centre du Mexique | Long terme (≥ 4 ans) |
| Incitations gouvernementales au fret vert | +0.4% | National, avec priorité dans les zones de développement industriel | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond des exportations tiré par le nearshoring
La migration industrielle d'Asie vers le Mexique remodèle les chaînes d'approvisionnement nord-américaines et sous-tend une hausse persistante des volumes de transit de marchandises. Des engagements d'investissement supérieurs à 60 milliards USD sont programmés pour entrer en exploitation d'ici 2027, et plus de 450 nouvelles entreprises ont ouvert des installations depuis 2024. La production de pièces automobiles, dont 87 % est exportée, repose sur des corridors juste-à-temps fiables qui favorisent les solutions multimodales reliant les ports du Pacifique, les usines du Bajío et les chaînes de montage américaines. La production automobile représentait 21,7 % du PIB manufacturier du Mexique en 2024, et le complexe de 5 milliards USD de Tesla à Monterrey illustre l'ampleur des projets ancrant les flux futurs. Les transitaires disposant d'entrepôts sous douane et d'une expertise douanière certifiée sont bien positionnés pour décrocher des contrats à long terme, à mesure que les équipementiers et les fournisseurs de rang 1 intensifient leur approvisionnement local[1]Automotive Logistics, "La puissance mexicaine prête à croître," automotivelogistics.media.
Réformes douanières alignées sur l'ACEUM
Le mandat Complemento Carta Porte 3.0 et le dispositif de certification IMMEX 4.0 raccourcissent les cycles de dédouanement et simplifient la documentation, permettant des inspections le jour même à Manzanillo et à Lázaro Cárdenas. Les profils de risque automatisés et le suivi électronique des expéditions réduisent les coûts de conformité et encouragent la diversification modale. Les entreprises déployant des plateformes de courtage basées sur des API dédouanent désormais les entrées frontalières en quelques heures au lieu de plusieurs jours, ce qui se traduit par des économies en fonds de roulement et une meilleure utilisation des semi-remorques. Ces gains renforcent la part de marché des transitaires axés sur le numérique tout en contraignant les courtiers traditionnels à accélérer leurs modernisations technologiques.
Essor des colis du commerce électronique (transfrontalier)
Les dépenses de vente au détail en ligne ont fortement augmenté en 2024, catalysant des expéditions de colis à deux chiffres à travers la frontière États-Unis–Mexique. L'extension du hub de Querétaro de DHL pour 120 millions USD a créé le plus grand centre DHL Express d'Amérique latine, augmentant la capacité de traitement pour les livraisons le lendemain de 35 %. Les parcs logistiques verticaux à Mexico ont réduit les délais d'exécution de 70 %, et les seuils en franchise de droits dans le cadre de l'ACEUM encouragent la hausse des importations de petits colis. Les prestataires de services d'exécution s'associent à des transitaires pour intégrer la capacité de transport intermédiaire, reliant l'acheminement par fret aérien à la distribution locale sur une seule plateforme. Ces dynamiques soutiennent la croissance des rendements premium, en particulier pour les liaisons aériennes à délai garanti.
Relocalisation des fournisseurs automobiles de rang 1 par les équipementiers
La production de véhicules a atteint 3,8 millions d'unités en 2024, dont 3,3 millions exportées. L'usine de BMW à San Luis Potosí s'approvisionne auprès de 250 fournisseurs régionaux en utilisant la planification prédictive et l'analyse de transbordement, réduisant les stocks en bord de ligne de 23 %. Les fournisseurs de rang 1 relocalisés génèrent des flux de fret supplémentaires de batteries, d'intérieurs et d'électronique, nécessitant chacun une conformité en matière de température, de sécurité ou de marchandises dangereuses. Les transitaires qui intègrent l'assurance, la consolidation à l'origine et le drayage sous douane remportent des contrats à marges plus élevées, tandis que les transporteurs investissent dans des parcs d'équipements spécialisés. La transition vers les véhicules électriques intensifie la demande d'installations certifiées pour le stockage de batteries lithium-ion et de personnel formé aux réglementations ADR.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Goulets d'étranglement du réseau ferroviaire aux postes frontière | -0.8% | Postes frontière États-Unis–Mexique, corridors ferroviaires clés | Moyen terme (2-4 ans) |
| Pénurie de chauffeurs et fort taux de rotation | -1.1% | National, avec un impact aigu à Tijuana, Ciudad Juárez, Monterrey | Court terme (≤ 2 ans) |
| Volatilité des suppléments carburant liés aux devises | -0.6% | National, affectant les opérations transfrontalières | Court terme (≤ 2 ans) |
| Infrastructure de chaîne du froid limitée en dehors des villes de rang 1 | -0.4% | Villes secondaires, réseaux de distribution ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement du réseau ferroviaire aux postes frontière
Eagle Pass et Laredo restent saturés, les volumes ferroviaires dépassant la capacité des voies d'évitement. Les durées d'immobilisation moyennes ont augmenté de 18 heures d'une année sur l'autre malgré les programmes d'investissement de Kansas City Southern de México. La proposition de chemin de fer Green Eagle, une extension de 1,335 mille dans le comté de Maverick, attend encore l'approbation de plusieurs agences, retardant le soulagement. Les retards se répercutent sur les chaînes automobiles juste-à-temps, forçant une déviation coûteuse vers le transport routier. Les transitaires constituent des stocks tampons dans des entrepôts proches de la frontière, ce qui augmente les coûts de stockage des stocks et complique la fiabilité des calendriers[2]Railway Age, "Pétition d'exemption," railwayage.com.
Pénurie de chauffeurs et fort taux de rotation
On estime à 56 000 le nombre de postes vacants de chauffeurs longue distance en Amérique du Nord, et la hausse de salaire obligatoire de 108 % au Mexique, effective en mars 2025, accentue la pression sur les coûts des petits transporteurs. La revalorisation salariale n'a pas encore enrayé l'attrition, le taux de rotation dépassant 25 % dans les flottes de Monterrey. Les primes d'assurance, les retards aux postes de contrôle et la hausse des dépenses de carburant compriment les marges, poussant les petits opérateurs à se retirer du marché. Les transitaires disposant d'une capacité captive ou intermédiée couvrent le risque grâce à des contrats dédiés et à des itinéraires multimodaux, mais l'élasticité globale du transport routier reste tendue, freinant la hausse du TCAC du marché[3]Mexico Business News, "Le transport routier mexicain face aux perturbations après une hausse de 108 % du salaire des chauffeurs," mexicobusinessnews.com.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le fret maritime maintient son échelle, le fret aérien s'accélère
Le fret maritime a conservé une part de marché de 40,45 % sur le marché du transit de marchandises au Mexique en 2025, soulignant sa domination dans les flux à grand volume entre l'Asie et les ports du Pacifique. Les solutions LCL (groupage) gagnent du terrain auprès des entreprises de taille moyenne exploitant les avantages du nearshoring, tandis que le FCL (conteneur complet) reste stable pour les fabricants établis à production prévisible. Les alliances de transporteurs ont introduit des liaisons express Shanghai-Manzanillo avec des transits de 15 jours, offrant un juste milieu viable entre les calendriers aériens et maritimes traditionnels.
Du côté aérien, les transporteurs de réseau ont étendu leur capacité en soute à l'Aéroport International Felipe Ángeles de Mexico, tandis que les intégrateurs ont investi dans l'acheminement par Querétaro, propulsant les liaisons aériennes au TCAC le plus rapide de 5,38 % sur la période 2026-2031. Les colis du commerce électronique, l'électronique à haute valeur ajoutée et les composants automobiles urgents ancrent la demande, encourageant les transitaires à négocier des accords d'espace réservé et à déployer des charters de consolidation. Le multimodal rail-route, classé dans la catégorie « autres », bénéficie des corridors intermodaux transfrontaliers et des programmes pilotes de dédouanement préalable qui réduisent de plusieurs heures les cycles de bout en bout. Collectivement, ces développements garantissent la diversité modale au sein du marché du transit de marchandises au Mexique et encouragent des offres de services intégrés.


Par utilisateur final : la fabrication domine tandis que la santé prend de l'élan
La fabrication et l'automobile ont capturé 25,35 % de la taille du marché du transit de marchandises au Mexique en 2025, portées par une production de 3,8 millions de véhicules et la relocalisation de fournisseurs de rang 1 vers le Bajío et les clusters du nord. Le fret spécialisé, comprenant le séquençage par niveaux et le transbordement juste-à-temps, se traduit par des revenus par kilogramme plus élevés par rapport aux marchandises banales. Les extensions d'usines de Tesla, BMW et Kia nécessitent des flux entrants consolidés, générant une demande constante pour le transbordement sous douane dans les zones frontalières. Le pétrole et le gaz, les mines et les carrières maintiennent un volume stable grâce aux équipements de levage lourd et aux exportations de minéraux en vrac, bien que la diversification énergétique modère la croissance à long terme.
La santé et la pharmacie devraient dépasser tous leurs pairs avec un TCAC de 4,62 % (2026-2031), grâce aux multinationales qui diversifient leurs chaînes d'approvisionnement et à une application plus stricte des Bonnes Pratiques de Distribution. Les pénuries de capacité de chaîne du froid en dehors des villes de rang 1 soutiennent des prix premium pour les liaisons validées. La demande dans la construction est liée à des projets de grande envergure tels que le Train Maya, nécessitant des importations de ciment, d'acier et de machines. Le commerce de distribution, y compris le commerce de gros, les produits de grande consommation et les commerçants en ligne, ajoute de la volatilité mais une fréquence élevée, bénéficiant aux transitaires qui combinent le transport par lots inférieurs à la charge complète, les colis et la gestion des retours dans des contrats unifiés. Les marchandises émergentes des télécommunications et des énergies renouvelables génèrent des mouvements hors gabarit et à haute valeur ajoutée, accroissant la complexité en matière d'assurance et de conformité au sein du secteur du transit de marchandises au Mexique.
Analyse géographique
Les plateformes de la côte Pacifique représentent la majorité du débit maritime, Manzanillo ayant traité 3,5 millions d'EVP en 2024 et devant atteindre 10 millions d'EVP d'ici 2030 à la suite de sa modernisation à 3 milliards USD. Lázaro Cárdenas exploite la plus grande installation douanière du Mexique et des grues de quai semi-automatisées, permettant des inspections le jour même et absorbant le débordement des routes maritimes asiatiques. Ensemble, ces ports sous-tendent des solutions maritimes-ferroviaires régionales qui alimentent les usines de Guadalajara et du Bajío, réduisant les coûts de fret intérieur jusqu'à 12 %.
Les États frontaliers du nord enregistrent la trajectoire de croissance la plus rapide au sein du marché du transit de marchandises au Mexique, portés par le nearshoring et l'assemblage transfrontalier. Laredo, El Paso et Eagle Pass concentrent les flux intermodaux routiers et ferroviaires, tandis que de nouveaux ports secs au Nuevo León intègrent des entrepôts sous douane avec des services à valeur ajoutée. Le taux d'inoccupation dans les parcs industriels de classe A le long du corridor Monterrey–Saltillo est tombé en dessous de 2 % en 2024, reflétant une demande soutenue pour l'immobilier logistique orienté vers l'exportation. La congestion ferroviaire reste toutefois un goulet d'étranglement, incitant les transitaires à diversifier leurs itinéraires par des passages plus petits et à tirer parti de programmes de drayage accélérés.
Paysage réglementaire
Le transport de fret au Mexique s'inscrit dans un dispositif de conformité commerciale et de transport ancré sur l'Agence nationale des douanes (ANAM), les processus douaniers du SAT, et les exigences documentaires et sécuritaires imposées par l'USMCA aux points frontaliers et portuaires. Depuis le 1er janvier 2026, la réforme de la loi douanière et les Règles générales de commerce extérieur de 2026 ont renforcé les contrôles via des pouvoirs élargis d'inspection et d'audit ainsi que des sanctions plus lourdes pour les infractions graves (250 % à 300 % de la valeur commerciale), augmentant le coût de la non-conformité pour les expéditeurs, transitaires et courtiers en douane.
Sur le plan opérationnel, le contrôle de la documentation et de la classification s'est intensifié à travers les exigences 2026 imposant des dossiers de preuve plus détaillés en vertu des règles de commerce extérieur. Les modifications de la Loi générale sur les droits d'importation et d'exportation (TIGIE) ont également relevé les droits d'importation pour 1 463 codes tarifaires de 5 % à 50 % pour des marchandises ciblées provenant de pays sans accord de libre-échange avec le Mexique. Par ailleurs, la gouvernance des courtiers et opérateurs s'est renforcée via une recertification obligatoire des licences de courtier en douane sur un cycle de trois ans dans une structure de validité de 20 ans, consolidant l'avantage des transitaires disposant de fonctions internes de conformité commerciale et de processus douaniers audités.
Analyse de la chaîne de valeur
Au Mexique, la création de valeur dans le transport de fret va de l'approvisionnement des expéditeurs et de la consolidation à l'origine au transport international principal (maritime et aérien), au courtage transfrontalier et au contrôle de sécurité, au transport routier intérieur et au transport principal (route et rail), ainsi qu'à la logistique à valeur ajoutée telle que l'entreposage sous douane, le kitting et les retours. Les transitaires orchestrent la capacité avec les transporteurs maritimes, les compagnies aériennes et les partenaires de camionnage nationaux et transfrontaliers, puis exécutent le dédouanement via des courtiers agréés et des systèmes de conformité intégrés alignés sur des exigences telles que le Complemento Carta Porte, l'IMMEX et les programmes de sécurité des expéditeurs.
La différenciation concurrentielle repose de plus en plus sur la densité du réseau aux points d'entrée (Manzanillo, Lázaro Cárdenas et les passages frontaliers du nord), sur le contrôle de la capacité de transport intermédiaire, et sur des flux de travail douaniers numérisés qui réduisent l'exposition aux temps d'immobilisation et aux surestaries. L'intégration à grande échelle se manifeste dans la mise en service nationale de DSV le 1er février 2026, combinant ses opérations avec celles de DB Schenker pour élargir la couverture aérienne et maritime, routière et de logistique contractuelle. Parallèlement, les intégrateurs de colis et d'express continuent de soutenir les flux transfrontaliers à haute fréquence grâce à de vastes réseaux de hubs et de stations (par exemple, le réseau mexicain de FedEx couvrant 83 stations et plusieurs terminaux aériens internationaux). Sur le segment routier, la sécurité des marchandises et la fiabilité des délais de transit restent des contraintes déterminantes, favorisant les investissements dans les protocoles de sécurité près de nœuds logistiques à fort débit tels que l'AIFA et poussant vers des réseaux plus structurés de messagerie express et de transport principal segmenté afin de réduire les points de manutention.
Paysage concurrentiel
Les intégrateurs mondiaux et les transitaires multinationaux continuent d'approfondir leur échelle grâce aux acquisitions et aux investissements technologiques. L'acquisition d'Estafeta par UPS renforce la densité des colis nationaux, tandis que le partenariat de Hub Group avec Easo crée la plus grande offre intermodale États-Unis–Mexique en Amérique du Nord. Deutsche Post DHL Group, Kuehne + Nagel et DSV renforcent leurs positions dans les segments aérien premium et express en déployant l'analyse prédictive, le balisage IoT et le courtage automatisé. Les spécialistes régionaux tels que Solistica et Traxión ripostent en se concentrant sur le séquençage automobile, le commerce électronique du dernier kilomètre et les expéditions urgentes, souvent par le biais de coentreprises avec des équipementiers ou des détaillants.
L'adoption technologique différencie les propositions de services. Les plateformes numériques intégrant la cotation tarifaire, la visibilité des marchandises et la conformité douanière offrent une transparence des coûts et réduisent les cycles administratifs. Les entreprises qui investissent dans la chaîne de blocs pour la vérification des documents et dans l'apprentissage automatique pour la prévision des capacités signalent une réduction des frais de surestarie et de rétention. Les transitaires qui manquent de capitaux pour la transformation numérique font face à une compression des marges, les chargeurs migrant vers des prestataires riches en données. L'expansion de la chaîne du froid au-delà des métropoles de rang 1 reste une opportunité de marché inexploitée ; les entreprises disposant de réseaux multimodaux à température contrôlée peuvent exiger des rendements premium tout en bénéficiant d'une faible concurrence.
La fragmentation du marché persiste, mais la consolidation s'accélère à mesure que la hausse des coûts de conformité presse les petits courtiers. L'intérêt du capital-investissement pour les jeunes pousses technologiques du fret stimule l'innovation autour des places de marché multimodales en temps réel, du routage dynamique et des produits financiers intégrés. Cependant, les obstacles réglementaires — la certification CTPAT, le programme mexicain d'Opérateur Économique Agréé (OEA) et l'évolution des réglementations sur les matières dangereuses — créent des barrières qui protègent les acteurs établis. Dans l'ensemble, le marché du transit de marchandises au Mexique présente une concentration modérée, équilibrée entre les acteurs mondiaux établis et les opérateurs régionaux agiles.
Leaders du secteur du transit de marchandises au Mexique
Deutsche Post DHL Group (DHL Global Forwarding)
Kuehne + Nagel International AG
DSV A/S
Traxión
Expeditors International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation des infrastructures portée par les politiques publiques et le renforcement de la conformité commerciale créent des espaces d'opportunité pour les transitaires capables de regrouper gouvernance douanière, sécurité et conception multimodale dans un seul contrat. Le Plan d'investissement en infrastructures 2026-2030 du Mexique dessine un vaste portefeuille de projets (environ 5 600 milliards de MXN répartis sur 1 500 projets) avec une allocation 2026 de 722 milliards de MXN, soutenant les modernisations de corridors routiers, ferroviaires, portuaires et aéroportuaires que les transitaires peuvent traduire en nouvelles options d'acheminement intérieur, en nœuds de transbordement sous douane et en distribution centrée sur les ports. Le Programa Sectorial de Infraestructura, Comunicaciones y Transportes 2025-2030 constitue un point d'ancrage pour le développement intermodal des prestataires de services qui construisent des offres porte-à-porte reliant les points d'entrée du Pacifique et les zones logistiques frontalières du nord.
Une deuxième opportunité réside dans des produits de service ciblés pour les envois B2B à délai déterminé et plus lourds, situés entre le colis et le fret traditionnel, en particulier là où le e-commerce et le nearshoring augmentent la fréquence des expéditions. Le lancement en mai 2026 par DHL Express Mexico de Ground Select pour les envois de 10 à 70 kg (soutenu par le déploiement de nouveaux véhicules) témoigne d'une concurrence active sur ce segment, poussant les transitaires à ajouter des partenariats de transport principal domestique, de la consolidation urbaine et du courtage intégré pour remporter des comptes PME et de moyenne gamme. L'intensité de la conformité découlant des réformes douanières et des règles de commerce extérieur de 2026 accroît également la demande en documentation prête à l'audit, en expertise de classification tarifaire et en processus contrôlés pour les couloirs à forte vigilance, favorisant les transitaires qui investissent dans des chaînes d'outils douaniers numériques et des procédures opérationnelles normalisées plutôt que dans le courtage ponctuel.
Développements récents du secteur
- Mai 2026 : DHL Express Mexico a annoncé le lancement de Ground Select, un nouveau service terrestre B2B pour les colis entre 10 et 70 kg, soutenu par un investissement de 120 nouveaux véhicules. Cette expansion de service affecte directement le segment terrestre du transport de fret au Mexique et renforce la capacité domestique de DHL. Le lancement améliore la flexibilité des envois transfrontaliers pour les colis de poids moyen.
- Juillet 2025 : DP World a ouvert un hub de transport de fret à Mexico pour répondre à la demande transfrontalière en forte hausse. Cette expansion de point d'entrée renforce la capacité de fret transfrontalier au hub de Mexico et accroît l'empreinte logistique liée au nearshoring. Elle élargit la densité des hubs à travers le réseau des fournisseurs.
- Juin 2025 : Kuehne + Nagel a inauguré une installation de consolidation de 363 000 pieds carrés à El Paso pour fluidifier les flux El Paso-Juárez. Cela ajoute une capacité de consolidation transfrontalière entre les États-Unis et le Mexique et améliore le débit et les délais de transit pour les envois automobiles et manufacturiers.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme les revenus générés au Mexique par les services de transport de fret qui planifient, organisent et gèrent le mouvement des marchandises sur les axes nationaux et internationaux, y compris l'administration et le soutien documentaire connexes au transport.
Exclusions du périmètre : Il exclut les revenus de transport de fret purement basés sur les actifs et l'entreposage autonome ou la livraison du dernier kilomètre qui n'est pas vendue dans le cadre d'une mission de transitaire.
Aperçu de la segmentation
- Par mode de transport
- Transit de fret aérien
- Transit de fret maritime
- Conteneur complet (FCL)
- Groupage (LCL)
- Autres
- Par utilisateur final
- Fabrication et automobile
- Pétrole et gaz, mines et carrières
- Agriculture, pêche et sylviculture
- Construction
- Commerce de distribution (commerce de gros/détail, produits de grande consommation)
- Autres utilisateurs finaux (télécommunications, pharmacie, etc.)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte logistique mexicain et ancrer le modèle à une activité commerciale et de transport observable. Nous nous sommes appuyés sur des références publiques et non payantes telles que les statistiques douanières et commerciales du Mexique, les séries de transport et économiques de l'INEGI, les publications de débit portuaire et aéroportuaire, et les indicateurs macroéconomiques de la banque centrale, ainsi que sur des mises à jour au niveau des corridors provenant des autorités de transport.
Les documents déposés par les entreprises, les présentations aux investisseurs et la presse réputée ont ensuite été utilisés pour suivre l'évolution du mix de services et l'orientation des prix pour le transit, en particulier pour les flux manufacturiers transfrontaliers. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprise, des vérifications d'importations et d'exportations au niveau des envois, ainsi que des contrats et appels d'offres ont été utilisés pour confirmer l'exposition aux couloirs clés et pour vérifier la cohérence des hypothèses. Les sources documentaires mentionnées ici sont illustratives et non exhaustives.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes avec des transitaires, des spécialistes des douanes et de la conformité, des praticiens de la logistique aérienne et maritime, et des responsables logistiques côté expéditeur qui achètent des services de transit. Nous avons utilisé ces apports pour valider le mix de couloirs et les offres de services types, et pour comprendre comment les prix évoluent lorsque la capacité se resserre, que les surcharges carburant changent, et que les règles douanières affectent le délai de dédouanement et l'effort administratif. Nous avons ensuite vérifié si les signaux issus de la recherche documentaire correspondaient à ce que les parties prenantes ont décrit à travers le Mexique et les principaux points d'entrée transfrontaliers.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 13 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs plus petits : 17 % | Managers : 45 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une approche descendante où les flux commerciaux et l'activité de transport ont été reconstitués en un bassin de demande de transit pour le Mexique, puis convertis en valeur à l'aide du mix de services et des niveaux de prix typiques par mode. Nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que des vérifications d'échantillons de revenus pour des opérateurs axés sur le transit, des vérifications de canaux sur les volumes d'envois, et des calculs ASP x volume pour les types d'envois courants. Les totaux ont été ajustés lorsque des écarts sont apparus.
Les principaux intrants du modèle incluaient l'orientation du commerce des marchandises du Mexique (importations et exportations), la dynamique de la fabrication transfrontalière, le débit du fret portuaire et aéroportuaire, les signaux de capacité et d'utilisation aérienne et maritime, la progression du prix moyen du transit par mode, et les exigences douanières et documentaires influençant le délai et l'effort de dédouanement. Pour les prévisions, nous avons principalement utilisé une analyse de scénarios appuyée par une vue de régression multivariée légère, projetant la croissance commerciale, les conditions de capacité et les facteurs de prix avec un consensus d'experts, puis en soumettant les cas optimistes et conservateurs à des tests de résistance. Lorsque les données ascendantes étaient incomplètes, les lacunes ont été combléees en utilisant des parts de couloir proxy et des ratios de mix de services validés par des entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les valeurs commerciales, les tendances de débit de fret et les points d'inflexion connus dans l'activité transfrontalière, puis examinés pour détecter des sauts inhabituels dans le mix de modes ou la tarification. Nous effectuons des vérifications de variance sur plusieurs années, réexaminons les valeurs aberrantes et recontactons les experts pertinents lorsqu'un écart majeur apparaît entre les résultats du modèle et le comportement actuel du marché.
Avant validation finale, le modèle et les hypothèses passent par un examen d'analyste en plusieurs étapes afin que la logique de calcul et les choix d'intrants restent cohérents à travers la série chronologique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants peuvent modifier la demande, la capacité ou la tarification. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché du transport de fret au Mexique de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour le transport de fret au Mexique diffèrent souvent car le périmètre des services n'est pas défini de la même manière, et parce que différentes équipes formulent des hypothèses différentes sur les prix, les taux de change et la vitesse de normalisation du commerce et de la capacité.
Certaines estimations intègrent des revenus logistiques plus larges, y compris le courtage de camionnage domestique, l'entreposage ou l'exécution générale en 3PL, ce qui fait paraître le chiffre global plus élevé même si la demande de transit reste inchangée. Pour Mordor Intelligence, nous ne comptabilisons que les revenus de transit liés à l'organisation des envois et aux travaux documentaires connexes au Mexique. Les revenus d'entreposage, de dernier kilomètre et de transport pur par transporteur sont hors périmètre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,62 milliards USD (2026) | |
| Cabinet de conseil régional A | 14,90 milliards USD (2026) | Utilise un périmètre plus large mêlant le transit à des services logistiques supplémentaires, et applique des taux de commission mixtes plus élevés sur les mouvements domestiques sans distinguer les revenus purs de transporteur des frais de transit. |
| Revue commerciale B | 10,70 milliards USD (2026) | Utilise une captation plus restreinte des revenus de transit formels, sous-évalue les spécialistes transfrontaliers plus petits, et applique une progression de prix conservatrice qui ne reflète pas pleinement les changements de mix de modes et la répercussion des surcharges. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme revenu de transit et par la manière dont la tarification évolue par mode dans le temps. Notre approche reste traçable aux signaux commerciaux et de débit, puis est vérifiée par des entretiens afin que le chiffre final puisse être reproduit et expliqué à travers des étapes claires.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du transit de marchandises au Mexique en 2026 ?
Il est évalué à 12,62 milliards USD et devrait atteindre 16,39 milliards USD d'ici 2031 à un TCAC de 5,35 %.
Quel mode de transport détient la plus grande part dans le transit de marchandises au Mexique ?
Le fret maritime domine avec une part de revenus de 40,45 %, soutenu par la hausse des flux de conteneurs Asie–Pacifique via Manzanillo et Lázaro Cárdenas.
Quel secteur d'utilisateurs finaux génère la plus grande demande de transit ?
La fabrication et l'automobile contribuent à 25,35 % de la valeur du marché grâce aux exportations robustes de véhicules et de composants vers les États-Unis.
Pourquoi les liaisons aériennes croissent-elles plus vite que les autres modes ?
Les colis du commerce électronique transfrontalier et les composants automobiles urgents font augmenter les volumes de fret aérien, soutenant un TCAC de 5,38 % pour le transit aérien.
Quel est le principal projet d'infrastructure à surveiller ?
L'expansion du port de Manzanillo à 3 milliards USD quadruplera la capacité à 10 millions d'EVP d'ici 2030, redéfinissant la dynamique des ports d'accès du Pacifique.
Comment le nearshoring influence-t-il le paysage du transit de marchandises ?
La relocalisation des équipementiers et des fournisseurs de rang 1 d'Asie vers le Mexique stimule une croissance soutenue des exportations et encourage les investissements dans les corridors multimodaux et la numérisation des douanes.
Dernière mise à jour de la page le:


