
Taille et part du marché australien de la commission de transport de fret
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.47 Milliards de dollars |
| Taille du Marché (2026) | 3.61 Milliards de dollars |
| Taille du Marché (2031) | 4.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.12 % |
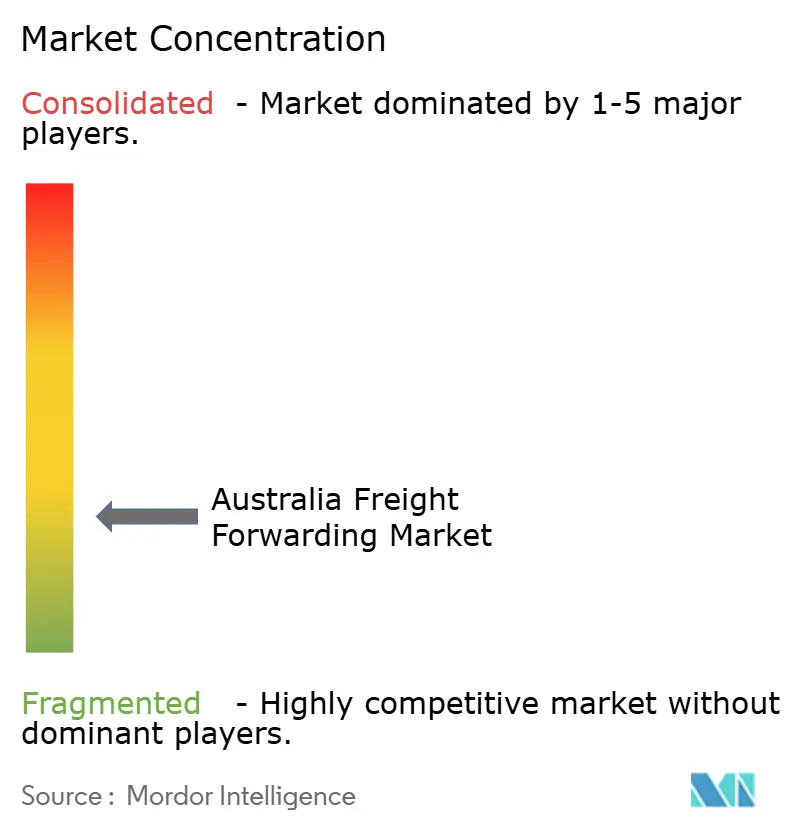
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien de la commission de transport de fret par Mordor Intelligence
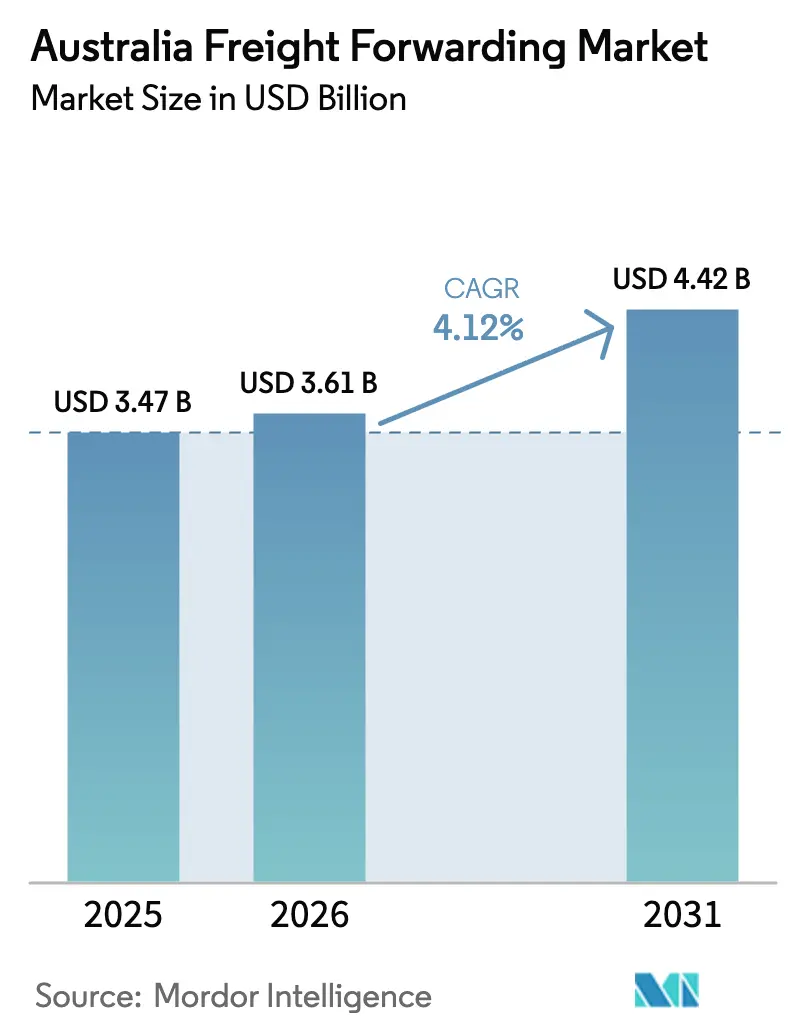
Le marché australien de la commission de transport de fret était évalué à 3,47 milliards USD en 2025 et devrait croître de 3,61 milliards USD en 2026 pour atteindre 4,42 milliards USD d'ici 2031, à un TCAC de 4,12 % pendant la période de prévision (2026-2031).
La croissance est portée par la hausse des exportations de marchandises en vrac, un secteur du commerce électronique générant 45,96 milliards USD en 2024 et des dépenses publiques record dans les corridors ferroviaires qui raccourcissent les délais de transport longue distance pour les marchandises agricoles et les ressources naturelles. La consolidation sectorielle — dont l'acquisition par DSV de DB Schenker pour 23,6 milliards USD constitue l'exemple le plus marquant — témoigne d'un pivot stratégique vers les avantages d'échelle en matière de technologie, d'expertise douanière et d'investissements en durabilité. Alors que l'Australie renforce ses mandats de décarbonation et libère le projet de 14,5 milliards USD de la voie ferrée intérieure pour les trains à double empilage Melbourne-Brisbane, les commissionnaires de transport capables de combiner les capacités maritimes, ferroviaires et aériennes tout en respectant les objectifs d'émissions acquièrent un avantage durable. Les expéditions de charbon vers la Chine ont augmenté de 51,4 % en 2024, prouvant la résilience du secteur aux chocs géopolitiques et renforçant la centralité des ports d'Australie-Occidentale et du Queensland dans le marché australien de la commission de transport de fret.
Points clés du rapport
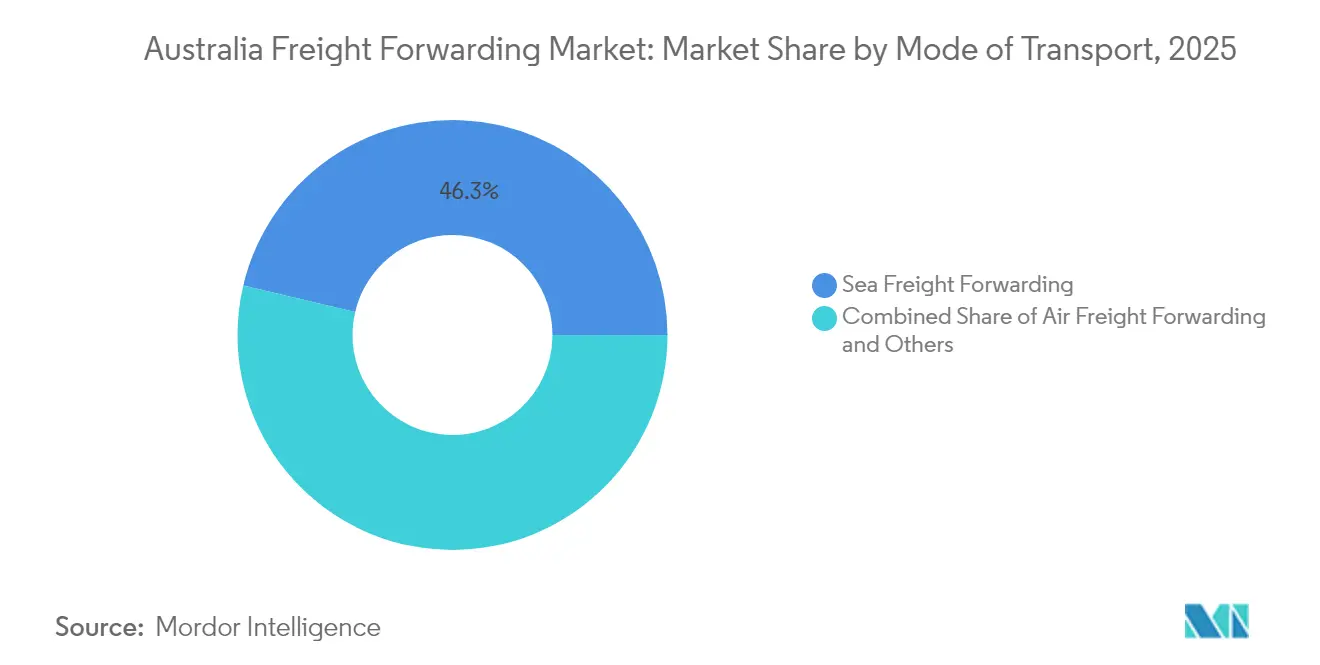
- Par mode de transport, le fret maritime a représenté 46,30 % de la part de marché australien de la commission de transport de fret en 2025, tandis que le fret aérien enregistre le TCAC le plus rapide de 4,24 % jusqu'en 2031.
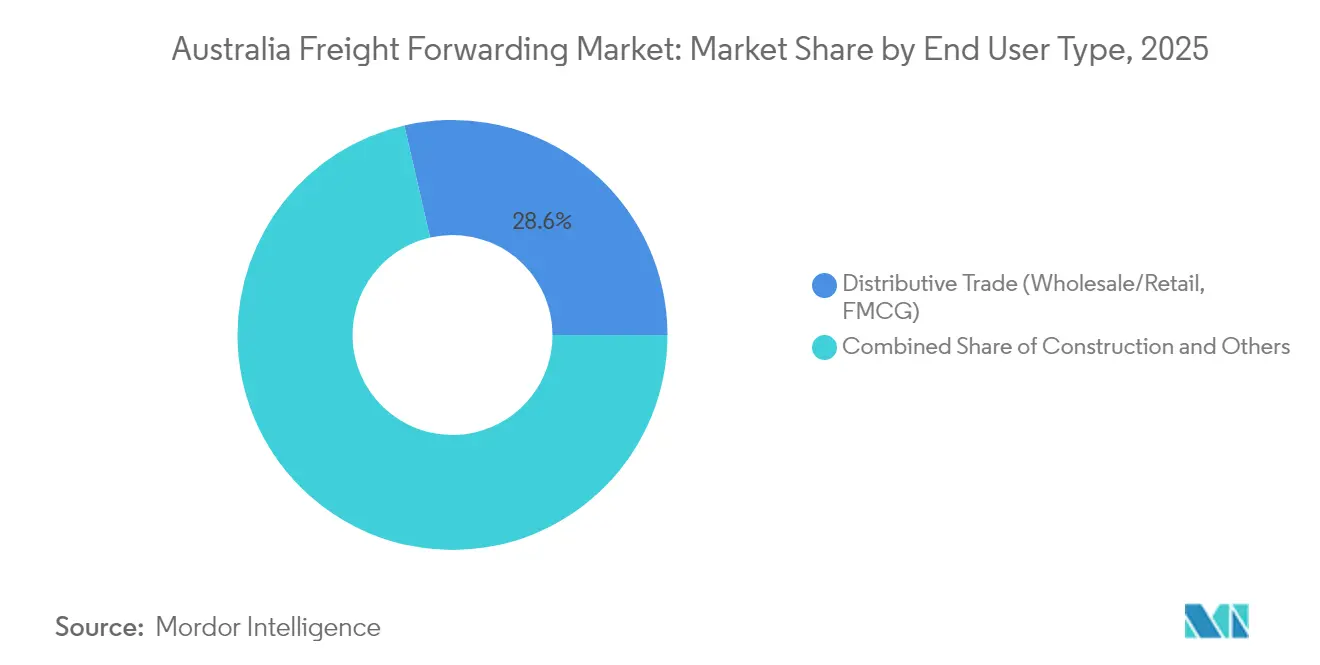
- Par utilisateur final, le commerce de distribution a capté 28,60 % de la taille du marché australien de la commission de transport de fret en 2025 et progresse à un TCAC de 4,58 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché australien de la commission de transport de fret
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des exportations de marchandises en vrac | +1.2% | Ports d'Australie-Occidentale, du Queensland et de Nouvelle-Galles du Sud | Moyen terme (2-4 ans) |
| Méga-projets gouvernementaux stimulant l'infrastructure de fret | +0.8% | Corridor Melbourne-Brisbane | Long terme (≥ 4 ans) |
| Essor des colis du commerce électronique (B2C) | +1.0% | Pôles urbains de Sydney et Melbourne | Court terme (≤ 2 ans) |
| Croissance des exportations biotechnologiques sous température contrôlée | +0.4% | Pôles pharmaceutiques de Melbourne et Sydney | Moyen terme (2-4 ans) |
| Pilotes de documents commerciaux sur la chaîne de blocs | +0.3% | Ports de Botany, Melbourne et Brisbane | Long terme (≥ 4 ans) |
| Flux sortants de minéraux pour batteries | +0.6% | Triangle du lithium d'Australie-Occidentale, ceintures de terres rares du Queensland | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des exportations de marchandises en vrac
L'Australie a expédié 902 millions de tonnes de minerai riche en lithium en 2024 et représente désormais 46 % de l'approvisionnement mondial, une dynamique qui a engendré une demande de solutions de manutention certifiées, d'échantillonnage sur mesure et de traçabilité en temps réel. La reprise des achats de charbon chinois a stimulé le débit des ports de la côte est et incité à des investissements dans des chargeurs rapides et des postes à quai plus profonds. Les revenus du minerai de fer restent le pilier des volumes sortants, même si les initiatives d'acier vert orientent les acheteurs vers l'hématite de haute qualité, cimentant le rôle des chaînes d'approvisionnement du Pilbara dans le marché australien de la commission de transport de fret. Les commissionnaires de transport préqualifiés pour les normes de documentation des minéraux critiques remportent des contrats à long terme avec les fabricants mondiaux de batteries. La hausse de la demande de minerais et de concentrés stimule également les services intermodaux reliant les sites miniers aux terminaux d'exportation dédiés, élargissant les sources de revenus pour les opérateurs maîtrisant à la fois les modalités ferroviaires et maritimes[1]« Soft World Growth Affecting Australia's Commodity Earnings », Gouvernement australien, industry.gov.au.
Méga-projets gouvernementaux stimulant l'infrastructure de fret
La voie ferrée intérieure de 14,5 milliards USD réduit le transit Melbourne-Brisbane à moins de 24 heures et permet des trains à double empilage équivalant à 108 B-Doubles, ajoutant une capacité de 2 millions de tonnes de marchandises agricoles pouvant passer de la route au rail annuellement[2]« Inland Rail », Narromine Shire Council, narromine.nsw.gov.au. Les investissements parallèles — 1 milliard USD pour la protection contre les inondations de la ligne Trans-Australienne et 280 millions USD (400 millions AUD) pour l'expansion ferroviaire du port de Botany — réduisent les coûts de fret de 7 à 10 USD par tonne et rendent le routage multimodal commercialement viable. Le terminal intermodal de Somerton ouvre en 2025 avec des navettes directes vers les docks de Melbourne, permettant aux commissionnaires de transport d'intégrer les liaisons ferroviaires portuaires dans les contrats nationaux. L'automatisation améliorée des terminaux, comme l'installation entièrement robotisée sur quai de SABRE, réduit les temps d'immobilisation et améliore les niveaux de service prévisibles, un attribut crucial alors que les chargeurs pivotent vers des modèles d'inventaire en flux tendu. Collectivement, ces corridors remodèlent la dynamique concurrentielle en favorisant les commissionnaires de transport qui possèdent ou louent de l'espace ferroviaire, accélérant la diversification modale du marché australien de la commission de transport de fret.
Essor des colis du commerce électronique (B2C)
Les ventes en ligne mensuelles ont atteint en moyenne 4,175 milliards USD en juin 2025, l'électronique seule représentant 23 % des recettes et exigeant des promesses de livraison le jour même ou en 48 heures. Une part transfrontalière de 10 % stimule l'adoption de solutions de dédouanement anticipé et de centres de micro-exécution sous douane à proximité des aéroports. Les taxes de congestion urbaine à Sydney et Melbourne valorisent l'attrait des charters de fret aérien consolidé alimentant les réseaux locaux du dernier kilomètre. Les taux d'abandon de panier supérieurs à 62 % incitent les commissionnaires de transport à intégrer des API de suivi en temps réel, améliorant la confiance des acheteurs et stimulant les taux de rachat — indicateurs clés pour les vendeurs de plateformes et levier de croissance au sein du marché australien de la commission de transport de fret.
Croissance des exportations biotechnologiques sous température contrôlée
CSL et d'autres grands groupes pharmaceutiques développent leur capacité de biofabrication victorienne, déclenchant une vague de constructions d'entrepôts à chaîne du froid tels que le hub de 10 000 m² de Toll à Tullamarine dédié aux exportations de vaccins[3]« Sydney Autostrad Botany Rail Expansion Wins Award », MHD, mhdsupplychain.com.au . Les capteurs IoT en temps réel, l'isolation avancée et les conteneurs actifs deviennent des exigences de base dans les appels d'offres, les clients mondiaux imposant les mandats de température CFR IATA. La réputation de l'Australie en matière de rigueur réglementaire positionne les commissionnaires de transport locaux comme interlocuteurs privilégiés pour la logistique des essais cliniques et les expéditions de thérapies cellulaires, des segments offrant un rendement premium par kilogramme. Les prévisions en matière d'innovation d'emballage indiquent un marché mondial de 26,2 milliards USD d'ici 2030, créant des sources de revenus parallèles dans les services auxiliaires. Ces attributs élèvent la logistique pharmaceutique au rang de pilier stratégique du marché australien de la commission de transport de fret.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur les émissions et la décarbonation | -0.7% | Ports nationaux et corridors routiers | Moyen terme (2-4 ans) |
| Délocalisation de la fabrication vers l'Asie du Sud-Est | -0.5% | Principales routes d'exportation | Long terme (≥ 4 ans) |
| Pénurie de commissionnaires en douane agréés | -0.4% | Plateformes régionales | Court terme (≤ 2 ans) |
| Règles de cabotage entraînant une volatilité côtière | -0.2% | Routes maritimes intérieures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les émissions et la décarbonation
Le transport produit 21 % des émissions de l'Australie, et le fret routier représente 84 % de cette charge. Une norme d'efficacité des nouveaux véhicules entrée en vigueur en janvier 2025 introduit des plafonds moyens de CO₂ par flotte, incitant des commissionnaires de transport comme Toll à allouer 140 millions USD (200 millions AUD) pour des moteurs prime movers Euro 6. Le prélèvement carbone de l'OMI s'ajouterait au coût des voyages de minerai de fer, comprimant les marges à moins que les gains d'efficacité énergétique ne compensent les surcharges[4]« Somerton Intermodal Terminal », Infrastructure Partnerships Australia, infrastructurepipeline.org. Les commissionnaires de transport lents à déployer des véhicules à faibles émissions ou à sécuriser des programmes de compensation carbone vérifiés risquent d'être exclus des listes de fournisseurs préférés des chargeurs. Les coûts de conformité et les exigences en dépenses d'investissement compriment la rentabilité à court terme, modérant la croissance du marché australien de la commission de transport de fret jusqu'à la modernisation des flottes.
Délocalisation de la fabrication vers l'Asie du Sud-Est
Les marques d'électronique et de prêt-à-porter déplacent leurs sites d'assemblage final vers le Vietnam et l'Indonésie pour couvrir le risque géopolitique et réduire les coûts à destination, détournant une partie des marchandises en amont des usines australiennes. Bien que le réacheminement réduise les volumes de conteneurs entrants, il augmente simultanément les opportunités de transbordement pour les commissionnaires de transport disposant de hubs en ASEAN. L'effet à long terme est une réduction nette du fret lié à la fabrication nationale, mais ouvre la possibilité de repositionner l'Australie en tant que fournisseur de minéraux critiques alimentant ces usines. Les commissionnaires de transport dépendants des flux de camions complets intraétatiques vers les lignes d'assemblage locales doivent se diversifier ou faire face à des actifs sous-utilisés, tempérant l'élan du chiffre d'affaires dans le marché australien de la commission de transport de fret.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le fret maritime reste dominant tandis que le fret aérien accélère
La commission de transport de fret maritime a généré 46,30 % de la taille du marché australien de la commission de transport de fret en 2025, les marchandises en vrac et les biens de consommation conteneurisés transitant par six mega-ports traitant 3,3 millions d'EVP annuellement. Les services en conteneur complet ancrent les lignes longue distance Asie-Pacifique, tandis que la demande de groupage est en hausse avec les petits colis du commerce électronique recherchant une consolidation économique. Les investissements dans les portiques automatisés à fourche et dans le rail sur quai au port de Botany et à Fremantle réduisent les délais d'immobilisation et améliorent la productivité des navires, renforçant l'avantage tarifaire du fret maritime. Les navires de plus grande taille déployés en cascade sur les circuits australiens après l'expansion du canal de Panama renforcent encore l'offre d'emplacements, exerçant une pression à la baisse sur les taux unitaires et maintenant une forte compétitivité des exportations de marchandises en vrac.
La commission de transport de fret aérien, bien que représentant une part plus modeste, progresse à un TCAC de 4,24 % jusqu'en 2031, le plus rapide de tous les modes. La capacité bilatérale avec l'Inde est en hausse de 82 % par rapport aux niveaux d'avant la pandémie, et les livraisons d'A321XLR de Qantas ouvrent de nouvelles paires de routes idéales pour les concentrés de lithium et les envois biotechnologiques de haute valeur. L'exigence de rapidité de livraison des acheteurs en ligne justifie les écarts de prix par rapport au fret maritime, tandis que les exportateurs de minéraux pour batteries paient pour des cycles de conversion de trésorerie plus courts. Le paysage concurrentiel s'oriente vers les commissionnaires de transport capables d'allier la capacité aérienne à des micro-entrepôts urbains sous douane et à des flottes robustes pour le dernier kilomètre, élargissant la part totale adressable au sein du marché australien de la commission de transport de fret.


Par utilisateur final : le commerce de distribution stimule la transformation du commerce numérique
Le commerce de distribution détenait 28,60 % de la part du marché australien de la commission de transport de fret en 2025 et devrait afficher un TCAC de 4,58 % jusqu'en 2031, propulsé par les détaillants omnicanaux externalisant leur exécution à des prestataires logistiques tiers (3PL). L'électronique et les biens de grande consommation dominent la croissance des volumes, poussant les commissionnaires de transport à déployer une visibilité des stocks en temps réel et des nœuds de livraison le jour même. La prolifération des plateformes d'achat différé intensifie les pics saisonniers, récompensant les opérateurs dotés d'une capacité élastique et de solides partenariats avec les coursiers. Les détaillants favorisent également les prestataires capables d'intégrer le reporting de l'empreinte carbone dans les interfaces clients, s'alignant ainsi sur les engagements de durabilité des entreprises.
La fabrication et l'automobile accusent un retard en raison des tendances de délocalisation qui redirigent les flux de composants vers l'Asie du Sud-Est et la Nouvelle-Zélande. Néanmoins, des projets spécialisés tels que le contrat de CEVA Logistics pour les importations de SUV électriques montrent que la valeur persiste dans la gestion des flux automobiles. Les mines et carrières continuent de générer des opportunités de levage lourd et de vrac, tandis que l'agriculture maintient des tonnages d'exportation stables, utilisant de plus en plus les corridors ferroviaires améliorés dans le cadre de la voie ferrée intérieure. Les produits pharmaceutiques constituent un créneau à forte marge lié aux engagements en infrastructure de chaîne du froid tels que le site Tullamarine de Toll, cimentant un mélange de revenus multi-segments sur l'ensemble du marché australien de la commission de transport de fret.
Analyse géographique
La Nouvelle-Galles du Sud s'appuie sur le terminal ferroviaire automatisé sur quai du port de Botany pour traiter jusqu'à 3 millions d'EVP par an, ancrant les flux d'importation à la plus haute densité de valeur de la nation pour l'électronique grand public et la mode. L'activité de fret devrait atteindre 130 milliards AUD (91 milliards USD) avec les expansions ferroviaires portuaires qui réduisent les trajets routiers et accélèrent les évacuations de conteneurs. La Victoria bénéficie du débit record de conteneurs du port de Melbourne et du lancement en 2025 du terminal intermodal de Somerton, améliorant l'efficacité du dernier kilomètre vers les pôles de consommation de Melbourne.
L'Australie-Occidentale domine en tonnage grâce aux chargements de minerai de fer de Kwinana et Port Hedland, aux côtés des exportations de concentré de lithium du Pilbara et du Goldfields. Les chemins de fer minéraux dédiés se synchronisent avec les fenêtres d'accostage des capesize de 250 000 tonnes de port en lourd, limitant les surestaries et entraînant des économies d'échelle dans le marché australien de la commission de transport de fret. Le portefeuille diversifié du Queensland — charbon, agriculture et exportations naissantes d'hydrogène — tire parti des améliorations apportées à la ligne du Mont Isa et de la potentielle extension de la voie ferrée intérieure Toowoomba-Gladstone pour réduire les délais de transit vers l'Asie. Le corridor céréalier du port Lincoln en Australie-Méridionale et la mise à niveau de la Lyell Highway en Tasmanie garantissent aux producteurs régionaux l'accès aux acheteurs mondiaux, bien qu'à des volumes plus faibles.
Paysage réglementaire
La logistique de fret en Australie s'inscrit dans des cadres de conformité relatifs aux frontières, à la sécurité des transports et aux émissions, pilotés par l'Australian Border Force (ABF) pour les contrôles à l'import et à l'export, et par le National Heavy Vehicle Regulator (NHVR) pour les dispositifs applicables aux véhicules lourds, dans le cadre de la Heavy Vehicle National Law (HVNL). Un levier de conformité numérique clé est le signalement des cargaisons de l'ABF via l'Integrated Cargo System (ICS), qui a été amélioré en mai 2026 (version ICS 26.4.01) pour introduire une gestion actualisée des statuts des numéros de rapport de cargaison des sous-manifestes. Cela accroît l'importance d'une gouvernance des données rigoureuse pour les transitaires et leurs partenaires courtiers en douane.
Sur le volet du transport routier, le paquet d'amendements à la HVNL a été adopté en novembre 2025, avec une entrée en vigueur à partir du 1er août 2026. Il introduit des changements tels que des exigences actualisées en matière d'accréditation et de gestion de la sécurité, qui façonnent la sélection des transporteurs, la supervision des sous-traitants et les contrôles de chaîne de responsabilité. Au niveau de la coordination nationale, la National Freight and Supply Chain Strategy (Freight Australia) a été actualisée en août 2025, conservant la productivité, la résilience, la décarbonation et les données comme axes d'action, et renforçant la demande pour des transitaires capables de démontrer leur conformité sur des mouvements multimodaux et de fournir une visibilité auditable des expéditions.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique de fret en Australie débute avec les expéditeurs (matières premières en vrac, commerce de détail et de distribution, agriculture et produits pharmaceutiques à haute valeur) et se poursuit par des services d'origine tels que l'enlèvement, la consolidation, l'emballage et la documentation. À partir de là, les transitaires organisent le transport principal (transport maritime et aérien longue distance, et ferroviaire lorsque disponible), puis fournissent des services de destination incluant la déconsolidation, la livraison et les retours pour les flux d'e-commerce. Le dédouanement constitue un point de contrôle pivot, où les courtiers en douane agréés, les processus de l'ABF et la plateforme ICS régissent le signalement et la mainlevée des cargaisons, faisant de la capacité des courtiers et de la qualité de la documentation numérique des éléments centraux de la performance de service et des coûts.
L'exécution en aval dépend d'un large éventail de ports, de dockers, de compagnies aériennes, de transporteurs routiers, d'opérateurs ferroviaires, d'exploitants d'entrepôts et de terminaux intermodaux, ainsi que d'acteurs de l'inspection et de la conformité, avec une coordination soutenue par des organismes sectoriels tels que l'Australian Logistics Council (ALC). La productivité est limitée par la fragmentation de la réglementation, de la planification, des interfaces d'infrastructure et des cadres de données, ce qui accroît le rôle des transitaires en tant qu'intégrateurs de partenaires de service et fournisseurs de visibilité orientée client et de reporting sur les émissions. La National Freight and Supply Chain Strategy actualisée en août 2025 renforce également les données et la décarbonation en tant qu'exigences transversales, façonnant les achats, l'intégration des transporteurs et le reporting tout au long de la chaîne.
Paysage concurrentiel
La concentration sectorielle s'est intensifiée lorsque DSV a absorbé DB Schenker, créant un géant de 45 milliards USD qui réaligne le levier d'achat dans les contrats aériens et maritimes. Toll Group contre-attaque avec des mises à niveau technologiques de 70 millions USD (100 millions AUD), l'acquisition de Transolve Global et un renouvellement de flotte Euro 6, cimentant son échelle nationale et sa portée transfrontalière. Les perturbateurs numériques tels que Ofload déploient DataVerse à capacité d'IA pour capturer les données d'émissions de portée trois et remporter des contrats auprès des chargeurs axés sur les critères ESG.
La rareté des commissionnaires en douane agréés favorise les acteurs acquisitifs capables de s'assurer des talents rares, tandis que les commissionnaires de transport PME recherchent une différenciation de niche dans la biotechnologie ou la documentation des minéraux critiques. Les pilotes de chaîne de blocs et les moteurs de tarification pilotés par API deviennent des prérequis pour la participation aux appels d'offres, renforçant une course aux armements technologiques. Des nouveaux entrants sur le marché comme OIA Global achètent des opérateurs locaux pour acquérir une implantation immédiate, confirmant que les voies inorganiques restent un itinéraire efficace vers la pertinence dans le marché australien de la commission de transport de fret.
Leaders du secteur australien de la commission de transport de fret
CTS Australia
Platinum Freight Management
Think Global Logistics
Yusen Logistics (Australia) Pty. Ltd.
Mainfreight Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité réside dans la reconfiguration des réseaux liée aux mises à niveau de la connectivité fret priorisées à l'échelle nationale et à la nouvelle offre de terrains logistiques. Infrastructure Australia a inclus 68 propositions hautement prioritaires dans sa liste de priorités d'infrastructure 2026, mettant l'accent sur les réseaux de fret à haute productivité et la connectivité portuaire. L'Australie-Occidentale a également fait progresser la planification de Westport, un projet de port à conteneurs destiné à remplacer Fremantle à Kwinana, avec une envergure de projet citée de 4,6 milliards USD dans la couverture sectorielle. Ensemble, ces programmes créent une marge pour les transitaires afin de contracter des capacités multimodales, de développer des stratégies de consolidation centrées sur les ports et de fournir des niveaux de service constants à mesure que les schémas d'acheminement évoluent au-delà des points d'entrée traditionnels.
Une autre opportunité porte sur l'entreposage à proximité des aéroports et l'exécution transfrontalière pour soutenir l'e-commerce sensible au temps et les cargaisons à haute valeur. En juillet 2026, le Burrah Park Industrial Estate de 280 hectares, situé dans l'Aérotropole de l'ouest de Sydney, a reçu son approbation de développement, ajoutant de la capacité logistique à proximité du nouvel aéroport international de l'ouest de Sydney. Cela renforce l'argument en faveur d'installations sous douane, conformes en matière de sécurité, et de flux de fret aérien accélérés. Dans le même temps, les changements réglementaires et technologiques, y compris les améliorations de l'ICS de l'ABF en 2026 et les réformes de la HVNL entrant en vigueur à partir du 1er août 2026, accroissent la demande pour des transitaires capables d'exécuter des opérations douanières et de transport avec des données précises et conformes, tout en intégrant des contrôles d'émissions et de sécurité dans la gestion des sous-traitants et le reporting client.
Développements récents du secteur
- Mai 2026 : Think Global Logistics a accueilli une délégation de la Busan-Jinhae Free Economic Zone Authority et du gouvernement provincial du Gyeongnam pour discuter des opportunités d'investissement en matière de logistique et de connectivité commerciale au nouveau port de Busan-Jinhae. Cet événement met en lumière les discussions en cours sur les investissements dans la connectivité portuaire transfrontalière. Il pointe également vers une intégration plus poussée avec les hubs maritimes asiatiques et un possible réacheminement des échanges Australie-Asie pour les transitaires.
- Juin 2025 : Toll Group a finalisé l'acquisition de Transolve Global. La transaction indique une consolidation domestique continue et une capacité opérationnelle élargie. Elle renforce l'échelle et la portée des services transfrontaliers au sein du paysage de la logistique de fret en Australie.
- Avril 2025 : DSV a finalisé son acquisition de DB Schenker pour 23,6 milliards USD. Cette consolidation a des implications pour les contrats du marché australien et la dynamique des achats. Elle soutient également des investissements technologiques et de durabilité plus larges au sein du secteur de la logistique australienne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par l'organisation et la gestion des mouvements de fret pour les expéditeurs en Australie, couvrant les activités de transit sur les flux aériens, maritimes et multimodaux, y compris les services connexes de documentation et de coordination.
Exclusions de périmètre : nous excluons les services de transport purement basés sur les actifs, où aucun service de transit ou de gestion des expéditions n'est fourni.
Aperçu de la segmentation
- Par mode de transport (valeur, milliards USD)
- Commission de transport de fret aérien
- Commission de transport de fret maritime
- Chargement complet de conteneur (FCL)
- Groupage (LCL)
- Autres
- Par utilisateur final (valeur, milliards USD)
- Fabrication et automobile
- Pétrole et gaz, mines et carrières
- Agriculture, pêche et sylviculture
- Construction
- Commerce de distribution (commerce de gros/détail, FMCG)
- Autres utilisateurs finaux (télécommunications, pharmaceutique, etc.)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure initiale du modèle de marché et l'ancrer à l'activité réelle du commerce et du transport. Nous nous sommes appuyés sur des indicateurs officiels du commerce et des ports pour comprendre l'évolution des cycles d'import et d'export, puis avons mis en correspondance ces évolutions avec la demande de transit.
Les sources courantes examinées incluent des ensembles de données publiques et des publications telles que l'Australian Bureau of Statistics (indicateurs du commerce international et du fret), les statistiques d'infrastructure et de transport du gouvernement australien, les mises à jour du trafic commercial des autorités portuaires (par grands points d'entrée), le Department of Agriculture et les agences frontalières associées pour les signaux relatifs au dédouanement et aux processus de biosécurité, ainsi que les synthèses des tendances du fret aérien de l'International Air Transport Association. Nous avons également utilisé les rapports annuels des entreprises, les présentations aux investisseurs, une couverture presse fiable, des bases de données de brevets pour les thématiques de technologie logistique, et une base de données d'import-export au niveau des expéditions pour vérifier la cohérence de la répartition des routes et des schémas d'expédition. Ces sources sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes avec des transitaires, des chargeurs, des spécialistes en douane et des responsables logistiques australiens sont utilisés pour tester les frais de service, la répartition modale, l'activité d'expédition et l'évolution de la demande en Australie. Les répondants aident à clarifier comment les frais de transit se distinguent des coûts de transporteur, où les volumes d'expédition évoluent, et quelles lacunes des données publiques nécessitent un ajustement avant l'examen final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Cadres dirigeants : 20 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une approche descendante, où l'activité commerciale et de fret de l'Australie a été reconstituée en un bassin de demande de transit par mode, puis répartie en revenus adressables selon les modes typiques de tarification et de contractualisation du transit. Une fois ce total établi, nous l'avons corroboré avec des approximations ascendantes sélectives, telles que des vérifications échantillonnées des dépenses des expéditeurs, des fourchettes de revenus des transitaires issues des dépôts publics, et une logique de prix moyen par expédition pour des flux aériens et maritimes représentatifs. Nous avons ensuite ajusté les écarts lorsque les deux perspectives ne s'alignaient pas.
Les principales données d'entrée du modèle incluaient les valeurs d'import et d'export et leur répartition, les signaux de trafic de conteneurs et de fret aérien, la part de cargaison sensible au temps acheminée par air par rapport à la mer, les taux de commission de transit typiques par mode, et l'orientation des surcharges liées au carburant et à la capacité qui modifient souvent les niveaux de facturation. Les prévisions ont utilisé une analyse de scénarios, où les attentes de croissance du commerce, la normalisation des capacités et la tension tarifaire ont été variées, puis la trajectoire la plus plausible a été retenue sur la base du consensus recueilli lors des entretiens. Lorsque les données ascendantes présentaient des lacunes, nous avons utilisé des indicateurs proxy au niveau des couloirs, normalisés aux totaux nationaux, afin que le chiffre final reste traçable et reproductible.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation à partir d'au moins trois angles, incluant généralement les signaux de volume commercial, les tendances de trafic portuaire ou aéroportuaire, et l'orientation observée des prix et surcharges issue des discussions sectorielles. Les valeurs aberrantes ont été examinées lorsqu'une part modale ou d'utilisateur final évoluait de manière trop marquée par rapport à la saisonnalité connue des expéditions, puis les hypothèses ont été réexaminées avant la validation de la revue interne.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des variations marquées de la capacité aérienne ou maritime, des changements réglementaires majeurs aux frontières, ou des mouvements de devises durables affectant le reporting en USD. Avant la livraison, nous effectuons une vérification finale pour garantir que les derniers indicateurs publics sont bien reflétés, afin que les clients bénéficient d'une vision actualisée.
Comparaison du dimensionnement du marché de la logistique de fret en Australie par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour la logistique de fret en Australie peuvent paraître très éloignées les unes des autres, car la définition de ce qui constitue un revenu de transit n'est pas toujours la même, et l'année de référence choisie peut se situer dans un cycle tarifaire très différent. Les différences proviennent également du fait que les estimations s'appuient davantage sur les seuls volumes commerciaux, ou reflètent également les niveaux de tarification des services facturés par les transitaires en période de contraintes de capacité.
Une source fréquente d'écart est le périmètre, certains chiffres englobant des revenus logistiques ou de transport plus larges, ou ne comptant que le transit international en laissant de côté la coordination domestique liée aux mouvements multimodaux. Un autre facteur est la logique de tarification, certaines estimations maintenant des taux de commission stables même lorsque les surcharges et la tension sur les capacités poussent clairement les facturations à la hausse pendant une période, suivie d'une normalisation. Dans cette étude, la répartition par air, mer et multimodal est rattachée aux indicateurs de trafic et validée par des vérifications des dépenses des expéditeurs, ce qui réduit l'écart observé dans d'autres chiffres. Il s'agit d'un choix méthodologique appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,47 milliards USD (2025) | |
| Base de données sectorielle A | 5,10 milliards USD (2026) | Utilise une définition plus large de la logistique de fret pouvant inclure le transit routier uniquement et les revenus de services de transport associés, et est rapportée en devise locale avant que le moment de la conversion ne soit clarifié. |
| Tracker sectoriel B | 7,50 milliards USD (2025) | Cette estimation se rapproche davantage des dépenses de services de fret aérien et mêle les revenus de fret aérien liés aux transporteurs avec les frais de transit, ce qui peut inflater le total lorsque les rendements aériens sont élevés. |
Le tableau montre que les différences les plus marquées proviennent principalement de ce qui est inclus dans le bassin de revenus et de la manière dont la tarification spécifique à chaque mode est traitée dans l'année de référence. En maintenant le périmètre centré sur les services de transit et en vérifiant les totaux par rapport aux signaux commerciaux et de trafic, la taille finale du marché reste équilibrée et facile à auditer sur les hypothèses clés.


Questions clés auxquelles répond le rapport
À quelle vitesse le chiffre d'affaires de la commission de transport de fret se développe-t-il en Australie ?
Le marché australien de la commission de transport de fret progresse à un TCAC de 4,12 %, passant de 3,47 milliards USD en 2025 à 4,42 milliards USD d'ici 2031.
Quel mode de transport contrôle la plus grande part du chiffre d'affaires des commissionnaires de transport ?
Le fret maritime détient 46,30 % de la part du marché australien de la commission de transport de fret en raison des exportations de marchandises en vrac transitant par les principaux ports.
Pourquoi la commission de transport de fret aérien prend-elle de l'élan ?
L'urgence du commerce électronique et les envois de minéraux critiques font augmenter les volumes aériens, produisant un TCAC de 4,24 % pour ce mode jusqu'en 2031.
Quel segment domine la demande par utilisateur final ?
Le commerce de distribution (commerce de gros/détail, FMCG) contribue à hauteur de 28,60 % du chiffre d'affaires et affiche le TCAC le plus rapide de 4,58 % jusqu'en 2031.
Comment les réglementations sur les émissions affectent-elles les prestataires logistiques ?
Les nouvelles normes d'efficacité des véhicules et les prochains prélèvements carbone maritimes augmentent les coûts de renouvellement des flottes, mais favorisent les opérateurs investissant tôt dans les technologies à faibles émissions.
Quelle pénurie de compétences représente le plus grand risque opérationnel ?
Un vivier en diminution de seulement 1 551 commissionnaires en douane agréés menace les délais de dédouanement et fait monter les honoraires de courtage.
Dernière mise à jour de la page le:



