
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.02 Milliards de dollars |
| Taille du Marché (2031) | 14.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analyse marketing par Mordor Intelligence
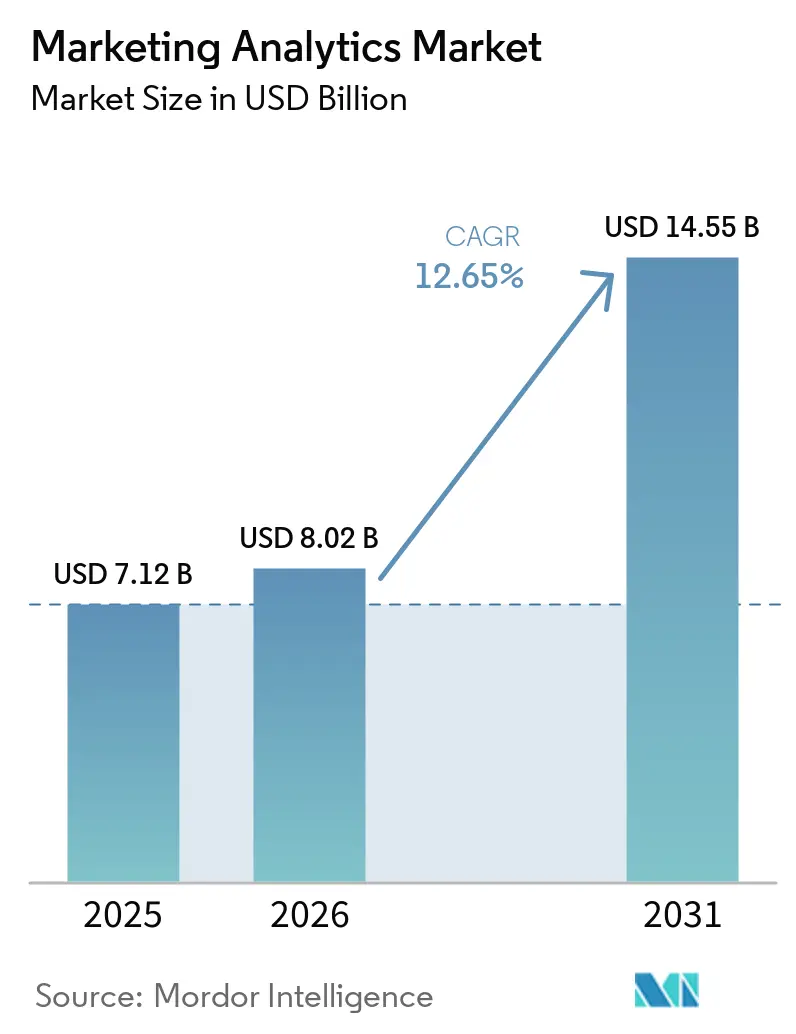
La taille du marché de l'analyse marketing devrait passer de 7,12 milliards USD en 2025 à 8,02 milliards USD en 2026 et devrait atteindre 14,55 milliards USD d'ici 2031, avec un TCAC de 12,65 % sur la période 2026-2031. Cette expansion repose sur la numérisation à l'échelle de l'entreprise, le passage aux stratégies de données de première partie et la maturation des moteurs d'intelligence artificielle qui affinent de manière autonome les dépenses de campagne. Le déploiement natif sur le cloud garantit désormais une vélocité de décision en temps réel, tandis que les exigences en matière de confidentialité accélèrent la transition des analyses tierces vers des analyses préservant la confidentialité. L'intensité concurrentielle reste élevée car les architectures composables permettent aux acheteurs de combiner des modules performants plutôt que de s'enfermer dans des suites monolithiques, ouvrant ainsi des portes aux spécialistes de niche et aux hyperscalers. En parallèle, la divergence géographique persiste : l'Amérique du Nord offre le plus grand bassin de revenus, tandis que l'Asie-Pacifique affiche la trajectoire de croissance la plus rapide, le comportement des consommateurs axé sur le mobile alimentant les investissements dans l'attribution multicanal.
Principales conclusions du rapport
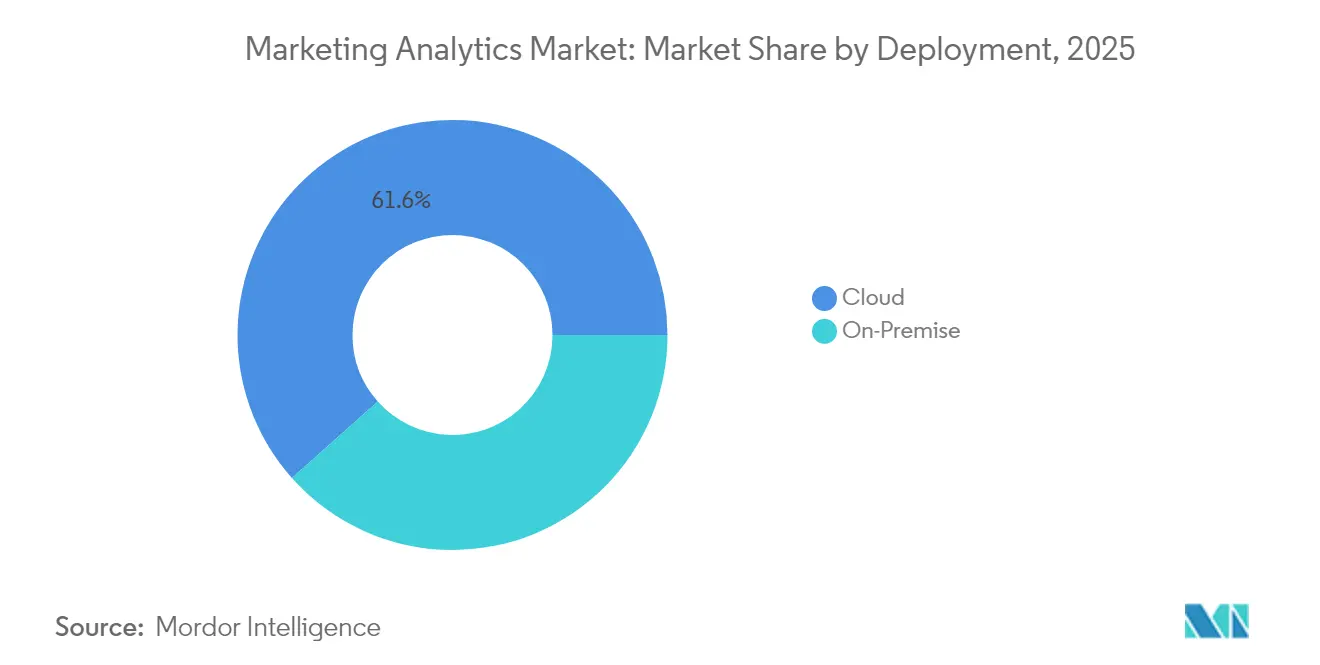
- Par déploiement, les modèles cloud détenaient 61,58 % de la part du marché de l'analyse marketing en 2025, et le segment devrait se développer à un TCAC de 12,96 % jusqu'en 2031.
- Par application, le marketing sur les réseaux sociaux représentait 36,93 % de la taille du marché de l'analyse marketing en 2025 et progresse à un TCAC de 14,05 % jusqu'en 2031.
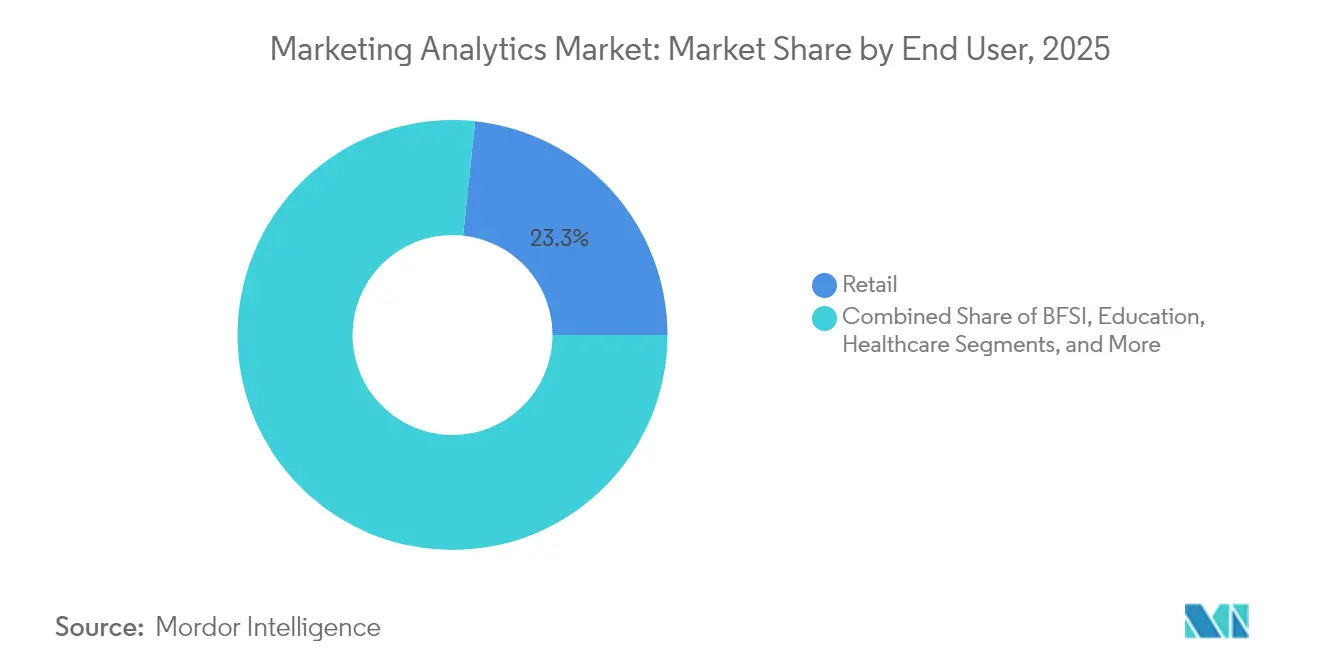
- Par utilisateur final, le commerce de détail était en tête avec 23,32 % de la part du marché de l'analyse marketing en 2025, tandis que les services bancaires et financiers enregistrent le TCAC projeté le plus élevé, à 13,24 %, jusqu'en 2031.
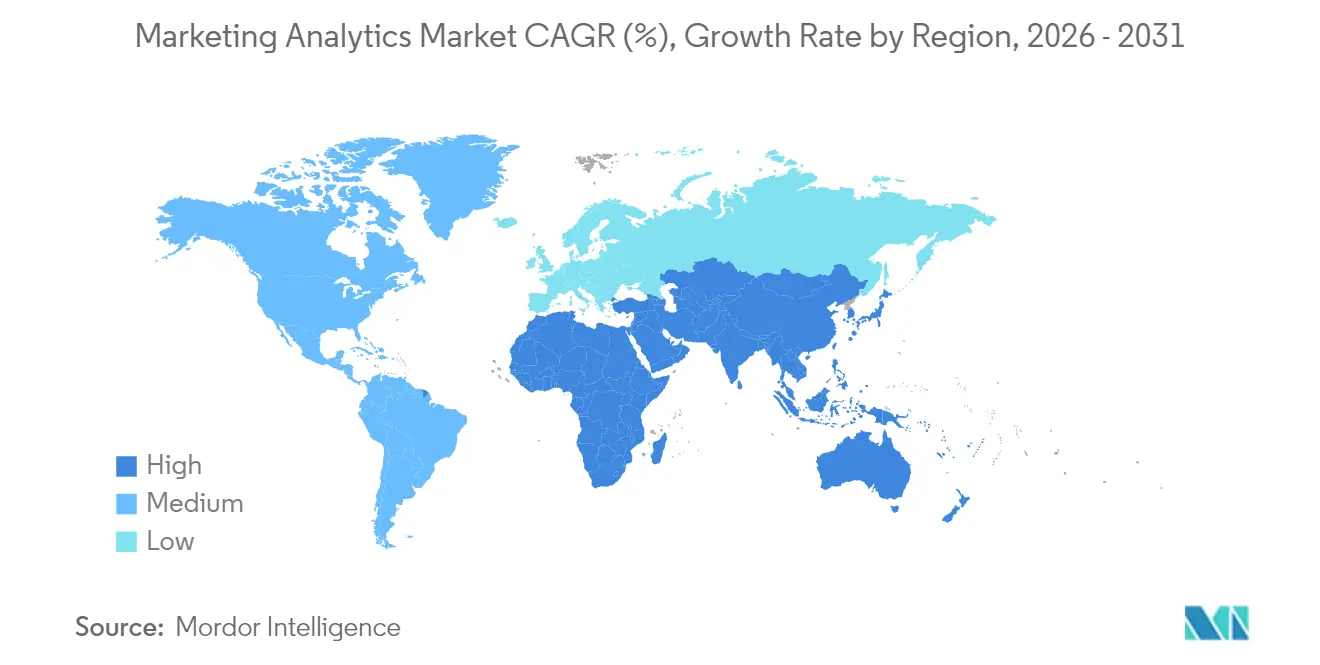
- Par géographie, l'Asie-Pacifique devrait croître à un TCAC de 13,31 %, devançant toutes les autres régions, tandis que l'Amérique du Nord a conservé une part de revenus de 41,12 % de la taille du marché de l'analyse marketing en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption généralisée du suivi des campagnes omnicanales | +2.1% | Mondial ; plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande d'analyses en temps réel pour optimiser les parcours clients | +2.8% | Mondial ; porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Accélération des plateformes d'analyse natives sur le cloud | +3.2% | Mondial ; plus élevé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Insights prédictifs basés sur l'IA améliorant le ROI marketing | +3.5% | Mondial ; adoption précoce en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Le bac à sable de confidentialité forçant les investissements dans l'analyse des données de première partie | +1.9% | Principalement en Amérique du Nord et en Europe ; expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prolifération des CDP composables permettant une analyse modulaire | +1.7% | Amérique du Nord et Europe ; adoption croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Insights prédictifs basés sur l'IA améliorant le ROI marketing
Les algorithmes d'apprentissage automatique évaluent désormais la propension à l'achat, la valeur à vie et la probabilité d'attrition en quelques millisecondes, avec une précision supérieure à 85 % dans des tests contrôlés. La publication par Google Analytics 4 de cartes d'insights autonomes en juillet 2024 illustre comment l'IA intégrée élimine la segmentation manuelle et réoriente les dépenses vers des cohortes à haut rendement, augmentant le ROI de 15 à 25 % pour les utilisateurs.[1] Les capacités prédictives, autrefois réservées aux entreprises natives du numérique, deviennent ainsi des prérequis incontournables, intensifiant la pression sur les éditeurs traditionnels pour qu'ils intègrent des modèles comparables sous peine d'être supplantés.
Accélération des plateformes d'analyse natives sur le cloud
Les entreprises migrent vers des architectures sans serveur qui font évoluer élastiquement les charges de travail des requêtes et réduisent les cycles de provisionnement de plusieurs semaines à quelques minutes. L'interconnexion réalisée par Microsoft en janvier 2025 entre les journaux comportementaux de Clarity et les jeux de données Google Ads démontre une synthèse multiplateforme qui était auparavant impraticable sur site.[2] Le marché de l'analyse marketing favorise par conséquent les éditeurs qui exposent des API low-code, permettant aux marketeurs non techniques de lancer des expériences sans dépendre des équipes informatiques.
Adoption généralisée du suivi des campagnes omnicanales
Les marques gèrent couramment des points de contact couvrant les applications mobiles, la télévision connectée, les bornes interactives en magasin et les canaux sociaux. L'attribution basée sur l'apprentissage automatique pondère désormais la contribution de chaque interaction à la conversion, remplaçant les règles du dernier clic qui sous-évaluaient l'activité en haut du tunnel. Les identifiants unifiés dérivés de données de première partie consenties assurent la continuité à mesure que les cookies tiers disparaissent, permettant aux marketeurs de maintenir la personnalisation tout en respectant les seuils réglementaires.
Demande d'analyses en temps réel pour optimiser les parcours clients
Des institutions financières telles que Bank of America analysent plus de 40 milliards de transactions quotidiennes avec une latence inférieure à la seconde, prouvant que les analyses en temps réel redéfinissent les références concurrentielles.[3] Les plateformes de traitement de flux ingèrent des flux de clics, IoT et CRM, actualisant les scores de propension lors des sessions en direct. Les marketeurs ajustent ainsi leurs offres en cours de parcours, améliorant la conversion et réduisant l'attrition.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût total de possession élevé et complexité d'intégration | -2.3% | Mondial ; impact plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Abondance d'outils d'analyse gratuits et freemium | -1.8% | Mondial ; plus fort dans les segments PME | Moyen terme (2 à 4 ans) |
| Réglementations strictes en matière de gouvernance des données et de confidentialité (RGPD, CCPA) | -2.7% | Principalement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Pénurie de talents en science des données marketing | -1.9% | Mondial ; aiguë en Asie-Pacifique et dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé et complexité d'intégration
Les frais de plateforme ne représentent qu'une fraction des coûts totaux du programme une fois que l'unification des données, l'harmonisation des schémas et l'assurance qualité sont comptabilisées. Les délais d'intégration s'étendent de six à douze mois pour les entreprises dotées de systèmes existants, et la maintenance continue double souvent les budgets initiaux sur un horizon de trois ans. Les entreprises du marché intermédiaire sans ingénieurs de données dédiés se tournent donc vers des suites SaaS plus légères, ce qui restreint les fonctionnalités accessibles.
Réglementations strictes en matière de gouvernance des données et de confidentialité
Le RGPD, le CCPA et des lois similaires imposent un consentement explicite, des déclencheurs de suppression et des garanties transfrontalières, alourdissant les dépenses de conformité et retardant les déploiements. Les éditeurs répondent en intégrant la confidentialité différentielle et l'apprentissage fédéré pour conserver les données brutes sur place, mais ces techniques requièrent des compétences spécialisées et accroissent la complexité des projets. Les entreprises incapables de mobiliser un soutien juridique et technique risquent des amendes ou des angles morts analytiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par déploiement :
la domination du cloud favorise la scalabilitéLes modèles cloud ont capté 61,58 % de la part du marché de l'analyse marketing en 2025 et devraient croître à un TCAC de 12,96 % jusqu'en 2031. La taille du marché de l'analyse marketing pour le déploiement cloud est donc en voie de quasiment doubler au cours de la fenêtre de prévision. Les entreprises choisissent le cloud pour accéder aux services d'IA accélérés par GPU et à une tarification à l'usage qui évite les dépenses en capital. Les installations sur site persistent dans les secteurs de la finance et des soins de santé où les règles de souveraineté exigent un traitement local, mais même ces secteurs expérimentent des modèles hybrides qui transfèrent des données anonymisées vers le cloud à des fins de modélisation.
Les schémas de dépenses cloud-first reflètent un pivot culturel vers l'analyse en libre-service. Les équipes marketing lancent désormais des tableaux de bord sans SQL, exécutent des tests d'uplift et activent des segments dans les plateformes médias sans attendre les arriérés informatiques. Le partenariat d'Adobe avec Snowflake et Google BigQuery permet aux clients d'interroger des jeux de données à l'échelle du pétaoctet directement au sein des espaces de travail analytiques. Cette composabilité ancre l'innovation future, de l'enchère publicitaire en temps réel à l'optimisation de la rédaction par l'IA générative.



Par application :
le marketing sur les réseaux sociaux mène la croissanceL'analyse des réseaux sociaux a contribué à hauteur de 36,93 % à la taille du marché de l'analyse marketing en 2025, avec un TCAC prévu de 14,05 %. Les marketeurs analysent le sentiment, l'impact des influenceurs et la viralité des campagnes dans les écosystèmes de vidéos courtes et de micro-blogs qui génèrent continuellement de nouveaux formats. L'e-mail, le contenu et le marketing en ligne au sens large conservent leur pertinence mais croissent à un rythme à un seul chiffre, les changements en matière de confidentialité limitant le reciblage centré sur les cookies.
La complexité croissante stimule la demande de vues unifiées attribuant les ventes incrémentales à chaque point de contact. L'outil open source Meridian de Google illustre la modélisation du mix marketing qui réalloue les dépenses vers les canaux sous-valorisés. La signalétique numérique en magasin, la télévision connectée et les publicités de podcast rejoignent la matrice d'attribution, nécessitant des connecteurs modulaires qui alimentent les données dans un schéma cohérent pour la reconstruction du parcours multicanal.
Par utilisateur final :
le secteur du commerce de détail maintient son leadershipLe commerce de détail a représenté 23,32 % de la part du marché de l'analyse marketing en 2025 et devrait croître à un TCAC de 12,74 % à mesure que les acteurs directs aux consommateurs bouleversent les chaînes de valeur traditionnelles. Les épiciers, les marques de mode et les places de marché déploient des moteurs de recommandation en temps réel qui recalibrent les offres au fil de la navigation des acheteurs, augmentent la valeur du panier et réduisent l'abandon. Les services bancaires et financiers suivent de près, portés par l'analyse de la vente croisée qui améliore les ratios de produits par client tout en signalant les anomalies de fraude.
Les organismes de soins de santé adoptent l'analyse de l'engagement pour améliorer l'observance des rendez-vous et l'inscription aux soins à distance, tandis que les fabricants appliquent des modèles de scoring des prospects pour prioriser les démarches auprès des distributeurs. Les acteurs du voyage et de l'hôtellerie affinent la tarification dynamique et les avantages de fidélité grâce à l'analyse du parcours client. EPAM Systems constate que 74 % des banques de détail privilégient désormais les cas d'usage générateurs de revenus plutôt que la réduction des coûts, soulignant une évolution mature vers une analyse orientée croissance.

Analyse géographique
Marché de l'analytique marketing en Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 41,12 % du marché de l'analytique marketing en 2025. La maturité avancée de la publicité numérique, l'abondance des financements en capital-risque et la densité des viviers de talents soutiennent des déploiements sophistiqués ; toutefois, la suppression des cookies pousse les entreprises à accélérer la collecte de données propriétaires et l'attribution respectueuse de la vie privée. Les lois adoptées au niveau des États, dans la lignée du CCPA, élargissent le périmètre de conformité et allongent les délais de mise en œuvre.
Marché de l'analytique marketing en Asie-Pacifique
L'Asie-Pacifique affiche la plus forte expansion avec un CAGR de 13,31 % jusqu'en 2031. Les dépenses publicitaires numériques régionales dépassent 200 milliards USD en 2025, portées par 1,8 milliard d'utilisateurs d'internet mobile qui naviguent et achètent via des super-applications. La Chine et l'Inde constituent les piliers de cette échelle, tandis que les marchés d'Asie du Sud-Est adoptent des analyses multilingues et des solutions de paiements transfrontaliers. La variabilité des réglementations en matière de confidentialité contraint les fournisseurs à proposer une localisation granulaire et des architectures sans exportation de données.
Marché de l'analytique marketing en EMEA et en Amérique du Sud
L'Europe bénéficie de l'urgence suscitée par le RGPD pour développer des bases de données propriétaires et investir dans l'analytique fédérée. L'Allemagne, la France et le Royaume-Uni défendent la protection de la vie privée dès la conception, mais la fragmentation linguistique et les nuances réglementaires imposent un accompagnement consultatif spécifique à chaque région. Le Moyen-Orient, l'Afrique et l'Amérique du Sud progressent des projets pilotes exploratoires vers des déploiements à grande échelle, en privilégiant les indicateurs du commerce social mobile et les tableaux de bord à faible latence adaptés aux contraintes de bande passante.
Éditions régionales
Paysage réglementaire
L'analytique marketing est façonnée par un durcissement des régimes de confidentialité et de gouvernance des données affectant le consentement, la limitation des finalités, les droits de suppression et les transferts transfrontaliers, ce qui influence à son tour la résolution d'identité, l'attribution et l'activation des audiences. En Europe, le RGPD, et aux États-Unis, les exigences de type CCPA, continuent de pousser les organisations vers une documentation plus rigoureuse et des attentes de sécurité renforcées pour le traitement des données utilisées dans le profilage et l'optimisation des campagnes.
La convergence réglementaire accroît également la complexité de conformité entre plateformes. Dans l'UE, l'AI Act est entré en vigueur le 1er août 2024, et les prochaines obligations de transparence pour certains systèmes d'IA (y compris les exigences liées à l'IA générative en vertu de l'article 50) s'appliquent à partir du 2 août 2026, obligeant les fournisseurs à renforcer les processus d'explicabilité et de divulgation dans le marketing piloté par l'analytique. La Commission européenne et le Comité européen de la protection des données ont publié le 9 octobre 2025 un projet de lignes directrices conjointes sur l'interaction entre le Digital Markets Act et le RGPD, renforçant le contrôle des pratiques de données des contrôleurs d'accès et de la réutilisation des données consenties pour la mesure publicitaire et la personnalisation. Aux États-Unis, les efforts fédéraux en matière de confidentialité restent actifs, notamment l'introduction du Consumer Data Privacy and Security Act of 2026 (S. 4211) le 25 mars 2026 et des propositions parallèles telles que le H.R. 8413, indiquant une évolution vers des normes nationales affectant le traitement des données, les programmes de sécurité et les flux de données internationaux utilisés dans l'analytique marketing.
Analyse de la chaîne de valeur
La chaîne de valeur de l'analytique marketing commence par la génération et l'ingestion de données à travers les systèmes d'entreprise propriétaires (CRM, ERP, analytique web/application), les plateformes ad-tech et martech (DSP, serveurs publicitaires, réseaux sociaux), et les écosystèmes de commerce et de retail media. Les données passent ensuite par des couches de collation et de traitement, utilisant de plus en plus des architectures de type cloud lakehouse et data-hub, avant d'être modélisées en marts de données marketing pour la BI, l'IA/ML, l'attribution et l'expérimentation. Les résultats sont opérationnalisés via l'activation en aval, incluant la segmentation d'audience, l'orchestration de parcours, l'optimisation des enchères, la personnalisation et l'exécution du retail media.
L'interopérabilité et la normalisation restent des points de friction récurrents, car des schémas fragmentés et des contraintes d'identité à travers un large ensemble de plateformes peuvent ajouter de la latence et des surcoûts de gouvernance. Des investissements sont en cours dans des plateformes et connecteurs intégrés et natifs du cloud qui réduisent les silos et accélèrent l'activation, comme en témoigne l'expansion par Pacvue de ses capacités de commerce media alimentées par l'IA (incluant la planification média inter-retailers et des intégrations couvrant Amazon AMC et le DSP) pour résoudre les goulots d'étranglement de l'activation. Les fournisseurs de services et intégrateurs de systèmes soutiennent également la mise en œuvre et la gestion du changement, tandis que l'infrastructure cloud et les architectures de référence de fournisseurs tels qu'AWS et Microsoft contribuent à soutenir une ingestion évolutive et un traitement en temps réel pour une mesure permanente.
Paysage concurrentiel
Concentration du Marché
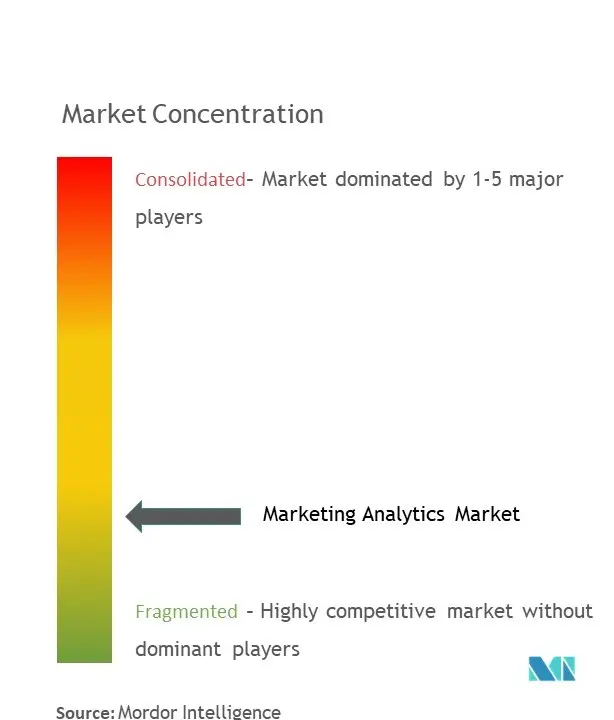
Le marché de l'analyse marketing présente une consolidation modérée. Adobe, Salesforce, Oracle et Google intègrent l'analyse dans des clouds d'expérience omnicanale, détenant collectivement environ 28 % de part de marché. Les hyperscalers s'appuient sur une infrastructure sans serveur et des puces d'IA propriétaires pour surpasser les éditeurs traditionnels en termes de coût de calcul et de débit d'entraînement. Les spécialistes de plus petite taille se différencient par des modèles verticalisés — par exemple, des algorithmes de tarification pour le commerce de détail ou des bacs à sable de confidentialité qui maintiennent leur utilité après la suppression des cookies.
Les mouvements stratégiques mettent l'accent sur les agents d'IA qui automatisent l'optimisation des campagnes, les plateformes de données clients composables et les environnements de collaboration centrés sur la confidentialité. La publication par Adobe en mars 2025 d'agents d'IA réduit les flux de travail manuels de 40 %. L'acquisition en 2024 par Salesforce de la société de protection des données Own renforce ses références en matière de conformité, tandis qu'Oracle intègre des classificateurs d'attrition atteignant une précision de 90 %. Le champ de bataille se déplace vers la modularité : les acheteurs exigent des API ouvertes pour intégrer l'analyse dans leurs systèmes existants, favorisant un écosystème où les éditeurs performants coexistent avec les acteurs établis proposant des suites intégrées.
Leaders du secteur de l'analyse marketing
-
IBM Corporation
-
Microsoft Corporation
-
Oracle Corporation
-
Salesforce.Com Inc.
-
Accenture PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Analyses Marketing Entreprises couvertes dans ce rapport
- Adobe Inc.
- Salesforce Inc.
- Oracle Corporation
- SAS Institute Inc.
- IBM Corporation
- Microsoft Corporation
- Teradata Corporation
- HubSpot Inc.
- Google LLC
- SAP SE
- Neustar Inc.
- Pegasystems Inc.
- Tableau Software LLC
- Alteryx Inc.
- Mixpanel Inc.
- Amplitude Inc.
- Sprinklr Inc.
- Hootsuite Inc.
- Marketo Inc.
- Experian plc
- Clarabridge Inc.
Opportunités de marché et perspectives d'avenir
Un espace blanc clé est l'opérationnalisation d'une mesure propriétaire et respectueuse de la confidentialité à travers des canaux fragmentés (social, CTV, retail media et commerce) sans dépendre d'identifiants obsolètes. Cela accroît la demande d'architectures composables reliant l'analytique marketing aux plateformes de données d'entreprise et aux points d'activation, tandis que les acheteurs mettent davantage l'accent sur la synthèse inter-plateformes (par exemple, la liaison des jeux de données d'analytique comportementale avec les plateformes publicitaires) et sur des connecteurs modulaires qui réduisent les délais d'intégration et le coût total de possession.
La centralisation des entreprises et le déploiement d'infrastructures d'IA créent également des voies pour les déploiements d'analytique marketing, en particulier en Asie-Pacifique où l'usage mobile-first et l'activité publicitaire numérique croissante augmentent la complexité de la mesure omnicanale. En Inde, des engagements à grande échelle dans l'IA et l'infrastructure cloud, tels que l'annonce d'Amazon en juin 2026 d'un investissement supplémentaire de 13 milliards USD (portant l'engagement total à 48 milliards USD), élargissent les fondations de calcul et de données utilisées pour les charges de travail analytiques, tandis que les initiatives d'entreprise pour consolider les capacités numériques via des Global Capability Centers, comme l'établissement par Dabur de GCC comprenant un hub dédié au marketing digital en juin 2026, accroissent la demande interne de modèles de données standardisés, d'automatisation et de mesures reproductibles. Les fonctionnalités d'analytique agentique renforcent en outre l'opportunité pour les fournisseurs capables d'intégrer une optimisation autonome et des contrôles de gouvernance dans des suites natives du cloud, en se différenciant par l'explicabilité, l'auditabilité et l'activation en boucle fermée plutôt que par les seuls tableaux de bord.
Développements industriels récents dans Marché des Analyses Marketing
- Juillet 2026 : Accenture Edge et Google Cloud ont annoncé une suite de solutions d'IA agentique préconstruites, incluant des capacités positionnées pour le marketing personnalisé et l'intelligence client destinées aux entreprises de taille moyenne. Cela intègre l'automatisation avancée dans des offres reproductibles et étend les workflows basés sur des agents des programmes de grande entreprise vers des segments plus larges, ajoutant une pression concurrentielle sur les outils ponctuels autonomes.
- Juin 2026 : NIQ a lancé NIQ Cadence, un système d'exploitation d'IA composée pour l'efficacité marketing comprenant 19 agents spécialisés coordonnés par NIQ Optiq. Cela élargit le récit du marché des tableaux de bord analytiques vers des agents coordonnés reliant la mesure à l'exécution à travers les workflows.
- Novembre 2025 : Accenture Ventures a investi dans Alembic, une plateforme d'intelligence marketing causale alimentée par l'IA. Cet investissement souligne l'accent mis par les acheteurs et les investisseurs sur les approches de mesure causale qui soutiennent la réaffectation des dépenses entre canaux face aux contraintes d'identité et d'attribution.
Marché des Analyses Marketing Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des analyses marketing couvre les logiciels utilisés par les organisations pour collecter, organiser et analyser les données de performance marketing, afin que les équipes puissent planifier, optimiser et mesurer les campagnes sur l'ensemble des canaux.
Exclusions du périmètre : Nous excluons les outils d'analyse informatique générale qui ne sont pas conçus ou commercialisés pour des cas d'usage marketing, ainsi que les simples transferts de dépenses médias qui ne sont pas liés aux revenus d'analyse.
Aperçu de la segmentation
- Par déploiement
- Cloud
- Sur site
- Par application
- Marketing en ligne
- Marketing par e-mail
- Marketing de contenu
- Marketing sur les réseaux sociaux
- Autres applications
- Par utilisateur final
- Commerce de détail
- Services bancaires et financiers
- Éducation
- Soins de santé
- Fabrication
- Voyage et hôtellerie
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par l'élaboration d'une vision claire de la demande en matière de mesure marketing et d'aide à la décision, puis par la cartographie des modes de monétisation habituels des analyses par les éditeurs (abonnements, licences et support associé). Nous avons utilisé des sources publiques telles que le Bureau of Economic Analysis des États-Unis, le Bureau du recensement des États-Unis, l'OCDE, l'Union internationale des télécommunications et les indicateurs de la Banque mondiale pour ancrer l'environnement macroéconomique qui influence l'adoption du numérique et les dépenses des entreprises.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les retranscriptions des conférences téléphoniques sur les résultats et la couverture presse de référence afin de comprendre le positionnement des produits et la manière dont les revenus sont comptabilisés en tant qu'analyses par rapport aux outils martech adjacents. Par ailleurs, nous avons utilisé un abonnement payant pour le screening des données financières et des actualités des entreprises, ainsi qu'une base de données de brevets payante pour vérifier la concentration de l'innovation et les capacités prioritaires. Les sources documentaires mentionnées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester les comportements d'achat réels et les usages pratiques, là où les sources documentaires restent souvent vagues. Nous avons échangé avec un panel de propriétaires de plateformes, d'intégrateurs de systèmes et d'utilisateurs en entreprise dans les principales régions, afin d'affiner les hypothèses sur l'adoption, le comportement de renouvellement et la tarification avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs (CXO) : 12 % | APAC : 43 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 32 % |
| Acteurs de plus petite taille : 15 % | Managers : 56 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les dépenses globales en logiciels d'entreprise et en activation du marketing numérique sont reconstituées en un bassin adressable, puis filtrées à l'aide du taux de pénétration des analyses marketing et de l'intensité de dépense typique par secteur et par région. Pour maintenir un total réaliste, les résultats ont été corroborés par des vérifications ascendantes sélectives, telles que les divulgations de revenus d'éditeurs échantillonnés, les retours des canaux sur les tailles de contrats, et une approximation du prix de vente moyen multiplié par le volume pour les licences payantes lorsque ce signal était disponible.
Les principaux paramètres ayant façonné le modèle comprenaient la répartition cloud/sur site, les valeurs moyennes des contrats par taille d'entreprise, l'adoption des flux de travail d'attribution et de mesure, l'orientation des budgets marketing et les évolutions en matière de confidentialité des données qui modifient les modalités de mesure. Lorsque les signaux ascendants présentaient des lacunes, les éléments manquants ont été comblés par des comparaisons avec des pairs au sein de cohortes de clients similaires, puis retestés lors des entretiens. Les prévisions ont utilisé une analyse de scénarios étayée par les avis d'experts sur les cycles budgétaires et les feuilles de route produits, puis les taux de croissance ont été ajustés par région en fonction de la maturité numérique et de la pénétration attendue des analyses.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que l'orientation des dépenses en logiciels d'entreprise, les commentaires de croissance rapportés par les éditeurs et les tendances d'adoption régionales observées lors des entretiens. Tout saut important d'une année à l'autre, toute part régionale inhabituelle ou toute hypothèse de tarification paraissant excessive ont été signalés, réexaminés et corrigés avant validation.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement la demande ou la tarification, comme un changement brutal des règles de confidentialité ou des dépenses informatiques des entreprises. Avant la livraison, une nouvelle revue analytique est réalisée afin que les clients reçoivent la vision la plus actuelle, traçable jusqu'à des hypothèses claires et des recoupements vérifiables.
Dimensionnement du marché des Analyses Marketing par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les analyses marketing ne concordent souvent pas, et la raison n'est généralement pas mathématique, mais tient à ce qui est comptabilisé et à la manière dont les projections sont réalisées. Les écarts apparaissent lorsqu'une étude mélange logiciels et services, inclut des catégories martech adjacentes, ou utilise une année de référence et un calendrier de change différents.
L'écart principal provient d'un glissement de périmètre vers des plateformes marketing et des offres de services plus larges, tandis que Mordor Intelligence comptabilise les analyses marketing comme les revenus de logiciels d'analyse liés aux cas d'usage de mesure et d'optimisation, plutôt que d'intégrer les dépenses technologiques marketing plus larges situées en dehors des analyses.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,02 milliards USD (2026) | |
| Éditeur sectoriel A | 6,15 milliards USD (2024) | Utilise une année de référence antérieure et un horizon plus long, et semble également inclure les services en plus des outils, ce qui peut faire varier les totaux selon la manière dont la mise en œuvre et le support sont comptabilisés. |
| Cabinet de recherche B | 5,80 milliards USD (2025) | Distingue explicitement logiciels et services et rapporte un niveau d'année de référence différent, ce qui peut diverger des traitements logiciels uniquement et des hypothèses de progression tarifaire utilisées pour les renouvellements et les mises à niveau. |
En comparant les trois chiffres, l'écart s'explique principalement par ce qui est inclus au-delà des logiciels, ainsi que par le choix de l'année de référence et la manière dont la tarification est projetée dans le temps. Notre approche maintient le total ancré à des signaux reproductibles tels que l'adoption, les valeurs des contrats et la répartition des déploiements, puis il est recoupé avec des entretiens afin que le chiffre final reste exploitable pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'analyse marketing en 2026 ?
Le marché s'élève à 8,02 milliards USD en 2026 et devrait atteindre 14,55 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide dans l'analyse marketing ?
L'Asie-Pacifique affiche le CAGR le plus élevé à 13,31 % jusqu'en 2031, en raison du comportement des consommateurs axé sur le mobile et de la forte progression des dépenses publicitaires numériques.
Pourquoi les déploiements cloud sont-ils privilégiés pour l'analyse ?
Les modèles cloud offrent une mise à l'échelle élastique, des dépenses en capital réduites et un accès à des services d'IA intégrés qui accélèrent l'expérimentation.
Qu'est-ce qui soutient le leadership continu du commerce de détail ?
Les détaillants investissent dans des moteurs de personnalisation en temps réel pour faire face aux concurrents en vente directe aux consommateurs et améliorer les taux de conversion.
Comment les lois sur la confidentialité influencent-elles l'analyse marketing ?
Le RGPD et le CCPA favorisent les stratégies de données de première partie et l'adoption d'analyses préservant la confidentialité, augmentant les coûts de conformité tout en améliorant la qualité des données.