
Taille et parts du marché des composés de magnésium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.58 Milliards de dollars |
| Taille du Marché (2031) | 18.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composés de magnésium par Mordor Intelligence
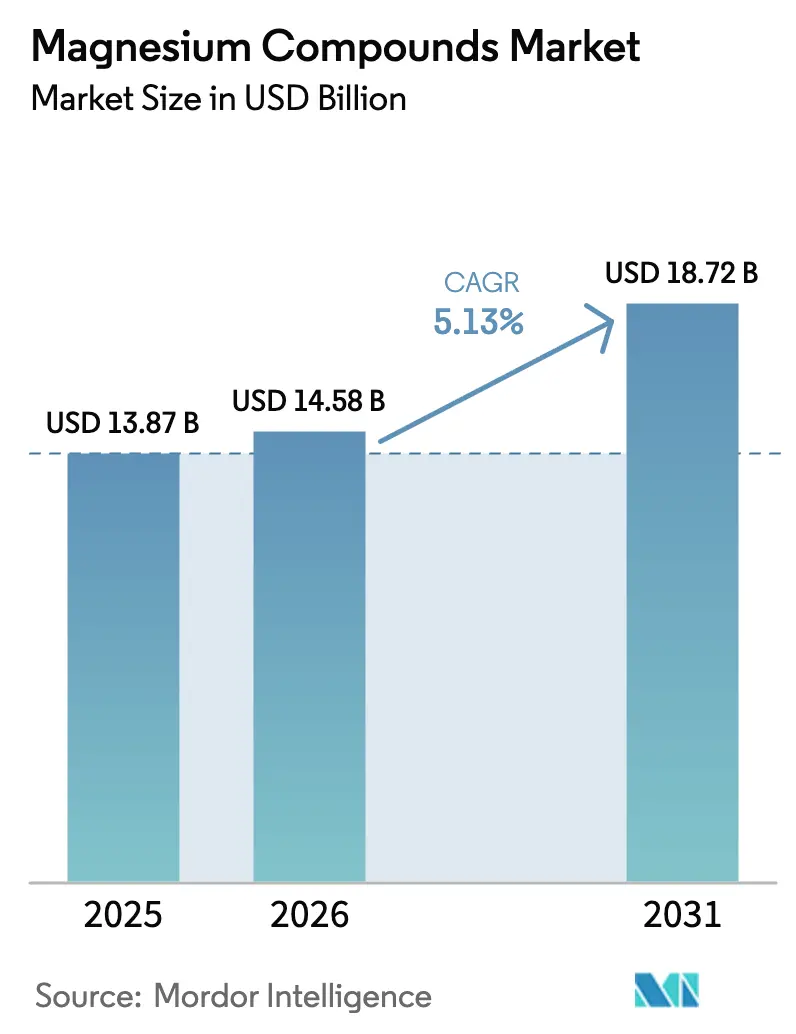
La taille du marché des composés de magnésium devrait s'étendre de 13,87 milliards USD en 2025 et 14,58 milliards USD en 2026 à 18,72 milliards USD d'ici 2031, enregistrant un CAGR de 5,13 % entre 2026 et 2031. La demande réfractaire continue de stimuler les volumes, mais la croissance la plus forte provient désormais des applications électriques et électroniques, car les réglementations en matière de sécurité incendie et les besoins en gestion thermique des batteries stimulent l'utilisation de l'hydroxyde de magnésium. La valorisation des saumures de dessalement réduit les coûts des matières premières en dessous de 200 USD par tonne au Moyen-Orient et en Australie, offrant aux matériaux issus de l'eau de mer une trajectoire de croissance de 6,18 % qui remet en question la domination des saumures naturelles. La sécurité de l'approvisionnement est montée en priorité dans les agendas des dirigeants depuis la faillite de US Magnesium en mars 2024, qui a éliminé le seul producteur primaire des États-Unis et a accru la dépendance aux exportations chinoises. Des projets d'électrolyse à faible émission de carbone en Europe et en Amérique du Nord attirent des contrats à prix premium de la part des acheteurs du secteur automobile et électronique désireux de décarboner.
Principaux enseignements du rapport
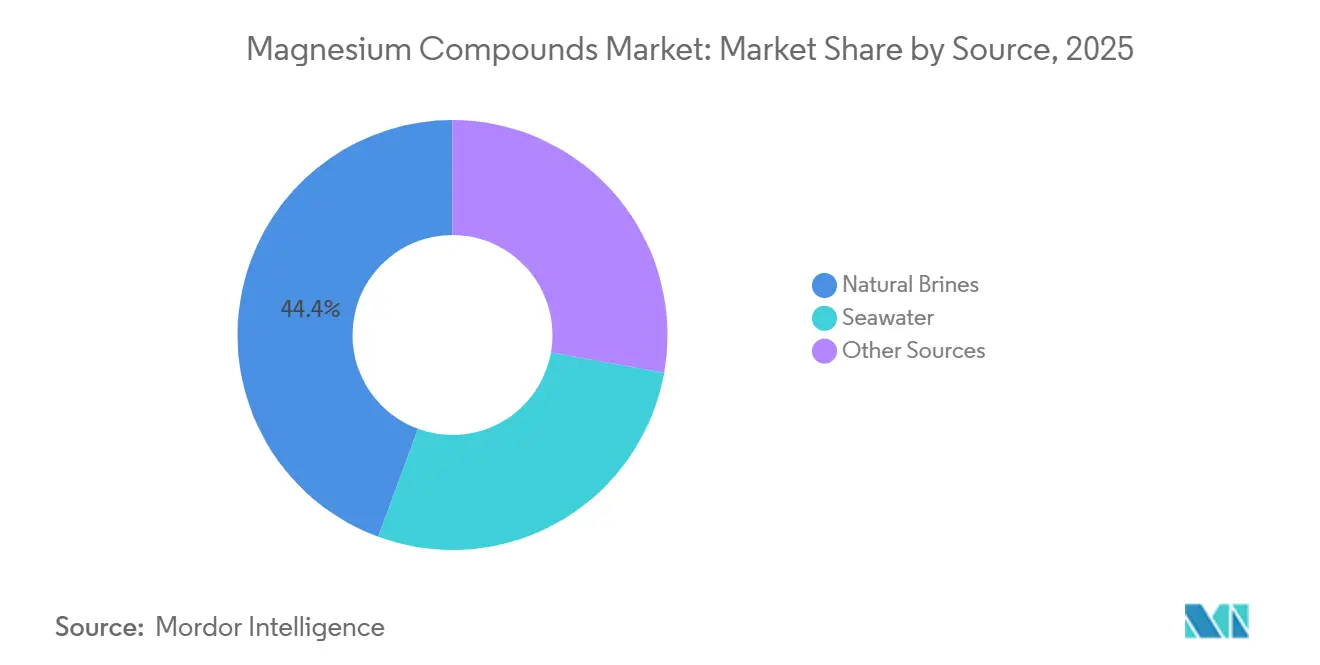
- Par source, les saumures naturelles représentaient 44,38 % de la part du marché des composés de magnésium en 2025, tandis que la production à base d'eau de mer est la source à la croissance la plus rapide avec un CAGR de 6,18 % jusqu'en 2031.
- Par type de produit, les produits chimiques inorganiques étaient en tête avec une part de revenus de 71,46 % en 2025 ; les sels de magnésium organiques enregistrent le CAGR projeté le plus élevé à 6,24 % jusqu'en 2031.
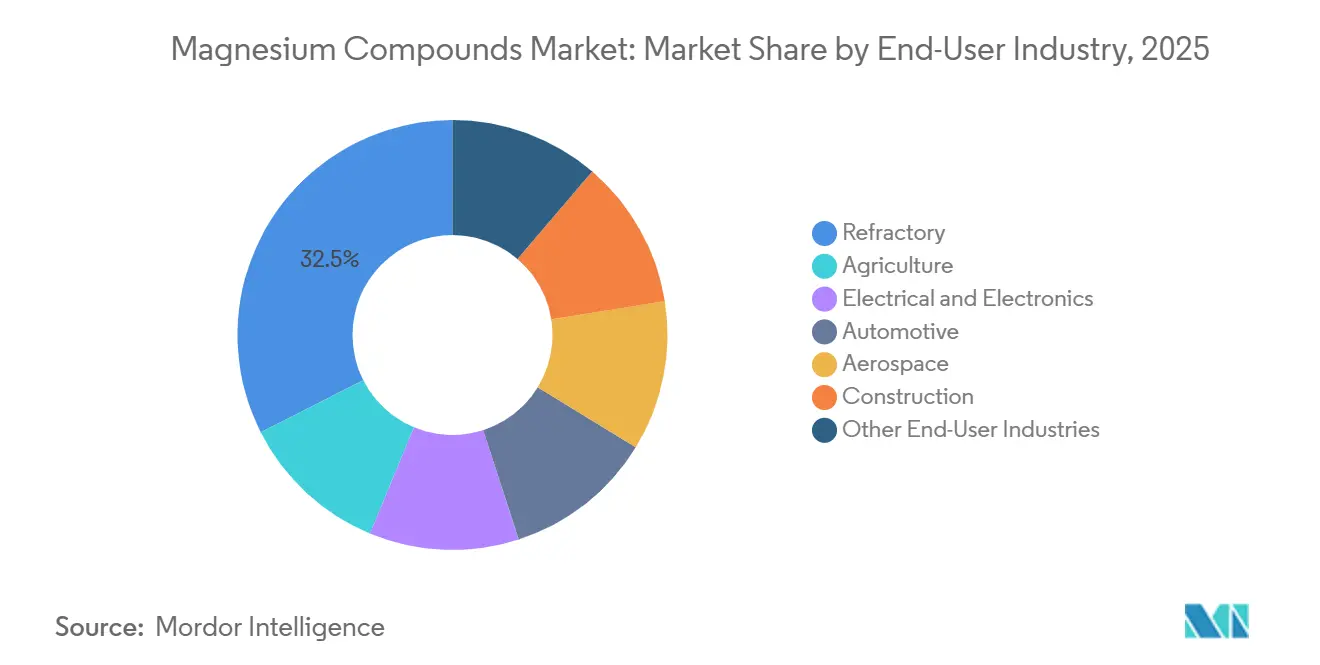
- Par secteur d'utilisation finale, les réfractaires détenaient 32,47 % de la taille du marché des composés de magnésium en 2025, tandis que l'électricité et l'électronique progressent à un CAGR de 6,31 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 53,28 % de la valeur 2025, et avec 5,94 %, elle demeure le segment régional à l'expansion la plus rapide jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des composés de magnésium
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte demande réfractaire liée à la reprise de la production mondiale d'acier | +1.2% | Cœur Asie-Pacifique, répercussions vers l'Europe et le Moyen-Orient | Moyen terme (2-4 ans) |
| Normes strictes sur les eaux usées et les émissions de gaz de combustion stimulant les réactifs environnementaux à base de magnésium | +0.9% | Mondial, application anticipée en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Appauvrissement en magnésium des sols accélérant l'utilisation des sels de magnésium de qualité fertilisante | +0.7% | Amérique du Nord, Amérique du Sud, Asie-Pacifique | Long terme (≥ 4 ans) |
| Valorisation des saumures de dessalement permettant des matières premières de magnésium à très faible coût | +0.6% | Moyen-Orient, Australie, Californie | Moyen terme (2-4 ans) |
| Adoption rapide des ciments magnésium-phosphate à faible émission de carbone | +0.5% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande réfractaire liée à la reprise de la production mondiale d'acier
Début 2025, la production d'acier brut a enregistré une hausse en glissement annuel. Cependant, en 2024, les prix de la magnésie de qualité réfractaire ont baissé, un recul attribué aux stocks persistants élevés dans le Liaoning. Bien que les ajouts de capacité indiens aient reçu une approbation en 2024, ils devraient commencer à influencer les commandes réfractaires après le délai habituel de 18 à 24 mois. Les fours à arc électrique, représentant une part significative de la production mondiale d'acier, sont connus pour raccourcir la durée de vie des revêtements, augmentant ainsi la fréquence des remplacements de briques. RHI Magnesita a signalé une hausse de la consommation réfractaire en Asie, contrastant avec des volumes stagnants en Europe. Le marché des composés de magnésium est en position de bénéficier de cette situation, car les briques de magnésie sont essentielles pour résister aux chocs thermiques accrus associés aux opérations des fours à arc électrique.
Normes strictes sur les eaux usées et les émissions de gaz de combustion stimulant les réactifs environnementaux à base de magnésium
En avril 2024, l'Agence de protection de l'environnement des États-Unis a imposé une règle de captage du dioxyde de soufre pour les raffineurs primaires de magnésium, contraignant les usines à adopter des épurateurs à base d'oxyde de magnésium qui fonctionnent également comme systèmes de récupération de produits[1]Agence de protection de l'environnement des États-Unis, « Normes nationales d'émission pour les polluants atmosphériques dangereux », EPA.GOV. En 2025, l'Europe a imposé des limites plus strictes sur les rejets de phosphore dans les eaux usées municipales, favorisant l'hydroxyde de magnésium par rapport à la chaux en raison de sa capacité à réduire les volumes de boues. En 2025, Israel Chemicals a annoncé une augmentation des ventes de suspension d'hydroxyde de magnésium aux services publics de l'UE, attribuant ce succès à sa production certifiée ISO 14001. Avec des politiques similaires émergeant en Asie, il est de plus en plus attendu que les composés de magnésium de qualité environnementale commanderont des prix premium et capteront des volumes de marché supplémentaires.
Appauvrissement en magnésium des sols accélérant l'utilisation des sels de magnésium de qualité fertilisante
En 2024, les travaux de terrain du Département américain de l'agriculture ont révélé que les rendements du maïs et du soja diminuaient lorsque les niveaux de magnésium dans le sol tombaient en dessous de 50 ppm. Le problème s'est aggravé avec les régimes de fertilisation à haute teneur en potassium, amenant les agronomes à préconiser des applications de sulfate de magnésium en bande latérale. En 2025, TIMAB Magnesium a introduit un granulé d'oxyde enrobé qui a amélioré l'efficacité d'utilisation des nutriments lors d'essais sur le soja brésilien. Bien que les acheteurs d'engrais restent sensibles aux prix, la pénétration du marché des composés de magnésium est appelée à augmenter, portée par la prévalence croissante des services de télédétection et d'analyse des sols.
Valorisation des saumures de dessalement permettant des matières premières de magnésium à très faible coût
En 2024, les usines mondiales de dessalement rejetaient quotidiennement des saumures contenant du magnésium. Magrathea Metals, tirant parti de l'énergie éolienne côtière, extrait de l'hydroxyde de magnésium de l'eau de mer du Pacifique par électrolyse colocalisée. Verde Magnesium investit dans un projet roumain, visant à lancer une usine d'ici 2027. Cette installation est conçue pour se conformer aux réglementations de l'UE sur le mécanisme d'ajustement carbone aux frontières, affichant une faible empreinte carbone. Collectivement, ces initiatives élargissent le paysage des matières premières pour le secteur des composés de magnésium et contribuent à stabiliser les coûts des matières premières.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution sensible aux prix par des composés de calcium ou d'aluminium | -0.8% | Mondial, aigu en Asie du Sud et en Afrique | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement due à une production centrée sur la Chine | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Examen ESG de l'empreinte carbone de la voie Pidgeon | -0.5% | Asie-Pacifique, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution sensible aux prix par des composés de calcium ou d'aluminium dans plusieurs utilisations finales
Le carbonate de calcium coûte environ la moitié du prix de la magnésie légèrement calcinée et constitue la charge de référence lorsque l'ignifugation n'est pas une priorité[2]Service géologique des États-Unis, « Résumés des produits minéraux 2025 », USGS.GOV. En 2025, l'hydroxyde d'aluminium détenait une part dominante du marché mondial des ignifugeants, soutenu par des certifications de longue date. Bien que les budgets de construction en Inde et en Asie du Sud-Est privilégient la chaux d'approvisionnement local pour le traitement de l'eau, en optant pour celle-ci plutôt que pour l'hydroxyde de magnésium importé, des compromis de performance ont été notés. Ces choix économiques entraînent une déduction du CAGR de référence.
Volatilité de la chaîne d'approvisionnement due à une production centrée sur la Chine et aux coûts énergétiques
En 2024, les prix du charbon à Qinhuangdao ont fluctué, impactant les coûts de production, même si la province du Liaoning représentait une part significative des importations européennes de magnésie. Suite à la faillite de US Magnesium, les acheteurs se sont tournés vers les importations, désormais soumises à des droits de douane jusqu'en 2026. Fin 2024, les coûts de fret de Dalian à Rotterdam ont fortement augmenté, doublant de prix, la disponibilité des conteneurs étant compromise par les détournements en mer Rouge. Cette volatilité du marché érode la confiance des acheteurs, entraînant des retards dans les contrats à long terme et un frein à la croissance qui en résulte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source : échelle des saumures naturelles face à la disruption de l'eau de mer
Les saumures naturelles représentaient 44,38 % du volume 2025 et demeurent la base à faible coût pour la magnésie de commodité, ancrée par les opérations de la mer Morte. La production dérivée de l'eau de mer, bien qu'elle représente aujourd'hui une part de l'ordre de la mi-dizaine en pourcentage, est appelée à une croissance annuelle de 6,18 % à mesure que les coûts d'électrolyse baissent et que les audits ESG favorisent sa plus faible empreinte carbone.
Le marché des composés de magnésium bénéficie de cette double structure car les produits de haute pureté peuvent être obtenus à partir de l'eau de mer sans déplacer les actifs d'évaporation de saumure à grande échelle. Magrathea Metals a démontré que les coûts d'exploitation de l'eau de mer sont déjà inférieurs à ceux de la saumure du Grand Lac Salé lors d'essais pilotes. Si les projets côtiers se reproduisent à grande échelle, les fournisseurs de commodités pourraient réorienter l'excédent de capacité de saumure vers les qualités réfractaires tandis que les usines d'eau de mer servent les acheteurs de l'électronique et de la pharmacie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de produit : les produits organiques progressent dans la chaîne de valeur
Les produits chimiques inorganiques représentaient 71,46 % des revenus en 2025, soutenus par les briques réfractaires, les réactifs environnementaux et les engrais. Les composés organiques de magnésium ont progressé de 6,24 % par an car les médicaments homologués par la FDA s'appuient sur le stéarate de magnésium, tandis que les marques de nutraceutiques commercialisent des formes chélatées à des prix premium.
La taille du marché des composés de magnésium liée aux qualités organiques est modeste mais rentable. En 2025, les prix du stéarate de qualité pharmaceutique restent élevés, principalement en raison des obstacles à l'entrée posés par la certification BPF. L'oxyde à libération contrôlée de TIMAB brouille la frontière inorganique-organique en ajoutant une technologie d'enrobage qui améliore l'efficacité d'utilisation des nutriments.
Par secteur d'utilisation finale : l'électronique dépasse les réfractaires
Les réfractaires représentaient 32,47 % de la demande 2025, liés aux cycles de l'acier et du ciment. Les applications électriques et électroniques progressent désormais à 6,31 % par an, portées par les normes anti-incendie sans halogène dans les batteries de véhicules électriques et les besoins en conductivité thermique des équipements 5G.
La part du marché des composés de magnésium pour l'hydroxyde ignifuge s'élargira à mesure que les régulateurs renforceront les règles sur les additifs bromés. En 2025, les fabricants japonais ont augmenté leurs achats d'oxyde de magnésium de qualité semiconducteur, soulignant un glissement vers l'approvisionnement en fournitures de haute pureté.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
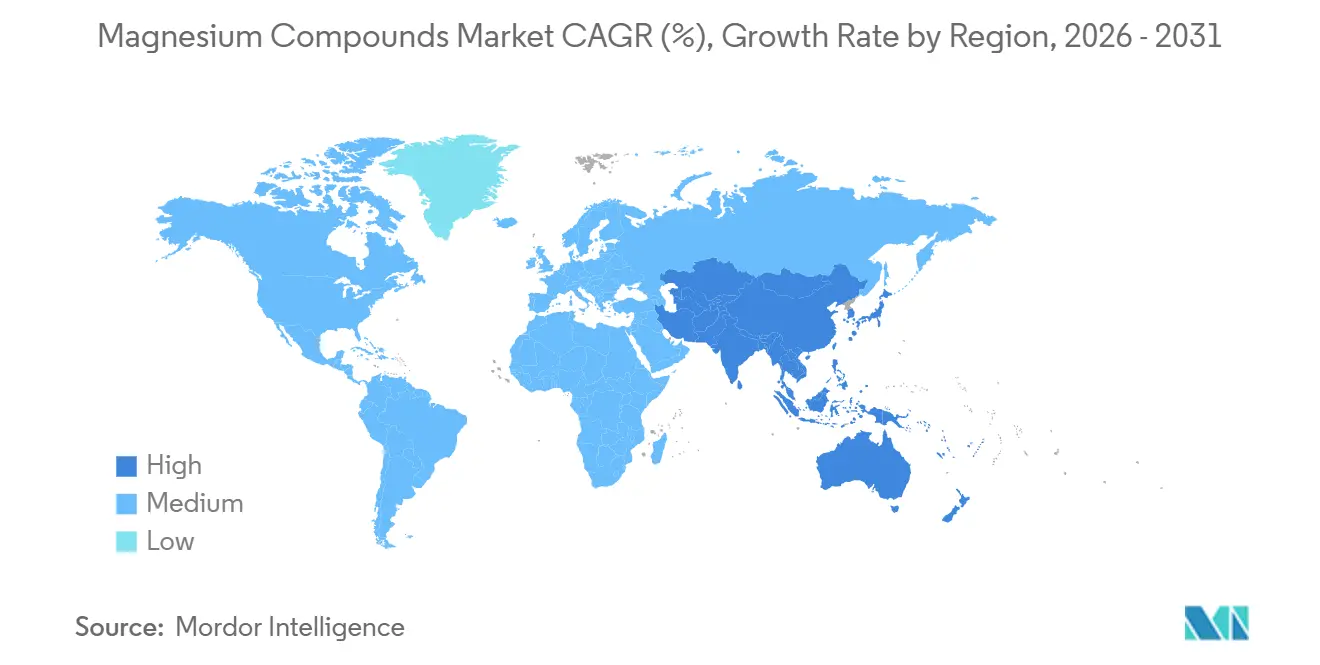
L'Asie-Pacifique représentait 53,28 % de la valeur 2025 et devrait croître de 5,94 % jusqu'en 2031 malgré le gel des capacités du Liaoning. Les nouveaux projets sidérurgiques indiens et les exportations de qualité spéciale japonaises compensent le ralentissement de la construction chinoise.
Après la fermeture du Grand Lac Salé, l'Amérique du Nord a fait face à un approvisionnement plus tendu mais a maintenu une part de marché significative. Malgré les droits de douane sur les importations, les acheteurs sont toujours prêts à payer une prime pour des approvisionnements non chinois. Ce scénario ouvre la voie à l'essor des projets d'eau de mer le long de la côte Pacifique.
La part de marché de l'Europe dépend largement des opérations de Nedmag B.V. aux Pays-Bas et de la future usine Verde Magnesium. Prévue pour être lancée dans les prochaines années, cette usine est en passe de réduire la dépendance aux importations de l'Europe. Pendant ce temps, l'Amérique du Sud et le Moyen-Orient, portés par les besoins en engrais brésiliens et les projets de saumure dans le Conseil de coopération du Golfe (CCG), représentent ensemble une part notable du marché.

Analyse de la chaîne de valeur
L'approvisionnement amont pour les composés de magnésium commence par l'extraction de magnésite et de dolomite et le prélèvement de saumure naturelle ou d'eau de mer, suivis d'étapes de conversion telles que la calcination en MgO, l'hydratation en Mg(OH)2, et des voies à base de saumure produisant des intermédiaires MgCl2 qui alimentent l'électrolyse ou la synthèse chimique. La chaîne reste centrée sur la Chine pour le magnésium primaire et de nombreux dérivés de magnésie, une large part étant produite via le procédé Pidgeon, tandis que les voies d'électrolyse sont utilisées dans d'autres régions productrices. RHI Magnesita est un exemple de participant avec une intégration en amont dans l'extraction et le traitement de la magnésite, ce qui relie directement la disponibilité des matières premières et les coûts énergétiques à l'économie de la magnésie de qualité réfractaire en aval.
Le traitement intermédiaire couvre la purification, le broyage ou la classification, et l'emballage pour répondre aux spécifications dans les réfractaires, les réactifs environnementaux, les engrais et l'électronique. Le MgO à plus haute pureté nécessite un contrôle plus strict des impuretés et une assurance qualité plus rigoureuse. En aval, l'offre se répartit entre les livraisons en vrac aux réfractaires et aux utilisateurs industriels et les canaux spécialisés à marge plus élevée pour l'électronique et les qualités pharmaceutiques ou nutraceutiques. Le recyclage et la récupération secondaire influencent également la disponibilité dans certaines régions, et les États-Unis dépendent significativement du magnésium secondaire récupéré à partir de ferraille (environ 108 000 tonnes déclarées en 2025), créant une voie d'approvisionnement complémentaire aux importations pour les applications à forte intensité métallique.
Paysage concurrentiel
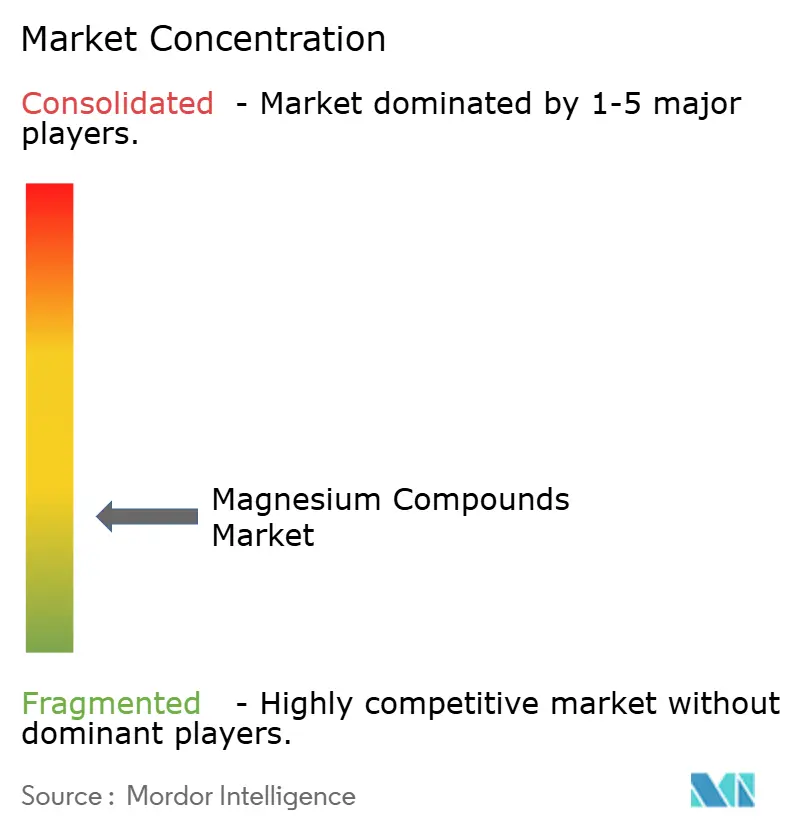
Le marché des composés de magnésium est de nature fragmentée. Les nouveaux entrants à faible émission de carbone font des progrès significatifs. Verde Magnesium a obtenu un financement pour une voie d'électrolyse inférieure à 5 kg de CO₂ en Roumanie. En Californie, Magrathea Metals mène un projet pilote alimenté par l'énergie éolienne côtière. Tateho Chemical Industries Co.,Ltd et Ube Material Industries ont établi leur domination dans les oxydes de qualité semiconducteur, grâce à leur capacité à respecter systématiquement les spécifications d'impureté inférieures à 10 ppm. Les brevets liés à la valorisation des saumures et à l'électrodialyse ont augmenté. Les entreprises chinoises sont à l'avant-garde des méthodes d'extraction en vrac, tandis que les entités japonaises se concentrent sur la synthèse d'oxyde de haute pureté. Ces développements suggèrent un marché des composés de magnésium divisé : les volumes de commodités bénéficient des économies d'échelle, tandis que les qualités spéciales s'orientent vers l'innovation de procédés.
Leaders du secteur des composés de magnésium
RHI Magnesita
Magnezit Group
Grecian Magnesite
Martin Marietta Magnesia Specialties
Israel Chemicals Ltd. (ICL)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La sécurité d'approvisionnement et la transformation localisée sont des thématiques d'espace blanc évidentes suite à la perte de l'unique producteur primaire américain en mars 2024. Cela a renforcé l'intérêt des acheteurs pour un approvisionnement non lié à la Chine et pour la récupération secondaire lorsque cela est opérationnellement réalisable. En Europe, le soutien politique est plus explicite, puisque le cadre du Critical Raw Materials Act de l'UE et la désignation de Projets Stratégiques en mars 2025 offrent une voie vers un permis plus rapide et un traitement prioritaire pour les projets de matières premières et de transformation. Cela s'aligne avec des initiatives telles que Verde Magnesium positionnant une voie à faible émission de carbone destinée à se conformer aux exigences commerciales liées au carbone de l'UE. Ensemble, ces dynamiques soutiennent des opportunités de nouvelles capacités qui intègrent l'extraction, la purification et la formulation plus près des utilisateurs finaux souhaitant des intrants traçables et à plus faible teneur en carbone.
La croissance de la demande se concentre sur l'hydroxyde de magnésium et les oxydes de haute pureté, là où les exigences de performance et de conformité se renforcent, en particulier dans l'électrique et l'électronique et dans les applications environnementales liées au traitement des eaux usées et des gaz de combustion. La valorisation de la saumure et les voies basées sur l'eau de mer créent également un ensemble d'opportunités, convertissant la saumure de dessalement et les effluents industriels en matières premières pour l'hydroxyde de magnésium et les dérivés associés, ce qui peut réduire l'exposition aux coûts des matières premières et améliorer le positionnement ESG pour les clients en aval. La normalisation et la qualification élargissent encore la différenciation à mesure que le secteur évolue vers une identification des matériaux et des normes techniques plus strictes pour les qualités spécialisées desservant l'électronique et les usages finaux réglementés.
Développements récents du secteur
- Avril 2026 : Magnezit Group a été nommé parmi les TOP-1000 des fournisseurs performants de Russie, sur la base des données de performance de 2025. Cette désignation souligne la qualité et la résilience des fournisseurs dans les chaînes d'approvisionnement régionales, signalant de meilleures opportunités contractuelles et un positionnement régional renforcé face aux préoccupations d'approvisionnement liées aux sanctions.
- Avril 2026 : RHI Magnesita a publié sa mise à jour commerciale du T1 2026 confirmant les prévisions d'EBITA ajusté pour l'exercice 2026 d'environ 400 millions d'euros après les vents contraires liés au change. Cette mise à jour renforce la trajectoire des résultats de l'entreprise malgré la pression des devises et soutient la vision des investisseurs quant à la stabilité de sa rentabilité à moyen terme.
- Mars 2026 : Grecian Magnesite a réalisé une visite client à travers le Rajasthan, en Inde, pour étendre sa présence dans l'industrie de la pierre d'émeri et promouvoir des solutions à base d'oxyde de magnésium. Cette visite renforce sa présence régionale et la diversification de ses produits sur les marchés d'Asie-Pacifique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché des composés de magnésium est défini comme la valeur des composés chimiques à base de magnésium vendus commercialement, utilisés dans des applications industrielles et spécialisées, saisie au point de vente aux utilisateurs finaux et aux canaux dans chaque géographie couverte.
Exclusions du périmètre : Nous excluons les lingots de magnésium métallique et d'alliage, ainsi que les prix de transfert internes au sein d'opérations intégrées verticalement lorsqu'il ne s'agit pas d'une vente à des conditions de pleine concurrence.
Aperçu de la segmentation
- Par source
- Eau de mer
- Saumures naturelles
- Autres sources
- Par type de produit
- Produits chimiques inorganiques
- Produits chimiques organiques
- Par secteur d'utilisation finale
- Agriculture
- Électricité et électronique
- Automobile
- Aérospatiale
- Construction
- Réfractaires
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Océanie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le cadre du marché et construire le premier ensemble d'ancrages de la demande et de l'offre avant que nous ne parlions aux acteurs du secteur. Des sources publiques telles que les résumés des matières premières minérales de l'USGS, les statistiques commerciales UN Comtrade, la World Steel Association, les références de la FAO sur les engrais et les nutriments du sol, et les agences environnementales nationales ont été examinées pour comprendre le contexte de production et l'orientation des usages finaux, y compris les signaux de demande de l'acier et des réfractaires, les intrants agricoles et les moteurs de conformité environnementale.
Nous avons également utilisé les dépôts d'entreprises, les rapports annuels et les présentations aux investisseurs pour cartographier les mix de produits et l'exposition régionale, puis avons croisé cela avec la presse réputée et les sites d'associations pour confirmer les évolutions de capacité et les changements de flux commerciaux. Le cas échéant, des abonnements payants couvrant les données financières et de renseignement des entreprises, des bases de données de brevets et des relevés d'importation et d'exportation au niveau des expéditions ont été utilisés pour combler les lacunes des données non payantes et maintenir la cohérence des hypothèses entre les régions. Les sources documentaires énumérées ci-dessus sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'analyse.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester ce que les données secondaires ne pouvaient pas résoudre clairement, en particulier sur le mix de qualités, les fourchettes de prix réalisés, et la manière dont la demande évolue selon les usages finaux tels que les réfractaires, l'agriculture, et l'électrique et l'électronique. Nous avons discuté avec des producteurs, des distributeurs et des acheteurs en aval dans les principales régions de production et de consommation afin que les hypothèses sur l'utilisation, la substitution et les cycles d'approvisionnement puissent être confirmées et ajustées. Les apports de ces discussions ont ensuite été utilisés pour trianguler les totaux finaux du marché et les perspectives à court terme.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 39 % | Cadres dirigeants : 12 % | APAC : 46 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 35 % |
| Acteurs plus petits : 16 % | Managers : 55 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une construction descendante qui reconstitue le bassin de demande en reliant l'activité d'usage final et les signaux commerciaux et de production à la consommation de composés de magnésium, puis en convertissant cela en valeur à l'aide de fourchettes de prix adaptées à chaque région. Pour maintenir des totaux réalistes, nous corroborons le résultat avec des vérifications ascendantes sélectives, telles que des agrégations de fournisseurs et de canaux dans les principaux pays, un prix de vente moyen (ASP) échantillonné multiplié par le volume pour les qualités courantes, et les retours des distributeurs sur la saisonnalité des expéditions.
Les principaux intrants utilisés dans le modèle incluent les indicateurs d'activité de l'acier et des réfractaires, les tendances d'application des engrais et amendements du sol, l'orientation de la production de construction, les signaux d'adoption des additifs électroniques et ignifuges, et les mouvements observés d'importation et d'exportation pour l'oxyde de magnésium et les composés associés. La tarification est traitée via une approche d'ASP mixte qui reflète la pureté de la qualité, le format (poudre, suspension le cas échéant), et les différences régionales d'énergie et de logistique. Les conversions de devises sont alignées sur la même fenêtre temporelle pour éviter des sauts artificiels.
La prévision est réalisée par une analyse de scénarios soutenue par des indicateurs à cycle court, comme la production d'acier et l'activité industrielle, et des moteurs à cycle plus long, comme la demande de matériaux liés à la construction et à l'électrification. Lorsque la visibilité ascendante est incomplète, les lacunes sont traitées par des hypothèses de taux de pénétration validées lors des entretiens, puis vérifiées par rapport à l'orientation historique du commerce et des capacités pour maintenir la reproductibilité de la prévision.
Validation des données et cycle de mise à jour
La validation se fait en plusieurs passes afin que les résultats inhabituels soient détectés tôt. Les totaux du modèle sont comparés à des signaux indépendants tels que les annonces de capacité, les balances commerciales et l'orientation des usages finaux, puis les écarts importants sont retracés jusqu'à un petit ensemble de leviers comme l'ASP, l'utilisation ou le changement de mix avant validation finale.
Une seconde revue par un analyste est utilisée pour remettre en question les hypothèses susceptibles de faire évoluer le résultat, et des appels de suivi sont déclenchés lorsqu'un point de données semble incohérent avec le comportement d'achat ou de vente sur le terrain. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants susceptibles de modifier l'offre, la tarification ou la demande se produisent. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la dernière vue actualisée basée sur les données publiques nouvellement disponibles et les retours d'entretiens récents.
Taille du marché des composés de magnésium selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les composés de magnésium ne correspondent souvent pas car le périmètre est défini différemment et l'étape de conversion en valeur est traitée de différentes manières. Les écarts proviennent généralement du fait que seules quelques qualités inorganiques à fort volume soient comptées, de la manière dont la couverture des usages finaux est traitée, et du fait que la tarification soit modélisée comme une moyenne mondiale unique ou ajustée par région et par qualité.
Certains chiffres publiés incluent des pools de valeur adjacents tels que le magnésium métallique, des réfractaires minéraux plus larges, ou un ensemble plus vaste de dérivés du magnésium qui ne sont pas toujours vendus dans la même chaîne de demande. Chez Mordor Intelligence, le total est limité aux composés de magnésium vendus comme produits chimiques dans des usages finaux définis, avec des ASP mixtes actualisés à l'aide de signaux commerciaux actuels et de fourchettes de prix validées par entretiens, afin d'éviter de surestimer la valeur dans les régions à forte inflation.
Comparaison des références
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,58 milliards USD (2026) | |
| Base de Données Sectorielle A | 48,72 milliards USD (2025) | Utilise un cadre plus large de dérivés du magnésium pouvant inclure des formulations en aval et des matériaux de magnésium adjacents, ce qui gonfle la valeur adressable par rapport à une comptabilisation limitée aux composés. |
| Éditeur Commercial B | 0,28 milliard USD (2023) | Semble suivre un sous-ensemble étroit de qualités spécialisées et d'applications sélectionnées, et la base de valeur ressemble davantage à un segment de niche qu'à la consommation totale de composés dans l'ensemble des industries. |
L'écart entre les chiffres publiés s'explique principalement par ce qui est inclus dans l'univers des produits et par la manière dont les prix sont généralisés entre les qualités et les régions. En maintenant le périmètre limité aux composés chimiques et en appliquant des vérifications reproductibles sur les signaux de volume et les fourchettes de prix réalisés, l'estimation reste traçable à des intrants clairs pouvant être examinés et mis à jour au fil du temps.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des composés de magnésium en 2026 ?
La taille du marché des composés de magnésium est de 14,58 milliards USD en 2026 et devrait atteindre 18,72 milliards USD d'ici 2031, enregistrant un CAGR de 5,13 %.
Quel segment connaît la croissance la plus rapide dans les composés de magnésium ?
Les utilisations finales électriques et électroniques affichent la croissance la plus élevée avec un CAGR de 6,31 %, portées par les applications ignifuges et les batteries.
Quelle part les saumures naturelles détiennent-elles dans l'approvisionnement mondial ?
Les saumures naturelles ont contribué à hauteur de 44,38 % de la production mondiale en 2025.
Quelles tendances réglementaires affectent la demande d'hydroxyde de magnésium ?
Des règles plus strictes sur les eaux usées et les émissions de gaz de combustion, telles que le mandat de l'Agence de protection de l'environnement des États-Unis pour un captage de 99,5 % du SO₂, accélèrent l'adoption de l'hydroxyde de magnésium dans les applications environnementales.
Dernière mise à jour de la page le:



