
Taille et part du marché du zinc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
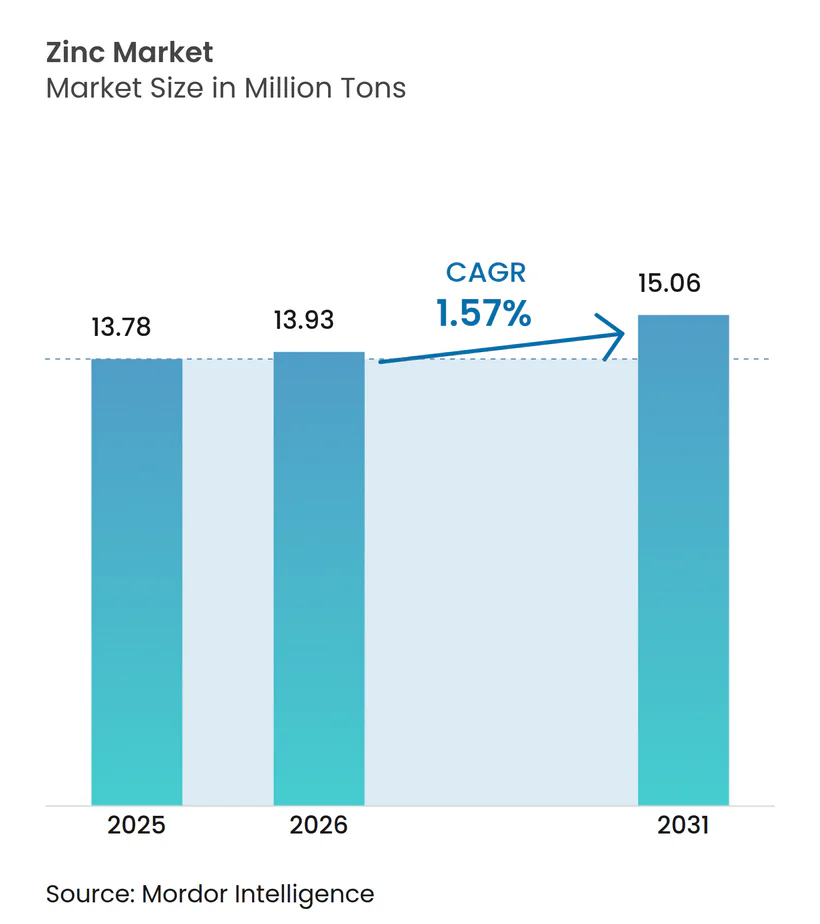
| Volume du Marché (2026) | 13.93 Millions de tonnes |
| Volume du Marché (2031) | 15.06 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 1.57 % |
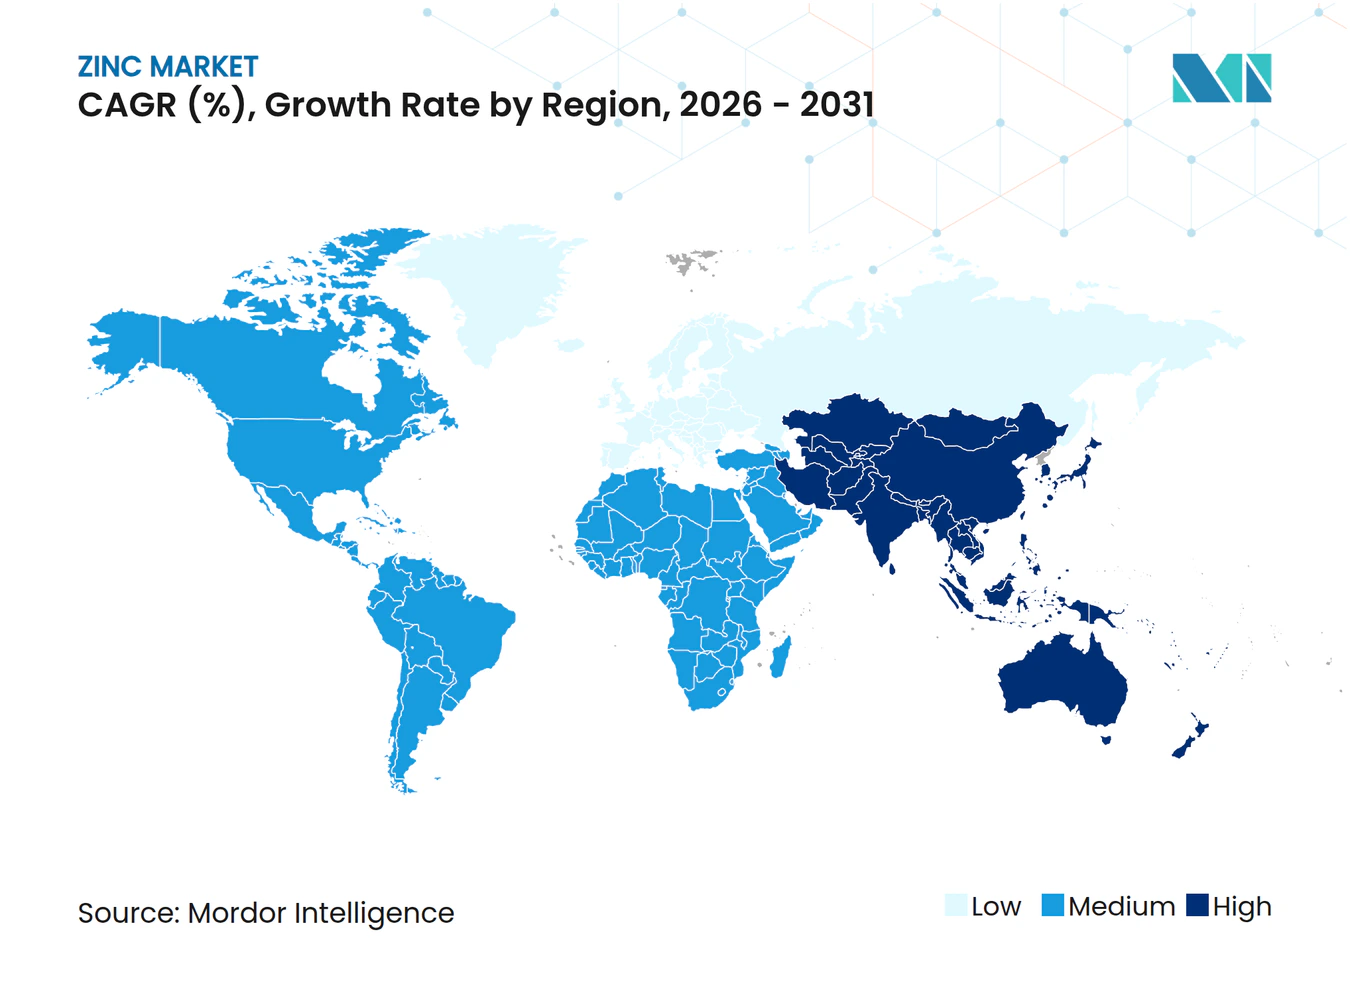
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du zinc par Mordor Intelligence
La taille du marché du zinc était évaluée à 13,78 millions de tonnes en 2025 et devrait croître de 13,93 millions de tonnes en 2026 pour atteindre 15,06 millions de tonnes d'ici 2031, à un TCAC de 1,57 % au cours de la période de prévision (2026-2031). La résilience de la demande repose sur les programmes d'infrastructure du secteur public, la pénétration croissante de l'acier résistant à la corrosion dans les véhicules électriques et les équipements d'énergie renouvelable, ainsi que l'adoption régulière d'engrais à base de zinc dans les sols déficients en micronutriments. L'amélioration de l'économie du recyclage secondaire, stimulée par le mécanisme d'ajustement carbone aux frontières de l'Union européenne, incite les fonderies à se tourner vers des matières premières à faible teneur en carbone, même si la concentration de l'approvisionnement minier introduit un risque de prix. Par ailleurs, les déploiements pilotes de batteries zinc-ion et zinc-air signalent un débouché émergent pour les composés spéciaux qui pourrait ajouter jusqu'à 100 000 tonnes de consommation supplémentaire d'ici 2031.
Principaux enseignements du rapport
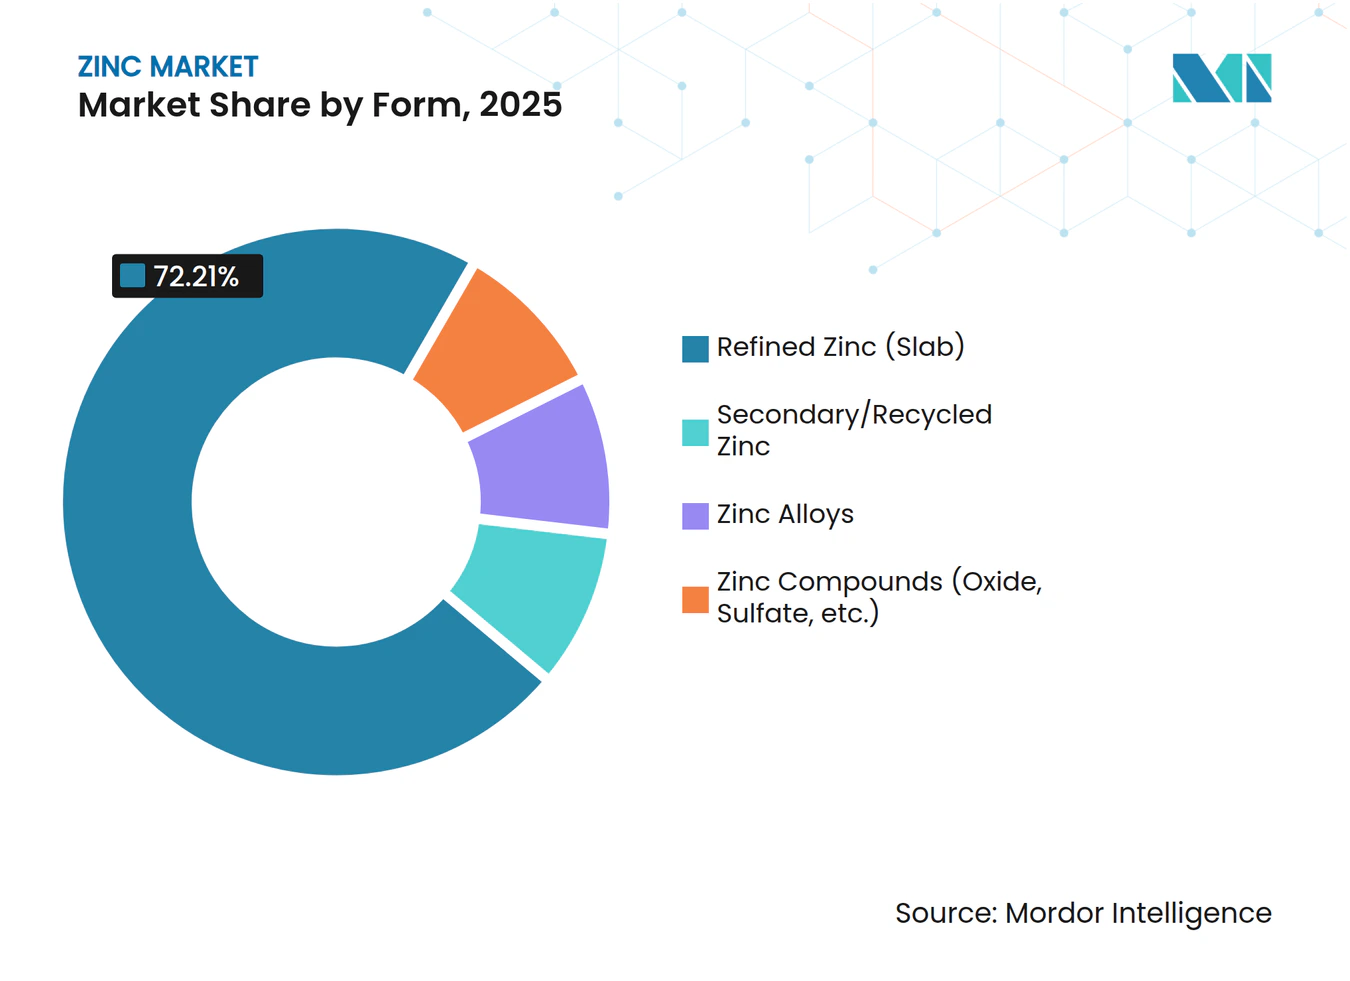
- Par forme, le zinc raffiné (lingot) a dominé avec 72,21 % de la part du marché du zinc en 2025, tandis que les composés du zinc devraient progresser à un TCAC de 2,89 % jusqu'en 2031.
- Par processus de production, la production primaire représentait 65,62 % de la part du marché du zinc en 2025 ; la production secondaire est en passe d'enregistrer le TCAC le plus rapide, soit 2,71 %, jusqu'en 2031.
- Par application, la galvanisation a capté 52,37 % de la taille du marché du zinc en 2025, tandis que l'oxyde de zinc et les produits chimiques devraient afficher un TCAC de 2,77 % sur la période 2026-2031.
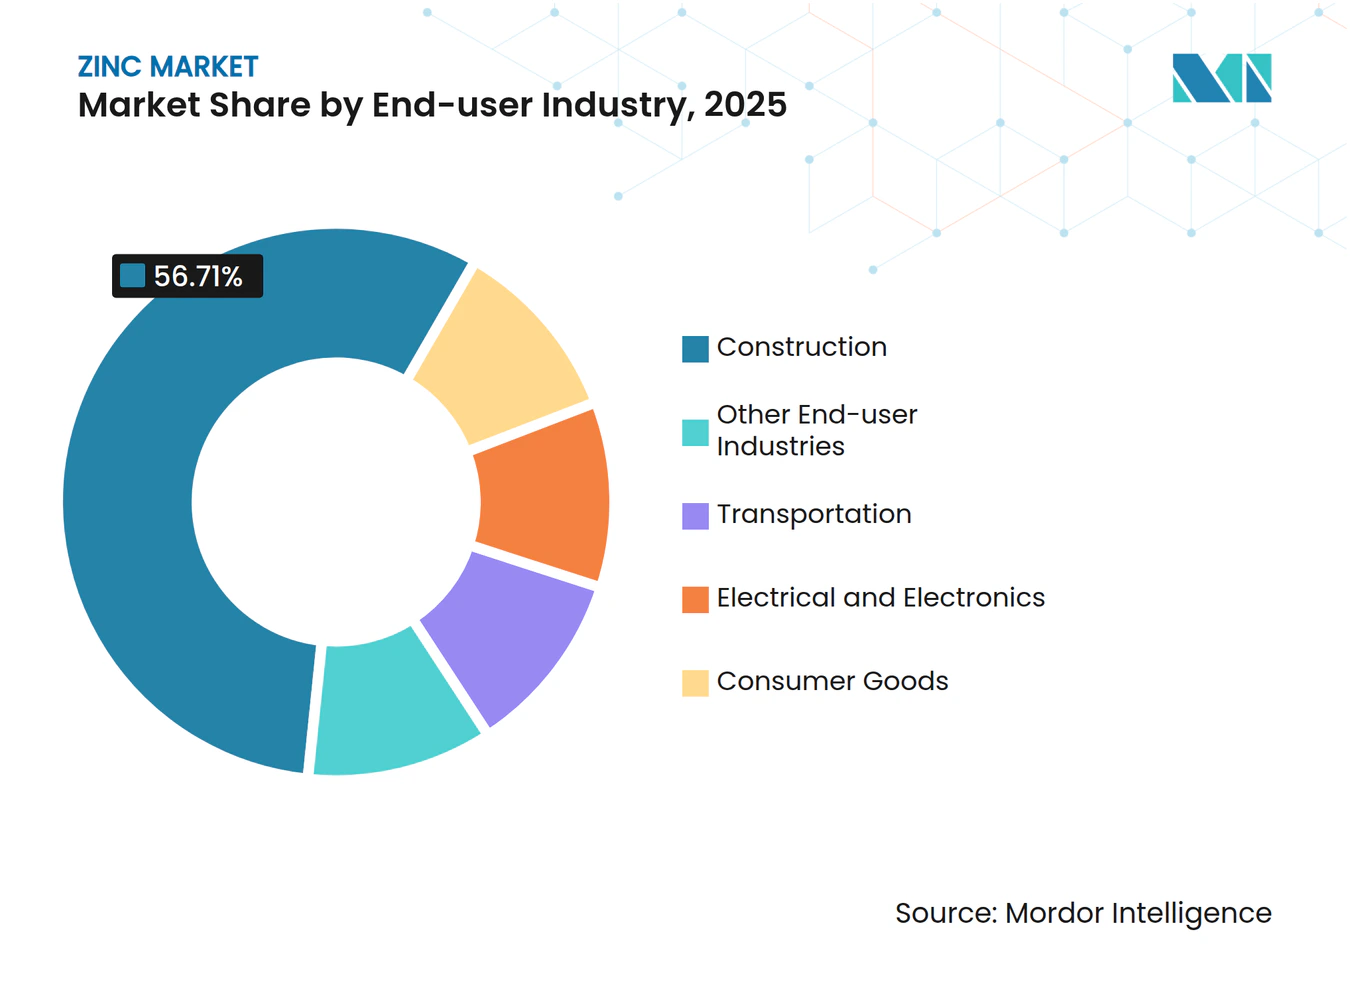
- Par secteur d'utilisation finale, la construction a dominé avec une part de 56,71 % en 2025 ; l'électricité et l'électronique devraient progresser à un TCAC de 2,42 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 62,86 % du volume de 2025 et devrait également enregistrer le TCAC le plus rapide, soit 2,50 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché du Zinc*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande de galvanisation portée par les infrastructures | +0.4% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Croissance de l'acier résistant à la corrosion dans les véhicules électriques et les énergies renouvelables | +0.3% | Mondial, concentré en Amérique du Nord, en Europe et en Chine | Long terme (≥ 4 ans) |
| Expansion des engrais à base de zinc dans les sols déficients en micronutriments | +0.2% | Asie du Sud, Afrique subsaharienne, Amérique latine | Long terme (≥ 4 ans) |
| Émergence des batteries zinc-ion et zinc-air | +0.1% | Amérique du Nord, Europe (déploiements pilotes) | Long terme (≥ 4 ans) |
| Obligation de plomberie revêtue de zinc pour l'eau potable dans l'UE | +0.1% | Europe, avec répercussions au Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de galvanisation portée par les infrastructures
Les programmes pluriannuels d'investissement public offrent une visibilité à long terme aux galvaniseurs en Asie et en Amérique du Nord. Le Programme national d'infrastructure de l'Inde d'une valeur de 1 400 milliards USD, les corridors autoroutiers de l'ASEAN et la loi américaine sur l'investissement dans les infrastructures et l'emploi nécessitent des centaines de milliers de tonnes d'acier revêtu devant respecter les normes d'épaisseur ISO 1461 et ASTM A123. Les revêtements galvanisés offrent des durées de vie de 50 à 100 ans en zones rurales, consolidant leur statut de barrière anticorrosion privilégiée là où l'économie du cycle de vie est déterminante.
Croissance de l'acier résistant à la corrosion dans les véhicules électriques et les énergies renouvelables
Les plateformes de véhicules électriques à batterie spécifient des revêtements en alliage Zn-Ni et Zn-Mg pour résister au sel de voirie et aux cycles thermiques, tandis que les monopieux d'éoliennes offshore s'appuient sur la galvanisation à chaud associée à des couches de finition organiques pour lutter contre l'attaque par les chlorures. Bien que les aciers à haute résistance plus minces réduisent le revêtement par tonne, le tonnage total d'acier revêtu augmente suffisamment rapidement pour maintenir une croissance en volume, renforçant le soutien à long terme au marché du zinc[1].
Expansion des engrais à base de zinc dans les sols déficients en micronutriments
Environ la moitié des sols céréaliers mondiaux manquent de zinc biodisponible, ce qui réduit les rendements de 10 à 30 %. L'initiative indienne Soil Health Card recommande désormais l'application de zinc en dessous de seuils de 0,6 ppm, et les programmes de biofortification HarvestPlus démontrent des gains de rendement de 15 à 20 % avec des semences enrichies en zinc. Bien que les limites régionales en métaux lourds varient, la demande en sulfate de zinc, en oxyde et en chélates continue d'augmenter en Asie du Sud et en Afrique subsaharienne.
Émergence des batteries zinc-ion et zinc-air
L'initiative Earthshot du Département américain de l'énergie pour le stockage d'énergie de longue durée vise des systèmes de 10 heures à 0,05 USD/kWh d'ici 2030. Les chimies zinc-ion offrent des densités d'énergie théoriques de 400 Wh/kg sans risque d'inflammabilité. Des projets pilotes menés par Urban Electric Power et Zinc8 dépassent 1 000 cycles dans des conditions contrôlées, bien que la maîtrise des dendrites et la stabilité de l'électrolyte restent des obstacles. Une montée en puissance réussie pourrait rediriger une part modeste mais significative de la demande en lithium-ion vers le marché du zinc.
Analyse de l'impact des freins sur le marché du Zinc*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations environnementales et ESG strictes | -0.3% | Mondial, particulièrement aigu en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Volatilité des prix due aux chocs d'approvisionnement et aux excédents | -0.2% | Mondial, amplifié dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Limites en métaux lourds dans les engrais freinant le sulfate de zinc | -0.1% | Europe, Amérique du Nord, certaines juridictions asiatiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations environnementales et ESG strictes
Les certificats MACF tarifés à environ 85 EUR/tCO₂ augmentent les coûts à l'arrivée du zinc raffiné hors UE de 130 à 240 USD/t. La feuille de route double carbone de la Chine a fermé 30 petites fonderies en 2024, effaçant 200 000 t de capacité et soulignant un virage vers une offre à faibles émissions qui se négocie déjà avec des primes de 3 à 5 %. Les audits de portée 3 dans le cadre de la directive européenne sur le reporting de durabilité des entreprises favorisent les fonderies certifiées et désavantagent les acteurs à forte intensité carbone.
Limites en métaux lourds dans les engrais freinant le sulfate de zinc
L'Allemagne et les Pays-Bas appliquent des seuils préventifs en métaux lourds aux amendements du sol, et les composés de zinc synthétiques sont exclus des protocoles biologiques. Les alternatives chélatées exemptes de co-contaminants coûtent 2 à 3 fois plus cher que le sulfate de zinc, freinant leur adoption parmi les petits exploitants dans les régions sensibles aux prix jusqu'à la convergence des normes Codex d'ici 2027[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché du Zinc
Par forme :
les lingots raffinés ancrent l'offre, les composés captent la croissance de nicheLe zinc raffiné (lingot) contrôlait 72,21 % du volume de 2025, soutenant la demande en galvanisation, moulage sous pression et laminoirs à laiton. En revanche, les composés du zinc progresseront à un TCAC de 2,89 %, portés par les activateurs à base d'oxyde de zinc dans les pneumatiques, les grades pharmaceutiques bloquant les UV et les films conducteurs transparents pour l'électronique flexible. La taille du marché du zinc liée aux matières premières recyclées s'élargit à mesure que les expansions de fours Waelz en Europe et en Inde récupèrent l'oxyde des poussières de fours à arc électrique avec une intensité en CO₂ inférieure de 75 %.
Le zinc secondaire bénéficie de vents favorables en matière de politique grâce aux crédits MACF et aux objectifs de portée 3 des entreprises. Les mineurs intégrés se tournent donc vers les composés et les alliages qui génèrent des primes à deux chiffres, diversifiant leurs revenus par rapport aux lingots de commodité dans un contexte de surproduction chinoise persistante.



Par processus de production :
la domination primaire s'érode à mesure que le recyclage monte en puissanceLa production primaire représentait 65,62 % de la production en 2025, mais son empreinte de 1,5 à 2,5 t CO₂/tZn fait face à des coûts carbone croissants. Les retards miniers et le fait que les dix premiers sites fournissent 40 % des concentrés ajoutent une couche de risque supplémentaire. À l'inverse, la production secondaire (recyclage) croît à un TCAC de 2,71 % et gagne des parts sur le marché du zinc grâce à la lixiviation hydrométallurgique qui améliore la récupération des poussières de fours à arc électrique et des écumes de laiton. Les fours Waelz européens traitent désormais 500 000 t de déchets par an, et l'Inde ajoute des capacités pour traiter 4 millions de t de poussières générées par son secteur sidérurgique.
Par application :
la galvanisation en tête, l'oxyde de zinc et les produits chimiques s'accélèrentLa galvanisation représentait 52,37 % de la taille du marché du zinc en 2025, soutenue par des couches de revêtement conformes aux normes ISO qui prolongent la durée de vie de l'acier sur les ponts, les pylônes et le métro. Les lignes continues adoptant des bains Zn-Al-Mg réduisent les intervalles de rerevêtement de 30 à 50 %. Par ailleurs, l'oxyde de zinc et les produits chimiques afficheront un TCAC de 2,77 % à mesure que les secteurs des pneumatiques, de la pharmacie et de l'électronique se développent. Les films d'oxyde de zinc dopé à l'aluminium sur les cellules solaires et les écrans pliables renforcent la visibilité de la demande future.
Par secteur d'utilisation finale :
la construction domine, l'électronique surpasseLa construction a absorbé 56,71 % de la demande de 2025, soutenue par le logement en Inde, les autoroutes de l'ASEAN et la réhabilitation des ponts aux États-Unis. L'électricité et l'électronique, dont le TCAC est prévu à 2,42 %, bénéficient des varistances à base d'oxyde de zinc dans les chargeurs de véhicules électriques et des conducteurs transparents dans les écrans. Les équipementiers automobiles adoptent par ailleurs des revêtements Zn-Mg jusqu'à 15 µm d'épaisseur pour les garanties anticorrosion des bacs de batterie, amortissant le tonnage même si l'utilisation d'acier par véhicule diminue.

Analyse géographique
Marché du Zinc en Asie-Pacifique
L'Asie-Pacifique représentait 62,86 % du tonnage mondial en 2025 et devrait afficher le CAGR le plus élevé de 2,50 % à mesure que la modernisation du réseau électrique en Chine et le pipeline d'infrastructures de 1 400 milliards USD en Inde absorbent l'acier revêtu. Les méga-projets de l'ASEAN, tels que la nouvelle capitale Nusantara en Indonésie, multiplient la demande en acier galvanisé, tandis que le Japon et la Corée du Sud fournissent le savoir-faire en matière de revêtements Zn-Al-Mg. Les impulsions réglementaires, les fermetures de fonderies dans le cadre de la politique double-carbone en Chine et les incitations aux engrais pour la santé des sols en Inde renforcent la consommation régionale.
Marché du Zinc en Amérique du Nord
L'Amérique du Nord bénéficie de la loi américaine sur les infrastructures et de la modernisation à faible émission de carbone de la fonderie Trail au Canada. Le projet Hermosa de South32 ajoutera 150 000 t de production raffinée en 2027, réduisant la dépendance aux importations. Les lignes automobiles orientées à l'exportation du Mexique maintiennent les galvaniseurs proches de leur pleine capacité, ancrant les flux régionaux de zinc.
Marché du Zinc en Europe
Le mécanisme d'ajustement carbone aux frontières (CBAM) européen, applicable à partir de 2026, stimule la demande de métal certifié à faible teneur en carbone provenant de Nyrstar, Boliden et d'autres fonderies conformes. Parallèlement, les décisions d'exécution 2024/367-368 contraignent les fabricants de plomberie à valider un rejet de zinc inférieur à 5 mg/L dans le cadre de la directive révisée sur l'eau potable, encourageant ainsi des reformulations d'alliages.
Paysage réglementaire
Les règles environnementales et de conformité des produits se durcissent dans les principaux centres d'offre et de demande de zinc, déplaçant la compétitivité vers des matériaux certifiés, bas carbone et à faible teneur en impuretés. En Europe, le mécanisme d'ajustement carbone aux frontières (CBAM) devient applicable à partir de 2026. Les mesures de mise en œuvre de la directive relative à l'eau potable (décisions d'exécution 2024/367-368) exigent également des tests de conformité des systèmes de plomberie concernant le relargage du zinc, ce qui pousse les chaînes de valeur du laiton et des alliages de zinc vers des formulations validées et des intrants traçables.
En Chine, la mise à jour des contrôles de qualité des concentrés ajoute une couche de conformité supplémentaire en amont. L'Administration d'État pour la Régulation des Marchés a mis en œuvre la norme GB/T 20424-2025, effective depuis le 1er septembre 2025, révisant les limites d'impuretés (y compris les seuils d'arsenic et de thallium) pour les concentrés de zinc. Parallèlement, les actions de réduction des émissions dans le cadre de la feuille de route double-carbone de la Chine, y compris les fermetures de fonderies en 2024 mentionnées dans le contexte du rapport, renforcent une transition vers des actifs plus grands et mieux contrôlés. Des organismes internationaux tels que l'International Lead and Zinc Study Group (ILZSG) continuent de publier des signaux d'équilibre et d'utilisation qui influencent la politique des stocks et les termes contractuels.
Analyse de la chaîne de valeur
La chaîne de valeur du zinc va de l'extraction minière et de la production de concentrés à la fusion et au raffinage en lingots, alliages et intermédiaires chimiques, puis à la galvanisation, au moulage sous pression, aux laminoirs de laiton, aux applications caoutchouc et chimiques, et aux projets pilotes émergents de stockage d'énergie. L'économie de la conversion du concentré en métal est sensible aux frais de traitement et aux crédits de sous-produits, et une réinitialisation notable du référentiel 2026 s'est produite lorsque Teck Resources et Korea Zinc ont convenu d'un frais de traitement du concentré de zinc de 85 USD par tonne pour 2026, avec des ajustements liés aux prix de l'argent et du germanium. Cela se répercute à son tour sur les marges de raffinage et les structures contractuelles.
Les changements de contrôle opérationnel dans les fonderies peuvent réorienter les flux commerciaux et les arrangements de sous-traitance. L'acquisition par Korea Zinc des actifs américains de Nyrstar, y compris la fonderie de Clarksville, a concentré les capacités en aval en Amérique du Nord sous un opérateur intégré de grande taille, tandis que la poursuite des rôles de commercialisation et d'approvisionnement de Trafigura jusqu'en 2026 préserve les interfaces établies d'enlèvement et de logistique. Les mises à jour en amont, telles que la production de zinc de Glencore de 176 900 tonnes au premier trimestre 2026, montrent également comment les cycles de vie des mines et les événements de maintenance se propagent à travers la disponibilité des concentrés, l'utilisation des fonderies et, en fin de compte, la disponibilité du zinc raffiné pour les galvanisateurs et les producteurs chimiques.
Paysage concurrentiel
Concentration du Marché
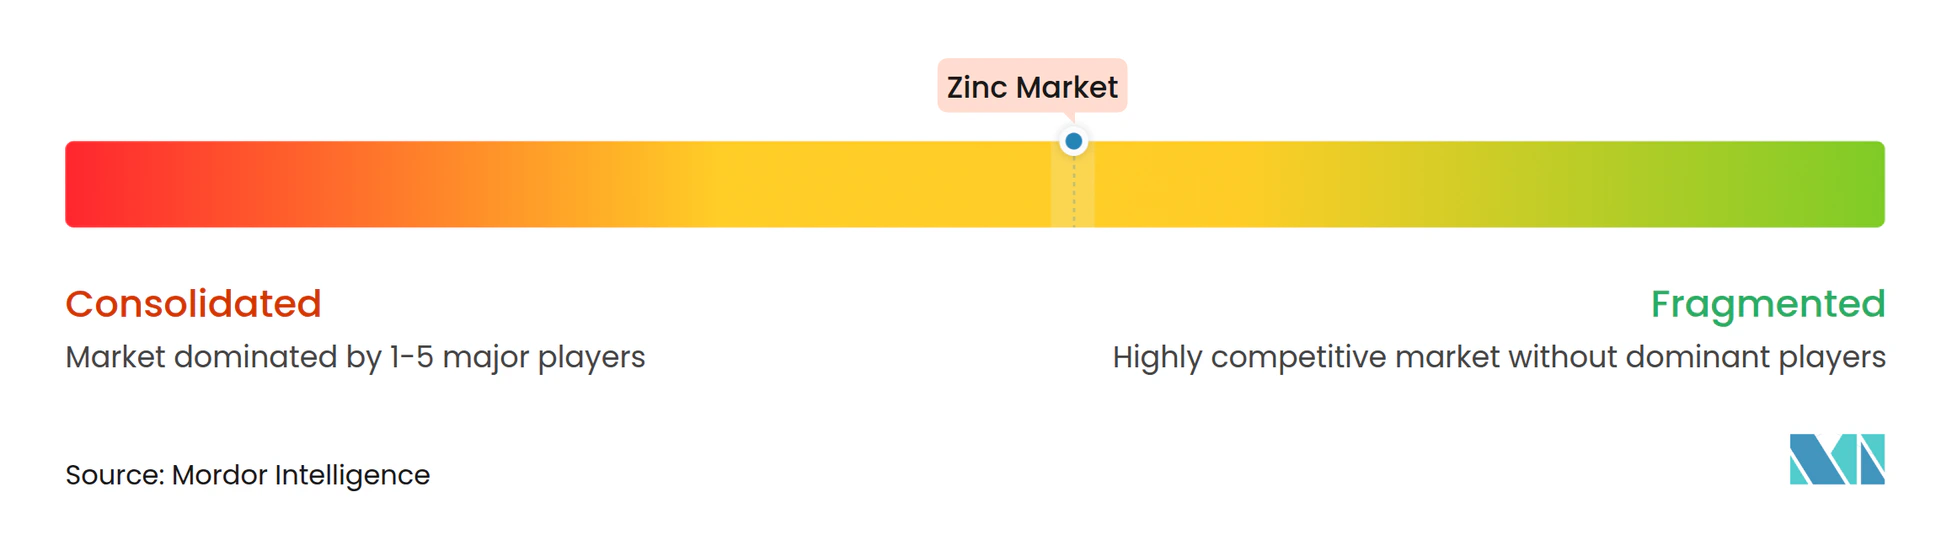
Le marché du zinc présente une structure modérée : les cinq premiers acteurs détiennent environ 45 % des capacités, tandis que les fonderies chinoises en rapide évolution comblent les lacunes d'approvisionnement liées aux prix. La maintenance de Red Dog par Glencore et la modernisation de Trail par Teck ont brièvement tendu l'offre, mais la montée en puissance rapide de la production chinoise a rétabli l'équilibre, soulignant la capacité élastique hors OCDE. Les producteurs certifiés à faible teneur en carbone commandent des primes de 3 à 5 % à mesure que les acheteurs en aval suivent les émissions de portée 3.
Les recycleurs récupérant le zinc des poussières de fours à arc électrique réduisent le carbone de 75 % et bénéficient des avantages du MACF, tandis que les transformateurs spécialisés ciblent l'oxyde de qualité batterie et les alliages Zn-Mg qui génèrent des marges plus élevées. L'activité de brevets dans les électrolytes de batteries zinc-ion a dépassé 200 dépôts en 2025, indiquant une intensification de la concurrence en R&D entre les start-ups de batteries et les entreprises de matériaux établies.
Leaders du secteur du zinc
-
Glencore
-
Nyrstar
-
Teck Resources Limited
-
KOREAZINC
-
Vedanta Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du zinc Entreprises couvertes dans ce rapport
- Boliden Group
- Glencore
- Grupo Mexico
- Hudbay Minerals Inc.
- IVANHOE MINES
- KOREAZINC
- MMG Australia Limited
- Nexa
- Nyrstar
- South32
- Teck Resources Limited
- Vedanta Limited
- Volcan
Opportunités de marché et perspectives d'avenir
Les achats liés à la décarbonation et la répercussion du coût du carbone créent des espaces blancs pour les unités de zinc bas carbone et recyclé, en particulier dans les régions exposées aux mesures carbone frontalières et au reporting Scope 3. Avec le CBAM applicable dès 2026 et l'émergence de référentiels techniques européens pour la récupération secondaire à haute pureté, y compris un seuil de 99,5 % mentionné dans le dossier de preuves pour le zinc secondaire de haute qualité, les opérateurs de fours Waelz et les recycleurs hydrométallurgiques disposent d'un objectif de qualification produit plus clair. Cela améliore l'acceptation des matières premières secondaires dans les chaînes d'approvisionnement du métal raffiné et des composés de zinc.
En Amérique du Nord, les initiatives de localisation de la chaîne d'approvisionnement ouvrent également des possibilités d'investissement dans les capacités et le traitement en aval. Le plan de Korea Zinc visant à renforcer sa présence aux États-Unis via la base d'actifs de Clarksville, ainsi que son annonce du Projet Crucible au Tennessee, indique une poursuite du développement des capacités de traitement régionales liées aux objectifs de transformation nationale. Du côté de la demande, la reformulation des alliages sous contrainte de conformité dans les applications de plomberie de l'UE, conformément aux décisions d'exécution 2024/367-368, soutient des opportunités à valeur ajoutée pour les alliages et composés de zinc, où la traçabilité, les tests de migration et une chimie cohérente deviennent des critères d'achat au-delà de la tarification liée au LME.
Développements récents dans le secteur du marché du Zinc
- Avril 2026 : Korea Zinc Co., Ltd. a officiellement lancé le Projet Crucible, une installation de traitement de métaux critiques de 7,4 milliards USD à Clarksville, Tennessee ; la construction doit débuter en 2027 ; opérations commerciales en 2029. Le lancement élargit la diversification de l'approvisionnement en zinc en Amérique du Nord. Renforce la chaîne d'approvisionnement américaine en zinc et minéraux critiques.
- Avril 2026 : Glencore a réaffirmé ses prévisions de production de zinc pour l'année complète 2026, de 700 000 à 740 000 tonnes, dans son rapport de production du premier trimestre 2026. Les perspectives pertinentes pour le prix du zinc restent ancrées par les engagements d'approvisionnement en cours et la visibilité sur les flux de la mine au marché. Soutient l'évaluation du risque de prix et les engagements d'approvisionnement en aval.
- Mars 2026 : Teck Resources Limited et Korea Zinc ont convenu d'un frais de traitement plus élevé de 85 USD par tonne pour les concentrés de zinc en 2026, avec des frais accrus pour la teneur en argent et en germanium en raison de prix de marché plus élevés. La dynamique de tarification des concentrés et les crédits de sous-produits évoluent avec des prix des métaux plus solides. Signale une économie du concentré plus tendue et des pressions tarifaires en aval.
Marché du zinc Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est dimensionné en fonction de la demande totale de zinc mesurée en volume (tonnes), couvrant l'offre et la consommation de zinc métallique raffiné ainsi que les productions d'alliages de zinc et de zinc secondaire étroitement liées qui alimentent les usages industriels.
Exclusions du périmètre : Nous excluons les prix, le fret et les marges commerciales du dimensionnement du marché, ainsi que la valeur en aval de l'acier galvanisé fini et des pièces fabriquées.
Aperçu de la segmentation
- Par forme
- Zinc raffiné (lingot)
- Alliages de zinc
- Composés du zinc (oxyde, sulfate, etc.)
- Zinc secondaire/recyclé
- Par processus de production
- Production primaire (extraction minière et fusion)
- Production secondaire (recyclage)
- Par application
- Galvanisation
- Moulage sous pression
- Laiton
- Oxyde de zinc et produits chimiques
- Autres applications
- Par secteur d'utilisation finale
- Construction
- Transport
- Électricité et électronique
- Biens de consommation
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Malaisie
- Thaïlande
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Espagne
- Turquie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour ancrer le modèle sur des séries de référence publiques reproductibles, et pour s'assurer que la logique offre-demande est réaliste avant l'application des hypothèses. Nous nous appuyons principalement sur les statistiques officielles de production, d'utilisation et de commerce, puis nous les recoupons avec les signaux de prix et de stocks qui captent généralement la volatilité à court terme.
Les données couramment utilisées proviennent de sources telles que les Résumés des produits minéraux de l'USGS, les publications du Groupe international d'étude du plomb et du zinc, les statistiques commerciales d'UN Comtrade, les indicateurs d'acier brut et d'acier fini de la World Steel Association (utilisés comme indicateur de substitution pour la demande de galvanisation), ainsi que les séries de prix et de stocks publiées par le London Metal Exchange. Par ailleurs, nous examinons les dépôts de documents d'entreprises et les présentations aux investisseurs, les mises à jour des associations professionnelles et la presse économique de référence pour identifier les changements de capacité, les commentaires sur l'utilisation des fonderies et les signaux de politique de recyclage. Des abonnements payants sélectifs sont utilisés uniquement lorsqu'ils contribuent aux données financières et au renseignement sur les entreprises, aux recherches de brevets et aux vérifications commerciales au niveau des expéditions. Cette liste est illustrative, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve ce que les données publiques ne peuvent pas expliquer entièrement, notamment la répartition entre métal primaire et métal secondaire, la disponibilité régionale des concentrés, et l'évolution de la demande entre la galvanisation, le moulage sous pression et d'autres usages. Nous nous entretenons avec un panel de producteurs, de recycleurs, de distributeurs et de grands utilisateurs finaux, puis nous alignons les données entre l'APAC, l'EMEA et les Amériques afin que les équilibres régionaux ne se contredisent pas.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 19 % | APAC : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 41 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de demande en zinc raffiné à partir de séries nationales et régionales portant sur la production raffinée, l'utilisation apparente et les flux nets d'échanges commerciaux, qui sont ensuite normalisés pour éviter les doubles comptages entre le métal raffiné et la production secondaire. Une fois la base de demande stabilisée, les totaux sont ventilés à l'aide de parts pratiques éclairées par les entretiens et étayées par des indicateurs publics.
Les données clés qui structurent le modèle comprennent la production et l'utilisation de zinc métallique raffiné (en milliers de tonnes), les tendances de la production minière (teneur en zinc), les mouvements de stocks déclarés en bourse et chez les producteurs, ainsi que l'orientation du prix au comptant du LME comme signal de substitution et de comportement de reconstitution des stocks. Nous suivons également les indicateurs d'activité sidérurgique qui évoluent généralement avec la demande de galvanisation, ainsi que les économies du recyclage qui influencent la disponibilité de l'offre secondaire. Lorsque les données manquent pour les pays de plus petite taille, nous comblons les lacunes à l'aide de proxys basés sur les échanges commerciaux et de vérifications d'intensité régionale par habitant, puis nous confirmons que les totaux implicites restent cohérents avec les équilibres mondiaux connus.
Les prévisions sont construites à l'aide d'une analyse de scénarios, dans laquelle les taux de croissance de la demande liée à la galvanisation, de la demande en alliages et de l'offre secondaire sont variés dans des fourchettes convenues lors des discussions avec les experts. La trajectoire de prévision finale est maintenue réaliste en vérifiant que le tonnage projeté ne rompt pas les relations historiques entre l'utilisation, les stocks et les cycles de prix.
Cycle de validation des données et de mise à jour
La validation est effectuée par plusieurs vérifications qui recherchent les incohérences entre le modèle et les signaux indépendants, puis les facteurs sont réexaminés jusqu'à ce que le raisonnement et les chiffres concordent. Nous comparons les totaux de marché calculés avec les commentaires sur l'équilibre mondial, les variations de stocks et la direction des échanges commerciaux, et nous effectuons également des contrôles de variance afin qu'aucune région ne croisse plus vite que ses indicateurs industriels ne peuvent le justifier.
Avant la validation finale, les résultats font l'objet d'une revue interne au cours de laquelle les sauts inhabituels sont signalés, les hypothèses sont retestées et des sujets spécifiques sont revérifiés auprès de répondants sélectionnés si nécessaire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif modifie l'offre, la demande ou la formation des prix, comme des redémarrages majeurs de fonderies, des réductions prolongées ou des changements de politique affectant le recyclage. Juste avant la livraison, une dernière révision par un analyste est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché du zinc par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le zinc diffèrent souvent parce que l'unité de mesure sous-jacente n'est pas toujours la même, et certaines sources mélangent valeur et volume ou combinent le métal raffiné avec les flux de minerai et de concentré. Les différences proviennent également de la manière dont la production secondaire est traitée, de la façon dont les échanges commerciaux sont nets, et du fait que l'estimation est alignée sur une seule année d'équilibre ou lissée sur un cycle.
Un autre facteur courant est le périmètre : un éditeur peut ne comptabiliser que le zinc métallique raffiné, tandis qu'un autre ajoute également les alliages et certains composés de zinc en aval, ce qui modifie le total en tonnage. L'année choisie comme point de départ peut également faire varier le chiffre, car les conditions de stocks et de prix peuvent anticiper la demande ou retarder les achats. Nous observons également des écarts lorsque les prévisions supposent un taux de croissance linéaire sans vérifier les contraintes d'approvisionnement minier, les effets des frais de traitement et le rythme de la demande de galvanisation liée à l'activité sidérurgique et aux plans d'infrastructure.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,78 M de tonnes (2025) | |
| Association professionnelle A | 13,55 M USD (2024) | Utilise les totaux d'utilisation de zinc raffiné pour une année d'équilibre antérieure et n'ajuste pas entièrement les variations de stocks, ce qui peut sous-estimer la demande lors des phases de reconstitution des stocks. |
| Revue professionnelle B | 14,20 M USD (2025) | Semble combiner les volumes de zinc raffiné et certains volumes d'alliages sans une compensation claire des échanges intra-régionaux, ce qui peut gonfler le total apparent du marché. |
Le tableau montre que la majeure partie de l'écart provient de ce qui est comptabilisé comme demande au cours de l'année et de la manière dont les volumes secondaires et d'alliages sont traités, puis de la question de savoir si les échanges commerciaux et les stocks sont réconciliés dans un équilibre propre. En maintenant le marché en termes de volume et en réconciliant la production raffinée, l'utilisation et les échanges nets avant d'appliquer les ventilations, l'estimation reste traçable jusqu'à des données d'entrée reproductibles, ce qui constitue le choix de modélisation central utilisé par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du zinc ?
La taille du marché du zinc s'établit à 13,93 millions de tonnes en 2026 et devrait atteindre 15,06 millions de tonnes d'ici 2031, avec un TCAC de 1,57 % jusqu'en 2031.
Quelle région est en tête de la consommation de zinc ?
L'Asie-Pacifique représentait 62,86 % du volume de 2025 et devrait rester le principal consommateur.
Pourquoi la production secondaire (recyclage) du zinc prend-elle de l'élan ?
Le recyclage via les fours Waelz réduit l'empreinte carbone de 75 % et bénéficie des incitations du MACF de l'UE, entraînant un TCAC de 2,71 % jusqu'en 2031.
Comment les règles européennes sur la plomberie affecteront-elles les alliages de zinc ?
Les décisions d'exécution 2024/367-368 obligent les fabricants de raccords en laiton à réduire la teneur en plomb en dessous de 0,2 % et à valider la migration du zinc, encourageant la reformulation des alliages avant la date limite de décembre 2026.