
Taille et part du marché des systèmes de capture de cours
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.44 Milliards de dollars |
| Taille du Marché (2031) | 59.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 27.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de capture de cours par Mordor Intelligence
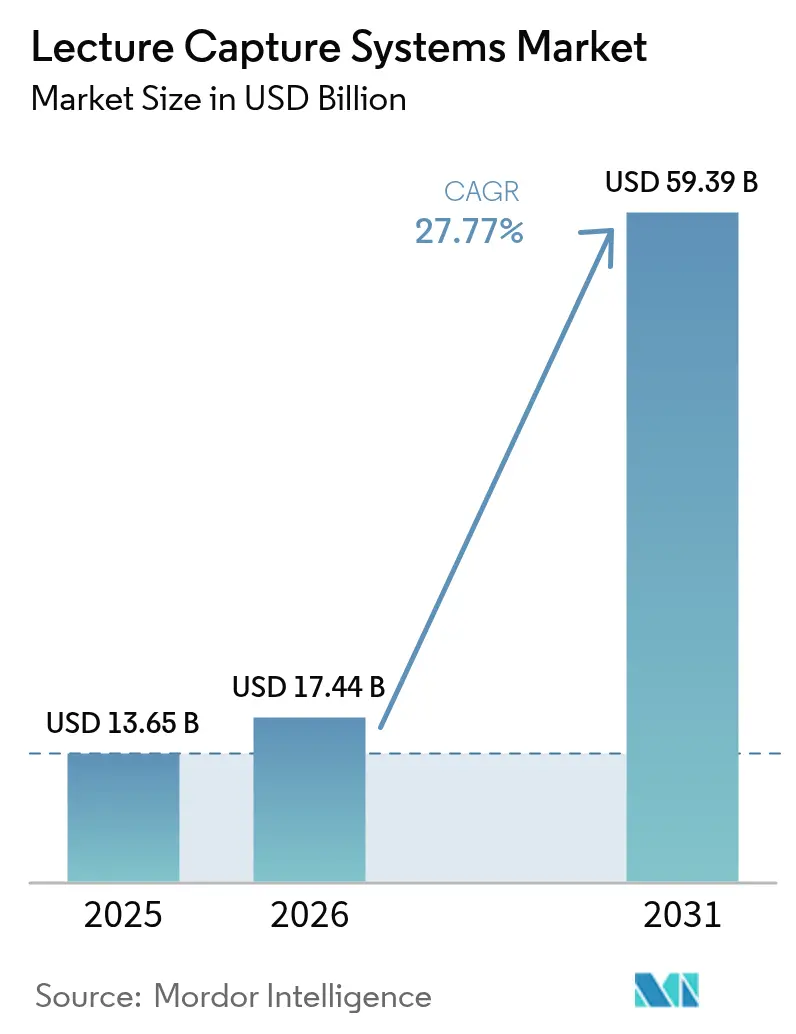
La taille du marché des systèmes de capture de cours était évaluée à 13,65 milliards USD en 2025 et devrait croître de 17,44 milliards USD en 2026 pour atteindre 59,39 milliards USD d'ici 2031, à un TCAC de 27,77 % au cours de la période de prévision (2026-2031). Les évolutions rapides vers une pédagogie hybride, la numérisation des salles de classe financée par les gouvernements et l'essor de l'analytique pilotée par l'IA soutiennent une expansion à deux chiffres. Les déploiements centrés sur les logiciels supplantent de plus en plus le matériel propriétaire, les établissements exigeant des plateformes natives en cloud intégrant le sous-titrage automatique, l'analyse des sentiments et le suivi des micro-certifications. Les obligations de conformité en vertu du FERPA, du RGPD et de réglementations similaires font passer les fonctionnalités de sécurité des données du statut d'option à celui de prérequis à l'achat. Par ailleurs, les grandes entreprises intensifient leurs dépenses en matière de formation à la conformité asynchrone, élargissant la base d'acheteurs au-delà des clients traditionnels de l'enseignement supérieur.
Points clés du rapport
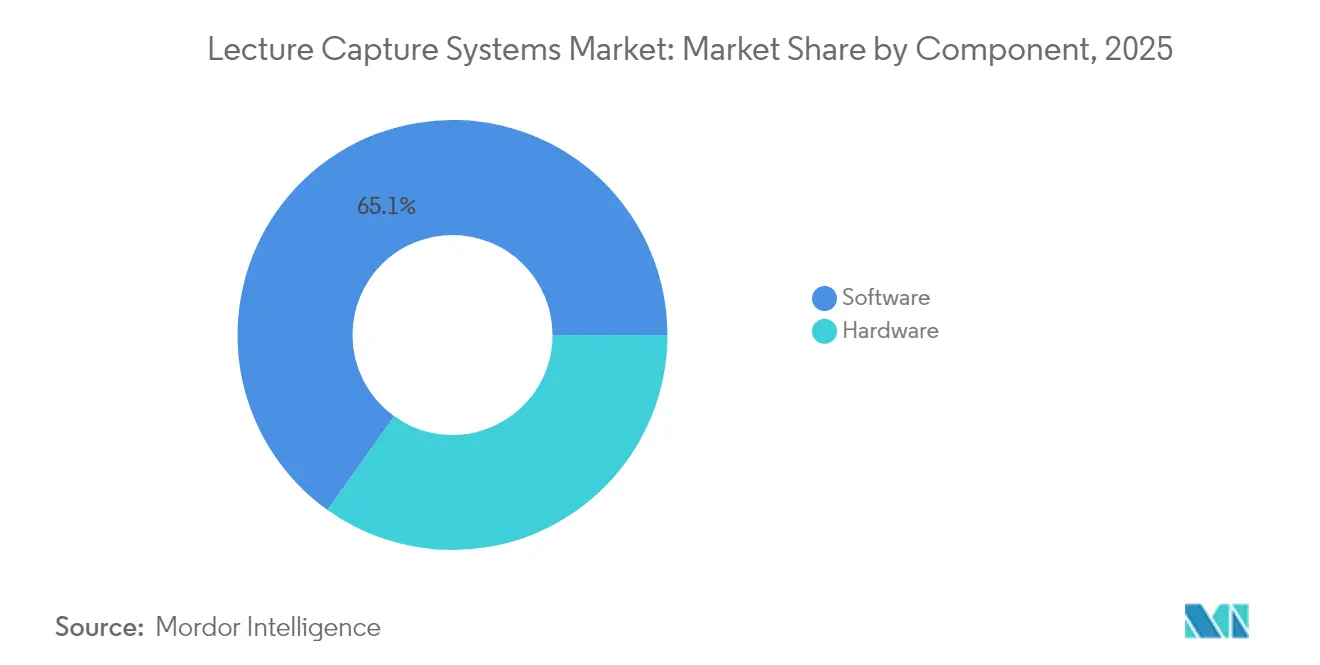
- Par composant, les logiciels ont capté 65,12 % de la part du marché des systèmes de capture de cours en 2025. La livraison via le cloud devrait se développer à un TCAC de 28,67 % jusqu'en 2031.
- Par modèle de déploiement, les installations sur site détenaient 53,85 % de la taille du marché des systèmes de capture de cours en 2025, tandis que les solutions basées sur le cloud devraient progresser à un TCAC de 28,95 % jusqu'en 2031.
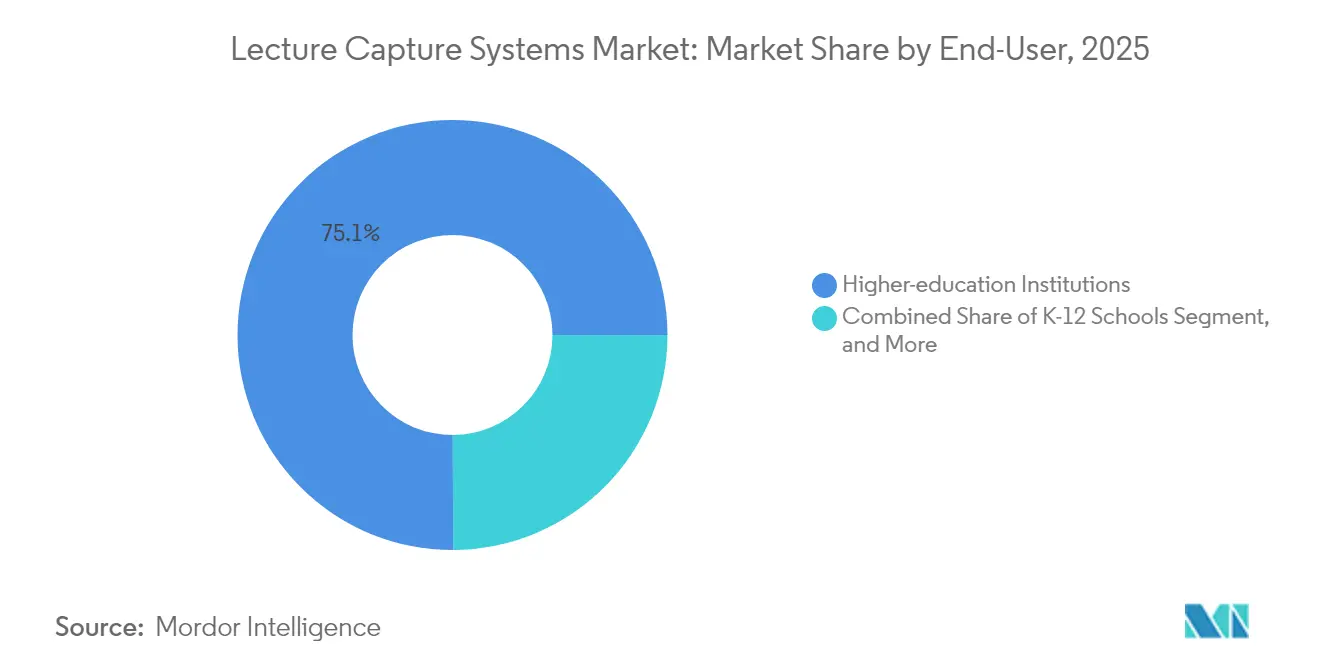
- Par utilisateur final, les établissements d'enseignement supérieur ont représenté 75,05 % des revenus en 2025, et les acheteurs du secteur des entreprises devraient croître à un TCAC de 29,10 % entre 2026 et 2031.
- Par type de service, les services professionnels ont représenté 46,20 % des revenus en 2025, tandis que les services de formation enregistreront la croissance la plus rapide à un TCAC de 28,40 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 38,10 % des revenus en 2025, tandis que la région Asie-Pacifique connaîtra la croissance la plus rapide à un TCAC de 28,60 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des systèmes de capture de cours
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'enseignement à distance et hybride | +6.2% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Initiatives d'apprentissage numérique portées par les gouvernements | +5.8% | Mondial, avec des gains précoces en Corée du Sud, en Allemagne, au Japon et aux États-Unis | Court terme (≤ 2 ans) |
| Dépenses des entreprises en perfectionnement des compétences et en formation à la conformité | +7.1% | Mondial, avec un cœur en Asie-Pacifique et un rayonnement vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Adoption de l'analytique de micro-certifications pilotée par l'IA | +4.3% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance du micro-apprentissage et des vidéos courtes | +3.9% | Mondial, marchés prioritairement mobiles en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Intégration LMS–plateforme de gestion des talents débloquant le retour sur investissement | +4.6% | Mondial, avec une concentration dans les entreprises en Amérique du Nord | Court terme (≤ 2 |
| Source: Mordor Intelligence | |||
Demande croissante d'enseignement à distance et hybride
La plupart des directeurs de l'apprentissage en ligne indiquent une préférence persistante des étudiants pour des parcours d'apprentissage flexibles, et 52 % des programmes en ligne génèrent un revenu net, contre 47 % en 2020. Les apprenants attendent désormais des vidéos de qualité studio, des transcriptions interactives et une lecture optimisée pour les appareils mobiles comme standard minimal. Les éditeurs répondent en intégrant le sous-titrage automatique multilingue basé sur OpenAI Whisper et des API d'analyse des sentiments signalant le désengagement.[1]Panopto Inc., "Panopto acquiert Elai pour étendre ses capacités de création vidéo alimentées par l'IA," panopto.com Les modèles hybrides génèrent ainsi un flux de revenus distinct qui exige des flux de production de contenu spécialisés. Les établissements qui négligent les seuils de qualité risquent une érosion de leurs effectifs au profit de concurrents qui packagisent l'enseignement de manière asynchrone.
Initiatives d'apprentissage numérique portées par les gouvernements
La loi américaine sur l'équité numérique (Digital Equity Act) alloue 811 millions USD à la connectivité, le Pacte numérique 2.0 (Digital Pakt 2.0) de l'Allemagne alloue 2,5 milliards EUR, et la Corée du Sud consacre 276 millions USD à la numérisation des salles de classe.[2]Département du Commerce des États-Unis, "Allocation des fonds du Digital Equity Act," commerce.gov Le Japon expérimente des contenus d'IA générative dans 52 écoles, ce qui indique un passage de la fourniture d'appareils à un enseignement basé sur des algorithmes.[3]Ministère de l'Éducation, de la Culture, des Sports, des Sciences et de la Technologie, Japon, "Programme pilote d'IA générative," mext.go.jp Les subventions réduisent le risque d'adoption mais introduisent des obligations de conformité spécifiques à chaque région, telles que le FERPA ou le RGPD, obligeant les éditeurs à maintenir des références commerciales localisées. Cette fragmentation augmente les coûts de développement mais élargit la demande adressable.
Dépenses des entreprises en perfectionnement des compétences et en formation à la conformité
Les grandes entreprises intensifient leurs investissements dans l'apprentissage numérique pour atténuer leur exposition réglementaire. Accenture a enregistré 13 millions d'heures de formation au troisième trimestre de l'exercice 2024 dans le cadre de son initiative de développement des effectifs d'un milliard USD. Les organisations qui ne documentent pas les certifications s'exposent à des pénalités de plusieurs millions de dollars, une réalité soulignée par les récentes mesures d'exécution de la Commission fédérale du commerce (FTC). Les besoins de conformité ancrent donc des abonnements récurrents même lors des gels budgétaires. Les plateformes qui s'intègrent à Workday ou SAP SuccessFactors sont préférées car elles automatisent les déclencheurs de re-certification lorsque les modules enregistrés arrivent à expiration.
Adoption de l'analytique de micro-certifications pilotée par l'IA
La plupart des équipes d'apprentissage académique et d'entreprise déploient ou expérimentent désormais des outils d'IA qui transforment les transcriptions vidéo en cartographies de compétences. L'acquisition d'Elai par Panopto en octobre 2024 intègre la génération de vidéos à partir de texte, permettant aux formateurs d'actualiser le contenu sans re-tourner les séquences. Les micro-certifications exigent des métriques d'engagement vérifiables, mais des algorithmes opaques risquent de surévaluer le temps passé à l'écran. Les établissements scrutent donc la transparence des éditeurs concernant la précision des modèles et l'atténuation des biais.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles liés à la confidentialité des données et à la conformité | -3.8% | Mondial, avec une pression aiguë dans l'UE et en Californie | Court terme (≤ 2 ans) |
| Coûts initiaux élevés de matériel et d'intégration | -4.2% | Mondial, avec une concentration dans les établissements scolaires primaires et secondaires à budget contraint et les marchés émergents | Moyen terme (2 à 4 ans) |
| Résistance du corps enseignant face au contrôle des performances | -2.7% | Amérique du Nord et Europe, établissements à forte densité syndicale | Moyen terme (2 à 4 ans) |
| Normes audiovisuelles fragmentées et lacunes en matière d'interopérabilité | -3.1% | Mondial, avec des infrastructures patrimoniales en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obstacles liés à la confidentialité des données et à la conformité
La Commission fédérale du commerce (FTC) a infligé une amende de 91,5 millions USD à l'Université du Phénix en 2024 et de 5,8 millions USD à Chegg en 2022, démontrant une volonté d'appliquer des sanctions strictes. La plupart des établissements d'enseignement supérieur ont subi des violations de données en 2024, entraînant des coûts moyens de 3,86 millions USD. La loi européenne sur l'IA (EU AI Act) restreint la surveillance biométrique, contraignant les éditeurs à désactiver la reconnaissance faciale. Ces pressions prolongent les cycles d'achat et favorisent les fournisseurs proposant des clauses d'indemnisation.
Coûts initiaux élevés de matériel et d'intégration
Les équipements dédiés à la capture de cours varient de 5 000 à 50 000 USD par salle, tandis que l'intégration consomme souvent jusqu'à 30 % des budgets de déploiement. La fatigue des abonnements se profile également, les établissements allouant une part croissante de leurs budgets d'apprentissage aux logiciels, ce qui pousse à la consolidation vers des éditeurs multifonctions. Bien que la livraison via le cloud réduise les dépenses d'investissement, les exigences en matière de résidence des données obligent certains campus à conserver une infrastructure sur site coûteuse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la croissance centrée sur les logiciels dépasse celle du matériel
En 2025, les logiciels ont dominé le marché des systèmes de capture de cours, détenant une part de 65,12 %. Par ailleurs, la livraison via le cloud devrait croître à un TCAC robuste de 28,67 %, se poursuivant jusqu'en 2031. Cette trajectoire reflète la priorité accordée par les établissements aux suites de gestion vidéo natives en cloud intégrant le sous-titrage par IA et l'analytique de l'engagement. Le matériel a contribué aux 4,76 milliards USD restants et subit la pression de la banalisation, les webcams peu coûteuses et les appareils mobiles répondant aux besoins de capture d'entrée de gamme. Les offres orientées logiciels génèrent des marges brutes de 70 % à 80 %, soutenant un réinvestissement agressif en R&D, tandis que le matériel présente des marges plus faibles, contraintes par la volatilité de la chaîne d'approvisionnement. Les éditeurs promeuvent donc des feuilles de route « axées sur les logiciels » qui transfèrent l'encodage et le stockage vers le cloud, ancrant des flux de revenus récurrents qui sous-tendent des valorisations plus élevées.
Une demande modérée de matériel persiste dans les grands amphithéâtres où la commutation multicaméra, l'audio équilibré et l'enregistrement redondant restent essentiels. L'encodeur en rack Pearl Nexus d'Epiphan, certifié avec Panopto en janvier 2024, illustre le pivot du matériel vers des installations d'entreprise à haute densité. Cependant, les gains rapides des logiciels confirment que les établissements valorisent l'agilité par rapport à la possession d'équipements, renforçant la prime accordée aux logiciels au sein du marché des systèmes de capture de cours.


Par modèle de déploiement : expansion du cloud dans le contexte des contraintes de résidence des données
Les déploiements sur site représentaient 53,85 % des revenus de 2025 mais progressent désormais à un chiffre. Les plateformes hébergées dans le cloud devraient croître à un TCAC de 28,95 % jusqu'en 2031, portées par la mise à l'échelle élastique, la réduction des coûts de maintenance et les intégrations étroites avec les LMS qui allègent la charge de travail informatique. Les établissements dont les inscriptions sont imprévisibles, notamment pendant les périodes de pic des MOOC ou de la formation continue des cadres, exploitent la tarification à l'usage pour éviter les surinvestissements en capital. Cependant, le RGPD et la loi chinoise sur la protection des informations personnelles imposent des centres de données localisés, ce qui retarde la migration globale. Des modèles hybrides combinant la capture sur site avec l'archivage dans le cloud ont donc gagné en popularité, aidant les campus à respecter les obligations de résidence des données tout en exploitant les services d'IA basés sur le cloud pour la transcription et l'analytique.
Au fur et à mesure que les éditeurs renforcent les architectures de confiance zéro et obtiennent les certifications SOC 2 de type II, les réticences envers le cloud s'atténuent progressivement. Cependant, les engagements sensibles à la latence, tels que le sondage en direct, préservent une niche sur site. L'équilibre entre coût, conformité et expérience utilisateur dictera les choix de déploiement à mesure que le marché des systèmes de capture de cours arrive à maturité.
Par utilisateur final : accélération du segment des entreprises
Les établissements d'enseignement supérieur ont conservé une part dominante en 2025, toutefois l'adoption par les entreprises est le segment à la croissance la plus rapide, avec un TCAC prévisionnel de 29,10 %. Les entreprises remplacent les archives fragmentées de webinaires par des centres vidéo centralisés intégrés aux suites de gestion du capital humain, automatisant ainsi les renouvellements de conformité.
L'ampleur de la demande des entreprises est signalée par l'échelle d'Accenture, qui a enregistré 13 millions d'heures de formation en un trimestre. Les districts scolaires primaires et secondaires ont mobilisé 811 millions USD des fonds du Digital Equity Act pour équiper leurs salles de classe de solutions d'entrée de gamme, mais des budgets d'exploitation contraints tempèrent la croissance. Les organismes gouvernementaux restent prudents, insistant sur les certifications FedRAMP ou équivalentes avant de migrer des contenus sensibles vers des référentiels hébergés dans le cloud.
Par type de service : les services de formation gagnent en dynamisme
Les services professionnels ont dominé les revenus de services en 2025, les établissements ayant fait appel à des consultants pour la cartographie des flux de travail et l'intégration d'API. Cependant, les services de formation enregistreront le TCAC le plus élevé à 28,40 % jusqu'en 2031, car l'adhésion du corps enseignant est primordiale.
Les plateformes proposent désormais des ateliers pour formateurs et des badges de micro-certifications qui encouragent l'adoption pédagogique. L'intégration multi-semestre de YuJa pour le Système universitaire du Montana a amélioré l'utilisation en moins de six mois. Ces programmes transforment les professeurs réticents en ambassadeurs, garantissant que les investissements dans les systèmes de capture de cours génèrent des résultats mesurables en termes d'engagement des étudiants.
Analyse géographique
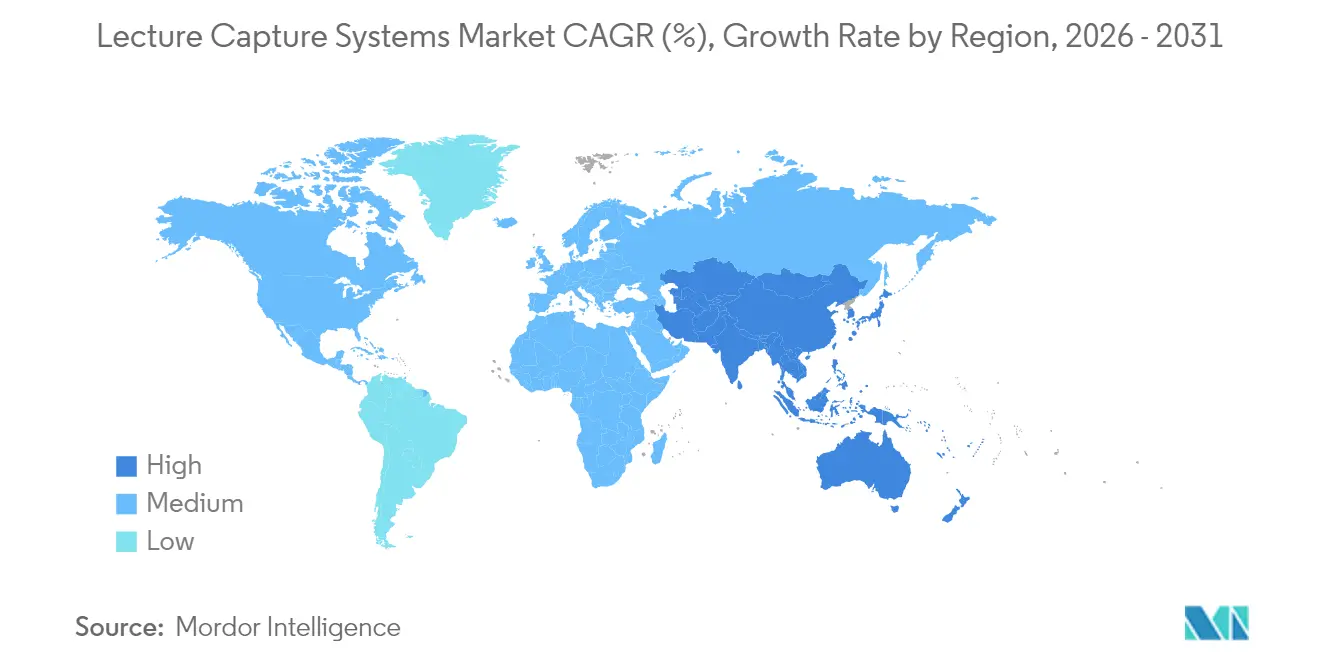
L'Amérique du Nord a représenté 38,10 % des revenus en 2025, soutenue par 811 millions USD du Digital Equity Act américain et l'investissement de 39,2 millions CAD de CanCode au Canada. La demande continue d'apprentissage hybride sous-tend les renouvellements de licences ; cependant, de nombreux établissements entrent désormais dans des cycles de renouvellement plutôt que d'expansion. Les restrictions budgétaires — 61 % des organisations ont signalé des allocations de formation et développement stagnantes ou en baisse — limitent les opportunités de montée en gamme. Par ailleurs, le renforcement de l'application de la réglementation sur la confidentialité des données à la suite du règlement de l'Université du Phénix oblige les éditeurs à intégrer les contrôles conformes au FERPA au cœur des architectures de produits.
La région Asie-Pacifique devrait croître à un TCAC de 28,60 %, le plus rapide au monde. L'initiative coréenne de numérisation des salles de classe d'une valeur de 276 millions USD, les projets pilotes d'IA générative du Japon et la politique nationale d'éducation 2020 de l'Inde stimulent collectivement les volumes. Les défis de localisation sont nombreux : la Chine exige un hébergement des données sur son territoire en vertu de sa loi sur la protection des informations personnelles, tandis que le Japon favorise les zones cloud domestiques sous licence. Les éditeurs doivent donc déployer des instances et des packs linguistiques spécifiques à chaque région pour capter des parts de marché, augmentant ainsi la complexité opérationnelle sur le marché des systèmes de capture de cours.
L'Europe affiche une dynamique stable dans le sillage du Pacte numérique 2.0 allemand d'une valeur de 2,5 milliards EUR et du financement du programme Europe numérique de l'UE. Cependant, les exigences strictes du RGPD freinent la migration rapide vers le cloud. La loi européenne sur l'IA interdit certaines fonctions biométriques dans les salles de classe, forçant des retraits de fonctionnalités qui ralentissent le déploiement. Les régions émergentes, dont l'Amérique du Sud et le Moyen-Orient, gagnent en dynamisme grâce aux subventions d'éducation numérique soutenues par la Banque mondiale, bien que l'irrégularité des réseaux à large bande et de l'alimentation électrique maintienne une préférence pour les flux de travail de téléchargement en amont.

Paysage réglementaire
Les achats de systèmes de capture de cours et la conception des produits sont façonnés par les règles d'accessibilité, de confidentialité et de droit d'auteur dans les principales régions. Aux États-Unis, le Department of Justice a publié une règle finale en mars 2024 au titre de l'ADA Title II exigeant que les entités gouvernementales étatiques et locales, y compris les établissements publics d'enseignement, rendent le contenu web et les applications mobiles accessibles au niveau WCAG 2.1 AA, faisant passer le sous-titrage, les transcriptions et la description audio d'une option de fonctionnalité à une exigence de conformité. Parallèlement, des protections des données étudiantes telles que le FERPA, le RGPD de l'UE et la loi chinoise sur la protection des informations personnelles influencent les modèles d'hébergement, les contrôles de conservation et les obligations de réponse aux incidents, ce qui renforce la demande de contrôles d'accès auditables, de chiffrement et d'options de résidence des données.
L'Europe ajoute des contraintes liées à l'utilisation du contenu et à l'IA qui influencent la manière dont les supports enregistrés sont créés, stockés et réutilisés dans l'enseignement. La directive de l'UE sur le droit d'auteur dans le marché unique numérique (directive (UE) 2019/790) comprend une exception obligatoire pour l'enseignement numérique conditionnée à une utilisation dans un environnement numérique sécurisé, ce qui pousse les plateformes à renforcer l'authentification, la gestion des droits et les flux de partage contrôlé pour les enregistrements de cours. Les normes se durcissent également autour de la diffusion de médias inclusifs : la norme ISO/IEC 20071-20:2025 établit des exigences pour le développement de contenu audiovisuel accessible (y compris le minutage, la localisation et les composants d'accessibilité), offrant aux institutions et fournisseurs mondiaux une référence commune pour aligner les flux de capture de cours sur les politiques axées sur l'accessibilité.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes de capture de cours couvre le matériel de capture, les plateformes logicielles, l'infrastructure cloud et les services d'intégration pour les campus et les entreprises. Les intrants amont comprennent les caméras, les microphones, les appareils de capture ainsi que les composants de codecs et de capteurs, les pièces spécialisées d'encodage et optiques étant généralement sourcées via les chaînes d'approvisionnement en semi-conducteurs et en imagerie d'Asie de l'Est. Les acteurs intermédiaires combinent la capture en salle (encodeurs, caméras PTZ, systèmes DSP et de contrôle) avec des logiciels de gestion vidéo qui gèrent la planification, l'ingestion, l'indexation, le stockage, la recherche et les outils d'accessibilité. Ces capacités sont de plus en plus fournies sous forme de services cloud, mais les déploiements restent orientés vers des architectures hybrides pour répondre aux exigences de résidence et de sécurité.
La création de valeur en aval se concentre sur l'interopérabilité et l'exécution des déploiements. Les grands systèmes d'enseignement supérieur et les entreprises sont généralement servis par des ventes directes et de l'ingénierie de solutions, tandis que les établissements de taille intermédiaire s'appuient sur des intégrateurs audiovisuels et des revendeurs à valeur ajoutée pour la construction des salles, la programmation des systèmes de contrôle et la connectivité LMS/SIS. Les éditeurs de plateformes s'associent de plus en plus à des fournisseurs de matériel pour limiter les risques de déploiement et étendre la base installée, comme en témoigne le partenariat d'Echo360 avec Epiphan Video pour intégrer EchoVideo aux appareils de capture Pearl, ainsi que la co-développement par Panopto et Epiphan de la caméra PTZ EC20 certifiée Panopto. Les services professionnels et de formation restent également importants pour l'adoption, car les déploiements de capture de cours nécessitent souvent une cartographie des flux de travail, une intégration à l'identité et au LMS, ainsi qu'une habilitation des enseignants pour transformer des installations au niveau de la salle en opérations de contenu reproductibles.
Paysage concurrentiel
Le marché des systèmes de capture de cours reste modérément fragmenté, les cinq premiers éditeurs détenant collectivement la majorité de la part. Panopto, YuJa, Echo360 et les actifs Mediasite d'Enghouse mènent parmi les spécialistes des logiciels, tandis que Zoom, Microsoft Teams et Cisco Webex proposent des fonctionnalités d'enregistrement intégrées qui concurrencent les tarifs des solutions autonomes. Panopto a renforcé ses capacités d'IA grâce à l'acquisition d'Elai en octobre 2024 et a obtenu des certifications pour le matériel NewTek CaptureCast et Q-SYS afin de faciliter des déploiements multicaméras fluides. L'acquisition de Mediasite par Enghouse en février 2024 a éliminé un concurrent en difficulté, mais les retards d'intégration ont repoussé les mises à jour de la feuille de route des fonctionnalités. La glissement de valorisation de Kaltura de 10 à 1,78 USD illustre les défis de croissance des revenus lorsque les coûts de stockage de contenu augmentent plus vite que l'expansion des abonnements.
L'interopérabilité avec les LMS et les garanties de gouvernance des données supplantent désormais la fidélité vidéo comme facteurs de différenciation. Les éditeurs s'empressent de livrer des connecteurs prêts à l'emploi pour Canvas, Google Classroom et Schoology, tout en publiant des bibliothèques d'API pour Workday et Oracle. Les guides d'étude auto-générés par AccessNotes.AI de YuJa, qui améliorent les métriques de temps consacré à la tâche, et la prise en charge du codec AV1 d'Epiphan pour les déploiements à bande passante limitée répondent à des points de douleur de niche. Des opportunités non exploitées persistent dans la personnalisation du micro-apprentissage et la synchronisation mobile hors ligne, notamment dans les marchés émergents.
Leaders du secteur des systèmes de capture de cours
Panopto Inc.
YuJa Corporation
TechSmith Corporation
Echo360 Inc.
Cisco Systems Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La gouvernance de l'accessibilité est un domaine blanc clé, allant au-delà du sous-titrage de base vers des flux de surveillance et de remédiation à l'échelle de l'institution. La règle du DOJ américain sur l'accessibilité web et mobile ADA Title II (mars 2024) et la norme ISO/IEC 20071-20:2025 sur le contenu audiovisuel accessible augmentent la demande pour des plateformes capables de faire apparaître les lacunes de conformité à grande échelle et de rationaliser les corrections sur de vastes bibliothèques vidéo. Les mises à jour de produits en 2026 indiquent que les fournisseurs intègrent cette supervision dans leurs offres, notamment la version Mediasite 8.51 d'Enghouse Videos d'avril 2026, dotée d'un tableau de bord d'accessibilité pour identifier les lacunes de contenu affectant les politiques alignées sur les WCAG, et les mises à jour de déploiement d'Echo360 d'avril 2026, qui incluent des intégrations prenant en charge les services de description audio.
Le matériel de salle standardisé et certifié, étroitement lié aux écosystèmes logiciels, est un autre domaine d'opportunité, en particulier lorsque les institutions imposent des normes de conception audiovisuelle et recherchent une interopérabilité plug-and-play dans les amphithéâtres, les salles d'apprentissage actif et les espaces de formation d'entreprise. Les normes audiovisuelles universitaires mentionnent généralement des exigences de contrôle et de protection du contenu (comme le contrôle VISCA et la conformité HDCP), ainsi qu'une capture fiable en 1080p ou supérieur, ce qui pousse les fournisseurs vers des catalogues d'appareils certifiés et une mise en service prévisible. Le lancement en mai 2026 de l'EC20 de Panopto et Epiphan Video, positionné comme un enregistreur distant Panopto avec suivi automatique par IA et capture 4K, montre comment le marché associe matériel et intégration de plateforme pour réduire les frictions d'installation et augmenter l'utilisation. Alors que la formation à la conformité en entreprise et les achats du secteur public élargissent les segments d'acheteurs, les partenariats de distribution qui simplifient la contractualisation créent également des opportunités pour les fournisseurs de capture de cours d'associer gestion vidéo sécurisée, outils d'accessibilité et capture en salle dans une architecture unique et prise en charge.
Développements récents du secteur
- Mai 2026 : Panopto et Epiphan Video ont lancé l'EC20, une caméra PTZ 4K certifiée Panopto positionnée comme un enregistreur distant avec des modes de suivi automatique alimentés par l'IA pour la capture automatisée de cours. Cette sortie renforce le couplage matériel-logiciel nécessaire à la construction de salles standardisées et réduit le risque d'intégration pour les institutions qui migrent de piles audiovisuelles sur mesure vers des écosystèmes d'appareils certifiés.
- Mars 2026 : Echo360 s'est associé à Epiphan Video pour intégrer la plateforme EchoVideo aux appareils de capture Pearl d'Epiphan. Cette initiative élargit les options d'interopérabilité pour les campus et les entreprises qui souhaitent préserver leur matériel de salle existant tout en consolidant les enregistrements dans une plateforme d'apprentissage vidéo unique.
- Octobre 2024 : Panopto a acquis Elai pour étendre les capacités de création vidéo alimentées par l'IA au sein de sa plateforme vidéo. Cette acquisition a élargi la feuille de route de Panopto au-delà de la capture et de la gestion, vers des flux de rafraîchissement de contenu plus rapides, prenant en charge le micro-apprentissage et les cas d'usage de formation pilotés par l'analytique sans nécessiter de nouveaux tournages complets.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des systèmes de capture de cours couvre les solutions utilisées pour enregistrer des sessions d'enseignement ou de formation en direct, puis stocker, gérer et diffuser le contenu pour une consultation ultérieure, y compris les plateformes et services associés vendus pour ces flux de travail.
Exclusions de périmètre : nous excluons les outils de vidéoconférence généraux et l'hébergement vidéo générique lorsqu'ils ne sont pas achetés ou configurés pour des cas d'usage de capture de cours.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciels
- Par modèle de déploiement
- Sur site
- Cloud
- Par utilisateur final
- Établissements d'enseignement supérieur
- Écoles primaires et secondaires
- Entreprises et sociétés
- Organismes gouvernementaux et publics
- Par type de service
- Services professionnels
- Intégration et maintenance
- Services de formation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Mexique
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle de base sur la numérisation de l'éducation et de la formation, la pénétration des appareils et les dépenses informatiques des campus. Nous avons principalement utilisé des sources publiques telles que le Department of Education américain, le National Center for Education Statistics, l'UNESCO, les indicateurs éducatifs de l'OCDE, ainsi que des normes et des lignes directrices publiées par des organismes tels que le NIST pour les référentiels de sécurité qui façonnent souvent les achats.
Pour traduire ces signaux en données de marché, nous avons également examiné les documents d'entreprise, les présentations aux investisseurs, la documentation produit, la couverture médiatique de sources reconnues et les portails de marchés publics lorsqu'ils sont disponibles. Dans certains cas, nous avons consulté des abonnements payants pour les données financières et de veille des entreprises, des recherches de brevets et des appels d'offres mondiaux afin de comprendre les cycles d'achat et l'orientation des fonctionnalités. Les sources documentaires citées ici ne sont données qu'à titre indicatif, et de nombreuses autres sources ont été vérifiées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester les fourchettes de prix, la répartition des déploiements et ce qui est réellement inclus dans une transaction type de capture de cours (kits matériels, licences logicielles et support). Nous avons échangé avec des parties prenantes de l'enseignement supérieur, du K-12 et de la formation en entreprise, et nous avons également inclus des intégrateurs systèmes et des partenaires de distribution pour valider les schémas d'adoption régionaux en APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXOs) : 12 % | APAC : 46 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Petits acteurs : 18 % | Managers : 54 % | Amériques : 18 % |
Dimensionnement et prévisions de marché
Le dimensionnement a été construit à l'aide d'une combinaison de vérifications descendantes et ascendantes afin que le total final reste réaliste. Du côté descendant, les signaux de numérisation de l'éducation et de la formation ont été convertis en un bassin adressable d'installation et de mise à niveau en suivant le nombre de salles et de programmes susceptibles d'adopter l'enregistrement, puis en appliquant des cycles d'adoption et de remplacement par type d'institution. Les totaux ont ensuite été corroborés par des approximations ascendantes sélectives, en utilisant des fourchettes de prix de vente moyens échantillonnées par déploiement, des contenus de forfaits typiques et des retours des canaux de distribution sur les volumes annuels pour ajuster tout surdimensionnement ou sous-dimensionnement.
Parmi les données qui ont compté sur ce marché figurent la répartition entre déploiements sur site et cloud, le nombre moyen de salles équipées de capture par campus ou site, les schémas d'abonnement par rapport aux licences perpétuelles, les cycles de renouvellement du matériel de capture, les taux d'attachement de services pour l'intégration et la maintenance, ainsi que la part d'usage qui bascule vers le sous-titrage automatisé et l'analytique. Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des avis d'experts, car l'adoption peut évoluer rapidement en fonction des politiques d'apprentissage hybride, des exigences de sécurité et du calendrier budgétaire. Lorsque les vérifications ascendantes présentaient des lacunes, nous les avons comblées à l'aide de fourchettes prudentes, puis nous avons revérifié le résultat par rapport aux signaux d'achat et à la répartition des déploiements observée partagée par les personnes interrogées.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs passages de vérification afin que les valeurs aberrantes n'influencent pas discrètement le résultat. Nous comparons le résultat du modèle à des signaux indépendants tels que l'orientation des dépenses informatiques dans l'éducation, les référentiels d'adoption du cloud et le rythme des mises à niveau technologiques en salle de classe, puis nous examinons les écarts importants par région et par utilisateur final avant validation finale.
Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient la demande ou les attentes en matière de prix. Avant la livraison, une révision finale par un analyste est réalisée afin que les chiffres et hypothèses de marché reflètent les informations les plus récentes disponibles.
Taille du marché des systèmes de capture de cours selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes de capture de cours peuvent varier considérablement, même lorsque le même libellé est utilisé. Les différences proviennent généralement de ce qui est comptabilisé comme système de capture de cours par rapport à une pile plus large d'outils vidéo ou d'apprentissage, ainsi que de la manière dont la tarification et les contrats pluriannuels sont traités.
Le tableau montre une valeur 2026 plus élevée que certains chiffres de 2024 à 2025, et dans le modèle de Mordor Intelligence, le total inclut les logiciels, le matériel et les services associés dans l'enseignement supérieur, le K-12, les entreprises et les organismes publics, tout en excluant les plateformes vidéo génériques qui ne sont pas achetées pour des flux de travail de capture de cours.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,44 milliards USD (2026) | |
| Cabinet de conseil mondial A | 11,30 milliards USD (2024) | Utilise une année de référence antérieure et un périmètre d'utilisateurs finaux plus restreint qui regroupe la demande principalement sous les acheteurs de l'éducation et des entreprises, ce qui peut sous-estimer l'adoption par les organismes publics et les expansions de contrats ultérieures. |
| Éditeur sectoriel B | 11,16 milliards USD (2025) | S'appuie davantage sur la couverture des appareils de capture et des logiciels de base, avec un traitement moins explicite des revenus de services et de la montée en puissance des abonnements cloud à long terme, ce qui peut réduire les totaux à court terme. |
Dans l'ensemble, l'écart reflète principalement le calendrier et les flux de revenus inclus dans la valeur des transactions comptabilisées. En maintenant un périmètre lié aux flux de travail spécifiques à la capture de cours, puis en vérifiant les totaux par rapport à la répartition des déploiements, aux fourchettes de prix et aux schémas d'attachement de services, nous pouvons présenter une vision du marché facile à retracer et à reproduire lorsque les hypothèses changent.


Questions clés traitées dans le rapport
À quel rythme le marché des systèmes de capture de cours devrait-il croître d'ici 2031 ?
Le marché devrait se développer à un TCAC de 27,77 %, passant de 13,65 milliards USD en 2025 à 59,39 milliards USD d'ici 2031.
Quel composant représente la plus grande part des revenus aujourd'hui ?
Les plateformes logicielles représentent 65,12 % des revenus de 2025, confirmant le passage du matériel aux solutions natives en cloud.
Pourquoi les entreprises adoptent-elles les plateformes de capture de cours ?
Les entreprises ont besoin de preuves vérifiables de la formation à la conformité et privilégient les systèmes intégrés aux suites RH pour automatiser les plannings de re-certification.
Quelle est la principale opportunité de croissance géographique ?
La région Asie-Pacifique devrait afficher un TCAC de 28,60 % jusqu'en 2031, portée par les programmes de numérisation gouvernementaux en Corée du Sud, au Japon et en Inde.
Quels cadres réglementaires affectent le plus la conception des produits ?
Le FERPA aux États-Unis, le RGPD en Europe et la loi chinoise sur la protection des informations personnelles façonnent les feuilles de route en matière d'hébergement des données, de confidentialité et de fonctionnalités d'IA.
Dernière mise à jour de la page le:



