
Taille et part de marché de l'analytique d'apprentissage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.99 Milliards de dollars |
| Taille du Marché (2031) | 43.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 20.90 % |
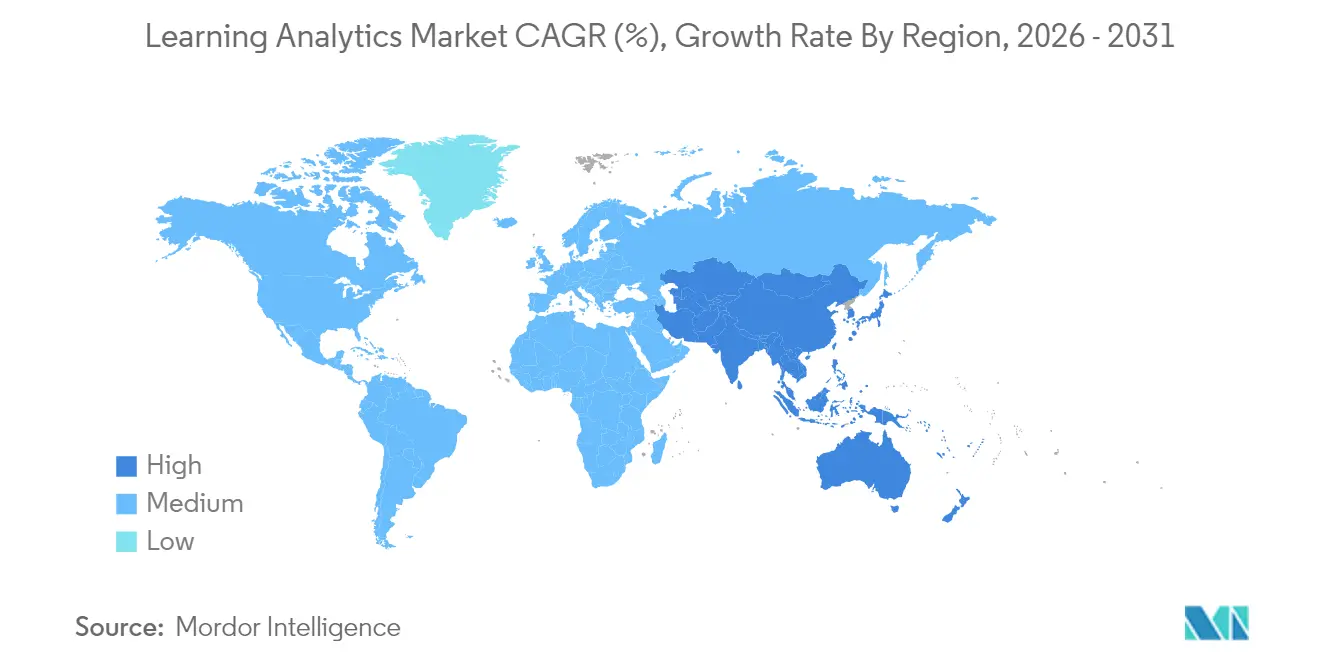
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
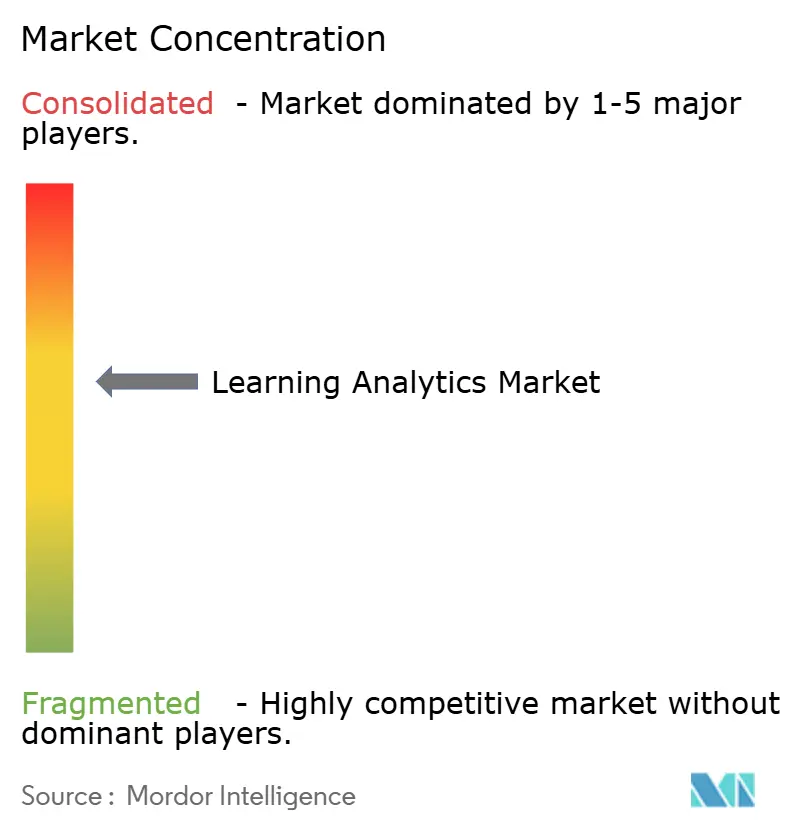
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analytique d'apprentissage par Mordor Intelligence
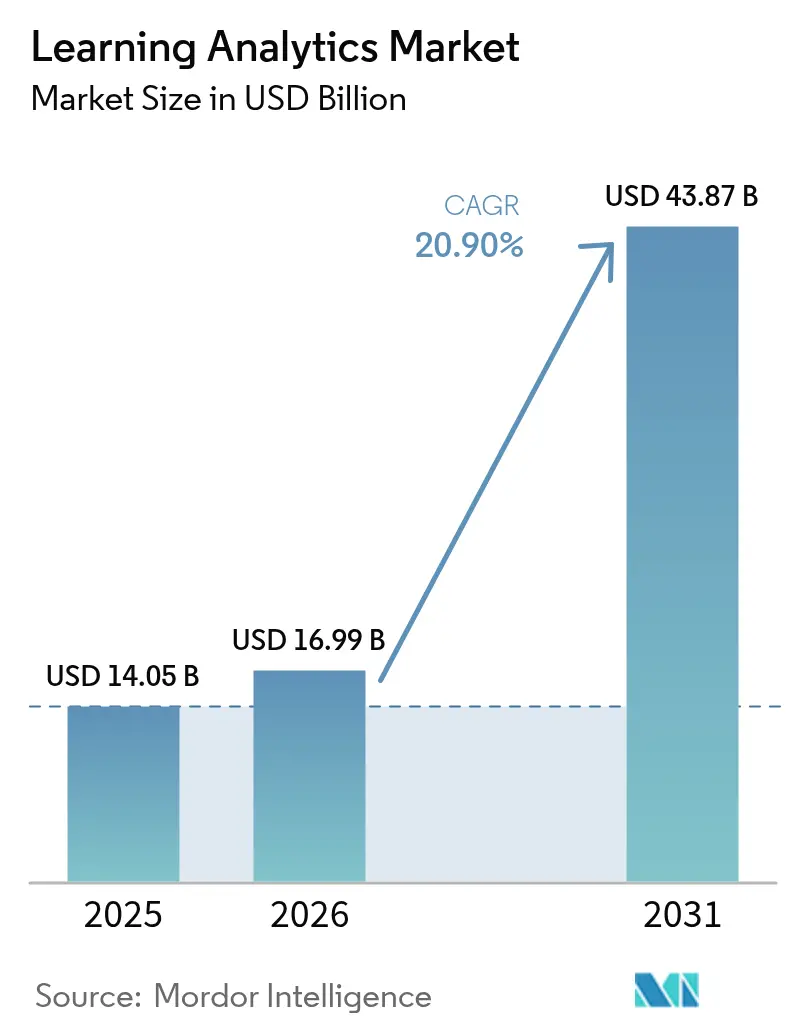
La taille du marché de l'analytique d'apprentissage devrait passer de 14,05 milliards USD en 2025 à 16,99 milliards USD en 2026 et devrait atteindre 43,87 milliards USD d'ici 2031, à un TCAC de 20,90 % sur la période 2026-2031. L'adoption rapide reflète un basculement clair vers la prise de décision fondée sur les données dans l'enseignement et la formation en entreprise. Les établissements déploient des tableaux de bord prédictifs, des systèmes d'alerte précoce alimentés par l'IA et des plateformes cloud pour améliorer la réussite des étudiants tout en rationalisant les opérations. Les programmes de financement gouvernementaux, les financements basés sur les résultats et l'expansion des capacités cloud soutiennent la dynamique de la demande, tandis que la conformité en matière de confidentialité et les pénuries de talents tempèrent le rythme de mise en œuvre. L'intensité concurrentielle reste modérée, les leaders des plateformes consolidant leurs capacités, et les acteurs natifs de l'IA introduisant des solutions de niche qui approfondissent les fonctionnalités du marché.
Principaux enseignements du rapport
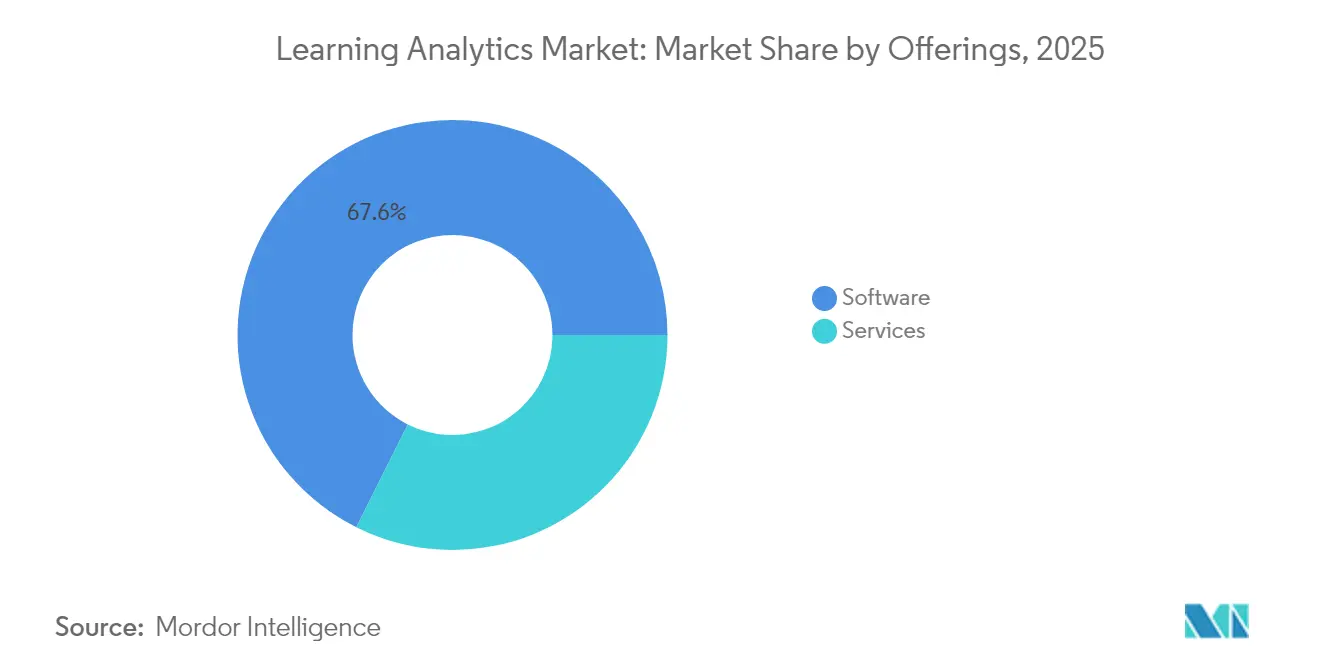
- Par offres, les solutions logicielles ont représenté 67,62 % de la part de marché de l'analytique d'apprentissage en 2025, tandis que les services sont positionnés pour le TCAC le plus rapide de 22,52 % d'ici 2031.
- Par mode de déploiement, les installations sur site ont détenu 70,35 % de la taille du marché de l'analytique d'apprentissage en 2025, mais les déploiements cloud devraient afficher un TCAC de 22,96 % jusqu'en 2031.
- Par type d'analytique, les outils prédictifs ont capturé 57,12 % de la part de marché de l'analytique d'apprentissage en 2025, tandis que l'analytique prescriptive affiche les perspectives de TCAC les plus élevées à 21,86 %.
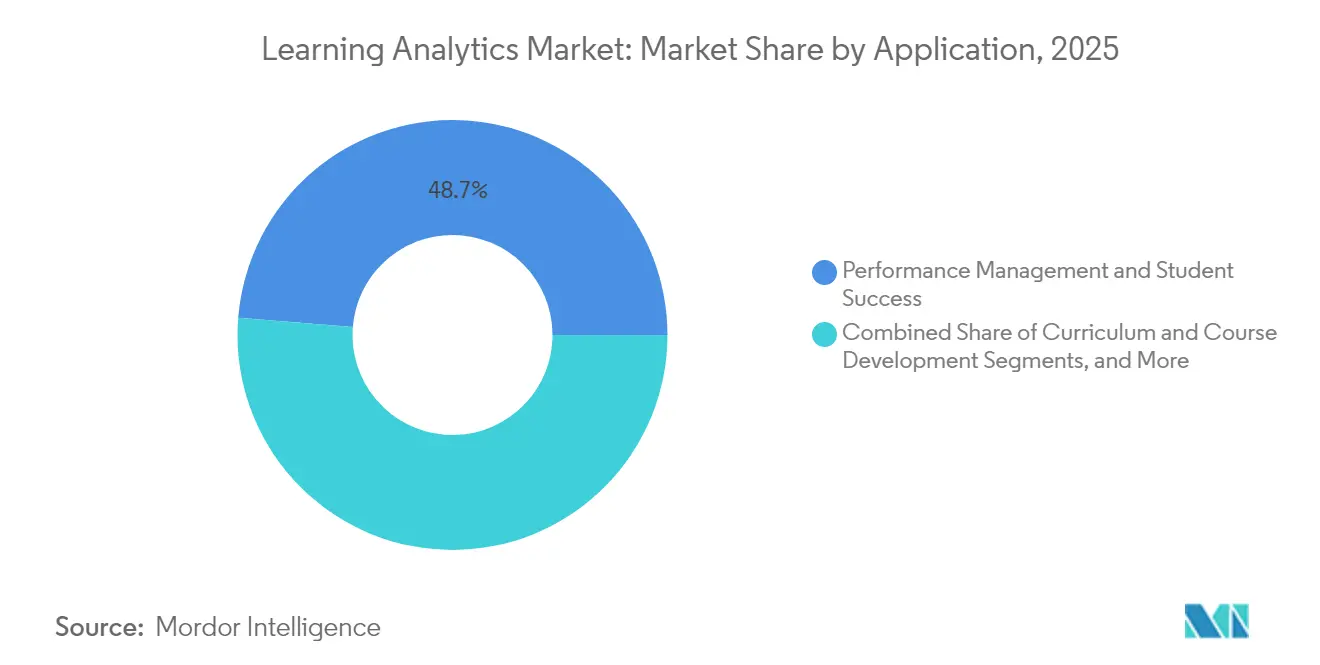
- Par application, la gestion des performances et la réussite des étudiants ont représenté 48,73 % de la taille du marché de l'analytique d'apprentissage en 2025, tandis que le développement des programmes devrait s'étendre à un TCAC de 21,23 %.
- Par utilisateur final, le monde académique a représenté 66,48 % de la part du marché de l'analytique d'apprentissage en 2025 ; l'analytique d'apprentissage en entreprise représente le segment au TCAC le plus rapide à 22,14 %.
- Par géographie, l'Amérique du Nord a sécurisé 38,12 % de la part de marché de l'analytique d'apprentissage en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 21,62 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de l'analytique d'apprentissage
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intérêt croissant pour l'amélioration des résultats et de la rétention des étudiants | +5.4% | Mondial, avec une adoption concentrée en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion des plateformes d'analytique d'apprentissage basées sur le cloud et des MOOC | +4.7% | Mondial, accéléré en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Augmentation des financements gouvernementaux et institutionnels dans la EdTech | +3.9% | Amérique du Nord, Europe, Inde, Chine | Moyen terme (2 à 4 ans) |
| Avancées de l'IA/ML permettant des analyses plus approfondies | +4.3% | Mondial, avec une adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Intégration des entrepôts de données d'apprentissage avec les contenus XR | +2.6% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Modèles de financement basés sur les résultats stimulant l'adoption de l'analytique | +3.2% | États-Unis, Royaume-Uni, Australie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant pour l'amélioration des résultats et de la rétention des étudiants
Les établissements lient désormais leur viabilité financière aux indicateurs d'achèvement, adoptant des suites d'analytique qui signalent les apprenants à risque et recommandent des interventions en temps opportun. Les pressions d'inscription post-pandémie ont accentué l'urgence, et les universités utilisant des plateformes complètes ont enregistré des gains de 15 à 20 % en matière de rétention en première année. Le financement basé sur les performances dans 28 États lie les allocations publiques à la réussite des étudiants, transformant l'analytique d'une innovation optionnelle en nécessité opérationnelle. Ce changement répond également aux exigences de responsabilité des accrédités et des employeurs qui assimilent les performances des diplômés à la réputation institutionnelle.
Expansion des plateformes d'analytique d'apprentissage basées sur le cloud et des MOOC
La livraison via le cloud supprime les obstacles d'infrastructure, permettant aux établissements plus modestes d'obtenir des informations de niveau entreprise via des modèles d'abonnement. Les liens transparents avec les systèmes de gestion de l'apprentissage raccourcissent les cycles de déploiement, tandis que le traitement en temps réel prend en charge des boucles de rétroaction personnalisées à grande échelle. Les fournisseurs de cours en ligne ouverts et massifs affinent leur contenu grâce à une analytique cloud continue, et des consortiums partagent désormais des ensembles de données anonymisées selon des normes de chiffrement rigoureuses[1]Département de l'Éducation du Royaume-Uni, « Projet pilote d'outils d'IA pour les enseignants », gov.uk. La démocratisation qui en résulte élargit le marché de l'analytique d'apprentissage bien au-delà des premiers adoptants.
Augmentation des financements gouvernementaux et institutionnels dans la EdTech
Les décideurs politiques considèrent l'enseignement fondé sur les données comme un levier de compétitivité. L'Institut des sciences de l'éducation des États-Unis finance des projets pilotes d'IA générative, le Royaume-Uni a alloué 4 millions GBP (5,43 millions USD) à des outils d'assistance aux enseignants par IA, et le budget 2025 de l'Inde a affecté environ 57,97 millions USD à un Centre d'excellence en IA. Ces subventions couvrent l'acquisition de technologies, la formation professionnelle et la recherche, ancrant la demande à long terme pour des plateformes d'analytique qui documentent des gains d'apprentissage mesurables.
Avancées de l'IA/ML permettant des analyses plus approfondies
L'apprentissage automatique élève l'analytique des tableaux de bord descriptifs vers des orientations prédictives et prescriptives. Les algorithmes détectent des schémas d'engagement subtils, tandis que le traitement du langage naturel évalue les publications de discussion pour jauger la compréhension. Des outils génératifs tels que PowerBuddy de PowerSchool transforment des données complexes en informations conversationnelles pour les éducateurs non techniques, élargissant l'adoption par les utilisateurs. Au fur et à mesure que les modèles mûrissent, les systèmes adaptatifs affineront continuellement les parcours de cours aux profils individuels des apprenants.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge de conformité en matière de confidentialité et de sécurité des données | -1.7% | Mondial, particulièrement en Europe (RGPD), aux États-Unis (FERPA) | Court terme (≤ 2 ans) |
| Pénurie de talents en analytique dans le secteur de l'éducation | -2.6% | Mondial, aiguë dans les marchés développés à forte demande | Moyen terme (2 à 4 ans) |
| Dépendance vis-à-vis des fournisseurs et lacunes d'interopérabilité NGDLE | -1.3% | Mondial, affectant particulièrement les établissements multi-plateformes | Moyen terme (2 à 4 ans) |
| Examen des biais algorithmiques ralentissant les acquisitions | -1.1% | Amérique du Nord, Europe, Australie avec une gouvernance stricte de l'IA | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité en matière de confidentialité et de sécurité des données
Le RGPD et le FERPA imposent des mandats stricts en matière de consentement et de traitement des données qui augmentent les coûts juridiques et techniques. Les établissements doivent moderniser les cadres de gouvernance, chiffrer les données granulaires des apprenants et justifier les décisions algorithmiques auprès des parties prenantes, ralentissant les cycles d'acquisition. Les fournisseurs, à leur tour, localisent les solutions pour répondre aux règles spécifiques à chaque région, ajoutant une complexité et des coûts pouvant retarder les déploiements mondiaux.
Pénurie de talents en analytique dans le secteur de l'éducation
Seulement 23 % des éducateurs estiment que les diplômés possèdent les compétences requises en science des données, alors que 69 % des employeurs classent la maîtrise de l'analytique comme critique, créant un écart structurel[2]Forum Entreprises-Enseignement supérieur, « Rapport sur le déficit de talents en analytique », bhef.org. L'éducation fait face à une concurrence sévère de la part des entreprises technologiques pour les data scientists qualifiés, ce qui fait monter les salaires et compromet la capacité institutionnelle. La dépendance à l'égard de consultants externes augmente les frais de mise en œuvre et peut limiter le transfert de connaissances, contraignant la vitesse à laquelle le marché de l'analytique d'apprentissage se développe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offres : les services s'accélèrent tandis que les logiciels maintiennent leur leadership
Les solutions logicielles ont généré 67,62 % des revenus de 2025, constituant l'épine dorsale du marché de l'analytique d'apprentissage. Les tableaux de bord prédictifs signalent les indicateurs d'alerte précoce, tandis que les moteurs adaptatifs personnalisent le contenu. Sur l'horizon de prévision, les services dépasseront les logiciels avec un TCAC de 22,52 %, reflétant la demande d'intégration, de formation et d'opérations gérées. Les établissements s'appuient de plus en plus sur des partenaires pour combler les lacunes techniques et pédagogiques, soulignant que l'expertise humaine reste essentielle pour offrir une pleine valeur.
La croissance des services reflète également une complexité croissante : l'ingestion de données multi-sources, l'ajustement des modèles d'IA et les mises à jour continues de conformité nécessitent des compétences spécialisées. Les cabinets de conseil et de services gérés sécurisent donc des contrats à long terme car les établissements recherchent des garanties de résultats plutôt que de simples licences. En conséquence, la taille du marché de l'analytique d'apprentissage attribuable aux services devrait augmenter régulièrement jusqu'en 2031, parallèlement à l'approfondissement de la pénétration des plateformes.


Par mode de déploiement : la traction du cloud s'accroît malgré la base legacy sur site
Les architectures sur site ont conservé 70,35 % de la taille du marché de l'analytique d'apprentissage en 2025, soutenues par les politiques de souveraineté des données et une infrastructure de campus bien établie. Pourtant, les solutions cloud s'étendent à un TCAC de 22,96 %, portées par une capacité élastique et une tarification par abonnement qui réduisent le coût total de possession. Les établissements qui ont migré vers le cloud lors des perturbations de la pandémie reviennent rarement en arrière, citant un accès à distance transparent et des mises à jour de fonctionnalités plus rapides.
Des architectures hybrides émergent désormais, permettant aux établissements de conserver les ensembles de données sensibles sur des serveurs locaux tout en exploitant la puissance de calcul cloud pour des analytiques intensives. Cette architecture en couches concilie les mandats de confidentialité avec la scalabilité, et encourage des voies de migration incrémentale qui élargissent davantage le marché de l'analytique d'apprentissage. Les fournisseurs proposant des options de déploiement flexibles séduisent ainsi les clients aussi bien réticents au risque qu'avant-gardistes.
Par type d'analytique : la dominance prédictive évolue vers une croissance prescriptive
Les moteurs prédictifs ont commandé 57,12 % de part en 2025, les établissements ayant donné la priorité à l'identification précoce des étudiants à risque. Ces modèles digèrent les notes historiques, les journaux d'engagement et les données démographiques pour prévoir les probabilités de réussite. L'analytique prescriptive, bien que plus modeste aujourd'hui, progresse le plus rapidement à un TCAC de 21,86 % car elle va au-delà des alertes pour recommander des actions concrètes, telles que des horaires de tutorat ou des évaluations adaptatives.
Les rapports descriptifs restent fondamentaux, fournissant les indicateurs de référence qui alimentent des couches plus avancées. Au fil du temps, des améliorations continues de la précision et de l'explicabilité des modèles pousseront les outils prescriptifs dans les flux de travail courants, remodelant les attentes des éducateurs et propulsant le marché de l'analytique d'apprentissage vers l'avant.
Par application : l'accent sur la rétention se maintient, l'optimisation des programmes progresse
Les applications de gestion des performances ont détenu 48,73 % de la part du marché de l'analytique d'apprentissage en 2025, soulignant la primauté des résultats en matière de rétention et de diplomation. Les tableaux de bord en temps réel offrent aux conseillers une visibilité exploitable sur les tendances d'engagement, permettant une sensibilisation rapide. Pendant ce temps, l'analytique de développement des programmes devrait afficher un TCAC de 21,23 %, car les administrateurs exploitent les informations au niveau des cours pour affiner la conception pédagogique, réduire la redondance et améliorer l'efficacité de l'apprentissage.
L'analytique d'évaluation et les tests adaptatifs complètent les deux piliers, adaptant la difficulté à la compétence individuelle et alimentant des données riches dans les boucles de programmes. Collectivement, ces cas d'utilisation démontrent comment le marché de l'analytique d'apprentissage évolue d'un suivi réactif des scores vers une conception pédagogique proactive.
Par utilisateur final : le cœur académique persiste tandis que les entreprises s'accélèrent
Les établissements académiques ont généré 66,48 % des revenus de 2025, bénéficiant de systèmes d'information étudiante de longue date qui fournissent des flux de données denses. Les universités intègrent l'analytique d'apprentissage pour répondre aux exigences d'accréditation et renforcer leur image de marque. Les districts K-12 déploient des outils similaires pour se conformer aux indicateurs de responsabilité et personnaliser l'enseignement.
L'analytique d'apprentissage en entreprise gagne du terrain à un TCAC de 22,14 % car les entreprises lient l'analytique des effectifs à la productivité et à la rétention. Les grandes entreprises mènent l'adoption grâce à des suites sophistiquées de gestion des talents, tandis que les petites et moyennes entreprises s'appuient sur des abonnements cloud pour des informations abordables. Cette expansion diversifie le marché de l'analytique d'apprentissage et met en évidence sa pertinence au-delà des salles de classe traditionnelles.
Analyse géographique
L'Amérique du Nord a conservé son leadership avec 38,12 % de part en 2025 grâce à des écosystèmes EdTech matures, des canaux de financement clairs et des cadres de confidentialité équilibrés qui favorisent la confiance. Des initiatives fédérales telles que le programme U-GAIN canalisent des ressources vers des solutions évolutives, encourageant les établissements à intégrer l'analytique dans leurs opérations quotidiennes. Les stratégies provinciales du Canada font écho à cette dynamique, renforçant la domination régionale.
L'Asie-Pacifique représente l'arène la plus dynamique avec un TCAC prévu de 21,62 %. Le Centre d'excellence en IA de 500 crores de roupies de l'Inde et les politiques de modernisation de la Chine canalisent des capitaux et un soutien politique vers l'enseignement fondé sur les données. Des marchés tels que le Japon et la Corée du Sud contribuent grâce à l'adoption précoce de la 5G et à une forte maturité numérique. Malgré des réglementations hétérogènes, l'échelle démographique de la région et le soutien gouvernemental alimentent une expansion soutenue du marché de l'analytique d'apprentissage.
L'Europe maintient une croissance régulière, portée par des solutions conformes au RGPD qui concilient la valeur de l'analytique avec des mandats stricts de confidentialité. Le programme de soutien aux enseignants par IA du Royaume-Uni de 4 millions GBP (5,43 millions USD) illustre la confiance au niveau politique, tandis que l'Allemagne et la France financent des transitions numériques au niveau institutionnel. Les fournisseurs capables de démontrer une conformité irréprochable bénéficient d'un avantage clair, renforçant une sous-section spécialisée mais importante du marché de l'analytique d'apprentissage.

Paysage réglementaire
Les déploiements d'analyses de l'apprentissage sont régis par des règles de confidentialité des données des étudiants qui se superposent, ainsi que par une gouvernance de l'IA en évolution rapide. En Europe, le règlement sur l'IA de l'UE (règlement 2024/1689) crée de nouvelles obligations de transparence pour les systèmes d'IA qui interagissent avec les apprenants, avec des obligations prenant effet à partir du 2 août 2026, telles que l'obligation d'informer les utilisateurs lorsqu'ils interagissent avec une IA et d'étiqueter le contenu généré par l'IA ; le règlement classe également certains usages éducatifs (par exemple, les admissions, la notation et le profilage des apprenants) comme à haut risque, relevant ainsi le niveau d'exigence en matière de documentation et de contrôles sur le cycle de vie du système. Aux États-Unis, la loi FERPA continue de façonner la gestion des dossiers scolaires par les établissements et les fournisseurs, tandis que les États et les districts ajoutent des exigences opérationnelles en matière de politique d'IA, comme l'Ohio, qui impose aux districts scolaires publics, aux écoles communautaires et aux écoles STEM d'adopter une politique formelle d'utilisation de l'IA avant le 1er juillet 2026.
Au niveau des États, des lois émergentes renforcent les contraintes sur l'utilisation des données par les fournisseurs, reflétant une sensibilité accrue autour de l'entraînement de l'IA générative. Le projet de loi californien AB 1159 (session 2025-2026) propose un cadre intitulé Higher Education Student Information Protection Act (HESIPA), qui comprend des interdictions pour les opérateurs EdTech d'utiliser les données des étudiants pour entraîner des systèmes d'IA générative, renforçant un schéma de conformité qui s'étend au-delà de la sécurité vers des limitations d'usage autorisé. Parallèlement à la réglementation, la normalisation technique devient un facilitateur de conformité, avec les normes ISO/IEC TR 9858:2026 (publiée en janvier 2026) et ISO/IEC/IEEE 39274-1-1:2025 (normalisation du modèle de données JSON et API REST orienté xAPI) qui soutiennent des pratiques de données d'apprentissage plus auditables et interopérables entre fournisseurs et établissements.
Analyse de la chaîne de valeur
La chaîne de valeur des analyses de l'apprentissage couvre la génération de données, le transport et la normalisation des données, l'analyse et le développement de modèles, les flux de travail au niveau applicatif, ainsi que les services qui opérationnalisent les résultats. Les données amont proviennent des systèmes de gestion de l'apprentissage, des outils d'évaluation et de surveillance des examens, et des systèmes d'information étudiants, puis transitent par des connecteurs et des dépôts de type Learning Record Store où les événements sont standardisés, gouvernés et préparés pour l'analyse. Les organismes d'interopérabilité jouent un rôle disproportionné au niveau de l'intégration : les normes de 1EdTech (anciennement IMS Global), telles que Caliper Analytics et EDU-API, sont utilisées pour structurer les échanges de données sécurisés et réduire l'effort d'intégration personnalisée, ce qui constitue une exigence fréquente des appels d'offres pour les établissements gérant des écosystèmes d'apprentissage numérique multi-fournisseurs.
La valeur en milieu de chaîne est créée par les moteurs d'analyse (du descriptif au prescriptif), les couches de tableaux de bord et d'alerte, ainsi que les fonctionnalités de gouvernance (consentement, accès basé sur les rôles, pistes d'audit) qui permettent leur utilisation dans des environnements éducatifs réglementés. En aval, les services professionnels et les services managés assurent la mise en œuvre, la modélisation des données, la gestion du changement et l'optimisation continue, en particulier lorsque les établissements manquent de talents en analyse ou ont besoin de preuves de résultats liées à la rétention et aux objectifs de gestion de la performance. Les points de blocage se concentrent autour des lacunes d'interopérabilité des données, des contraintes de confidentialité et de sécurité, et de la difficulté à démontrer un impact d'apprentissage attribuable ; les fournisseurs qui offrent une conformité aux normes, des intégrations packagées et une mesure intégrée aux flux de travail réduisent les frictions tout au long de la chaîne et améliorent le délai de création de valeur.
Paysage concurrentiel
La consolidation définit les dynamiques actuelles. La privatisation de PowerSchool par Bain Capital pour 5,6 milliards USD et l'acquisition d'Instructure par KKR pour 4,8 milliards USD injectent des capitaux pour des feuilles de route d'IA générative et une portée internationale. Ces mouvements élèvent les barrières à l'entrée, mais ils valident également le potentiel du marché, attirant de nouveaux investissements dans des niches spécialisées.
Les leaders des plateformes intègrent les systèmes d'information étudiante, la gestion de l'apprentissage et l'analytique dans des suites unifiées. La personnalisation alimentée par l'IA devient un différenciateur clé, avec des interfaces conversationnelles simplifiant l'interprétation des données pour les éducateurs de première ligne. Les acteurs de niveau intermédiaire contestent les espaces blancs tels que l'analytique enrichie par la XR et les modules de conformité spécifiques aux secteurs, garantissant que le marché de l'analytique d'apprentissage reste innovant malgré une concentration modérée.
Les excès financiers peuvent exposer des vulnérabilités ; la restructuration d'Anthology illustre les risques des stratégies de consolidation agressive sans gains de revenus proportionnels. Cet environnement récompense l'exécution disciplinée, des modèles robustes de succès client et des garanties de confidentialité transparentes, façonnant les contours concurrentiels jusqu'en 2030.
Leaders du secteur de l'analytique d'apprentissage
Domoscio
Unicon Inc
Blackboard Inc.
D2L Corporation
Instructure Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc essentiel se situe dans la mesure des résultats intégrée aux flux de travail, qui réduit la charge des enseignants et des administrateurs tout en approfondissant les analyses. Par exemple, Boston College (mai 2026) a décrit la mise en œuvre d'une approche d'évaluation des résultats basée sur Canvas qui génère des analyses des résultats d'apprentissage du programme comme sous-produit de la notation normale, soulignant la demande pour des conceptions qui capturent des preuves sans nouvelles étapes de saisie de données. Des architectures institutionnelles similaires combinant l'activité du LMS avec les dossiers du système d'information étudiants mettent également en évidence des opportunités pour les fournisseurs et prestataires de services capables d'opérationnaliser des flux de travail d'alerte précoce et d'intervention sur plusieurs systèmes, comme l'illustre une présentation de l'University of Cape Town (avril 2026) décrivant un système d'alerte précoce intégrant des jeux de données Brightspace avec des dossiers PeopleSoft pour produire des tableaux de bord prédictifs.
Du côté des entreprises, les produits et services d'analyse de l'apprentissage font face à une demande visible pour relier l'activité d'apprentissage aux résultats en matière de compétences et aux indicateurs clés de performance commerciaux, plutôt qu'aux seules mesures de participation. D2L a publiquement mis l'accent sur une approche de feuille de route pour les programmes de données d'apprentissage en entreprise (janvier 2026) qui commence par un audit et un alignement des données, puis évolue vers une personnalisation activée par l'IA, renforçant l'opportunité commerciale pour les plateformes qui unifient les données L&D avec les systèmes RH et de performance et fournissent une gouvernance adaptée aux environnements réglementés. Parallèlement, les lacunes des produits induites par la conformité créent une opportunité de développement ou d'acquisition à court terme, notamment la transparence et la documentation alignées sur le règlement européen sur l'IA pour l'IA destinée à l'éducation, ainsi que des garde-fous au niveau des États restreignant l'utilisation des données des étudiants pour l'entraînement des modèles génératifs ; les fournisseurs qui combinent l'interopérabilité (pour les écosystèmes multi-fournisseurs) avec des contrôles d'IA auditables sont bien positionnés pour remporter des appels d'offres où les établissements souhaitent des interventions prescriptives sans augmenter le risque en matière de confidentialité.
Développements récents du secteur
- Mars 2026 : Blackboard (anciennement Anthology) a achevé une restructuration financière et est sorti du chapitre 11, se réintroduisant comme une entreprise débarrassée de ses dettes. Ce mouvement a réorienté les priorités produit et de mise sur le marché autour des flux de travail principaux d'enseignement et d'apprentissage, et a soutenu un investissement continu dans des capacités activées par l'IA pertinentes pour les analyses de l'apprentissage.
- Juillet 2025 : Anthology a dévoilé des innovations de nouvelle génération en matière d'IA et d'apprentissage immersif dans Blackboard. L'annonce a signalé une intégration plus profonde des expériences pilotées par l'IA au sein de la couche LMS, augmentant la quantité et la richesse des données d'interaction des apprenants disponibles pour des cas d'usage analytiques tels que la réussite des étudiants et la gestion de la performance.
- Avril 2024 : Rise Up a acquis Domoscio afin d'intégrer l'apprentissage adaptatif et la technologie de parcours personnalisés dans son portefeuille de plateformes. L'opération a accéléré la convergence entre la diffusion d'expériences d'apprentissage et la personnalisation pilotée par l'analyse, renforçant la capacité des fournisseurs à regrouper contenu, diffusion et mesure au sein d'une offre commerciale unique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des analyses de l'apprentissage couvre les logiciels payants et les services associés qui capturent les données d'activité des apprenants, les analysent et présentent des informations qui améliorent les résultats d'apprentissage et les décisions de formation dans l'éducation et sur le lieu de travail.
Exclusions de périmètre : nous excluons les plateformes LMS autonomes ou les référentiels de contenu lorsqu'ils ne disposent pas de moteurs d'analyse et de reporting natifs intégrés.
Aperçu de la segmentation
- Par offres
- Logiciels
- Outils d'analytique prédictive
- Tableaux de bord descriptifs et diagnostiques
- Plateformes d'apprentissage adaptatif
- Services
- Services professionnels
- Services gérés
- Logiciels
- Par mode de déploiement
- Sur site
- Cloud
- Par type d'analytique
- Analytique descriptive
- Analytique prédictive
- Analytique prescriptive
- Par application
- Gestion des performances et réussite des étudiants
- Développement des programmes et des cours
- Évaluation et apprentissage adaptatif
- Recrutement, marketing et rétention
- Par utilisateur final
- Monde académique
- Établissements K-12
- Établissements d'enseignement supérieur
- Entreprises
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Monde académique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande pour l'apprentissage numérique et la mesure, puis se restreint aux outils vendus spécifiquement pour l'analyse. Nous nous appuyons sur des statistiques et normes publiques pour maintenir la cohérence des définitions, telles que les indicateurs de l'éducation de l'UNESCO, les données de l'éducation de l'OCDE, le National Center for Education Statistics (NCES) des États-Unis, les séries TIC et éducation d'Eurostat, et les indicateurs d'éducation et d'adoption numérique de la Banque mondiale.
Nous examinons également les documents d'entreprise, les présentations aux investisseurs, la documentation produit et la presse réputée afin de comprendre l'orientation des prix, les évolutions de déploiement et les exigences courantes des acheteurs (telles que le suivi des résultats, la notation du risque et la mesure de l'engagement). Les bases de données de brevets sont utilisées de manière sélective pour comprendre l'évolution des fonctionnalités analytiques, et un abonnement payant pour les données financières et l'actualité des entreprises aide à valider les divulgations de revenus et leur calendrier. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire vise à valider ce que les acheteurs paient réellement, la manière dont les contrats sont structurés, et quelles fonctions analytiques sont traitées comme des produits distincts par rapport aux fonctionnalités groupées. Nous échangeons avec des fournisseurs de solutions, des partenaires de distribution, des parties prenantes de l'enseignement supérieur et de la maternelle à la terminale, des équipes de formation en entreprise et des intégrateurs de systèmes dans les principales régions, afin que les hypothèses issues de la recherche documentaire puissent être corrigées puis vérifiées de manière croisée avant la finalisation des totaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Cadres dirigeants (CXO) : 15 % | APAC : 39 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 37 % |
| Acteurs plus petits : 15 % | Managers : 56 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où les signaux de dépenses technologiques dans l'éducation et la formation en entreprise sont reconstitués en un bassin de demande prêt pour l'analyse, puis filtrés selon les taux d'adoption et de monétisation des outils d'analyse de l'apprentissage. Les résultats sont ensuite corroborés à l'aide de vérifications ascendantes sélectives, telles que des prix d'abonnement moyens échantillonnés par taille d'établissement ou d'entreprise, et des répartitions de revenus des fournisseurs lorsque des divulgations sont disponibles.
Les principales entrées utilisées dans le modèle comprennent la répartition cloud/sur site, le nombre de sièges payants ou les volumes d'apprenants liés aux plateformes d'apprentissage, la durée typique des contrats et le comportement de renouvellement, la part des analyses groupées par rapport à celles vendues comme module, et la progression observée des prix pour les abonnements et services. Lorsque les vues ascendantes sont incomplètes, les écarts sont traités par des fourchettes convenues lors des entretiens, suivies d'une sélection prudente du point médian, sauf si plusieurs signaux appuient un scénario agressif.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption et la tarification peuvent évoluer rapidement à mesure que les fonctionnalités d'IA deviennent standard et que les cycles d'achat se resserrent. Les hypothèses de croissance ne sont retenues qu'après avoir été alignées avec les retours d'entretiens sur les plans budgétaires, les feuilles de route des fonctionnalités et la pénétration attendue dans les régions sous-desservies.
Validation des données et cycle de mise à jour
Avant la validation des résultats, les totaux sont comparés à des signaux indépendants tels que les budgets TIC de l'éducation, les indicateurs de dépenses de formation en entreprise et les fourchettes de prix d'abonnement observées, puis les valeurs aberrantes sont examinées une par une. Si un écart ne peut être expliqué par le périmètre, le calendrier ou la devise, nous revérifions la chaîne d'hypothèses et recontactons les sources pour confirmer ce qui a changé.
Un examen interne en plusieurs étapes est suivi afin que la logique unitaire, les calculs et le récit soient cohérents entre les régions. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements majeurs de politique, des chocs de demande ou des modifications des modèles de tarification courants. Avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente mise à jour.
Comparaison du dimensionnement du marché des analyses de l'apprentissage de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les analyses de l'apprentissage peuvent varier considérablement, car la délimitation du périmètre n'est pas toujours traitée de la même manière et les hypothèses de tarification peuvent être gérées différemment selon les études. Le calendrier compte également, car l'année utilisée pour la conversion des devises, ainsi que la question de savoir si les abonnements sont comptabilisés sur une base de revenus reconnus ou sur une base de valeur contractuelle, peuvent modifier le total.
Un écart lié à l'actualisation apparaît lorsque le prix par utilisateur et la majoration des abonnements cloud sont mis à jour plus fréquemment, et lorsque des vérifications sont effectuées par rapport aux cycles de renouvellement des acheteurs et aux taux de modules groupés par rapport aux modules complémentaires, ce qui est la manière dont Mordor Intelligence maintient le modèle aligné sur ce qui est effectivement facturé et reconnu au cours de l'année indiquée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,99 milliards USD (2026) | |
| Revue professionnelle A | 29,85 milliards USD (2025) | Utilise un périmètre plus large qualifié d'analyses de l'éducation et de l'apprentissage, ce qui peut englober des revenus adjacents d'analyse de l'éducation et d'analyse de plateforme, et l'année antérieure décale également le calendrier de conversion des devises par rapport aux bases de référence plus récentes. |
| Agence de presse sectorielle B | 35,50 milliards USD (2023) | Part d'un périmètre plus large d'analyses de l'éducation avec une année de référence différente, et la trajectoire implicite de tarification et d'adoption peut inclure une valeur analytique groupée qui n'est pas toujours facturée comme un produit distinct d'analyse de l'apprentissage. |
L'écart observé dans le tableau s'explique principalement par l'étendue de la définition et la manière dont la tarification est traitée lorsque l'analyse est groupée au sein de plateformes d'apprentissage plus larges. Lorsque le périmètre est limité aux offres payantes d'analyse de l'apprentissage et que les hypothèses sont actualisées autour de la tarification des abonnements et des renouvellements, le total du marché devient plus facile à relier à des moteurs de demande clairs et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'analytique d'apprentissage ?
Le marché de l'analytique d'apprentissage était évalué à 16,99 milliards USD en 2026 et devrait atteindre 43,87 milliards USD d'ici 2031.
Quel segment domine le marché de l'analytique d'apprentissage ?
Les plateformes logicielles sont en tête, détenant 67,62 % de part en 2025, bien que les services se développent plus rapidement à un TCAC de 22,52 %.
À quelle vitesse l'adoption du cloud progresse-t-elle dans le secteur de l'analytique d'apprentissage ?
Les déploiements cloud devraient progresser à un TCAC de 22,96 % jusqu'en 2031, dépassant la croissance sur site, les établissements privilégiant des modèles évolutifs et rentables.
Quelle région offre la plus haute opportunité de croissance ?
L'Asie-Pacifique présente l'expansion la plus rapide avec un TCAC de 21,62 %, soutenue par des investissements gouvernementaux à grande échelle dans les technologies éducatives.
Quelles sont les principales contraintes auxquelles est confronté le marché de l'analytique d'apprentissage ?
Les réglementations strictes en matière de confidentialité et la pénurie mondiale de talents en analytique constituent les deux défis les plus importants, réduisant collectivement le TCAC prévu d'environ 4,3 points de pourcentage.
Comment l'intelligence artificielle façonne-t-elle l'avenir de l'analytique d'apprentissage ?
L'IA transforme l'analytique de rapports descriptifs en outils prédictifs et prescriptifs, permettant des interventions proactives, du contenu personnalisé et des tableaux de bord conversationnels qui élargissent l'adoption par les éducateurs.
Dernière mise à jour de la page le:



