
Taille et Part du Marché de l'Alimentation et des Boissons
Analyse du Marché de l'Alimentation et des Boissons par Mordor Intelligence
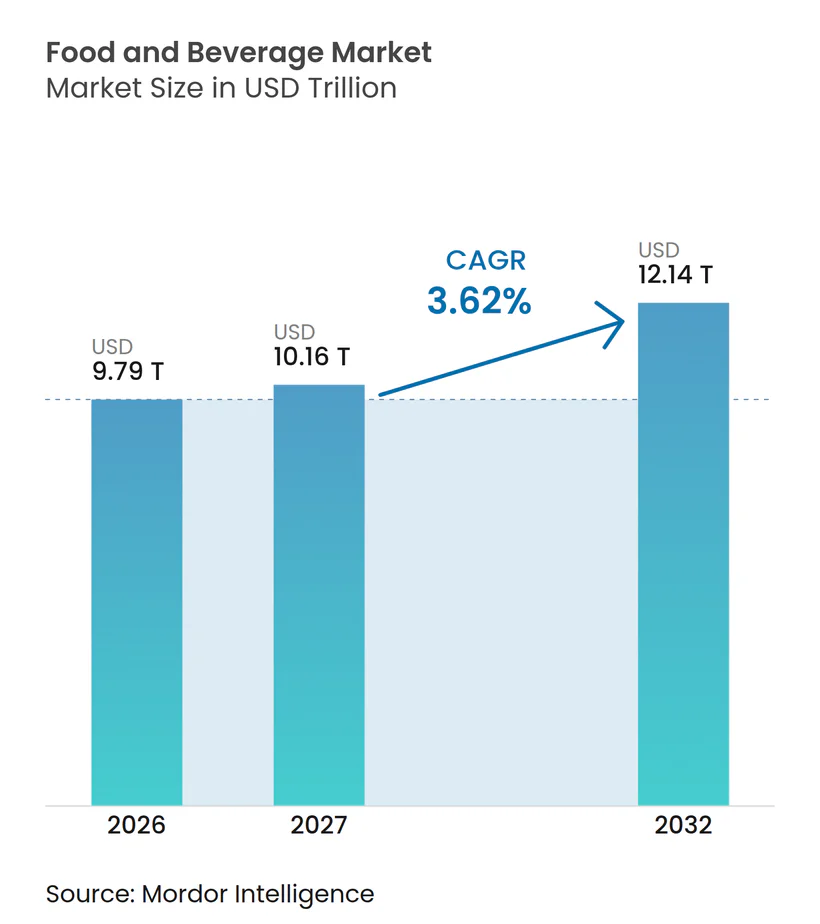
La taille du marché de l'alimentation et des boissons devrait augmenter de 9,79 trillions USD en 2026 à 10,16 trillions USD en 2027 et atteindre 12,14 trillions USD d'ici 2032, avec un CAGR de 3,62 % sur 2027-2032.
Les produits d'épicerie axés sur la nutrition et les aliments réfrigérés pratiques soutiennent les dépenses des consommateurs britanniques, tandis que la demande de détail orientée vers les protéines progresse aux États-Unis. L'acquisition d'une marque de soda prébiotique offre à un producteur diversifié une nouvelle voie de différenciation nutritionnelle, tandis que la livraison à domicile élargit l'accès aux produits alimentaires. Les règles d'emballage de l'UE applicables à partir d'août 2026 et les pénuries consécutives au conflit au Moyen-Orient amorcé en février 2026 ajoutent des contraintes d'approvisionnement. Les coûts des intrants et les restrictions promotionnelles freinent l'expansion, tandis que les gammes axées sur la santé et les occasions de consommation pratiques soutiennent la demande. Les producteurs américains peuvent ainsi se démarquer grâce à une nutrition quotidienne accessible, en touchant des acheteurs qui valorisent la santé sans s'appuyer uniquement sur des prix premium.
Principaux Enseignements du Rapport
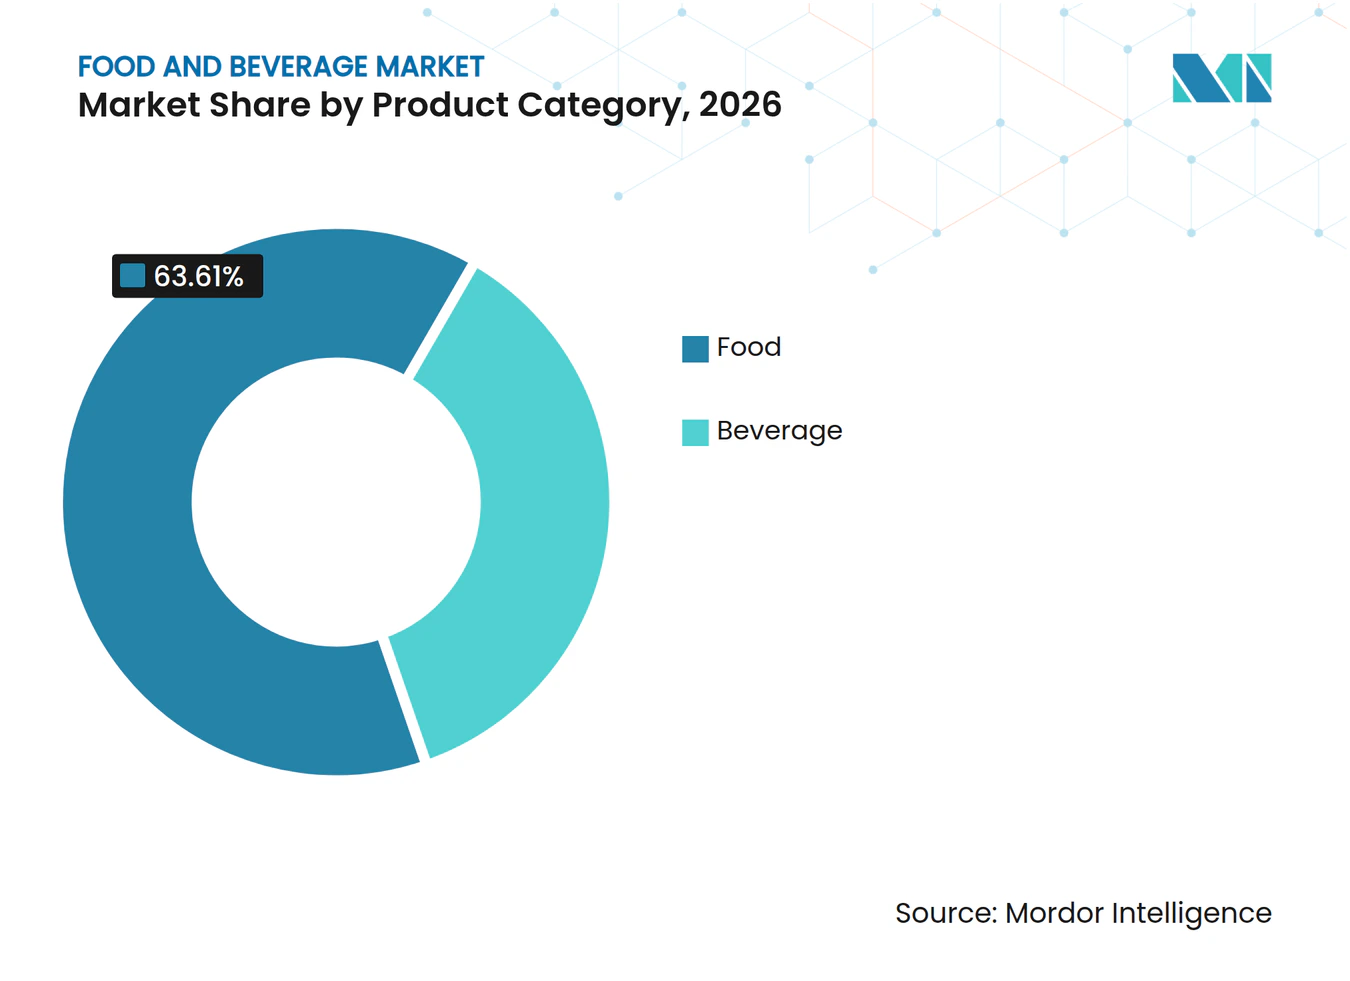
- Par catégorie de produits, l'alimentation détenait une part de marché de 63,61 % dans le marché de l'alimentation et des boissons en 2026, tandis que les boissons constituent le segment à la croissance la plus rapide avec un CAGR prévu de 4,3 % sur 2027-2032.
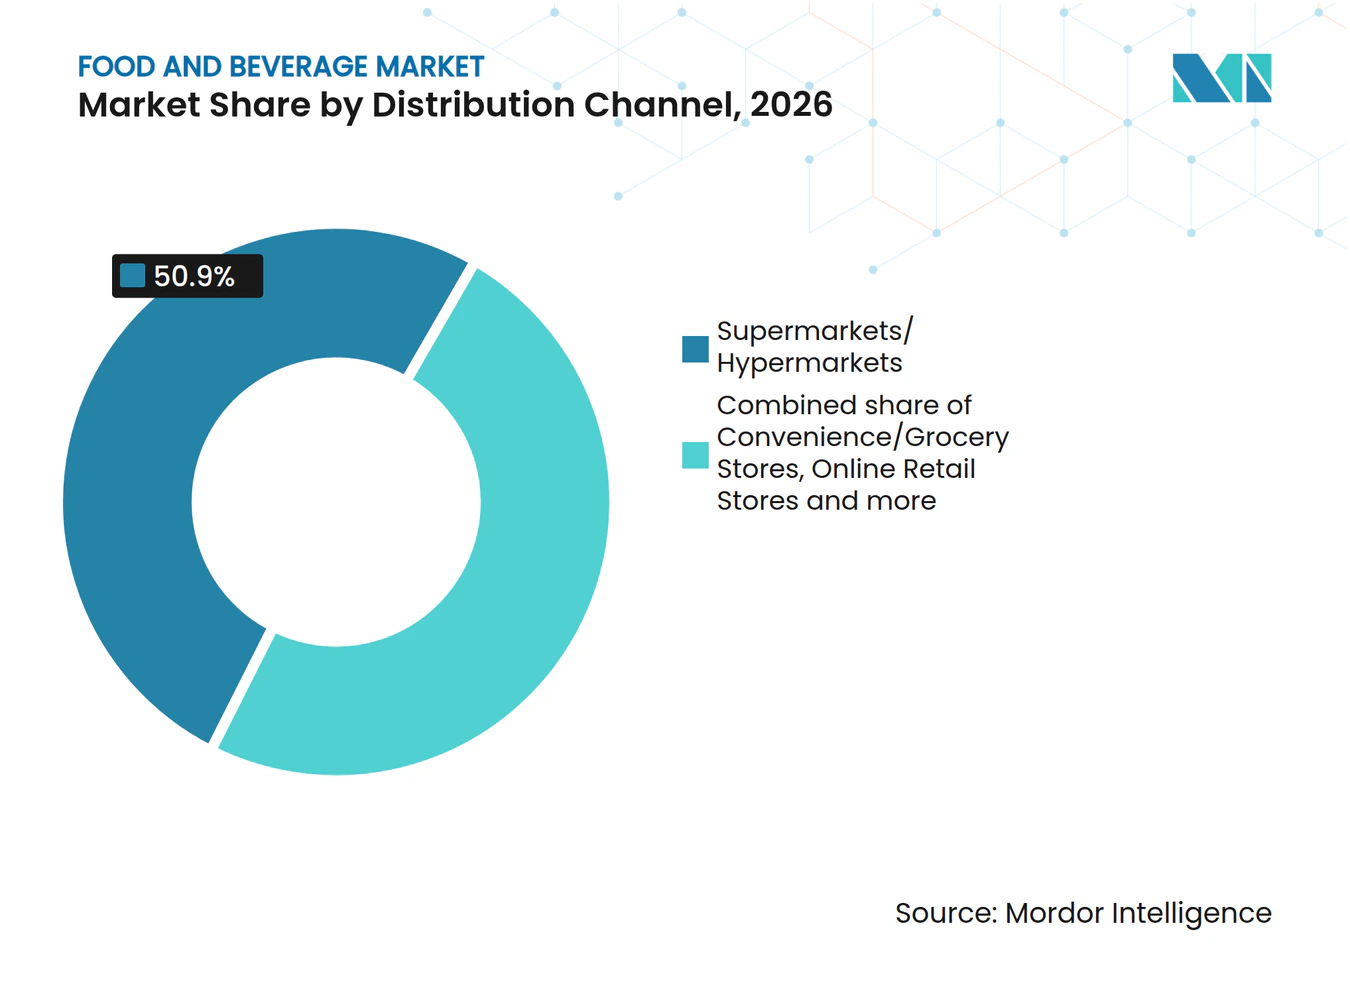
- Pour les canaux de distribution, les supermarchés/hypermarchés représentaient une part de 50,9 % de la taille du marché de l'alimentation et des boissons en 2026, et les magasins de vente au détail en ligne devraient connaître la croissance la plus rapide avec un CAGR de 5,5 % sur 2027-2032.
- Au sein des types d'emballage, l'emballage plastique était en tête avec une part de 44,66 % en 2026, l'emballage en carton devant connaître la croissance la plus rapide avec un CAGR de 5 % sur 2027-2032.
- La répartition par nature était dominée par les produits conventionnels avec une part de 70,09 % en 2026, tandis que les produits biologiques/naturels devraient connaître la croissance la plus rapide avec un CAGR de 5,25 % sur 2027-2032.
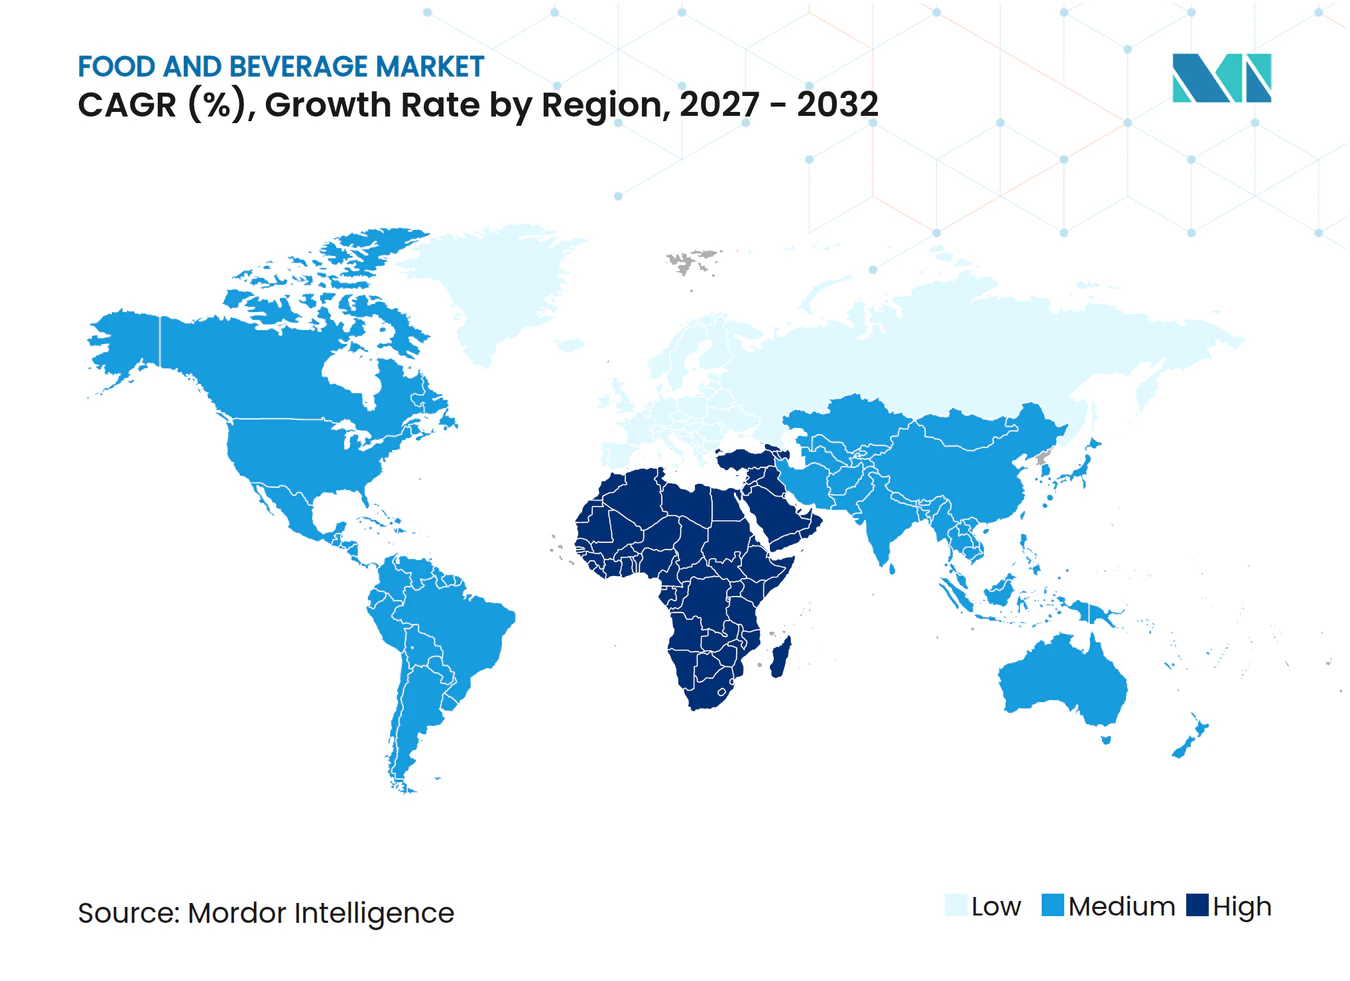
- Sur le plan géographique, l'Asie-Pacifique représentait une part de 41,11 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 5,1 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intérêt Croissant pour la Santé et le Bien-Être | +1.4% | États-Unis et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Hausse de la Consommation Pratique et Nomade | +1.2% | Royaume-Uni, Inde et États-Unis | Court terme (≤ 2 ans) |
| Essor de la Numérisation et de l'Expansion du Commerce Électronique | +0.5% | États-Unis et Inde | Moyen terme (2-4 ans) |
| Essor des Technologies de Sécurité Alimentaire et d'Assurance Qualité | +0.15% | États-Unis et Japon | Moyen terme (2 à 4 ans) |
| Innovation Produit et Personnalisation | +0.1% | Europe, Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Durabilité et Emballages Écologiques | +0.05% | Allemagne et France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intérêt Croissant pour la Santé et le Bien-Être
La demande orientée vers la santé crée des opportunités dans les aliments et boissons ordinaires, étendant la différenciation nutritionnelle au-delà des gammes spécialisées. En 2025, une majorité de répondants dans 33 marchés ont déclaré consommer régulièrement des repas alignés sur des objectifs de santé et planétaires.[1] La valeur des ventes d'épicerie au Royaume-Uni pour les aliments riches en protéines et en fibres a progressé respectivement de 9,6 % et 14,1 % sur les 26 semaines se terminant le 10 janvier 2026. Le panel de distribution tous circuits de SPINS aux États-Unis a enregistré une hausse de 12,6 % des ventes de produits étiquetés avec des protéines animales comme ingrédient fonctionnel sur les 52 semaines se terminant le 13 juillet 2025. Aux États-Unis, 56 % des répondants ont identifié la valeur nutritionnelle comme influençant leurs décisions d'achat alimentaire et de boissons en 2026, tandis que 78 % ont cité le prix. Les producteurs peuvent ainsi poursuivre une croissance des ventes axée sur la nutrition dans les catégories alimentaires du quotidien, tandis que l'importance du prix limite le recours à une offre exclusivement premium.
Essor de la Consommation Pratique et Nomade
La demande de praticité s'étend aux gammes alimentaires de détail ainsi qu'aux repas préparés, élargissant les opportunités au-delà de la commande en restaurant. Dans le circuit de proximité au Royaume-Uni, les aliments réfrigérés figuraient parmi les principales catégories en termes de progression de la valeur des ventes au premier semestre 2025. Le rapport 2025 de Swiggy et Kearney a révélé que les repas tardifs en Inde progressaient à environ 3 fois le rythme du dîner, avec la croissance de consommation la plus forte après 23 h pour les pizzas, gâteaux et boissons non alcoolisées. Dans l'enquête 2025 de la National Restaurant Association aux États-Unis, plus de 60 % des répondants de la génération Z et des millennials ont déclaré commander hors établissement plus souvent qu'un an auparavant. Parmi ces jeunes adultes, 60 % étaient prêts à payer davantage si l'emballage des plats à emporter et des livraisons contribuait à maintenir la qualité des aliments. Les distributeurs et les producteurs alimentaires peuvent donc répondre à la demande de praticité grâce à des gammes réfrigérées ainsi qu'à des formats de repas préparés préservant la qualité.
Digitalisation Croissante et Expansion du Commerce Électronique
La livraison à domicile peut soutenir la demande d'alimentation et de boissons en rendant les produits accessibles sans déplacement en magasin. Sam's Club aux États-Unis a enregistré une croissance de 26 % de ses ventes en ligne pour les 13 semaines se terminant le 31 juillet 2026, par rapport à la période équivalente de l'année précédente. Pour l'ensemble du distributeur, le commerce électronique représentait environ 20 % des ventes nettes hors carburant, sa part augmentant d'environ 350 points de base d'une année sur l'autre. La livraison assurée par les clubs a également enregistré une croissance à trois chiffres au cours de ce trimestre. Pour les fournisseurs alimentaires, l'expansion d'un service de commande à distance élargit l'accès via les clubs existants. Rendre une gamme alimentaire disponible dans ce service peut la faire entrer en considération lorsqu'un acheteur choisit la livraison plutôt qu'un déplacement en magasin.
Essor des Technologies de Sécurité Alimentaire et d'Assurance Qualité
Les technologies de sécurité alimentaire peuvent soutenir la demande de viande en réduisant l'incertitude liée à l'acceptation d'un produit transformé. Smithfield disposait de systèmes d'inspection par rayons X dans l'ensemble de ses installations de transformation et a installé 11 nouveaux systèmes en 2025 pour détecter et éliminer les contaminants potentiels.[2] Fin 2025, le producteur de viande a annoncé le déploiement en cours d'une plateforme de sécurité alimentaire et de qualité basée sur le cloud dans plus de 23 installations, utilisant une vérification de conformité sur tablette et des analyses de données. L'inspection porte sur le produit physique, tandis que la vérification rend les contrôles opérationnels plus facilement démontrables. Ensemble, ces capacités peuvent renforcer les garanties offertes aux acheteurs de viande, permettant à la performance en matière de sécurité de faire partie de la proposition produit plutôt que d'être uniquement une dépense de production.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Conformité Réglementaire Stricte et Évolutive | -0.05% | Écosse et Union Européenne | Moyen terme (2-4 ans) |
| Hausse des Coûts des Matières Premières et des Intrants | -0.15% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Intensification de la Concurrence et Saturation du Marché | -0.01% | Singapour et Hong Kong | Moyen terme (2-4 ans) |
| Pénuries chroniques de main-d'œuvre dans la fabrication de produits alimentaires et de boissons | -0.02% | Royaume-Uni et Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité Réglementaire Stricte et Évolutive
Les restrictions sur les mécaniques promotionnelles peuvent contraindre la génération de demande même lorsque les produits concernés restent disponibles à la vente. Le règlement écossais sur l'alimentation (promotion et placement) de 2025 est entré en vigueur le 1er octobre 2026, couvrant les produits préemballés ciblés à haute teneur en matières grasses, en sucre ou en sel. Il s'applique aux entreprises éligibles d'au moins 50 salariés et restreint certaines offres spécifiques, notamment les achats groupés et les recharges gratuites de boissons sucrées. Les restrictions de placement couvrent les emplacements de premier plan dans les magasins éligibles et les emplacements en ligne équivalents. Dans l'enquête 2026 de FoodDrinkEurope auprès de 77 PDG de l'alimentation et des boissons dans 13 pays de l'UE, 25 % des répondants des PME et 47 % des grandes entreprises ont cité les charges réglementaires et les coûts associés comme des risques pour les 12 prochains mois. La refonte de l'offre nécessite donc des décisions conjointes sur les produits et le merchandising, laissant aux entreprises concernées une charge de conformité permanente.
Hausse des Coûts des Matières Premières et des Intrants
L'inflation des emballages peut contraindre la demande de boissons en renchérissant un intrant essentiel avant même que le producteur ne modifie la boisson elle-même. Financement agricole Canada a indiqué que l'emballage représentait environ un tiers des coûts en matières premières des fabricants de boissons canadiens. En 2025, l'Indice des prix des produits industriels côté producteur au Canada a progressé de 4,1 % pour les produits en verre, de 2,5 % pour les contenants métalliques légers et de 1,3 % pour les bouteilles en plastique. Ces différences rendent l'exposition dépendante du contenant, de sorte qu'une réponse tarifaire uniforme ne tiendrait pas compte de pressions sur les intrants matériellement différentes. Absorber la hausse réduit la marge de manœuvre du producteur pour financer son expansion, tandis que la répercuter augmente le prix auquel font face les clients. Le frein atteint donc à la fois l'économie de production et l'accessibilité au point de consommation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Catégorie de Produits :
L'Échelle de l'Alimentation et la Reformulation des Boissons Façonnent la DemandeL'alimentation représentait une part de 63,61 % de la taille du marché de l'alimentation et des boissons en 2026, en faisant le segment le plus important. Les ventes alimentaires aux États-Unis via les circuits de restauration à domicile et hors domicile ont atteint 2,51 trillions USD en 2025, mesurées en dollars constants 2025 corrigés de l'inflation. La combinaison des circuits ménagers et de restauration préparée offre aux producteurs alimentaires plusieurs voies pour répondre au même besoin de consommation large. Walmart États-Unis a enregistré une croissance des ventes comparables en épicerie à un chiffre moyen au trimestre clos le 31 juillet 2026, attribuant la solidité des produits de garde-manger et des produits frais à l'exécution saisonnière et à l'innovation axée sur le bien-être. Pour les producteurs américains, les améliorations de la gamme d'épicerie offrent un moyen de se démarquer dans la partie ménagère d'une base de circuits plus large, sans dépendre d'un transfert des consommateurs vers les repas préparés.
Les boissons constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 4,3 % sur 2027-2032. Le système Coca-Cola, y compris ses partenaires d'embouteillage, a vendu 33,8 milliards d'unités caisse dans le monde en 2025. Au sein de ce système, le volume d'unités caisse de Coca-Cola Zero Sugar a progressé de 14 % en 2025, avec une croissance dans tous les segments opérationnels géographiques.[3] La distinction opérationnelle est entre l'échelle du système d'embouteillage et la demande pour une formulation particulière. Au sein d'une activité d'embouteillage à grande échelle, le résultat multirégional fait du positionnement zéro sucre une décision de portefeuille pouvant s'étendre à travers les franchises géographiques.



Par Canal de Distribution :
L'Échelle des Magasins Coexiste avec l'Expansion en LigneLes supermarchés/hypermarchés représentaient une part de marché de 50,9 % dans le marché de l'alimentation et des boissons en 2026, les établissant comme le segment le plus important. Walmart États-Unis, dont l'activité en magasin et numérique combine épicerie et marchandises générales, a enregistré 483 milliards USD de ventes nettes au cours de l'exercice 2026. Sa gamme d'épicerie comprend les produits d'épicerie sèche, les snacks, les produits laitiers, la viande, les produits frais, les produits de charcuterie et de boulangerie, les surgelés et les boissons. Cette diversité offre aux fournisseurs un accès aux occasions d'achat couvrant plusieurs besoins alimentaires, tandis que le distributeur peut combiner ces catégories dans une seule relation commerciale.
Les magasins de vente au détail en ligne constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 5,5 % sur 2027-2032. Les ventes alimentaires en ligne aux États-Unis ont progressé de près de 19 % en 2025, tandis que les achats alimentaires restaient principalement portés par les magasins physiques. Les ventes en ligne ont contribué à près de 75 % de la croissance totale en valeur de l'épicerie américaine cette année-là, parallèlement à des ventes en magasin relativement stables. Cette combinaison place l'enjeu commercial sur la captation des dépenses supplémentaires via les canaux numériques tout en continuant à servir la base de clientèle plus large des magasins physiques. Un fournisseur d'épicerie américain peut maintenir des ventes substantielles en magasin et manquer néanmoins une grande partie de la croissance incrémentale en valeur du canal s'il est absent des assortiments en ligne.

Par Type d'Emballage :
L'Utilisation du Plastique et la Nouvelle Offre de Carton Façonnent les ChoixL'emballage plastique représentait une part de 44,66 % du marché de l'alimentation et des boissons en 2026, en faisant le segment le plus important. PepsiCo a utilisé 2 millions de tonnes métriques de plastique dans ses principaux marchés d'emballage en 2025, incluant à la fois les emballages primaires et secondaires. Une réduction limitée aux emballages primaires ne couvrirait donc qu'une partie de l'empreinte plastique de ce producteur, laissant l'utilisation des emballages secondaires comme une exigence commerciale distincte.
L'emballage en carton est le segment à la croissance la plus rapide, avec un CAGR prévu de 5 % sur 2027-2032. La ligne Oulu de Stora Enso en Finlande a commencé à fonctionner début 2025, produisant du carton pliant et du kraft blanchi non couché pour l'emballage alimentaire et de boissons. La ligne, principalement destinée aux clients en Europe et en Amérique du Nord, montait en puissance au deuxième trimestre 2026 vers une capacité annuelle totale de 750 000 tonnes métriques. L'emballage en verre joue un rôle distinct dans le Champagne et les spiritueux premium de l'UE, où le matériau contribue à l'identité du produit et à la perception des consommateurs. Ces usages favorisent des choix de matériaux spécifiques à l'application, l'expansion de l'offre de carton répondant à des exigences commerciales différentes du rôle du verre dans la présentation des produits premium.
Par Nature :
L'Échelle du Conventionnel et la Diversité du Biologique Façonnent les Offres de DétailLes produits conventionnels constituaient le segment le plus important, représentant 70,09 % du marché de l'alimentation et des boissons en 2026. Dans la distribution américaine de produits frais, les produits conventionnels représentaient 92 % du volume total de produits en 2025. Les prix de détail annoncés aux États-Unis pour les pastèques conventionnelles sans pépins à chair rouge s'élevaient en moyenne à 5,15 USD pièce en février 2026, en hausse de 6 % par rapport au même mois en 2025. Pour les fournisseurs américains de produits frais, servir une large base de volumes conventionnels et gérer les prix par article sont des tâches commerciales distinctes, car des recettes plus élevées par pastèque ne représenteraient pas en soi une demande physique supplémentaire.
Les produits biologiques/naturels constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 5,25 % sur 2027-2032. Les ventes de produits alimentaires biologiques aux consommateurs américains ont atteint 70,1 milliards USD en 2025, en hausse de 6,9 % au cours de l'année. En Chine, Sun Art Retail a recensé 535 unités de gestion des stocks de produits biologiques couvrant les aliments réfrigérés, les snacks et boissons, l'épicerie sèche, les produits frais et les produits aquatiques pour l'exercice clos le 31 mars 2026. Cet assortiment couvre plusieurs formats alimentaires, rendant l'offre biologique pertinente pour différentes parties d'une gamme d'épicerie ordinaire. Un producteur biologique spécialisé peut s'adresser à l'une de ces catégories de produits établies sans avoir besoin de fournir un panier d'épicerie biologique complet.
Analyse Géographique
Marché de l'Alimentation et des Boissons en Asie-Pacifique
L'Asie-Pacifique représentait 41,11 % de la taille du marché de l'alimentation et des boissons en 2026, en faisant la plus grande zone géographique. En Chine, les entreprises de commerce de détail au-dessus de la taille désignée ont enregistré 2,4 trillions CNY (335,9 milliards USD) de ventes de céréales, d'huiles et de produits alimentaires en 2025. PepsiCo Foods Vietnam a inauguré son usine alimentaire de Ninh Binh le 25 novembre 2025, avec une capacité de conception supérieure à 25 000 tonnes métriques de snacks par an. Les fournisseurs de snacks au Vietnam font face à une nouvelle option de production locale susceptible d'intensifier la concurrence pour les acheteurs de détail au sein de la base de consommation substantielle de la région.
Marché de l'Alimentation et des Boissons au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 5,1 % sur 2027-2032. Almarai a enregistré une forte croissance de son chiffre d'affaires et de ses résultats dans son activité jus et boissons en Arabie Saoudite en 2025, avec une pénétration accrue des ménages dans les jus frais soutenue par une plus grande portée géographique et une expansion des canaux. Au Kenya, Naivas a ouvert son 113e supermarché à Athi River en décembre 2025, ajoutant un nouveau point de vente à son réseau. L'ouverture kényane peut élargir la disponibilité des aliments emballés, tandis que le résultat de pénétration des ménages d'Almarai illustre la pertinence commerciale d'étendre la portée d'une boisson établie. Un fournisseur kényan d'aliments emballés ou un producteur saoudien de jus peut ainsi chercher à conquérir de nouveaux ménages avec une gamme existante, réduisant sa dépendance à la vente accrue aux mêmes clients.
Dans les autres régions, des investissements de production sélectifs et les conditions du commerce de détail local offrent aux fournisseurs différents défis d'expansion. En Amérique du Nord, Danone États-Unis a annoncé en août 2025 l'expansion de son installation de yaourts de Minster, dans l'Ohio, incluant une nouvelle ligne de production et des améliorations des lignes existantes. En Europe, les niveaux de prix des produits alimentaires et des boissons non alcoolisées en 2025 allaient de 80 % de la moyenne de l'UE en Roumanie à 122 % au Luxembourg, rendant le positionnement tarifaire au niveau national pertinent pour une même offre alimentaire. En Amérique du Sud, l'activité de vente au détail combinée d'hypermarchés, de supermarchés, de produits alimentaires, de boissons et de tabac au Brésil a enregistré une croissance du volume des ventes de 0,8 % en 2025 par rapport à 2024. Le volume mesuré quasi stable du Brésil met davantage l'accent sur la concurrence pour les clients au sein de ce canal plutôt que sur une expansion rapide du canal lui-même.
Cadre Réglementaire et Perspectives
La comparaison évalue certaines juridictions du point de vue d'un producteur d'aliments emballés et de boissons maintenant son éligibilité au titre des exigences listées. La responsabilité du producteur, les plans de traçabilité et les voies d'enregistrement spécifiques aux catégories répartissent différemment le travail de conformité selon les marchés. Une pause d'application fixe peut préserver le délai de mise en œuvre, tandis qu'une obligation d'arrêt et de signalement déclenchée par un risque peut interrompre la production en cours.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | FDA | Autorités des Länder ; autorités de contrôle alimentaire et vétérinaire des comtés et des villes indépendantes | SAMR et régulateurs de marché au niveau des comtés | Anvisa et autorités sanitaires locales pour les aliments et emballages relevant du Système national de surveillance sanitaire | Contrôle alimentaire du Département de la Santé ; services de santé municipaux de district et métropolitains |
| Instruments ou orientations clés | 21 CFR 1.1315 ; Article 780 de la loi publique 119-37 | Règlement (CE) n° 178/2002 ; Règlement (UE) 2025/40 | Règles de responsabilité des entreprises alimentaires en vigueur le 15 avril 2025 ; projet de loi sur la sécurité alimentaire publié le 10 octobre 2026 | RDC 843/2024 et IN 281/2024 ; proposition d'étiquetage dans le cadre de la Consultation 1 400/2026, du 20 juillet au 19 octobre 2026 | R146/2010 et amendements ; projet R3337 publié le 21 avril 2023, en attente de consultation en octobre 2026 |
| Effet commercial | Planification de la traçabilité des aliments couverts et procédures d'enregistrement | Sécurité et traçabilité des producteurs ; grades de recyclabilité des emballages A, B ou C à partir du 1er janvier 2030, ou 24 mois après l'entrée en vigueur des actes délégués pertinents, selon la date la plus tardive, sous réserve de l'exception pour les emballages innovants | Obligation immédiate d'arrêt et de signalement lorsque des risques d'incident potentiel de sécurité alimentaire sont identifiés | La catégorie détermine l'enregistrement fédéral, la notification fédérale ou la communication locale de fabrication/importation | Dates de péremption pour les aliments préemballés périssables et dates de durabilité minimale pour les non-périssables ; projet d'étiquettes frontales pour les aliments préemballés avec graisses saturées ajoutées, sucre ou sodium et niveaux totaux de nutriments au-dessus des seuils, ou édulcorants artificiels soumis au règlement 55(1) |
| Attractivité actuelle de la politique | Élevée | Moyenne | Faible | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
Les États-Unis obtiennent une note élevée pour leur délai d'application jusqu'au 20 juillet 2028, sans changement car la restriction de financement préserve les obligations sous-jacentes de planification de la traçabilité des aliments couverts. L'Allemagne obtient une note moyenne pour les obligations de sécurité et de traçabilité des producteurs, avec un durcissement à mesure que les règles de recyclabilité de l'UE ajoutent une qualification d'emballage au plus tôt en 2030, sous réserve du calendrier des actes délégués et de l'exception pour les emballages innovants. La Chine obtient une note faible pour les obligations d'arrêt et de signalement déclenchées par un risque et le Brésil une note moyenne pour l'autorisation spécifique aux catégories, avec un durcissement dû au projet de registres de processus d'octobre 2026 en Chine et à la consultation de juillet-octobre 2026 sur les quantités d'ingrédients mis en évidence au Brésil. L'Afrique du Sud obtient une note moyenne pour le marquage des dates et un durcissement pour les obligations frontales qualifiantes proposées dans le projet R3337 du 21 avril 2023, qui était en cours de consultation et de négociation le 8 octobre 2026.
Étapes de la Chaîne de Valeur
La comparaison suit la conversion des ingrédients, l'approvisionnement en emballages, la fabrication de produits finis et l'exécution de la vente au détail pour relier les revenus des fournisseurs aux contraintes opérationnelles et aux réponses apportées. Le segment ingrédients alimentaires et industriels États-Unis/Canada d'Ingredion a enregistré une baisse de 7 % de ses ventes nettes en 2025, principalement en raison de difficultés de production dans son installation d'Argo. L'exposition aux ventes donne au transformateur une raison économique de prioriser la fiabilité sur le site concerné. Les mesures de redressement doivent traiter l'opération particulière et ses équipements.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conversion des ingrédients | Transformateurs d'ingrédients tels qu'Ingredion Incorporated, ADM et Cargill | Ventes d'amidons, d'édulcorants et d'autres ingrédients | Arrêt de l'unité de traitement du germe d'Argo suite à un événement thermique le 10 avril 2026 | Les équipes d'ingénierie, d'approvisionnement et d'exploitation ainsi qu'un fournisseur ont reconstruit le filtre à manches ; l'unité a repris début juin 2026 |
| Approvisionnement en emballages | Fournisseurs d'emballages souples et rigides tels qu'Amcor plc | Ventes de solutions d'emballage aux acheteurs de l'alimentation, des boissons et d'autres secteurs | Pénuries passées à l'échelle du secteur de certaines matières premières, notamment après le début du conflit au Moyen-Orient en février 2026 | Relations fournisseurs et gestion des stocks ; évaluation de sources alternatives lorsque cela est possible |
| Fabrication de produits alimentaires et de boissons | Producteurs tels que Nestlé S.A. et PepsiCo Inc. | Ventes de produits alimentaires et de boissons finis | Volatilité des coûts des matières premières et des emballages de PepsiCo en 2025 | PepsiCo a déclaré des contrats à prix fixe, des bons de commande et des accords de tarification, ainsi que des instruments dérivés d'une durée maximale de 2 ans couvrant une partie des achats de matières premières anticipés, principalement des produits agricoles, de l'énergie et des métaux |
| Achats et exécution de la vente au détail | Distributeurs et opérateurs de clubs-entrepôts tels que Walmart Inc. | Revente de marchandises via les magasins, les clubs et les canaux en ligne | Coordination entre les installations de distribution et les formats de vente au détail | Walmart a commencé à combiner les fonctions de chaîne d'approvisionnement de Walmart États-Unis et de Sam's Club États-Unis au cours de l'exercice 2026 pour utiliser des systèmes partagés |
| Source: Mordor Intelligence | ||||
Les transformateurs d'ingrédients et les fournisseurs d'emballages tirent leurs revenus de la conversion et de l'approvisionnement en matériaux, tandis que les producteurs de produits finis et les distributeurs captent de la valeur via les ventes de produits et la revente. À travers ces étapes, la résilience doit protéger à la fois la disponibilité des emballages et l'économie de la transformation des intrants en produits finis. Une couverture du prix des matières premières peut limiter l'exposition aux mouvements de prix sur les achats couverts, mais elle ne fournit pas un intrant d'emballage manquant. Les fabricants ont donc besoin à la fois d'une continuité d'approvisionnement physique et d'une protection des coûts pour préserver le flux de produits dont dépend la revente en aval.
Paysage Concurrentiel
Concentration du Marché
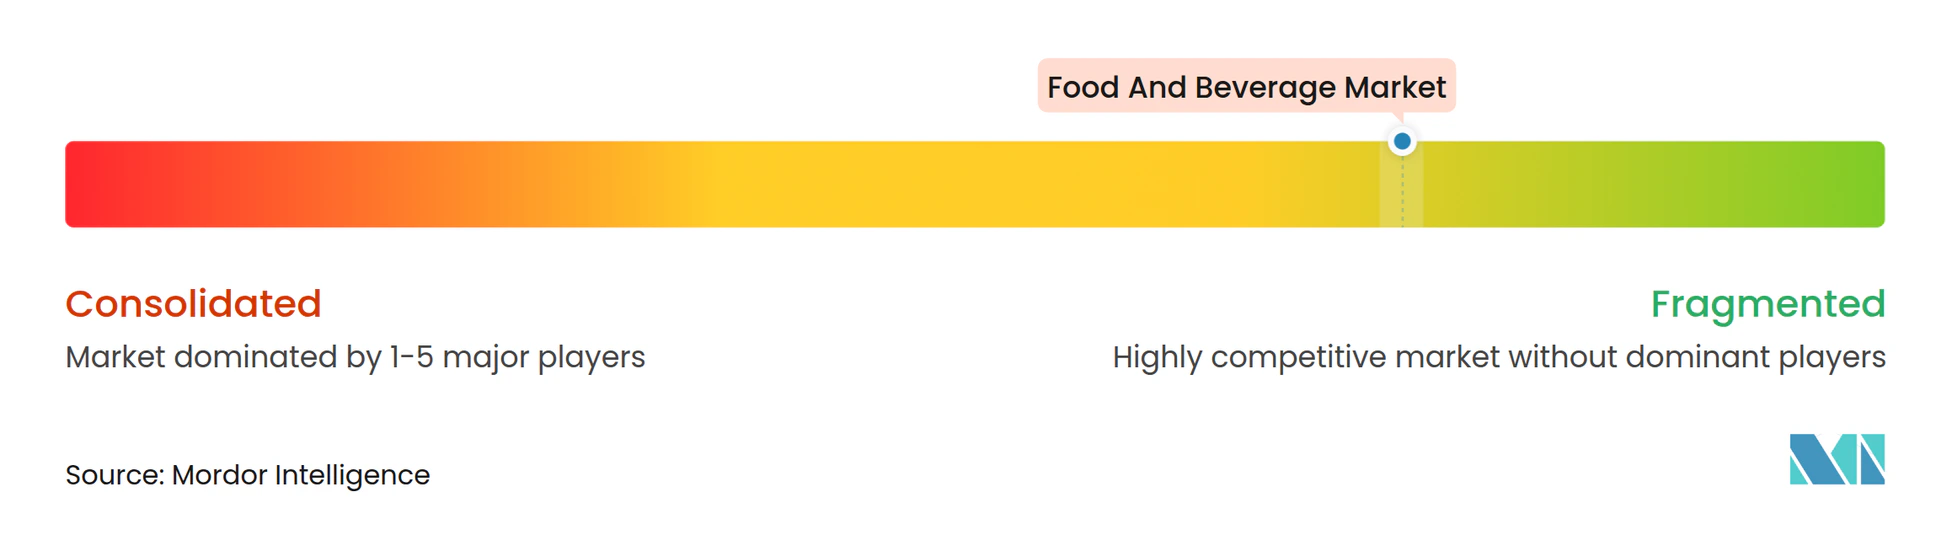
La concurrence est fragmentée dans les catégories alimentaires et de boissons, avec de grandes multinationales soutenant des franchises substantielles spécifiques aux catégories. Nestlé S.A. vendait dans 185 pays en 2025 à travers un portefeuille plus large couvrant l'alimentation, les boissons, la nutrition et les soins pour animaux de compagnie. The Coca-Cola Company apporte une activité axée sur les boissons, tandis que PepsiCo Inc. combine des opérations alimentaires et de boissons. Anheuser-Busch InBev SA/NV opère dans la bière, tandis que JBS N.V. est devenue la société holding du groupe JBS et l'actionnaire de contrôle indirect de JBS S.A. lorsque la réorganisation s'est achevée le 6 juin 2025. Leurs différents périmètres de produits font des capacités spécifiques aux catégories la comparaison concurrentielle pertinente pour un acheteur sélectionnant un fournisseur alimentaire ou de boissons.
Aux États-Unis, PepsiCo a finalisé l'acquisition de poppi le 19 mai 2025, ajoutant une marque de soda prébiotique via une transaction incluant un complément de prix conditionnel à la performance. The Coca-Cola Company a déclaré un chiffre d'affaires net mondial de 47,9 milliards USD en 2025, en hausse de 2 %, et des gains de parts en valeur dans les boissons non alcoolisées prêtes à consommer. Dans un mouvement distinct dans les aliments préparés, JBS a annoncé l'expansion de la production de bacon précuit et de saucisses pour le petit-déjeuner en 2025 via l'acquisition d'une usine en Iowa et une nouvelle installation annoncée au deuxième trimestre. Les acheteurs de viandes préparées pourraient bénéficier de nouvelles options d'approvisionnement si les projets en Iowa sont livrés, tandis que les challengers dans les boissons font face à la fois à une marque spécialisée acquise et à un acteur établi gagnant de la valeur dans la catégorie.
L'exposition réglementaire rend également la formulation des produits pertinente pour la future économie concurrentielle. Le gouvernement britannique propose d'abaisser le seuil de la taxe sur l'industrie des boissons sucrées de 5 g à 4,5 g de sucre ajouté pour 100 millilitres pour les boissons non alcoolisées emballées à partir du 1er janvier 2028. L'extension prévue aux boissons à base de lait et aux substituts du lait éligibles déduirait les sucres lactose naturellement présents pour les boissons à base de lait. Les substituts du lait sans sucre ajouté et les boissons en gobelet ouvert resteraient en dehors de la taxe. Dans le cadre de la proposition, la formulation déterminerait quelles boissons emballées franchissent le seuil abaissé, faisant entrer des produits supplémentaires dans le champ de la taxe et augmentant la valeur commerciale de la réduction en sucre.
Leaders du Secteur de l'Alimentation et des Boissons
-
Nestlé S.A.
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Anheuser-Busch InBev SA/NV
-
JBS S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Alimentation et des Boissons Entreprises couvertes dans ce rapport
- Nestlé S.A.
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev SA/NV
- JBS S.A.
- Tyson Foods Inc.
- Danone S.A.
- Unilever PLC
- Mondelēz International, Inc.
- The Kraft Heinz Company
- Gujarat Cooperative Milk Marketing Federation (GCMMF)
- Heineken N.V.
- Arla Foods amba
- Mars, Incorporated
- General Mills, Inc.
- Beyond Meat, Inc.
- Conagra Brands, Inc.
- Suntory Holdings Limited
- Groupe Lactalis S.A.
- Hormel Foods Corporation
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent l'approvisionnement en emballages conformes, les services distincts de vérification des matériaux et la qualification des fournisseurs de produits finis étrangers pour les ventes dans l'UE. À partir du 12 août 2026, les emballages alimentaires contenant des PFAS au-dessus des limites du règlement ne peuvent plus être mis sur le marché de l'UE. Cela fait de l'éligibilité des emballages une partie de l'offre commerciale d'un producteur alimentaire ou de boissons et crée des opportunités distinctes autour de la fourniture, de la vérification et de la sélection d'un emballage approprié.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Qualification des emballages alimentaires pour les ventes dans l'UE | Les limites PFAS applicables créent un déclencheur de conformité | Producteurs alimentaires et de boissons plaçant des produits emballés sur le marché de l'UE | Qualifier un emballage conforme pour une application alimentaire définie | Démontrer que l'emballage sélectionné respecte les limites applicables | Fournisseurs d'emballages capables de satisfaire la spécification requise |
| Services de conformité spécifiques aux matériaux pour les emballages alimentaires | Le démarrage du 12 août 2026 rend la vérification spécifique aux matériaux commercialement pertinente | Transformateurs d'emballages au service des producteurs alimentaires et de boissons | Proposer une évaluation spécifique aux matériaux par rapport aux limites, séparément de la fourniture d'emballages | Établir la conformité pour le matériau d'emballage alimentaire particulier | Fournisseurs de matériaux et prestataires de vérification soutenant l'emballage sélectionné |
| Qualification des emballages pour les offres de produits alimentaires et de boissons importés | Le démarrage du 12 août 2026 fait de l'éligibilité de l'emballage un critère de sélection à l'importation | Importateurs de produits alimentaires et de boissons sélectionnant des fournisseurs de produits finis étrangers | Examiner le produit fini et son emballage avant de sélectionner un fournisseur étranger | Obtenir des preuves spécifiques à l'emballage auprès du fournisseur étranger de produits finis | Fournisseurs alimentaires capables de justifier l'éligibilité de l'emballage |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est une offre d'emballage alimentaire qui combine un matériau approprié avec des preuves de conformité spécifiques à l'application. Un producteur peut alors évaluer l'emballage dans le cadre de la mise en conformité d'un aliment ou d'une boisson particulier pour les ventes dans l'UE. La combinaison de l'approvisionnement en matériaux et de la vérification peut réduire le nombre de décisions de qualification distinctes que l'acheteur doit coordonner, offrant aux transformateurs une base pour se démarquer par la complétude de l'offre.
Développements industriels récents dans Marché de l'Alimentation et des Boissons
- Oct 2026 : The Coca-Cola Company et KFC ont annoncé un partenariat de boissons aux États-Unis pour l'ensemble des 3 600 restaurants KFC, avec une transition débutant en janvier 2027 et un déploiement complet attendu au printemps 2027.
- Juil 2026 : La marque Silk de Danone a lancé Silk Protein Yogurt et Silk Protein Shakes, avec un déploiement débutant ce mois-là dans les principales épiceries à l'échelle nationale aux États-Unis.
Marché de l'Alimentation et des Boissons Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché mondial de l'alimentation et des boissons mesure les dépenses annuelles des utilisateurs finaux en produits alimentaires et de boissons vendus dans le monde entier. Les valeurs reflètent les prix de vente finaux à travers les canaux de distribution au détail et autres.
Exclusions du périmètre : les aliments pour animaux de compagnie et les aliments pour animaux, les produits ménagers et de soins personnels vendus via les canaux de distribution de l'alimentation et des boissons, et les machines de fabrication alimentaire et de boissons vendues séparément sont exclus.
Aperçu de la Segmentation
- Par Catégorie de Produits
- Alimentation
- Produits Laitiers et Alternatives Laitières
- Boulangerie-Pâtisserie
- Confiserie
- Viande, Volaille, Fruits de Mer et Substituts de Viande
- En-cas
- Céréales de Petit-Déjeuner
- Plats Préparés
- Sauces et Tartinades
- Autres (Alimentation Infantile et autres)
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres
- Non Alcoolisées
- Boissons Énergisantes
- Boissons Sportives
- Jus
- Eau en Bouteille
- Thé et Café Prêts à Boire
- Autres
- Alcoolisées
- Alimentation
- Par Canal de Distribution
- Supermarchés/Hypermarchés
- Épiceries/Commerces de Proximité
- Magasins de Vente en Ligne
- Magasins Spécialisés
- Autres Canaux de Distribution
- Par Type d'Emballage
- Emballage Plastique
- Emballage en Carton
- Boîtes Métalliques
- Emballage en Verre
- Autres (Briques Tetra Pak/Cartons, Sachets, etc.)
- Par Nature
- Conventionnel
- Biologique/Naturel
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources illustratives telles que les Bilans alimentaires de la FAO, la Feuille de bilan céréalier par pays de la FAO, le Programme de comparaison internationale de la Banque mondiale et les séries de dépenses de consommation finale des ménages d'Eurostat soutiennent l'analyse du marché. La FAO fournit des données sur l'approvisionnement alimentaire, l'utilisation et les flux céréaliers, la Banque mondiale offre des mesures comparables des dépenses des ménages entre économies, et Eurostat détaille les dépenses des ménages par finalité de consommation, y compris les produits alimentaires et les boissons non alcoolisées.
Les rapports annuels des entreprises, les dépôts 10-K, les documents destinés aux investisseurs et la presse économique réputée peuvent clarifier l'exposition aux canaux de distribution, le mix produit, les variations de prix et les coûts des intrants matériels lorsque les données officielles ne décrivent pas directement le marché commercial. Ces sources soutiennent les recoupements des signaux de marché et du contexte des entreprises. Les sources citées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées incluraient des producteurs alimentaires et de boissons, des distributeurs, des fournisseurs d'emballages et des spécialistes des catégories, avec des cadres supérieurs et des responsables fonctionnels abordant l'orientation du marché et des managers clarifiant les indicateurs opérationnels. Les répondants seraient invités à vérifier les résultats secondaires sur les produits, les canaux, les emballages, la nature et la demande régionale, et à expliquer les différences matérielles entre les ventes déclarées, la disponibilité alimentaire et les dépenses des utilisateurs finaux. Lorsque les preuves sont incomplètes ou incohérentes, l'analyste enregistrerait l'écart, comparerait le compte rendu avec des indicateurs publics indépendants et chercherait des éclaircissements auprès d'un répondant pertinent avant de l'utiliser dans l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 31 % |
| Petits acteurs : 20 % | Managers : 45 % | Amériques : 29 % |
Dimensionnement du Marché et Prévisions
L'estimation commence par une vue descendante des dépenses mondiales des utilisateurs finaux en produits alimentaires et de boissons, puis vérifie certains totaux par rapport aux données des fournisseurs et des canaux. Les dépenses alimentaires des ménages, les tendances démographiques et de revenus, l'approvisionnement et l'utilisation alimentaires, les ventes des canaux de distribution au détail et en ligne, ainsi que le mix produit des entreprises alimentaires et de boissons indiquent le niveau et la direction de la demande. Ces signaux sont réconciliés avec la frontière de la vente finale afin que les transactions de gros ne soient pas comptées à nouveau. Les parts par produit, canal, emballage, nature et région sont construites à partir des données disponibles par catégorie et par pays, avec des ventes de distributeurs ou de fournisseurs échantillonnés et un prix de vente moyen multiplié par le volume utilisés comme vérifications ascendantes sélectives. Une régression multivariée peut relier les dépenses historiques aux indicateurs de population, de revenus, de prix et de canaux, tandis qu'une analyse de scénarios peut ajuster les prévisions pour les coûts des intrants, la réglementation et les évolutions vers des produits de praticité ou de bien-être. Lorsqu'une variable ou une série de catégories est manquante, l'analyste peut utiliser l'indicateur public comparable le plus proche, documenter l'hypothèse et tester son effet par rapport au total du marché. Les entretiens peuvent vérifier si les prévisions au niveau des variables reflètent les conditions commerciales actuelles.
Validation des Données et Cycle de Mise à Jour
Les totaux du marché sont triangulés à partir des statistiques officielles de consommation et d'approvisionnement alimentaire, des communications des entreprises, des données des canaux et des estimations par catégorie, avec le périmètre et l'année de chaque mesure vérifiés avant comparaison. Les analystes examinent les mouvements inhabituels, les incohérences entre segments et les différences matérielles entre signaux indépendants, puis passent en revue la qualité des sources, les calculs, les hypothèses et la logique narrative lors de passes de révision successives. Les questions non résolues déclenchent une reprise de contact ciblée avec les répondants. La base de preuves est actualisée annuellement, mise à jour entre les cycles lorsque des événements de marché importants modifient la demande ou les coûts, et réexaminée immédiatement avant la livraison.
Comparaison de la Taille du Marché de l'Alimentation et des Boissons de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial de l'alimentation et des boissons mesure les dépenses annuelles des utilisateurs finaux en produits alimentaires et de boissons vendus dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier les dépenses historiques aux indicateurs de population, de revenus, de prix et de canaux, tandis qu'une analyse de scénarios peut ajuster les prévisions pour les coûts des intrants, la réglementation et les évolutions vers des produits de praticité ou de bien-être.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,16 T USD (2027) | |
| Cabinet de Conseil Mondial A | 2,63 T USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 74,1 % à la valeur 2027 de ce rapport de 10,16 T USD, 2 ans plus tard. Son périmètre de produits alimentaires et de boissons emballés est plus étroit que le marché complet de l'alimentation et des boissons pour les utilisateurs finaux couvert par ce rapport. |
| Cabinet de Conseil Mondial B | 3,7 T USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 63,6 % à la valeur 2027 de ce rapport de 10,16 T USD, 2 ans plus tard. Son périmètre de produits alimentaires emballés, y compris les boissons, est plus étroit que le marché complet de l'alimentation et des boissons pour les utilisateurs finaux couvert par ce rapport. |
Les totaux du marché de Mordor Intelligence sont triangulés à partir des statistiques officielles de consommation et d'approvisionnement alimentaire, des communications des entreprises, des données des canaux et des estimations par catégorie, avec le périmètre et l'année de chaque mesure vérifiés avant comparaison.
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de l'alimentation et des boissons et quelles sont ses perspectives de croissance ?
La taille devrait passer de 10,16 trillions USD en 2027 à 12,14 trillions USD d'ici 2032, avec un CAGR de 3,62 % sur 2027-2032.
Quelles forces soutiennent la demande d'aliments et de boissons ?
La consommation axée sur la santé, la praticité et la livraison numérique soutiennent la demande. Sam's Club États-Unis a enregistré une croissance globale de 26 % de ses ventes en ligne pour le trimestre clos le 31 juillet 2026.
Quelle catégorie de produits alimentaires ou de boissons domine les dépenses mondiales ?
L'alimentation était en tête avec une part de 63,61 % en 2026, tandis que les boissons devraient connaître la croissance la plus rapide avec un CAGR de 4,3 % sur 2027-2032.
Quelles entreprises sont les principaux fournisseurs du secteur alimentaire et des boissons ?
Nestlé S.A., The Coca-Cola Company, PepsiCo Inc., Anheuser-Busch InBev SA/NV et JBS S.A. sont les principaux acteurs.
Quel est le principal défi de coûts pour les fabricants de boissons ?
Au Canada, les prix à la production en 2025 ont augmenté de 4,1 % pour les produits en verre et de 2,5 % pour les contenants métalliques légers, augmentant le risque sur les coûts des intrants pour les fabricants de boissons.
Quelle région est en tête des dépenses alimentaires et de boissons, et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique était en tête avec une part de 41,11 % en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 5,1 % sur 2027-2032.