
Taille et parts du marché des additifs pour encres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
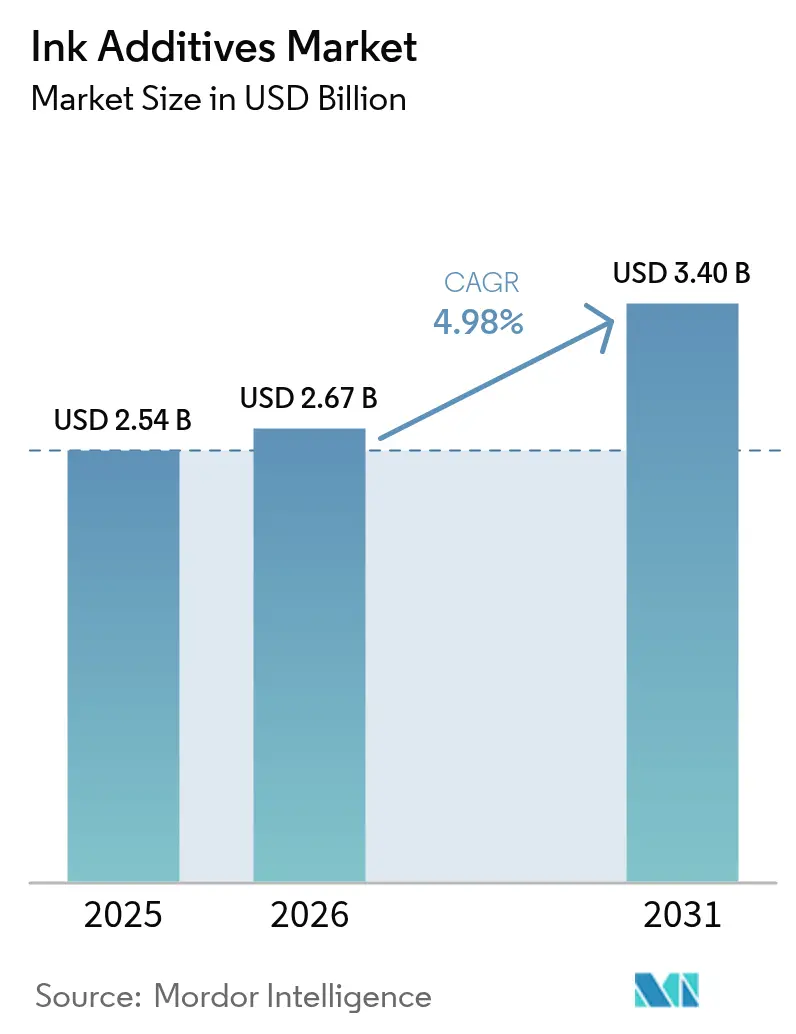
| Taille du Marché (2026) | 2.67 Milliards de dollars |
| Taille du Marché (2031) | 3.4 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.98 % |
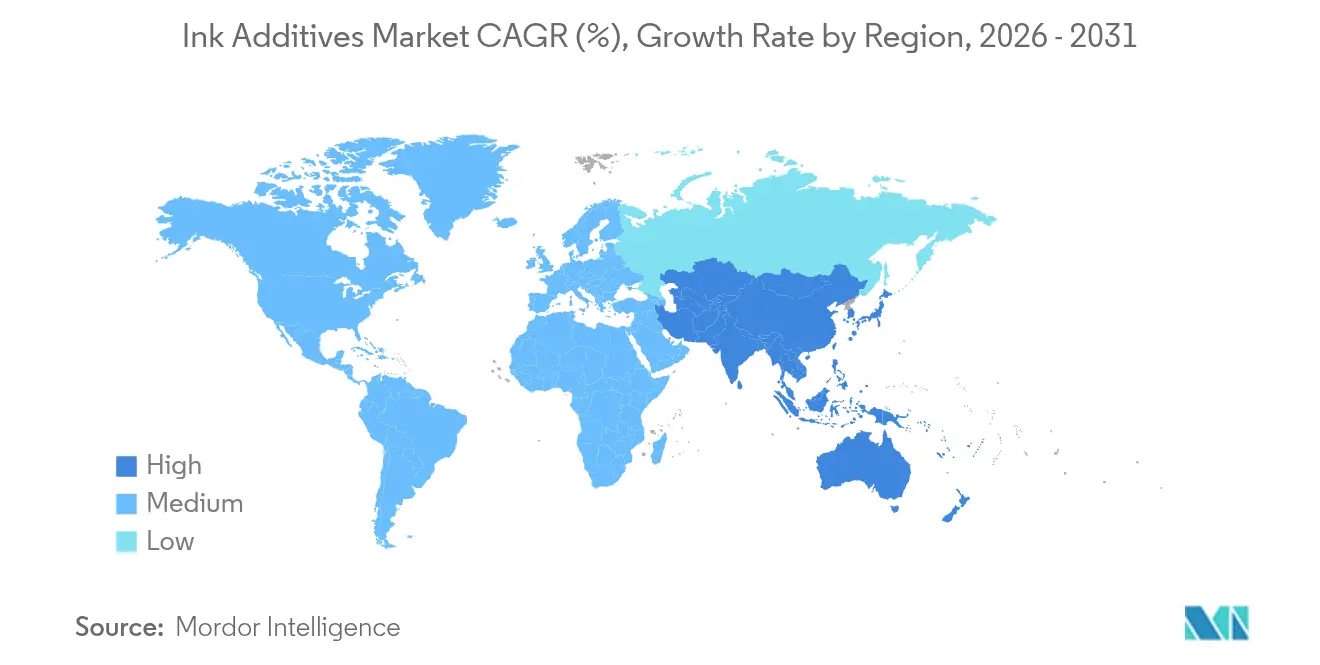
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
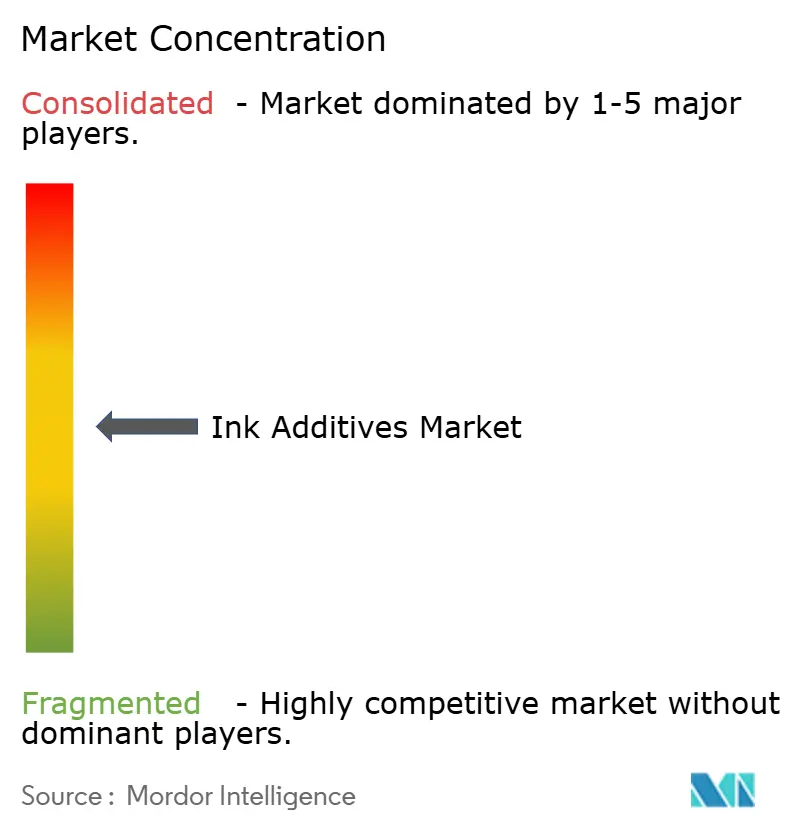
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs pour encres par Mordor Intelligence
La taille du marché des additifs pour encres devrait croître de 2,54 milliards USD en 2025 à 2,67 milliards USD en 2026 et devrait atteindre 3,4 milliards USD d'ici 2031, à un TCAC de 4,98 % sur la période 2026-2031. L'expansion du marché reflète le renforcement des exigences de qualité de la part des transformateurs d'emballages, la pression réglementaire croissante pour réduire les émissions de composés organiques volatils (COV) et une transition progressive vers des flux de travail d'impression numérique. Bien que les additifs représentent moins de 5 % d'une formulation d'encre typique, ils apportent des fonctionnalités essentielles — telles que la stabilisation des pigments, le contrôle du flux, le glissement de surface et l'amélioration de l'adhésion — permettant des résultats d'impression constants sur des substrats de plus en plus diversifiés. L'emballage domine la consommation, car le commerce électronique, les emballages souples pour denrées alimentaires et les formats ondulés premium nécessitent tous des formulations chimiques très élaborées à faible migration. Sur le plan technologique, les systèmes à base d'eau dominent désormais les volumes, tandis que les formulations durcissables aux UV enregistrent la croissance la plus rapide grâce à un durcissement économe en énergie et à la préférence réglementaire pour les solutions à faible teneur en COV. L'innovation côté offre se concentre sur des plateformes biosourcées, sans PFAS et sans huile minérale, qui soutiennent les objectifs d'économie circulaire sans compromettre les performances.
Principaux enseignements du rapport
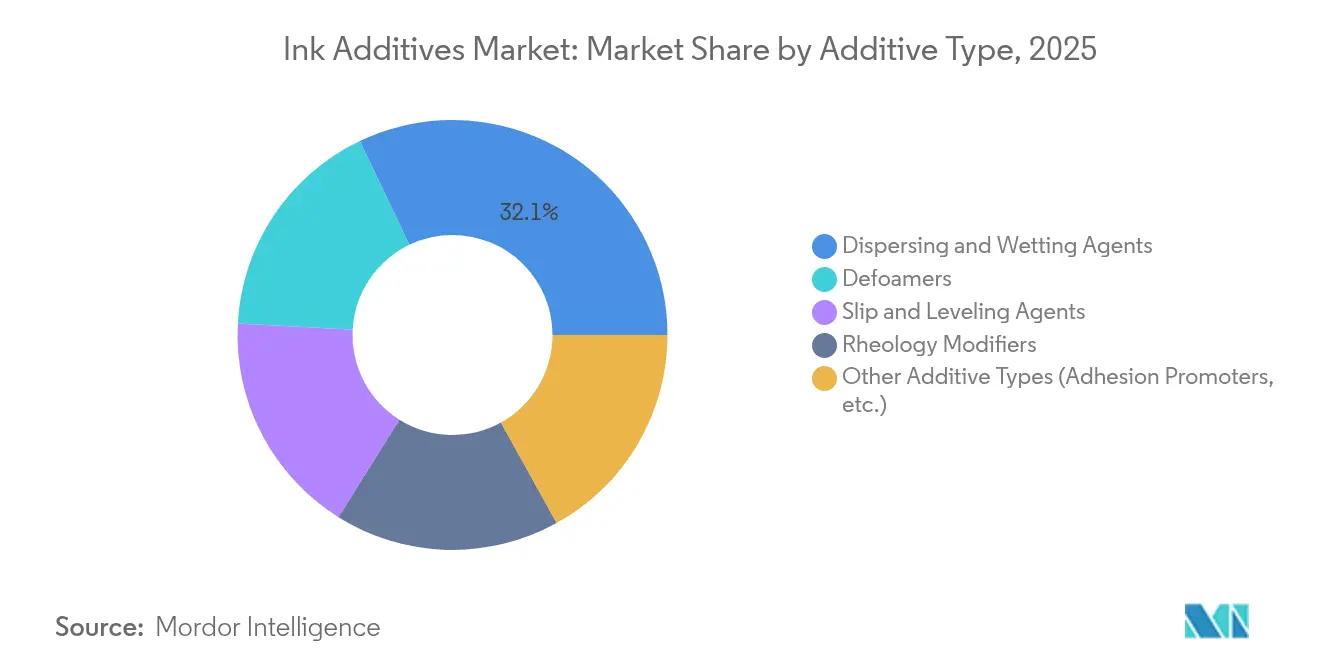
- Par type d'additif, les agents dispersants et mouillants ont représenté 32,10 % de la taille du marché des additifs pour encres en 2025 ; les modificateurs spéciaux et les promoteurs d'adhésion devraient progresser à un TCAC de 5,74 % au cours de la période de prévision.
- Par technologie, les systèmes à base d'eau ont détenu 46,80 % de la part du marché des additifs pour encres en 2025, tandis que les formulations durcissables aux UV devraient croître à un TCAC de 5,62 % jusqu'en 2031.
- Par procédé d'impression, le procédé lithographique a représenté la plus grande part, soit 35,05 %, en 2025 ; tandis que le procédé d'impression numérique devrait croître au TCAC le plus rapide de 5,86 % jusqu'en 2031.
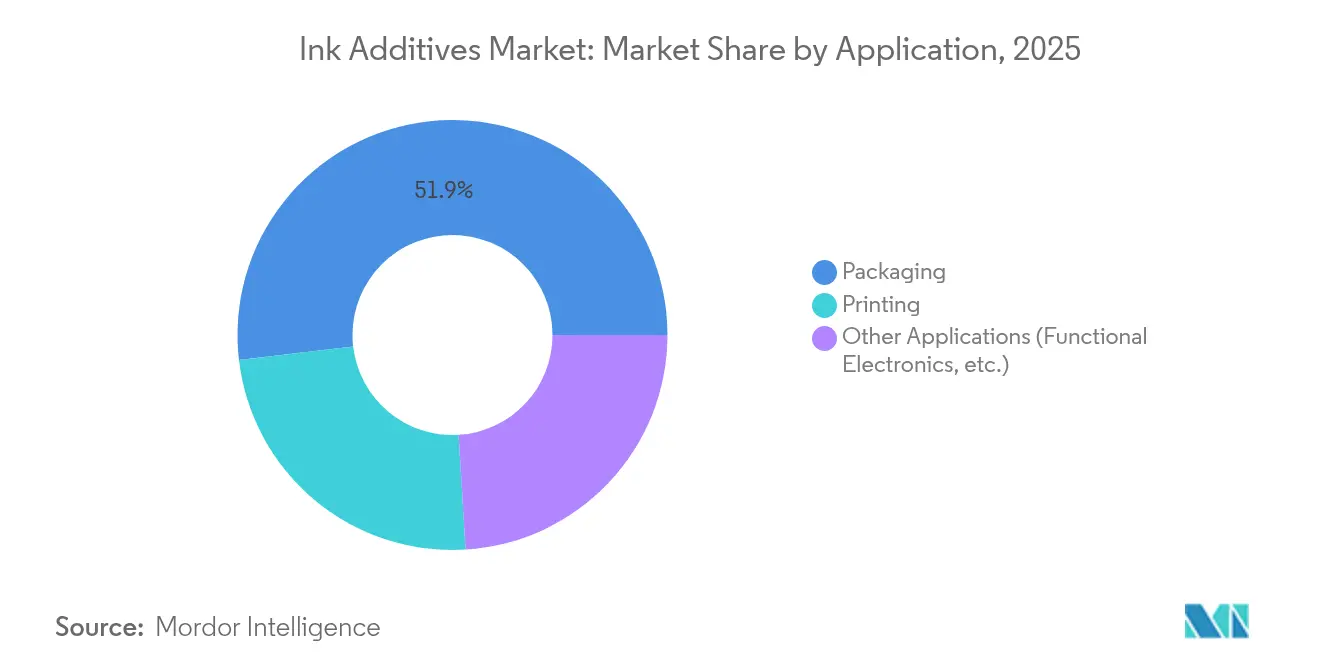
- Par application, l'emballage a capté 51,85 % des revenus en 2025 et se développe à un TCAC de 5,83 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 46,10 % des revenus mondiaux en 2025 et devrait afficher un TCAC de 5,68 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des transformateurs d'emballages | +1.2% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2 à 4 ans) |
| Forte progression du volume de carton ondulé lié au commerce électronique | +0.9% | Mondial, concentré dans les marchés urbains | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur des systèmes à base d'eau et durcissables aux UV | +0.8% | Europe et Amérique du Nord en premier, Asie-Pacifique en cours | Long terme (≥ 4 ans) |
| Adoption des encres fonctionnelles et d'emballages intelligents | +0.7% | Amérique du Nord et Europe en adoption précoce, Asie-Pacifique en montée en charge | Moyen terme (2 à 4 ans) |
| Pénétration de l'impression numérique textile | +0.4% | Mondial, avec une concentration manufacturière en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des transformateurs d'emballages
Les transformateurs spécifient des additifs qui maintiennent la densité d'impression et l'adhésion sur des films multicouches, des stratifiés papier-polyéthylène et des feuilles métallisées. BASF a élargi sa gamme de dispersions en phase aqueuse Joncryl et Acronal Pro aux Pays-Bas pour répondre aux besoins des emballages souples pour denrées alimentaires nécessitant des profils à faible migration. Les grands groupes de transformation exigent également une cohérence entre les lots pour soutenir les lignes d'inspection automatisées, ce qui pousse les fournisseurs vers des matières premières de haute pureté et des normes de production plus strictes. Les investissements dans la gestion de la couleur en boucle fermée et la préparation des travaux en réalité augmentée soulignent davantage la nécessité d'additifs stables à des vitesses de presse variables, en conditions d'humidité et de température variables. L'augmentation attendue de la demande mondiale de produits emballés d'ici 2030 ouvre donc une longue perspective pour les formulations d'additifs haut de gamme.
Forte progression du volume de carton ondulé lié au commerce électronique
Les marques de vente directe aux consommateurs utilisent le carton d'expédition comme support de communication, ce qui entraîne un dépôt d'encre plus important et exige des modificateurs rhéologiques capables de maintenir la stabilité de projection dans des formulations d'impression à jet d'encre à haute viscosité. Des études en laboratoire montrent une densité de couleur jusqu'à 67 % plus élevée sur les papiers blancs couchés lorsque des dispersants à haute teneur en solides sont utilisés, sans colmatage des buses. Les centres de distribution urbains privilégient des encres à longue durée de vie en pot, favorisant des formulations anti-sédimentation qui résistent à la séparation de phases après plusieurs semaines de stockage. Des encres fonctionnelles intégrant des codes QR, des indicateurs de fraîcheur ou des éléments anti-contrefaçon émergent, nécessitant des additifs conducteurs ou luminescents jusqu'alors peu courants dans les flux de travail d'impression sur carton ondulé.
Pression réglementaire en faveur des systèmes à base d'eau et durcissables aux UV
L'Union européenne a ajouté le UV-328 à la liste des polluants organiques persistants en février 2025, accélérant la reformulation en abandonnant les synergistes UV traditionnels[1]SGS SA, « L'UE ajoute le UV-328 au règlement sur les polluants organiques persistants », sgs.com. Evonik a introduit des biosurfactants à base de rhamno-lipides conçus pour les encres à base d'eau, qui égalent les performances de mouillage des pigments précédemment assurées par des dispersants à base de solvants. Le durcissement par UV-LED réduit la consommation d'énergie jusqu'à 65 % par rapport aux lampes à mercure conventionnelles, offrant aux transformateurs à la fois un avantage économique et en matière de durabilité. En Amérique du Nord, les grandes marques évaluent désormais leurs fournisseurs sur des indicateurs d'empreinte carbone, faisant des additifs conformes un facteur de différenciation concurrentielle.
Adoption des encres fonctionnelles et d'emballages intelligents
Les encres conductrices à base d'argent nécessitent des dispersants atteignant des conductivités électriques proches de 1 × 10^5 S/m tout en empêchant l'agglomération des particules. Les étiquettes RFID et de communication en champ proche (NFC) imprimées sur des films en polyoléfine souple nécessitent des promoteurs d'adhésion formant des liaisons durables sans entraver les performances de l'antenne. Les couches de détection de gaz à base de carbone intégrées dans les emballages de viande nécessitent un contrôle rhéologique afin que les circuits imprimés restent fonctionnels après thermoformage. Ces exigences hybrides — imprimabilité et fonction électronique — ouvrent de nouveaux créneaux de revenus pour les fournisseurs d'additifs spéciaux prêts à co-développer des solutions avec les intégrateurs en électronique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur le contact alimentaire et les COV | -0.8% | Mondial, avec l'Europe et l'Amérique du Nord comme zones les plus restrictives | Long terme (≥ 4 ans) |
| Chaîne d'approvisionnement volatile des monomères spéciaux | -0.6% | Mondial, avec une concentration manufacturière en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression de banalisation post-brevet | -0.4% | Mondial, affectant les segments d'additifs haut de gamme | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur le contact alimentaire et les COV
La Food and Drug Administration des États-Unis poursuit son approche au cas par cas pour les composants d'encre, allongeant les cycles d'approbation et augmentant les coûts de conformité pour les petits fournisseurs. La révision 2024 de l'ordonnance suisse sur les encres a supprimé la liste provisoire des substances non évaluées, contraignant les formulateurs à ne s'appuyer que sur des formulations chimiques pré-approuvées. L'Union européenne renforcera les restrictions relatives aux substances CMR au titre de l'Annexe XVII du règlement REACH en septembre 2025, imposant une nouvelle vague de reformulations. Les plafonds de COV diffèrent d'un État à l'autre aux États-Unis et d'un État membre à l'autre dans l'Union européenne, compliquant ainsi la rationalisation des gammes de produits. Les grandes multinationales exploitent leurs équipes réglementaires internes pour naviguer dans ces règles, tandis que les acteurs régionaux font face à des coûts de test relativement plus élevés, ce qui contraint leurs capacités d'innovation.
Chaîne d'approvisionnement volatile des monomères spéciaux
De graves pénuries de soude caustique début 2025 se répercutent sur la production de dispersants pour pigments et d'antimousses, poussant les fournisseurs à modéliser un double approvisionnement et à maintenir des stocks de sécurité plus élevés. Les prix de l'alcool polyvinylique ont chuté dans les principales régions au premier trimestre 2025, érodant la valeur des stocks et comprimant les marges. Les prix de la nitrocellulose ont divergé, l'Asie enregistrant des primes en raison de stocks tendus tandis que l'Europe est restée stable. Les producteurs d'additifs doivent couvrir leur exposition aux matières premières ou risquer une érosion soudaine des marges, en particulier lorsque les contrats à long terme fixent les prix des encres avec les transformateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'additif :
les agents dispersants propulsent l'innovation en matière de performancesLes agents dispersants et mouillants ont représenté 32,10 % du chiffre d'affaires en 2025, soulignant leur rôle central dans le développement de la couleur et la stabilité à long terme. Les gammes Efka PX et Dispex Ultra PX de BASF améliorent la transparence et réduisent les viscosités des bases broyées, diminuant la consommation d'énergie lors du broyage. La gamme Dispersogen de Clariant couvre les classes de pigments organiques, inorganiques et à base de carbone, permettant aux formulateurs de concevoir des systèmes universels pour des flux de travail multi-substrats. Les antimousses restent essentiels lors du mélange à grande vitesse et de l'impression flexographique, où l'emprisonnement de micro-bulles provoque des défauts. Les agents de glissement et de nivellement améliorent le mouillage sur les films à faible énergie de surface tels que le polypropylène à orientation biaxiale (BOPP), tandis que les modificateurs rhéologiques de BYK offrent des propriétés anti-sédimentation sur l'ensemble du profil de cisaillement. Les modificateurs spéciaux et les promoteurs d'adhésion constituent le sous-groupe à la croissance la plus rapide avec un TCAC de 5,74 %, car les emballages intelligents, les céramiques haute température et la signalisation extérieure exigent des performances sur mesure. Les développements en matière d'additifs à base de liquides ioniques et de polymères hyperramifiés sont prometteurs pour les systèmes à base d'eau de nouvelle génération.


Par technologie :
les systèmes à base d'eau mènent la transition vers la durabilitéLes formulations à base d'eau ont représenté 46,80 % des parts en 2025, portées par les réglementations sur les faibles teneurs en COV et les coûts d'assurance incendie réduits dans les ateliers d'impression. L'augmentation par BASF de la capacité de résine en phase aqueuse aux Pays-Bas souligne l'engagement envers des plateformes neutres en odeur et conformes aux normes alimentaires. Les encres à base de solvant restent indispensables dans les intérieurs automobiles, le marquage de câbles et le codage industriel, où la résistance chimique prime sur les préoccupations environnementales. Les formulations durcissables aux UV — en croissance de 5,62 % — offrent un durcissement instantané, un encombrement réduit des presses et une consommation d'énergie moindre avec les lampes UV-LED. Les fournisseurs introduisent désormais des photoinitiateurs sans étain et des dispersants sans APEO pour répondre aux directives de plus en plus strictes sur les perturbateurs endocriniens. Les formulations hybrides qui combinent le durcissement aux UV et par faisceau d'électrons répondent aux couches blanches à haute opacité sur les manchons thermorétractables et les sachets stérilisables, comblant les lacunes de performances entre les technologies existantes.
Par procédé d'impression :
la croissance du numérique remet en cause la dominance lithographiqueLa lithographie a conservé 35,05 % du volume en 2025 grâce à son efficacité économique sur les longs tirages et à des écosystèmes d'approvisionnement matures. Les additifs pour encres destinés aux systèmes offset restent fortement standardisés, en se concentrant sur le contrôle de l'émulsification et la compatibilité avec la solution de mouillage. L'impression numérique a progressé à un TCAC de 5,86 %, portée par la demande d'étiquettes à la demande, de cartons d'expédition personnalisés et de transferts textiles en petites séries. Les encres à jet d'encre à haute viscosité, associées à des modificateurs rhéologiques sur mesure, produisent des aplats vifs sans sacrifier le temps d'ouverture des buses. La flexographie domine l'emballage souple, mais intègre désormais des formulations à base d'eau et UV-flexo qui réduisent l'impact environnemental. L'héliogravure reste forte dans le décor à grand volume et les stratifiés où le coût des cylindres s'amortit sur des millions de mètres linéaires. L'impression électrohydrodynamique pour la micro-électronique utilise des encres composites à base de nanomatériaux nécessitant des tensioactifs qui soutiennent également la conductivité électrique.
Par application :
la dominance de l'emballage reflète la croissance du commerce électroniqueL'emballage a dominé avec 51,85 % des parts en 2025 et demeure l'application en expansion la plus rapide à un TCAC de 5,83 %. Le carton ondulé bénéficie de formulations d'écoulement et de nivellement qui maintiennent la lisibilité après découpe et pliage. L'emballage souple pousse les promoteurs d'adhésion à lier les encres sur des structures barrières co-extrudées sans apprêt. L'emballage alimentaire propulse le segment testé aux migrations du marché des additifs pour encres, contraignant les fournisseurs à certifier chaque composant dans de multiples juridictions. Les fonctionnalités intelligentes, des codes QR aux indicateurs temps-température, nécessitent des additifs conducteurs ou luminescents qui n'entravent pas les graphismes standard. Les marchés de l'édition, de la communication graphique commerciale et des spécialités tels que les céramiques et le verre s'appuient toujours sur des systèmes haute température ou résistants aux solvants, mais croissent collectivement plus lentement à mesure que la consommation numérique augmente.
Analyse géographique
Marché des additifs pour encres en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des additifs pour encres avec 46,10 % des revenus en 2025 et devrait afficher un CAGR de 5,68 % jusqu'en 2031. La norme GB 4806.14-2023 de la Chine relative aux encres en contact avec les aliments remodèle les portefeuilles d'additifs vers des systèmes à faible migration et sans benzophénone. Les nations d'Asie du Sud-Est investissent dans des capacités de chimie de spécialité, et les gouvernements locaux accordent des incitations fiscales pour les projets de chimie verte, favorisant l'autosuffisance régionale. L'interdiction par l'Inde du toluène dans les encres d'impression continue d'orienter la demande vers des formulations à base d'eau, tandis que le contrôle strict des substances toxiques au Japon stimule l'adoption d'additifs haut de gamme.
Marché des additifs pour encres en Amérique du Nord
L'Amérique du Nord reste technologiquement avancée et axée sur la conformité réglementaire. La proposition de l'État de Washington visant à restreindre plusieurs catégories d'encres souligne un contrôle environnemental croissant. L'Agence de protection de l'environnement des États-Unis a inscrit le Violet de Pigment 29 dans le cadre de l'évaluation au titre du Toxic Substances Control Act, imposant des évaluations proactives des risques sur l'ensemble des gammes de dispersants pigmentaires. Les propriétaires de marques canadiens mettent l'accent sur les emballages mono-matériaux recyclables, ce qui stimule la demande d'additifs favorisant une séparation sans délaminage.
Marché des additifs pour encres en Europe
L'Europe est constamment à la pointe de la réglementation en matière de durabilité. Le Plan d'action zéro pollution de l'UE cible les encres à base d'huiles minérales, et la part de marché de l'Allemagne dans les encres écologiques dépasse déjà 15 %. L'interdiction imminente en France des encres à base minérale en 2025 accélère la migration rapide vers des systèmes à base végétale et UV-LED, augmentant la demande de dispersants biosourcés et de désémulsifiants issus de ressources renouvelables. Les pays nordiques, depuis longtemps partisans de la certification cradle-to-cradle, offrent des opportunités de niche pour des gammes d'additifs à très faible migration qui commandent des primes de prix.
Marché des additifs pour encres en Amérique latine et en Afrique et Moyen-Orient
L'Amérique latine et le Moyen-Orient et l'Afrique représentent des marchés plus modestes mais en progression. Les cadres réglementaires sont moins matures, mais les propriétaires de marques mondiaux exigent des formulations harmonisées, créant une demande tirée pour les additifs conformes. Les investissements dans les infrastructures de fabrication d'emballages flexibles au Mexique et en Turquie augmentent la demande régionale. L'adoption par l'Afrique du Sud de régimes de responsabilité élargie des producteurs pour les emballages pourrait accélérer la transition vers les encres à base d'eau, stimulant ainsi l'adoption d'additifs dans la région.

Paysage réglementaire
La réglementation des additifs pour encres est façonnée par les cadres de contrôle chimique et de contact alimentaire, l'Europe fixant nombre des repères pratiques pour les encres d'impression utilisées dans l'emballage. L'EuPIA a fait avancer plusieurs contrôles sectoriels en 2026, en publiant sa 1re édition de la Charte sur la sélection et l'exclusion des matières premières pour les encres d'impression et produits associés (mars 2026) et en émettant une note d'information sur les PFAS liée au contexte du règlement sur les emballages et les déchets d'emballages (PPWR) (avril 2026), incluant une conformité au niveau de l'emballage pour les applications de contact alimentaire effective au 12 août 2026. Par ailleurs, les membres de l'EuPIA ont adopté la 5e version des lignes directrices de bonnes pratiques de fabrication (BPF) pour les encres d'impression destinées aux matériaux en contact avec les aliments, effective au 1er janvier 2026, qui a relevé les exigences en matière de documentation et de contrôle des procédés pour les fournisseurs d'additifs et les formulateurs d'encres desservant l'emballage alimentaire.
Les mesures nationales influencent également les décisions de formulation et d'approvisionnement. La période de transition de l'ordonnance allemande sur les encres d'impression pour la conformité aux listes positives a été prolongée jusqu'au 31 décembre 2026, offrant une fenêtre définie pour la substitution des additifs, les déclarations des fournisseurs et les tests de migration. Aux États-Unis, la surveillance se poursuit dans le cadre des obligations de l'EPA TSCA, y compris la règle TSCA Inventory Reset finalisée en 2024, qui impose des déclarations récurrentes de substances actives selon un cycle quinquennal, ajoutant une charge administrative continue pour les importateurs et fabricants chimiques qui approvisionnent des portefeuilles mondiaux d'additifs pour encres.
Analyse de la chaîne de valeur
La chaîne de valeur des additifs pour encres commence par les matières premières et intermédiaires en amont (dérivés pétrochimiques et chimies spécialisées utilisés pour les tensioactifs, dispersants, antimousses, agents de glissement et modificateurs de rhéologie), puis passe par les fabricants et mélangeurs d'additifs, jusqu'aux formulateurs d'encres d'impression, et enfin aux transformateurs et utilisateurs finaux dans l'emballage, l'édition et l'impression spécialisée. Les organismes professionnels et associations tels que NAPIM, CEPE, EuPIA et AIPIMA servent de points de coordination pour les orientations techniques, la communication sur la conformité et les avis sectoriels qui façonnent les priorités d'achat et de reformulation.
Les dynamiques récentes se concentrent sur la volatilité des matières premières et le risque logistique, qui se répercutent sur la tarification des additifs et les délais de livraison. L'AIPIMA a publié en mars 2026 un avis mettant en évidence l'escalade des coûts pour des solvants et résines clés (notamment le toluène, le MEK, l'acétate d'éthyle et les résines acryliques), reflétant la manière dont la disponibilité du fret et les contraintes de transit pèsent sur les structures de coûts des encres et additifs. Les producteurs d'encres et d'additifs répondent par un double sourcing, des stocks de sécurité plus élevés pour les composants critiques, et des mécanismes contractuels tels que des clauses d'indexation sur les matières premières, tout en gérant également les pénuries et les pressions tarifaires sur des intrants contraints (par exemple, un resserrement de la disponibilité de la nitrocellulose face à une demande industrielle concurrente).
Paysage concurrentiel
Le marché des additifs pour encres est modérément fragmenté, les principaux acteurs combinant de larges portefeuilles chimiques, des chaînes d'approvisionnement mondiales et une expertise réglementaire. ALTANA a déclaré 1,64 milliard EUR de ventes au premier semestre 2024, consacrant 6 % à la R&D et acquérant le spécialiste des pigments Silberline pour renforcer ses capacités en encres à effets. BASF a amélioré sa capacité de résine en phase aqueuse et s'appuie sur une intégration en amont des matières premières pour se prémunir contre la volatilité des monomères. Clariant a achevé sa transition sans PFAS en décembre 2023 et commercialise ses dispersants sous un seul portefeuille mondial pour simplifier la conformité. Evonik positionne ses plateformes de biosurfactants comme des substituts directs aux agents mouillants à base de solvants.
Les mouvements stratégiques se concentrent autour de l'innovation durable : plateformes biosourcées, métalliques sans huile minérale et photoinitiateurs de nouvelle génération exempts de perturbateurs endocriniens. Les spécialistes de taille intermédiaire se concentrent sur l'électronique fonctionnelle ; par exemple, Henkel collabore avec des fabricants de circuits souples pour développer des dispersants à base de flocons d'argent adaptés à l'impression. La surveillance de la chaîne d'approvisionnement pilotée par l'intelligence artificielle (IA) aide les grands acteurs à anticiper les perturbations d'approvisionnement en matières premières, tandis que les portails clients numériques fournissent des données rhéologiques en temps réel, renforçant la fidélisation des transformateurs.
Les challengers émergents incluent des start-ups proposant des antimousses à base d'enzymes et des modificateurs rhéologiques à base de nanocellulose, souvent en partenariat avec des universités pour une validation rapide sur lignes pilotes. Les grands clients signent de plus en plus des accords d'innovation pluriannuels combinant l'approvisionnement en additifs avec des feuilles de route de développement conjoint, garantissant des volumes et décourageant l'entrée sur le marché spot des génériques.
Leaders du secteur des additifs pour encres
BASF
Evonik Industries AG
ALTANA
Elementis PLC
Dow
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des additifs pour encres
- ALTANA
- Arkema
- artience Co., Ltd.
- BASF
- Clariant
- Croda International Plc
- DIC Corporation
- Dorf Ketal
- Dow
- Elementis PLC
- Evonik Industries AG
- Hubergroup Deutschland GmbH
- Huntsman International, LLC
- K-TECH (INDIA) LIMITED
- Michelman, Inc.
- Shamrock Technologies
- The Lubrizol Corporation
- Venator Materials PLC

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé est la reformulation et la substitution des matières premières en cohérence avec les exigences de contact alimentaire et de durabilité de l'emballage au sens large, où les packs d'additifs doivent offrir une faible migration, une faible odeur et une performance constante sur des substrats de plus en plus divers. La Charte 2026 de l'EuPIA sur la sélection et l'exclusion des matières premières et sa note d'avril 2026 sur les PFAS dans le contexte du PPWR renforcent le besoin d'un positionnement sans PFAS ou sans PFAS ajoutés intentionnellement, de déclarations de fournisseurs plus solides et d'une communication plus robuste au sein de la chaîne de valeur. La fenêtre créée par la prolongation de la transition de l'ordonnance allemande sur les encres d'impression jusqu'au 31 décembre 2026 soutient également des programmes de conversion ciblés pour les additifs utilisés dans les encres d'emballage devant respecter les listes positives et les contraintes de migration.
L'espace technologique inexploité le plus visible se trouve dans les flux de travail durcissables aux UV et numériques, qui nécessitent des solutions de dispersion, de mouillage et de stabilité plus performantes avec une empreinte COV réduite. Le lancement par Evonik en janvier 2026 de TEGO Dispers 695, un hyperdispersant sans solvant et 100 % actif pour les encres à durcissement par rayonnement et à base de polyuréthane solvantée, témoigne du développement continu de produits visant l'efficacité de la dispersion des pigments et la stabilité de formulation dans des systèmes exigeants. Du côté de la demande, la consolidation et les ajouts de capacité dans les encres d'emballage élargissent la base adressable pour les fournisseurs d'additifs capables de se qualifier auprès de grandes plateformes, notamment l'acquisition en juin 2026 par Siegwerk de Hi-Tech Inks en Inde et l'expansion associée des sites de production, qui peut accélérer les approbations d'additifs harmonisées sur plusieurs usines et lignes de produits d'encres d'emballage.
Recent Industry Developments in Marché des additifs pour encres
- Mai 2026 : BASF a lancé Efka PX 4720 lors de l'American Coatings Show (5 au 7 mai). Le produit étend l'offre de dispersants de BASF pour les formulations haute performance où le mouillage des pigments et la stabilité sont essentiels, soutenant la différenciation des additifs alors que les transformateurs recherchent une plus grande cohérence des couleurs et une productivité accrue dans les applications industrielles et d'emballage.
- Mai 2025 : Evonik a introduit quatre dispersions de particules AERODISP (SiO2/Al2O3) conçues pour améliorer les revêtements réceptifs aux encres jet d'encre. Cette initiative renforce la position d'Evonik dans les chaînes de valeur de l'impression numérique, où l'ingénierie de surface et le contrôle de la forme du point sont liés à la qualité d'impression et au débit, augmentant la traction pour les packs d'additifs de mouillage et de dispersion compatibles.
- Novembre 2024 : BASF a ouvert une nouvelle ligne de production à Heerenveen, aux Pays-Bas, pour augmenter la capacité de production des polymères aqueux Joncryl et Acronal Pro utilisés dans les encres d'emballage alimentaire durables. Cet ajout de capacité soutient des délais plus courts et une sécurité d'approvisionnement améliorée pour les systèmes à base aqueuse, à faible odeur et à faible migration, renforçant l'intégration entre les plateformes de résines et la sélection des additifs pour encres en aval.


Marché des additifs pour encres Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des additifs pour encres est défini comme la valeur des additifs chimiques utilisés dans les formulations d'encres d'impression pour ajuster la performance d'impression, la stabilité et la transformation à travers les principales technologies d'impression et les usages finaux. Les revenus sont comptabilisés au point de vente de l'additif.
Exclusions de périmètre : cette évaluation exclut les encres d'impression finies, les équipements d'impression, ainsi que les pigments et résines bruts vendus sans fonction d'additif.
Aperçu de la segmentation
- Par type d'additif
- Agents dispersants et mouillants
- Antimousses
- Agents de glissement et de nivellement
- Modificateurs rhéologiques
- Autres types d'additifs (promoteurs d'adhésion, etc.)
- Par technologie
- À base d'eau
- À base de solvant
- Durcissable aux UV
- Autres technologies (à base d'huile, hybride)
- Par procédé d'impression
- Lithographique
- Flexographique
- Numérique
- Héliogravure
- Autres procédés d'impression (sérigraphie, etc.)
- Par application
- Emballage
- Carton ondulé
- Souple
- Alimentaire
- Impression
- Céramiques
- Verre
- Papier
- Plastiques
- Autres applications (électronique fonctionnelle, etc.)
- Emballage
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la recherche documentaire, nous cartographions d'abord où les additifs pour encres sont consommés et comment la demande évolue avec l'activité d'impression et d'emballage. Des références publiques telles que les données manufacturières du US Census Bureau, les statistiques commerciales UN Comtrade, les indicateurs industriels d'Eurostat et les cartes commerciales de l'International Trade Centre aident à cadrer les volumes, la dépendance aux importations et les empreintes de production régionales. Nous utilisons également des sources telles que les documents de l'EPA et de l'ECHA pour comprendre les évolutions de formulation induites par la conformité, en particulier lorsque les règles sur les COV et les enregistrements chimiques influencent le choix des additifs.
Ensuite, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs et les publications associatives liées à l'impression et à l'emballage pour cartographier les portefeuilles de produits et les domaines d'application typiques. Nous vérifions les bases de données de brevets pour voir où les technologies de dispersion, d'antimousse ou de glissement sont mises en avant, puis nous traduisons ces observations en hypothèses de changement de mix. En cas de besoin, des abonnements payants pour les données financières et actualités d'entreprises, l'intelligence des brevets et les données commerciales au niveau des expéditions sont utilisés pour recouper les totaux et réduire les acteurs manqués. Ces sources de recherche documentaire sont illustratives et non exhaustives, car de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester rigoureusement ce que la recherche documentaire ne peut confirmer clairement, principalement la part des additifs dans une formulation d'encre et le rythme auquel les systèmes à base aqueuse et durcissables aux UV gagnent des parts par région. Nous avons échangé avec des fournisseurs d'additifs, des formulateurs d'encres, des distributeurs et des acheteurs d'impression en aval pour confirmer le comportement des prix, les cycles d'achat et quels besoins de performance orientent réellement les spécifications (par exemple, mouillage, contrôle de la mousse, résistance au frottement et glissement). La couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques afin que les différences régionales de croissance de l'emballage et de réglementation puissent être reflétées dans le modèle final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 31 % | Dirigeants (CXO) : 12 % | APAC : 42 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 37 % |
| Acteurs plus petits : 18 % | Managers : 60 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où l'activité d'impression et la production d'emballages sont utilisées pour reconstituer la demande d'encres, qui est ensuite traduite en demande d'additifs à l'aide de fourchettes de taux de traitement typiques et du mix de formulation par technologie. Comme les taux de traitement varient selon le système d'encre, nous ajustons en utilisant des variables telles que la part des encres à base aqueuse par rapport aux encres à base solvantée, la pénétration des UV et LED-UV dans les étiquettes et l'emballage, la croissance du volume d'impression d'emballage, et la substitution liée à la réglementation vers des systèmes moins riches en COV. Les hypothèses de prix sont guidées par l'orientation observable des coûts des matières premières et par les retours d'entretiens sur le calendrier de répercussion et les structures contractuelles.
Les totaux sont corroborés par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs, la validation des parts de canaux de distribution, et l'application de fourchettes indicatives de prix moyen de vente x volume pour les fonctions clés d'additifs, notamment les dispersants, les antimousses, les agents mouillants et les additifs de cire ou de glissement. Lorsque les divulgations d'entreprises sont limitées, les écarts sont traités par des comparaisons avec des pairs au sein de gammes de produits similaires et en utilisant les signaux d'import-export comme contrôle de cohérence pour les marchés plus petits.
Pour les prévisions, une analyse de scénarios est utilisée car la demande d'utilisation finale peut évoluer avec les cycles d'emballage et les changements technologiques rapides. Les scénarios sont ancrés sur les retours primaires concernant le rythme d'adoption des encres à base aqueuse et durcissables aux UV. La prévision finale est alignée sur des contraintes réalistes, notamment les calendriers de conformité, la vitesse de changement d'équipement et les différences régionales de demande d'impression.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs contrôles afin que les chiffres soient cohérents avec des signaux indépendants. Le modèle est comparé aux flux commerciaux, aux indicateurs de production publiés et à l'intensité additif-encre implicite par région, puis tout écart inhabituel est examiné jusqu'à ce que le facteur explicatif soit clairement identifié. Si des écarts importants apparaissent par rapport aux attentes des entretiens, les répondants sont recontactés pour confirmer si la question relève du mix, du prix ou d'une incohérence de périmètre.
Avant validation finale, un second analyste examine les hypothèses clés, les liens de calcul et les évolutions d'une année à l'autre pour s'assurer qu'elles sont cohérentes et traçables. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lorsque des événements significatifs se produisent, notamment des évolutions réglementaires, des changements de capacité ou des mouvements marqués des matières premières. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des additifs pour encres selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres publiés pour les additifs pour encres ne correspondent pas toujours car différentes études peuvent regrouper les produits différemment et peuvent également supposer des trajectoires de prix et de mix différentes pour les encres à base aqueuse, solvantée et durcissable aux UV. Une autre raison courante est le choix de l'année de base et la manière dont la conversion des devises est gérée lorsque les valeurs régionales sont agrégées en un total mondial unique.
En pratique, les plus grands écarts proviennent généralement des hypothèses de périmètre et de taux de traitement, car certaines estimations regroupent les composants d'encre ou des produits chimiques de formulation plus larges dans la même catégorie, tandis que d'autres appliquent une intensité d'additif unique à travers les technologies. L'écart s'élargit également lorsque des scénarios d'adoption plus rapide sont appliqués à l'emballage et aux étiquettes sans vérification par rapport à des calendriers de conversion réalistes et à la pression réglementaire régionale, ce qui est là où l'actualisation annuelle et les contrôles de recontact utilisés dans ce modèle tendent à faire la différence, un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,67 milliards USD (2026) | |
| Éditeur mondial d'affaires A | 2,69 milliards USD (2026) | Utilise une configuration d'année de base et une trajectoire de croissance légèrement différentes, et le périmètre semble permettre une inclusion plus large des produits chimiques de formulation d'encre dans certaines applications, ce qui peut relever marginalement le total. |
| Commentaire sectoriel B | 2,50 milliards USD (2025) | Ancre l'estimation sur une année différente et a tendance à appliquer une intensité d'additif généralisée sans distinguer clairement les évolutions du mix technologique, ce qui peut maintenir la valeur déclarée plus basse. |
Dans l'ensemble du tableau, l'écart est faible dans un cas et plus important dans l'autre, et cela dépend principalement de la manière dont les additifs pour encres sont définis de façon restrictive et de la façon dont le mix technologique est traduit en demande. En maintenant explicites les taux de traitement et les hypothèses de mix, puis en les recoupant avec des signaux commerciaux et d'entretiens, le chiffre final reste facile à auditer et à reproduire lorsque de nouvelles données deviennent disponibles.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des additifs pour encres ?
La taille du marché des additifs pour encres s'établit à 2,67 milliards USD en 2026 et devrait atteindre 3,4 milliards USD d'ici 2031.
Quel est le taux de croissance attendu pour le marché des additifs pour encres ?
Le marché devrait se développer à un TCAC de 4,98 % de 2026 à 2031.
Quel segment d'application génère le plus de demande pour les additifs pour encres ?
L'emballage est l'application principale, représentant 51,85 % des revenus mondiaux en 2025 et progressant à un TCAC de 5,83 %.
Quel segment technologique connaît la croissance la plus rapide au sein du marché des additifs pour encres ?
Les systèmes durcissables aux UV affichent la croissance la plus rapide, enregistrant un TCAC de 5,62 % jusqu'en 2031 grâce à un durcissement économe en énergie et à faible teneur en COV.
Dernière mise à jour de la page le:



