
Taille et part du marché du chocolat industriel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
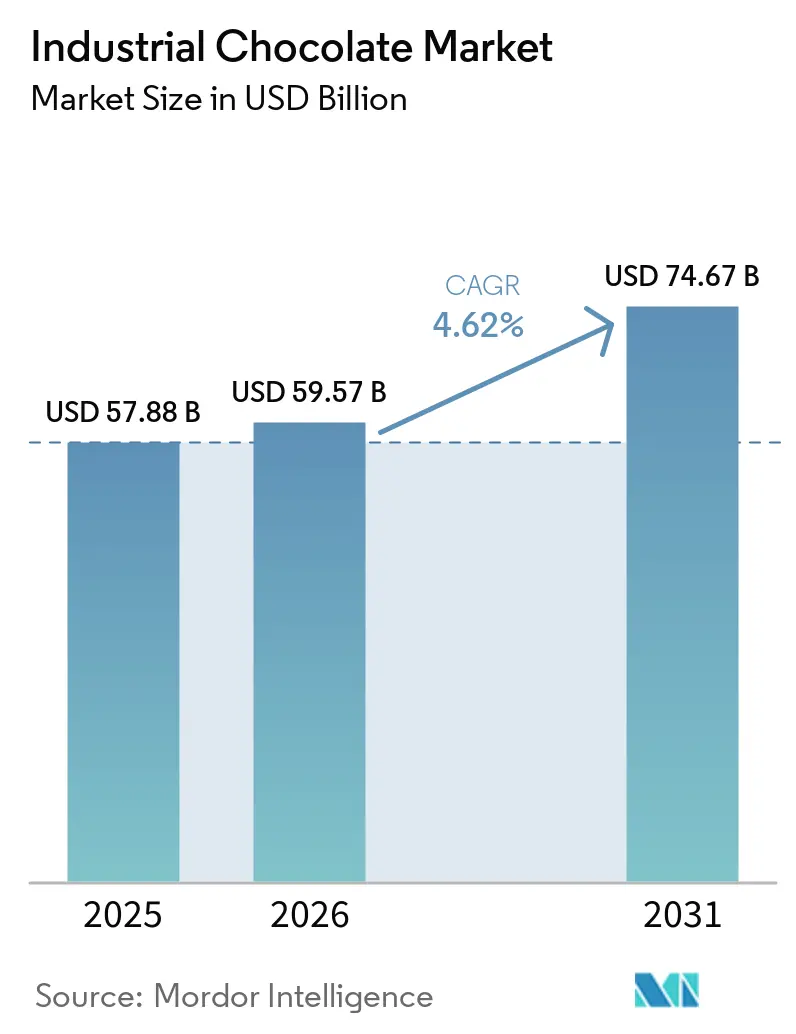
| Taille du Marché (2026) | 59.57 Milliards de dollars |
| Taille du Marché (2031) | 74.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
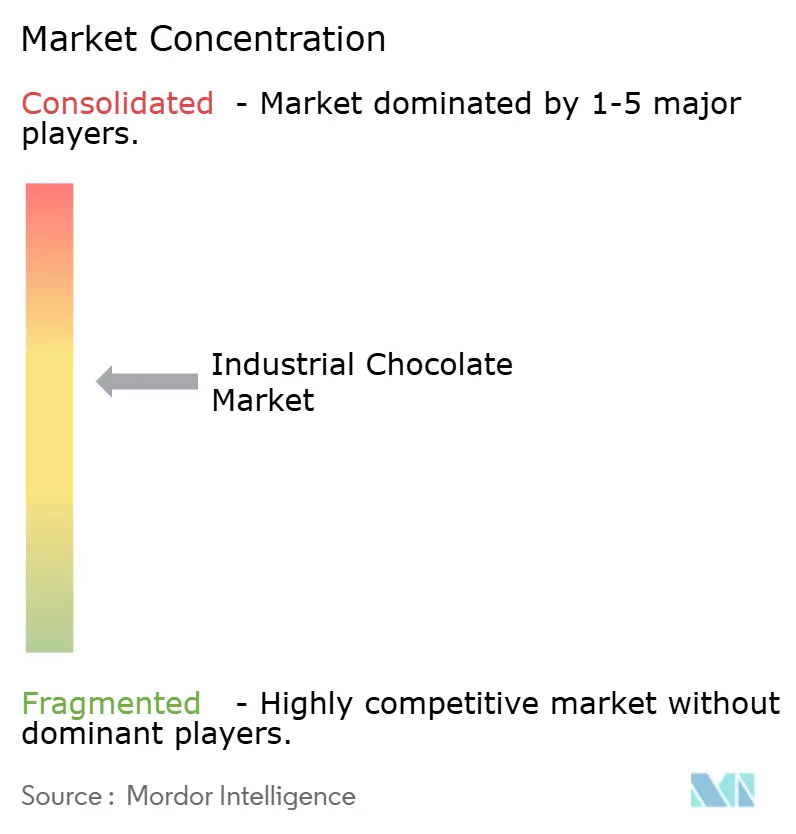
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chocolat industriel par Mordor Intelligence
Le marché du chocolat industriel était évalué à 57,88 milliards USD en 2025 et devrait croître de 59,57 milliards USD en 2026 pour atteindre 74,67 milliards USD d'ici 2031, enregistrant un taux de croissance annuel composé (CAGR) de 4,62 % sur la période 2026-2031. Le marché mondial du chocolat industriel connaît une croissance portée par la demande croissante des grands fabricants alimentaires qui utilisent le chocolat comme ingrédient principal dans les produits de boulangerie, la confiserie, les produits laitiers et les desserts prêts à consommer. L'urbanisation et la hausse des revenus disponibles ont conduit à une consommation accrue de confiseries emballées et de snacks gourmands. Selon le Groupe de la Banque mondiale, la population urbaine représentait 58 % de la population totale en 2024[1]Source : Groupe de la Banque mondiale, "Population urbaine (% de la population totale)," data.worldbank.org. Les innovations produits, notamment les formulations premium, à origine unique, biologiques et à teneur réduite en sucre, encouragent davantage l'adoption par diverses marques. Par ailleurs, l'expansion des cafés, des restaurants à service rapide et des chaînes de desserts artisanaux a accru les achats de chocolat en vrac. Selon l'Association internationale de la franchise, en 2024, 199 931 établissements de restauration rapide franchisés étaient recensés aux États-Unis[2]Source : Association internationale de la franchise, "Franchising Economic Outlook -2025," franchise.org. Les traditions de cadeaux saisonniers et le développement des canaux de distribution en ligne contribuent également à la demande croissante de production et d'approvisionnement en chocolat industriel.
Principaux enseignements du rapport
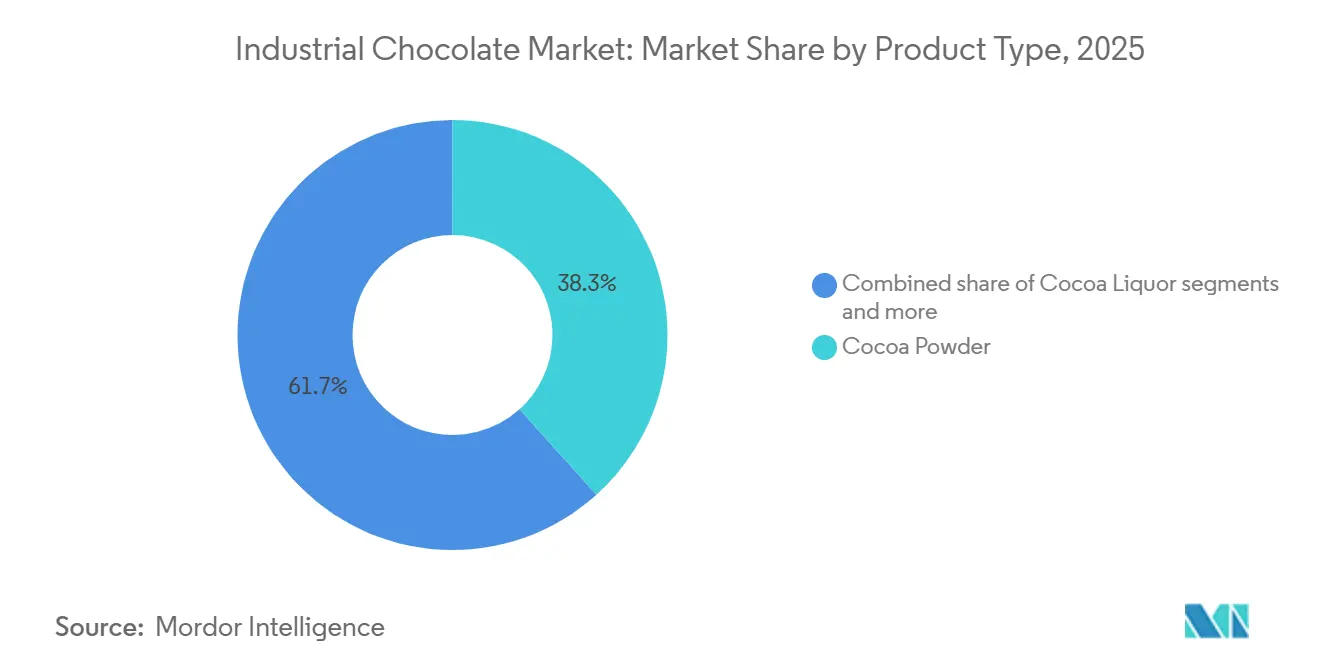
- Par type de produit, la poudre de cacao a dominé avec 38,33 % de la part de marché du chocolat industriel en 2025, tandis que le chocolat composé devrait progresser à un CAGR de 6,35 % sur la période 2026-2031.
- Par teneur en cacao, les variantes à teneur moyenne en cacao détenaient 46,13 % de part de marché en 2025 ; les produits à haute teneur en cacao devraient se développer à un CAGR de 6,24 % jusqu'en 2031.
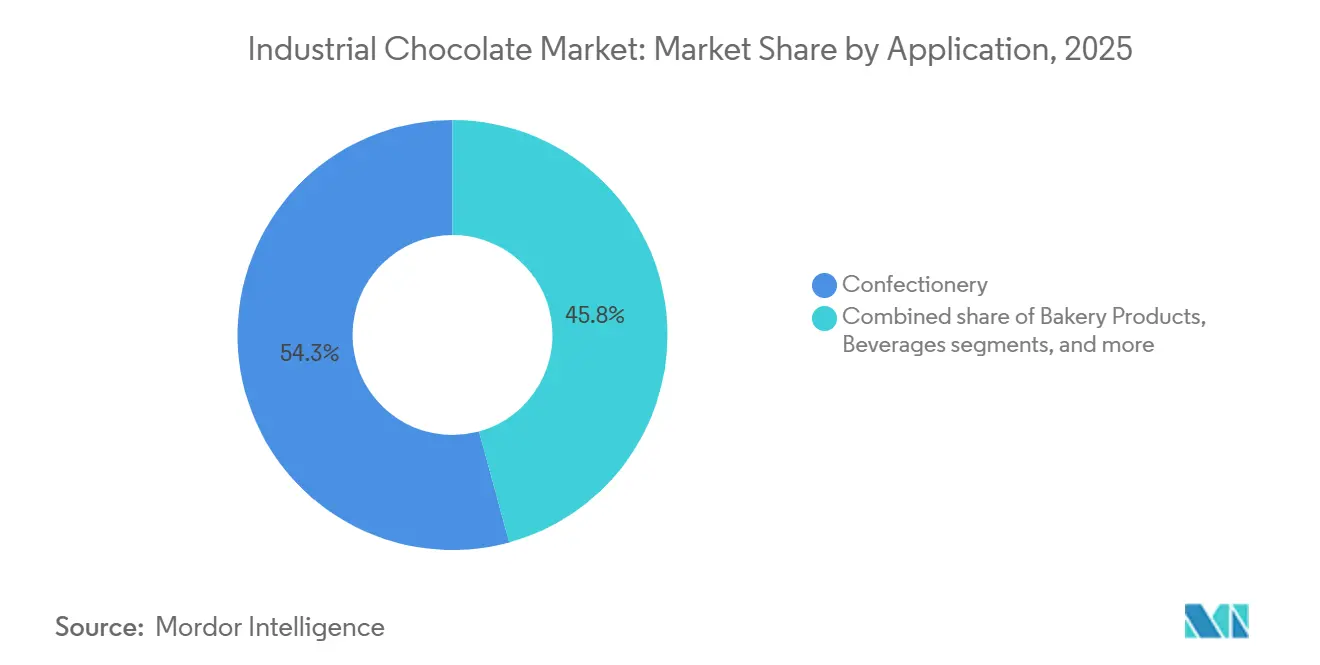
- Par application, la confiserie a capté 54,25 % du chiffre d'affaires 2025, et les desserts glacés et crèmes glacées sont en passe d'atteindre un CAGR de 6,91 % d'ici 2031.
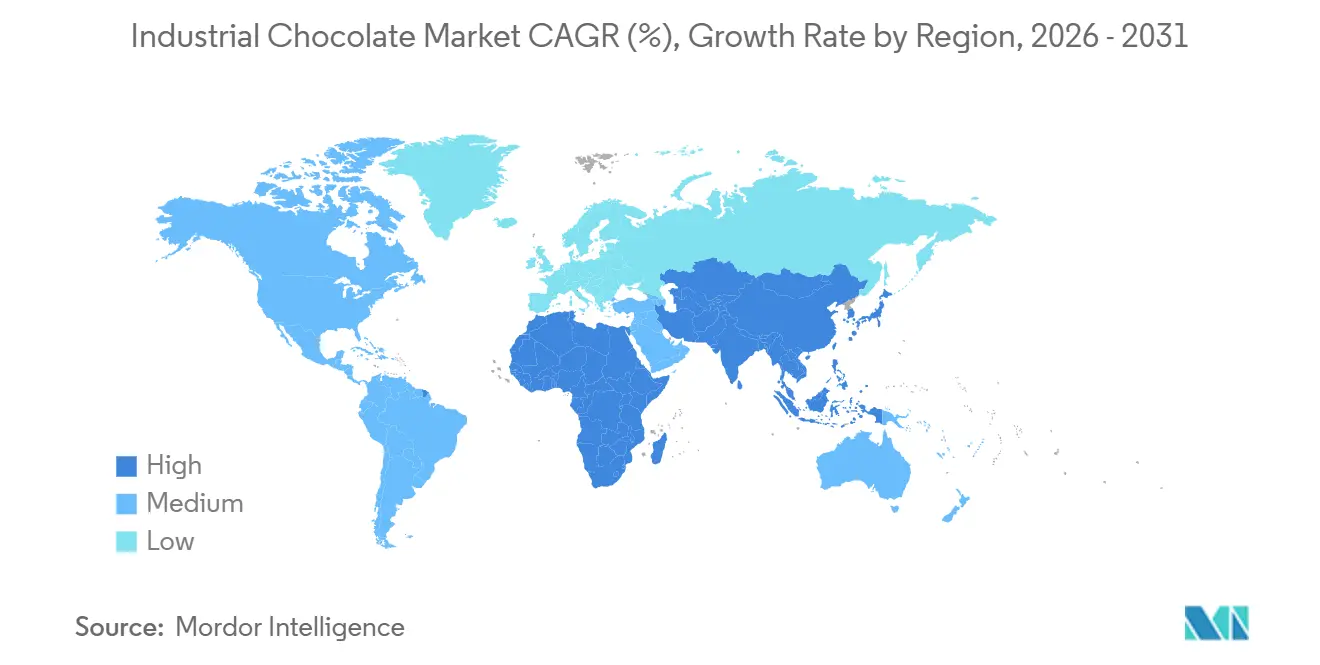
- Par géographie, l'Europe représentait 34,05 % de la valeur 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,58 % sur la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du chocolat industriel
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des secteurs de la boulangerie, de la confiserie, des produits laitiers, des desserts et des crèmes glacées, augmentant la demande d'ingrédients chocolatés polyvalents | +1.2% | Mondial, avec une croissance prononcée en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Préférence croissante pour les chocolats premium, artisanaux, à origine unique et de la fève à la tablette | +0.9% | Amérique du Nord, Europe, pôles urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de chocolats noirs, à faible teneur en sucre, sans sucre et fonctionnels en raison de leurs bienfaits pour la santé | +0.8% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Avancées dans les technologies de transformation améliorant la qualité, l'efficacité et les formulations spécialisées | +0.6% | Mondial, porté par l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante d'ingrédients biologiques, d'édulcorants naturels et de formulations à étiquette propre | +0.7% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Réglementations strictes en matière de sécurité alimentaire, d'étiquetage et de durabilité favorisant des pratiques de production certifiées | +0.5% | Europe (EFSA), Amérique du Nord (FDA), en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des secteurs de la boulangerie, de la confiserie, des produits laitiers, des desserts et des crèmes glacées, augmentant la demande d'ingrédients chocolatés polyvalents
L'expansion des secteurs de la boulangerie, de la confiserie, des produits laitiers, des desserts et des crèmes glacées stimule la demande accrue d'ingrédients chocolatés polyvalents pour la production en grande série. Les fabricants alimentaires utilisent le chocolat industriel sous diverses formes, notamment en pépites, en composés, en enrobages, en fourrages et en poudres de cacao, pour produire une gamme diversifiée de produits tels que gâteaux, biscuits, pâtisseries, laits aromatisés, desserts glacés et confiseries premium. Face à l'intérêt croissant des consommateurs pour des saveurs gourmandes et innovantes, les producteurs introduisent régulièrement des déclinaisons à base de chocolat, nécessitant un approvisionnement fiable et évolutif en ingrédients. Cette large applicabilité positionne le chocolat industriel comme une matière première essentielle pour la transformation alimentaire à grande échelle, contribuant à la croissance mondiale du marché.
Préférence croissante pour les chocolats premium, artisanaux, à origine unique et de la fève à la tablette
La préférence croissante des consommateurs pour les chocolats premium, artisanaux, à origine unique et de la fève à la tablette constitue un moteur important du marché mondial du chocolat industriel. Les consommateurs valorisent de plus en plus le chocolat pour sa qualité, son authenticité et ses qualités sensorielles plutôt que pour son seul prix abordable. Cette tendance a incité les marques à intégrer du cacao de qualité supérieure, des profils aromatiques uniques et une traçabilité de l'approvisionnement dans leurs produits. Pour répondre à ces préférences évolutives, les fabricants de confiseries et de produits de boulangerie s'approvisionnent en couvertures spécialisées, en masses à haute teneur en cacao et en ingrédients d'origine spécifique auprès de fournisseurs industriels garantissant une saveur constante et un traitement standardisé à grande échelle. Même les entreprises du marché de masse améliorent leurs gammes de produits avec des offres premium, des éditions limitées et des étiquettes plus propres, augmentant ainsi la demande d'intrants chocolatés en vrac de haute qualité et contribuant à la croissance globale du marché.
Demande croissante de chocolats noirs, à faible teneur en sucre, sans sucre et fonctionnels en raison de leurs bienfaits pour la santé
La demande croissante de chocolats noirs, à faible teneur en sucre, sans sucre et fonctionnels stimule une croissance significative du marché mondial du chocolat industriel. Les consommateurs soucieux de leur santé recherchent de plus en plus des aliments gourmands qui s'alignent sur des objectifs de bien-être, tels que la réduction de la consommation de sucre, des niveaux d'antioxydants plus élevés et une meilleure santé métabolique. Cette tendance incite les fabricants de produits alimentaires à reformuler leurs produits avec une teneur plus élevée en cacao, des édulcorants alternatifs et des ingrédients fonctionnels tels que les fibres, les protéines ou les probiotiques, augmentant ainsi la demande de formulations de chocolat en vrac spécialisées. Les données sectorielles mettent en évidence ce changement : selon le rapport Top Chocolate Trends 2024
de Barry Callebaut, 77 % des consommateurs préfèrent le lait avec du cacao et du chocolat avec moins de sucre, 41 % cherchent à réduire leur consommation de sucre et 15 % évitent entièrement le sucre[3]Source : Barry Callebaut, Top Chocolate Trends 2024,
barry-callebaut.com. En conséquence, les fournisseurs industriels élargissent leurs portefeuilles pour inclure des bases de chocolat à haute teneur en cacao, sans sucre ajouté et fonctionnelles, soutenant la production à grande échelle et stimulant la croissance globale du marché.
Adoption croissante d'ingrédients biologiques, d'édulcorants naturels et de formulations à étiquette propre
L'utilisation croissante d'ingrédients biologiques, d'édulcorants naturels et de formulations à étiquette propre stimule la croissance du marché mondial du chocolat industriel. Les consommateurs manifestent une préférence pour les produits fabriqués à partir d'ingrédients identifiables et peu transformés, ce qui conduit les marques alimentaires à remplacer les additifs artificiels, les sucres raffinés et les arômes synthétiques par du cacao biologique, des édulcorants d'origine végétale comme la stévia ou le sucre de coco, et des émulsifiants naturels. Pour s'aligner sur ces préférences tout en garantissant le goût, la texture et la stabilité à la conservation, les fabricants s'appuient sur un chocolat industriel spécialisé conforme aux normes de certification et offrant des performances de traitement constantes. Cet accent mis sur la transparence et la traçabilité des ingrédients stimule les achats à grande échelle d'intrants chocolatés certifiés et à étiquette propre, augmentant ainsi la demande dans les applications de confiserie, de boulangerie et de produits laitiers à l'échelle mondiale.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de l'offre de cacao | -0.8% | Mondial, plus aiguë en Europe et en Amérique du Nord dépendantes des importations d'Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Essor des substituts d'origine végétale, à faible teneur en sucre et des snacks non chocolatés | -0.4% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Barrières commerciales, restrictions à l'exportation des pays producteurs de cacao | -0.3% | Europe, Amérique du Nord, importateurs d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Défis liés à la cohérence de la qualité | -0.2% | Mondial, affectant particulièrement les transformateurs de niveau intermédiaire | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'offre de cacao
La volatilité de l'offre de cacao constitue un frein important pour le marché mondial du chocolat industriel, car la production de chocolat repose fortement sur la disponibilité stable et la tarification des fèves de cacao. Des facteurs tels que les irrégularités climatiques, notamment les régimes de précipitations imprévisibles et les fluctuations de température, peuvent gravement affecter les rendements cacaoyers. Les maladies des cultures, comme la pourriture brune et la pourriture des cabosses, réduisent davantage les volumes de récolte, tandis que le vieillissement des plantations avec une productivité en déclin aggrave les difficultés d'approvisionnement. Les problèmes géopolitiques dans les principales régions productrices de cacao, tels que les restrictions commerciales, l'instabilité politique et les conflits sociaux, contribuent également aux perturbations de l'approvisionnement. Ces facteurs entraînent collectivement de fortes fluctuations des prix, augmentant les coûts d'approvisionnement pour les fabricants et compliquant les accords de tarification à long terme. Les entreprises sont souvent contraintes soit d'absorber des marges réduites, soit de répercuter les coûts plus élevés sur les clients, ce qui affecte la rentabilité. De plus, l'incertitude entrave la planification de la production pour les grands transformateurs alimentaires qui dépendent d'un approvisionnement constant en ingrédients, freinant ainsi la croissance du marché et limitant une expansion prévisible.
Essor des substituts d'origine végétale, à faible teneur en sucre et des snacks non chocolatés
La popularité croissante des alternatives d'origine végétale, des substituts à teneur réduite en sucre et des options de snacks non chocolatés freine la croissance du marché mondial du chocolat industriel en orientant les préférences des consommateurs vers des options de gourmandise perçues comme plus saines ou plus variées. Les consommateurs substituent de plus en plus les produits chocolatés traditionnels par des snacks à base de fruits, des barres aux noix, des en-cas protéinés et des confiseries sans cacao à base d'ingrédients comme la caroube, afin de réduire leur consommation de sucre ou d'éviter les allergènes et les produits laitiers. Cette tendance incite les fabricants alimentaires à diversifier leurs formulations, en s'éloignant des recettes centrées sur le chocolat, ce qui réduit en retour la demande en vrac d'ingrédients dérivés du cacao. À mesure que les rayons de vente au détail accueillent une gamme croissante de catégories de snacks fonctionnels et alternatifs, la pression concurrentielle qui en résulte limite la croissance des volumes pour les fournisseurs de chocolat industriel, freinant ainsi l'expansion globale du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le chocolat composé progresse à mesure que les coûts du beurre de cacao s'envolent
La poudre de cacao détenait 38,33 % de la valeur du marché en 2025, portée par ses applications polyvalentes dans la boulangerie, les boissons, les produits laitiers et les desserts prêts à consommer. Les fabricants privilégient la poudre de cacao pour sa capacité à délivrer une saveur chocolatée intense avec une faible teneur en matières grasses. Sa facilité de mélange, sa longue durée de conservation et sa compatibilité avec des produits tels que les prémixes pour boissons, les biscuits, les gâteaux et les céréales de petit-déjeuner en font une option d'aromatisation rentable pour la production à grande échelle. De plus, la demande croissante de boissons chocolatées pour la santé, de produits à base de protéines et de formulations à faible teneur en matières grasses renforce son utilisation, car la poudre de cacao offre une saveur intense tout en permettant aux marques de gérer la teneur calorique et de maintenir la cohérence de la texture.
Le chocolat composé est le type de produit à la croissance la plus rapide, avec un CAGR de 6,35 % jusqu'en 2031, en raison de son rapport coût-efficacité, de sa facilité de traitement et de ses performances fiables dans la production alimentaire à grande échelle. Contrairement au chocolat pur, le chocolat composé utilise des graisses végétales à la place du beurre de cacao, supprimant ainsi la nécessité de processus de tempérage complexes. Cela permet une production plus rapide d'enrobages, de nappage, de fourrages et de décorations dans les applications de boulangerie et de confiserie. Sa résistance supérieure à la chaleur et sa structure constante le rendent particulièrement adapté aux climats chauds et aux chaînes de distribution longues. Ces attributs ont conduit les fabricants à utiliser de plus en plus le chocolat composé dans des produits tels que les biscuits, les gaufrettes, les enrobages de crèmes glacées et les barres snacks, stimulant une croissance significative des volumes à l'échelle mondiale.


Par teneur en cacao : les formulations à haute teneur en cacao captent l'image santé
La teneur moyenne en cacao représentait 46,13 % de la part de marché 2025, soutenue par son profil gustatif équilibré, qui associe une saveur chocolatée distincte à une douceur modérée. Cela le rend bien adapté aux applications grand public telles que les produits de boulangerie, les biscuits, les confiseries moulées et les produits laitiers aromatisés. Les fabricants privilégient ce type de chocolat en raison de son large attrait auprès des consommateurs, notamment dans les snacks du quotidien et les friandises abordables, tout en offrant une expérience chocolatée reconnaissable. Sa polyvalence dans des applications telles que les fourrages, les pépites et les enrobages permet aux producteurs de maintenir une saveur constante sur de vastes portefeuilles de produits, soutenant des achats en vrac réguliers auprès des fournisseurs industriels.
Les variantes à haute teneur en cacao progressent à un CAGR de 6,24 % sur la période 2026-2031, portées par l'intérêt croissant des consommateurs pour les saveurs intenses, le positionnement premium et les bienfaits perçus pour la santé associés à une teneur en cacao plus élevée. Les fabricants alimentaires l'intègrent dans des tablettes de chocolat noir, des desserts gastronomiques, des crèmes glacées premium et des formulations à teneur réduite en sucre pour différencier leurs produits et justifier un positionnement tarifaire premium. La croissance des gammes de produits artisanaux et de haute qualité, associée à la demande d'offres gourmandes riches en antioxydants, incite les fabricants à s'approvisionner en ingrédients à haute teneur en cacao en volumes significatifs, contribuant ainsi à la croissance de ce segment au sein du marché du chocolat industriel.
Par application : les desserts glacés dépassent la confiserie traditionnelle
Les applications de confiserie représentaient 54,25 % du chiffre d'affaires 2025, englobant les barres enrobées, les pralines moulées et les nouveautés saisonnières, où le chocolat constitue l'ingrédient principal plutôt qu'une saveur complémentaire. Le segment de la confiserie joue un rôle clé dans la stimulation de la demande au sein du marché du chocolat industriel, soutenu par les innovations continues dans les bonbons, les chocolats moulés, les pralines fourrées et les produits de cadeaux saisonniers. Les fabricants dépendent de quantités importantes de chocolat de qualité constante pour des applications telles que les coques, les centres, les enrobages et les inclusions afin d'assurer une production à grande vitesse efficace et un goût uniforme d'un lot à l'autre. Des facteurs tels que l'augmentation des habitudes de grignotage impulsif, la croissance des friandises abordables dans les marchés émergents et les lancements fréquents de produits en édition limitée incitent les marques à augmenter leur production, entraînant un approvisionnement constant en ingrédients de chocolat industriel.
Les desserts glacés et les crèmes glacées représentent l'application à la croissance la plus rapide, avec un CAGR de 6,91 % (2026-2031). La consommation croissante de desserts glacés premium et gourmands stimule l'utilisation du chocolat industriel dans les crèmes glacées et les produits connexes. Le chocolat est largement utilisé dans les sirops, les enrobages, les pépites, les marbrures et les cœurs pour améliorer la texture et la complexité aromatique, notamment dans les formats multicouches et fourrés. La popularité croissante des desserts de style café, des snacks glacés originaux et des bacs à emporter a encouragé les fabricants à inclure davantage d'inclusions à base de chocolat. De plus, les enrobages composés à résistance améliorée à la fonte facilitent la distribution à grande échelle, stimulant davantage la demande dans ce segment d'application.
Analyse géographique
L'Europe représentait 34,05 % de la valeur du marché mondial en 2025. Le marché du chocolat industriel en Europe est porté par la forte tradition de consommation de chocolat de la région et ses industries bien établies de la boulangerie, de la confiserie et des desserts premium, qui nécessitent des volumes importants d'ingrédients chocolatés de haute qualité. Les consommateurs manifestent une forte préférence pour les produits noirs, à haute teneur en cacao, biologiques et issus d'un approvisionnement éthique, incitant les fabricants à s'approvisionner en couvertures spécialisées et en cacao certifié à grande échelle. L'innovation produit continue, telle que les chocolats fourrés, les assortiments saisonniers et les pâtisseries gastronomiques, soutient une demande industrielle stable. De plus, la croissance de la culture des cafés et des chaînes de pâtisseries artisanales a accru l'utilisation du chocolat industriel dans les enrobages, les fourrages et les décorations. Par ailleurs, l'expansion des offres de marques distributeurs dans les supermarchés et la popularité des occasions de cadeaux à travers la région contribuent à une production et un approvisionnement soutenus en chocolat industriel à grande échelle.
L'Asie-Pacifique est une région de croissance clé, avec un CAGR projeté de 6,58 % jusqu'en 2031, portée par des marchés tels que la Chine, l'Inde et l'Asie du Sud-Est. Le marché du chocolat industriel dans la région est en expansion en raison de l'urbanisation rapide et de l'occidentalisation croissante des habitudes alimentaires, qui favorisent une plus grande acceptation des snacks à base de chocolat, notamment chez les jeunes consommateurs. La croissance du commerce de détail organisé, des épiceries de proximité et des plateformes d'épicerie en ligne a amélioré la disponibilité des produits, encourageant les fabricants à augmenter leur production en utilisant des ingrédients de chocolat industriel. Les marques alimentaires multinationales investissent dans des installations de fabrication locales pour rationaliser les chaînes d'approvisionnement et adapter les saveurs aux préférences régionales, notamment les combinaisons matcha, haricot rouge et fruits tropicaux, stimulant ainsi les achats d'ingrédients en vrac. De plus, la culture croissante des cadeaux lors des fêtes et la popularité des petits formats adaptés aux consommateurs sensibles aux prix contribuent à l'augmentation des volumes de fabrication dans toute la région.
En Amérique du Nord, le marché du chocolat industriel bénéficie d'une forte demande portée par les grands fabricants sous contrat et les marques privées approvisionnant les supermarchés, les distributeurs automatiques et les opérateurs de restauration. Cette demande soutient un approvisionnement continu en ingrédients en vrac. En Amérique du Sud, la croissance du marché est soutenue par la présence de grands pays producteurs de cacao, qui facilitent la transformation régionale, réduisent la dépendance aux importations et encouragent la fabrication locale de produits de grande consommation à base de chocolat. Au Moyen-Orient et en Afrique, l'expansion du marché est alimentée par le nombre croissant de développements dans le secteur de l'hôtellerie, qui stimulent la production de snacks et de desserts contenant du chocolat conçus pour la consommation nomade. Dans toutes ces régions, les fabricants investissent dans des lignes de traitement automatisées et des infrastructures de stockage améliorées, augmentant la capacité de production et rationalisant l'approvisionnement en chocolat industriel.

Paysage réglementaire
Le chocolat industriel est régi par des règles de composition alimentaire, de sécurité et d'étiquetage qui affectent les seuils de matières sèches cacaotées, les matières grasses autorisées, les déclarations d'allergènes et la gestion des allégations. Dans l'Union européenne, la directive 2000/36/CE fournit le cadre principal pour les produits de cacao et de chocolat, tandis que les entreprises alimentaires suivent également les orientations nationales pour la mise en œuvre et l'étiquetage en pratique. Au-delà des règles produits, la conformité en matière de durabilité devient une exigence directe d'accès au marché pour le cacao : le règlement européen sur la déforestation (EUDR) s'applique aux opérateurs moyens et grands à partir du 30 décembre 2026 (et aux micro et petits opérateurs à partir du 30 juin 2027), exigeant une diligence raisonnable, une géolocalisation des parcelles et une vérification de l'absence de déforestation pour le cacao et les produits dérivés du cacao.
L'harmonisation réglementaire se renforce également dans les principales régions consommatrices et productrices grâce à des normes mises à jour. La Chine a mis à jour ses exigences de qualité du chocolat dans le cadre de la norme GB/T 19343-2025 (effective à partir du 1er août 2026), intégrant des exigences techniques et d'étiquetage plus explicites dans les cahiers des charges d'approvisionnement des utilisateurs industriels. Dans les marchés émergents, des efforts d'harmonisation tels que la norme ARSO CD-ARS 1816:2025, qui fait référence à la norme CODEX STAN 87-1981 (Rév. 1-2016), visent à standardiser les spécifications du chocolat parmi les États membres africains participants, tandis que l'avis n° 441 (2023) du ministère thaïlandais de la Santé publique met à jour les exigences nationales pour le chocolat et les produits à base de chocolat conformément aux pratiques de fabrication modernes.
Analyse de la chaîne de valeur
La chaîne de valeur du chocolat industriel commence par la culture du cacao et la transformation primaire post-récolte (fermentation et séchage), suivie d'une agrégation à plusieurs niveaux via des acheteurs locaux, des coopératives et des exportateurs, avant que les fèves n'atteignent les broyeurs et transformateurs. Les acteurs intermédiaires transforment les fèves en pâte de cacao, beurre de cacao et poudre de cacao, puis fabriquent des formats industriels tels que la couverture, les pâtes à glacer (avec matières grasses végétales), les pépites, les inclusions, les fourrages et les enrobages. La demande en aval est concentrée parmi les grands fabricants de confiserie, de boulangerie, de produits laitiers et de desserts surgelés, ainsi que parmi les producteurs orientés vers la restauration et la restauration rapide, qui achètent des intrants de chocolat standardisés et performants pour des lignes à haute vitesse et un rendu sensoriel constant.
La traçabilité et la conformité sont devenues des étapes structurelles de la chaîne plutôt que des éléments accessoires, en particulier pour les volumes destinés à l'Europe. En vertu de l'EUDR, les opérateurs légalement responsables doivent démontrer une diligence raisonnable pour le cacao, ce qui accroît l'importance de la provenance au niveau de l'exploitation malgré la complexité créée par l'agrégation à plusieurs étapes. Cela accélère l'utilisation de flux de traçabilité numérique et de sources de données (y compris la surveillance activée par Copernicus, associée à des audits privés) et influence les relations commerciales, y compris les décisions de qualification et de retrait des fournisseurs lorsqu'un risque de déforestation est signalé. En conséquence, les transformateurs industriels disposant d'un approvisionnement intégré, de zones d'approvisionnement cartographiées et d'une documentation auditable sont mieux positionnés pour servir les marchés réglementés et les fabricants alimentaires multinationaux avec un approvisionnement axé sur la conformité.
Paysage concurrentiel
Le marché du chocolat industriel est modérément consolidé. Les grands transformateurs, notamment Barry Callebaut et Cargill, gèrent collectivement une part significative de la transformation mondiale du cacao. Les entreprises leaders renforcent le contrôle de l'approvisionnement en matières premières grâce à l'intégration verticale et à des partenariats à long terme avec les communautés agricoles, dans le but d'améliorer la sécurité de l'approvisionnement et de garantir la conformité aux normes de traçabilité. Elles investissent également dans des technologies alternatives de matières grasses et des efficiences de formulation pour atténuer les fluctuations des coûts et mieux servir les clients de la boulangerie et de la transformation alimentaire à grande échelle.
Les acteurs de taille intermédiaire, tels que Puratos et Kerry Group, se différencient en proposant des solutions spécifiques aux applications, notamment des chocolats résistants à la chaleur ou aux performances améliorées adaptés à des environnements de fabrication spécifiques. Des opportunités d'innovation émergent également dans le segment du chocolat fonctionnel, où des marques challengers plus petites ciblent les consommateurs axés sur la nutrition avec des produits contenant des ingrédients bioactifs ajoutés. En réponse, les grandes entreprises alimentaires intensifient leurs activités de recherche et de dépôt de brevets pour développer des chocolats enrichis en nutriments qui maintiennent leur stabilité lors du traitement.
Les fabricants premium de plus petite taille se différencient en s'approvisionnant en variétés de cacao rares par le biais du commerce direct, leur permettant d'atteindre des marges plus élevées dans les circuits de vente au détail spécialisés. Parallèlement, l'adoption des technologies devient un facteur concurrentiel déterminant. Les leaders du marché s'appuient sur des outils avancés de contrôle de la qualité et des systèmes de traçabilité numérique pour se conformer aux exigences réglementaires et de durabilité strictes. En revanche, les entreprises qui s'appuient sur des méthodes traditionnelles de test et de documentation font face à un risque plus élevé d'exclusion des chaînes d'approvisionnement réglementées. Les certifications relatives à la sécurité alimentaire et à l'approvisionnement durable constituent désormais des exigences de base, élevant les barrières à l'entrée pour les régions de transformation moins développées et intensifiant les pressions concurrentielles dans l'ensemble du secteur.
Leaders du secteur du chocolat industriel
Fuji Oil Co. Ltd.
Cargill
Barry Callebaut
Puratos
Guittard
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le chocolat industriel et les ingrédients de cacao prêts pour la conformité représentent un espace blanc évident, alors que les acheteurs resserrent la qualification des fournisseurs autour du cacao sans déforestation et traçable pour les marchés finaux réglementés. Le calendrier de l'EUDR (30 décembre 2026 pour les opérateurs moyens et grands) a fait de la traçabilité, de la géolocalisation des parcelles et de la documentation de diligence raisonnable des exigences commerciales quotidiennes pour les intrants à base de cacao, créant des opportunités pour les transformateurs capables de fournir des dossiers de données vérifiées avec leurs livraisons d'ingrédients. Cela soutient également la demande pour des services de traçabilité numérique, des contrôles de la chaîne de contrôle et des produits industriels reformulés (par exemple, des pâtes à glacer qui réduisent la dépendance au beurre de cacao) qui aident les fabricants à gérer les coûts et la volatilité de l'approvisionnement tout en respectant les règles d'étiquetage et de composition.
Les alternatives technologiques et la normalisation spécifique à chaque région ouvrent de nouvelles voies de développement de produits pour les utilisateurs industriels. Puratos (via son bras d'investissement Sparkalis) a affirmé des ambitions de commercialisation pour le chocolat de cacao cultivé aux États-Unis d'ici fin 2026, indiquant une voie pour des solutions d'ingrédients qui réduisent l'exposition aux chocs d'approvisionnement en amont tout en répondant aux besoins de la fabrication industrielle. Parallèlement, l'introduction de la norme GB/T 19343-2025 en Chine (effective à partir du 1er août 2026) renforce la base technique et d'étiquetage pour le chocolat et les produits dérivés du chocolat, encourageant les fournisseurs à localiser les spécifications et la documentation pour les clients multinationaux produisant sur le marché chinois ou exportant vers celui-ci.
Développements récents du secteur
- Juin 2026 : Cargill a annoncé un investissement de 56 millions d'euros en Belgique, dont 30 millions d'euros pour étendre la capacité de production de chocolat gourmet à l'usine de Mouscron de 10 500 mètres carrés et 5,4 millions d'euros pour une nouvelle usine pilote d'extrusion au Centre d'innovation de Vilvoorde. Cet investissement renforce la capacité de fabrication régionale et soutient une production à plus grande échelle pour les principaux clients de la boulangerie et de la confiserie.
- Juin 2026 : Barry Callebaut a annoncé le plan d'action « Focus for Growth », donnant la priorité à des investissements d'empreinte ciblés en Amérique du Nord et à une expansion des capacités dans certains marchés émergents. Le plan concentre les capacités là où la demande est la plus forte et s'aligne sur la croissance stratégique du chocolat premium. Ces investissements visent à stabiliser les opérations et à favoriser une croissance accélérée dans les régions à fort potentiel.
- Février 2026 : Barry Callebaut a annoncé un plan directeur de 250 millions d'euros pour l'usine de chocolat de Wieze et un plan directeur de 125 millions d'euros pour l'usine de Halle en Belgique. Ces expansions renforcent la capacité de fabrication européenne et améliorent la sécurité d'approvisionnement dans la région. Ces ajouts de capacité permettent à l'entreprise de mieux servir les clients à grande échelle avec un débit de production et une fiabilité accrus.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Ce marché couvre le chocolat industriel vendu en tant qu'ingrédient pour la fabrication alimentaire et de boissons à grande échelle, où il est utilisé dans des produits transformés tels que la confiserie, la boulangerie, les desserts et les boissons. Le dimensionnement est effectué en termes de valeur (USD) dans les principales régions productrices et consommatrices.
Exclusions du périmètre : les tablettes de chocolat prêtes à la vente au détail et les chocolats en bote vendus directement aux consommateurs ne sont pas comptabilisés ici, sauf s'ils sont échangés en tant qu'intrants industriels.
Aperçu de la Segmentation
- Par type de produit
- Poudre de cacao
- Masse de cacao
- Beurre de cacao
- Chocolat composé
- Par teneur en cacao
- Faible teneur en cacao
- Teneur moyenne en cacao
- Haute teneur en cacao
- Par application
- Produits de boulangerie
- Confiserie
- Prémixes de boulangerie
- Boissons
- Desserts glacés et crèmes glacées
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Émirats arabes unis
- Nigéria
- Maroc
- Égypte
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de la chaîne d'approvisionnement, depuis la transformation du cacao jusqu'aux ingrédients de chocolat industriel, suivie de l'identification des principaux bassins de demande dans la fabrication alimentaire. Pour ce faire, nous nous appuyons sur des données publiques et reproductibles telles que les statistiques de production de cacao de la FAOSTAT, les flux commerciaux d'UN Comtrade pour les ingrédients de cacao et de chocolat, et les agences nationales de statistiques pour la production manufacturière alimentaire et les indices de prix.
Pour maintenir des hypothèses réalistes par région, nous référençons également des sources telles que l'Organisation Internationale du Cacao pour le contexte des récoltes et des broyages, l'USDA pour les signaux de perspectives liés au cacao et au sucre, et les normes alimentaires ou les directives d'étiquetage des régulateurs tels que la FDA et la Commission Européenne lorsqu'elles affectent les définitions des produits. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour comprendre les ajouts de capacité, les tendances d'approvisionnement et les évolutions du mix produit. Si nécessaire, des abonnements payants pour les données financières et le renseignement sur les entreprises, les données d'importation et d'exportation au niveau des expéditions, et les bases de données de brevets sont utilisés pour recouper l'échelle, l'orientation technologique et l'intensité des échanges. Cette liste n'est pas exhaustive et d'autres sources ont également été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester sous pression ce que les sources documentaires ne peuvent pas pleinement révéler, principalement le comportement de répercussion des prix, les changements de mix entre la poudre de cacao, le beurre, la liqueur et les composés, et la manière dont les acheteurs industriels contractualisent les volumes dans les différentes régions. Nous nous entretenons avec un ensemble de fournisseurs d'ingrédients, de fabricants de produits alimentaires, de distributeurs et de spécialistes du secteur afin que les hypothèses sur les taux d'utilisation, la répartition des applications et les perturbations à court terme puissent être vérifiées puis ajustées si nécessaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39 % | Directeurs généraux (CXO) : 12 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 37 % |
| Acteurs plus petits : 16 % | Managers : 60 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le modèle est construit selon une approche descendante dans laquelle les signaux d'approvisionnement en transformation du cacao et en ingrédients industriels sont reconstitués par région, puis filtrés à travers des bassins de demande par utilisation finale tels que la boulangerie, la confiserie et les boissons. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage de l'exposition des revenus des fournisseurs aux ingrédients industriels, la vérification des fourchettes de prix de vente moyen typiques par type de produit, et la validation de la direction des volumes par des contrôles commerciaux et de distribution.
Parmi les données les plus importantes pour le chocolat industriel figurent l'utilisation des capacités de broyage et de transformation du cacao, l'intensité des importations et des exportations de beurre de cacao, de poudre et de liqueur, les évolutions des prix du chocolat industriel liées aux coûts des fèves de cacao, les tendances de consommation au niveau des applications dans la boulangerie et la confiserie, et les indicateurs de production manufacturière régionale pour les aliments conditionnés. Lorsque des lacunes apparaissent dans les ventilations par pays ou les mix produits, elles sont comblées à l'aide d'indicateurs de substitution (tels que les parts commerciales, les indices de production et les fourchettes de mix validées par des experts) avant que les résultats ne soient rééquilibrés par rapport au total mondial.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios soutenue par un lissage de courtes séries temporelles sur les facteurs de prix et de volume, car les cycles de coûts du cacao et le calendrier de répercussion peuvent évoluer rapidement. Les perspectives finales sont ancrées à ce que les répondants attendent en matière de schémas d'approvisionnement, d'activité de reformulation et d'ajouts de capacité, puis traduites en croissance de valeur annuelle à l'aide d'un calendrier de change cohérent.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation entre les signaux d'offre, les indicateurs de demande et la logique de prix, puis vérifiés pour détecter les évolutions d'une année sur l'autre qui ne correspondent pas aux événements connus du marché. Les écarts sont examinés étape par étape, en commençant par des vérifications de cohérence des données d'entrée, suivies de comparaisons de consolidations régionales, puis d'une révision analytique finale où les hypothèses sont retestées par rapport aux notes d'entretien.
Si un écart significatif est constaté, tel qu'un écart inhabituel entre les flux commerciaux et la consommation implicite, les répondants sont recontactés et le modèle est recalibré jusqu'à ce que l'écart devienne explicable. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs surviennent (par exemple, des fluctuations importantes des prix du cacao ou des changements notables de capacité). Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle du marché.
Comparaison du Dimensionnement du Marché du Chocolat Industriel par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour le chocolat industriel peuvent varier même lorsqu'elles utilisent des taux de croissance similaires, car les formes de produits incluses, le traitement du chocolat composé et la conversion entre volume et valeur ne sont pas gérés de la même manière. Les différences proviennent également de l'année traitée comme base, de la manière dont le calendrier des devises est appliqué et de la question de savoir si l'on suppose que les prix évoluent de manière régulière ou par paliers.
Les ventes de chocolat de consommation prêt à la vente au détail se situent en dehors du périmètre de Mordor Intelligence ici, ce qui explique en partie pourquoi certains chiffres plus larges sur le chocolat semblent plus importants même si la direction du secteur est similaire. Un autre écart courant réside dans la manière dont le chocolat composé est comptabilisé, car certaines sources le traitent comme un marché d'ingrédients de cacao tandis que d'autres le maintiennent dans le chocolat industriel uniquement lorsqu'il est vendu aux fabricants de produits alimentaires. Enfin, la fréquence d'actualisation est importante car les prix du cacao peuvent évoluer rapidement, et un modèle qui ne revérifie pas la répercussion peut sous-estimer ou surestimer la valeur de l'année en cours.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 57,88 milliards USD (2025) | |
| Éditeur de Données Mondial A | 63,55 milliards USD (2024) | L'estimation semble utiliser un bassin de revenus de chocolat industriel plus large avec une année de base antérieure, et la construction de la valeur suppose probablement un niveau de prix différent durant le cycle de coûts du cacao, ce qui peut faire augmenter le total 2024 déclaré par rapport à une base 2025. |
| Bulletin d'Information Sectoriel B | 60,60 milliards USD (2024) | Le chiffre est présenté avec une clarté limitée quant à la question de savoir si les composés industriels et les ingrédients dérivés du cacao adjacents sont entièrement inclus, et la conversion en USD peut différer selon le calendrier des taux de change et selon que les moyennes régionales sont mises à jour en cours d'année. |
Dans l'ensemble, l'écart s'explique principalement par les limites du périmètre (vente au détail aux consommateurs par rapport aux intrants industriels), la manière dont les articles composés et dérivés du cacao sont regroupés, et les hypothèses d'année et de prix utilisées pour traduire les volumes en valeur. Avec des règles d'inclusion claires et des recoupements sur les signaux de commerce, de transformation et de demande par application, le chiffre final du marché reste traçable jusqu'aux données d'entrée qui peuvent être examinées et reproduites.


Questions clés auxquelles le rapport répond
Quelle sera la demande mondiale de chocolat industriel d'ici 2031 ?
La taille du marché du chocolat industriel devrait atteindre 74,67 milliards USD d'ici 2031, soutenue par un CAGR de 4,62 % sur la période 2026-2031.
Quel type de produit connaît la croissance la plus rapide ?
Le chocolat composé devrait enregistrer la croissance la plus élevée avec un CAGR de 6,35 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique attire-t-elle la plupart des nouveaux investissements ?
La montée en puissance de la classe moyenne chinoise et les expansions de capacité en Inde sous-tendent un CAGR régional de 6,58 %, le plus élevé au monde.
Qui sont les leaders du marché ?
Barry Callebaut, Cargill, Puratos, Fuji Oil et Olam figurent parmi les acteurs clés du marché mondial du chocolat industriel.
Dernière mise à jour de la page le:



