
Taille et part du marché des absorbants industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.35 Milliards de dollars |
| Taille du Marché (2031) | 5.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
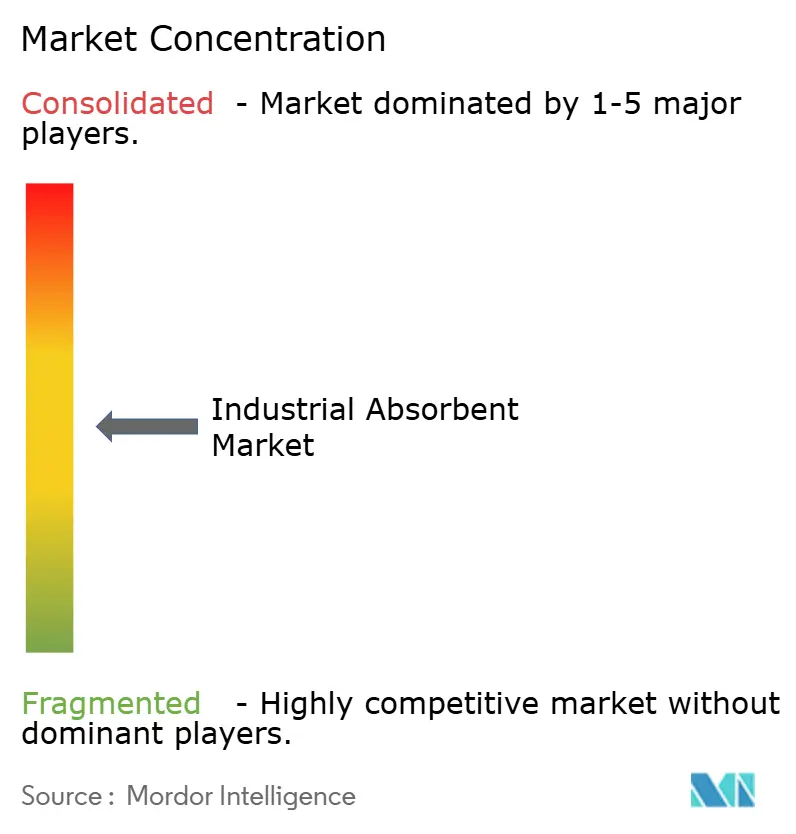
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des absorbants industriels par Mordor Intelligence
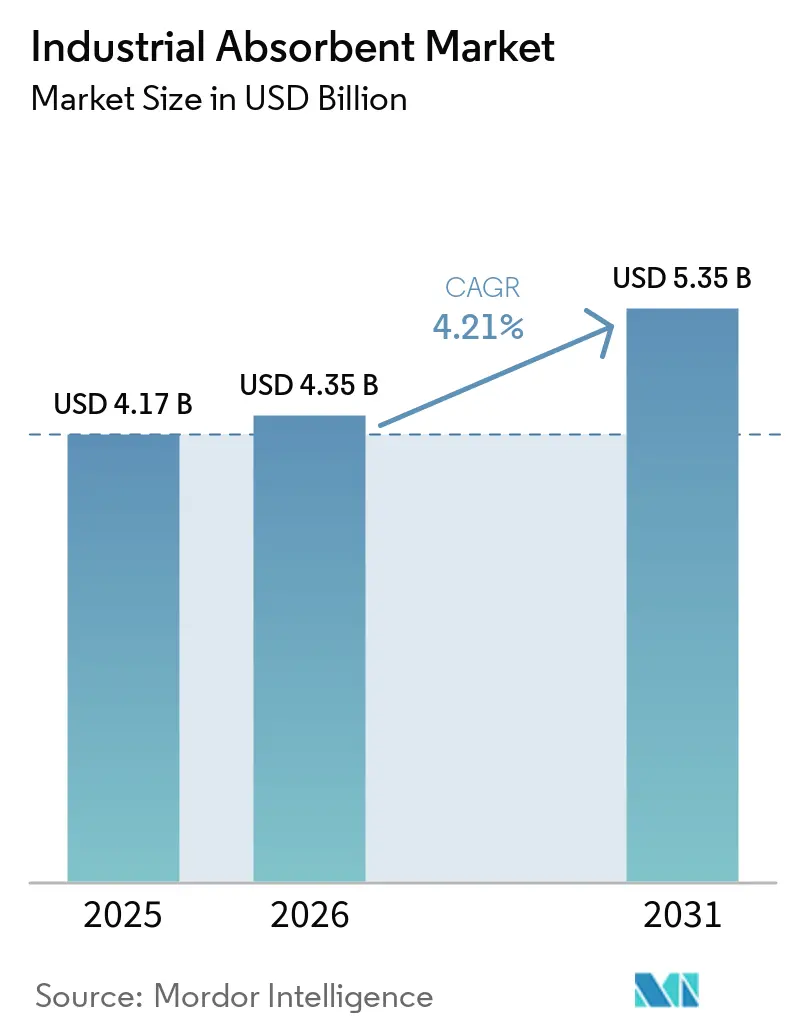
La taille du Marché des Absorbants Industriels était évaluée à 4,17 milliards USD en 2025 et devrait croître de 4,35 milliards USD en 2026 à 5,35 milliards USD d'ici 2031, à un CAGR de 4,21 % durant la période de prévision (2026-2031). Les perspectives reflètent une migration décisive de la réponse ponctuelle aux déversements vers des écosystèmes de sécurité intégrés qui associent les absorbants à des capteurs de détection de fuites et à des logiciels de maintenance prédictive. Les acheteurs dans la pétrochimie et la fabrication lourde intègrent ces consommables dans les budgets de projets d'investissement, un changement qui stabilise la demande même lorsque les cycles de production fluctuent. L'Asie-Pacifique reste l'ancre en termes de volume, mais sa dynamique de croissance est de plus en plus portée par des réglementations plus strictes en Chine et en Inde qui imposent des matériaux absorbants certifiés avec une traçabilité documentée en fin de vie. L'intensité concurrentielle reste élevée car les cinq plus grands fournisseurs contrôlent moins de 40 % du chiffre d'affaires, laissant de la place aux spécialistes régionaux pour proposer des prix inférieurs ou innover davantage en matière de durabilité.
Points clés du rapport
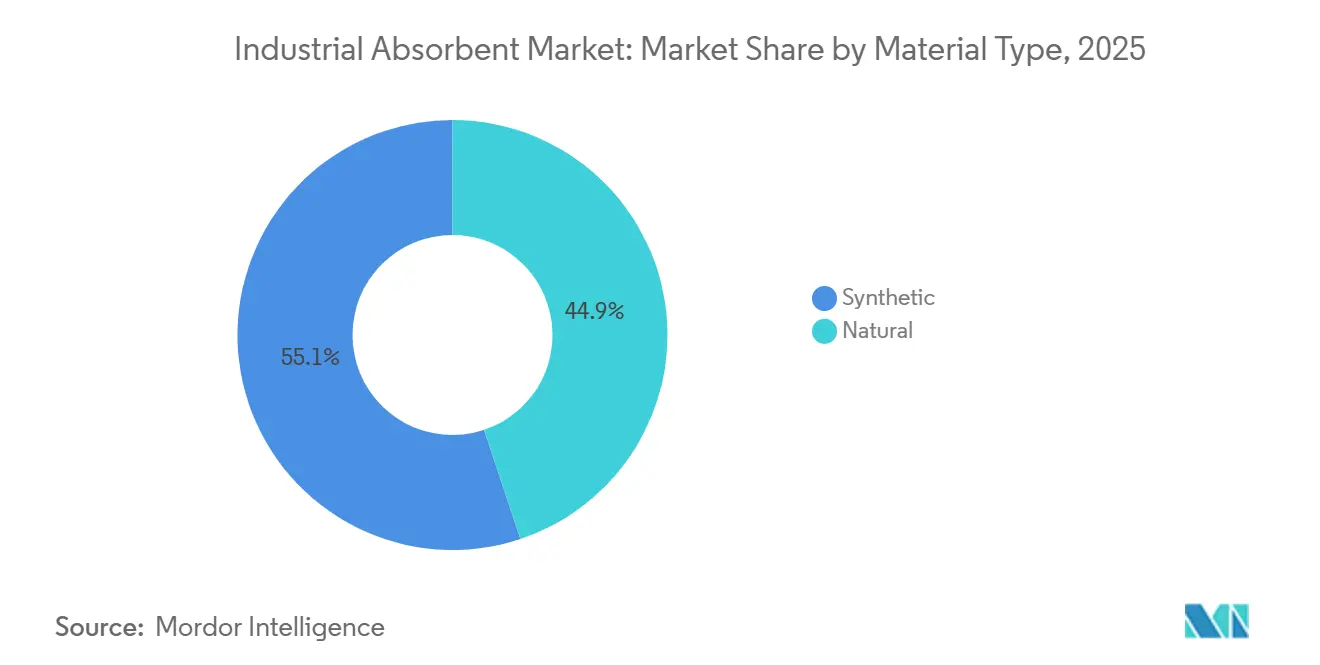
- Par type de matériau, les absorbants synthétiques ont dominé avec 55,12 % de la part de marché des absorbants industriels en 2025, tandis que les matériaux naturels devraient afficher le TCAC le plus rapide de 5,13 % jusqu'en 2031.
- Par type, les absorbants uniquement pour l'huile ont capturé 35,67 % de la taille du marché des absorbants industriels en termes de chiffre d'affaires en 2025 et devraient progresser à un TCAC de 4,89 % jusqu'en 2031.
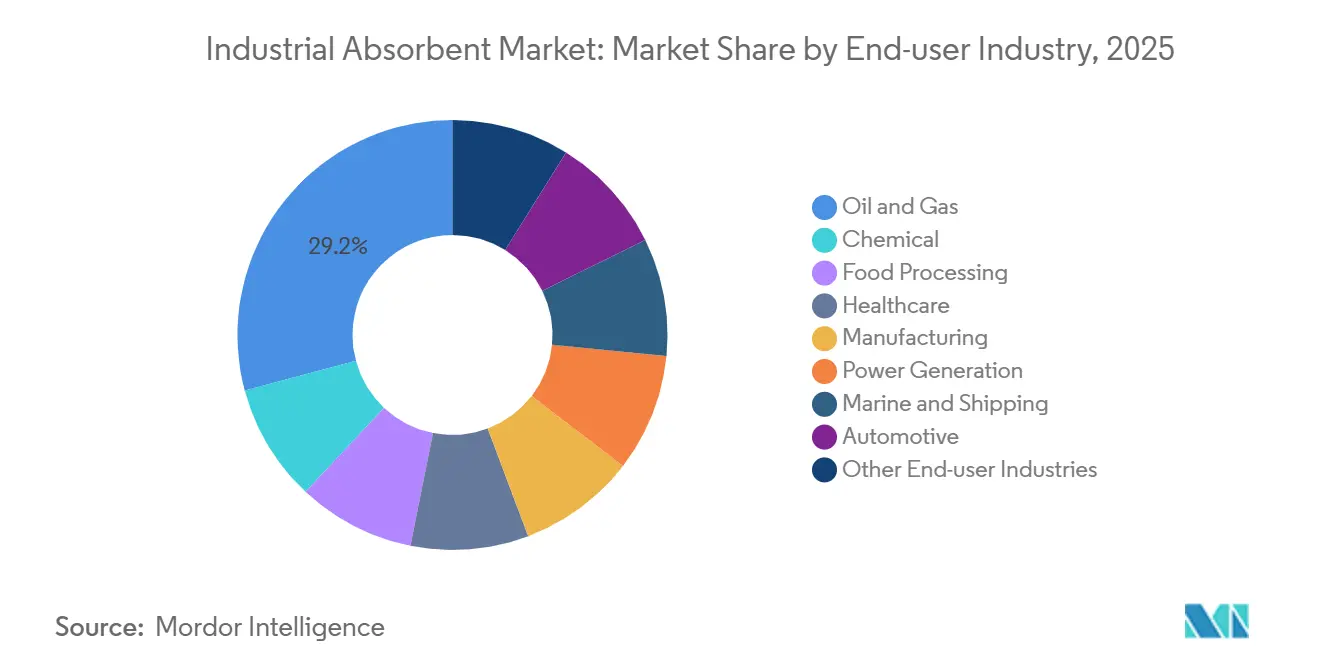
- Par secteur d'utilisation final, le pétrole et le gaz ont représenté une part de 29,16 % de la taille du marché des absorbants industriels en 2025, tandis que les soins de santé sont en passe d'atteindre un TCAC de 5,67 % jusqu'en 2031.
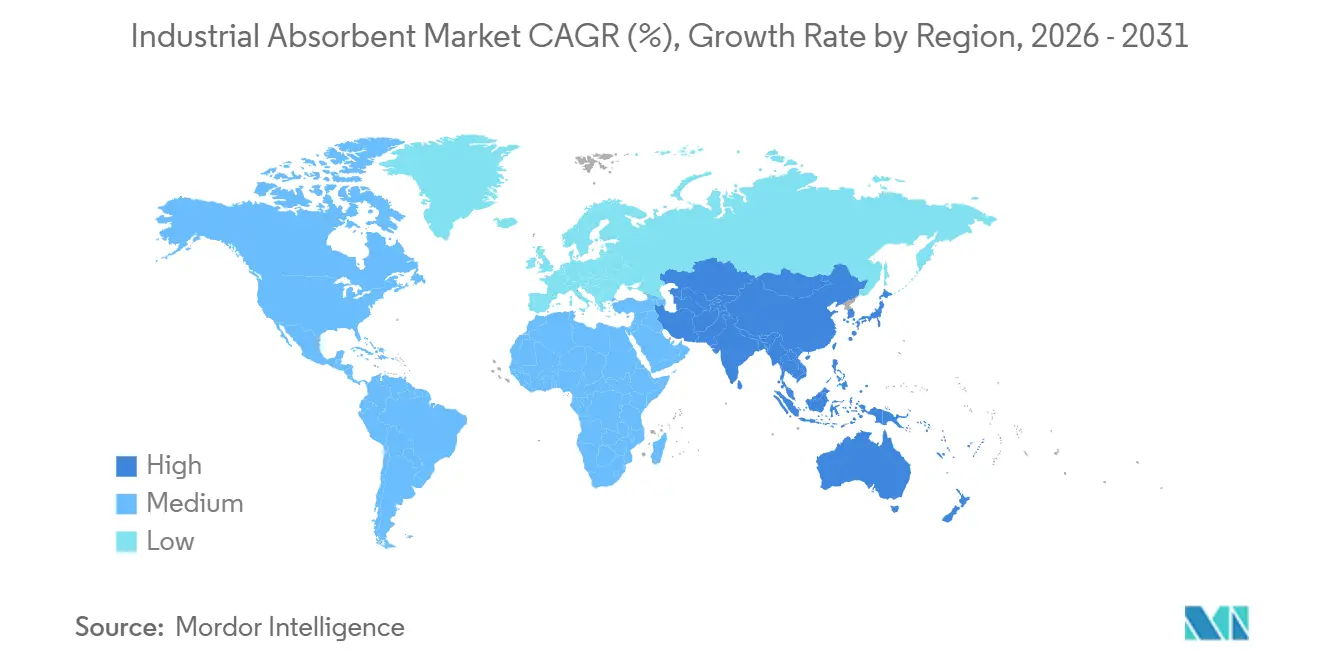
- Par géographie, l'Asie-Pacifique a dominé avec 38,32 % de la part du marché des absorbants industriels en 2025 ; la région devrait croître à un TCAC de 5,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de contrôle des déversements dans le cadre de l'expansion du secteur pétrolier et gazier | +1.2% | Moyen-Orient, Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Application plus stricte des réglementations environnementales multi-régionales | +1.0% | Mondial, avec l'UE et la Chine en tête | Long terme (≥ 4 ans) |
| Coût croissant et fréquence accrue des déversements industriels | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Croissance rapide de la production pétrochimique en Asie-Pacifique | +0.9% | Asie-Pacifique au cœur, avec des répercussions sur le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Commercialisation de sorbants biosourcés issus des déchets agricoles | +0.5% | Amérique du Nord, Europe, Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de contrôle des déversements dans le cadre de l'expansion du secteur pétrolier et gazier
Les dépenses d'investissement mondiales en amont ont atteint 525 milliards USD en 2025, soit une hausse de 12 % par rapport à 2024, le Moyen-Orient fournissant 38 % des dépenses supplémentaires[1]. Chaque nouveau derrick, pipeline ou module de traitement nécessite des barrages et des tapis uniquement pour l'huile afin de se conformer aux normes de prévention des déversements en vertu de la loi américaine sur la qualité des eaux (Clean Water Act) et de réglementations similaires au sein du Conseil de coopération du Golfe. Les opérateurs de schiste nord-américains ont foré 1 200 puits horizontaux supplémentaires en 2025, et chaque complétion a généré une demande de contrôle des déversements pour des tapis hydrophobes contenant 18 barils de fluide de retour lors des transferts de cuves. Les puits à latérales plus longues, dont certains dépassent 3 km, augmentent le nombre de connexions de surface et élèvent les risques de micro-fuites, ce qui soutient la consommation d'absorbants même lorsque le nombre de derricks se stabilise. Les compagnies d'assurance exigent désormais des inventaires documentés d'absorbants avant de souscrire des polices de responsabilité civile générale, poussant les installations à maintenir des niveaux de stock de sécurité qui soutiennent davantage le marché des absorbants industriels.
Application plus stricte des réglementations environnementales multi-régionales
La directive sur les émissions industrielles de l'Union européenne, révisée en 2024, oblige les sites manipulant plus de 10 t de liquides dangereux par an à démontrer les « meilleures techniques disponibles » en matière de confinement des déversements, codifiant ainsi de fait l'utilisation de absorbants certifiés et les pistes d'élimination. Le ministère de l'Écologie et de l'Environnement de Chine a institué un cadre parallèle en 2025 pour les zones pétrochimiques le long de la Ceinture économique du fleuve Yangtze, exigeant des revêtements absorbants conformes aux normes de prévention des lixiviats GB 18597. L'intensité des contrôles est tangible : les États membres de l'UE ont émis 1 840 citations en matière de contrôle des déversements en 2025 et ont porté les amendes moyennes à 47 000 EUR par incident[2]. Les audits ISO 14001 incluent désormais la vérification des stocks d'absorbants, transformant des dépenses auparavant discrétionnaires en éléments de conformité incontournables. Cette contrainte réglementaire se traduit par un point de pourcentage supplémentaire de TCAC à long terme pour le marché des absorbants industriels.
Coût croissant et fréquence accrue des déversements industriels
Le Centre national de réponse des États-Unis a enregistré 11 200 incidents impliquant des matières dangereuses en 2025, soit une hausse de 9 % par rapport à 2024, la fabrication chimique et le transport étant responsables de 42 % des cas. Le coût moyen de nettoyage d'un déversement industriel de 50 gallons a grimpé à 8 500 USD en 2025, après que les frais d'élimination et les tarifs des prestataires ont augmenté de 15 %. Les installations prépositionnent donc des kits absorbants aux points de transfert à haut risque pour contenir les fuites dans les 10 premières minutes, une pratique qui peut réduire les coûts de nettoyage de 60 % selon les données d'incidents de l'OSHA. Les assureurs ont renforcé les clauses des polices pour exiger des inventaires d'absorbants sur site, ancrant effectivement la demande de base dans les programmes de gestion des risques. Ce changement de comportement ajoute 0,8 point de pourcentage à la trajectoire de croissance à court terme du marché des absorbants industriels.
Croissance rapide de la production pétrochimique en Asie-Pacifique
La Chine a mis en service 4,2 millions de t par an de nouvelle capacité éthylénique en 2025, chaque vapocraqueur nécessitant 120 à 180 t d'absorbants par an pour la maintenance et la réponse aux urgences. La production pétrochimique de l'Inde a augmenté de 11 % tandis que Reliance Industries et Indian Oil intensifiaient l'utilisation de leurs vapocraqueurs. Les nations d'Asie du Sud-Est, telles que le Vietnam et l'Indonésie, ajoutent également des actifs polymères en aval dans le cadre d'évaluations d'impact environnemental plus strictes qui imposent des absorbants certifiés. L'effet de débordement atteint le Moyen-Orient, où le complexe Amiral de l'Arabie saoudite, d'une valeur de 20 milliards USD, s'approvisionne en absorbants auprès de fournisseurs asiatiques, resserrant l'approvisionnement régional. Collectivement, ces expansions injectent 0,9 point de pourcentage dans le TCAC à moyen terme du marché des absorbants industriels.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques d'exposition des travailleurs dans la fabrication et l'élimination | -0.4% | Mondial, avec une application plus stricte en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Volatilité des prix du polypropylène et des matières premières minérales | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Évolution vers des barrages et des tapis de confinement des déversements réutilisables | -0.3% | Secteurs maritime et offshore, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques d'exposition des travailleurs dans la fabrication et l'élimination
La règle 2025 de l'OSHA sur la silice cristalline a abaissé l'exposition admissible à 50 µg/m³, obligeant les usines d'absorbants argileux à installer des systèmes de ventilation à haute capacité ou à passer à la silice amorphe avec un surcoût de matières premières de 30 à 40 %. Trois fabricants américains ont cumulé 1,2 million USD d'amendes au cours de la première année de mise en conformité. Du côté de l'élimination, les absorbants usagés contaminés par des produits chimiques dangereux sont désormais classés comme déchets de la liste F en vertu de la loi sur la conservation et la récupération des ressources (Resource Conservation and Recovery Act), et les frais d'incinération ont augmenté de 18 % en 2025 dans un contexte de saturation des capacités de décharge. Les clauses de « devoir de diligence » de l'UE étendent la responsabilité tout au long de la chaîne de traitement des déchets, dissuadant les petites entreprises sans personnel de conformité dédié d'adopter des absorbants à usage unique. Ces facteurs retranchent 0,4 point de pourcentage du TCAC à moyen terme.
Volatilité des prix du polypropylène et des matières premières minérales
La résine de polypropylène s'est négociée entre 1 200 et 1 650 USD/t en 2025, les prix du naphta ayant fluctué avec la volatilité du brut et les arrêts de vapocraqueurs dus aux ouragans sur la côte du Golfe des États-Unis. Des pics ponctuels au-dessus de 1 600 USD/t ont poussé plusieurs convertisseurs de taille intermédiaire dans des marges brutes négatives. Les absorbants minéraux ont fait face à des vents contraires comparables, les exportations chinoises d'attapulgite s'étant resserrées et les coûts énergétiques miniers américains ayant augmenté ; les prix de l'attapulgite ont progressé de 22 % tandis que la terre de diatomées gagnait 14 %. Les acheteurs ont négocié des clauses d'ajustement trimestriel des prix, mais les petits distributeurs ont réduit leurs stocks, ralentissant la vélocité du marché. Le résultat est un frein de 0,6 point de pourcentage sur la croissance à court terme du marché des absorbants industriels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les fibres naturelles gagnent du terrain grâce au coût et à la conformitéLes formats synthétiques représentaient encore 55,12 % du chiffre d'affaires en 2025, une avance étayée par la durée de conservation de cinq ans des nappes non tissées soufflées-fondues sous emballage scellé, contre 18 à 24 mois pour les fibres naturelles non traitées, mais les fournisseurs biosourcés comblent l'écart grâce à un emballage en feuille à revêtement barrière. Les absorbants universels qui intercalent des couches de polypropylène autour d'un cœur en cellulose gagnent la faveur des usines automobiles où les déversements peuvent impliquer à la fois de l'eau et de l'huile, simplifiant ainsi la gestion des stocks. Les absorbants pour matières dangereuses, adaptés aux acides et aux produits chimiques agressifs, bénéficient d'une demande de niche dans la fabrication de batteries, où les fuites d'électrolyte nécessitent des tissus en polypropylène résistants à l'acide fluorhydrique. Les fibres naturelles devraient croître à un TCAC de 5,13 % jusqu'en 2031, dépassant les synthétiques malgré leur base plus petite. En 2025, les absorbants à base de balles de riz traités par carbonisation et hydrophobisation ont offert une rétention d'huile 8 à 12 fois supérieure à un coût de livraison inférieur de 20 à 30 % à celui des tapis en polypropylène. Le Conseil indien de la recherche scientifique et industrielle a validé des nattes en fibre de coco traitées avec des agents de couplage silane, ouvrant un potentiel d'exportation vers l'Europe et l'Amérique du Nord.
En termes d'économie d'élimination, les nattes naturelles plus légères réduisent le tonnage mis en décharge et les coûts de transport, des avantages amplifiés par la hausse des frais de gestion des déchets dans l'UE et au Japon. La comptabilité carbone apporte un vent supplémentaire : une natte biosourcée présente environ un tiers des émissions du berceau à la porte d'un équivalent polymère, une mesure désormais examinée dans le cadre de la directive européenne sur les rapports de durabilité des entreprises. À mesure que les fournisseurs de matériaux naturels s'intègrent en amont dans l'agrégation des matières premières et en aval dans la production de tapis finis, leur avantage en termes de coût livré pourrait s'élargir. Néanmoins, des contraintes d'échelle persistent ; la disponibilité des déchets agricoles est saisonnière, et les usines de prétraitement fonctionnent souvent en dessous de l'utilisation optimale, limitant la compétitivité des prix lors des périodes de surproduction maximale de polymères.


Par type :
les absorbants uniquement pour l'huile en tête grâce à la demande offshore et pétrochimiqueLes absorbants uniquement pour l'huile ont représenté 35,67 % du chiffre d'affaires 2025 et progressent à un TCAC de 4,89 %, portés par la construction d'éoliennes offshore et les expansions pétrochimiques qui nécessitent des matériaux hydrophobes imperméables à l'eau de mer. Chaque nouvelle nacelle d'éolienne offshore consomme environ 12 kg de tapis lors de la maintenance annuelle. Les revêtements oléophiles conçus sur ces tapis offrent une sélectivité huile/eau supérieure à 20:1, un seuil que les variantes universelles ne peuvent atteindre. Les complexes du Moyen-Orient tels que le projet Amiral ont installé 4 200 m de barrages pour le confinement secondaire autour des réservoirs de stockage.
Les absorbants universels, indispensables dans les environnements à fluides mixtes, bénéficient de règles d'inventaire simplifiées dans les usines agroalimentaires où les déversements peuvent impliquer de l'eau, des solutions de nettoyage ou des huiles de cuisson. Les formats pour matières dangereuses, bien que volumétriquement plus petits, connaissent une adoption régulière dans les gigafactories de batteries, où les déversements d'électrolyte nécessitent des tissus résistants aux sels de lithium corrosifs. Les types spéciaux conçus pour le mercure ou les liquides radioactifs servent des niches épisodiques dans les soins de santé et le déclassement nucléaire. La concurrence entre les types est donc davantage une question de spécificité d'application que de prix. À mesure que les investissements dans l'éolien offshore et la pétrochimie augmentent, les formats uniquement pour l'huile étendront probablement leur avance, bien que les produits universels continueront à dominer dans les environnements de fabrication à fluides multiples, soutenant une demande diversifiée sur le marché des absorbants industriels.
Par secteur d'utilisation final :
les soins de santé en forte hausse grâce aux protocoles de contrôle des infectionsLe pétrole et le gaz ont conservé la première place en termes de chiffre d'affaires avec 29,16 % en 2025, soutenu par les applications continues de bacs de rétention et de fuites de vannes sur les sites de puits et les terminaux intermédiaires. Les soins de santé devraient afficher le TCAC le plus rapide de 5,67 % jusqu'en 2031, car les hôpitaux adoptent des tapis à usage unique imprégnés d'ions argent pour contenir les agents pathogènes à transmission sanguine lors des interventions chirurgicales. Les Centres américains pour le contrôle et la prévention des maladies (US CDC) ont révisé leurs directives de contrôle des déversements en mars 2025, recommandant des barrières absorbantes pour toutes les substances infectieuses de catégorie A. Les hôpitaux européens ont suivi après que les données du Centre européen de prévention et de contrôle des maladies (ECDC) ont montré 3,2 millions de patients affectés par des infections associées aux soins de santé en 2025.
La fabrication chimique reste un consommateur central, en particulier dans les réacteurs discontinus qui produisent de fréquents micro-déversements de liquides corrosifs ou inflammables. La demande dans la transformation alimentaire s'accélère, car les audits de sanitation de la Food and Drug Administration des États-Unis (US FDA) portent désormais sur les protocoles d'absorbants, et les arrêts de production liés à la non-conformité peuvent coûter entre 15 000 et 30 000 USD par jour. Les segments maritime et transport maritime connaissent des pics périodiques liés aux réglementations de l'Organisation maritime internationale exigeant que les navires de plus de 400 GT transportent des barrages et des tapis uniquement pour l'huile. La fabrication, la production d'énergie et l'automobile maintiennent chacune des parts de l'ordre de quelques points de pourcentage, leurs trajectoires étant liées aux extensions de capacité et à la vigilance réglementaire. Le marché des absorbants industriels présente donc un large portefeuille d'utilisateurs finaux, avec les soins de santé qui s'imposent comme le vecteur de croissance le plus rapide tandis que l'énergie et les produits chimiques ancrent les volumes.

Analyse géographique
Marché des Absorbants Industriels en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 38,32 % du chiffre d'affaires de 2025 et devrait se développer à un CAGR de 5,78 % jusqu'en 2031, soulignant ses deux moteurs que sont la croissance des capacits pétrochimiques et des mandats environnementaux de plus en plus stricts. Les ajouts de 4,2 millions de tonnes d'éthylène en Chine en 2025 ont créé une demande récurrente d'environ 120 à 180 tonnes d'absorbants par vapocraqueur pour la maintenance et la préparation aux situations d'urgence. Le Conseil central de contrôle de la pollution de l'Inde a élargi les plans obligatoires de réponse aux déversements aux installations manipulant plus de 5 tonnes de liquides dangereux, couvrant 1 200 sites supplémentaires en 2025. La révision d'avril 2025 de la loi japonaise sur la sécurité et la santé au travail exige des stocks d'absorbants documentés, ajoutant 800 tonnes de demande annuelle. Les nouveaux entrants pétrochimiques de l'ASEAN font face à des clients orientés vers l'exportation qui exigent des kits anti-déversement conformes aux normes ASTM, augmentant les volumes d'importation au Vietnam et en Indonésie.
Marché des Absorbants Industriels en Amérique du Nord
L'Amérique du Nord demeure la deuxième région en importance, soutenue par l'expansion du schiste et les constructions chimiques sur la côte du Golfe. Le bassin Permien a ajouté 1 200 puits horizontaux en 2025, chacun nécessitant des tapis hydrophobes pour le confinement des eaux de reflux. La règle SPCC des États-Unis s'applique à 638 000 installations disposant de stockages de pétrole hors sol dépassant 1 320 gallons et sous-tend la demande de base pour les absorbants réservés aux hydrocarbures. La production des sables bitumineux du Canada a rebondi à 3,1 millions de barils par jour, déclenchant des cycles de réapprovisionnement en granulés d'argile et en tapis en polypropylène. Pemex au Mexique a commencé à moderniser ses kits d'intervention en cas de déversement après des amendes environnementales en 2024, générant de nouvelles commandes pour des variantes universelles et pour matières dangereuses.
Marché des Absorbants Industriels en Europe
L'Europe est orientée vers des achats axés sur la durabilité. La directive sur les rapports de durabilité des entreprises oblige les grandes entreprises à divulguer l'empreinte carbone des consommables, accélérant l'adoption de tapis biosourcés et de systèmes réutilisables. L'Allemagne, le Royaume-Uni et la France représentent collectivement plus de la moitié de la demande régionale, avec des volumes ancrés dans les secteurs de la chimie, de l'automobile et de l'alimentation. La sensibilité aux prix s'est modérée à mesure que les entreprises attribuent des prix internes du carbone qui favorisent les alternatives à faibles émissions.
Marché des Absorbants Industriels en Amérique du Sud et au Moyen-Orient et en Afrique
La croissance de l'Amérique du Sud repose sur l'énergie et les mines. La production pré-saline du Brésil a augmenté de 240 000 barils par jour en 2025, et les licences de l'Ibama exigent des barrages réservés aux hydrocarbures sur chaque plateforme offshore. Vaca Muerta en Argentine a mis en service 180 nouveaux puits en 2025, s'approvisionnant en absorbants localement et depuis les États-Unis. Le Moyen-Orient et l'Afrique s'appuient sur les investissements dans les hydrocarbures ; le complexe Amiral d'Arabie saoudite, opérationnel depuis fin 2024, importe des tapis et des boudins absorbants auprès de fabricants asiatiques. Les projets de GNL des Émirats arabes unis et du Qatar reflètent ces mêmes spécifications, tandis que l'Afrique du Sud et le Nigéria connaissent des pics de demande intermittents liés aux rénovations de centrales électriques et aux expansions portuaires. Dans l'ensemble, la mosaïque géographique confirme que le marché des absorbants industriels maintient des ancrages régionaux diversifiés, l'Asie-Pacifique donnant le rythme.

Analyse de la chaîne de valeur
La chaîne de valeur des absorbants industriels commence par les matières premières et supports en amont : résines polyoléfines (notamment le polypropylène) pour les non-tissés meltblown et spunbond, pâte de cellulose et flux de fibres recyclées pour les laminés airlaid et à base de cellulose, et minéraux extraits tels que l'argile/attapulgite et la terre de diatomées pour les produits granulaires. Ces intrants passent par des étapes de transformation qui définissent la performance selon l'application (universelle, huile uniquement, et matières dangereuses) et selon le format (tampons, rouleaux, chaussettes, coussins, boudins et granulés en vrac). L'économie de fabrication est très sensible aux variations des prix des résines et des minéraux, tandis que les filières cellulose et déchets agricoles ajoutent une variabilité liée à la collecte, au prétraitement et à la saisonnalité.
En Amérique du Nord et en Europe, la plateforme Engineered Absorbent Materials (EAM) de Domtar illustre l'intégration en midstream des substrats airlaid et laminés qui façonnent la dynamique de l'offre. Les producteurs et transformateurs en midstream se différencient soit par la production à grande échelle de non-tissés et des références standardisées, soit par des constructions techniques (structures airlaid/laminées et revêtements) visant une absorbance supérieure par unité et une meilleure manipulation. En aval, la distribution se répartit entre (1) des circuits axés sur le service, où les marques premium associent les absorbants à la conception de programmes anti-déversement, à la documentation de conformité et à la gestion des stocks, et (2) des circuits axés sur les produits de base, qui rivalisent sur la logistique régionale, la livraison en vrac et le prix. La gestion de fin de vie (tri, manifeste et élimination) constitue un lien final crucial, car les absorbants usagés entrent souvent dans des flux de déchets réglementés, ce qui rend les fournisseurs et distributeurs capables de soutenir la coordination de l'élimination et de fournir une documentation prête pour l'audit plus précieux pour les acheteurs recherchant une conformité reproductible.
Paysage concurrentiel
Le marché des absorbants industriels est modérément consolidé. La pression de consolidation augmente cependant, car les grands acheteurs exigent des solutions intégrées regroupant les matériaux avec des armoires équipées de capteurs et des logiciels de suivi des stocks. En 2025, Brady a déployé des stations de réponse aux déversements connectées qui déclenchent des réapprovisionnements automatiques lorsque le stock tombe en dessous des seuils, une innovation déjà pilotée dans 18 usines chimiques. Les acteurs intégrés verticalement qui contrôlent l'extrusion de polymères, la production de non-tissés et les contrats de service de déversement sont les mieux positionnés pour résister à la volatilité des matières premières et capter des marges premium.
Leaders du secteur des absorbants industriels
-
3M
-
Brady Worldwide, Inc.
-
Kimberly-Clark Worldwide, Inc.
-
Oil-Dri Corporation of America
-
New Pig Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Absorbants Industriels
- 3M
- Absorbent Products
- Ansell Ltd.
- Brady Worldwide, Inc.
- Chemtex Industries
- Decorus Europe
- EP Minerals
- ITU AbsorbTech, Inc.
- Jaycot Industries
- Johnson Matthey
- Justrite
- Kimberly-Clark Worldwide, Inc.
- Meltblown Technologies Inc.
- New Pig Corporation
- Oil-Dri Corporation of America
- Tosla

Opportunités de marché et perspectives d'avenir
Le réapprovisionnement axé sur le service et la gestion numérisée représentent des opportunités concrètes à mesure que les sites industriels évoluent vers des programmes gérés de contrôle des déversements. Le marché observe l'adoption de stations d'intervention connectées qui automatisent les réapprovisionnements et formalisent les seuils de stock, créant des opportunités pour les fournisseurs d'étendre leur activité au-delà de la vente de produits vers la gestion de programmes récurrents, le support à la conformité et la coordination de l'élimination pour les clients multi-sites.
L'innovation en matière de matériaux élargit les opportunités, en particulier lorsque les rapports de durabilité et les objectifs de réduction des déchets influencent les choix de consommables. Les alternatives non tissées biosourcées et biodégradables (par exemple, la recherche sur les sorbants meltblown en PLA) et les sorbants haute performance conçus pour des conditions exigeantes (comme les matériaux d'adsorption haute température rapportés dans la littérature technique de 2026) illustrent un pipeline de produits différenciés au-delà des tampons standard en polypropylène. Du côté des acheteurs industriels, les protocoles de santé mettant l'accent sur les barrières de contrôle des infections à usage unique et les ajouts de capacités pétrochimiques en Asie-Pacifique institutionnalisent la maintenance et la préparation aux déversements d'urgence, renforçant la demande d'absorbants certifiés et spécifiques à l'application et favorisant les fournisseurs capables de valider la performance et de fournir une documentation alignée sur les exigences d'audit des clients.
Recent Industry Developments in Marché des Absorbants Industriels
- Juin 2026 : Domtar a finalisé la vente de son activité Engineered Absorbent Materials (EAM) à Saothair Capital Partners. La transaction transfère la propriété d'une plateforme de matériaux airlaid et laminés utilisée dans des applications industrielles et médicales, avec des implications pour les stratégies d'approvisionnement des transformateurs qui dépendent de substrats techniques. Elle met également en évidence une restructuration continue du portefeuille autour de capacités en matériaux spécialisés pouvant influencer la disponibilité et le rythme d'innovation sur les marchés finaux adjacents des absorbants.
- Avril 2025 : Kimberly-Clark Professional a lancé des lingettes de nettoyage WypAll X70 Medium Duty et WypAll X80 Heavy Duty améliorées, avec une construction et des textures de surface optimisées pour augmenter l'absorption d'huile et d'eau. L'entreprise a déclaré que le WypAll X70 absorbe jusqu'à 20 % de plus que les versions précédentes, et certains formats sont passés à des feuilles 10 % plus grandes. Cette amélioration vise à optimiser le rapport coût-performance pour les utilisateurs industriels en augmentant l'absorbance par lingette et en réduisant la fréquence de remplacement.
- Avril 2025 : FyterTech Nonwovens a amélioré sa gamme de produits absorbants Sustayn avec une technologie d'accélération de la biodégradation, présentant ce changement comme une amélioration de la performance en fin de vie par rapport aux tampons meltblown conventionnels. Cette mise à jour aide les acheteurs qui renforcent leurs exigences d'approvisionnement en matière d'indicateurs de durabilité et de résultats d'élimination. Elle accroît également la pression concurrentielle sur les tampons à base de polypropylène en place, en ajoutant des allégations environnementales différenciées aux absorbants non tissés.


Marché des Absorbants Industriels Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les produits absorbants industriels utilisés pour absorber, contenir et nettoyer les liquides sur les lieux de travail, notamment les huiles, les liquides de refroidissement, les fluides à base d'eau et les produits chimiques. L'évaluation est exprimée en termes de chiffre d'affaires généré par les matériaux absorbants vendus pour la réponse aux déversements et l'entretien courant sur les sites industriels et commerciaux.
Exclusions du périmètre : les absorbants hygiéniques grand public, les lingettes personnelles et les matières premières en vrac de polymères superabsorbants sont exclus de cette évaluation du marché.
Aperçu de la Segmentation
- Par type de matériau
- Naturel
- Synthétique
- Par type
- Universel
- Uniquement pour l'huile
- Matières dangereuses
- Autres types
- Par secteur d'utilisation final
- Pétrole et gaz
- Chimie
- Transformation alimentaire
- Soins de santé
- Fabrication
- Production d'énergie
- Marine et transport maritime
- Automobile
- Autres secteurs
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Asie-Pacifique
Sources de Données, Évaluation du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une base factuelle fiable sur l'activité industrielle, la conformité en matière de sécurité au travail et la demande en matière de contrôle des déversements. Nous nous référons à des sources publiques telles que les orientations de l'EPA américaine en matière de prévention des déversements, les informations de l'OSHA sur la sécurité au travail, les données sur les matériaux de l'USGS, les statistiques commerciales d'UN Comtrade et des articles évalués par des pairs sur les matériaux sorbants et le nettoyage des déversements.
Pour traduire ce contexte en un modèle utilisable, nous analysons également les rapports annuels des entreprises, les présentations aux investisseurs et les catalogues de produits afin de comprendre les formats de produits courants (tampons, rouleaux, boudins, barrages flottants, coussins et granulés) et les environnements d'utilisation finale typiques. Si nécessaire, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, des vérifications des importations et exportations au niveau des expéditions pour la couverture géographique, et des recherches de brevets pour suivre les substitutions de matériaux et les lancements de nouveaux produits. Ces sources documentaires sont données à titre indicatif uniquement, et de nombreuses autres références publiques sont utilisées pour la vérification croisée, la validation et la clarification des questions ouvertes.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur la validation du bassin de demande, des niveaux de prix et du cycle d'achat pratique pour les absorbants dans les secteurs qui manipulent régulièrement des liquides. Nous nous entretenons avec des fabricants, des distributeurs, des équipes de gestion des installations et de l'environnement, de la santé et de la sécurité (EHS), ainsi que des partenaires logistiques en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses issues de la recherche documentaire puissent être testées, affinées et alignées sur la manière dont les sites commandent et réapprovisionnent réellement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 31 % |
| Acteurs plus petits : 19 % | Managers : 52 % | Amériques : 23 % |
Évaluation et Prévision du Marché
L'évaluation est construite selon une approche descendante du bassin de demande, dans laquelle l'activité industrielle et l'utilisation liée à la sécurité sont reconstituées par région, puis traduites en consommation d'absorbants et en dépenses. Le modèle est ancré sur les empreintes d'utilisation finale et les besoins en matière de préparation aux déversements, et il est ajusté en fonction de la manière dont les absorbants sont stockés et réapprovisionnés sur les sites.
Les principaux paramètres comprennent les tendances de la production manufacturière, le parc installé d'installations avec des opérations de manipulation de liquides, la répartition entre absorbants uniquement pour les hydrocarbures, universels et chimiques, la fréquence moyenne de réapprovisionnement par type de site, et les fourchettes de prix observées par format de produit et type de matériau. Étant donné que les tarifs publiés ne correspondent pas toujours au prix effectivement payé, la trajectoire supposée du prix de vente moyen est vérifiée par des retours de la chaîne de distribution et soumise à des tests de sensibilité avec des plages de variation avant que les totaux ne soient finalisés.
Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des agrégations d'échantillons de fournisseurs et des vérifications des canaux de distribution, ainsi que par des constructions simples de volume multiplié par le prix de vente moyen pour quelques secteurs à forte utilisation. Cela permet de signaler les lacunes là où la couverture est incomplète. Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une légère superposition de régression multivariée, dans laquelle la production industrielle, l'intensité de l'application réglementaire et les cycles de dépenses de maintenance servent de signaux explicatifs, puis nous alignons les résultats sur ce que les personnes interrogées attendent du comportement d'achat au cours des prochaines années.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par triangulation entre des signaux indépendants afin que le chiffre final ne soit pas déterminé par un seul ensemble de données. Les analystes comparent les résultats aux flux commerciaux, aux indicateurs des installations et du secteur, et aux évolutions observées de la composition des produits, puis examinent les valeurs aberrantes jusqu'à ce que le facteur explicatif soit compris et documenté.
Avant la validation finale, les hypothèses et les calculs font l'objet de plusieurs étapes de révision. Nous recontactons les sources lorsqu'un écart est important ou lorsqu'un changement lié au marché affecte les prix ou la disponibilité. Le rapport est actualisé selon un cycle annuel, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison de l'Évaluation du Marché des Absorbants Industriels de Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les absorbants industriels peuvent sembler incohérentes car le périmètre peut varier de manière subtile mais importante, et chaque éditeur peut choisir des années de référence et des hypothèses de prix différentes. L'écart provient généralement de ce qui est comptabilisé comme une vente d'absorbant industriel, de la manière dont la demande d'utilisation finale est liée à l'activité industrielle réelle, et de la rapidité avec laquelle les évolutions de prix et de composition des produits sont actualisées.
Certaines estimations élargissent la définition en fusionnant des catégories adjacentes ou en utilisant de larges segments d'utilisation finale qui ne relèvent pas strictement du contrôle des déversements industriels, ce qui peut gonfler le chiffre même si les volumes sont similaires. Des différences apparaissent également lorsqu'un modèle utilise des prix catalogue sans ajustements de canal, applique un taux de croissance mondial unique, ou maintient le timing de conversion des devises fixe même lorsque les cycles des matières premières et du fret évoluent. Ces choix sont traités de manière plus restrictive ici, un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,35 milliards USD (2026) | |
| Consultance Mondiale A | 4,95 milliards USD (2024) | Utilise une année de référence antérieure et regroupe la demande à l'aide de larges étiquettes d'utilisation finale (y compris des segments non industriels), ce qui peut augmenter les totaux même lorsque la consommation de réponse aux déversements industriels est similaire. |
| Éditeur Sectoriel B | 4,30 milliards USD (2024) | S'appuie fortement sur le chiffre d'affaires déclaré avec un ajustement limité pour les évolutions de la composition des produits et la réalisation des prix par canal, de sorte que la valeur peut être inférieure lorsque la répartition entre synthétique et naturel et les cycles de prix changent. |
Dans l'ensemble, la comparaison montre que le choix de l'année et l'inclusion des catégories sont les principaux facteurs à l'origine de l'écart, suivis de la manière dont les prix sont traduits des listes de produits vers les fourchettes de transactions réelles. En maintenant le bassin de demande lié à l'activité industrielle de manipulation de liquides et en vérifiant la composition supposée et la progression du prix de vente moyen grâce aux retours de terrain, le chiffre final reste traçable selon des étapes claires qui peuvent être reproduites.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du Marché des Absorbants Industriels ?
La taille du Marché des Absorbants Industriels était évaluée à 4,17 milliards USD en 2025 et devrait croître de 4,35 milliards USD en 2026 à 5,35 milliards USD d'ici 2031, à un CAGR de 4,21 % durant la période de prévision (2026-2031).
Pourquoi les absorbants uniquement pour les hydrocarbures gagnent-ils en popularité ?
Les absorbants uniquement pour les hydrocarbures gagnent en popularité car ils absorbent sélectivement les huiles tout en repoussant l'eau, ce qui les rend très efficaces pour la réponse aux déversements industriels et marins.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait connaître la croissance la plus rapide, représentant 38,32 % du chiffre d'affaires de 2025 et se développant à un CAGR de 5,78 % jusqu'en 2031.
Dans quelle mesure la concurrence entre fournisseurs est-elle fragmentée ?
La concurrence entre fournisseurs est modérément fragmentée, avec un mélange de fabricants mondiaux, de fournisseurs régionaux et de spécialistes de niche.
Dans quelle mesure la concurrence entre fournisseurs est-elle fragmentée ?
Dans quelle mesure la concurrence entre fournisseurs est-elle fragmentée ?


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
