
Taille et part du marché indien de l'emballage alimentaire et des boissons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 38.27 Milliards de dollars |
| Taille du Marché (2026) | 40.73 Milliards de dollars |
| Taille du Marché (2031) | 55.67 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.44 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien de l'emballage alimentaire et des boissons par Mordor Intelligence
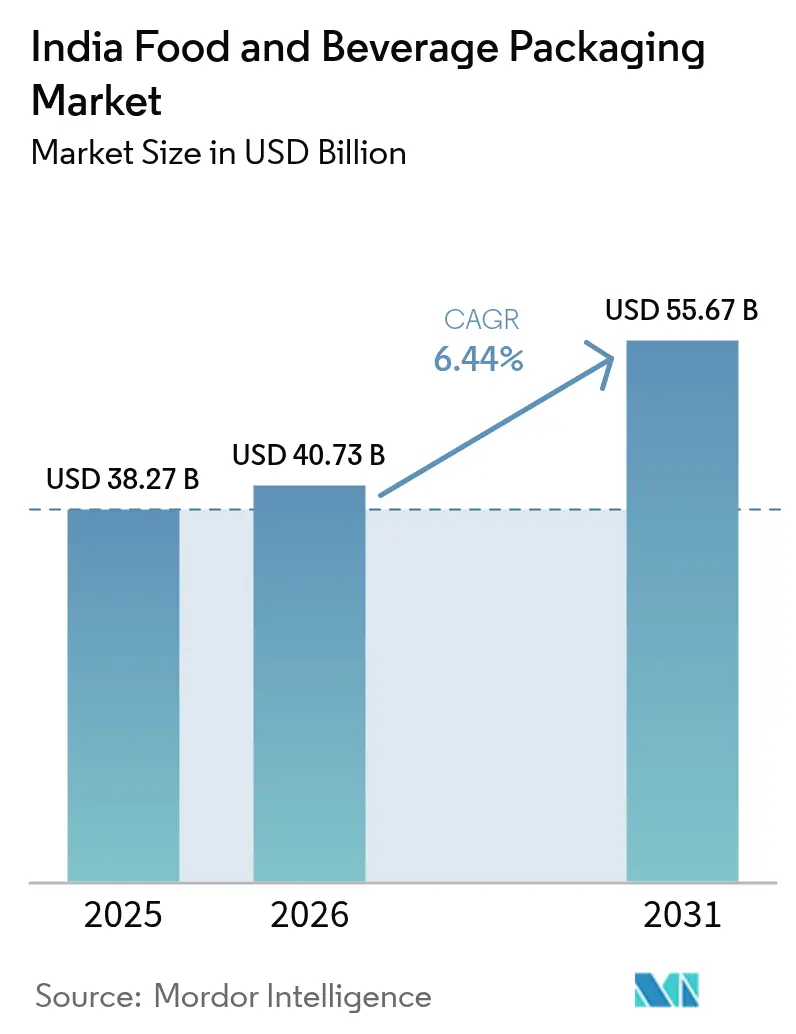
La taille du marché indien de l'emballage alimentaire et des boissons en 2026 est estimée à 40,73 milliards USD, en progression par rapport à la valeur de 2025 de 38,27 milliards USD, avec des projections pour 2031 atteignant 55,67 milliards USD, soit une croissance à un TCAC de 6,44 % sur la période 2026-2031. La pénétration croissante des aliments transformés, les réglementations obligatoires sur la teneur en matières recyclées et l'expansion du commerce électronique soutiennent une demande soutenue pour des emballages qui prolongent la durée de conservation et respectent les normes de sécurité. Les incitations gouvernementales telles que le Programme d'incitation lié à la production, d'une valeur de 10 900 crores INR, stimulent l'investissement en capital dans les lignes automatisées et l'infrastructure de chaîne du froid.[1]Bureau de presse et d'information, "Le programme PLI encourage la fabrication nationale," pib.gov.inLes formats flexibles dominent encore les volumes, mais les options rigides gagnent du terrain car les boissons haut de gamme et les plats cuisinés destinés à l'exportation nécessitent une protection plus robuste. La volatilité des prix des matières premières a comprimé les marges des transformateurs à un plus bas décennal de 8 % en 2024, mais les goulots d'étranglement de l'approvisionnement en matières recyclées et les ajouts de capacité dans les formats rigides ouvrent des perspectives d'élargissement pour les entreprises à intégration verticale.
Principaux enseignements du rapport
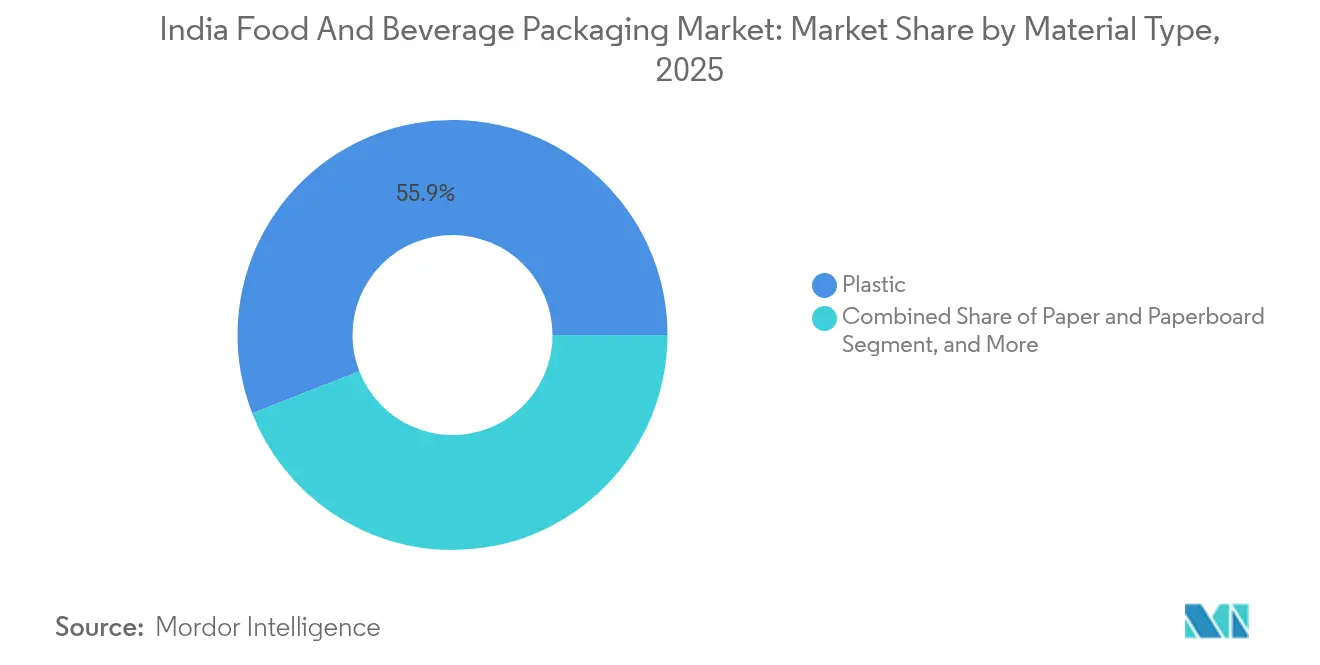
- Par type de matériau, le plastique a capté 55,92 % de la part du marché indien de l'emballage alimentaire et des boissons en 2025.
- Par type de produit, la taille du marché indien de l'emballage alimentaire et des boissons pour les produits métalliques devrait progresser à un TCAC de 6,96 % entre 2026 et 2031.
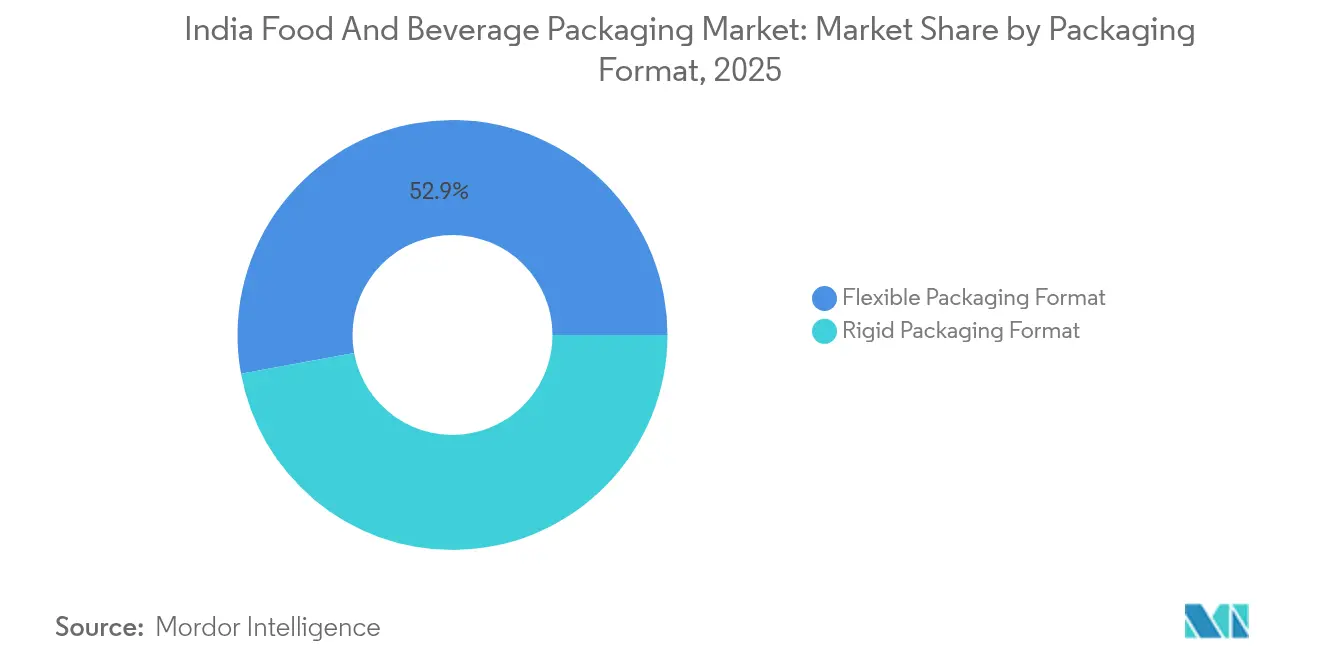
- Par format d'emballage, l'emballage flexible a capté 52,88 % de la part du marché indien de l'emballage alimentaire et des boissons en 2025.
- Par catégorie d'utilisation finale, la taille du marché indien de l'emballage alimentaire et des boissons pour les boissons devrait progresser à un TCAC de 7,41 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien de l'emballage alimentaire et des boissons
Analyse de l'impact des moteurs*
| Moteur | Impact (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénétration croissante des aliments transformés | +1.2% | National, plus marqué dans les villes | Moyen terme (2 à 4 ans) |
| Importations de machines d'emballage alimentaire automatisées | +0.8% | Maharashtra, Gujarat, Karnataka | Court terme (≤ 2 ans) |
| Demande du commerce électronique et des marques en vente directe aux consommateurs pour la différenciation des références produits | +0.9% | Marchés métropolitains et de niveau 2 | Moyen terme (2 à 4 ans) |
| Obligation de 30 % de teneur en rPET dans les bouteilles | +0.7% | National, en avance dans les boissons | Court terme (≤ 2 ans) |
| Exportations de plats cuisinés prêts à l'emploi sous chaîne du froid | +0.6% | Clusters d'exportation du Tamil Nadu | Long terme (≥ 4 ans) |
| Croissance des cuisines fantômes et des plateaux allant au four à double usage | +0.4% | Zones urbaines à forte livraison | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La pénétration croissante des aliments transformés stimule l'innovation en matière d'emballage
La consommation d'aliments transformés est en plein essor à mesure que l'urbanisation et le revenu disponible augmentent. Les ventes alimentaires nationales sont en passe d'atteindre 1 274 milliards USD d'ici 2027, mettant en lumière les films multicouches avancés et les sachets pour traitement thermique. Les producteurs de snacks souhaitent des emballages en portions contrôlées qui préservent les arômes lors de la livraison du dernier kilomètre. Les plats prêts à consommer nécessitent des sachets résistant à la stérilisation à la vapeur et préservant les nutriments. Les spécifications du Bureau des normes indiennes garantissent que les matériaux en contact direct avec les aliments respectent les exigences alimentaires, poussant les transformateurs à adopter des encres et des adhésifs certifiés.[2]Business Standard, "Décryptage : pourquoi les géants des boissons s'opposent à la nouvelle règle gouvernementale sur les bouteilles en PET," business-standard.com
Le commerce électronique et les marques en vente directe aux consommateurs redéfinissent la différenciation au niveau des références produits
Le commerce de détail en ligne a dépassé 12,2 billions INR en 2024, progressant de 18,7 % par an et stimulant la demande d'emballages inviolables, résistants à l'humidité et visuellement attractifs. Les marques en vente directe aux consommateurs s'appuient sur l'emballage pour créer des expériences de déballage mémorables. Les courtes séries de production ont entraîné une adoption rapide des presses numériques permettant des changements de design rapides sans coûts élevés de clichés. Les marques optent désormais pour des emballages de plus petite taille et des finitions haut de gamme qui résistent à la chaîne logistique et valorisent leurs engagements en matière de durabilité.
L'obligation de teneur en rPET accélère la transition durable
La réglementation d'avril 2025 exigeant 30 % de PET recyclé dans les bouteilles de boissons est devenue un catalyseur majeur pour la refonte de la chaîne d'approvisionnement. Seules cinq usines agréées par la FSSAI produisent actuellement du rPET de qualité alimentaire, couvrant à peine 15 % de la demande. Les entreprises de boissons font face à des hausses de coûts d'emballage d'environ 30 % et font pression pour des périodes de transition. Des producteurs tels que Ganesha Ecopet augmentent leur capacité de bouteille à bouteille à 42 000 tonnes par an, tandis que les transformateurs explorent des conceptions de bouteilles plus légères accommodant la résine recyclée sans compromettre la résistance.
L'expansion de l'infrastructure de chaîne du froid favorise la croissance des exportations
Les projets de chaîne du froid soutenus par le gouvernement, au nombre de 135 dont 97 opérationnels, réduisent les pertes après récolte et stimulent les exportations. Les exportateurs de plats cuisinés basés au Tamil Nadu utilisent des sachets pour traitement thermique conçus pour un stockage ambiant prolongé. Les plateaux en papier allant au four à double usage associés à un scellage sous atmosphère modifiée soutiennent la demande étrangère croissante de currys prêts à chauffer et à consommer. La conformité aux normes HACCP et ISO est obligatoire pour l'Europe et l'Amérique du Nord, incitant à des investissements dans l'inspection par rayons X en ligne et les papiers à revêtement barrière.
Analyse de l'impact des freins*
| Frein | Impact (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accès limité des PME aux meilleures pratiques de fabrication | -0.8% | Clusters ruraux et semi-urbains | Long terme (≥ 4 ans) |
| Volatilité des prix des polymères comprimant les marges | -1.1% | National, grave dans les flexibles | Court terme (≤ 2 ans) |
| Creux de rentabilité à 8 % dans les flexibles | -0.9% | Hubs du Maharashtra et du Gujarat | Moyen terme (2 à 4 ans) |
| Pénurie de talents en encres et revêtements de qualité alimentaire | -0.5% | Centres spécialisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les PME font face à des obstacles technologiques et de conformité
Les PME représentent 85 % des 22 000 entreprises d'emballage enregistrées en Inde, mais manquent souvent de capitaux pour les laminoirs sans solvant ou les systèmes d'encres sans toluène. Seulement un cinquième des transformateurs a satisfait à la norme IS 15495 qui interdit les solvants toxiques dans les emballages alimentaires. La formation technique limitée et les chaînes d'approvisionnement fragmentées empêchent les petites usines de servir des clients premium qui exigent des emballages certifiés à l'échelle mondiale.
La volatilité des prix des polymères crée des pressions sur les marges
Une hausse de capacité de 45 % pour les films BOPET et de 20 % pour les films BOPP s'est heurtée à une hausse de la demande de 11 %, ramenant les marges des films flexibles à 8 % en 2024. Les fortes fluctuations des résines obligent les transformateurs à maintenir un fonds de roulement élevé ou à se couvrir, ce qui ne convient ni à l'un ni à l'autre pour les PME endettées. Les profils de crédit sont sous pression malgré la reprise attendue des volumes de 5 à 6 % dans les aliments emballés. Les grandes entreprises disposant de lignes de résines à intégration amont restent mieux protégées contre les chocs de prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : le papier gagne en dynamique à mesure que les réglementations se renforcent
Les produits en papier et carton ont capté 39,18 % de la taille du marché indien de l'emballage alimentaire et des boissons en 2025. Le plastique conserve la première place globale avec 55,92 % de part, mais les obligations de teneur en matières recyclées et les préférences écologiques des consommateurs propulsent les papiers kraft et à revêtement barrière en avant à un TCAC de 7,35 %. La part du marché indien de l'emballage alimentaire et des boissons pour le plastique devrait légèrement reculer à mesure que les transformateurs mélangent du vierge et du recyclat certifié pour respecter les règles rPET. L'amendement 2025 de la FSSAI autorise désormais le PET recyclé en contact direct avec les aliments dès lors que les usines satisfont à des tests rigoureux. Des innovateurs en papier barrière tels que Koehler proposent des papiers mono-matériau qui réussissent les tests de résistance aux graisses et à l'oxygène tout en facilitant le recyclage en bordure de trottoir.
La progression du papier est visible dans les multiemballages de boissons et les plateaux de restauration rapide, mais la demande en polymères persiste pour les snacks en milieu humide et les sachets laitiers. Le polyéthylène multicouche et le BOPP restent rentables pour la rétention des arômes. Les boîtes métalliques occupent une niche dans les boissons prêtes à consommer haut de gamme et les viandes transformées destinées à l'exportation, soutenues par leurs barrières incomparables à la lumière et aux gaz. Le verre s'adresse aux épices et condiments de haute valeur ciblant la conservation des arômes. Les stratégies matérielles convergent donc vers des portefeuilles hybrides plutôt que vers une substitution pure et simple.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de produit : les emballages métalliques s'accélèrent sous l'effet de la montée en gamme
Les cartons en carton mènent en volumes unitaires, mais les contenants métalliques progressent le plus rapidement à un TCAC de 6,96 % jusqu'en 2031. La bière artisanale, les boissons énergétiques et les poudres nutraceutiques privilégient les canettes en aluminium embouties en deux pièces qui refroidissent rapidement et prolongent la durée de conservation. L'enveloppe de 20 000 crores INR d'ITC réserve un tiers aux cartons et aux fibres moulées, tout en soutenant également les cartons laminés à haute rigidité pour l'expédition en commerce électronique. Les bacs en plastique rigide s'adressent au secteur laitier de masse, et les stratifiés flexibles dominent les snacks salés. Les assiettes en cellulose à usage unique sont en hausse dans les cuisines fantômes.
La croissance du métal s'appuie également sur les avancées des revêtements sans intention BPA qui s'alignent sur les normes de sécurité mondiales. Les exportations de crème fouettée en aérosol utilisent de l'acier laqué intérieurement pour prévenir la perte d'arôme. La volonté des consommateurs de payer des prix premium pour des finitions mates élégantes favorise le métal par rapport aux autres formats.
Par format d'emballage : les offres rigides surpassent en croissance
Les sachets flexibles représentaient encore 52,88 % des expéditions en 2025, mais les contenants rigides se développent à un TCAC de 7,61 % à mesure que les exportateurs et les entreprises de boissons haut de gamme recherchent des structures inviolables. Mold-Tek a mis en service trois nouvelles usines augmentant la capacité de seaux moulés par injection de 5 500 tonnes métriques par an, signalant sa confiance dans la demande rigide issue des sauces, des crèmes glacées et des huiles comestibles. L'allégement des emballages et l'étiquetage dans le moule atténuent les coûts matériaux tout en préservant l'attrait en rayon. Les sachets à fermeture autonome prêts au traitement thermique dans des substrats flexibles maintiennent leur dynamique pour les repas à base de curry et de khichdi, bien que la hausse des coûts du papier d'aluminium suscite la prudence des transformateurs.
Les lignes avancées de soufflage adoptant des contrôles jumeaux numériques réduisent l'utilisation de résine de 8 à 10 % et permettent une incorporation facile du rPET. Les bouteilles en PET rigide avec 30 % de recyclat sont désormais lancées pour le lait aromatisé et les cold brews, satisfaisant à la règle d'avril 2025 sans temps d'arrêt du processus.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par catégorie d'utilisation finale : les boissons affichent une progression plus rapide
L'alimentation a conservé 44,38 % du chiffre d'affaires en 2025, mais les boissons devraient enregistrer un TCAC de 7,41 % jusqu'en 2031. Moins de 10 % de la production laitière indienne est emballée, laissant une vaste marge de progression pour les cartons aseptiques et les sachets multicouches. L'usine d'Ahmedabad de SIG produira 4 milliards d'emballages par an, réduisant les délais de livraison pour les laiteries de l'ouest et du nord. Les boissons fonctionnelles et les shakes protéinés à base de plantes nécessitent des bouchages piégeurs d'oxygène et des étiquettes à protection UV.
Les gommes nutraceutiques privilégient les bouteilles en HDPE avec des scellages par induction qui bloquent la pénétration de l'humidité. La viande, la volaille et les fruits de mer s'appuient sur des sachets sous vide et des plateaux thermoformés qui s'alignent sur les chaînes du froid en expansion. Les marques de boulangerie investissent dans des emballages OPP métallisés pour maintenir le croustillant dans les climats humides. Les consommateurs urbains en déplacement se tournent vers des canettes refermables et fines qui s'adaptent aux porte-gobelets des véhicules de covoiturage, renforçant la montée en puissance du métal.
Analyse géographique
Le Maharashtra domine le marché indien de l'emballage alimentaire et des boissons grâce à ses clusters manufacturiers diversifiés, à sa forte présence en chaîne du froid et à sa proximité avec le moteur de consommation de Mumbai. Le Gujarat tire parti de sa connectivité portuaire et de ses politiques favorables aux investisseurs pour attirer des grands groupes mondiaux tels qu'Amcor, qui a acquis Phoenix Flexibles pour renforcer sa capacité locale en stratifiés. Le Karnataka associe les talents technologiques à l'adoption de l'automatisation, stimulant l'adoption des systèmes de contrôle qualité basés sur la vision qui réduisent les pertes dans les lignes flexibles.
Le Tamil Nadu est en tête pour les exportations de plats cuisinés et possède une capacité en sachets pour traitement thermique adaptée aux chaînes d'épicerie européennes. Les transformateurs de fruits de mer de cet État nécessitent des films barrières conformes aux normes de la FDA et une détection des métaux en ligne. Haryana et Telangana sont des acteurs plus récents. Haryana bénéficie de la demande de la région métropolitaine de Delhi (NCR) et des clusters existants de préformes en PET, tandis que Telangana met à profit son expertise en revêtements pharmaceutiques pour créer des emballages alimentaires sans odeur. Le Programme d'incitation lié à la production a approuvé 755 projets et des engagements de dépenses de 1,23 lakh crores INR, avec une part notable mappée à ces hubs émergents.
L'infrastructure de chaîne du froid reste inégale. Les États du sud accueillent 40 % des entrepôts frigorifiques intégrés, permettant le transport longue distance de fruits découpés dans des plateaux sous atmosphère modifiée vers les détaillants du Golfe. Les corridors occidentaux s'appuient sur des flottes de camions frigorifiques qui restent encore en deçà des meilleures pratiques de surveillance des températures. Les normes nationales uniformes du Bureau des normes indiennes et de la FSSAI facilitent le commerce interétatique, mais l'intensité de l'application varie, incitant les propriétaires de marques à imposer leurs propres audits de fournisseurs.
Paysage réglementaire
L'emballage alimentaire et des boissons en Inde est principalement réglementé par la Food Safety and Standards Authority of India (FSSAI) dans le cadre des Food Safety and Standards (Packaging) Regulations, 2018, avec des exigences du Bureau of Indian Standards (BIS) pour les matériaux en contact avec les aliments. En mars 2025, un amendement de la FSSAI a autorisé l'utilisation du PET recyclé dans les applications en contact direct avec les aliments, sous réserve de conditions de conformité qui accroissent les exigences en matière de tests et de documentation pour les transformateurs et les propriétaires de marques utilisant du rPET.
D'ici 2026, l'attention réglementaire s'est encore davantage orientée vers la circularité et des restrictions spécifiques aux formats. Le Ministry of Environment, Forest and Climate Change a notifié les Plastic Waste Management (Amendment) Rules, 2026 (G.S.R. 237(E), datées du 31 mars 2026), qui élargissent les obligations en matière de contenu recyclé et les objectifs de réutilisation dans le cadre du dispositif REP, et exigent que les PIBO s'enregistrent et rendent compte via le cadre du Central Pollution Control Board pour conserver l'accès au marché. La FSSAI a également publié des projets d'amendements en avril 2026 ajoutant des définitions pour des formats avancés tels que l'emballage aseptique et l'emballage sous atmosphère modifiée, et a proposé un emballage sans plastique pour le pan masala, ce qui affecte les choix de matériaux (papier, carton, cellulose, verre ou métal) et allonge les cycles de reconception et de qualification des fournisseurs.
Paysage concurrentiel
Le marché indien de l'emballage alimentaire et des boissons présente une concentration modérée. Uflex combine la résine PET, le film BOPP, la sécurité holographique et les briques aseptiques sous un même toit, offrant des avantages en termes de prix et de délais. TCPL Packaging se diversifie grâce aux presses héliogravure, flexographiques et numériques, fournissant des cartons pliants aux confiseurs multinationnaux. EPL Limited détient des brevets mondiaux sur les tubes stratifiés, servant les sauces et les beurres de noix nécessitant une haute barrière avec recyclabilité. Ensemble, les trois leaders détiennent environ 18 % de part, tandis que les dix premiers représentent 55 %.
Les concurrents s'efforcent d'obtenir des références en matière d'économie circulaire. Uflex investit 200 millions USD dans une usine de puces PET en Égypte liée à une ligne d'emballage aseptique pour servir l'Afrique et le Moyen-Orient. TCPL teste des encres à base d'eau qui respectent les règles sans toluène sans délais de séchage. Balrampur Chini Mills construit une usine d'acide polylactique valorisée à 240 millions USD qui fournira des résines compostables aux transformateurs.[3]Indian Chemical News, "Balrampur Chini Mills s'aventure dans la fabrication d'acide polylactique," indianchemicalnews.com
L'intérêt des fonds de capital-investissement reste intense. Le rachat de Pravesha Industries par PAG pour 204 millions USD a suivi son acquisition de Manjushree Technopack pour 1 milliard USD, signalant la confiance dans les économies d'échelle et les stratégies d'intégration amont. Les transformateurs plus petits se concentrent sur des stratégies de niche telles que les cartes de support blister pour les exportations nutraceutiques, récemment acquises par Canpac Trends. Les flux de travail numériques, l'inspection qualité basée sur l'intelligence artificielle et le suivi des lots par blockchain passent des phases pilotes à la production dans l'ensemble du secteur.
Leaders du secteur indien de l'emballage alimentaire et des boissons
Parekhplast India Limited
Pearl Polymers Ltd
Uflex Limited
TCPL Packaging Limited
EPL Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La refonte imposée par la conformité crée des opportunités à court terme pour les systèmes d'emballage à contenu recyclé certifié et prêts pour la réutilisation. Les Plastic Waste Management (Amendment) Rules, 2026 (MoEFCC, 31 mars 2026) officialisent des exigences accrues en matière de contenu recyclé et des obligations de réutilisation pour les emballages rigides dans le cadre de la REP, et exigent l'enregistrement des PIBO et la déclaration de conformité, favorisant les transformateurs capables de fournir des structures traçables, conformes au contact alimentaire, accompagnées d'une documentation à l'appui. Parallèlement, l'obligation d'avril 2025 concernant le rPET pour les bouteilles de boissons (30 % de rPET) a mis en évidence une contrainte d'approvisionnement (seulement cinq usines de rPET de qualité alimentaire approuvées par la FSSAI, couvrant environ 15 % de la demande), soutenant l'expansion de la capacité de résine bouteille-à-bouteille, des conceptions de bouteilles allégées pouvant intégrer une plus forte teneur en matières recyclées, et une intégration plus étroite entre recycleurs, fabricants de préformes et embouteilleurs de boissons.
Les opportunités de substitution de matériaux sont de plus en plus façonnées par des propositions spécifiques de la FSSAI plutôt que par des récits généraux sur la durabilité. Les projets d'amendements de la FSSAI relatifs à l'emballage publiés en avril 2026 proposent un emballage sans plastique pour le pan masala, ce qui offre une voie de conversion à fort volume pour les structures à base de papier, de carton et de cellulose conçues pour répondre aux besoins de barrière, de durée de conservation et d'inviolabilité sans stratifiés polymères ni couches métallisées. Les formats de conservation avancés sont également codifiés dans le même projet, qui introduit des définitions pour l'emballage aseptique et l'emballage sous atmosphère modifiée et renforce la demande pour des films à barrière plus élevée, des encres et adhésifs certifiés, ainsi que l'inspection en ligne et la traçabilité, notamment pour les aliments transformés, les repas prêts à consommer et les chaînes d'approvisionnement liées à l'exportation.
Développements récents du secteur
- Juillet 2026 : EPL Limited a investi environ 144,54 millions INR dans sa filiale à 100 %, EPL Packaging (Thailand) Co. Ltd. Cette opération soutient la montée en puissance de la fabrication et du négoce de tubes laminés, renforçant la capacité d'approvisionnement pour les secteurs connexes de l'alimentaire et des boissons tels que les sauces et condiments utilisant des tubes barrière. Cet investissement diversifie la chaîne d'approvisionnement régionale d'EPL et développe la capacité de solutions d'emballage barrière.
- Mars 2026 : Le Ministry of Environment, Forest and Climate Change a notifié les Plastic Waste Management (Amendment) Rules, 2026 (G.S.R. 237(E)). Cette notification élargit les exigences de conformité et de déclaration pour les producteurs, importateurs et propriétaires de marques. L'enregistrement des PIBO et la déclaration de conformité sont requis dans le nouveau régime pour conserver l'accès au marché.
- Mars 2025 : La FSSAI a publié un amendement autorisant l'utilisation du PET recyclé dans les emballages en contact direct avec les aliments, sous réserve de conditions prescrites et de tests. Cela a accéléré l'adoption du rPET dans les boissons et a incité les transformateurs à qualifier des sources de matières recyclées approuvées tout en modernisant leurs systèmes qualité pour la conformité au contact alimentaire. L'amendement renforce également les protocoles de test et de documentation afin d'assurer la sécurité et la traçabilité des matières recyclées.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre l'emballage utilisé pour conditionner les produits alimentaires et de boissons fabriqués et vendus en Inde, mesuré en valeur. Il inclut les formats d'emballage et les matériaux utilisés pour contenir, protéger et distribuer les aliments et boissons via les canaux de vente au détail et de restauration.
Exclusions du périmètre : L'emballage utilisé principalement pour les produits pharmaceutiques, les soins personnels, l'entretien de la maison, les biens industriels, et l'emballage de transport en vrac pour des usages non alimentaires est exclu.
Aperçu de la segmentation
- Par type de matériau
- Papier et carton
- Plastique
- Polyéthylène et polypropylène (PP)
- Polyéthylène haute densité (HDPE) et polyéthylène basse densité (LDPE)
- Polyéthylène téréphtalate (PET)
- Polychlorure de vinyle (PVC)
- Polystyrène (PS)
- Autres plastiques
- Métal
- Verre d'emballage
- Par type de produit
- Type de produit en papier et carton
- Cartons pliants et boîtes rigides
- Boîtes et contenants en carton ondulé
- Produits en papier à usage unique
- Autres types de produits en papier et carton
- Type de produit en plastique
- Plastiques rigides
- Bouteilles et bocaux
- Bouchons et fermetures
- Produits de qualité vrac
- Autres types de produits en plastiques rigides
- Plastiques flexibles
- Sachets
- Sacs
- Films et pellicules
- Autres types de produits en plastiques flexibles
- Plastiques rigides
- Type de produit métallique
- Canettes
- Bouchons et fermetures
- Contenants aérosols
- Autres types de produits métalliques
- Type de produit en verre d'emballage
- Bouteilles
- Bocaux
- Type de produit en papier et carton
- Par format d'emballage
- Format d'emballage rigide
- Format d'emballage flexible
- Par catégorie d'utilisation finale
- Alimentation
- Produits laitiers
- Viande, volaille et fruits de mer
- Boulangerie et confiserie
- Fruits et légumes
- Plats prêts à consommer et kits repas
- Snacks et produits salés
- Nutraceutiques et compléments alimentaires
- Autres aliments
- Boissons
- Boissons gazeuses et jus de fruits
- Bière
- Vin et spiritueux
- Eau en bouteille
- Lait et boissons laitières
- Boissons énergétiques, sportives et fonctionnelles
- Autres boissons
- Alimentation
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire l'image de base du marché et établir des fourchettes réalistes pour les volumes, les prix et les facteurs de conversion selon les formats d'emballage. Nous nous sommes appuyés sur des références publiques telles que le Ministry of Statistics and Programme Implementation, les statistiques commerciales du Ministry of Commerce and Industry, les notifications et normes de la FSSAI, ainsi que les jeux de données du Central Pollution Control Board sur les déchets d'emballage et le contexte de conformité. Le cas échéant, nous avons également examiné des sources telles que les publications de l'Indian Institute of Packaging et des revues à comité de lecture traitant des besoins de barrière, de durée de conservation et de substitution de matériaux dans les aliments emballés.
Pour relier la demande d'emballage aux signaux du marché final, nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs et une couverture de presse crédible sur les ajouts de capacité, les nouvelles lignes d'emballage et les évolutions de matériaux. Certains abonnements payants ont été utilisés uniquement pour les données financières des entreprises, la recherche de brevets et les vérifications des importations et exportations au niveau des expéditions lorsque les séries publiques présentaient des lacunes. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à tester la solidité des hypothèses documentaires ayant le plus d'impact sur la valeur, en particulier la répartition entre formats souples et rigides, les prix typiques par matériau, et le rythme d'adoption du contenu recyclé. Nous avons échangé avec des transformateurs d'emballage, des fournisseurs de matériaux, des équipes d'achat de marques et des acteurs du circuit de distribution dans les principales zones de consommation, puis nous avons revérifié les écarts entre les catégories d'aliments emballés et les types de boissons avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 27 % | Cadres dirigeants : 17 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 20 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit autour d'un bassin de demande descendant, dans lequel la production d'aliments et de boissons emballés et les flux commerciaux sont utilisés pour reconstituer la consommation d'emballages, laquelle est ensuite convertie en valeur à l'aide de fourchettes de prix par format et par matériau. Le modèle utilise des variables que les praticiens peuvent suivre d'une année sur l'autre, telles que les volumes d'aliments emballés par catégorie de manière directionnelle, le mix de production de boissons, la pénétration du souple par rapport au rigide dans les emballages clés, le poids moyen des emballages (effets d'allègement), l'évolution des prix des résines et du papier, et les changements dans les exigences de contenu recyclé qui influencent le choix des matériaux et les coûts.
Une fois le bassin de demande façonné, les résultats ont été corroborés par des approximations ascendantes sélectives, notamment des répartitions de revenus de transformateurs échantillonnés pour l'Inde, des indices de capacité et d'utilisation issus d'annonces d'usines, et des vérifications de canaux pour les types d'emballages à rotation rapide. Lorsque les informations des entreprises étaient incomplètes, les lacunes ont été comblées en utilisant des fourchettes d'utilisation et de prix prudentes alignées sur les discussions primaires, puis ajustées de manière à ce que les totaux restent cohérents avec les signaux du marché final.
Pour les prévisions, une analyse de scénarios a été utilisée, appuyée par un lissage à court terme sur des séries d'entrées clés telles que les prix des matériaux et la croissance des aliments emballés, puis affinée à l'aide d'avis d'experts sur la vitesse d'évolution des formats d'emballage. La prévision finale reflète un scénario de base cohérent avec les tendances de consommation observables et les changements d'emballage induits par les politiques publiques, et reste traçable jusqu'aux mêmes intrants de base utilisés pour la construction historique.
Validation des données et cycle de mise à jour
La validation s'effectue à travers de multiples points de contrôle afin que le chiffre final ne repose pas sur une seule hypothèse. Nous comparons les résultats à des signaux indépendants tels que les ajouts de capacité d'emballage, l'évolution des prix des matériaux et les changements visibles dans les volumes d'aliments et de boissons emballés, puis nous examinons tout écart important avant validation finale. Si un intrant clé évolue de manière inhabituelle, comme une forte variation du prix des résines ou un changement de conformité majeur affectant le choix des matériaux, les hypothèses sont revérifiées lors d'entretiens de suivi.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants modifient sensiblement les prix, la disponibilité ou le mix d'emballages. Avant la livraison, un analyste effectue un nouveau passage sur les intrants de base et les calculs de marché afin que les clients reçoivent une vision actualisée alignée sur les dernières publications publiques.
Taille du marché indien de l'emballage alimentaire et des boissons selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage alimentaire et des boissons en Inde peuvent sembler très éloignées les unes des autres, même lorsque le sujet semble identique. L'écart provient généralement de ce qui est comptabilisé comme valeur d'emballage, de la manière dont les produits emballés importés sont traités, et du fait que la tarification soit modélisée au niveau du transformateur ou à un stade ultérieur de la chaîne.
Le tableau permet de montrer comment les choix de périmètre et de tarification peuvent faire varier l'estimation à la hausse ou à la baisse. Certains chiffres intègrent une demande d'emballage connexe provenant d'usages non alimentaires, appliquent une escalation de prix agressive, ou traitent les matériaux d'une manière qui compte deux fois les structures multicouches lors de la conversion des volumes en valeur, ce qui modifie alors le total final.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 38,27 milliards USD (2025) | |
| Éditeur sectoriel A | 26,25 milliards USD (2025) | Restreint souvent la couverture à certains formats d'aliments emballés et applique des points de prix simplifiés, ce qui peut sous-estimer la valeur là où sont utilisés des emballages rigides, des fermetures et des matériaux à plus haute spécification. |
| Cabinet de conseil mondial B | 62,80 milliards USD (2026) | Tend à élargir la définition à un ensemble plus large d'activités d'emballage et peut appliquer une tarification à un niveau de chaîne plus élevé, ce qui peut gonfler les totaux par rapport aux limites de valeur au niveau du transformateur. |
Le tableau montre une large fourchette, et dans le modèle de Mordor Intelligence, la valeur est maintenue au niveau de l'offre d'emballage pour les usages alimentaires et de boissons en Inde, avec des vérifications sur le mix d'emballages et la tarification des matériaux afin que les structures multicouches ne soient pas comptées deux fois par inadvertance. Ces choix étant explicités, le résultat reste plus facile à concilier avec les signaux de demande observables et à reproduire lors de la mise à jour des hypothèses.


Questions clés traitées dans le rapport
Quelle est la taille du marché indien de l'emballage alimentaire et des boissons en 2026 ?
Il est évalué à 40,73 milliards USD et devrait croître à un TCAC de 6,44 % pour atteindre 55,67 milliards USD d'ici 2031.
Quel format d'emballage connaît la croissance la plus rapide ?
Les contenants rigides se développent à un TCAC de 7,61 %, portés par les boissons haut de gamme et les plats cuisinés destinés à l'exportation.
Quel est l'effet de l'obligation de 30 % de rPET sur les coûts des bouteilles ?
Les transformateurs estiment que les coûts d'emballage pourraient augmenter d'environ 30 % car l'offre de rPET de qualité alimentaire ne couvre que 15 % de la demande.
Quelle région est le principal pôle manufacturier ?
Le Maharashtra est en tête grâce à sa base industrielle et à sa proximité avec les centres de consommation, suivi du Gujarat avec son fort accès portuaire.
Quels sont les principaux acteurs du marché ?
Uflex, TCPL Packaging et EPL Limited détiennent ensemble environ 18 % de part, soutenus par une intégration verticale à travers les films, les encres et la transformation.
Pourquoi les PME rencontrent-elles des difficultés de conformité ?
Beaucoup manquent de capitaux pour l'impression sans solvant et les contrôles qualité avancés, ne laissant que 20 % conformes à la norme IS 15495 pour les encres sans toluène.
Dernière mise à jour de la page le:


