
Taille et part du marché des aliments composés en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
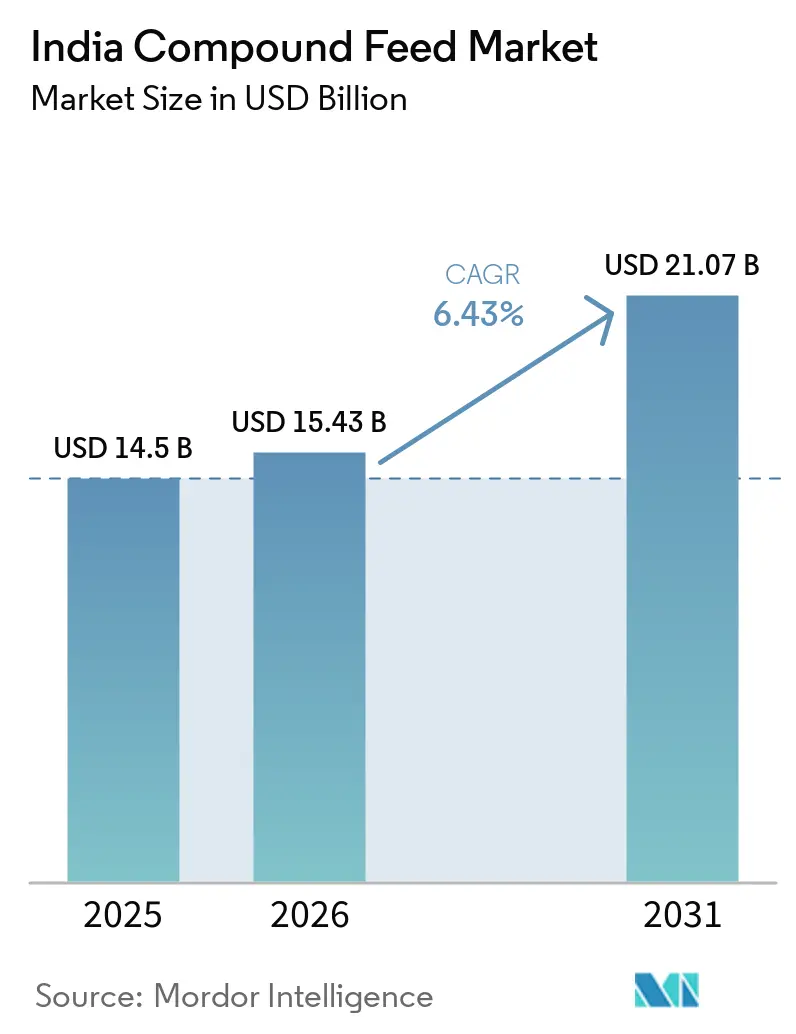
| Taille du marché de l'année de base (2025) | 14.5 Milliards de dollars |
| Taille du Marché (2026) | 15.43 Milliards de dollars |
| Taille du Marché (2031) | 21.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.43 % |
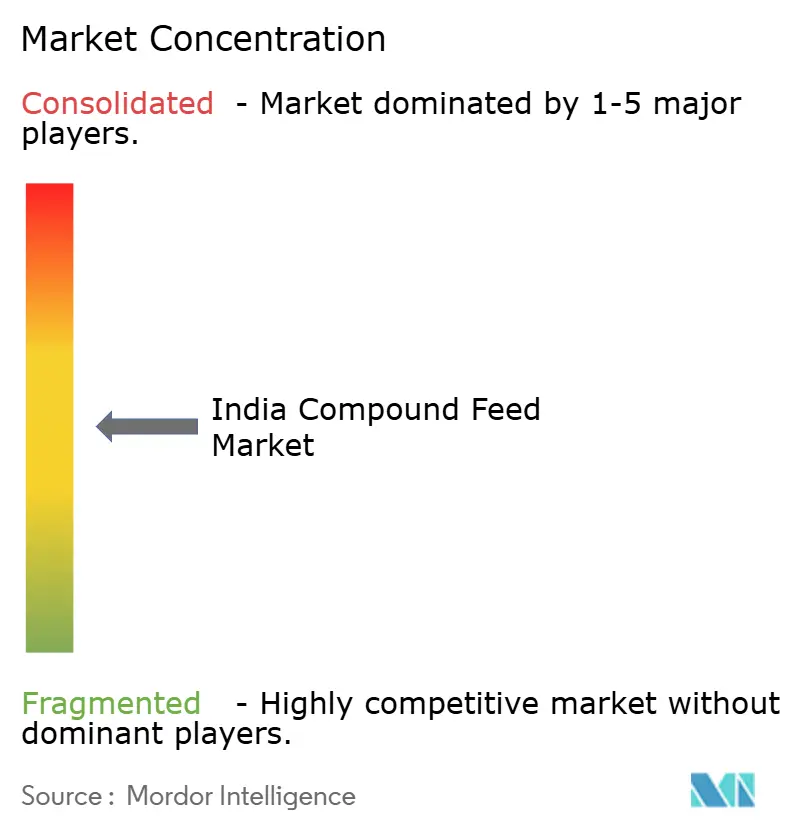
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments composés en Inde par Mordor Intelligence
Le marché indien des aliments composés pour animaux était évalué à 14,50 milliards USD en 2025 et devrait croître de 15,43 milliards USD en 2026 à 21,07 milliards USD d'ici 2031, à un CAGR de 6,43 % durant la période de prévision 2026 à 2031. La croissance de la population animale, la hausse de la demande urbaine en viande et en produits laitiers, ainsi que des incitations politiques favorables poussent les producteurs à délaisser les rations mixtes à la ferme au profit de formulations industrielles. L'inflation des prix du maïs et des normes de sécurité alimentaire plus strictes reconfigurent les stratégies d'approvisionnement en ingrédients, tandis que la prolifération des technologies d'alimentation de précision offre des gains d'efficacité mesurables. La dynamique de consolidation est visible, les grands acteurs tirant parti de leur échelle, de leur technologie et de leurs chaînes d'approvisionnement intégrées pour défendre leurs marges et conquérir de nouveaux clients. L'aquaculture orientée vers l'exportation et les produits avicoles de marque offrent un potentiel supplémentaire en élargissant la portée des solutions nutritionnelles à valeur ajoutée.
Principaux enseignements du rapport
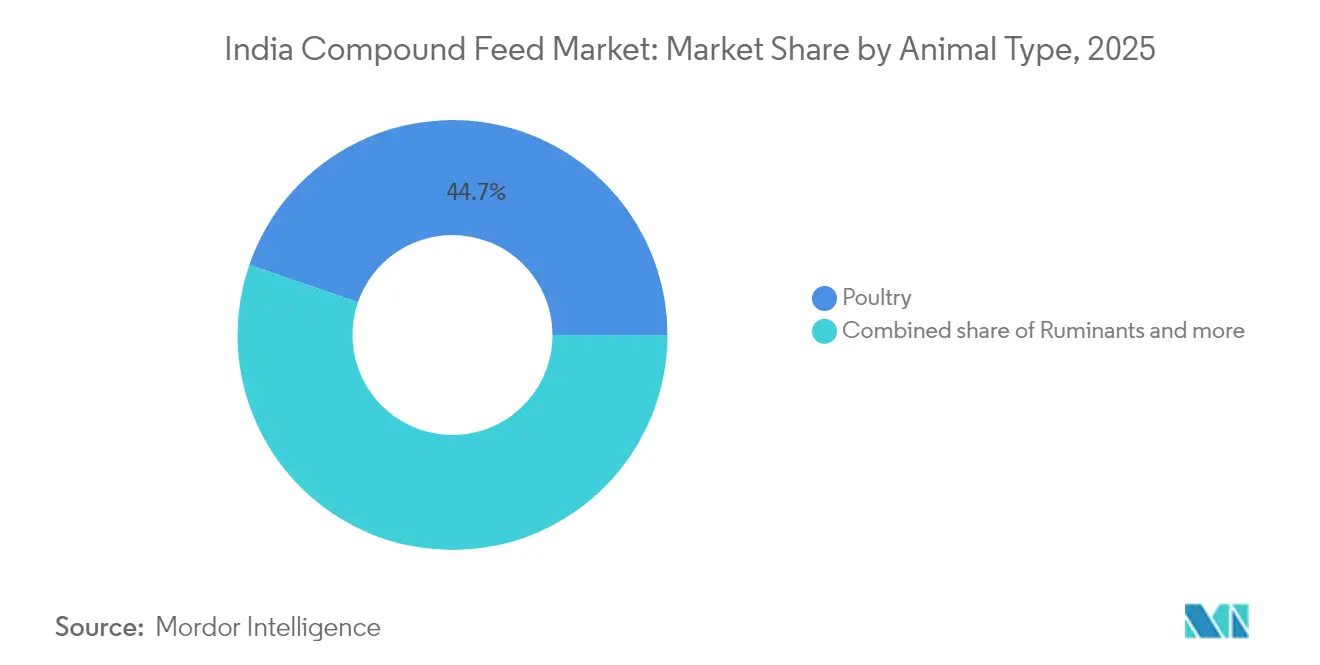
- Par type d'animal, les volailles représentaient 44,70 % du marché indien des aliments composés pour animaux en 2025, tandis que les aliments pour l'aquaculture devraient croître à un CAGR de 9,12 % de 2026 à 2031.
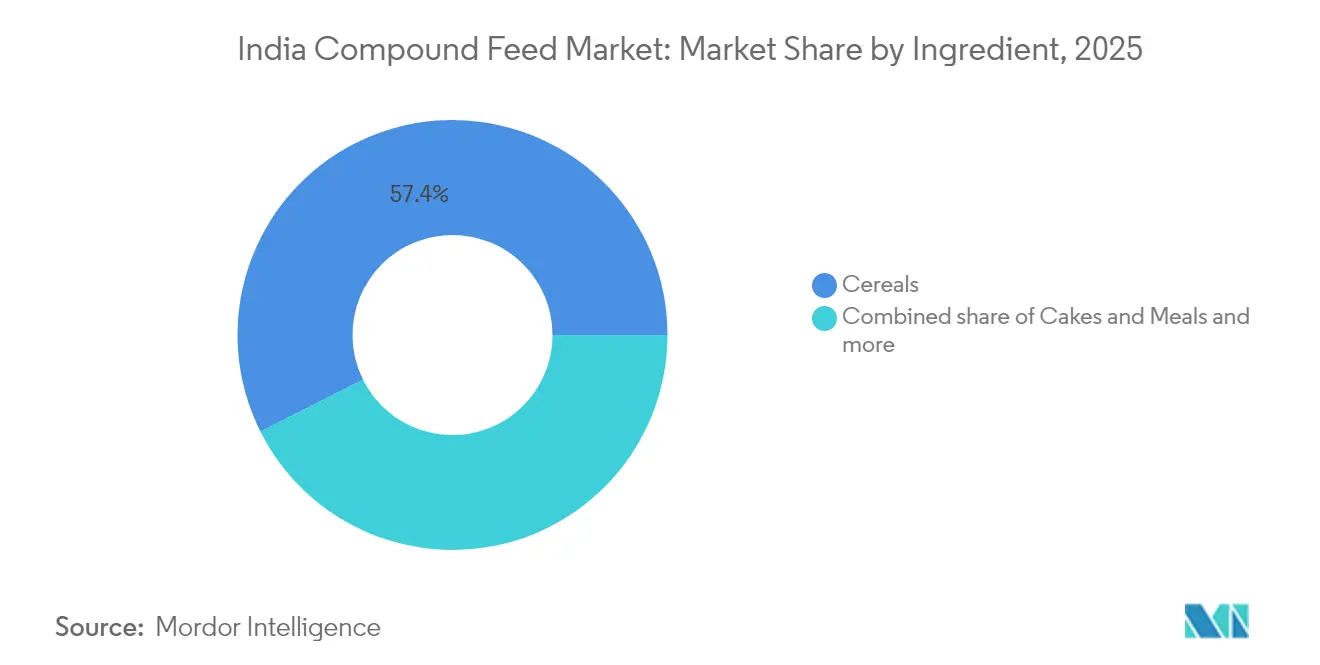
- Par ingrédient, les céréales représentaient 57,40 % du marché indien des aliments composés pour animaux en 2025, tandis que les suppléments devraient croître à un CAGR de 8,05 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance de la population animale | +1.2% | Uttar Pradesh, Bengale-Occidental et Bihar | Moyen terme (2-4 ans) |
| Demande croissante de produits d'origine animale | +1.5% | Pôles urbains du sud et de l'ouest de l'Inde | Court terme (≤ 2 ans) |
| Soutien et initiatives gouvernementaux | +0.8% | États bénéficiaires de l'AHIDF à l'échelle nationale | Long terme (≥ 4 ans) |
| Croissance du commerce de détail organisé de viande et de produits laitiers dans les villes de niveau II | +0.9% | Maharashtra, Karnataka et Tamil Nadu | Moyen terme (2-4 ans) |
| Adoption des technologies d'alimentation de précision (compatibles IoT) | +0.6% | Punjab, Haryana et Gujarat | Long terme (≥ 4 ans) |
| Expansion de la capacité nationale de transformation des oléagineux | +0.7% | Madhya Pradesh, Maharashtra et Karnataka | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la population animale
La croissance de la population animale en Inde, en particulier dans les secteurs de la volaille et du bétail laitier, stimule la demande d'aliments composés, car l'alimentation traditionnelle au pâturage et aux résidus de culture ne peut pas satisfaire les besoins nutritionnels. Le secteur avicole prévoit une croissance annuelle de son chiffre d'affaires de 8 à 10 %, portée par l'expansion du cheptel de poulets de chair et l'amélioration de la productivité des poules pondeuses, qui nécessitent des aliments formulés scientifiquement. Cette transition est particulièrement marquée dans des États comme l'Uttar Pradesh et le Bengale-Occidental, où les petits agriculteurs passent d'une élevage de subsistance à des exploitations animales commerciales. Ce changement s'intensifie à mesure que l'urbanisation réduit la disponibilité des terres de pâturage, contraignant les producteurs à adopter des systèmes d'alimentation intensive. Les données du recensement du bétail du gouvernement montrent une croissance constante des troupeaux dans plusieurs espèces, avec le bétail laitier et la volaille affichant les taux d'expansion les plus élevés. La combinaison de densités d'élevage plus élevées et d'un potentiel génétique amélioré dans les races animales modernes exige une nutrition de précision que seuls les aliments composés peuvent fournir.
Demande croissante de produits d'origine animale
La consommation croissante de protéines en Inde, notamment dans les marchés urbains et de rang II, stimule la demande d'aliments composés, les éleveurs cherchant à accroître la productivité animale. La disponibilité d'œufs par habitant en Inde a atteint 103 œufs par personne et par an en 2023-24, contre 101 œufs en 2022-23[1]. La production totale d'œufs a atteint 142,77 milliards d'œufs en 2024, affichant une augmentation de 3,18 % par rapport à l'année précédente 2023 [2]. Le sud et l'ouest de l'Inde affichent une forte croissance de la demande, soutenue par des réseaux de distribution organisés et des infrastructures de chaîne du froid qui facilitent la distribution des produits animaux. Les consommateurs plus jeunes montrent une préférence accrue pour les protéines animales, indiquant un changement par rapport aux habitudes de consommation traditionnelles. Le marché à l'exportation des produits carnés et laitiers transformés contribue à des exigences de production intérieure plus élevées. La hausse du revenu disponible dans les villes de rang II a créé des segments de consommateurs qui privilégient la qualité et la sécurité alimentaire, conduisant à une adoption accrue d'aliments composés de qualité chez les producteurs commerciaux.
Soutien et initiatives gouvernementaux
Les cadres politiques du gouvernement indien, notamment le Fonds de développement des infrastructures d'élevage (AHIDF) et la réduction des droits d'importation sur les ingrédients alimentaires pour animaux, soutiennent la croissance du marché des aliments composés pour animaux en améliorant l'accès aux capitaux et aux matières premières. L'AHIDF a facilité la création de 372 installations de fabrication d'aliments enregistrées à travers l'Inde, en particulier dans les États axés sur le développement de l'élevage. Les codes du Bureau des normes indiennes (BIS) garantissent des normes d'étiquetage uniformes, permettant aux acheteurs d'évaluer efficacement la qualité nutritionnelle. La mise en œuvre par l'Autorité indienne de sécurité et de normes alimentaires (FSSAI) de limites strictes en matière de contaminants a conduit les usines d'aliments pour animaux à créer des laboratoires internes et à mettre en place des protocoles d'analyse des risques. Ces mesures réglementaires réduisent les obstacles opérationnels, facilitent l'adoption des technologies et soutiennent les stratégies d'expansion sur le marché indien des aliments composés pour animaux[3].
Croissance du commerce de détail organisé de viande et de produits laitiers dans les villes de niveau II
Des pôles métropolitains émergents tels que Coimbatore et Indore connaissent des déploiements rapides de chaînes du froid qui prolongent la durée de conservation des produits et élargissent les rayons d'approvisionnement. Les chaînes de distribution publient des fiches d'évaluation des fournisseurs sur des paramètres tels que la traçabilité des aliments, la conformité en matière de résidus et le bien-être animal, encourageant les petits exploitants à adopter des rations commerciales. Les coopératives laitières mettent en place des systèmes de primes pour des taux plus élevés de matières grasses et de protéines, uniquement réalisables avec des concentrés laitiers équilibrés. Les intégrateurs avicoles contractent les éleveurs locaux de poulets de chair selon des modalités coût-plus, intégrant des protocoles alimentaires dans les contrats d'engraissement et garantissant le rachat de la production. À mesure que la pénétration du commerce de détail organisé s'approfondit, les normes alimentaires uniformes passent d'optionnelles à obligatoires dans l'ensemble des chaînes d'approvisionnement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés des matières premières | -1.8% | États déficitaires en céréales à l'échelle nationale | Court terme (≤ 2 ans) |
| Sensibilisation limitée des agriculteurs à petite échelle | -1.2% | Est et centre de l'Inde | Long terme (≥ 4 ans) |
| Des réglementations plus strictes sans antibiotiques font augmenter les coûts de formulation | -0.9% | Pôles orientés vers l'exportation | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement liée au climat | -0.7% | Zones de cultures pluviales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des matières premières
La volatilité des prix des principaux ingrédients alimentaires, notamment le maïs et le tourteau de soja, crée une pression sur les marges des fabricants d'aliments et des difficultés d'accessibilité financière pour les éleveurs. Cette volatilité limite potentiellement l'adoption des aliments composés dans les segments sensibles aux prix. Les prix du maïs ont dépassé 26 roupies par kg, contre des fourchettes historiques de 20 à 22 roupies par kg, représentant une hausse des coûts de 20 à 25 % qui impacte directement l'économie de la formulation des aliments et les taux d'adoption par les utilisateurs finaux. Les producteurs d'aliments doivent soit absorber les coûts, soit les répercuter sur des agriculteurs aux ressources limitées. Si certaines usines tentent de reformuler en utilisant du riz brisé et du sorgho, la digestibilité réduite annule souvent les économies réalisées. Les coopératives laitières mettent en place des plafonds de prix sur les aliments composés pour fidéliser leurs membres, obligeant les fabricants à opérer avec des marges réduites. Par ailleurs, les pénuries ponctuelles entraînent une thésaurisation spéculative, provoquant de nouvelles hausses de prix et réduisant la confiance des petits agriculteurs.
Sensibilisation limitée des agriculteurs à petite échelle
La compréhension limitée des avantages des aliments composés et des pratiques d'alimentation appropriées parmi les petits éleveurs freine la croissance du marché, en particulier dans les zones où les méthodes d'alimentation traditionnelles prévalent et où les services d'appui agricole sont limités. De nombreux agriculteurs préfèrent utiliser des aliments mélangés à la ferme ou des résidus de culture, percevant les aliments composés comme des coûts plutôt que comme des investissements dans la productivité. Ce manque de connaissances est significatif dans l'est et le centre de l'Inde, où les systèmes de soutien agricole ont une portée minimale, et la démonstration des avantages des aliments composés nécessite des initiatives éducatives continues. Les exploitations agricoles petites et dispersées rendent la formation individuelle des agriculteurs coûteuse pour les fabricants d'aliments. Les niveaux d'alphabétisation en milieu rural et les différences linguistiques entravent également la diffusion d'informations techniques sur les formulations et l'utilisation des aliments. Ces facteurs entraînent une réduction de la productivité animale et restreignent le marché potentiel pour les fabricants d'aliments composés, notamment dans les régions où les populations animales sont importantes mais où l'utilisation d'aliments commerciaux est faible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'animal :
La volaille maintient sa position dominante, l'aquaculture s'accélèreLe segment des volailles représentait 44,70 % du marché indien des aliments composés pour animaux en 2025, reflétant la dominance des aliments pour volailles en Inde dans les chaînes d'approvisionnement en protéines organisées. Les fabricants d'aliments proposent des rations démarrage, croissance et finition spécifiques aux races, chacune enrichie en enzymes et en acides aminés synthétiques pour optimiser la conversion alimentaire. La croissance de la consommation s'aligne sur l'expansion des restaurants à service rapide, incitant les intégrateurs à sécuriser des contrats céréaliers à long terme.
Le segment des aliments pour l'aquaculture devrait croître à un CAGR de 9,12 % de 2026 à 2031, porté par l'élan des exportations de crevettes et les subventions gouvernementales pour les équipements d'aération des étangs. La pression croissante des maladies dans les étangs intensifs incite les agriculteurs à adopter des granulés extrudés flottants enrichis en stimulants immunitaires. Les usines technologiquement avancées produisent désormais des micro-granulés adaptés aux stades larvaires, améliorant les taux de survie dans les écloseries. L'adoption des aliments laitiers reste mitigée ; les coopératives organisées achètent des concentrés composés, mais de nombreux petits exploitants ne le font pas. La demande en aliments pour porcins reste régionale, concentrée dans les États du nord-est où le porc est culturellement accepté. Les niches de croissance comprennent les aliments pour caprins à viande au Rajasthan et les granulés d'engraissement pour ovins au Telangana, reflétant chacun l'étendue adaptative du marché indien des aliments composés pour animaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par ingrédient :
Les céréales comme fondement, les compléments sur la voie rapideLes céréales représentaient 57,40 % du mix d'ingrédients de 2025, le maïs étant la principale source d'énergie en raison de ses profils d'amidon favorables. Les prix au comptant élevés incitent cependant les rations à incorporer du riz brisé et du sorgho pour défendre les marges brutes. Les tourteaux et farines constituent la deuxième catégorie en importance en raison de la teneur élevée en lysine de la farine de soja, et les broyeurs nationaux modernisent leurs installations pour fournir des variantes à faible teneur en uréase et à haute teneur en protéines. Les suppléments devraient constituer le segment d'ingrédients à la croissance la plus rapide, avec un CAGR de 8,05 % de 2026 à 2031, alimenté par des additifs phytogéniques et des vitamines encapsulées qui s'alignent sur le positionnement sans antibiotiques.
Les protéines alternatives émergent. La farine de mouche soldat noire certifiée par l'Union européenne d'Arthro Biotech offre une option digestible et durable pour les segments aqua et animaux de compagnie. Les mélanges d'enzymes ciblant les polysaccharides non amylacés gagnent du terrain à mesure que les usines reformulent pour inclure des céréales à fibres plus élevées. Les sous-produits tels que le son de riz et les issues de blé sont pertinents pour les rations des ruminants, en particulier là où les contraintes de coût limitent l'inclusion d'ingrédients premium. La diversification des ingrédients protège contre les chocs climatiques et les fluctuations monétaires, renforçant la résilience de l'approvisionnement sur l'ensemble du marché indien des aliments composés pour animaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Le nord de l'Inde reste le plus grand marché régional pour les aliments composés pour animaux, en raison de la densité des coopératives laitières en Uttar Pradesh et des grands intégrateurs avicoles au Pendjab. La proximité des zones céréalières garantit une disponibilité régulière du maïs, tandis que les solides réseaux routiers facilitent le commerce interétatique.
L'Andhra Pradesh et le Tamil Nadu, dans le sud de l'Inde, combinent d'importantes zones d'aquaculture avec des clusters avicoles dynamiques, générant un mix de demande équilibré. Les pôles biotechnologiques de Bengaluru fournissent des enzymes et des probiotiques, favorisant l'innovation et les efficacités d'approvisionnement local. L'est de l'Inde accuse un retard dans l'adoption des aliments par animal en raison de la fragmentation des exploitations. La base animale importante du Bengale-Occidental signale un potentiel de croissance une fois que les programmes de sensibilisation et les lignes de crédit s'approfondissent. La vulnérabilité climatique est la plus élevée dans les États orientaux pluviaux, où les perturbations de l'approvisionnement lors des fortes moussons font souvent augmenter les coûts des aliments.
La concurrence régionale s'intensifie à mesure que de nouvelles usines s'implantent plus près des centres de consommation, réduisant les coûts de fret et améliorant la fraîcheur des granulés. Les incitations des gouvernements des États, telles que les concessions tarifaires sur l'électricité et les subventions en capital, stimulent les ajouts de capacité en Odisha et au Rajasthan. Par conséquent, le marché indien des aliments composés pour animaux évolue vers une mosaïque de pôles régionaux, chacun capitalisant sur les schémas de cultures locaux, les densités animales et les leviers politiques pour renforcer la sécurité alimentaire.
Paysage réglementaire
Le secteur des aliments composés en Inde fonctionne selon un ensemble de contrôles de sécurité alimentaire et de normes produit, la Food Safety and Standards Authority of India (FSSAI) orientant les entreprises d'aliments pour animaux vers les spécifications du Bureau of Indian Standards (BIS) pour le contrôle de la qualité et des contaminants. Des normes BIS telles que la norme IS 2052:2023 pour les aliments composés pour bovins fixent des exigences de formulation et de sécurité, y compris des limites sur des contaminants tels que l'aflatoxine B1 (20 ppb), et ces exigences sont renforcées par les usines d'aliments qui mettent en place des protocoles internes de test et de contrôle des dangers pour répondre aux attentes en matière de résidus et de contaminants.
Au-delà des normes nationales, la réglementation au niveau des États devient plus explicite. Le Karnataka Animal Feed (Regulation of Manufacture and Quality Control) Act, 2025 (approuvé le 5 avril 2025) établit un cadre de licence et d'inspection pour les fabricants d'aliments pour animaux dans l'État, renforçant l'attention portée à la conformité pour les entreprises vendant dans le Karnataka ou y exploitant des installations. Par ailleurs, l'examen judiciaire du caractère obligatoire de la conformité BIS pour les aliments, y compris des litiges tels que Godrej Agrovet Ltd contre Union of India, ajoute une variable d'exécution, et les fabricants réagissent en maintenant prêts leurs systèmes de documentation, de test et de traçabilité pour des scénarios d'application plus stricts.
Analyse de la chaîne de valeur
La chaîne de valeur des aliments composés en Inde commence par l'approvisionnement en céréales et en tourteaux protéiques, les céréales constituant le cœur des rations, complété par des vitamines, des enzymes, des acides aminés et d'autres additifs. Des intrants à plus haute pureté, notamment ceux acheminés via des points d'entrée majeurs comme Mumbai/Nhava Sheva et Chennai, alimentent la formulation et le traitement dans des usines spécialisées qui produisent des formats en granulés et, de plus en plus pour l'aquaculture, en extrudés. À partir de là, le produit atteint les producteurs de volaille, de produits laitiers, d'aquaculture et d'élevage de niche via l'approvisionnement direct auprès des intégrateurs, les réseaux de distributeurs et les canaux coopératifs.
Les principaux goulets d'étranglement sont liés à la volatilité des prix des ingrédients et à leur disponibilité, en particulier pour le maïs et la farine de soja, ce qui peut réduire le fonds de roulement et accroître la prime accordée au stockage, à la diversification des sources d'approvisionnement et à la flexibilité de formulation grâce à des céréales alternatives ou des sous-produits. En aval, les chaînes avicoles intégrées et les chaînes laitières organisées intègrent des protocoles alimentaires dans les contrats et les tableaux de bord des achats qui récompensent les usines pour la fourniture d'une qualité de granulés constante, des tests de contaminants et une traçabilité par lot. Les ajouts de capacité et l'optimisation de l'empreinte sont également visibles dans le nord de l'Inde, où les entreprises s'étendent plus près des grands clusters laitiers et avicoles pour réduire les coûts de fret et améliorer la fiabilité du service pour les aliments sensibles au temps et à la fraîcheur.
Paysage concurrentiel
Le marché indien des aliments composés pour animaux était modérément consolidé, les cinq premiers acteurs détenant une part modérée en 2025. Godrej Agrovet s'appuie sur des opérations verticalement intégrées allant du broyage des oléagineux à la vente au détail de poulet transformé, permettant un contrôle étroit de la qualité des aliments et des marges. Cargill India se concentre sur des régimes performants pour la volaille et l'aquaculture, s'appuyant sur des capacités mondiales de recherche et développement pour localiser rapidement les formulations. Le challenger régional Suguna Foods se différencie par des modèles d'agriculture contractuelle qui regroupent les aliments, les poussins et le soutien vétérinaire en packages clés en main.
Les fusions et acquisitions soulignent la dynamique de consolidation. La prise de contrôle en mars 2025 de Kwality Animal Feeds par l'India Poultry Alliance pour 300 crore de roupies (36 millions USD) a élargi la capacité captive dans les États du nord et ouvert des opportunités de vente croisée. Les startups d'alimentation de précision s'associent à des usines établies, intégrant des analyses en nuage dans les lignes d'extrusion existantes pour améliorer la précision des formulations. La conformité aux normes de résidus de l'Autorité indienne de sécurité et de normes alimentaires (FSSAI) et du Bureau des normes indiennes (BIS) crée des barrières à l'entrée qui favorisent les acteurs bien capitalisés tout en élevant le professionnalisme de l'industrie.
La dynamique concurrentielle se concentre désormais sur les additifs fonctionnels, les emballages écologiques et les services de conseil à la ferme qui ancrent les fournisseurs plus profondément dans les chaînes de valeur des clients. Les projets pilotes de blockchain pour la traçabilité des aliments attirent des acheteurs premium dans les corridors d'exportation. Les usines capables de garantir du maïs exempt de mycotoxines et un statut sans antibiotiques sont en mesure de gagner des espaces en rayons de vente au détail et des contrats d'exportation, élevant le niveau de participation au marché indien des aliments composés pour animaux.
Leaders du secteur des aliments composés en Inde
-
Godrej Agrovet Limited
-
Cargill Incorporated
-
Suguna Group
-
PT Japfa Comfeed Indonesia Tbk
-
Nutreco N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des aliments composés
- Godrej Agrovet Limited
- Cargill Incorporated
- Suguna Group
- PT Japfa Comfeed Indonesia Tbk
- Nutreco N.V.
- Royal De Heus Group
- Alltech Incorporated
- New Hope Group Co., Ltd
- Archer Daniels Midland Company
- BASF SE
- Avanti Group
Opportunités de marché et perspectives d'avenir
Les opportunités les plus tangibles dans les aliments composés en Inde résident dans la formalisation et la différenciation qualitative, les normes plus strictes et les exigences des acheteurs orientant la demande vers des aliments de marque, testés et traçables. Les spécifications BIS telles que la norme IS 2052:2023 pour les aliments composés pour bovins, accompagnées de l'application des contrôles de contaminants menée par la FSSAI, poussent les usines à développer des capacités de laboratoire pour la gestion du risque de mycotoxines et à renforcer des systèmes de qualité documentés. Cela crée un espace pour les fournisseurs de prémélanges, d'enzymes, de probiotiques et de liants de toxines alignés sur un positionnement sans antibiotiques. Dans l'aquaculture, les normes de la Coastal Aquaculture Authority (CAA) sur les effluents et les restrictions d'antibiotiques accroissent la valeur des formulations spécialisées et orientées performance, ainsi que d'une production prête pour la conformité.
Les programmes de capacité et d'infrastructure soutenus par des investissements offrent une voie plus claire pour l'expansion, en particulier pour les acteurs capables de convertir l'accès au crédit et aux subventions en pôles de fabrication et d'approvisionnement localisés. Le soutien politique via des programmes du Department of Animal Husbandry and Dairying tels que la National Livestock Mission, et des mécanismes de financement comme l'Animal Husbandry Infrastructure Development Fund, relient la croissance des aliments composés au développement du fourrage, à l'ensilage et au stockage moderne, améliorant la résilience des matières premières. Des actions d'entreprise récentes renforcent le rôle central de la capacité moderne près des zones de consommation dans le positionnement concurrentiel, notamment l'expansion des aliments laitiers de Cargill au Punjab, qui accroît la concurrence et les attentes en matière de niveau de service dans les régions laitières organisées et encourage les acteurs voisins à réagir avec des usines régionales, des mises à niveau de distribution et des concentrés laitiers différenciés.
Recent Industry Developments in Marché indien des aliments composés
- Février 2026 : Cargill a inauguré une usine d'aliments laitiers à Wazirabad, au Punjab, avec une capacité annuelle de 400 000 tonnes métriques et un investissement rapporté d'environ 300 crores INR. La mise en service renforce l'approvisionnement local pour les pôles laitiers du nord de l'Inde et relève le niveau de référence concurrentiel en matière d'échelle, de systèmes de qualité et de niveaux de service dans les aliments commerciaux pour bovins.
- Mars 2025 : Indian Poultry Alliance a finalisé l'acquisition de Kwality Animal Feeds pour 300 crores INR (36 millions USD), ajoutant 0,4 million de tonnes métriques de capacité annuelle de granulation et une empreinte de distribution dans 12 États. L'opération a accru la dynamique de consolidation et amélioré la capacité de l'acquéreur à équilibrer l'approvisionnement en matières premières avec une fabrication captive et des ventes croisées dans les canaux d'aliments pour volaille.
- Août 2024 : Godrej Agrovet a acquis les 49 % restants de Godrej Tyson Foods, resserrant l'intégration depuis l'aliment jusqu'à la volaille transformée. Cette opération soutient un alignement plus étroit entre les spécifications des aliments et les exigences de la volaille de marque, renforçant la demande de formulations cohérentes et traçables dans les chaînes d'approvisionnement organisées.
Marché indien des aliments composés Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché couvre les aliments composés produits commercialement et vendus en Inde pour l'élevage et l'aquaculture, où plusieurs ingrédients sont mélangés pour répondre aux besoins nutritionnels selon l'espèce et le stade de croissance.
Exclusions du périmètre : il ne prend pas en compte le mélange d'aliments à la ferme, les céréales brutes et les tourteaux d'oléagineux vendus comme ingrédients uniques, ni les compléments vétérinaires vendus en tant que produits autonomes.
Aperçu de la Segmentation
- Par type d'animal
- Ruminants
- Volailles
- Porcins
- Aquaculture
- Autres types d'animaux
- Par ingrédient
- Céréales
- Tourteaux et farines
- Sous-produits
- Compléments
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la cartographie de la production et de la consommation d'aliments en Inde, ainsi que par le recensement des bassins de demande qui alimentent les achats d'aliments composés selon les espèces. Nous avons utilisé des bases de données publiques et des références telles que les publications du Département de l'Élevage et de la Laiterie, les séries chronologiques de la FAOSTAT, les statistiques commerciales de l'APEDA, les tableaux d'importation-exportation de la Direction Générale de l'Intelligence Commerciale et des Statistiques (DGCIS), ainsi que des revues scientifiques à comité de lecture en nutrition animale pour ancrer les signaux de production et de matières premières.
Pour traduire ces signaux en valeur de marché, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse crédible concernant les ajouts de capacité, les commentaires sur les prix et les indicateurs de mix produit. En parallèle, nous avons utilisé un abonnement payant qui agrège les données financières des entreprises et un autre qui suit de manière sélective les flux commerciaux au niveau des expéditions afin de recouper la direction des revenus et des mouvements de coûts liés aux matières premières qui influencent la tarification des aliments. Ces exemples ne sont pas exhaustifs, et nous avons également utilisé d'autres références publiques pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour tester ce que la recherche documentaire ne peut pas montrer clairement, notamment la répartition entre les ventes d'aliments organisées et l'alimentation informelle, ainsi que l'évolution des prix lorsque le maïs et le tourteau de soja changent. Nous avons échangé avec des fabricants, des distributeurs, des intégrateurs et de grands exploitants agricoles pour confirmer les modes d'utilisation, les formes d'aliments typiques et le comportement d'approvisionnement dans les principaux États producteurs et bassins de demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de moindre envergure : 14 % | Managers : 55 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle la production animale et les indicateurs de demande en aliments ont été reconstitués en un volume annuel de consommation d'aliments composés, puis valorisés à l'aide de fourchettes de prix représentatives par espèce et par forme. Pour ancrer le modèle, nous avons vérifié les résultats à l'aide d'approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs et des vérifications volume x prix de vente moyen au niveau de l'espèce avant les totaux finaux.
Les données clés (à titre illustratif) comprenaient les tendances de production de volaille et de lait, les signaux de production aquacole, les taux de conversion alimentaire et d'inclusion communiqués par les professionnels du secteur, les évolutions de l'utilisation des granulés par rapport aux farines, et la direction des prix des matières premières pour les principaux intrants tels que le maïs et les tourteaux d'oléagineux. Lorsque les données étaient lacunaires, nous avons comblé les manques à l'aide d'hypothèses encadrées confirmées lors des entretiens, puis soumises à des tests de résistance à l'aide de scénarios alternatifs de prix et d'adoption. Les prévisions reposaient sur une analyse de scénarios soutenue par un lissage de courtes séries pour les prix, et ont été ajustées avec les avis d'experts sur la demande en protéines, les niveaux d'intégration, ainsi que les tendances en matière de politique et de conformité qualité qui influencent la pénétration des aliments organisés.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés en plusieurs étapes, en commençant par des vérifications de cohérence par rapport à des signaux indépendants tels que la production animale, les flux commerciaux pour les principaux intrants alimentaires et les annonces de capacité. Les valeurs aberrantes ont été examinées, les hypothèses ont été révisées et des appels de suivi ont été déclenchés lorsque les données sur les prix, la pénétration ou les volumes ne concordaient pas entre les sources.
Avant la validation finale, le modèle est examiné par un autre analyste qui se concentre sur les évolutions d'une année sur l'autre, la logique des unités et les conditions aux limites afin que les chiffres restent explicables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande en aliments ou la direction des prix, suivies d'une vérification finale avant livraison pour s'assurer que les clients reçoivent la vue la plus récente.
Estimation du Marché des Aliments Composés en Inde par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les aliments composés en Inde peuvent différer car le périmètre n'est pas toujours le même, et la valeur peut varier selon que l'alimentation informelle est comptabilisée, la manière dont les additifs alimentaires sont traités, et l'année et le calendrier de change utilisés.
Les mouvements de matières premières liés aux échanges commerciaux, les tendances de la production animale et les recoupements à partir de la capacité des fabricants et de la direction des revenus constituent les points de preuve qui ancrent l'estimation de Mordor Intelligence à un bassin de demande défini, plutôt que de laisser des périmètres mixtes gonfler ou comprimer le total.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 14,5 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 14,8 milliards USD (2026) | Utilise une année de référence différente et un périmètre plus large pouvant regrouper les additifs et des formes d'aliments plus larges, ce qui peut augmenter la valeur même si la croissance du volume sous-jacent est similaire. |
| Éditeur B | 14,34 milliards USD (2024) | Publié sous un périmètre global d'aliments pour animaux où les limites des catégories peuvent mélanger les aliments composés avec des produits alimentaires adjacents, et le choix de l'année de base peut faire varier la valeur à la hausse ou à la baisse par rapport à un point de départ en 2025. |
L'écart entre les trois chiffres s'explique principalement par le choix de l'année et par ce qui est comptabilisé comme aliments composés par rapport aux catégories voisines. En maintenant le périmètre lié aux aliments composés commerciaux vendus en Inde et en utilisant des vérifications reproductibles sur les moteurs de la demande et des prix, le chiffre final reste transparent et plus facile à réconcilier lorsque de nouveaux points de données arrivent.
Questions clés traitées dans le rapport
À quel rythme le marché des aliments composés en Inde devrait-il croître jusqu'en 2031 ?
Le marché indien des aliments composés pour animaux devrait croître à un CAGR de 6,43 % de 2026 à 2031, passant de 15,43 milliards USD en 2026 à 21,07 milliards USD d'ici 2031.
Quel type d'animal utilise actuellement la plus grande part des aliments composés ?
Les volailles représentaient la plus grande part du marché indien des aliments composés pour animaux, à 44,70 % en 2025, reflétant la dominance des aliments pour volailles dans les chaînes d'approvisionnement en protéines organisées en Inde.
Pourquoi les ingrédients complémentaires gagnent-ils en popularité dans les formulations alimentaires ?
Les suppléments devraient croître à un CAGR de 8,05 % de 2026 à 2031, soutenus par la demande d'additifs phytogéniques et de vitamines encapsulées qui s'alignent sur le positionnement sans antibiotiques.
Comment les politiques gouvernementales influencent-elles le secteur des aliments ?
Le soutien gouvernemental via le Fonds de développement des infrastructures d'élevage (AHIDF) et la réduction des droits d'importation sur les ingrédients alimentaires pour animaux améliore l'accès aux capitaux et aux matières premières, soutenant l'expansion de la fabrication d'aliments et la croissance globale du marché.