
Taille et part du marché chinois des aliments composés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 109 Milliards de dollars |
| Taille du Marché (2026) | 113.90 Milliards de dollars |
| Taille du Marché (2031) | 141.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.50 % |
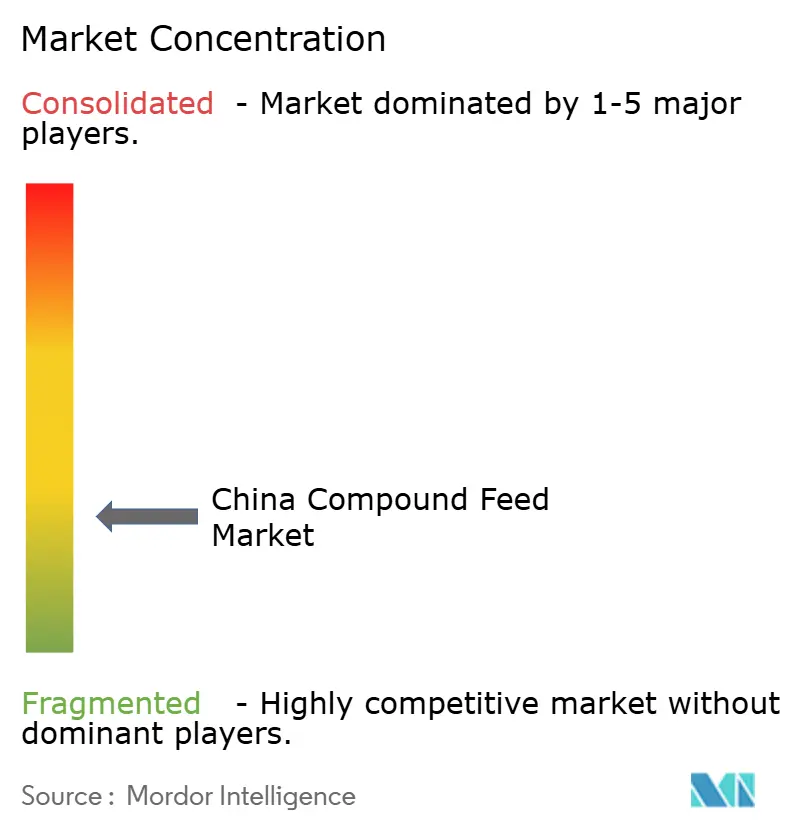
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché chinois des aliments composés par Mordor Intelligence
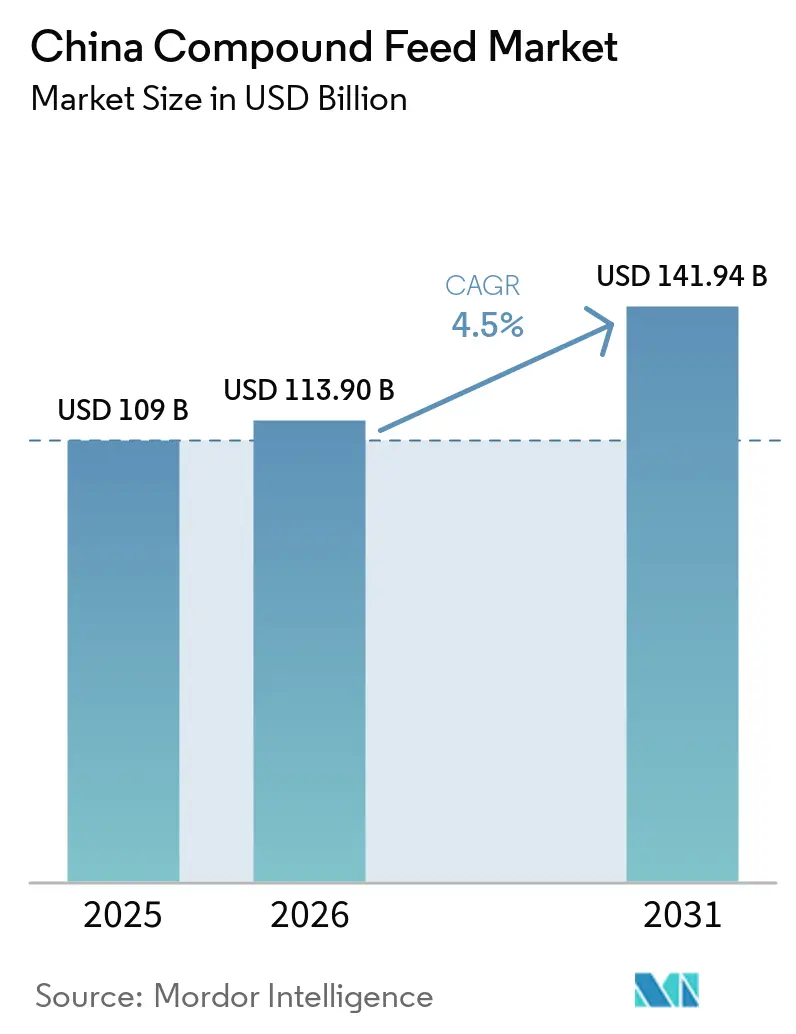
Le marché chinois des aliments composés était évalué à 109,00 milliards USD en 2025 et devrait croître de 113,90 milliards USD en 2026 à 141,94 milliards USD d'ici 2031, à un CAGR de 4,50% de 2026 à 2031. Le marché est soutenu par la reprise de la demande en aliments pour animaux, la hausse de la consommation de protéines animales, l'expansion de l'aquaculture commerciale et le passage des aliments auto-mélangés vers des produits commerciaux standardisés. Selon le Service agricole étranger du Département de l'agriculture des États-Unis (USDA FAS) en 2026, l'utilisation totale des aliments et résidus en Chine devrait atteindre 293 millions de tonnes métriques au cours de l'année commerciale 2026/27, légèrement supérieure à celle de l'année commerciale 2025/26, soutenue par une demande accrue anticipée en aliments pour les secteurs de la volaille et de l'aquacultureGrain and Feed Update-China - People's Republic of , apps.fas.usda.gov">[1]. Les principaux fournisseurs investissent dans les capacités de production d'aliments pour l'aquaculture, les capacités de formulation et les systèmes de production numérique, tandis que la volatilité des prix du soja et du maïs continue de peser sur les marges.
Principaux enseignements du rapport
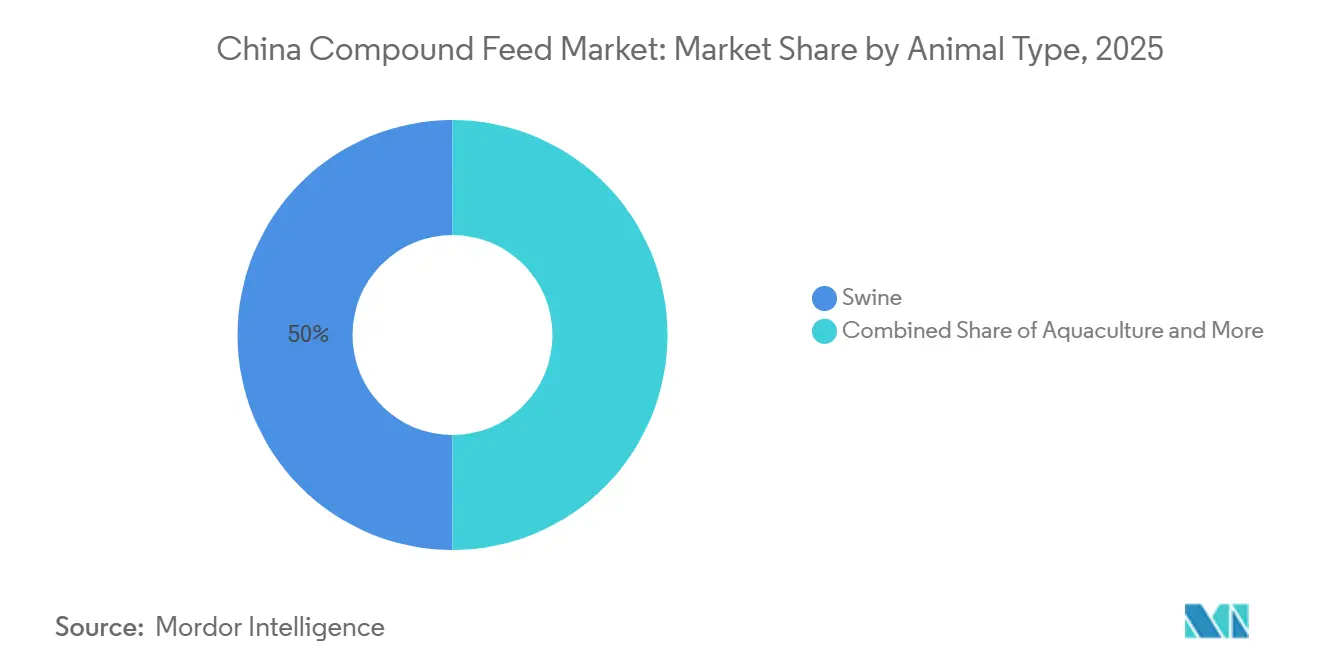
- Par type d'animal, les porcins représentaient le segment le plus important et comptaient pour 50,0% de la part de marché des aliments composés en Chine en 2025, tandis que l'aquaculture est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 6,2% de 2026 à 2031.
- Par ingrédient, les céréales représentaient le segment le plus important et comptaient pour 41,0% de la taille du marché chinois des aliments composés en 2025, tandis que les compléments sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 6,4% de 2026 à 2031.
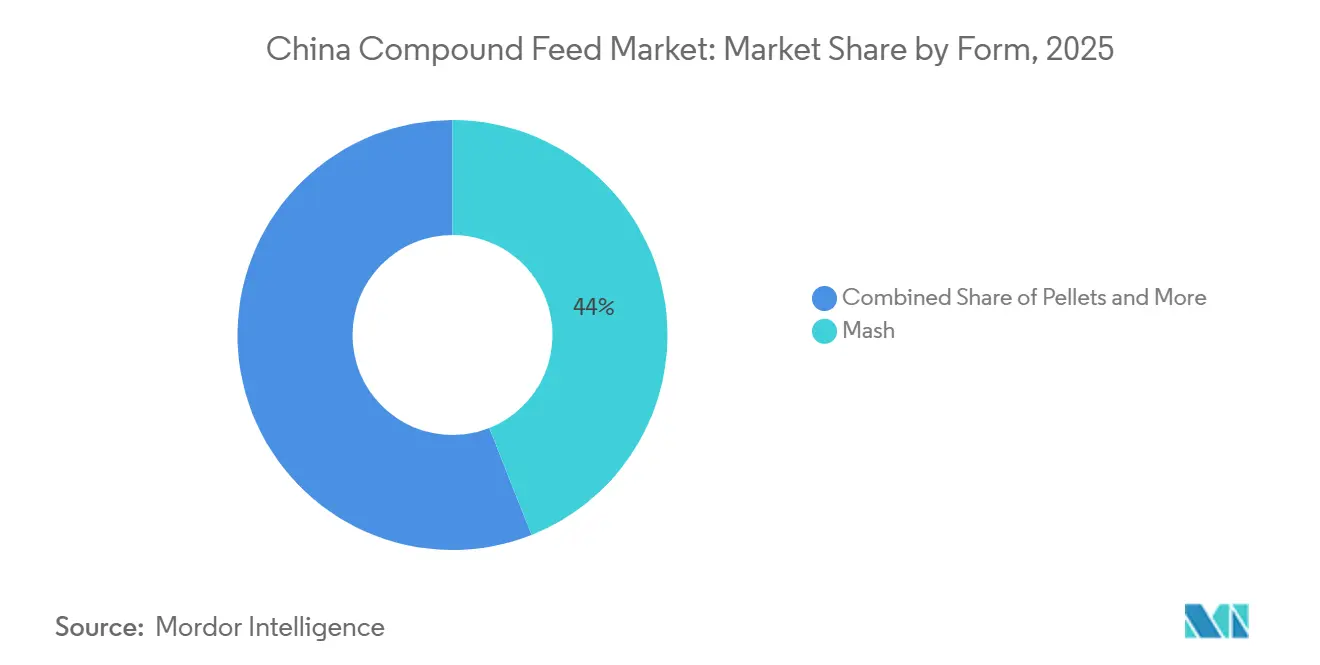
- Par forme, la farine était le segment le plus important et comptait pour 44,0% du marché en 2025, tandis que les granulés sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 6,0% de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché chinois des aliments composés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de protéines d'origine animale en Chine | +0.9% | À l'échelle nationale, avec la Chine de l'Est, du Sud et du Centre comme centres de demande | Long terme (≥ 4 ans) |
| Industrialisation de l'élevage de volailles et de porcins | +0.8% | Chine centrale, Chine du Nord et Chine du Sud-Ouest | Moyen terme (2 à 4 ans) |
| Expansion de l'aquaculture commerciale et des aliments aquacoles spécialisés | +0.7% | Guangdong, Fujian et Hubei | Long terme (≥ 4 ans) |
| Adoption de formulations à faible teneur en protéines et à nutrition de précision | +0.5% | Guangdong, Shandong et Jiangsu | Moyen terme (2 à 4 ans) |
| Croissance des opérations intégrées d'élevage et d'alimentation animale | +0.5% | Henan, Sichuan et Shandong | Long terme (≥ 4 ans) |
| Numérisation et automatisation des usines d'aliments et des systèmes d'alimentation des fermes | +0.4% | Jiangsu, Guangdong et Shandong | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de protéines d'origine animale en Chine
La demande croissante de protéines d'origine animale soutient le marché chinois des aliments composés, car les aliments constituent un intrant clé pour la production commerciale d'élevage, de volaille et d'aquaculture. L'expansion et la commercialisation continues de ces secteurs de production animale accroissent le besoin d'aliments formulés adaptés aux différentes espèces, stades de croissance et systèmes de production. En particulier, le développement de l'aquaculture commerciale soutient la demande de formulations d'aliments aquacoles spécialisés, tandis que la production de volaille et d'élevage continue de générer une demande d'aliments composés dans les principales catégories animales. La commercialisation croissante de la production animale et le passage vers des pratiques d'alimentation plus standardisées soutiennent davantage l'adoption de produits alimentaires fabriqués commercialement. En conséquence, le marché chinois des aliments composés bénéficie d'une base de production de protéines animales diversifiée couvrant l'élevage, la volaille et l'aquaculture, plutôt que de reposer uniquement sur la demande en aliments pour porcins.
Industrialisation de l'élevage de volailles et de porcins
La transition des systèmes d'élevage à petite échelle et mixtes vers des exploitations d'élevage plus grandes et plus commercialisées élargit la clientèle des fabricants d'aliments commerciaux et accroît l'utilisation de programmes d'alimentation standardisés. Selon la China Feed Industry Association en 2026, les aliments composés en vrac représentaient 53,4% de la production totale d'aliments composés en 2025, soit une augmentation de 4,1 points de pourcentage par rapport à 2024, indiquant une transition continue vers des aliments fournis commercialement et des achats centralisésOverview of the National Feed Industry Development in 2025, chinafeed.org.cn">[2]. L'échelle croissante de la production avicole soutient également la demande d'aliments formulés, tandis que les grandes exploitations porcines s'appuient de plus en plus sur une nutrition standardisée et des systèmes d'alimentation gérés professionnellement. Dans le même temps, les efforts de la Chine pour gérer les inventaires de truies pourraient modérer la demande en aliments pour porcins à court terme, créant des perspectives de croissance plus équilibrées entre les segments d'élevage. L'USDA FAS a rapporté que les inventaires de truies avaient diminué à 39,61 millions de têtes à la fin de 2025, proche de l'objectif gouvernemental, tandis que la faiblesse des prix des porcs et le resserrement des marges devraient limiter l'expansion supplémentaire du cheptel. Dans l'ensemble, l'échelle croissante, la standardisation et la professionnalisation de l'élevage avicole et porcin soutiennent l'adoption d'aliments composés commerciaux, en particulier parmi les producteurs à grande échelle.
Expansion de l'aquaculture commerciale et des aliments aquacoles spécialisés
L'aquaculture commerciale représente un canal de croissance important pour le marché chinois des aliments composés, car la production de différentes espèces de poissons et d'espèces aquatiques nécessite des formulations nutritionnelles spécialisées. Le développement et la commercialisation continus de l'industrie aquacole chinoise soutiennent la demande de formulations d'aliments spécifiques aux espèces, en particulier pour les espèces à haute valeur ajoutée et marines. L'adoption croissante de systèmes de production intensive et la diversification des espèces aquatiques d'élevage créent également une demande d'aliments adaptés aux différentes espèces, stades de croissance et exigences de production. BioMar a annoncé en février 2026 qu'il étendrait son installation de production de Wuxi en ajoutant 50 000 tonnes métriques de capacité, la nouvelle ligne étant conçue pour servir les espèces haut de gamme et produire des aliments spécialisés pour l'anguille japonaise, le mérou, le poisson mandarin et les poissons en début de vie, avec une mise en service prévue au premier trimestre 2027. L'expansion des capacités d'aliments aquacoles spécialisés indique des opportunités croissantes pour des produits alimentaires à plus haute valeur ajoutée à mesure que l'industrie aquacole chinoise se commercialise et se diversifie davantage.
Adoption de formulations à faible teneur en protéines et à nutrition de précision
Les fabricants d'aliments en Chine adoptent de plus en plus des formulations à faible teneur en protéines et équilibrées en acides aminés pour réduire la dépendance à la farine de soja tout en maintenant les exigences nutritionnelles de l'élevage et de la volaille. Selon le ministère de l'Agriculture et des Affaires rurales de Chine (MARA) en 2023, un plan d'action triennal visait à réduire la proportion de farine de soja dans les aliments pour animaux de 14,5% en 2022 à moins de 13% d'ici 2025. Le passage vers des régimes à faible teneur en protéines est soutenu par des acides aminés synthétiques, des farines de protéines alternatives et des techniques de formulation de précision qui permettent aux fabricants d'aliments de répondre aux exigences nutritionnelles avec moins de farine de soja. Selon le MARA en 2024, la part de la farine de soja dans les ingrédients alimentaires a diminué de 0,5% entre janvier et octobre 2024 par rapport à la période correspondante de l'année précédente. Ces pratiques de formulation peuvent réduire l'exposition des fabricants d'aliments aux coûts du soja importé tout en augmentant la demande d'additifs alimentaires, d'acides aminés, d'expertise en formulation et de produits d'aliments composés techniquement différenciés. L'adoption de la nutrition de précision soutient donc le développement de formulations d'aliments plus efficaces en ressources, en particulier parmi les grandes exploitations commerciales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du cycle porcin et déstockage périodique du cheptel | -0.7% | Le Sichuan, le Henan et le Hunan avec des effets nationaux | Court terme (≤ 2 ans) |
| Dépendance au tourteau de soja importé et volatilité des coûts du maïs | -0.8% | Shandong, Henan et Jiangsu | Moyen terme (2 à 4 ans) |
| Coûts de conformité en matière de sécurité des aliments, d'environnement et de réduction des antibiotiques | -0.5% | Guangdong, Shandong, Jiangsu et à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Épidémies de maladies et perturbations de la biosécurité | -0.6% | Liaoning, Sichuan et Hunan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance au tourteau de soja importé et volatilité des coûts du maïs
Les matières premières représentent une part importante des coûts de production des aliments composés, ce qui fait des fluctuations des prix du soja et du maïs une contrainte importante sur les marges des fabricants d'aliments. La Chine reste très dépendante du soja importé pour son industrie alimentaire, les importations de soja atteignant environ 105 millions de tonnes métriques en 2024, le Brésil représentant la plus grande part de l'approvisionnementBiotechnology and Other New Production Technologies Annual, apps.fas.usda.gov">[3]. Dans le même temps, les prix du maïs peuvent fluctuer en fonction de l'offre intérieure, des stocks et de la demande en aliments pour animaux. Le Service agricole étranger du Département de l'agriculture des États-Unis (USDA FAS) a anticipé que les grandes meuneries chinoises utilisaient 6% de maïs en plus dans les rations alimentaires au cours des sept premiers mois de 2025 par rapport au niveau moyen de l'année précédente, soulignant l'importance de la disponibilité et des prix du maïs pour les fabricants d'aliments. La combinaison de l'exposition au soja importé et de l'évolution des besoins en maïs domestique peut augmenter les coûts de formulation et rendre plus difficile pour les fabricants d'aliments le maintien de marges stables. Ces pressions sur les coûts peuvent également influencer les décisions de substitution d'ingrédients et de formulation, en particulier lorsque les prix relatifs de la farine de soja, du maïs et des sources alternatives de protéines ou d'énergie changent.
Volatilité du cycle porcin et déstockage périodique du cheptel
Les aliments porcins restent une catégorie volumique majeure dans l'industrie chinoise des aliments composés, rendant la demande en aliments sensible aux variations du cheptel national de porcs et des inventaires de truies reproductrices. Les fluctuations périodiques des prix des porcs, de la rentabilité des producteurs et de la capacité d'élevage peuvent déclencher des cycles d'expansion du cheptel, de reconstitution et de déstockage, entraînant des variations correspondantes de la demande en aliments porcins. Le ministère de l'Agriculture et des Affaires rurales (MARA) a également introduit des mesures pour gérer la capacité d'élevage et améliorer l'équilibre entre l'offre de porcs et la demande du marché. Bien que ces mesures visent à réduire les capacités de production excessives et à modérer les futures fluctuations de l'offre, les ajustements de la taille du cheptel peuvent encore créer une volatilité à court terme de la consommation d'aliments. Par conséquent, les fabricants d'aliments composés restent exposés aux changements cycliques dans l'industrie porcine, ce qui peut affecter les volumes de production, l'utilisation des capacités et la stabilité des revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'animal : les porcins dominent le marché tandis que l'aquaculture soutient la croissance
Les porcins représentaient 50,0% de la taille du marché chinois des aliments composés en 2025, ce qui en fait le segment le plus important par type d'animal. Sa base de production substantielle confère aux aliments pour porcins une influence majeure sur l'utilisation des meuneries et la demande en matières premières. Les aliments pour volaille représentent également un segment important de l'industrie chinoise des aliments composés, tandis que les aliments pour ruminants maintiennent une position plus modeste mais établie. La grande base d'aliments pour porcins reflète l'importance continue de la production porcine dans le secteur de l'élevage en Chine, bien que le segment reste exposé aux fluctuations des inventaires de porcs, de la rentabilité des producteurs et du cycle de production porcine.
L'aquaculture devrait être le segment par type d'animal à la croissance la plus rapide, se développant à un CAGR de 6,2% entre 2026 et 2031. Le segment est soutenu par la commercialisation continue de l'aquaculture et la demande croissante de formulations spécifiques aux espèces. Les aliments premium pour les crevettes, les poissons marins à nageoires, les anguilles et d'autres espèces à haute valeur ajoutée nécessitent des formulations nutritionnelles spécialisées et des capacités de traitement, soutenant les opportunités pour des produits d'aliments aquacoles à plus haute valeur ajoutée. L'expansion de l'aquaculture offre donc un canal de croissance supplémentaire pour l'industrie chinoise des aliments composés aux côtés de sa grande base d'aliments pour porcins.

Par ingrédient : les céréales restent le segment le plus important tandis que les compléments enregistrent la croissance la plus rapide
Les céréales représentaient 41,0% de la part de marché des aliments composés en Chine en 2025, ce qui en fait le segment le plus important, le maïs et le blé restant des sources d'énergie clés dans les formulations d'aliments pour l'élevage et la volaille. Selon le Service agricole étranger du Département de l'agriculture des États-Unis (USDA FAS), l'utilisation du maïs comme aliment et résidu en Chine devrait augmenter de 0,4% au cours de l'année commerciale 2026/27 par rapport à l'année commerciale précédente. Le gouvernement chinois encourage également une plus grande diversification des ingrédients alimentaires, avec un objectif à plus long terme de réduire la part combinée des céréales et des oléagineux dans les aliments. Les tourteaux et les farines restent des sources de protéines importantes, tandis que les changements dans les prix relatifs des ingrédients et les politiques gouvernementales encouragent les fabricants d'aliments à évaluer des sources alternatives de protéines et d'énergie.
Les compléments devraient être le segment d'ingrédients à la croissance la plus rapide, se développant à un CAGR de 6,4% entre 2026 et 2031. Les acides aminés, les enzymes, les vitamines et autres additifs alimentaires permettent aux fabricants de formuler des régimes avec une plus grande précision nutritionnelle et soutiennent le développement de formulations à faible teneur en protéines. L'adoption croissante de la nutrition de précision est particulièrement pertinente alors que les fabricants d'aliments cherchent à réduire l'inclusion de farine de soja tout en maintenant les performances animales. Les compléments permettent également aux meuneries d'adapter les formulations en fonction de l'espèce animale, de l'âge, du stade de production et des exigences nutritionnelles, soutenant une demande continue de formulations d'aliments spécialisés. Le passage vers des régimes plus efficaces et techniquement optimisés devrait donc soutenir la croissance plus rapide du segment des compléments.
Par forme : la farine conserve une large base tandis que les granulés gagnent du terrain
La farine représentait 44,0% du marché chinois des aliments composés par forme en 2025, ce qui en fait le segment le plus important. Son utilisation continue est soutenue par des pratiques d'alimentation établies dans la production d'élevage et ses exigences de manutention et de production relativement simples. La farine peut être fournie en vrac et intégrée dans les systèmes d'alimentation existants des exploitations, soutenant son adoption continue parmi les producteurs d'élevage commerciaux. Les miettes servent des applications plus spécialisées, en particulier dans l'alimentation des volailles en début de vie, tandis que les aliments liquides restent un segment plus modeste en raison de leurs exigences plus importantes en matière de manutention et de distribution. L'utilisation établie de la farine dans le secteur de l'élevage en Chine confère au segment une base installée substantielle malgré l'adoption croissante de formes d'aliments transformés.
Les granulés devraient être le segment de forme à la croissance la plus rapide, se développant à un CAGR de 6,0% entre 2026 et 2031. La granulation offre une plus grande uniformité dans la composition des aliments et la taille des particules tout en améliorant l'efficacité de la manutention, du stockage et de la distribution des aliments. Ces caractéristiques sont particulièrement pertinentes pour l'aquaculture, la volaille et d'autres systèmes d'alimentation commerciaux nécessitant une qualité d'aliments constante. La transition continue vers un approvisionnement commercial standardisé en aliments et l'expansion des exploitations plus grandes et gérées professionnellement soutiennent la demande de produits granulés. À mesure que les fabricants d'aliments et les producteurs accordent de plus en plus la priorité à la cohérence, à l'efficacité logistique et à la distribution précise des nutriments, les aliments granulés devraient gagner des parts de marché au cours de la période de prévision.
Analyse géographique
Analyse géographique
Le Shandong était le plus grand marché provincial pour les aliments composés en Chine, soutenu par sa grande base de production d'élevage et de volailles, son industrie de fabrication d'aliments établie et ses chaînes d'approvisionnement agricoles bien développées. Le Guangdong représentait le marché provincial à la croissance la plus rapide, soutenu par sa forte industrie aquacole, sa vaste capacité de fabrication d'aliments et son accès à des chaînes d'approvisionnement côtières établies. La structure géographique du marché chinois des aliments composés varie selon les provinces, car la concentration de l'élevage, l'activité aquacole, la production agricole et la logistique des aliments diffèrent considérablement selon les régions.
Le Fujian et le Guangxi bénéficient d'une aquaculture et d'une production d'élevage établies, créant une demande pour des produits alimentaires conventionnels et spécialisés. La base d'aquaculture marine du Fujian soutient la demande de régimes spécialisés pour les poissons marins à nageoires, les crevettes et l'anguille, tandis que le Guangxi combine la production porcine, avicole et d'aquaculture en eau douce. Le Sichuan reste également un marché important en raison de sa grande base de production porcine. D'autres grandes provinces agricoles, notamment le Hunan, le Jiangxi, le Hubei, le Henan, le Jiangsu et l'Anhui, présentent des combinaisons diversifiées de production d'élevage, de volailles, d'aquaculture et de céréales, soutenant la demande dans plusieurs catégories d'aliments.
Les investissements dans la production intégrée d'élevage peuvent soutenir la demande régionale d'aliments commerciaux à mesure que la capacité de production de porcs et de volailles se développe. En revanche, les marchés d'aliments plus matures dans des provinces telles que le Hebei et le Liaoning peuvent offrir une demande incrémentale comparativement plus faible liée à la formalisation des exploitations, tandis que les marchés géographiquement dispersés dans les régions du nord-est, du nord-ouest et les régions autonomes peuvent faire face à des défis logistiques plus importants et à une utilisation continue des aliments auto-mélangés. Par conséquent, les clusters d'aquaculture côtière et les régions de production d'élevage intégrée offrent des opportunités de croissance distinctes au sein du marché chinois des aliments composés.
Paysage concurrentiel
Le marché chinois des aliments composés est fragmenté, avec Guangdong Haid Group Co., Limited, New Hope Liuhe Co., Ltd., Wens Foodstuff Group Co., Ltd., Tongwei Co., Ltd. et Beijing Dabeinong Technology Group Co., Ltd. représentant certains des principaux acteurs en 2025. La concurrence est centrée sur la production d'aliments composés, la nutrition spécifique aux espèces, les aliments aquacoles, les aliments pour l'élevage, la formulation des aliments, la distribution et les services de production intégrés. Guangdong Haid Group Co., Limited et New Hope Liuhe Co., Ltd. se font concurrence grâce à une production d'aliments à grande échelle et à de larges portefeuilles de produits couvrant l'élevage, la volaille et l'aquaculture, tandis que Wens Foodstuff Group Co., Ltd. combine la production d'aliments avec des opérations d'élevage intégrées. Tongwei Co., Ltd. occupe une position solide dans les aliments aquacoles et la production aquatique.
La différenciation concurrentielle se déplace de plus en plus du seul volume d'aliments vers la nutrition spécialisée, les formulations d'aliments aquacoles, l'efficacité de la production et les opérations d'alimentation numérisées. Guangdong Haid Group Co., Limited et New Hope Liuhe Co., Ltd. bénéficient de leur échelle, de leurs larges réseaux de distribution et de leurs portefeuilles diversifiés d'aliments pour animaux, tandis que Tongwei Co., Ltd. et BioMar Group se font concurrence grâce à des produits d'aliments aquacoles spécialisés pour les espèces aquatiques à plus haute valeur ajoutée. BioMar Group et Tongwei Co., Ltd. étendent leur installation en coentreprise à Wuxi en 2026 en ajoutant une deuxième ligne de production et 50 000 tonnes métriques de capacité supplémentaire, soutenant des régimes spécialisés pour des espèces incluant l'anguille japonaise, le mérou et le poisson mandarin. Wens Foodstuff Group Co., Ltd. adopte également des technologies numériques, notamment son système de prévision et de planification des aliments Zhiliao Tong, qui intègre la prévision de la demande, la planification des meuneries et la gestion logistique. Ces développements indiquent une importance croissante accordée à l'expertise en formulation, à l'efficacité opérationnelle et aux solutions d'aliments spécialisés.
Le marché offre également des opportunités aux entreprises pour adapter les produits alimentaires aux systèmes de production d'élevage et d'aquaculture diversifiés de la Chine. Les provinces côtières dotées de grandes industries aquacoles créent des opportunités pour des aliments aquacoles marins et d'eau douce spécialisés, tandis que les principales régions productrices de porcins et de volaille soutiennent la demande d'aliments composés conventionnels. Les grandes exploitations intégrées offrent des opportunités aux entreprises proposant des formulations standardisées, des services techniques, une planification numérique et un approvisionnement en vrac fiable, tandis que les opérations aquacoles spécialisées peuvent soutenir la demande de régimes premium spécifiques aux espèces. Par conséquent, l'avantage concurrentiel est de plus en plus déterminé par la capacité d'une entreprise à combiner l'échelle de production avec une nutrition spécialisée, des capacités de formulation, des réseaux de distribution, des opérations numériques et un soutien technique, plutôt que par la seule capacité de fabrication d'aliments.
Leaders du secteur des aliments composés en Chine
-
Guangdong Haid Group Co., Limited
-
New Hope Liuhe Co., Ltd. (New Hope Group Co., Ltd.)
-
Wens Foodstuff Group Co., Ltd.
-
Tongwei Co., Ltd. (Tongwei Group Co., Ltd.)
-
Beijing Dabeinong Technology Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Tongwei Agricultural Development Co., Ltd. a dévoilé sa base de production de microparticules d'aliments pour crevettes à Jiangsu Tongwei et a lancé la série Tongwei Beyond d'aliments pour alevins de crevettes. Le déploiement comprenait quatre lignes de production d'aliments haut de gamme pour alevins, soutenues par un investissement supplémentaire de 15 millions CNY (2,08 millions USD) réalisé en 2025, élargissant la capacité de Tongwei pour la nutrition spécialisée des crevettes en début de vie.
- Février 2026 : BioMar Group, par le biais de sa coentreprise avec Tongwei Co., Ltd., a annoncé l'expansion de son installation d'aliments aquacoles de Wuxi avec une deuxième ligne de production. L'expansion ajoutera 50 000 tonnes métriques de capacité et permettra la production d'aliments de nurserie avancés et d'aliments spécialisés pour des espèces à haute valeur ajoutée, notamment l'anguille japonaise, le mérou et le poisson mandarin. La mise en service est prévue au premier trimestre 2027.
- Avril 2025 : Le ministère de l'Agriculture et des Affaires rurales de Chine (MARA) a publié le Plan de mise en œuvre de l'action d'économie de céréales dans le secteur de l'élevage, promouvant la formulation précise des aliments, les régimes à faible teneur en protéines, les ressources alimentaires alternatives non céréalières et les systèmes d'alimentation et de formulation des aliments numérisés. Le plan vise à réduire la part des céréales dans les aliments consommés par le secteur de l'élevage à environ 60 % et le tourteau de soja à environ 10 % d'ici 2030.
Périmètre du rapport sur le marché chinois des aliments composés
Les aliments composés sont un mélange de matières premières et de compléments destinés à l'alimentation du bétail, provenant de substances végétales, animales, organiques ou inorganiques ou de la transformation industrielle, qu'ils contiennent ou non des additifs. Tandis que le soja, le maïs, l'orge, le blé et le sorgho sont les matières premières les plus couramment utilisées, les vitamines, les minéraux et les acides aminés sont les additifs les plus courants mélangés pour former des aliments composés.
Le rapport sur le marché chinois des aliments composés est segmenté par type d'animal (ruminants, volailles, porcins, aquaculture et autres types d'animaux), par ingrédient (céréales, tourteaux et farines, sous-produits et compléments), et par forme (granulés, farine, miettes et liquide). Les prévisions de marché sont fournies en termes de valeur (USD).
| Ruminants |
| Volailles |
| Porcins |
| Aquaculture |
| Autres types d'animaux (équins, etc.) |
| Céréales |
| Tourteaux et farines |
| Sous-produits |
| Compléments |
| Granulés |
| Farine |
| Miettes |
| Liquide |
| Par type d'animal | Ruminants |
| Volailles | |
| Porcins | |
| Aquaculture | |
| Autres types d'animaux (équins, etc.) | |
| Par ingrédient | Céréales |
| Tourteaux et farines | |
| Sous-produits | |
| Compléments | |
| Par forme | Granulés |
| Farine | |
| Miettes | |
| Liquide |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché chinois des aliments composés en 2026 et quelle est sa taille projetée d'ici 2031 ?
Le marché chinois des aliments composés est évalué à 113,90 milliards USD en 2026 et devrait atteindre 141,94 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,50% au cours de la période de prévision.
Quelle catégorie d'aliments pour animaux détient la plus grande part en Chine ?
Les aliments pour porcins représentaient 50,0% du marché chinois des aliments composés en 2025.
Quel segment d'aliments devrait connaître la croissance la plus rapide ?
Les aliments pour l'aquaculture devraient croître à un CAGR de 6,2% de 2026 à 2031, soutenus par la demande croissante de régimes spécialisés pour les espèces aquatiques d'élevage.
Pourquoi les usines d'aliments réduisent-elles l'utilisation de tourteau de soja ?
Une inclusion moindre de tourteau de soja peut réduire l'exposition au soja importé, tandis que les acides aminés et les compléments aident à maintenir les objectifs nutritionnels.