
Taille et part du marché des composés de purge
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
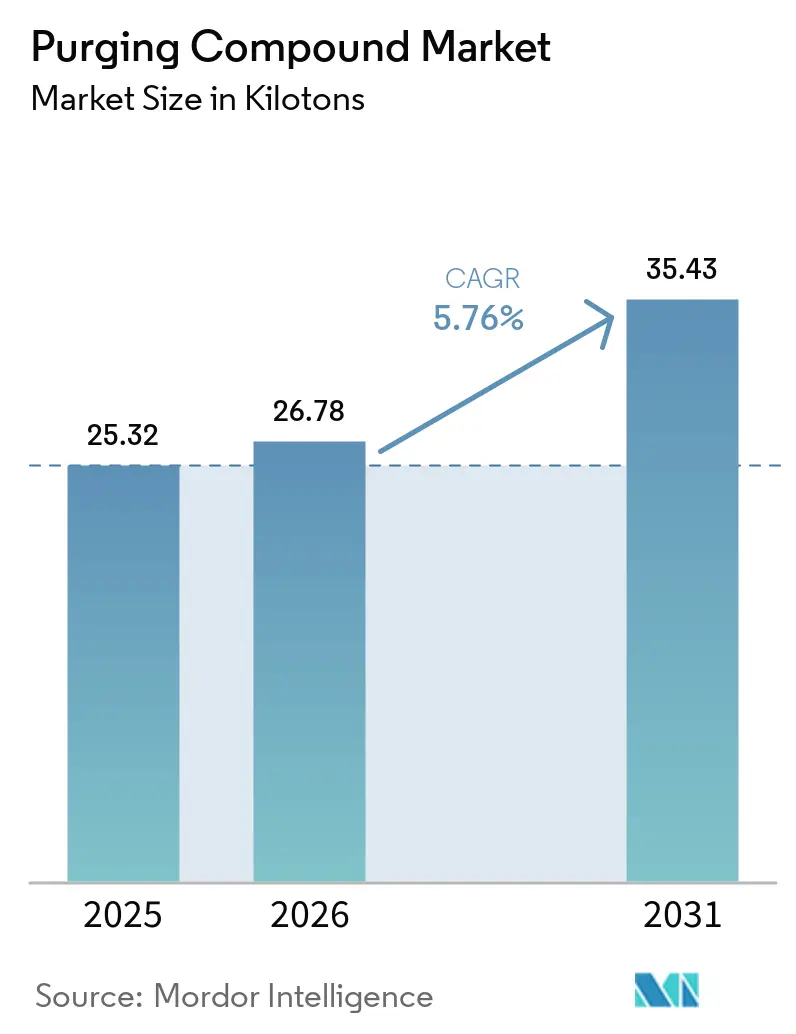
| Volume du Marché (2026) | 26.78 kilotonnes |
| Volume du Marché (2031) | 35.43 kilotonnes |
| Taux de croissance (2026 - 2031) | 5.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
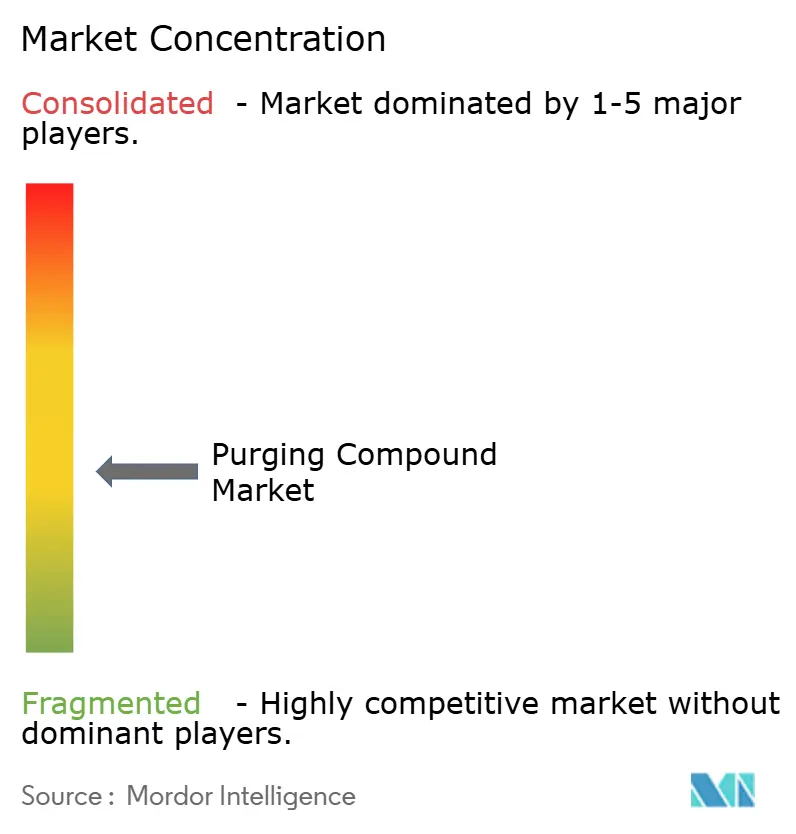
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composés de purge par Mordor Intelligence
La taille du marché des composés de purge devrait s'étendre de 25,32 kilotonnes en 2025 et 26,78 kilotonnes en 2026 à 35,43 kilotonnes d'ici 2031, enregistrant un TCAC de 5,76 % entre 2026 et 2031. La croissance est portée par l'adoption rapide de polymères techniques haute température, des intervalles de changement de série plus courts dans les usines de l'Industrie 4.0 et une pression réglementaire croissante pour limiter l'abrasion des microplastiques. L'Amérique du Nord a représenté une part dominante de 50,12 % du marché des composés de purge en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 6,18 %, soutenue par l'essor de la production de véhicules électriques en Chine. Les produits de purge mécanique ont dominé avec une part de volume de 55,49 % en 2025 et progressent à un TCAC de 6,08 %, tandis que le moulage par injection représente 59,16 % du volume en raison des fréquentes transitions de couleur et de résine. Les applications automobiles et de transport ont capté une part de 25,16 % en 2025 et continuent de bénéficier des exigences zéro défaut sur les boîtiers de batteries et les pièces structurelles. L'intensité concurrentielle reste modérée car les grands groupes chimiques intégrés associent les composés de purge aux résines techniques, tandis que les fournisseurs de niche se concentrent sur des formulations spécifiques aux applications permettant jusqu'à 85 % de réduction des rebuts.
Principaux enseignements du rapport
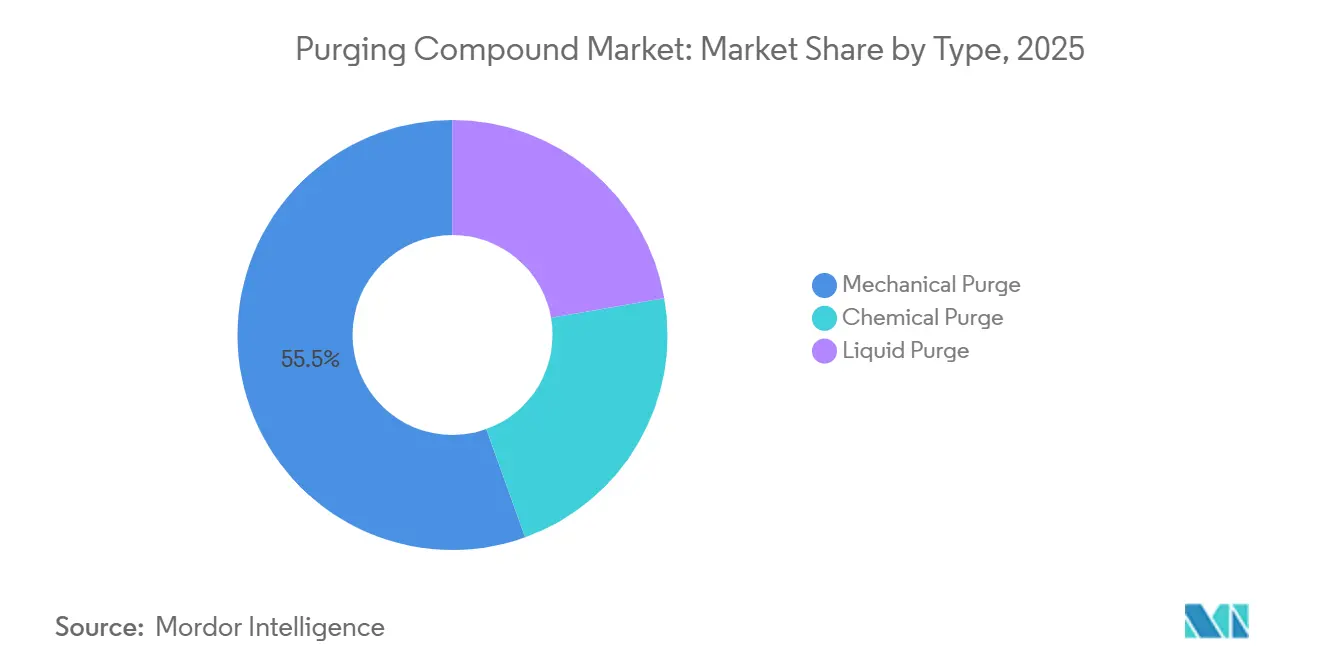
- Par type, la purge mécanique a représenté 55,49 % de la taille du marché des composés de purge en 2025 et devrait afficher le TCAC le plus rapide de 6,08 % jusqu'en 2031.
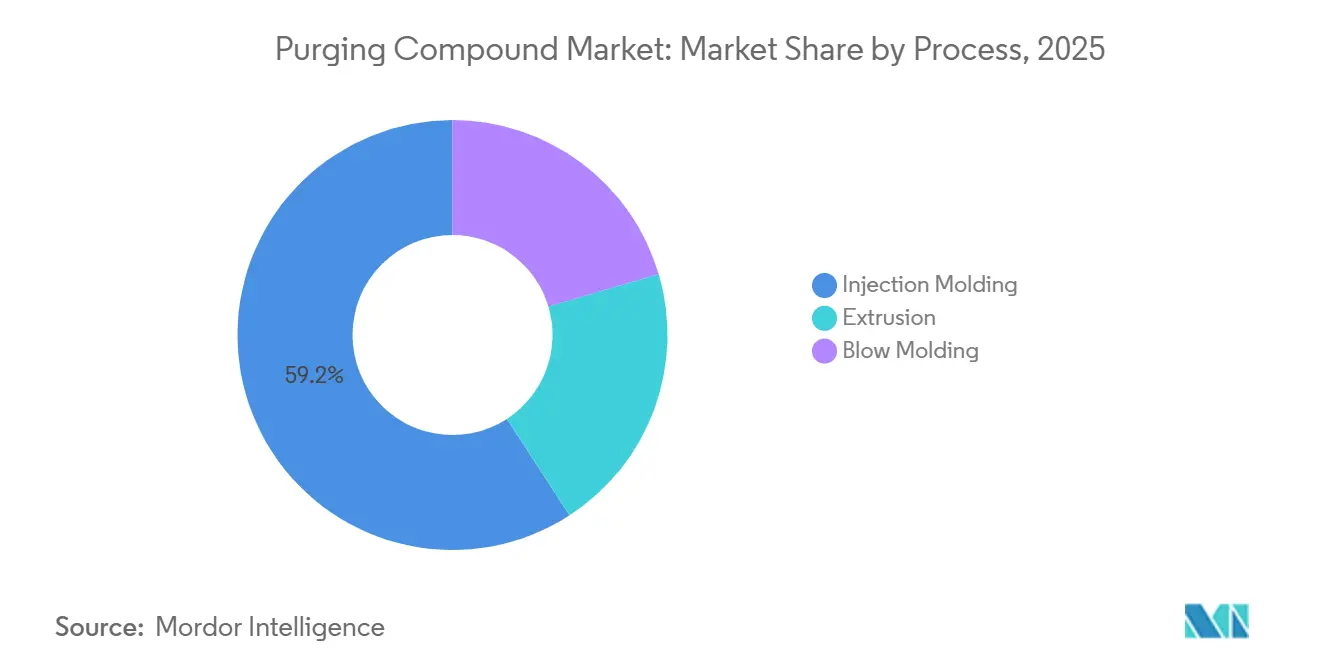
- Par procédé, le moulage par injection a commandé 59,16 % de la taille du marché des composés de purge en 2025 et affiche le TCAC le plus rapide de 6,10 % jusqu'en 2031.
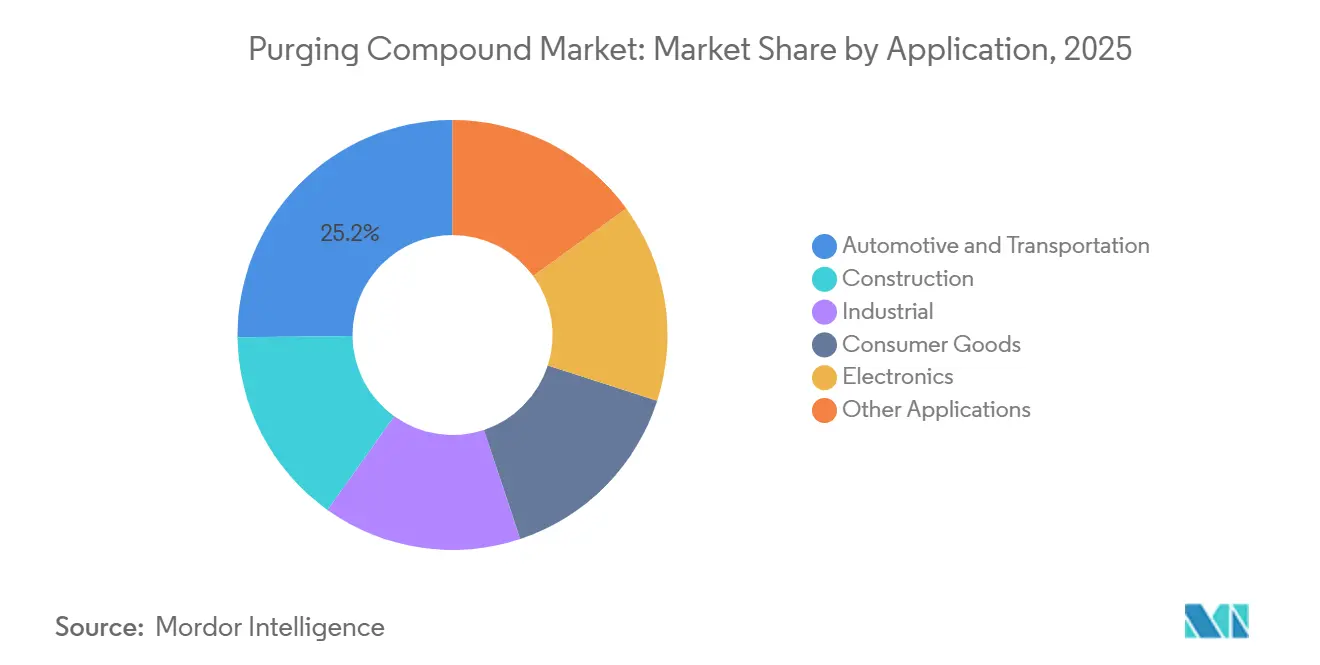
- Par application, l'automobile et le transport ont dominé avec une part de 25,16 % de la taille du marché des composés de purge en 2025 et devraient progresser au TCAC le plus élevé de 5,95 % jusqu'en 2031.
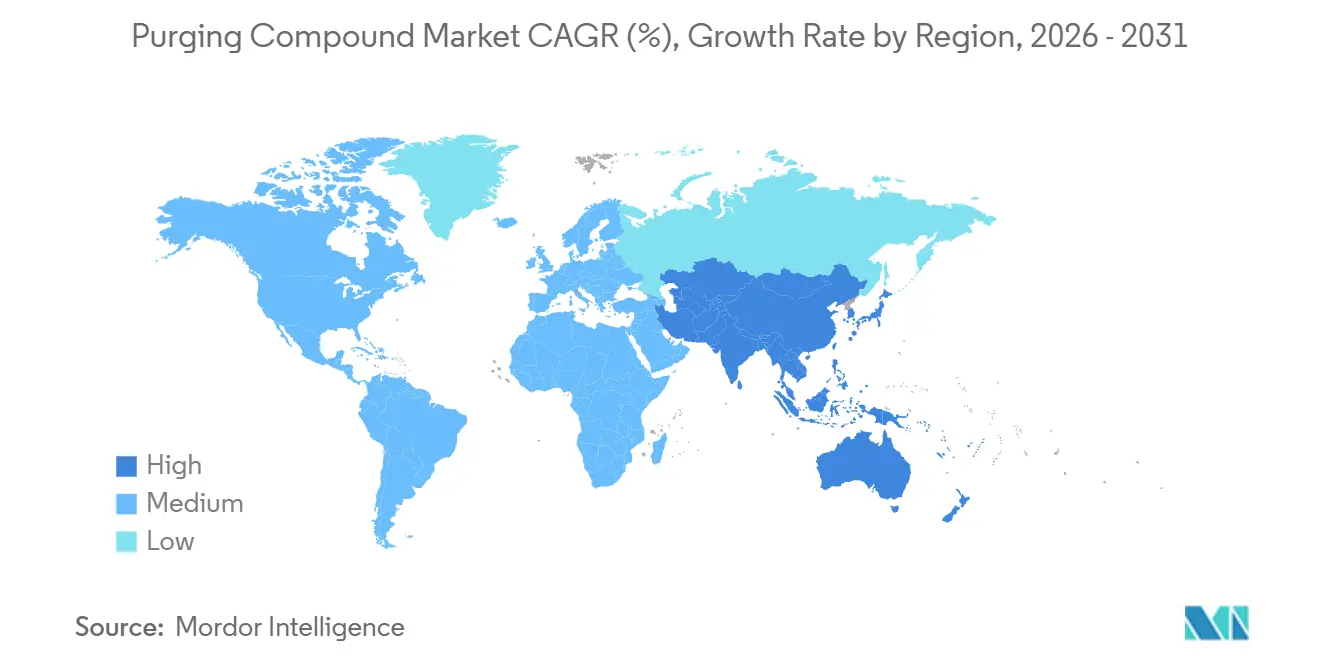
- Par géographie, l'Amérique du Nord a conservé 50,12 % de la part du marché des composés de purge en 2025, tandis que l'Asie-Pacifique croît à un TCAC robuste de 6,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption rapide de polymères techniques haute température | +1.2% | Mondial, avec concentration dans les pôles de fabrication d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intervalles de changement de couleur et de résine plus courts dans les usines de l'Industrie 4.0 | +1.5% | Amérique du Nord et Europe, en expansion vers les usines intelligentes d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de formulations de purge biosourcées / à faible teneur en COV | +0.8% | Europe et Amérique du Nord, portées par les mandats de durabilité | Long terme (≥ 4 ans) |
| Essor des emballages en micro-lots et des dispositifs médicaux à usage unique | +1.1% | Mondial, avec une demande de pointe dans les secteurs de la santé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Normes de qualification OEM pour les pièces de mobilité électrique | +1.0% | Cœur Asie-Pacifique (Chine, Corée du Sud, Japon), extension vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide de polymères techniques haute température
Les températures de traitement supérieures à 350 °C pour la polyétherimide, le sulfure de polyphénylène et la polyéthersulfone accélèrent la dégradation des polymères que les purges standard ne peuvent pas éliminer. L'Ultrason PESU de BASF a réduit les exigences de température de traitement d'environ 12,5 % en 2024, mais les polyamides ignifuges et les polycarbonates laissent encore des résidus carbonisés sur les filets de vis. Les boîtiers de batteries moulés selon les normes de sécurité IEC 62660-3 exigent des conditions exemptes de contamination pour éviter les courts-circuits électriques. Les transformateurs notent que les cycles de purge sont 20 % plus longs pour ces polymères, ce qui augmente la demande volumétrique. L'installation ULTEM de SABIC d'une valeur de 220 millions USD à Singapour a ajouté 50 % de capacité en 2024, améliorant la disponibilité régionale et stimulant le marché des composés de purge.
Intervalles de changement de couleur et de résine plus courts
Les plateformes de l'Industrie 4.0 compriment les fenêtres de changement de série de plusieurs heures à quelques minutes, nécessitant des composés de purge capables de nettoyer en moins de rotations de vis. Les essais terrain d'Asaclean en 2024 ont démontré des changements de couleur 47 % plus rapides et 67 % d'économies sur les rebuts par rapport au rinçage à la résine vierge. Les machines de moulage électriques e-victory d'Engel intègrent des programmes de purge automatisés qui injectent les composés à des seuils de température prédéfinis, réduisant les erreurs d'opérateur. Les fournisseurs de rang 1 moulant 15 à 20 variantes de couleur par poste gagnent un levier économique, ce qui à son tour élargit le marché des composés de purge.
Demande croissante de formulations de purge biosourcées / à faible teneur en COV
Les directives européennes visant 55 % de recyclage des emballages plastiques d'ici 2030 et les prochaines limites sur les PFAS encouragent l'adoption de formulations biosourcées. L'Ultrason PESU à bilan massique biomasse de BASF, lancé en 2025, permet des revendications de durabilité sans modification des procédés. Premix a introduit le PRE-PRG, un composé à fibres naturelles dépassant 50 % de contenu biosourcé, destiné aux transformateurs en contact médical et alimentaire. Les formulations à biosurfactants de Clariant réduisent les polluants atmosphériques dangereux de 30 %, répondant aux plafonds du California Air Resources Board. Bien que les prix unitaires soient 15 % à 25 % plus élevés que les produits conventionnels, les propriétaires de marques ayant des mandats environnementaux explicites restent des adopteurs précoces.
Essor des emballages en micro-lots et des dispositifs médicaux à usage unique
Les dispositifs médicaux à usage unique et les emballages personnalisés nécessitent des changements fréquents de résine qui amplifient la consommation de composés de purge. L'Ultra Purge 3615 de Chem-Trend a réalisé 85 % de réduction des rebuts et 69 % d'économies sur les temps d'arrêt lors des essais de moulage médical en 2024. L'Europe a généré 900 000 tonnes métriques de déchets plastiques de soins de santé en 2023, dont les articles à usage unique représentaient 60 %, soulignant l'effet de volume sur le marché des composés de purge.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des résines spéciales et des additifs | -0.9% | Mondial, avec un impact aigu dans les régions dépendantes des matières premières importées | Court terme (≤ 2 ans) |
| Prix unitaire élevé par rapport à la résine recyclée/vierge | -0.7% | Marchés sensibles aux prix en Amérique du Sud, en Afrique et au Moyen-Orient et en ASEAN | Moyen terme (2-4 ans) |
| Contrôle réglementaire sur l'abrasion des microplastiques | -0.5% | Europe et Amérique du Nord, avec une pression émergente dans les régions côtières d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines spéciales et des additifs
Les hausses de prix des résines porteuses et des packages antioxydants compriment les marges et découragent la constitution de stocks. BASF a relevé les prix du polyoxyméthylène Ultraform de 350 USD par tonne en mars 2025 en raison de l'inflation des matières premières[1]. Les coûts des antioxydants ont augmenté de 10 % en mars 2024 à la suite d'arrêts chez des fournisseurs asiatiques, tandis que l'indice des prix à la production américain pour les résines plastiques a enregistré une variation négative de 1,1 % sur douze mois en septembre 2025, soulignant la volatilité. Les transformateurs dans les régions à dépréciation monétaire prolongent souvent les intervalles de purge ou reviennent à la résine recyclée, freinant la demande à court terme.
Prix unitaire élevé par rapport à la résine recyclée / vierge
Les purges mécaniques coûtent entre 4 et 8 USD par kilogramme, soit une prime de 300 % par rapport à la résine recyclée post-industrielle, ce qui incite les transformateurs de produits de base à tolérer une contamination mineure. Les données de Chem-Trend montrent que l'Ultra Purge 3615 peut permettre un retour sur investissement en aussi peu que quatre semaines grâce aux économies sur les rebuts et les temps d'arrêt, mais de nombreux petits transformateurs en ASEAN et en Amérique du Sud ne disposent pas des outils pour quantifier le coût total de possession. Cette sensibilité aux prix ralentit l'adoption, notamment là où les coûts de main-d'œuvre sont faibles et où le débit prime sur l'efficacité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la purge mécanique domine grâce à son efficacité abrasiveLes purges mécaniques ont représenté 55,49 % de la taille du marché des composés de purge en 2025 et devraient progresser à un TCAC de 6,08 % jusqu'en 2031. Leur mélange de résine porteuse et de charges minérales forme une boue abrasive qui détache les dépôts carbonisés même à des températures de traitement supérieures à 300 °C. L'Ultra Purge 3615 de Chem-Trend a démontré 85 % de réduction des rebuts lors des essais terrain en 2024, renforçant l'avantage de performance par rapport au rinçage passif. Les purges chimiques, bien qu'en progression là où l'intégrité de la surface du moule est critique, représentent actuellement un peu moins d'un tiers de la demande. Les purges liquides occupent une niche dans les systèmes à canaux chauds à canaux étroits. Les règles de durabilité européennes incitent les fournisseurs à remplacer les résines porteuses d'origine pétrolière par des résines biosourcées, un pivot mené par l'Ultrason PESU à bilan massique biomasse de BASF. La tendance vers des usines à faible teneur en COV favorise davantage les purges mécaniques à faible teneur en solvants, les positionnant pour défendre leur leadership même à mesure que les formulations alternatives arrivent à maturité.
Les différentiels de demande découlent de la température de traitement, de la ténacité des résidus et de la fréquence des changements de série. Les lignes de moulage par injection traitant des polyamides haute température favorisent les grades mécaniques car les agents moussants chimiques peuvent laisser des poches de gaz à l'intérieur des collecteurs. Les transformateurs par extrusion se tournent vers les grades chimiques lors de longues séries pour éviter l'usure abrasive du fourreau, tout en maintenant des produits mécaniques pour la transition entre les couleurs foncées et claires. Les nouveaux entrants axés sur les charges abrasives biosourcées promettent 30 % d'économies d'empreinte carbone, bien que des primes de prix de 15 % signifient que la pénétration restera limitée aux propriétaires de marques ayant des objectifs climatiques explicites.

Par procédé :
le moulage par injection en tête grâce aux changements fréquents de sérieLe moulage par injection a capté 59,16 % de la taille du marché des composés de purge en 2025 et devrait croître à un TCAC de 6,10 % jusqu'en 2031, reflétant son modèle de production à haute diversité et faible volume. Les tableaux de bord, les boîtiers de batteries et les boîtiers de diagnostic nécessitent chacun plusieurs changements de résine ou de couleur par poste. Les machines e-victory d'Engel déclenchent automatiquement des séquences de purge, réduisant la variabilité liée à l'opérateur. L'extrusion se classe en deuxième position en raison du débit pur, mais moins de changements de série se traduisent par une intensité d'utilisation plus faible par kilogramme. Le moulage par soufflage, bien que le plus petit, s'accélère à mesure que les flacons pharmaceutiques et les flacons monodoses exigent des normes exemptes de contamination. Asaclean a rapporté 67 % d'économies sur les rebuts et 47 % de transitions de couleur plus rapides lors des essais d'extrusion en 2024, illustrant des retours sur investissement tangibles.
L'automatisation amplifie la demande en raccourcissant les périodes d'inactivité entre les séries, mais elle élève également les attentes en matière d'efficacité de purge dès la première tentative. Les transformateurs intégrant une surveillance de qualité en temps réel rejettent même les stries légères, forçant des purges complètes plutôt que des poussées partielles avec de la résine vierge. Les nouvelles machines avant-gardistes disposent d'un retour de position de vis en boucle fermée qui signale tôt la contamination, créant un autre déclencheur pour l'utilisation de composés. Les transformateurs par extrusion traitant des films multicouches purgent de plus en plus chaque couche séparément, doublant la consommation par rapport aux lignes monocouches. Bien que les volumes de moulage par soufflage soient en retard, l'utilisation croissante de polyester haute viscosité pour les contenants médicaux nécessite des purges liquides ou chimiques spécialisées capables de négocier des têtes de paraison étroites.
Par application :
l'automobile en tête, l'électronique s'accélèreL'automobile et le transport représentaient 25,16 % de la taille du marché des composés de purge en 2025 et continueront sur un CAGR sain de 5,95 % jusqu'en 2031. Les seuils obligatoires de zéro défaut sur l'état de surface, associés à la norme de sécurité des batteries IEC 62660-3, poussent les fournisseurs de rang 1 à purger soigneusement entre chaque lot de moulage. La croissance des véhicules électriques en Chine reste un moteur de volume de premier plan, avec 9,59 millions d'unités sorties des chaînes de montage en 2023. L'électronique affiche la dynamique la plus rapide, car la réduction des dimensions des composants rend même les résidus microscopiques inacceptables. SEMI a enregistré 109 milliards USD de ventes d'équipements pour semi-conducteurs en 2024, illustrant l'ampleur de l'intégration des plastiques dans le conditionnement des puces.
La construction et les biens de consommation génèrent une croissance stable mais plus lente, compte tenu de leurs cycles de production plus longs qui diluent l'utilisation de purge par unité. Néanmoins, les lignes de profilés de fenêtres passant du PVC aux variantes de couleur ASA s'appuient sur des composés de purge pour éviter les traînées. Le segment médical bénéficie d'une demande en forte hausse pour les dispositifs à usage unique. Les fabricants d'appareils électroménagers en Asie-Pacifique adoptent des grades de résine antibactériens nécessitant des régimes de purge distincts, tandis que les fournisseurs de machines industrielles stipulent le contrôle de la contamination dans les clauses de garantie, ajoutant une traction aval sur la demande.
Analyse géographique
Marché des Composés de Purge en Amérique du Nord
L'Amérique du Nord a maintenu une part de marché dominante de 50,12 % des composés de purge en 2025, grâce à sa concentration de centres avancés de moulage automobile et médical qui privilégient la qualité au détriment du coût. L'usine de polypropylène de 249 000 tonnes de Formosa Plastics a démarré au Texas au cours du troisième trimestre 2024, stimulant la disponibilité régionale des résines et augmentant directement l'utilisation des composés lors des essais de qualification. Les transformateurs des États-Unis se conforment aux règles de biocompatibilité de la FDA et aux normes de qualité de l'air de l'EPA qui encouragent les purges à faible teneur en COV, tandis que les fournisseurs canadiens de dispositifs chirurgicaux jetables respectent des tolérances similaires en matière de contamination. Les clusters automobiles du Mexique au service de Ford, General Motors et Volkswagen s'appuient sur des composés de purge pour minimiser les rebuts esthétiques dans les tableaux de bord.
Marché des Composés de Purge en Asie-Pacifique
L'Asie-Pacifique représente le nœud à la croissance la plus rapide avec un CAGR de 6,18 % jusqu'en 2031, porté par la dynamique des véhicules électriques chinois, l'incitation indienne de 2,4 milliards USD en faveur des cellules de chimie avancée, et la fabrication sous contrat en ASEAN pour l'électronique. Le site Verbund de BASF à Zhanjiang a mis en service un vapocraqueur d'éthylène d'une capacité d'un million de tonnes en novembre 2025, élargissant les flux de polyéthylène en aval et stimulant la demande régionale de composés de purge compatibles. Le secteur japonais du moulage de précision exige des purges liquides adaptées aux canaux étroits des canaux chauds, tandis que la part de la Corée du Sud dans les ventes mondiales d'équipements pour semi-conducteurs garantit une utilisation continue de purges chimiques dans les systèmes d'injection pour l'encapsulation de puces. En Inde, la sensibilité aux prix limite l'adoption des produits haut de gamme, mais les exportateurs vers l'Europe doivent démontrer leur conformité aux règles de l'UE sur les microplastiques, ce qui stimule une adoption progressive.
Marché des Composés de Purge en EMEA et en Amérique du Sud
En Europe, l'Allemagne, la France et l'Italie ont ensemble moulé plus de la moitié de la production plastique régionale de 52,8 millions de tonnes en 2023. Le règlement REACH de l'UE 2023/2055 accélère la transition des grades mécaniques abrasifs vers des variantes chimiques qui dissolvent les résidus sans générer d'émissions de particules. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés émergents pour le marché des composés de purge, Braskem au Brésil et SABIC en Arabie Saoudite regroupant des composés avec des résines, bien que des normes de contamination moins strictes et une plus grande sensibilité aux prix ralentissent la progression. L'acquisition par IMCD Group de Protea Chemicals en 2024 a élargi le soutien technique en Afrique subsaharienne, laissant présager une pénétration progressive.
Paysage réglementaire
La réglementation cible de plus en plus les émissions, les substances dangereuses et les rejets de microparticules polymères qui influencent le choix de la chimie de purge et la documentation que les transformateurs doivent conserver autour des procédés de purge. Dans l'Union européenne, les restrictions REACH sur les microparticules de polymères synthétiques (y compris le cadre 2023/2055 mentionné dans le contexte du rapport) sont affinées par le règlement UE 2026/1168, qui modifie l'annexe XVII de REACH et clarifie certaines dérogations et détails de mise en œuvre pour des applications spécifiques. Cela façonne la manière dont les transformateurs justifient la génération de particules issue des purges mécaniques abrasives par rapport aux chimies dissolvantes, en particulier lorsque des changements de production fréquents accroissent le besoin de procédures de purge à faible résidu validées.
Les mesures commerciales et de gestion des produits chimiques influencent également l'origine des composés de purge et les formulations privilégiées. Les actions de l'UE concernant les mouvements de déchets plastiques, y compris une interdiction en novembre 2026 des exportations de déchets plastiques vers les pays non membres de l'OCDE, renforcent une transition vers davantage de boucles de recyclage et de retraitement domestiques. Cela accroît, à son tour, le besoin opérationnel de protocoles de purge lorsque les usines utilisent des résines à contenu recyclé présentant une contamination variable. Aux États-Unis, les actions de l'EPA en vertu de la TSCA et des programmes relatifs à l'air ajoutent des considérations de conformité pour la production chimique amont et connexe, y compris une activité au Federal Register en avril 2026 concernant des Significant New Use Rules (SNUR) proposées, qui peuvent déclencher des exigences de notification pour des usages nouveaux spécifiés. Ces mesures peuvent inciter les fournisseurs et transformateurs à maintenir une gestion plus rigoureuse des substances et des registres de contrôle des changements dans les gammes d'additifs utilisées dans les composés de purge.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fournisseurs amont de résines porteuses ou de base et de gammes d'additifs (y compris tensioactifs, charges minérales, dispersants et chimies fonctionnelles), suivis des formulateurs de composés de purge qui composent, mélangent et granulent les produits en qualités mécaniques, chimiques ou moussantes, et liquides. Les entreprises chimiques intégrées peuvent regrouper les composés de purge avec des résines techniques pour soutenir les cycles de qualification des transformateurs, tandis que les marques spécialisées se différencient par une ingénierie applicative pour les polymères à haute température et les changements rapides. En aval, les distributeurs régionaux et les circuits MRO assurent une disponibilité juste-à-temps pour les transformateurs plastiques dans le moulage par injection, l'extrusion et le moulage par soufflage, où le choix de la purge est généralement déterminé par le type de machine, la famille de résine et les exigences de documentation qualité.
La chaîne est également sensible à la volatilité des prix des matières premières et à la disponibilité à court préavis. Bien que les composés de purge soient souvent traités comme des consommables d'entretien, ils deviennent critiques lorsque les usines compriment les changements de production sous des calendriers Industrie 4.0. Les transformateurs atténuent les perturbations grâce à un réapprovisionnement de type Kanban, à des commandes-cadres avec livraisons échelonnées et à des stocks de sécurité pour les références de purge clés, en particulier dans les opérations à forte diversité comme l'automobile, le médical et l'électronique, où les pièces rebutées et les temps d'arrêt entraînent des pénalités disproportionnées. Le service technique et les essais constituent également une étape majeure de capture de valeur, car les fournisseurs qui fournissent des paramètres de purge spécifiques à la machine, des pratiques de vérification des résidus et des formations peuvent conserver leur part de marché même lorsque les prix unitaires dépassent ceux du rinçage par broyat ou par résine vierge.
Paysage concurrentiel
Le marché des composés de purge présente une concentration modérée car les grands groupes intégrés tels que BASF, Dow et Clariant s'appuient sur la production de résines en amont pour associer des grades de purge, tandis que des spécialistes comme Chem-Trend captent de la valeur grâce à des formulations sur mesure. La hausse de prix de BASF en mars 2025 de 350 USD par tonne sur le polyoxyméthylène Ultraform a mis en évidence la volatilité des matières premières qui presse les fournisseurs indépendants achetant des résines sur le marché libre. L'Ultra Purge 3615 de Chem-Trend a enregistré jusqu'à 69 % d'économies sur les temps d'arrêt lors des évaluations terrain en 2024, établissant des références de performance pour les grades mécaniques. Clariant développe des systèmes à biosurfactants compatibles avec les plafonds de COV de l'UE, tandis que Dow développe le recyclage avancé pour fournir des résines porteuses post-consommation à coût compétitif[2].
Les différenciateurs stratégiques s'articulent autour de trois axes, à savoir les améliorations de la stabilité thermique permettant une purge sûre au-dessus de 350 °C, le contenu biosourcé pour satisfaire les mandats d'économie circulaire, et les intégrations de services numériques reliant les séquences de purge au contrôle par automate programmable. Les transformateurs nord-américains et européens sont en tête de l'adoption numérique, intégrant des modules Siemens ou Rockwell Automation qui dosent automatiquement les composés. Les transformateurs d'Asie-Pacifique mettent l'accent sur l'efficacité des coûts, choisissant souvent des purges mécaniques hautement abrasives qui fonctionnent sans infrastructure supplémentaire. L'activité de brevets enregistrée en 2024-2025 se concentre sur les agents moussants qui se dilatent dans les cavités du fourreau et les résines porteuses biosourcées fabriquées à partir d'huile de cuisson usagée, visant 30 % d'empreinte carbone inférieure.
Les partenariats de distribution influencent la portée régionale. La reprise de Protea Chemicals par IMCD en 2024 a élargi l'accès aux composés de purge VELOX GmbH (IMCD Group) en Afrique australe, tandis que Calsak Corporation a étendu la distribution de Chem-Trend dans les États de l'ouest des États-Unis. Les perturbateurs émergents commercialisent des composés utilisant des résines porteuses recyclées post-consommation, revendiquant des remises de prix de 10 % à 15 % par rapport aux acteurs établis à base de résines vierges. Bien que l'adoption reste limitée, ces offres s'alignent sur les objectifs volontaires d'émissions de portée 3 fixés par les propriétaires de marques mondiales, créant un pool de revenus de niche mais en expansion.
Leaders du secteur des composés de purge
-
Chem-Trend L.P.
-
Asahi Kasei Corporation
-
Shuman Plastics, Inc.
-
CLARIANT
-
Daicel Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composés de Purge Entreprises couvertes dans ce rapport
- 3M
- Asahi Kasei Corporation
- BASF
- Calsak Corporation
- Chem-Trend L.P.
- CLARIANT
- Daicel Corporation
- Dow Chemical Company
- Formosa Plastics Corporation
- Kuraray Co. Ltd
- Purge Right
- RapidPurge
- Shuman Plastics, Inc.
- Ultra System SA
- VELOX GmbH (IMCD Group)
Opportunités de marché et perspectives d'avenir
L'espace blanc produit s'élargit autour des polymères techniques haute température et des tolérances de contamination plus strictes dans la mobilité électrique, l'électronique et le moulage médical. Dans ces segments, les cycles de purge standard sont souvent plus longs, et le risque de résidu est moins acceptable aux températures de transformation supérieures à 350 °C. L'introduction par Shuman Plastics Dyna-Purge de son composé E4 en février 2026 pour des résines haute température telles que le PEEK, le PEI et le PPS soutient les efforts des fournisseurs pour valider les performances sur ces familles de résines et remporter des qualifications liées aux boîtiers de batteries et autres pièces critiques pour la sécurité. L'opportunité ne réside pas seulement dans une meilleure stabilité thermique, mais aussi dans la réduction du matériau de rinçage et des fenêtres de changement de production plus courtes, ce qui se traduit par des économies de rebut et de temps d'arrêt déjà citées dans le contexte du marché, y compris les résultats d'essais sur le terrain rapportés pour les produits Asaclean et Chem-Trend.
Une deuxième piste d'opportunité passe par les formulations à faible COV et orientées durabilité qui s'alignent sur le renforcement du contrôle chimique et des microplastiques, en particulier en Europe et en Amérique du Nord où la pression réglementaire est explicitement mentionnée dans le contexte du rapport. L'Ultrason PESU à bilan biomasse de BASF (2025) et les efforts connexes des fournisseurs pour réduire les polluants atmosphériques dangereux soutiennent des options de composés de purge conformes aux exigences réglementaires sans modifier les équipements des transformateurs, tout en répondant également aux préoccupations liées à la génération de particules pouvant provenir des qualités mécaniques abrasives. Alors que les transformateurs utilisent davantage de matières premières recyclées et variables dans le cadre de programmes de circularité, les fournisseurs qui associent des chimies de purge compatibles à des protocoles de purge documentés et reproductibles, y compris des recettes de purge automatisées intégrées aux pratiques de contrôle des machines de moulage, peuvent trouver une voie plus pratique vers une pénétration plus profonde dans les usines à forte diversité.
Développements industriels récents dans Marché des Composés de Purge
- Avril 2026 : Asahi Kasei a dévoilé un agent de nettoyage de vis Asaclean haute performance lors de ChinaPlas 2026, positionné pour réduire le temps d'arrêt des changements de production en moulage par injection à moins de 12 minutes. Ce lancement cible les environnements de production à forte diversité où les transitions fréquentes de résine et de couleur augmentent le risque de rebut. Il répond également aux besoins de qualification plus larges des transformateurs orientés vers l'export qui exigent des performances de nettoyage reproductibles et documentées.
- Novembre 2025 : BASF a mis en service un vapocraqueur d'éthylène d'un million de tonnes et une unité de HDPE de 500 000 tonnes sur son site Verbund de Zhanjiang, en Chine. Cette capacité de résine amont supplémentaire augmente la disponibilité régionale des résines porteuses courantes utilisées dans la transformation plastique. Davantage d'essais de qualification et de montées en production dans le moulage et l'extrusion en aval accroissent le besoin de cycles de purge lors des démarrages et des transitions.
- Octobre 2025 : Asahi Kasei a lancé des activités commerciales européennes pour ses composés de purge Asaclean série R, proposés en plusieurs qualités conçues pour optimiser les changements de matériau. Ce déploiement renforce le positionnement concurrentiel dans une région où les transformateurs pèsent les considérations de faible COV et de conformité aux côtés de la réduction des temps d'arrêt et du rebut. L'extension du portefeuille en Europe favorise également la standardisation à travers des sites multi-usines de transformateurs traitant diverses familles de résines.
Marché des Composés de Purge Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les matériaux utilisés pour nettoyer et purger les équipements de transformation des polymères, principalement les vis, les fourreaux, les canaux chauds et les filières, afin de réduire les temps d'arrêt et les rebuts lors des changements de résine ou de couleur et des redémarrages dans les opérations de moulage et d'extrusion.
Exclusions du périmètre : les agents de nettoyage pour lignes de recyclage, les solvants généraux et les packages d'additifs stabilisateurs de polymères vendus pour la performance du produit final sont exclus.
Vue d'Ensemble de la Segmentation
- Par type
- Purge mécanique
- Purge chimique
- Purge liquide
- Par procédé
- Moulage par injection
- Extrusion
- Moulage par soufflage
- Par application
- Automobile et transport
- Construction
- Industrie
- Biens de consommation
- Électronique
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et confirmer la manière dont la purge est utilisée dans des environnements de production réels, avant que tout chiffre ne soit élaboré. Nous avons consulté des sources publiques telles que le Bureau du recensement des États-Unis et UN Comtrade pour les signaux commerciaux relatifs aux plastiques et aux machines, l'Agence internationale de l'énergie pour le contexte de l'activité industrielle, ainsi que l'OSHA ou des directives de sécurité similaires qui encadrent la gestion des produits chimiques dans les usines.
Pour ancrer le modèle dans la réalité, nous avons également consulté des revues de transformation des polymères et de science des matériaux, des documents d'associations telles que la SPE, ainsi que des documents d'investisseurs publics et des rapports annuels d'entreprises pertinentes de la chaîne de valeur. Des bases de données payantes sélectionnées ont été utilisées uniquement pour accélérer les vérifications financières des entreprises, les recherches de brevets et le filtrage des importations-exportations au niveau des expéditions, lorsque cela contribuait à valider la demande directionnelle. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des discussions primaires ont été menées avec des producteurs et distributeurs de composés, des transformateurs de plastiques, ainsi que des équipes d'ingénierie et d'exploitation au niveau des usines qui gèrent les changements de production. Pour une vision mondiale, les retours ont été recueillis dans les principales régions manufacturières, puis utilisés pour valider les taux d'utilisation, la fréquence de purge typique et les fourchettes de prix réalistes par type et par procédé.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 19 % | APAC : 45 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 55 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle l'activité de transformation des polymères est convertie en un bassin de demande de purge exploitable, en utilisant les signaux de production de moulage et d'extrusion, puis en appliquant des hypothèses de fréquence de purge et de dosage. Ces données ont été ajustées en fonction du mix de procédés (moulage par injection, extrusion, moulage par soufflage), des tailles moyennes des lignes et de la part des lignes utilisant une purge commerciale par rapport à une purge interne par rebroyat.
Pour maintenir des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, notamment des volumes échantillonnés par principales utilisations finales et des vérifications de canaux sur les prix typiques par kilogramme pour les grades mécaniques, chimiques et liquides. Lorsque des lacunes sont apparues dans la couverture par pays ou dans le comportement des petits transformateurs, nous avons utilisé des ratios de substitution liés à la capacité de transformation des plastiques, puis les avons soumis à des tests de résistance avec les retours d'experts.
Pour les prévisions, une analyse de scénarios a été utilisée autour de la substitution des résines, de la croissance du débit et des programmes d'efficacité des usines, et la trajectoire annuelle a été lissée à l'aide d'un ajustement de tendance sur courte série afin que la courbe corresponde au calendrier d'adoption prévu. Les principaux indicateurs du modèle comprenaient le débit de transformation des polymères, l'intensité des changements pour les commutations de couleur et de résine, la pénétration des polymères techniques (qui augmente généralement les besoins de nettoyage), les exigences d'efficacité de purge pour les productions en contact alimentaire ou à haute pureté, et les mouvements des matières premières liées au brut qui influencent la tarification des composés.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les taux d'utilisation des machines de transformation des plastiques, la direction de la production et du commerce des polymères, et la consommation implicite par site de transformation, afin que les chiffres ne s'éloignent pas de ce que les usines peuvent pratiquement utiliser. Lorsqu'un écart semblait élevé, les hypothèses étaient réexaminées et, si nécessaire, des experts étaient recontactés pour confirmer si un changement était réel ou simplement un problème de décalage temporel des données.
Avant la validation finale, le modèle passe par des révisions analytiques en plusieurs étapes axées sur la cohérence des unités, les variations d'une année sur l'autre et la logique des parts régionales. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché des Composés de Purge de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres de marché publiés pour les composés de purge diffèrent souvent parce que les études ne comptabilisent pas toujours le même bassin de demande, et qu'elles utilisent également des logiques de tarification et des années de base différentes. Les différences apparaissent surtout lorsqu'une estimation s'appuie fortement sur une seule région, ou lorsque les hypothèses de changement et de taux de purge ne sont pas validées auprès des transformateurs.
Les solutions de nettoyage vendues comme solvants généraux se situent en dehors du périmètre de Mordor Intelligence, ce qui réduit le bassin de valeur par rapport aux estimations qui regroupent toutes les chimies de nettoyage utilisées autour de la transformation des polymères en un seul total. Les écarts proviennent également du fait que la tarification est modélisée comme une moyenne pondérée entre les grades mécaniques, chimiques et liquides, de la vitesse à laquelle les prix sont supposés évoluer avec les intrants en résine et en additifs, et du fait que la prévision reflète un scénario de base ou un scénario d'adoption plus agressif.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,83 milliard USD (2025) | |
| Global Consultancy A | 0,60 milliard USD (2024) | Utilise une année de base antérieure et semble s'appuyer sur les revenus déclarés pour un ensemble plus restreint de types de produits, ce qui peut sous-estimer l'utilisation par les petits transformateurs et les canaux indirects. |
| Industry Publisher B | 0,87 milliard USD (2024) | Présente des estimations ponctuelles incohérentes pour la même année de base et applique probablement un panier de chimies de nettoyage plus large, ce qui peut gonfler le total lorsque des solvants et des additifs adjacents sont inclus. |
La comparaison montre que l'écart s'explique principalement par ce qui est inclus dans le périmètre du produit et par la manière dont la tarification et l'adoption sont reportées d'une année sur l'autre. En maintenant le bassin de demande lié aux événements de purge dans le moulage et l'extrusion, puis en recoupant les volumes et les prix implicites avec plusieurs types de répondants, nous pouvons présenter une estimation pratique qui peut être reproduite et révisée.
Questions clés auxquelles le rapport répond
Quel est le volume actuel du marché des composés de purge ?
La taille du marché des composés de purge est de 26,78 kilotonnes en 2026 et devrait atteindre 35,43 kilotonnes d'ici 2031.
Quel segment de procédé mène la demande de composés de purge ?
Le moulage par injection détient 59,16 % du volume et croît à un TCAC de 6,10 % car les changements fréquents de couleur et de résine nécessitent un nettoyage rapide.
Pourquoi les composés de purge mécanique sont-ils dominants ?
Les grades mécaniques sécurisent 55,49 % de part grâce à des charges abrasives qui éliminent efficacement les résidus carbonisés lors des transitions haute température.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique enregistre le TCAC le plus élevé de 6,18 % jusqu'en 2031, portée par l'expansion rapide de la fabrication de véhicules électriques et d'électronique.