
Taille et part du marché de la logistique de la chaîne du froid en Inde
Analyse du marché de la logistique de la chaîne du froid en Inde par Mordor Intelligence
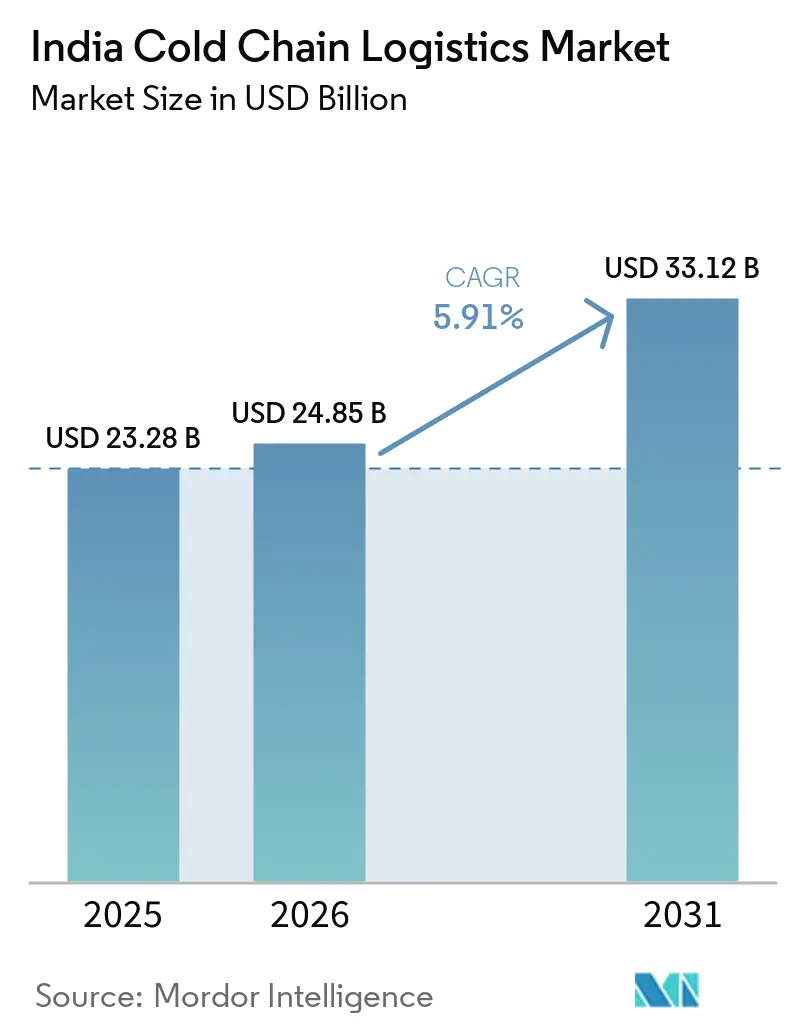
La taille du marché de la logistique de la chaîne du froid en Inde devrait augmenter de 24,85 milliards USD en 2026 à 26,32 milliards USD en 2027 et atteindre 35,46 milliards USD d'ici 2032, avec un CAGR de 6,14 % sur la période 2027-2032.
L'expansion du commerce de détail et la livraison de courses en Inde créent des opportunités de distribution réfrigérée autour d'un plus grand nombre de points de vente de produits surgelés. L'infrastructure soutenue par le gouvernement renforce les liens entre la préparation des produits, le stockage et le mouvement en aval. Les exigences en capital et le faible accès au niveau des exploitations agricoles limitent la facilité avec laquelle ces opportunités se transforment en services utilisables. Les opérateurs peuvent répondre par une capacité automatisée, des services de transfert plus spécifiques et une manutention axée sur les soins de santé, rendant leurs responsabilités opérationnelles plus claires pour les clients. Les rendements favorisent donc les opérateurs qui sécurisent des clients sous contrat avant d'engager des capitaux et qui regroupent les petites expéditions agricoles en chargements qu'un véhicule réfrigéré peut transporter.
Principaux enseignements du rapport
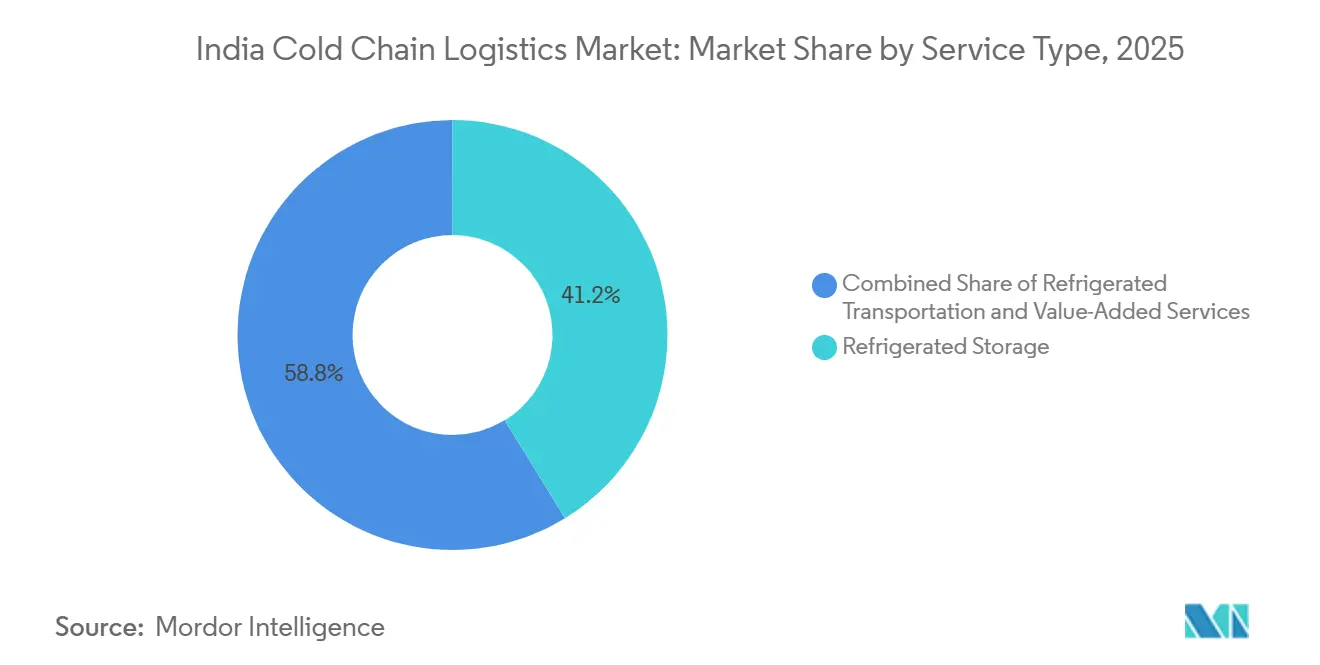
- Par type de service, le stockage réfrigéré détenait une part de marché de 41,16 % dans le marché de la logistique de la chaîne du froid en Inde en 2026, tandis que les services à valeur ajoutée devraient croître à un CAGR de 6,6 % sur la période 2027-2032.
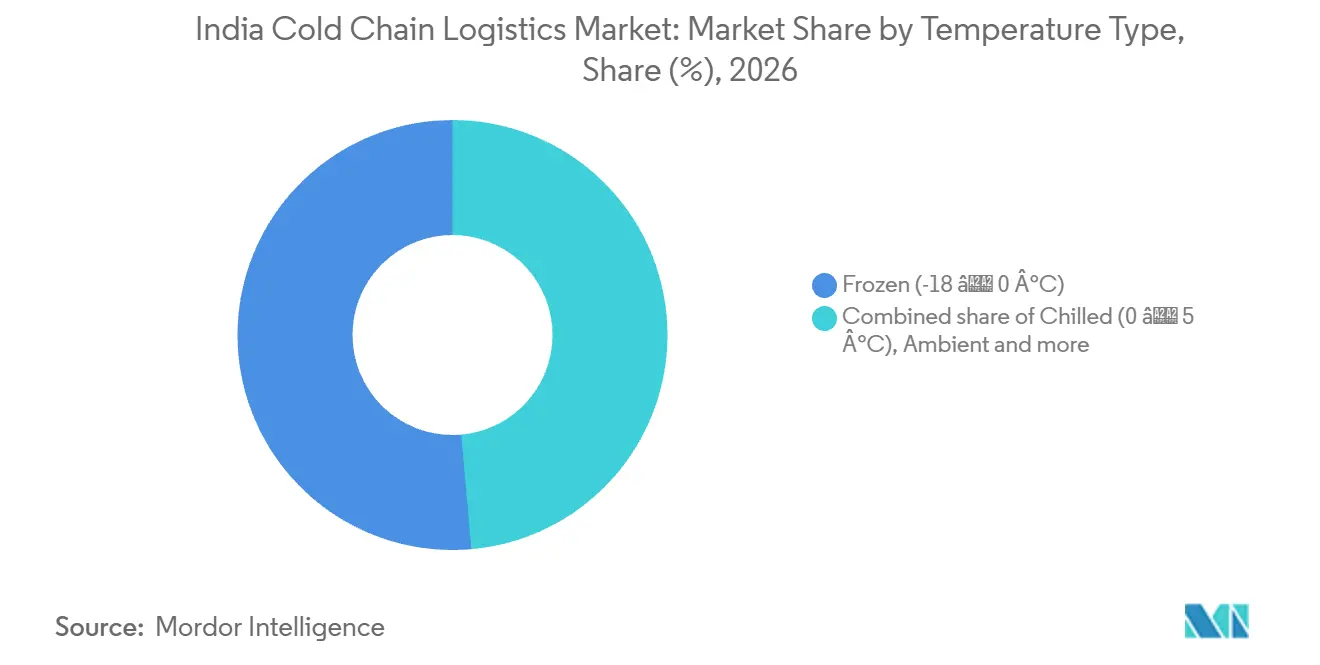
- Par type de température, les services de congélation (-18 à 0 °C) étaient en tête avec une part de 51,4 % de la taille du marché de la logistique de la chaîne du froid en Inde en 2026, tandis que les services réfrigérés (0 à 5 °C) devraient connaître la croissance la plus rapide avec un CAGR de 6,5 % sur la période 2027-2032.
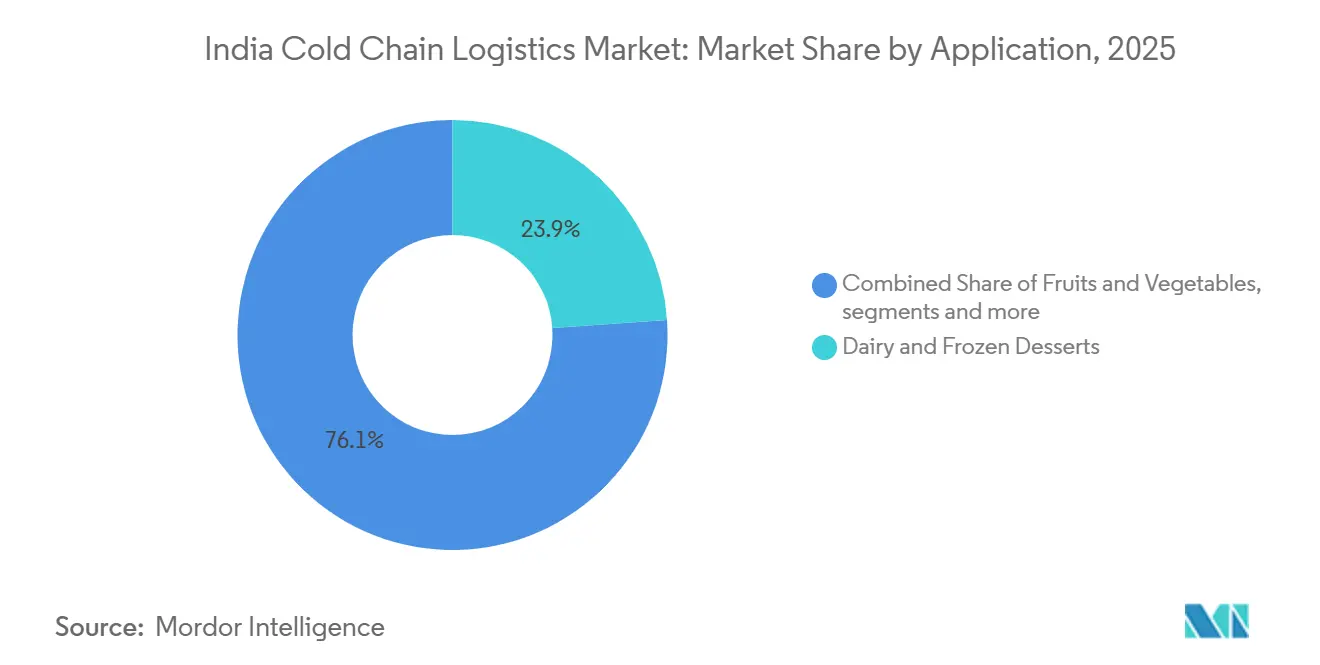
- Dans les applications, les produits laitiers et desserts glacés étaient en tête avec une part de 23,87 % en 2026, tandis que les produits pharmaceutiques et biologiques devraient connaître la croissance la plus rapide avec un CAGR de 6,55 % sur la période 2027-2032.
- Par région, l'Inde de l'Ouest était en tête avec une part de 22,77 % en 2026, tandis que l'Inde de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 6,35 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du Commerce de Détail Organisé et de la Distribution de Produits de Grande Consommation Surgelés | +2.1% | Maharashtra, Karnataka, Goa, Telangana et Andhra Pradesh | Moyen terme (2-4 ans) |
| Soutien Gouvernemental via le Programme d'Infrastructure Intégrée de Chaîne du Froid et d'Ajout de Valeur du PMKSY | +1.9% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Demande Croissante en Chaîne du Froid pour les Produits Pharmaceutiques et les Vaccins | +1.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Croissance de la Livraison de Courses et d'Aliments Surgelés par Commerce Électronique | +1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption de l'IoT et de la Surveillance de la Température en Temps Réel | +0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Augmentation des Exportations de Produits Périssables vers le Moyen-Orient et l'Asie du Sud-Est | +0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce de détail organisé et de la distribution de produits de grande consommation surgelés
L'expansion du commerce de détail soutient la distribution réfrigérée lorsque des flux de produits croissants atteignent un réseau plus large de points de vente équipés pour conserver des produits surgelés. NielsenIQ a rapporté que le volume des ventes de produits de grande consommation en commerce moderne en Inde a augmenté de 17,5 % d'une année sur l'autre au cours du trimestre avril-juin 2026. Krishival Foods a étendu son réseau de congélateurs de vente au détail pour la glace Melt N Mellow de 3 732 unités au début de l'exercice 2026 à 15 490 au 31 mars 2026. Son réseau de distribution comprenait des distributeurs dans le Maharashtra, le Karnataka, Goa, le Telangana et l'Andhra Pradesh. Chaque congélateur de vente au détail supplémentaire crée une destination à réapprovisionner, étendant le travail de livraison réfrigérée pour les distributeurs de glaces sur l'ensemble du réseau de vente élargi.
Soutien Gouvernemental via le Programme d'Infrastructure Intégrée de Chaîne du Froid et d'Ajout de Valeur du PMKSY
Le soutien gouvernemental est le plus utile lorsqu'il finance des étapes liées qu'un entrepôt frigorifique isolé ne peut pas assurer. Au 30 juin 2026, le Ministère des Industries de Transformation Alimentaire a signalé 409 projets approuvés et 311 projets achevés ou opérationnels dans le cadre de son programme d'infrastructure intégrée de chaîne du froid et d'ajout de valeur.[1] Le programme relie la préparation au niveau de l'exploitation agricole avec le stockage, l'emballage, la congélation et la distribution réfrigérée pour les produits horticoles et non horticoles, le poisson et les produits marins à l'exception des crevettes, les produits laitiers, la viande et la volaille. Cette conception permet aux porteurs de projets éligibles de traiter les connexions entre la manutention des produits et leur mouvement en aval, plutôt que de considérer le stockage comme le service complet. Les installations achevées créent une ouverture pour le transport et la manutention complémentaires, tandis que la capacité de service liée au pipeline d'approbation doit suivre la mise en œuvre effective des projets.
Demande Croissante en Chaîne du Froid pour les Produits Pharmaceutiques et les Vaccins
Les campagnes de vaccination augmentent la demande en chaîne du froid par le nombre de doses devant atteindre les bénéficiaires éligibles. La Campagne Nationale de Vaccination contre le HPV en Inde a administré plus de 8 millions de doses entre son lancement en février 2026 et le 11 septembre 2026. La campagne proposait des vaccinations volontaires gratuites à dose unique aux filles de 14 ans dans les établissements gouvernementaux, avec le consentement parental. La livraison de ces doses aux établissements gouvernementaux fait de la couverture de distribution sortante une partie des exigences de service pour tout prestataire soutenant la campagne.
Croissance de la livraison d'épicerie en ligne et d'aliments surgelés
La livraison d'aliments surgelés associe la demande de produits à un vaste réseau de traitement des commandes en commerce rapide. Swiggy a rapporté que la valeur brute globale des commandes d'Instamart a augmenté de 40 % d'une année sur l'autre au trimestre clos le 30 juin 2026.[2] Au cours de ce trimestre, son activité d'épicerie et autres produits essentiels a servi plus de 14 millions d'utilisateurs mensuels actifs dans plus de 130 villes via plus de 1 200 dark stores. Redseer a estimé que la valeur des ventes de plats cuisinés surgelés prêts à cuire sur les plateformes de commerce rapide indiennes a augmenté de près de 88 % en 2025 par rapport à 2024. Redseer a décrit cette catégorie comme établie et croissant plus lentement que le commerce rapide dans son ensemble. Pour les prestataires de chaîne du froid, la croissance des ventes de produits surgelés crée une demande de mouvement récurrent qui peut être servie par des itinéraires reliant le stockage réfrigéré aux points de traitement individuels des commandes.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dépenses d'Investissement Initiales Élevées pour les Actifs de la Chaîne du Froid | -0.9% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Faible Pénétration du Stockage Frigorifique dans les Zones de Niveau 3 et Rurales | -0.7% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Fluctuations Saisonnières de la Demande Entraînant une Sous-Utilisation | -0.5% | Jammu-et-Cachemire | Court terme (≤ 2 ans) |
| Risques de Détérioration dus aux Écarts de Température pendant le Transit | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'Investissement Initiales Élevées pour les Actifs de la Chaîne du Froid
L'expansion de la chaîne du froid nécessite un dossier d'investissement capable d'attirer des financements au-delà du soutien disponible sous forme de subventions. L'évaluation d'octobre 2026 de Grant Thornton Bharat indiquait que les subventions seules ne pouvaient pas couvrir les besoins en capital estimés pour l'infrastructure de distribution de la chaîne du froid manquante en Inde. Elle précisait que la bancabilité des actifs dépendrait d'installations multi-produits, d'une demande saisonnière complémentaire, d'une utilisation sous contrat et d'une prise ferme de la part de transformateurs, de détaillants ou d'exportateurs. Lorsqu'une installation proposée ne peut pas obtenir le financement que les subventions laissent non couvert, la construction peut devoir attendre, retardant la capacité de distribution supplémentaire.
Faible Pénétration du Stockage Frigorifique dans les Zones de Niveau 3 et Rurales
L'accès à la chaîne du froid en milieu rural dépend de la connexion du refroidissement au niveau de l'exploitation agricole avec l'économie du transport pour les petites expéditions. L'évaluation d'octobre 2026 de la FICCI et de Grant Thornton Bharat a constaté que la chaleur des champs n'était souvent pas éliminée rapidement aux portes des exploitations agricoles indiennes et que le tri et l'emballage manquaient d'un refroidissement adéquat.[3] Elle a également constaté que les petites expéditions ne pouvaient pas à elles seules justifier un véhicule frigorifique. Un producteur peut donc faire face à des obstacles distincts lors du refroidissement initial et lors de la collecte réfrigérée, chacun limitant l'accès à un service continu. Les petits chargements non regroupés font donc face à un tronçon de collecte non économique même lorsque le stockage frigorifique en aval est disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Service :
L'Échelle du Stockage Soutient des Services Réseau Plus AdaptésLe stockage réfrigéré représentait une part de 41,16 % de la taille du marché de la logistique de la chaîne du froid en Inde en 2026. L'Inde comptait 8 831 entrepôts frigorifiques avec une capacité combinée de 40,29 millions de tonnes métriques au 31 janvier 2026. Le chiffre de capacité nationale mesure le stockage physique, tandis que la part de segment mesure le chiffre d'affaires des services. Les prestataires de stockage peuvent augmenter leurs revenus récurrents en sécurisant l'utilisation contractuelle de cette base installée, donnant au débit des clients une importance commerciale aux côtés de la construction de nouvelles installations.
Les services à valeur ajoutée devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,6 % sur la période 2027-2032. Au cours de l'exercice 2025-26, Snowman Logistics Ltd, filiale de Gateway Distriparks Limited, a proposé des services à valeur ajoutée spécifiques à chaque site, adaptés aux clients de son réseau. La personnalisation spécifique à chaque site offre aux prestataires un moyen de tirer des revenus des travaux de manutention façonnés par le flux de produits d'un client individuel. L'implication opérationnelle est qu'un réseau peut prendre en charge différents packages de services dans différents sites tout en maintenant une relation client commune. Le chemin d'expansion qui en résulte est une prestation de services plus approfondie au sein d'une empreinte existante, de sorte que la croissance ne dépend pas entièrement de l'ajout d'espace d'entrepôt réfrigéré.

Par Type de Température :
L'Infrastructure de Congélation et la Continuité des Services Réfrigérés Orientent les InvestissementsLes services de congélation (-18 à 0 °C) constituaient le segment le plus important, avec une part de 51,4 % en 2026. Balmer Lawrie exploite 4 chambres de congélation à Vijayawada, 6 à Hyderabad et 7 à Navi Mumbai. Ses unités à Delhi NCR et Bhubaneswar disposent respectivement de 6 et 8 chambres de congélation supplémentaires. Cette base multi-sites illustre comment la capacité de stockage par congélation peut être répartie entre les destinations des clients, donnant à la couverture du réseau un rôle commercial aux côtés de la capacité de toute installation individuelle. Pour un opérateur développant une telle empreinte, reproduire un service de stockage par congélation fiable sur plusieurs sites fait partie de la proposition d'expansion, car les clients ont besoin d'une capacité utilisable là où leurs propres flux de produits l'exigent.
Les services réfrigérés (0 à 5 °C) devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,5 % sur la période 2027-2032. En 2025, le directeur exécutif de ColdStar, Sameer Varma, a estimé que les commandes festives de produits laitiers, de desserts glacés, de plats prêts à consommer et de mithai pourraient dépasser le pic festif habituel d'environ 20 à 25 %. Pour la partie réfrigérée de ces commandes mixtes, l'augmentation attendue indique un besoin de capacité de manutention supplémentaire pendant les périodes d'expédition festives. Cette capacité doit préserver les limites inférieure et supérieure de la plage pendant le maintien et le mouvement. Les opérateurs servant ces commandes saisonnières ont donc besoin d'un débit supplémentaire dans la plage convenue, car des points de consigne plus froids seuls ne peuvent pas fournir plus de capacité de manutention réfrigérée.
Par Application :
Le Débit Laitier et la Spécialisation Pharmaceutique Créent des Besoins de Service DistinctsLes produits laitiers et desserts glacés représentaient une part de marché de 23,87 % dans le marché de la logistique de la chaîne du froid en Inde en 2026. Dans le cadre du Programme National pour le Développement Laitier, environ 16,8 millions de litres par jour de capacité de réfrigération du lait avaient été créés en juin 2026. L'Inde a produit 247,87 millions de tonnes métriques de lait en 2024-25. La combinaison d'une production laitière substantielle et d'une infrastructure de réfrigération dédiée offre aux prestataires logistiques une base spécifique au produit autour de laquelle connecter la collecte, le maintien et la livraison. Pour les clients laitiers, la valeur du service réside dans le maintien de la continuité au-delà du point de réfrigération, de sorte que les opérateurs peuvent tirer des revenus en connectant cette infrastructure à l'étape suivante du flux de produits.
Les produits pharmaceutiques et biologiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,55 % sur la période 2027-2032. Le 12 août 2025, Celcius Logistics a annoncé Celcius+, une branche de logistique pharmaceutique axée sur les médicaments, les vaccins et les biologiques en Inde. La conception d'un service pharmaceutique dédié offre un moyen d'organiser la manutention autour des exigences de ce groupe d'acheteurs plutôt que de traiter chaque expédition réfrigérée de manière identique. Pour les vaccins, la chaîne du froid d'immunisation publique de l'Inde couvrait près de 30 000 points en mars 2026, des dépôts gouvernementaux de fournitures médicales aux centres de santé primaires. Ces exemples distinguent les services pharmaceutiques commerciaux spécialisés d'un réseau public de distribution de vaccins, offrant aux prestataires des interfaces clients différentes même lorsque les deux nécessitent une continuité sur plusieurs étapes de livraison.
Analyse géographique
Marché de la Logistique de la Chaîne du Froid en Inde de l'Ouest
L'Inde de l'Ouest était en tête avec une part de 22,77 % de la taille du marché de la logistique de la chaîne du froid en Inde en 2026. Au 30 juin 2026, 59 projets achevés dans le cadre du programme d'infrastructure intégrée de chaîne du froid et d'ajout de valeur du Ministère des Industries de Transformation Alimentaire au Maharashtra avaient créé 176 800 tonnes métriques de capacité de stockage frigorifique. Au Gujarat, 25 projets achevés dans le cadre du même programme avaient créé 56 800 tonnes métriques de capacité de stockage frigorifique à cette date. Ces actifs opérationnels fournissent une base de service régionale dans plus d'un État, permettant aux offres logistiques de se développer autour d'installations établies. Relier les installations du programme du Maharashtra et du Gujarat par des contrats de transport et de manutention donnerait aux clients un service de distribution au-delà des frontières étatiques.
Marché de la Logistique de la Chaîne du Froid en Inde de l'Est
L'Inde de l'Est devrait être la région à la croissance la plus rapide, avec un CAGR de 6,35 % sur la période 2027-2032. Snowman Logistics Ltd a achevé la construction et commencé l'exploitation de son entrepôt à température contrôlée de 5 630 palettes à Kolkata, Bengale-Occidental, le 25 juin 2025. Une installation achevée crée un emplacement concret autour duquel un opérateur peut assembler des offres de stockage et de distribution en aval, rendant commercialement pertinente la connexion entre la capacité d'entrepôt et la couverture de service régionale. Pour les clients dont les flux de produits nécessitent un point de maintien à Kolkata, l'expansion ouvre une option de service supplmentaire, tandis que l'opportunité de l'opérateur dépend de la conversion de cette capacité physique en travaux de stockage et de manutention récurrents.
L'Inde du Nord dispose d'une base de stockage installée en Haryana, qui comptait 388 entrepôts frigorifiques au 31 janvier 2026. Le Madhya Pradesh en Inde Centrale comptait 341 entrepôts frigorifiques à la même date, fournissant une autre base au niveau étatique pour les services régionaux. En Inde du Sud, DP World a lancé un service ferroviaire frigorifique avec Ocean Network Express depuis Thimmapur, Hyderabad, vers Nhava Sheva pour les exportateurs pharmaceutiques régionaux le 6 octobre 2025. Ces exemples distinguent les emplacements de stockage établis dans les régions Nord et Centre d'un développement spécifique de canal d'exportation pharmaceutique dans le Sud. Une stratégie régionale basée uniquement sur la couverture d'entrepôts manquerait donc l'opportunité distincte d'organiser des services réfrigérés autour du fret et de l'interface client créés par une route d'exportation dédiée.
Cadre Réglementaire et Perspectives
La comparaison couvre le régime national indien et la superposition étatique du Bengale-Occidental pour un opérateur non commercial de vente au détail et non manufacturier stockant commercialement des produits agricoles. Les règles nationales exigent un stockage frigorifique lorsque le type d'aliment le nécessite, ainsi qu'une rotation des stocks selon le principe premier entré, premier sorti et premier expiré, premier sorti pour le stockage alimentaire non commercial couvert. La définition du stockage frigorifique du Bengale-Occidental exclut les armoires réfrigérées et les installations de réfrigération inférieures à 28,3168 mètres cubes. Son champ d'application pour les produits agricoles comprend l'agriculture, l'élevage, l'horticulture, le poisson, les crustacés et les aliments ou boissons fabriqués entièrement ou partiellement à partir de ceux-ci.
Tableau Réglementaire
| Facteur de décision | Régime national indien | Superposition étatique du Bengale-Occidental |
|---|---|---|
| Autorité principale | Autorité de Sécurité et de Normes Alimentaires de l'Inde | Directeur du Marketing et Directeur Adjoint supplémentaire de l'Agriculture (Marketing) d'office |
| Instruments ou orientations clés | Réglementations de licence de la FSSAI ; amendement de rotation des stocks de juin 2026 | Régime de licence de stockage frigorifique et d'autorisation préalable à la construction |
| Effet commercial | Obligations de refroidissement dépendant du produit et de rotation des stocks pour l'opérateur défini | Autorisation écrite avant construction et licence pour le stockage commercial des produits agricoles couverts |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne car le refroidissement dépendant du produit et l'obligation de rotation des stocks de juin 2026 s'appliquent déjà au stockage alimentaire non commercial couvert. Le projet de janvier 2026 exempterait les entreprises non manufacturières des registres proposés de production journalière et d'utilisation de matières premières, soutenant l'indication Aucun changement car cette proposition n'ajoute aucune obligation pour ce participant au stockage uniquement. Le Bengale-Occidental est également Moyen car les opérateurs commerciaux font face à une autorisation de construction et à une licence, avec Aucun changement reflétant son cadre actif d'autorisation, de nouvelle licence et de renouvellement. Pour un opérateur en expansion, la porte d'entrée supplémentaire de l'État affecte le moment où la construction peut commencer, même lorsque les obligations nationales de manutention alimentaire sont intégrées dans son modèle de service.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare les fournisseurs qui construisent la capacité de la chaîne du froid avec les opérateurs qui tirent des revenus du stockage, de la préparation et du mouvement de produits sensibles à la température. Blue Star fournit des chambres froides modulaires, tandis que Rinac conçoit, fabrique, installe et met en service des projets de chaîne du froid clés en main en Inde. Ces activités en amont établissent la plateforme de service physique, mais leurs revenus d'équipements et de projets se situent à un point différent des revenus logistiques récurrents de l'opérateur.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développement d'équipements et d'installations | Fournisseurs d'équipements de chambres froides tels que Blue Star ; entrepreneurs de projets clés en main tels que Rinac | Ventes d'équipements, revenus de livraison et d'installation de projets | Aligner la conception de la réfrigération avec la mission opérationnelle prévue | Définir les exigences opérationnelles avant la sélection et la mise en service des équipements |
| Stockage à température contrôlée | Opérateurs d'entrepôts tels que Coldman Logistics et Indicold | Revenus de services de stockage et d'exploitation d'entrepôts | Coordonner la réception et l'expédition avec le maintien réfrigéré | Adapter les procédures de transfert aux opérations de chambre |
| Préparation des commandes et manutention à valeur ajoutée | Prestataires de services de manutention tels que Coldman Logistics, offrant le reconditionnement, l'étiquetage, la palettisation et la consolidation des commandes | Revenus de services de préparation et de manutention | Séquencer plusieurs tâches de manutention avant l'expédition | Combiner les tâches de préparation connexes dans une fenêtre de service définie |
| Transport et distribution réfrigérés | Coordinateurs de flotte propre et de réseau de partenaires tels que Crystal Group ; prestataires intégrés tels que Indicold via IndiMove | Revenus de services de transport et de distribution réfrigérés | Coordonner la responsabilité entre les transferts de flotte et de partenaires | Utiliser des exigences de transfert communes et des procédures d'exception |
| Source: Mordor Intelligence | ||||
L'opportunité d'intégration la plus forte se situe à la frontière entre le produit stocké et son prochain mouvement, où des activités séparées doivent devenir un service utilisable unique. Indicold combine son propre réseau de stockage avec le transport frigorifique IndiMove dans un seul arrangement de service. Cette structure peut intégrer la coordination dans l'offre de l'opérateur, tandis que le test commercial continu est de savoir si la responsabilité reste claire lorsque la préparation, le stockage et le transport impliquent différentes équipes opérationnelles.
Paysage Concurrentiel
Snowman Logistics Ltd, ColdEx Logistics Pvt Ltd, TCI Express Ltd, DHL Supply Chain India et Mahindra Logistics Ltd sont des participants majeurs. Les opérations logistiques à température contrôlée de Snowman se situent aux côtés des services de chaîne du froid express et pharmaceutique de TCI Express et du stockage et de la distribution de soins de santé de DHL Supply Chain India. Indicold, en dehors des cinq participants majeurs, a lancé son deuxième entrepôt de congélation entièrement automatisé, une installation de 10 000 palettes à Detroj, Gujarat, le 25 avril 2025. Un opérateur d'installations automatisées spécialisé peut donc concurrencer pour les travaux de stockage par congélation contre des prestataires combinant plusieurs services de manutention et de distribution.
Les stratégies de service abordent également des points de transfert spécifiques où une offre centrée sur l'entrepôt laisse une autre tâche de manutention à organiser. GMR Aero Cargo & Logistics a lancé un camion frigorifique côté piste à l'aéroport d'Hyderabad le 13 janvier 2026, pour les transferts terminal-aéronef à +2 °C à +25 °C. Au cours de l'exercice 2025-26, le service Pharma Cold Chain Express de TCI Express couvrait les vaccins, le plasma sanguin congelé et les médicaments, avec une surveillance continue via des enregistreurs de données de voyage et des systèmes de traçabilité avancés. Ces exemples distinguent le contrôle à une interface physique particulière de la visibilité sur un parcours de service, offrant aux opérateurs différentes façons de définir leur responsabilité. Pour les clients pharmaceutiques, une offre devient plus spécifique lorsqu'elle identifie à la fois le transfert couvert et la surveillance incluse, permettant à la frontière de service de faire partie de la différenciation concurrentielle.
La direction concurrentielle favorise les offres qui relient la responsabilité opérationnelle aux exigences d'un groupe de clients particulier. DHL Supply Chain India exploite un site multi-clients agréé exclusivement dédié aux soins de santé à Bhiwandi, offrant un stockage à température contrôlée et une distribution en chaîne du froid pour les produits pharmaceutiques et les dispositifs médicaux. Ce positionnement fait d'un environnement opérationnel de soins de santé défini une partie de la proposition de service, avec l'adéquation réglementaire considérée aux côtés de l'offre de stockage physique. Au cours de l'exercice 2025-26, TCI Express a commencé les livraisons ferroviaires de produits pharmaceutiques sensibles à la température, étendant son offre pharmaceutique à un autre mode de transport. Ensemble, un site de soins de santé dédié et une extension de service ferroviaire offrent aux clients pharmaceutiques des choix plus spécifiques concernant l'environnement de stockage et le mode de transport confiés à un prestataire.
Leaders du Secteur de la Logistique de la Chaîne du Froid en Inde
-
Snowman Logistics Ltd
-
ColdEx Logistics Pvt Ltd
-
TCI Express Ltd
-
DHL Supply Chain India
-
Mahindra Logistics Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
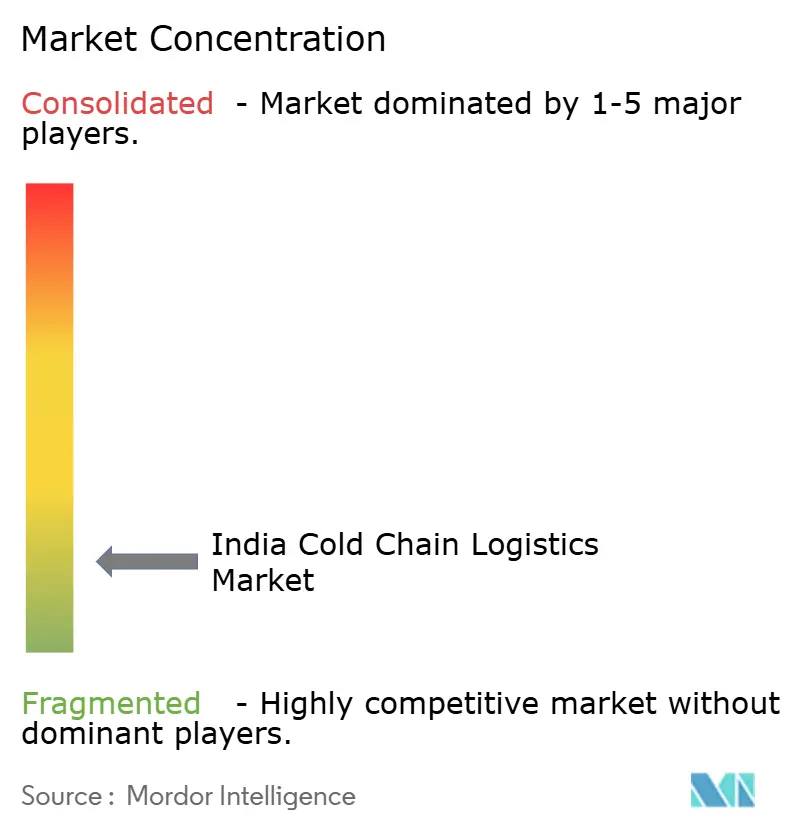
Marché de la Logistique de la Chaîne du Froid en Inde Entreprises couvertes dans ce rapport
- Snowman Logistics Ltd
- ColdEx Logistics Pvt Ltd
- TCI Express Ltd
- DHL Supply Chain India
- Mahindra Logistics Ltd
- Gubba Cold Storage Ltd
- Cold Star Logistics Pvt Ltd
- CONCOR Cold Chain Logistics
- Crystal Logistic Cool Chain Ltd
- R. K. Foodland Pvt Ltd
- Indraprastha Cold Storage
- Arihant Cold Storage
- Godamwale
- Siddhi Cold Chain
- Coldrush Logistics
- Coldman Warehousing & Distribution
- Indicold Private Limited
- GK Cold Chain Solutions
- Transworld
- CEVA Logistics (Stellar Value Chain Solutions Pvt Ltd)
Opportunités Clés pour les Participants au Marché
Les opportunités comparent des modèles de service qui pourraient rendre la logistique réfrigérée accessible aux vendeurs indiens de fruits et légumes. La fenêtre de candidature de la Banque Asiatique de Développement pour les équipes présélectionnées afin de piloter des unités mobiles de chaîne du froid s'étend du 5 au 30 octobre 2026. L'appel offre jusqu'à 450 000 USD par pilote et exige un cofinancement de 10 %. Cela fournit un moyen de tester différents modèles opérationnels face au même besoin des vendeurs, la viabilité commerciale dépendant d'une utilisation payante au-delà de l'essai financé.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Maintien réfrigéré partagé côté vendeur | Le soutien pilote offre un moyen de tester un refroidissement mobile accessible | Vendeurs de fruits et légumes ayant besoin d'un maintien de courte durée | Regrouper la demande des vendeurs autour d'un service de maintien mobile géré | Utilisation payante récurrente suffisante pour soutenir l'exploitation quotidienne | Vendeurs et opérateurs de stockage tels que Indicold |
| Réapprovisionnement réfrigéré mutualisé | L'appel aux unités mobiles crée un cadre pour tester l'accès au service | Groupes de vendeurs ayant besoin d'un réapprovisionnement depuis un point d'approvisionnement partagé | Combiner les expéditions en tournées de livraison réfrigérée planifiées | Aligner suffisamment de chargements de vendeurs sur un itinéraire praticable | Vendeurs et prestataires de services frigorifiques tels que Indicold |
| Transfert de commandes réfrigérées lié à un hub | Les tests financés peuvent examiner un lien entre l'accès mobile et la logistique existante | Groupes de vendeurs utilisant un point de transfert réfrigéré commun | Connecter les unités mobiles avec des services de cross-docking et de livraison courte | Coordonner les transferts sans temps de manutention excessif | Vendeurs et prestataires logistiques intégrés tels que Indicold |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un modèle opérationnel qui transforme les petites exigences individuelles des vendeurs en une charge de travail partagée réalisable. Indicold propose un entreposage à température contrôlée, le transport frigorifique, le cross-docking et la livraison au dernier kilomètre en Inde. Ces capacités font des prestataires intégrés des partenaires potentiels pour connecter l'accès mobile à un service de distribution plus large, tandis que la question commerciale décisive est de savoir si l'utilisation agrégée des vendeurs peut maintenir cette connexion après la fin du soutien pilote.
Développements industriels récents dans Marché de la Logistique de la Chaîne du Froid en Inde
- Juillet 2026 : Snowman Logistics a annoncé le début de la construction d'un entrepôt à température contrôlée de 10 000 palettes à Hyderabad selon un modèle construit sur mesure à faible intensité d'actifs, avec des opérations prévues pour « le deuxième trimestre de l'année prochaine ».
- Janvier 2026 : GMR Aero Cargo & Logistics a lancé un camion frigorifique côté piste à l'aéroport d'Hyderabad pour le déplacement de fret sensible à la température entre le terminal de fret et les aéronefs.
- Octobre 2025 : DP World a lancé un service ferroviaire de fret frigorifique dédié depuis Thimmapur, Hyderabad, vers Nhava Sheva pour les exportateurs pharmaceutiques régionaux, en collaboration avec Ocean Network Express.
Marché de la Logistique de la Chaîne du Froid en Inde Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché de la logistique de la chaîne du froid en Inde mesure les dépenses annuelles en Inde pour les services logistiques qui stockent, transportent ou fournissent une manutention à valeur ajoutée pour des marchandises dans des conditions de température contrôlées ou spécifiées. Il couvre ces services dans toutes les régions indiennes et pour les applications alimentaires, de soins de santé, chimiques et autres applications périssables.
Exclusions du périmètre : Les ventes d'équipements et d'installations de chaîne du froid, les ventes des marchandises manutentionnées, l'installation, la réparation ou la révision autonome d'équipements, et les services logistiques fournis entièrement en dehors de l'Inde sont exclus.
Aperçu de la Segmentation
- Par type de service
- Stockage réfrigéré
- Entreposage public
- Entreposage privé
- Transport réfrigéré
- Route
- Rail
- Mer
- Air
- Services à valeur ajoutée
- Stockage réfrigéré
- Par type de température
- Réfrigéré (0 – 5 °C)
- Congelé (-18 – 0 °C)
- Ambiant
- Congélation profonde / ultra-basse (inférieure à -20 °C)
- Par application
- Fruits et légumes
- Viande et volaille
- Poisson et fruits de mer
- Produits laitiers et desserts glacés
- Boulangerie et confiserie
- Plats prêts à consommer
- Produits pharmaceutiques et biologiques
- Vaccins et matériaux pour essais cliniques
- Produits chimiques et matériaux spéciaux
- Autres denrées périssables
- Par région
- Nord de l'Inde
- Delhi-RCN
- Punjab
- Haryana
- Autres
- Sud de l'Inde
- Karnataka
- Tamil Nadu
- Telangana
- Autres
- Ouest de l'Inde
- Maharashtra
- Gujarat
- Autres
- Est de l'Inde
- Bengale-Occidental
- Odisha
- Autres
- Centre de l'Inde
- Madhya Pradesh
- Chhattisgarh
- Nord de l'Inde
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le rapport annuel du Ministère des Industries de Transformation Alimentaire et les documents du programme de chaîne du froid intégrée, le registre des entrepôts frigorifiques du Conseil National de l'Horticulture, le recueil de licences de l'Autorité de Sécurité et de Normes Alimentaires de l'Inde, et le rapport annuel de l'Autorité de Développement des Exportations de Produits Agricoles et Transformés fournissent des données telles que le statut des projets, l'infrastructure de stockage, les exigences opérationnelles et les flux d'exportation pour l'Inde. Ces sources aident à distinguer la capacité installée et le mouvement des produits des services logistiques payants et informent la demande et la couverture des services par produit et par région.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse économique indienne réputée peuvent compléter ces séries publiques avec la capacité des prestataires, les ajouts de réseau, les lancements de services et le contexte client ou tarifaire, les observations contradictoires étant vérifiées par rapport aux indicateurs indépendants d'infrastructure et de marché final. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et des questionnaires cibleraient les opérateurs indiens d'entrepôts frigorifiques, les prestataires de flotte frigorifique et de logistique intégrée, les expéditeurs alimentaires et pharmaceutiques, et les spécialistes commerciaux ou réglementaires pertinents, selon la taille des entreprises et le niveau hiérarchique. Les questions testeraient la frontière de service, l'utilisation, les tarifs de service réalisés, la demande des clients et les répartitions régionales ou par application dérivées de la recherche secondaire. Les analystes réconcilieraient les réponses incohérentes avec des indicateurs publics indépendants et demanderaient des clarifications aux répondants lorsqu'un écart matériel de service, de prix ou de volume subsiste.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Responsables : 45 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante valoriserait les dépenses annuelles en Inde pour le stockage frigorifique sous contrat, le transport réfrigéré et la manutention associée, en utilisant les revenus des prestataires et les données de dépenses des clients dans le cadre du périmètre de service défini. La capacité de stockage frigorifique et la mise en service des projets, les ajouts de flotte frigorifique et d'itinéraires, la production et les exportations de produits, la distribution organisée du commerce de détail et des soins de santé, ainsi que les taux d'utilisation et de service opérationnels indiqueraient la demande adressable et le mouvement des revenus. Les parts de segment seraient construites à partir des revenus de service et de la combinaison de produits, de températures et de régions des services manutentionnés, avec la capacité et l'utilisation utilisées comme vérifications lorsque les détails directs sur les revenus sont limités. L'analyse de scénarios projetterait les variables selon différents chemins d'infrastructure, de demande, de coût énergétique et d'utilisation, tandis que des agrégations sélectives d'échantillons de prestataires et des vérifications de taux de service multiplié par volume testeraient le total national. Les opérateurs, expéditeurs et spécialistes sectoriels indiens seraient invités à remettre en question les hypothèses au niveau des variables et les trajectoires de prévision, et les analystes réconcilieraient les écarts avec les séries publiques indépendantes ou ne conserveraient que les plages soutenues par les preuves disponibles.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulariseraient les revenus des prestataires, les signaux de capacité et d'utilisation, les registres publics de projets, les tendances d'exportation et de marché final, et les preuves de tarifs de service, puis enquêteraient sur les écarts matériels par géographie, service, application et année avant la validation finale. Un second examen vérifierait le périmètre du marché, les unités, les conversions, les agrégations de segments et les moteurs de prévision, avec une reprise de contact avec les répondants déclenchée par des divergences non résolues dans la couverture des services, les prix, les volumes ou le calendrier. La base de preuves serait actualisée annuellement, mise à jour entre les cycles lorsqu'un événement politique, de capacité, de demande ou de coût matériel modifie les perspectives, et soumise à un nouvel examen immédiatement avant la livraison.
Dimensionnement du Marché de la Logistique de la Chaîne du Froid en Inde par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la logistique de la chaîne du froid en Inde mesure les dépenses annuelles en Inde pour les services logistiques qui stockent, transportent ou fournissent une manutention à valeur ajoutée pour des marchandises dans des conditions de température contrôlées ou spécifiées.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'analyse de scénarios projetterait les variables selon différents chemins d'infrastructure, de demande, de coût énergétique et d'utilisation, tandis que des agrégations sélectives d'échantillons de prestataires et des vérifications de taux de service multiplié par volume testeraient le total national.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 26,32 milliards USD (2027) | |
| Consultance Mondiale A | 14,16 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 46,2 % à la valeur 2027 de ce rapport de 26,32 milliards USD, 1 an plus tard. Sa répartition par type publiée alloue les revenus uniquement aux entrepôts et au transport, laissant la logistique à valeur ajoutée en dehors du mix de services rapporté. |
| Consultance Régionale B | 16,4 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 37,7 % à la valeur 2027 de ce rapport de 26,32 milliards USD, 2 ans plus tard. Sa prévision de revenus à la hausse publiée rend la base antérieure inférieure à une comparaison sur une année ultérieure. |
Les analystes de Mordor Intelligence triangulariseraient les revenus des prestataires, les signaux de capacité et d'utilisation, les registres publics de projets, les tendances d'exportation et de marché final, et les preuves de tarifs de service, puis enquêteraient sur les écarts matériels par géographie, service, application et année avant la validation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de la logistique de la chaîne du froid en Inde ?
Le marché devrait atteindre 26,32 milliards USD en 2027 et 35,46 milliards USD d'ici 2032, avec un CAGR de 6,14 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de logistique à température contrôlée en Inde ?
Le commerce de détail organisé et la livraison de courses soutiennent la demande. La valeur brute globale des commandes d'Instamart a augmenté de 40 % d'une année sur l'autre au trimestre clos le 30 juin 2026.
Quel service est en tête du secteur de la logistique de la chaîne du froid en Inde ?
Le stockage réfrigéré était le segment de service le plus important, avec une part de 41,16 % en 2026.
Quelles entreprises sont les principaux participants au secteur de la logistique de la chaîne du froid en Inde ?
Snowman Logistics Ltd, ColdEx Logistics Pvt Ltd, TCI Express Ltd, DHL Supply Chain India et Mahindra Logistics Ltd sont des participants majeurs.
Quelle est la principale contrainte à l'expansion de la capacité de la chaîne du froid en Inde ?
Les investissements initiaux élevés contraignent l'expansion. L'évaluation d'octobre 2026 de Grant Thornton Bharat indiquait que les subventions seules ne pouvaient pas couvrir les besoins en capital estimés pour l'infrastructure de distribution de la chaîne du froid manquante en Inde.
Quelles régions indiennes sont en tête des services de chaîne du froid et des prévisions de croissance ?
L'Inde de l'Ouest était en tête avec une part de 22,77 % en 2026. L'Inde de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 6,35 % sur la période 2027-2032.