
Taille et Part du Marché de la Crème Glacée
Analyse du Marché de la Crème Glacée par Mordor Intelligence
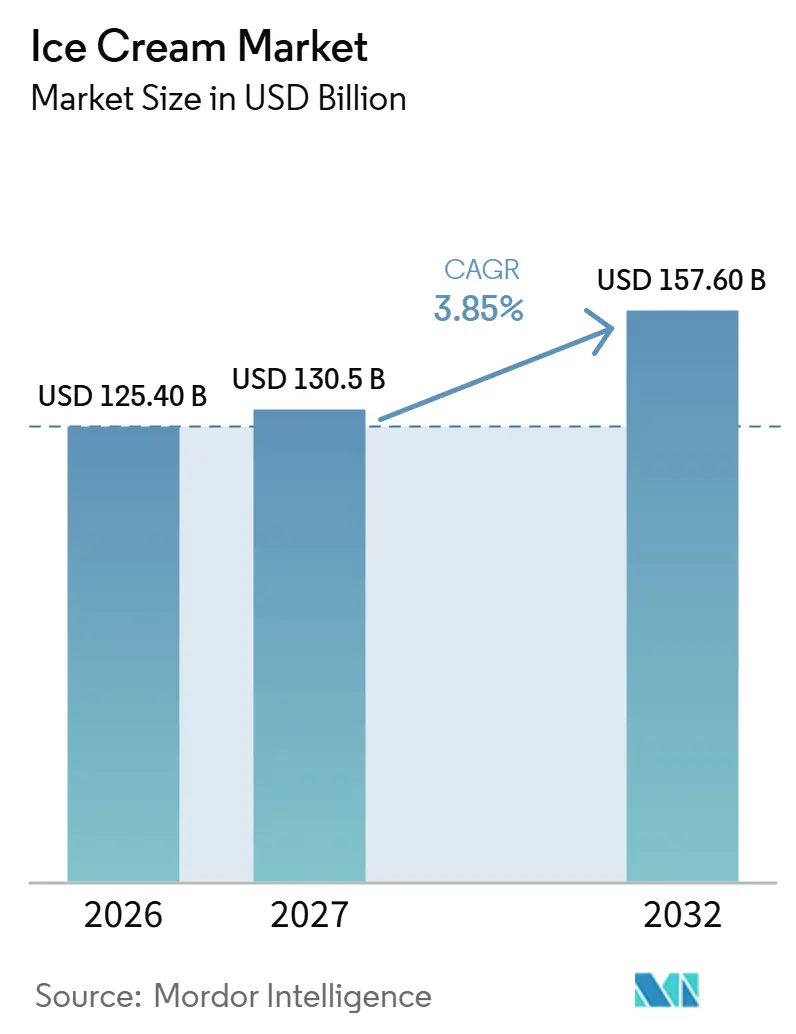
La taille du marché de la crème glacée devrait augmenter de 125,4 milliards USD en 2026 à 130,5 milliards USD en 2027 et atteindre 157,6 milliards USD d'ici 2032, avec un CAGR de 3,85 % sur 2027-2032. Le volume du marché de la crème glacée devrait augmenter de 19,59 milliards de litres en 2026 à 20,1 milliards de litres en 2027 et atteindre 22,85 milliards de litres d'ici 2032, avec un CAGR de 2,6 % sur 2027-2032.
Les recettes axées sur la santé aux États-Unis et les produits premium accessibles en Afrique, au Moyen-Orient et en Asie créent des raisons d'achat différenciées pour la crème glacée. La combinaison de saveurs avec des pintes et des formats de partage peut développer davantage d'occasions de desserts. La dépendance à la chaîne du froid rend la qualité livrée aux consommateurs commercialement déterminante. Les marques qui répondent avec des pintes, des formats de partage et des gammes premium se font donc concurrence sur la qualité livrée autant que sur la saveur, ce qui favorise les producteurs qui maîtrisent la chaîne de distribution surgelée jusqu'au rayon.
Principaux Enseignements du Rapport
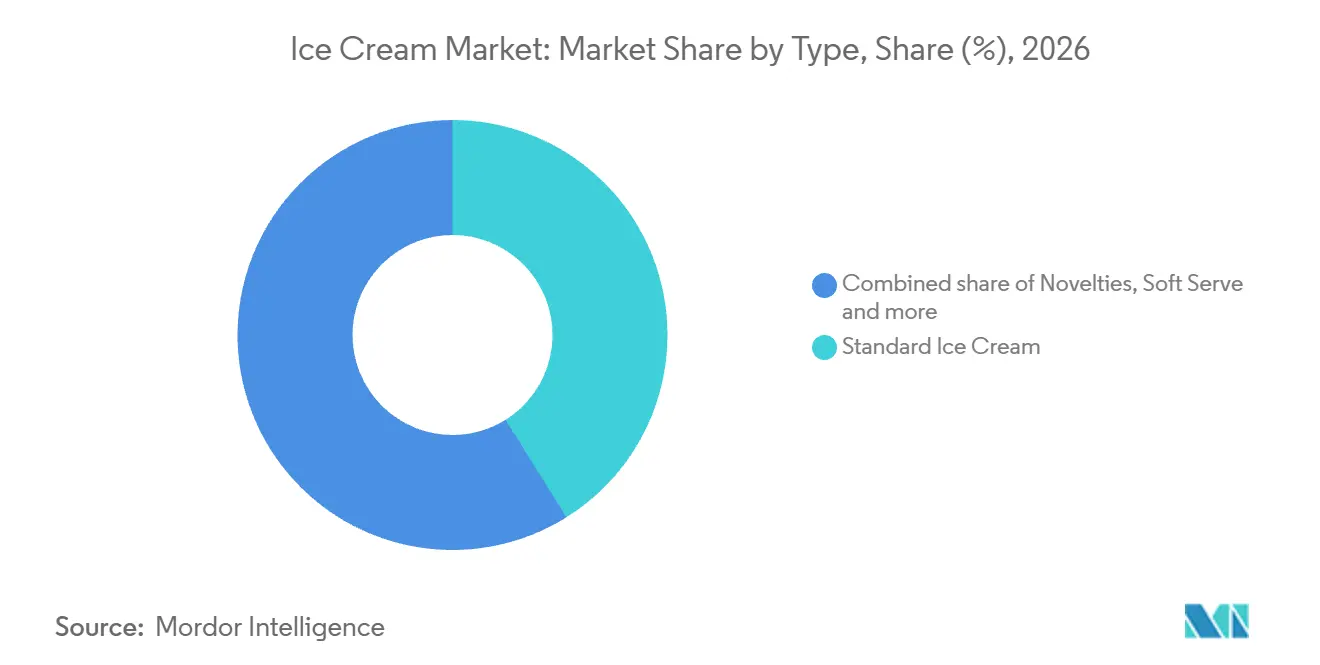
- Par type, la crème glacée standard a dominé avec une part de marché de 41,1 % en 2026, tandis que la crème glacée de spécialité/artisanale devrait connaître la croissance la plus rapide avec un CAGR de 4,35 % sur 2027-2032.
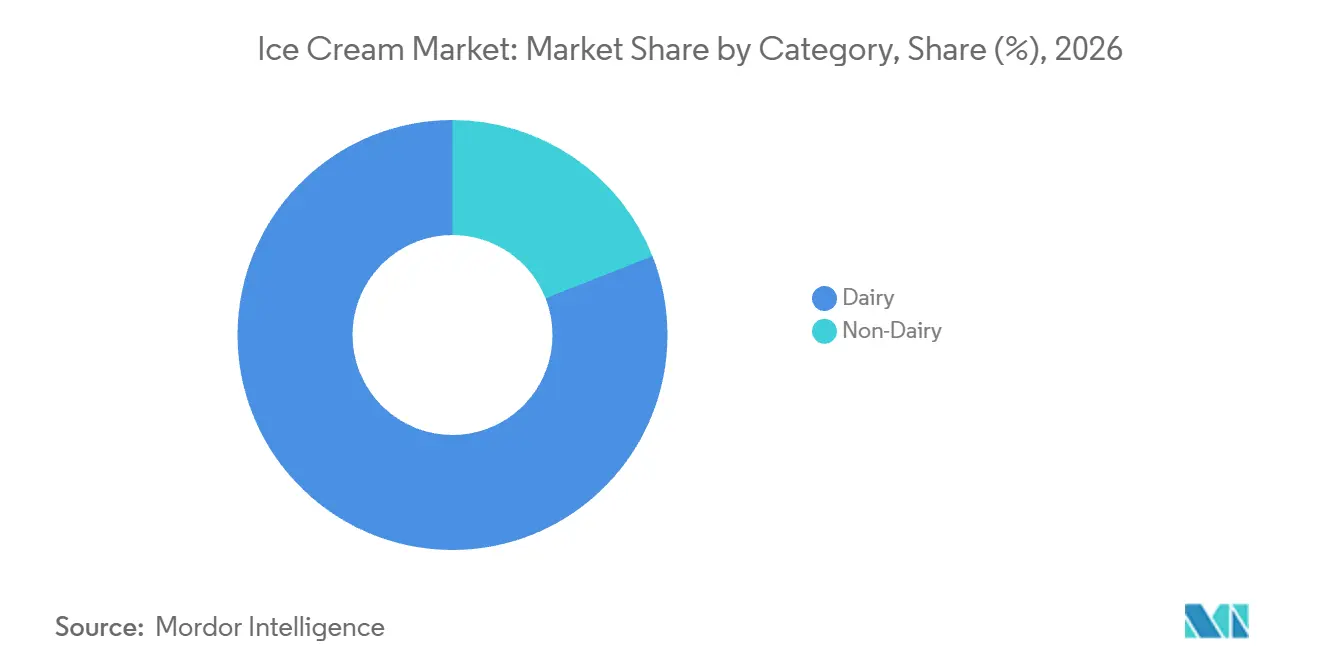
- La catégorie laitière représentait une part de 80,98 % de la taille du marché de la crème glacée en 2026, tandis que le segment non laitier devrait connaître la croissance la plus rapide avec un CAGR de 5,2 % sur 2027-2032.
- Parmi les types d'emballage, les bacs/coupes ont dominé avec 72,06 % de la valeur du marché en 2026, et les pintes devraient connaître la croissance la plus rapide avec un CAGR de 4,8 % sur 2027-2032.
- La distribution hors commerce représentait 78,4 % de la valeur du marché en 2026, tandis que le commerce de détail devrait connaître la croissance la plus rapide avec un CAGR de 5,4 % sur 2027-2032.
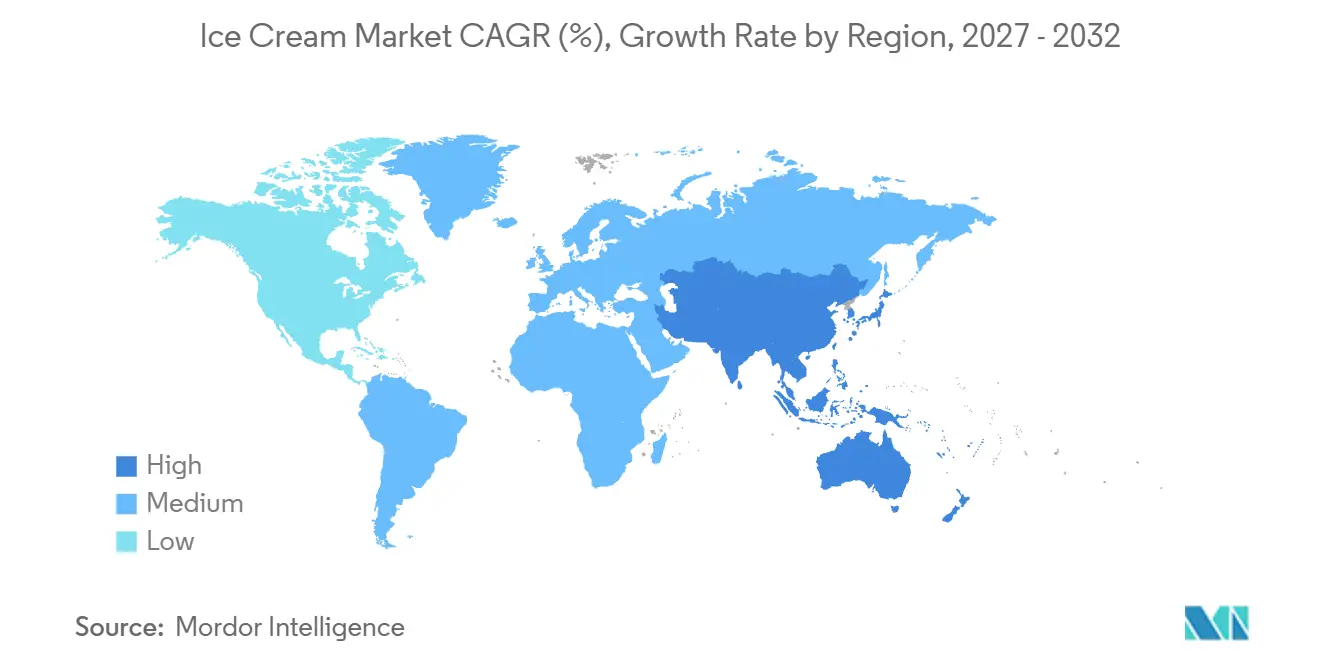
- Sur le plan géographique, l'Amérique du Nord détenait 30,56 % de la valeur du marché en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 5,6 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de crèmes glacées axées sur la santé | +1.1% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Préférence pour les ingrédients naturels et à étiquetage propre | +0.8% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Innovation dans les produits et expérimentation des saveurs | +1.2% | Europe, Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de produits de crème glacée premium, haut de gamme et artisanaux | +1.4% | Europe, Asie, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Tendances à la personnalisation et à la consommation expérientielle | +0.6% | Les États-Unis | Court terme (≤ 2 ans) |
| Accent sur la durabilité et l'approvisionnement éthique | +0.4% | États-Unis, Pays-Bas, Madagascar et Côte d'Ivoire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de crèmes glacées axées sur la santé
La crème glacée axée sur la santé crée une opportunité de revenus autour d'une proposition nutritionnelle définie au sein d'une catégorie de desserts établie. Les ventes au détail de crème glacée riche en protéines aux États-Unis ont atteint 354,6 millions USD en 2025, en hausse de 9,9 % d'une année sur l'autre et de 57,3 % par rapport à 2021, selon Agriculture et Agroalimentaire Canada.[1] Au premier semestre 2026, The Magnum Ice Cream Company a enregistré une croissance à deux chiffres pour son offre Yasso, riche en protéines et faible en calories, après son extension des bâtonnets aux pintes. Elle a associé le lancement de la pinte aux États-Unis à la demande croissante de desserts glacés à la cuillère plus sains. Cela relie le positionnement nutritionnel à l'expansion vers un autre format de service. Un bâtonnet axé sur la santé réussi peut donc devenir une plateforme produit plus large, offrant aux producteurs une voie vers les desserts à la cuillère tout en conservant son positionnement nutritionnel.
Préférence pour les ingrédients naturels et à étiquetage propre
Le positionnement à étiquette propre peut élargir la demande lorsque les choix d'ingrédients s'accompagnent d'une expérience de dessert distinctive. Alec's Ice Cream a signalé des ruptures de stock immédiates chez Whole Foods après le lancement de ses coupes à étiquette propre Culture Cup en mai 2025. DairyReporter a attribué cette demande à la combinaison du positionnement santé intestinale et d'une coque en chocolat tactile. En 2026, le fondateur Alec Jaffe a indiqué que la gamme s'était étendue à 1 250 magasins Target à travers les États-Unis. Cette progression offre aux fournisseurs un exemple commercial d'une proposition d'ingrédients différenciée qui dépasse son lancement initial en grande distribution pour intégrer un réseau de vente plus large. L'opportunité s'étend de la conception de la recette à l'échelle de la distribution, l'expérience de dégustation constituant une raison concrète pour que le produit à étiquette propre mérite une place dans la gamme d'un distributeur.
Innovation dans les produits et expérimentation des saveurs
L'expérimentation des saveurs peut stimuler la demande en offrant à une marque établie des moyens supplémentaires de participer à une occasion de dessert. Ben & Jerry's a introduit 25 nouvelles combinaisons de saveurs et de formats en pintes, mini-coupes, bacs de partage, glaces à la cuillère et bouchées à grignoter en 2025. Sa société mère, The Magnum Ice Cream Company, a associé ces lancements à une croissance organique des ventes de la marque de plus de 3 % cette année-là. L'étendue des formats est commercialement importante car le développement peut modifier la proposition de portion et de service en même temps que le goût. Pour les producteurs, cette combinaison crée de la place pour développer des produits distincts pour les occasions individuelles, de partage et à la cuillère au sein d'une même marque. La croissance organique de plus de 3 % de Ben & Jerry's est intervenue une année où ses lancements ont modifié le format autant que la saveur, de sorte que l'argument de la demande repose autant sur les options de service supplémentaires que sur le goût.
Demande croissante de produits de crème glacée premium, haut de gamme et artisanaux
La demande premium augmente l'opportunité de générer davantage de revenus à partir d'une petite gâterie discrétionnaire. Le rapport 2025 de Froneri associe l'intérêt croissant pour le luxe quotidien accessible à une croissance à long terme de la crème glacée premium. The Magnum Ice Cream Company a enregistré une croissance organique de ses ventes de 10,9 % dans sa région Afrique, Moyen-Orient et Asie en 2025, soutenue en partie par des innovations premium incluant les cônes Magnum et Cornetto. Les fabricants peuvent développer cette opportunité en donnant aux consommateurs une raison tangible de monter en gamme au sein d'une occasion de dessert établie. Une gamme premium doit relier l'attrait supplémentaire à l'expérience de dégustation, car l'accessibilité fait partie de la proposition de luxe elle-même. Des cônes familiers peuvent donc porter la proposition premium, permettant aux producteurs de répondre à la demande de montée en gamme à travers des formats que les consommateurs reconnaissent déjà.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Dépendance à la chaîne du froid et limitations du stockage | -0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Forte sensibilité aux fluctuations de température | -0.5% | Amérique du Nord, Europe, Asie-Pacifique et Moyen-Orient | Court terme (≤ 2 ans) |
| Durée de conservation courte par rapport aux desserts à température ambiante | -0.2% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Contrôle réglementaire sur les additifs et l'étiquetage | -0.3% | États-Unis et Union Européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance à la chaîne du froid et limitations du stockage
La dépendance à la chaîne du froid rend la disponibilité fiable des produits tributaire d'une production, d'un transport et d'un stockage coordonnés plutôt que de la seule capacité de production. Dans sa communication sur les risques de 2025, The Magnum Ice Cream Company a averti que les perturbations de la chaîne d'approvisionnement pourraient compromettre le contrôle de la température et entraîner des retards de production, une disponibilité réduite et des coûts d'exploitation plus élevés. Pour un fournisseur de crème glacée, cette combinaison peut limiter la quantité de produits commercialisables atteignant un point de vente, même lorsque la capacité de production existe. La société a indiqué avoir utilisé des capteurs connectés et une surveillance automatisée dans la production, le transport et le stockage en 2025 pour préserver l'intégrité de la chaîne du froid. Une telle surveillance répond à la détection, mais l'exposition commerciale demeure le coût et le retard potentiel liés au maintien d'un circuit à température contrôlée à chaque point de transfert.
Forte sensibilité aux fluctuations de température
La sensibilité à la température impose une contrainte de qualité sur la distribution, même lorsque la crème glacée parvient à destination. Des recherches de l'Université de Guelph expliquent que les fluctuations de température lors du stockage et de la distribution peuvent agrandir les cristaux de glace, produire une texture grossière et glacée et affecter l'acceptation par les consommateurs. Ce mécanisme rend l'état du dessert livré commercialement important, au même titre que la quantité livrée. Pour les marques différenciées par leur texture, une portion altérée peut affaiblir l'expérience produit qui soutient la vente. Le frein opère donc à travers la qualité commercialisable autant que la disponibilité physique, avec une sévérité dépendant des conditions de manutention. Maintenir cette qualité exige un contrôle tout au long du stockage et de la distribution, exposant les fournisseurs au coût de la protection d'un produit dont la texture peut se dégrader avant la consommation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
L'Échelle de Production et l'Expansion Artisanale Répondent à des Demandes DifférentesLa crème glacée standard représentait une part de 41,1 % de la taille du marché de la crème glacée en 2026, ce qui en fait le segment le plus important. L'USDA a enregistré 845,1 millions de gallons de production américaine de crème glacée ordinaire en 2025, en baisse de 9,2 % par rapport à 2024. Ce volume témoigne d'une large base de fabrication aux États-Unis, mais son déclin nuance la solidité commerciale de ce type de produit établi. Pour les producteurs américains, défendre le chiffre d'affaires existant de la crème glacée ordinaire est donc important, même lorsque sa catégorie mondiale détient la part dominante.
La crème glacée de spécialité/artisanale est le segment à la croissance la plus rapide, avec un CAGR prévu de 4,35 % sur 2027-2032. L'Association Italienne du Gelato a rapporté que les ventes mondiales de gelato artisanal ont augmenté de 8,5 % en 2025.[2] En dehors de l'Europe, le réseau de gelaterie, bars, restaurants et hôtels proposant du gelato artisanal s'est élargi de 8 % pour dépasser 45 000 points de vente, tandis que le chiffre d'affaires moyen par point de vente a augmenté de 2 %. Ces chiffres distinguent l'expansion du réseau de la productivité des ventes, ce qui impose des exigences différentes au modèle d'expansion d'un opérateur artisanal. La hausse plus rapide du nombre de points de vente met davantage l'accent sur la réplicabilité des emplacements de service que sur l'hypothèse de gains de revenus importants par site.

Par Catégorie :
L'Échelle Laitière Rencontre une Opportunité Végétale SélectiveLes produits laitiers représentaient une part de marché de 80,98 % de la crème glacée en 2026 et constituaient le segment le plus important. L'USDA a recensé 393 usines américaines produisant de la crème glacée dure ordinaire en 2025, une catégorie exigeant au moins 10 % de matière grasse laitière et un poids d'au moins 4,5 livres par gallon. Cette combinaison d'infrastructure de production et d'une composition définie offre aux fournisseurs laitiers établis un environnement de formulation spécifique. Les recettes vendues dans cette catégorie de crème glacée dure ordinaire doivent préserver ses spécifications en matière grasse et physiques tout en permettant le développement de produits. Les planchers de composition partagés font de l'approvisionnement en ingrédients et de l'efficacité des procédés des domaines de différenciation pratiques au sein de cette large base de production américaine.
Le segment non laitier est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,2 % sur 2027-2032. Greenyard Hasselt a lancé des bacs Gigi 100 % végétaux au printemps 2025, associant citrouille blanche, banane et cannelle dans une combinaison et concombre, avocat et aneth dans une autre. Greenyard Frozen Hasselt produit des centaines d'innovations sans produits laitiers pour les distributeurs et les entreprises de restauration européens, offrant une voie pour des recettes végétales plus larges via l'approvisionnement en marque distributeur. Cependant, le Good Food Institute a constaté que la crème glacée et les nouveautés glacées à base végétale avaient atteint 9 % des foyers américains en 2025, avec 52 % de ces foyers effectuant un rachat, tandis que les ventes en valeur et en volume ont diminué. Les fournisseurs de produits végétaux ont donc besoin de recettes qui génèrent des achats répétés de desserts, car l'élargissement de la gamme ne convertit pas à lui seul l'essai par les foyers en dépenses soutenues dans la catégorie.
Par Type d'Emballage :
Les Achats en Bacs et la Différenciation en Pintes Façonnent la DemandeLes bacs/coupes détenaient 72,06 % de la valeur du marché en 2026, ce qui en fait le segment le plus important. Froneri a rapporté que les consommateurs américains de Häagen-Dazs ont augmenté les unités achetées, la fréquence d'achat et les unités par visite en bacs en 2025. Ces différentes dimensions d'achat offrent aux fournisseurs établis plusieurs façons de développer leurs revenus au sein du même format de contenant. Des visites plus fréquentes et un plus grand nombre d'unités par visite peuvent se renforcer mutuellement, rendant la consommation récurrente commercialement pertinente aux côtés de la capacité physique de l'emballage. Étant donné que les gains de Häagen-Dazs provenaient conjointement des unités, des visites et des unités par visite, la position dominante du bac repose sur l'intensité des achats plutôt que sur la nouveauté de l'emballage.
Les pintes sont le segment à la croissance la plus rapide, avec un CAGR projeté de 4,8 % sur 2027-2032. Instacart a rapporté qu'Alec's et Van Leeuwen ont augmenté leurs parts des commandes de crème glacée aux États-Unis de 50 % et 37 %, respectivement, de 2024 à 2025. Il a identifié les pintes premium et meilleures pour la santé parmi ses marques à la croissance la plus forte sur cette mesure de part de commandes. Alec's et Van Leeuwen ont gagné des parts de commandes sur Instacart avec des propositions de pintes premium et meilleures pour la santé. Sur Instacart, ces gains soutiennent le développement de pintes premium et nutritionnelles au sein d'un contenant établi, orientant l'investissement vers la proposition de dessert plutôt que vers un changement d'emballage.
Par Canal de Distribution :
L'Échelle du Commerce de Détail et l'Exécution en Restauration DivergentLe hors commerce était le segment le plus important, représentant 78,4 % de la valeur du marché en 2026. Au Royaume-Uni, les supermarchés, les discounters et les épiceries de proximité représentent la majeure partie du volume de crème glacée, selon l'ICAEW. En mai 2026, Marks & Spencer a commencé à renouveler son offre de crème glacée sous marque propre dans le cadre d'une expansion plus large de sa gamme surgelée visant les courses hebdomadaires familiales.[3] Cela positionne la crème glacée dans le cadre d'un achat alimentaire récurrent des ménages et donne au développement de produits du distributeur un rôle direct dans la proposition de catégorie. Étant donné que la gamme de M&S est entièrement sous marque propre et développée en interne, les fabricants qui approvisionnent cette expansion doivent travailler dans le cadre de la proposition produit du distributeur.
Le commerce de détail est le segment à la croissance la plus rapide, avec un CAGR attendu de 5,4 % sur 2027-2032. La marque Carvel de GoTo Foods exploite plus de 350 emplacements franchisés et de restauration servant de la glace molle premium et de la crème glacée trempée à la main. Cette empreinte illustre un réseau de service établi, tandis que les ventes américaines de restauration ont atteint 1,41 billion USD en 2025 en dollars corrigés de l'inflation, en hausse de 73,0 % par rapport à 1997 et croissant plus vite que la distribution alimentaire. Pour les opérateurs de crème glacée, l'expansion de ce canal plus large crée de la place pour des occasions de service, à condition que la proposition du point de vente puisse être reproduite dans plusieurs emplacements. Le menu de glace molle et de crème glacée trempée à la main de Carvel montre que le commerce de détail vend un dessert servi plutôt qu'un produit emballé, ce qui lie la croissance à l'ouverture et au maintien des emplacements.
Analyse Géographique
Marché de la Crème Glacée en Amérique du Nord
L'Amérique du Nord détenait une part de 30,56 % de la taille du marché de la crème glacée en 2026, ce qui en fait la plus grande géographie. Une enquête de l'International Dairy Foods Association (IDFA) menée du 7 au 9 avril 2026 a révélé que 97 % des 2 205 adultes américains aimaient ou appréciaient la crème glacée, avec une marge d'erreur de ±2 points de pourcentage. Le 22 septembre 2026, l'IDFA a indiqué que des dizaines de fabricants représentant plus de 90 % du marché américain étaient en bonne voie pour retirer les colorants artificiels certifiés de la crème glacée au lait véritable et des desserts laitiers surgelés vendus en grande distribution d'ici fin 2027. Cette couverture place une grande partie de la base de producteurs américains sur un calendrier commun de reformulation pour la grande distribution, concentrant les travaux de transition des ingrédients avant l'échéance.
Marché de la Crème Glacée en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 5,6 % sur 2027-2032. Yili Group a rapporté que ses revenus de crème glacée ont augmenté d'environ 20 % en Indonésie et doublé aux Philippines au premier semestre 2026 par rapport au premier semestre 2025. Au Japon, la valeur des expéditions des fabricants a augmenté de 2,8 % en exercice 2025 tandis que le volume a baissé de 2,2 %, les produits premium et les révisions de prix soutenant une valeur plus élevée. Yili Group et Sam's Club ont également co-développé une crème glacée aux haricots mungo au lait frais, qui a dominé la catégorie des desserts surgelés du distributeur en Chine durant l'été 2025. Les gains de Yili Group au niveau des pays et sa collaboration commerciale en Chine indiquent que les opérations locales et les produits développés conjointement constituent des voies de croissance, tandis que la valeur d'expédition plus élevée du Japon reflète des produits premium et des révisions de prix malgré un nombre d'unités inférieur.
L'Europe combine une base de fabrication avec une évolution de la propriété commerciale, la production de crème glacée dans l'UE atteignant 3,44 milliards de litres en 2025, en hausse de 1,9 % par rapport à 2024. Au Portugal, The Magnum Ice Cream Company a acquis les opérations séparées de commercialisation et de vente de crème glacée d'Unilever Fima le 1er avril 2026, tandis que l'acquisition de l'unité d'approvisionnement restait soumise à des approbations réglementaires et opérationnelles supplémentaires dans ses résultats semestriels du 30 juillet 2026. L'Amérique du Sud présente un exemple de demande saisonnière distincte au Brésil, où l'ABIS a rapporté des augmentations de ventes allant jusqu'à 50 % lors de certaines périodes de l'été 2024-25. Au Moyen-Orient et en Afrique, Almarai d'Arabie Saoudite a rapporté avoir renforcé sa position sur la crème glacée en 2025 grâce à l'innovation produit et à l'expansion de sa chaîne du froid. Les pics estivaux liés à la météo au Brésil exercent une pression sur la préparation de l'approvisionnement, tandis que l'expansion de la chaîne du froid d'Almarai et les approbations d'approvisionnement séparées au Portugal font du contrôle de la distribution et de l'approvisionnement un élément central pour répondre à la demande.
Cadre Réglementaire et Perspectives
La comparaison examine certaines juridictions du point de vue des fabricants et importateurs de crème glacée emballée. L'attractivité actuelle équilibre des voies de conformité définies par rapport aux contraintes sur la formulation, la dénomination des produits, l'information nutritionnelle et les allégations. Les directives de composition allemandes ne sont pas contraignantes, tandis que la norme d'identité américaine régit l'utilisation de la dénomination standardisée de crème glacée. Le référentiel de qualité de la crème glacée en Chine est recommandé, ce qui rend son rôle commercial différent de l'étiquetage obligatoire des aliments emballés.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration américaine des denrées alimentaires et des médicaments | Autorités de contrôle alimentaire des Länder et offices locaux d'inspection alimentaire et vétérinaire | Administration d'État pour la Régulation du Marché | ANVISA | Autorité Saoudienne de l'Alimentation et des Médicaments |
| Instruments clés ou orientation | 21 CFR 135.110 ; retrait de l'autorisation du colorant alimentaire Rouge n° 3 à compter du 15 janvier 2027 | Directives non contraignantes sur la crème glacée de 2026 ; Règlement (UE) 2025/40 sur la transition des étiquettes d'emballage | GB/T 31114-2024 recommandé ; GB 7718-2025 obligatoire à partir du 16 mars 2027 | RDC 429/2020 et IN 75/2020 ; révision proposée de l'étiquetage nutritionnel | GSO 9:2022/Amd1:2025 ; règles d'étiquetage nutritionnel et allégations SFDA 2333 ; édition 2233:2025 adoptée à compter du 1er janvier 2028 |
| Effet commercial | Respecter les conditions d'identité et adapter les recettes concernées par le Rouge n° 3 avant l'échéance | Aligner les dénominations sur les conventions de composition et préparer les modifications applicables des étiquettes d'emballage | Préparer les étiquettes pour la déclaration obligatoire de 8 classes d'allergènes lorsqu'ils sont utilisés directement comme ingrédients | Respecter les exigences relatives au tableau nutritionnel, aux allégations et à l'étiquetage frontal applicable | Vérifier les étiquettes et les allégations au dédouanement à l'importation ; solliciter une évaluation pour les nouvelles allégations |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
L'évaluation américaine reflète les conditions d'identité du produit et le retrait du 15 janvier 2027 pour les recettes concernées par le Rouge n° 3, tandis que la transition chinoise du 16 mars 2027 soumet les allergènes listés utilisés directement à une déclaration obligatoire. Le Règlement (UE) 2025/40 exige une étiquette harmonisée de composition des matériaux sur les emballages mis sur le marché allemand à partir du 12 août 2028, ou 24 mois après l'entrée en vigueur des actes d'exécution spécifiés, la date la plus tardive étant retenue, à l'exclusion des emballages consignés et des emballages de transport, à l'exception des emballages de commerce électronique. L'évaluation de continuité du Brésil repose sur la RDC 429/2020 et l'IN 75/2020, en vigueur depuis le 9 octobre 2022, car la consultation du quatrième trimestre 2027 et la décision finale sur la révision laissent ces obligations d'étiquetage nutritionnel inchangées jusqu'à ce qu'une décision soit prise. Le dédouanement à l'importation en Arabie Saoudite maintient la GSO 9, la SFDA.FD 2233 et la SFDA.FD 2333, de sorte que la transition du 1er janvier 2028 vers la SFDA.FD 2233:2025 poursuit le cadre d'étiquetage nutritionnel par une mise à jour d'édition.
Étapes de la Chaîne de Valeur
La comparaison suit les capacités qui transforment les ingrédients en un produit surgelé fini et l'acheminent jusqu'à l'acheteur. DFA Ingredient Solutions fournit des ingrédients laitiers, tandis que GEA configure et installe des lignes de traitement de crème glacée jusqu'à l'emballage et au stockage. Ces rôles séparent les revenus des ventes d'ingrédients et des équipements installés des revenus générés sur le dessert lui-même. La distribution à température contrôlée ajoute une autre relation de service, faisant de la préservation du produit fini une partie de la structure de revenus du fournisseur.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Préparation et approvisionnement en ingrédients | Fournisseurs d'ingrédients laitiers tels que DFA Ingredient Solutions | Ventes d'ingrédients et approvisionnement en formulations spécialisées | Adéquation des spécifications des ingrédients à la recette prévue | Qualifier les ingrédients par rapport à la recette avant la fabrication |
| Intégration de la ligne de traitement | Fournisseurs d'équipements et intégrateurs de systèmes tels que GEA | Ventes d'équipements et honoraires d'installation | Gestion de la diversité des ingrédients dans un processus connecté | Configurer la ligne en fonction des exigences de manutention des ingrédients |
| Fabrication du produit fini | Producteurs laitiers et de crème glacée intégrés tels que Dairy Farmers of America et Yili Group | Ventes de crème glacée fabriquée | Coordination du traitement, de l'emballage et du stockage surgelé | Synchroniser la sortie de production avec la disponibilité de l'emballage et du stockage |
| Stockage frigorifique et transport | Prestataires logistiques à température contrôlée tels que Lineage et Americold | Honoraires d'entreposage, de transport et de distribution | Maintien de l'état surgelé lors des transferts de distribution | Coordonner les exigences de température entre les opérations d'entreposage et de transport |
| Vente au détail | Distributeurs alimentaires omnicanaux tels que Walmart | Ventes au détail de produits finis | Préservation du produit surgelé lors du dernier transfert en grande distribution | Aligner la réception en grande distribution avec le réapprovisionnement à température contrôlée |
| Source: Mordor Intelligence | ||||
La valeur du fournisseur dépend de la capacité qu'une entreprise possède, les producteurs d'ingrédients, les intégrateurs de systèmes et les prestataires logistiques générant des revenus par le biais de transactions différentes. Dairy Farmers of America assure également la distribution en aval, montrant comment un fabricant peut conserver la responsabilité au-delà du traitement et de l'emballage. Cela rend l'intégration commercialement utile lorsqu'elle réduit les lacunes de coordination entre les étapes, bien qu'un fournisseur intégré doive également assumer ces responsabilités opérationnelles. La portée de Dairy Farmers of America, des usines de crème glacée aux camions à température contrôlée, illustre la voie intégrée, tandis que GEA et les prestataires spécialisés de stockage frigorifique peuvent capter des revenus d'équipements et d'entreposage indépendamment des ventes de desserts finis.
Paysage Concurrentiel
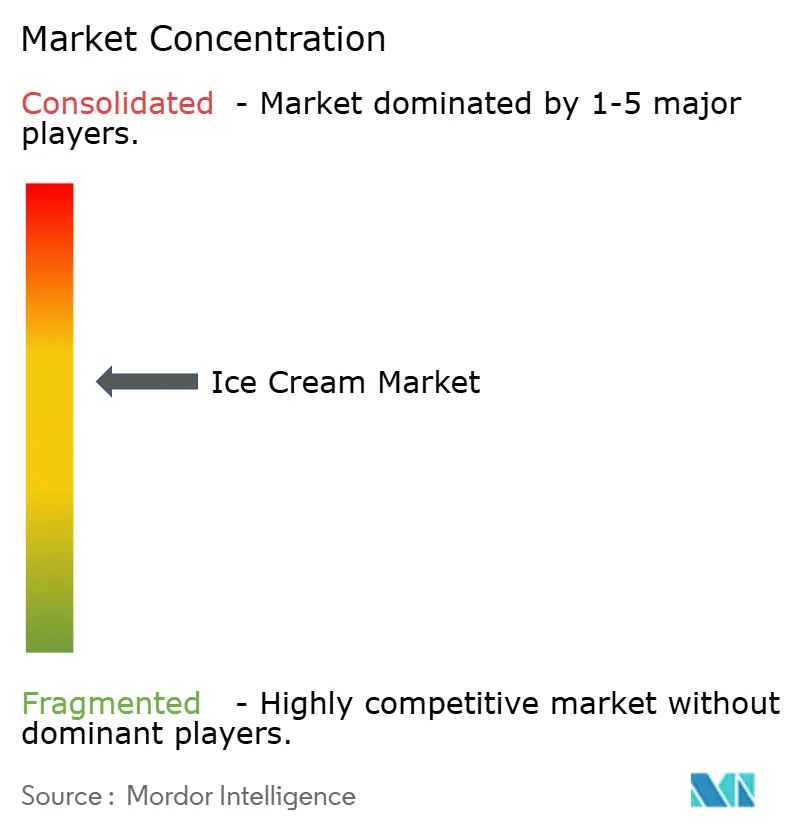
La structure concurrentielle modérément concentrée comprend des entreprises internationales telles que Nestlé S.A. et General Mills, Inc., qui est présente dans la crème glacée super-premium via Häagen-Dazs sur les marchés hors États-Unis et Canada. Blue Bell Creameries, L.P., exploite 67 succursales de distribution desservant des parties de 24 États américains via la distribution directe en magasin. Wells Enterprises, Inc., appartenant à Ferrero, produit plus de 200 millions de gallons annuellement et distribue dans les 50 États américains. La division indienne de Lotte Wellfood Co., Ltd. comprend la division Havmor de Lotte India, qui a déclaré 87 000 revendeurs et marchands ambulants et plus de 250 salons en exercice 2024-25. Ces différentes empreintes opérationnelles font de l'accès aux circuits de distribution surgelée une capacité concurrentielle substantielle aux côtés de la possession d'une marque de dessert reconnue.
Les décisions de portefeuille de Nestlé S.A. et General Mills, Inc. reconfigurent la propriété prospective et les voies par lesquelles les marques atteignent les consommateurs. Nestlé S.A. a classé ses activités de crème glacée comme détenues en vue de la vente au premier semestre 2026, les processus de cession progressant, laissant le transfert prospectif à Froneri non résolu à cette date de reporting. General Mills, Inc. a accepté en juin 2026 de vendre ses boutiques Häagen-Dazs en Chine continentale et ses opérations de cadeaux à un groupe incluant Ningji, la clôture étant attendue en 2026 sous réserve des approbations réglementaires et des conditions habituelles, tout en conservant ses autres opérations de distribution et de restauration en Chine. La division prospective entre l'exploitation des boutiques et les autres modes de distribution place l'exécution des canaux au cœur de l'effet concurrentiel de l'opération, même avec une marque commune pour les consommateurs.
Wells Enterprises, Inc. et Blue Bell Creameries, L.P. se font concurrence sur des actifs différents, Wells s'appuyant sur la marque Nutella de Ferrero et Blue Bell exploitant des usines et une distribution directe en magasin. Wells Enterprises, Inc., appartenant à Ferrero, a rendu la crème glacée Nutella disponible à l'échelle nationale aux États-Unis le 13 mai 2026, associant la marque Nutella de Ferrero à des cônes et des contenants de 14 onces liquides. Les 3 usines de fabrication de Blue Bell Creameries, L.P. sont certifiées BRCGS, fournissant un exemple distinct d'assurance de la production. En vertu du 21 CFR 117.130, les établissements alimentaires américains concernés doivent réaliser et documenter une analyse des dangers pour chaque aliment afin de déterminer si des contrôles préventifs sont nécessaires. Ces obligations de sécurité établissent un niveau d'entrée de base, tandis que les actifs de marque et la portée de la livraison donnent aux challengers des capacités concurrentielles distinctes à égaler.
Leaders du Secteur de la Crème Glacée
-
Nestlé S.A.
-
General Mills, Inc.
-
Blue Bell Creameries, L.P.
-
Wells Enterprises, Inc.
-
Lotte Wellfood Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Crème Glacée Entreprises couvertes dans ce rapport
- Nestlé S.A.
- General Mills, Inc.
- Lotte Wellfood Co., Ltd.
- Blue Bell Creameries, L.P.
- Wells Enterprises, Inc.
- Mars, Incorporated
- Danone S.A.
- Yili Group
- Meiji Holdings Co., Ltd.
- Turkey Hill Dairy
- Dairy Farmers of America
- Amul (GCMMF)
- Blue Bunny
- Morinaga Milk Industry
- Oatly Group AB
- Van Leeuwen Ice Cream
- Jeni’s Splendid Ice Creams
- Halo Top
- Cold Stone Creamery / Kahala Brands
- Unilever
Développements industriels récents dans Marché de la Crème Glacée
- Septembre 2026 : The Magnum Ice Cream Company a mis en service une ligne de pintes Ben & Jerry's à Heppenheim, en Allemagne, ajoutant une capacité de production européenne dans le cadre d'une expansion continue du site.
- Août 2026 : Wells Enterprises, Inc., appartenant à Ferrero, a achevé les 2 premières des 4 phases d'expansion de Dunkirk, dans l'État de New York, incluant l'infrastructure de production initiale, la capacité de congélation et une installation chocolatière, avec une finalisation complète attendue en 2028.
Périmètre et Méthodologie
Aperçu de la segmentation
| Crème Glacée Standard |
| Nouveautés |
| Crème Glacée Molle |
| Crème Glacée Spéciale/Artisanale |
| Laitière |
| Non Laitière |
| Pintes |
| Bacs/Coupes |
| Bâtonnets |
| Autres |
| Commerce en Établissement | |
| Commerce Hors Établissement | Épiceries de Proximité |
| Détaillants Spécialisés | |
| Supermarchés et Hypermarchés | |
| Vente en Ligne | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Crème Glacée Standard | |
| Nouveautés | ||
| Crème Glacée Molle | ||
| Crème Glacée Spéciale/Artisanale | ||
| Par Catégorie | Laitière | |
| Non Laitière | ||
| Par Type d'Emballage | Pintes | |
| Bacs/Coupes | ||
| Bâtonnets | ||
| Autres | ||
| Par Canal de Distribution | Commerce en Établissement | |
| Commerce Hors Établissement | Épiceries de Proximité | |
| Détaillants Spécialisés | ||
| Supermarchés et Hypermarchés | ||
| Vente en Ligne | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Définition du marché
- Beurre - Le beurre est une émulsion solide jaune à blanche de globules gras, d'eau et de sels inorganiques produite par barattage de la crème du lait de vache
- Produits Laitiers - Les produits laitiers comprennent le lait et tous les aliments fabriqués à partir du lait, notamment le beurre, le fromage, la crème glacée, le yaourt et le lait concentré et en poudre.
- Desserts Glacés - Un dessert glacé à base laitière désigne et comprend les produits contenant du lait ou de la crème et d'autres ingrédients qui sont congelés ou semi-congelés avant consommation, tels que la glace allégée ou le sorbet, y compris les desserts glacés à base laitière à des fins diététiques spéciales, et le sorbet
- Boissons au Lait Fermenté - Le lait fermenté est un lait épais et caillé, au goût acide, obtenu par fermentation du lait. Les boissons au lait fermenté telles que le kéfir, le laban et le babeurre ont été prises en compte dans l'étude
| Mot-clé | Définition |
|---|---|
| Beurre Fermenté | Le beurre fermenté est préparé en faisant subir au beurre brut un traitement chimique et en y ajoutant certains émulsifiants et ingrédients étrangers. |
| Beurre Non Fermenté | Ce type de beurre n'a subi aucun traitement |
| Fromage Naturel | Le type de fromage dans sa forme la plus naturelle. Il est fabriqué à partir de produits et d'ingrédients naturels et simples, notamment des sels frais et naturels, des colorants naturels, des enzymes et du lait de haute qualité. |
| Fromage Fondu | Le fromage fondu subit les mêmes processus que le fromage naturel ; cependant, il nécessite davantage d'étapes et de nombreuses formes différentes d'ingrédients. La fabrication du fromage fondu implique de faire fondre le fromage naturel, de l'émulsifier et d'ajouter des conservateurs et d'autres ingrédients ou colorants artificiels. |
| Crème Légère | La crème légère contient environ 18% de matières grasses. C'est une couche unique de crème qui apparaît sur le lait bouilli. |
| Crème Épaisse | La crème épaisse contient 48% de matières grasses, soit plus du double de la teneur en matières grasses de la crème légère. Elle est plus lourde et plus épaisse que la crème légère. |
| Crème Fouettée | Elle a un pourcentage de matières grasses bien plus élevé que la crème légère (36%). Utilisée pour garnir les gâteaux, tartes et puddings et comme épaississant pour les sauces, soupes et garnitures. |
| Desserts Glacés | Desserts destinés à être consommés congelés. Par exemple, les sorbets, les glaces à l'eau, les yaourts glacés |
| Lait UHT (Lait à Ultra Haute Température) | Lait chauffé à très haute température. Le traitement à ultra haute température (UHT) du lait implique un chauffage pendant 1 à 8 secondes à 135-154°C, ce qui détruit les micro-organismes pathogènes sporulants, donnant un produit avec une durée de conservation de plusieurs mois. |
| Beurre Non Laitier / Beurre à Base Végétale | Beurre fabriqué à partir d'huile d'origine végétale telle que la noix de coco, le palmier, etc. |
| Yaourt Non Laitier | Yaourt généralement fabriqué à partir de noix, comme les amandes, les noix de cajou, les noix de coco, et même d'autres aliments comme le soja, les plantains, l'avoine et les pois |
| Commerce en Établissement | Il désigne les restaurants, les restaurants à service rapide et les bars. |
| Commerce Hors Établissement | Il désigne les supermarchés, les hypermarchés, les canaux en ligne, etc. |
| Fromage de Neufchâtel | L'un des plus anciens fromages de France. C'est un fromage à pâte molle, légèrement friable, à moisissure, à croûte fleurie, fabriqué dans la région de Neufchâtel-en-Bray en Normandie. |
| Flexitarien | Il désigne un consommateur préférant un régime semi-végétarien, centré sur les aliments végétaux avec une inclusion limitée ou occasionnelle de viande. |
| Intolérance au Lactose | L'intolérance au lactose est une réaction du système digestif au lactose, le sucre contenu dans le lait. Elle provoque des symptômes inconfortables en réponse à la consommation de produits laitiers. |
| Fromage à la Crème | Le fromage à la crème est un fromage frais doux et crémeux au goût légèrement acidulé, fabriqué à partir de lait et de crème. |
| Sorbets | Le sorbet est un dessert glacé préparé à partir de glace combinée avec du jus de fruit, de la purée de fruit ou d'autres ingrédients, tels que du vin, de la liqueur ou du miel. |
| Granité | Le granité est un dessert glacé sucré préparé avec des fruits et un produit laitier tel que du lait ou de la crème. |
| Longue Conservation | Aliments pouvant être conservés en toute sécurité à température ambiante, ou « sur l'étagère », pendant au moins un an et ne nécessitant pas d'être cuits ou réfrigérés pour être consommés en toute sécurité. |
| DSD | La Livraison Directe en Magasin est le processus dans la gestion de la chaîne d'approvisionnement par lequel le produit est livré directement de l'usine de fabrication au détaillant. |
| OU Casher | L'Orthodox Union Casher est un organisme de certification casher basé à New York. |
| Gelato | Le gelato est un dessert glacé crémeux préparé avec du lait, de la crème épaisse et du sucre. |
| Vaches Nourries à l'Herbe | Les vaches nourries à l'herbe sont autorisées à paître dans des pâturages, où elles mangent une variété d'herbes et de trèfle. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement




