
Taille et part du marché des produits laitiers
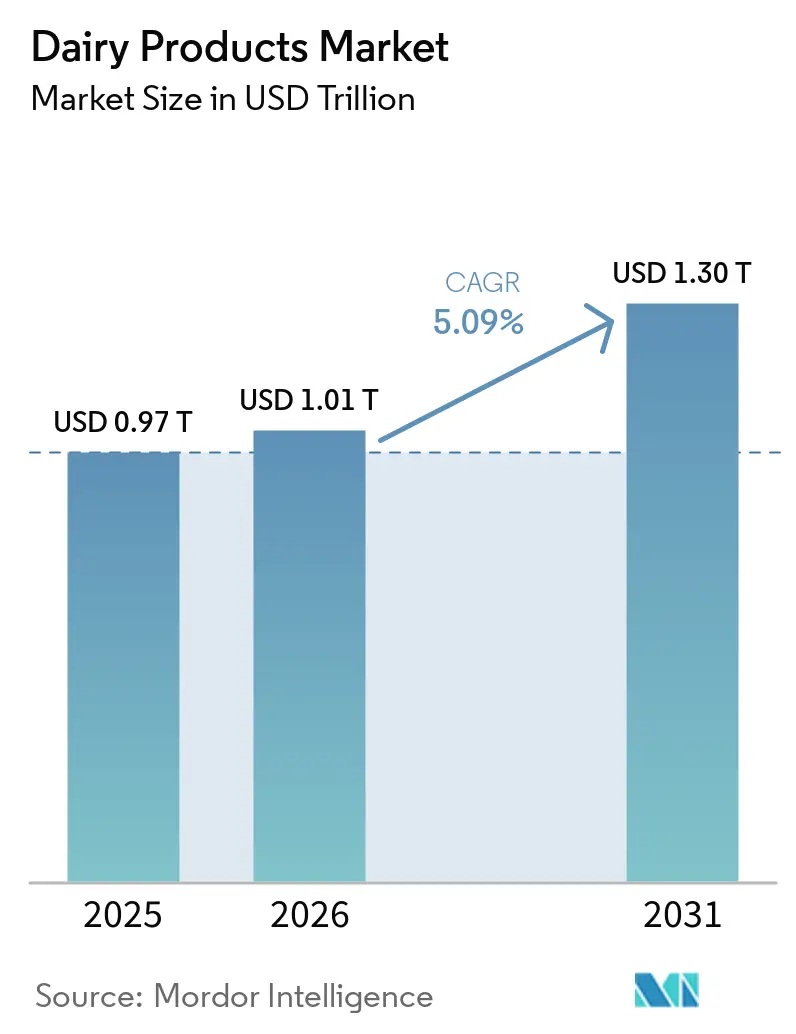
Analyse du marché des produits laitiers par Mordor Intelligence
La taille du marché des produits laitiers est estimée à 1,01 billion USD en 2026 et devrait atteindre 1,06 billion USD en 2027, pour s'établir à 1,34 billion USD d'ici 2032, avec un CAGR de 4,85 % de 2027 à 2032.
La croissance dépend des produits laitiers qui combinent un positionnement nutritionnel avec la prise en compte des besoins digestifs. Aux États-Unis, le lait sans lactose offre une voie d'expansion dans les ventes au détail physiques. La demande d'aliments fermentés et les ingrédients laitiers dans les aliments emballés créent des débouchés supplémentaires au-delà du lait de consommation conventionnel. Les transformateurs peuvent répondre à cette demande par une production spécialisée, une expertise en restauration collective et des acquisitions de marques, bien que la volatilité du lait cru complique l'économie d'une offre supplémentaire. Les transformateurs qui proposent des formats à teneur en lactose ajustée en grande surface peuvent poursuivre la croissance des ventes physiques, même si l'évitement des produits laitiers limite la demande adressable pour le lait liquide conventionnel.
Points Clés du Rapport
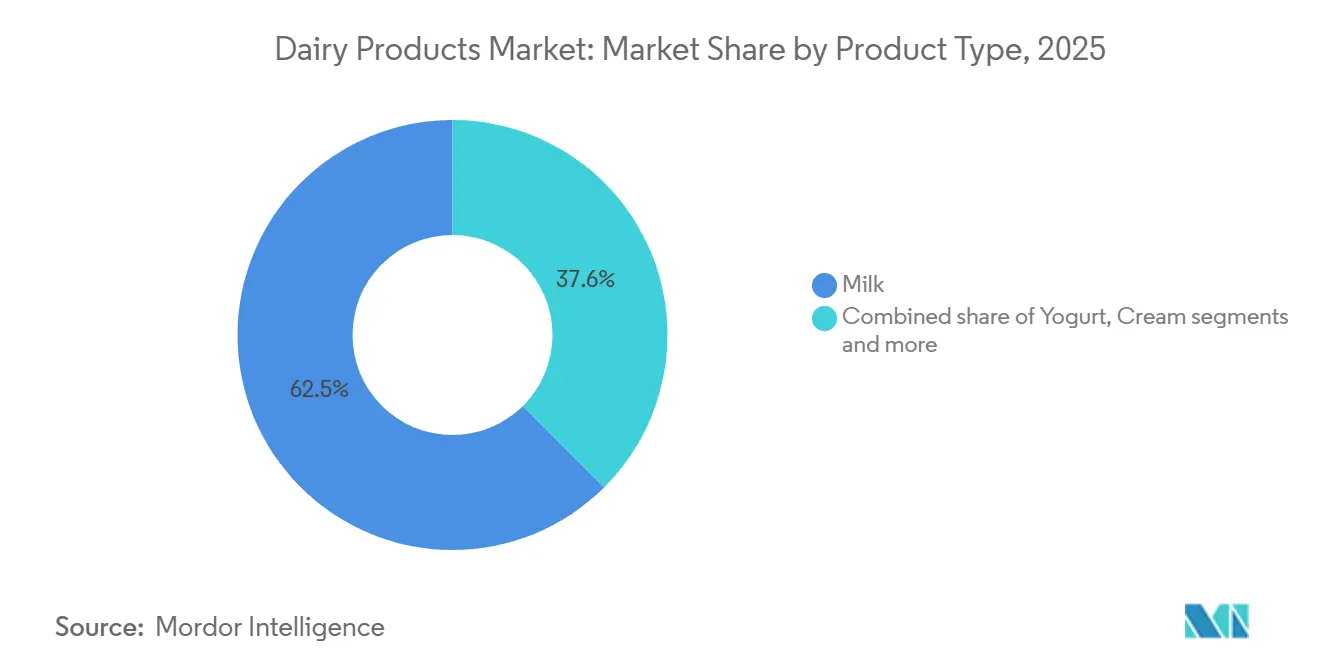
- Par type de produit, le lait a dominé avec une part de marché des produits laitiers de 62,39 % en 2026, tandis que le yaourt devrait être le segment à la croissance la plus rapide avec un CAGR de 5,6 % de 2027 à 2032.
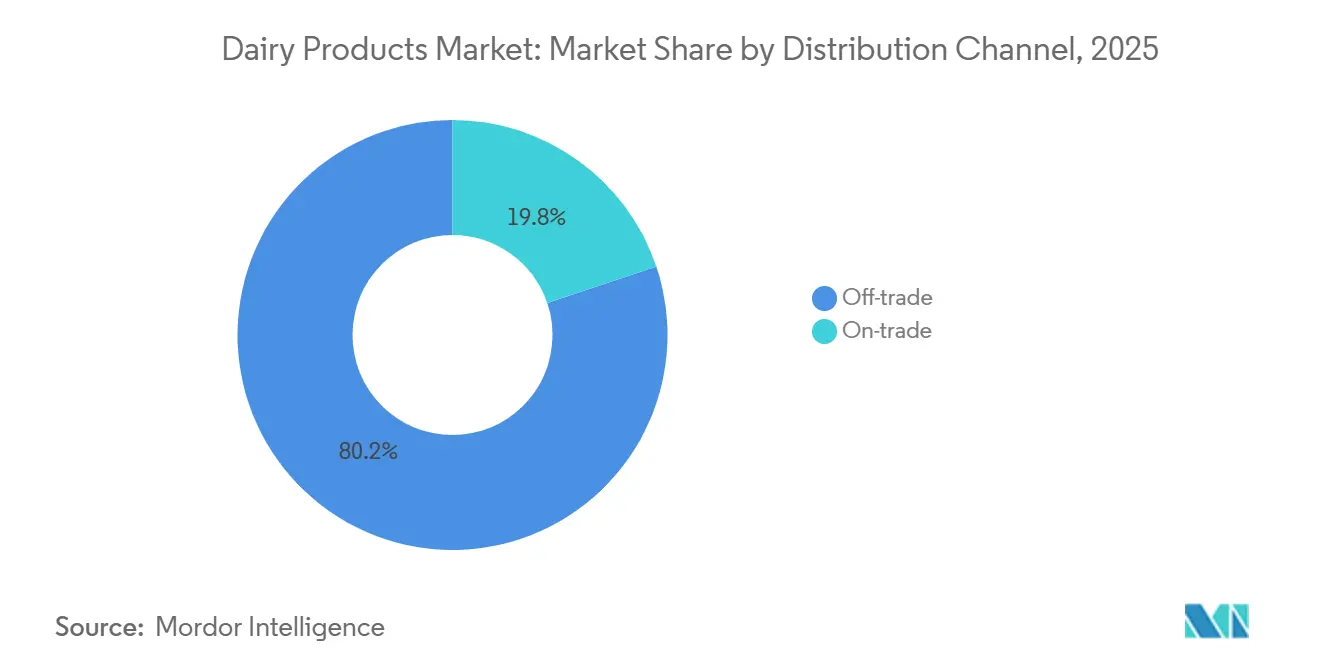
- En termes de canaux de distribution, le hors domicile a représenté une part de 80,02 % de la taille du marché des produits laitiers en 2026, et la consommation sur place devrait être le segment à la croissance la plus rapide avec un CAGR de 5,65 % de 2027 à 2032.
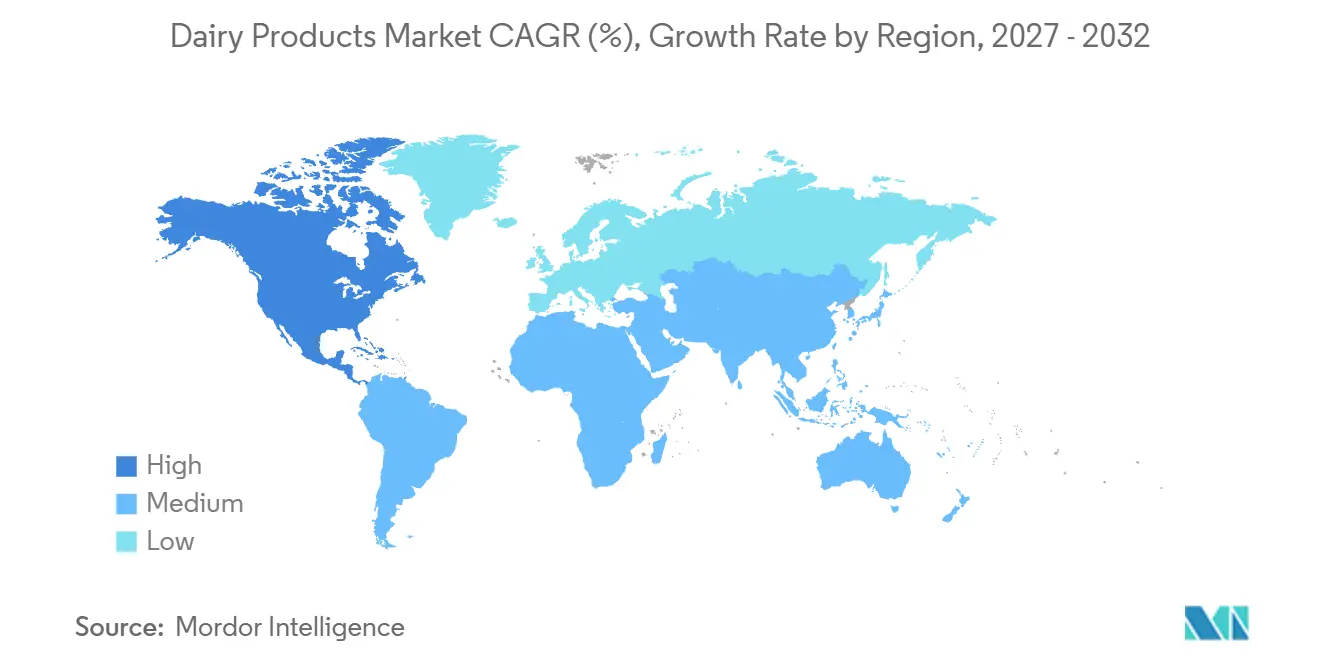
- Sur le plan géographique, l'Asie-Pacifique a détenu la plus grande part de marché à 36,77 % en 2026, tandis que l'Amérique du Nord devrait être la région à la croissance la plus rapide avec un CAGR de 5,85 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits laitiers probiotiques et fonctionnels | +2% | Marchés aux États-Unis | Court terme (≤ 2 ans) |
| Disponibilité croissante de variantes laitières adaptées aux besoins alimentaires | +1.6% | Marchés de détail aux États-Unis | Moyen terme (2-4 ans) |
| Utilisation croissante d'ingrédients laitiers dans les aliments emballés | +1.5% | Régions productrices d'aliments aux États-Unis | Moyen terme (2-4 ans) |
| Soutien gouvernemental au développement laitier et à la stabilité de l'approvisionnement | +1.2% | Régions productrices de lait en Inde | Long terme (≥ 4 ans) |
| Adoption croissante d'options laitières durables et éthiques | +0.6% | États-Unis et Grande-Bretagne | Moyen terme (2-4 ans) |
| Expansion des aides à la digestion du lactose soutenant la consommation de produits laitiers | +0.3% | Marchés à travers le Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits laitiers probiotiques et fonctionnels
Les aliments fermentés probiotiques peuvent soutenir une échelle spécialisée lorsque les ventes physiques accompagnent la croissance du chiffre d'affaires. Lifeway Foods, un fournisseur américain de kéfir et d'aliments fermentés probiotiques, a enregistré une croissance des ventes nettes à l'échelle de l'entreprise de 24,1 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025. Il a décrit cette performance comme tirée par les volumes et a annoncé son 27e trimestre consécutif de croissance d'une année sur l'autre. Une croissance répétée tirée par les volumes donne à un transformateur un historique d'exploitation sur la base duquel dimensionner une expansion, car les besoins en production suivent les unités vendues plutôt que les seuls prix de vente. Le résultat global de Lifeway témoigne d'une dynamique commerciale chez un fournisseur spécialisé de kéfir et d'aliments fermentés probiotiques.
Disponibilité croissante de variantes laitières adaptées aux besoins alimentaires
Les variantes alimentaires peuvent élargir les ventes de produits laitiers tout en permettant aux fournisseurs de se différencier au sein d'une même exigence alimentaire. Le volume de lait sans lactose vendu au détail aux États-Unis est passé de 208,2 millions de gallons en 2021 à 282,4 millions au cours des 52 semaines se terminant en décembre 2025. Au sein de cette population, la variante riche en protéines est passée de 60,1 millions de gallons à 98,1 millions sur la même période. Ces volumes soutiennent une distinction commerciale entre le simple retrait du lactose et la combinaison de cet ajustement avec une formulation axée sur les protéines. Les données Circana rapportées par FoodNavigator en juillet 2026 ont montré que les ventes de lait sans lactose aux États-Unis ont augmenté de 7,3 % en valeur et de 4,1 % en volume par rapport à l'année précédente, tandis que le volume de lait conventionnel a reculé de 0,4 %.
Utilisation croissante d'ingrédients laitiers dans les aliments emballés
La reformulation à teneur en protéines plus élevée offre aux transformateurs laitiers une voie d'accès aux aliments emballés au-delà des produits vendus principalement en tant que produits laitiers. Un rapport de juin 2026 décrivait des entreprises alimentaires introduisant des aliments à teneur en protéines plus élevée, avec la protéine de lactosérum devenant un ingrédient de premier plan dans cette tendance. Par ailleurs, l'utilisation domestique américaine de concentré de protéines de lactosérum a augmenté de 30,1 % au premier semestre 2025 par rapport au premier semestre 2024, toutes applications confondues. Ces évolutions soutiennent l'investissement dans la fourniture d'ingrédients laitiers concentrés aux fabricants d'aliments. Pour les transformateurs, les capacités de séparation et de concentration peuvent capter de la valeur de transformation en convertissant les composants du lait en ingrédients adaptés aux formulations d'aliments emballés des fabricants.
Soutien gouvernemental au développement laitier et à la stabilité de l'approvisionnement
Le soutien public peut élargir la base d'approvisionnement en réduisant la charge en capital liée à la collecte organisée du lait. En août 2026, le Programme national pour le développement laitier (NPDD) de l'Inde accordait une aide sous forme de subvention de 50 % pour le renforcement des infrastructures de collecte du lait, de réfrigération et d'assurance qualité.[1] Le programme avait organisé 36 611 nouvelles sociétés coopératives laitières d'ici juin 2026, étendant son intervention aux structures de collecte au niveau des villages. Il avait également créé environ 16,8 millions de litres par jour de capacité de réfrigération du lait à cette date. Ensemble, ces mesures peuvent rendre l'investissement dans les réseaux de collecte plus réalisable pour les coopératives participantes. En visant à accroître les achats organisés, la subvention peut élargir la base laitière à partir de laquelle les transformateurs indiens construisent leurs volumes de produits laitiers.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intolérance au lactose croissante et sensibilités aux produits laitiers | -0.9% | Certaines villes du Pérou | Long terme (≥ 4 ans) |
| Forte volatilité des prix du lait cru | -0.8% | Union européenne et Chine | Court terme (≤ 2 ans) |
| Concurrence croissante des alternatives à base de plantes | -0.4% | Marchés de détail aux États-Unis | Moyen terme (2-4 ans) |
| Problèmes fréquents de qualité et d'adultération | -0.3% | Marchés à travers l'Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intolérance au lactose croissante et sensibilités aux produits laitiers
L'intolérance digestive perçue peut retirer des acheteurs de la catégorie des produits laitiers avant même que les fournisseurs ne se disputent les attributs de produits individuels. Dans une enquête menée auprès d'adultes dans certaines villes péruviennes d'avril à juin 2026, 203 des 1 619 participants ont déclaré ne consommer aucun produit laitier. Parmi ces non-consommateurs, 46,8 % ont cité l'intolérance au lactose perçue comme raison d'évitement. Pour les producteurs, l'évitement de l'ensemble de la catégorie supprime simultanément plusieurs ventes potentielles de produits, faisant de cette préoccupation une contrainte d'acquisition de clients à travers tous les formats laitiers. L'élargissement seul de l'assortiment peut donc diviser les dépenses laitières existantes sans ramener ces non-consommateurs dans la base de clientèle.
Forte volatilité des prix du lait cru
Les inversions du prix du lait cru peuvent rendre un approvisionnement moins coûteux commercialement difficile pour les transformateurs détenant des stocks. Dans l'UE hors Royaume-Uni, les prix mensuels payés aux producteurs de lait de vache cru ont évolué de -5,9 % en janvier 2026, +2,3 % en août et un estimé de +0,9 % en septembre.[2] Ce changement de direction complique la relation entre le calendrier des achats et la tarification des produits. Dans son rapport annuel 2025, le groupe chinois Macqueer a averti que la volatilité du lait cru pourrait déprécier les stocks de lait si la reprise de la demande était insuffisante ou si les prix restaient bas. Pour un producteur intégré, des prix d'intrants plus bas peuvent donc coexister avec une exposition à la valeur des stocks existants. Ce risque peut freiner les engagements en faveur d'un approvisionnement supplémentaire, même lorsque le dernier prix du lait semble favorable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
échelle du lait et expansion des produits laitiers fermentésLe lait représentait une part de 62,39 % de la taille du marché des produits laitiers en 2026, ce qui en fait le segment le plus important. Almarai a déclaré occuper la première place et détenir une part de valeur de 67,5 % dans le secteur du lait frais en Arabie saoudite en 2025, illustrant la position d'un fournisseur national établi. La société a également indiqué que ses extensions de gamme de produits laitiers longue conservation en 2024 lui ont permis de rapatrier 22 % de ses volumes de production auprès de fournisseurs externes en 2025. L'internalisation de la production modifie le responsable de la fabrication sans créer d'achats supplémentaires de la part des consommateurs. La position d'Almarai sur le lait frais et son internalisation de la production laitière montrent ensemble comment un acteur national dominant du lait peut combiner la portée auprès des consommateurs avec le contrôle de la valeur de fabrication.
Le yaourt devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,6 % de 2027 à 2032. La production américaine de yaourt nature et aromatisé a totalisé 5,29 milliards de livres en 2025, soit 8,5 % de plus qu'en 2024. Les boissons à base de lait fermenté ont connu un développement distinct dans la grande distribution en Norvège, où le volume des ventes de kéfir en épicerie et en restauration de service a augmenté de 40,8 % de 2023 à 2025, contre 7,2 % pour le lait fermenté dans son ensemble. Ce contraste donne aux fournisseurs norvégiens une raison de privilégier le kéfir dans leur offre de boissons à base de lait fermenté. Pour les transformateurs de yaourt, la production américaine supplémentaire accroît le volume qui doit trouver des acheteurs via les circuits de grande distribution et de restauration collective.

Par canal de distribution :
portée de la grande distribution et applications en restauration collectiveLe hors domicile représentait une part de marché des produits laitiers de 80,02 % en 2026, ce qui en fait le segment le plus important par canal de distribution. Les achats des ménages britanniques s'élevaient en moyenne à 1 462 millilitres de lait, y compris les produits laitiers, et à 129 grammes de fromage par personne et par semaine au cours de l'exercice financier se terminant en 2025. En novembre 2025, Lifeway Foods a annoncé que son Farmer Cheese était disponible dans 2 000 magasins Walmart à travers les États-Unis. Les achats des ménages britanniques illustrent les achats hebdomadaires en épicerie qui soutiennent le volume des produits laitiers hors domicile dans ce pays. Aux États-Unis, la relation de Lifeway avec Walmart donne à un spécialiste un accès aux acheteurs de détail via une chaîne nationale.
La consommation sur place devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,65 % de 2027 à 2032. Le canal Foodservice de Fonterra a enregistré un volume de ventes externes de 240 millions de kilogrammes de matières sèches du lait au cours de l'exercice clos le 31 juillet 2026, en hausse de 2,1 % par rapport à l'exercice précédent. Fonterra a décrit la combinaison de son expertise laitière avec une capacité d'application menée par des chefs et des partenariats clients à travers la Grande Chine et l'Asie du Sud-Est. Pour les fournisseurs de restauration collective, les relations clients axées sur les applications offrent une voie pour accroître le débit laitier, reliant le soutien culinaire à la croissance des volumes physiques illustrée par les résultats de Fonterra.
Analyse géographique
Marché des produits laitiers en Asie-Pacifique
L'Asie-Pacifique représentait une part de 36,77 % de la taille du marché des produits laitiers en 2026, ce qui en fait le plus grand marché régional. Le Département américain de l'Agriculture a prévu la consommation intérieure de lait liquide de l'Inde à 221,4 millions de tonnes métriques pour l'année civile 2026. La production laitière au niveau des exploitations agricoles en Chine a atteint 40,91 millions de tonnes métriques en 2025, fournissant une base d'intrants substantielle pour la transformation laitière. La prévision pour l'Inde est supérieure de plus de 2 % à son niveau de 2025 de 216,5 millions de tonnes métriques, tandis que la production laitière agricole de la Chine a augmenté de 0,3 % en 2025. Pour les transformateurs cherchant à accroître leurs ventes de lait liquide, l'augmentation prévue de la consommation en Inde fournit un signal commercial plus direct que l'ampleur de la production laitière agricole de la Chine.
Marché des Produits Laitiers en Amérique du Nord
L'Amérique du Nord devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 5,85 % de 2027 à 2032. La disparition intérieure américaine, un indicateur de la consommation, a augmenté de 2014 à 2025 tant sur la base des équivalents lait en matières grasses que sur la base des équivalents lait en matières sèches écrémées. En mai 2026, Hiland Dairy a démarré la production dans son installation agrandie de Tyler, au Texas, ajoutant des capacités de transformation laitière et de conditionnement avec des premières séries, des vérifications finales et une montée en puissance en cours. Pour les fournisseurs régionaux, l'utilisation intérieure et les capacités supplémentaires de conditionnement et de stockage à Tyler offrent une voie pour servir les clients à travers le Texas et les marchés environnants.
La base de transformation européenne comprend l'UE, qui a produit 10,8 millions de tonnes métriques de fromage et 2,7 millions de tonnes métriques de poudre de lait en 2025. Ces débouchés peuvent offrir aux fournisseurs de lait plus d'une voie vers des produits laitiers finis. En Amérique du Sud, les chaînes d'approvisionnement brsiliennes en lait à ultra-haute température (UHT), en poudre de lait, en yaourt et en fromage sont étroitement interconnectées. Au Moyen-Orient et en Afrique, les quantités et les prix au détail en Afrique du Sud ont tous deux augmenté pour l'ensemble des 9 produits laitiers évalués d'avril 2025 à mars 2026.
Cadre réglementaire et perspectives
Cette comparaison examine certaines juridictions du point de vue des transformateurs laitiers établis opérant sous inspection formelle. Les obligations diffèrent entre l'autorisation d'entrée, l'approbation des établissements, les vérifications des accréditations en amont ou du lait, et les normes spécifiques aux produits. Ces différences déterminent si l'expansion nécessite une autorisation supplémentaire, une base d'approvisionnement conforme ou l'adaptation d'un produit fini.
Tableau réglementaire
| Facteur de décision | Canada | Allemagne | Inde | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Agence canadienne d'inspection des aliments pour les exigences fédérales | Autorités d'inspection alimentaire et vétérinaire des Länder | Autorité de sécurité et de normalisation alimentaires de l'Inde et autorités d'application centrales et étatiques | Département d'inspection des produits d'origine animale (DIPOA), sous la tutelle du Secrétariat à la défense agricole au sein du Ministère de l'agriculture et de l'élevage | Autorité saoudienne des aliments et des médicaments |
| Instruments ou orientations clés | Règlement sur la salubrité des aliments au Canada pour les activités laitières interprovinciales | Règlement (CE) n° 853/2004, article 4 | Avis de mars 2026 sur la vérification des accréditations des producteurs et vendeurs de lait | Décret 9 013/2017, Instructions normatives 76 et 77/2018, et Portaria 783/2025 sur le lait UHT | Normes UHT et lait de chamelle pasteurisé, ainsi qu'exigences en matière d'hygiène alimentaire |
| Effet commercial | La transformation interprovinciale nécessite une licence, des contrôles préventifs et des plans, ainsi que la traçabilité | Enregistrement des établissements, avec approbation le cas échéant | Vérifications d'enregistrement/licence pour les vendeurs et producteurs de lait, à l'exception des membres de coopératives laitières enregistrées vendant tout leur lait à leur société | Au moins une analyse mensuelle du lait cru pour les producteurs approvisionnant des établissements officiellement inspectés, plus la conformité à l'identité UHT | Conformité aux normes de produits et manipulation réglementée du lait cru |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les contrôles interprovinciales établis du Canada et le cadre opérationnel d'approbation des établissements de l'Allemagne soutiennent des notes Moyennes et une continuité dans les obligations fondamentales d'entrée sur le marché. La note Moyenne de l'Inde et sa continuité reflètent la vérification de mars 2026 d'une obligation d'enregistrement existante, préservant l'exemption pour les membres de coopératives laitières enregistrées vendant tout leur lait à leur société et recommandant des inspections périodiques des installations de réfrigération. La note Moyenne du Brésil et sa continuité reflètent des tests mensuels au minimum du lait cru dans sa chaîne d'approvisionnement inspectée, ainsi qu'une règle d'identité UHT déjà en vigueur depuis avril 2025. La note Moyenne de l'Arabie saoudite et sa continuité reflètent les obligations de manipulation du lait cru et les amendements aux normes de produits en vigueur dès leur adoption, maintenant la charge commerciale dans le cadre des contrôles opérationnels de collecte et de produits.
Étapes de la chaîne de valeur
Cette comparaison suit la collecte, la transformation et la distribution du lait pour montrer où les fournisseurs génèrent des revenus et où la continuité peut être compromise. Les agriculteurs-propriétaires de Fonterra fournissent du lait et reçoivent des paiements mesurés en kilogrammes de matières sèches du lait collectées, ainsi que des dividendes annuels. Ce modèle de propriété lie les rendements agricoles à la fois au lait fourni et à la performance de la coopérative.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Collecte et approvisionnement en lait | Coopératives de collecte de lait telles que Fonterra Co-operative Group | Ventes de lait cru aux transformateurs | Le nombre d'établissements ruraux vendant du lait cru à l'industrie ou le transformant dans des agroindustries agréées au Rio Grande do Sul a chuté de 12,3 % de 2023 à 2025 | Élargir les relations de collecte et sécuriser un accès au lait à plus long terme |
| Transformation et ventes de produits | Producteurs laitiers tels que Almarai Company, et propriétaires d'activités de grande consommation tels que Groupe Lactalis | Ventes de produits laitiers transformés | Inadéquation entre l'accès au lait et la capacité de conditionnement des produits | Coordonner l'expansion du conditionnement avec un approvisionnement en lait sécurisé |
| Distribution | Distributeurs laitiers intégrés tels que Almarai Company | Ventes de produits laitiers livrés | Portée limitée des dépôts et des transports à température contrôlée | Ajouter des dépôts et des itinéraires, avec une réfrigération adaptée au produit |
| Source: Mordor Intelligence | ||||
En mars 2026, les accords de Fonterra pour approvisionner Lactalis spécifiaient des durées minimales de 10 ans pour le lait cru et de 6 ans pour les ingrédients et autres produits, tous deux se renouvelant automatiquement jusqu'à résiliation. Ces arrangements peuvent préserver les ventes en amont lors d'un changement de propriété de l'activité de grande consommation. La ligne de conditionnement aseptique d'Almarai pour les bouteilles de protéines et de produits laitiers longue conservation a atteint une capacité de production maximale de 40 millions de litres en 2025 à la suite d'un investissement en 2024. Fonterra peut capter la valeur d'approvisionnement en amont sans posséder l'activité de grande consommation, tandis que le conditionnement et la distribution intégrés d'Almarai placent les opportunités de marge de transformation et de livraison au sein d'une seule entreprise.
Paysage concurrentiel
Le secteur combine des groupes de marques diversifiés, des transformateurs détenus par des agriculteurs et des opérateurs laitiers multi-catégories dans un large champ de fournisseurs. Danone SA a enregistré une croissance comparable de 4,5 % de ses ventes à l'échelle du groupe en 2025, avec un portefeuille comprenant des produits laitiers, des produits à base de plantes, des eaux et une nutrition spécialisée. Nestlé SA vend des produits laitiers et des glaces, tandis que Dairy Farmers of America achemine le lait de ses membres et fabrique des produits laitiers. Fonterra Co-operative Group est une coopérative néo-zélandaise détenue par des agriculteurs, tandis que Groupe Lactalis opère dans toutes les catégories laitières, notamment le lait, le fromage et le yaourt. Ces différents modèles de propriété et de portefeuille créent une concurrence à travers les marques grand public, les capacités de transformation et les relations commerciales spécialisées.
Le 31 mars 2026, Fonterra a vendu Mainland Group à Groupe Lactalis, lui transférant ses activités mondiales de grande consommation hors Grande Chine ainsi que les opérations Foodservice et Ingrédients associées spécifiées. Fonterra a conservé la marque Anchor en Grande Chine et a continué en tant que fournisseur laitier interentreprises néo-zélandais détenu par des agriculteurs. Groupe Lactalis a également intégré les activités de yaourt américaines de General Mills dans sa division Midwest Yogurt en 2025, ajoutant 2 sites de production et une activité générant 1,2 milliard USD de chiffre d'affaires. Les acquéreurs peuvent obtenir simultanément des marques établies et des actifs de production, tandis qu'un vendeur peut concentrer ses activités laitières conservées autour des clients professionnels.
En mars 2026, l'autorité de la concurrence de Nouvelle-Calédonie a autorisé l'acquisition de cette activité Mainland par B.S.A., société mère de Lactalis, sous réserve d'engagements de 3 ans renouvelables une fois. Pour les importations de crème et de lait de consommation Mainland, B.S.A. doit éviter l'importateur ou le distributeur qui importe principalement des produits laitiers Lactalis. Elle doit également éviter de concentrer la majeure partie des ventes de ces produits auprès d'un seul importateur ou distributeur et ne peut pas conditionner les achats ou les remises à l'achat d'autres produits Lactalis ou Mainland. En octobre 2025, Dairy Farmers of America a annoncé que son usine Jasper Products à Joplin avait atteint 1 milliard de boissons en cartons et bouteilles en un an, couvrant des boissons à base laitière et non laitière. L'expansion par acquisitions de Lactalis contraste avec l'orientation vers l'approvisionnement professionnel de Fonterra, mais les engagements en Nouvelle-Calédonie restreignent les canaux d'importation et les pratiques de vente groupée de l'activité acquise.
Leaders du secteur des produits laitiers
-
Danone SA
-
Nestlé SA
-
Dairy Farmers of America
-
Fonterra Co-operative Group
-
Groupe Lactalis
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
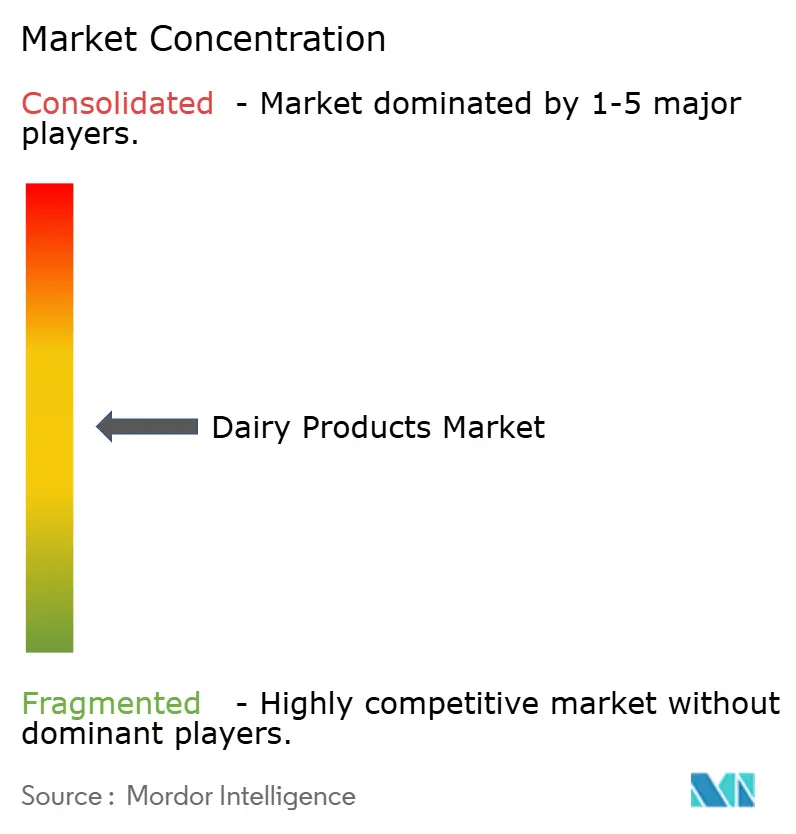
Marché des Produits Laitiers Entreprises couvertes dans ce rapport
- Almarai Company
- Arla Foods Amba
- China Mengniu Dairy Co.
- Dairy Farmers of America
- Danone SA
- Fonterra Co-operative Group
- Groupe Lactalis
- Gujarat Cooperative Milk Marketing Federation Ltd.
- Tillamook County Creamery Association
- Nestlé SA
- Saputo Inc.
- The Magnum Ice Cream Company N.V.
- Royal FrieslandCampina N.V.
- Vinamilk
- Agropur Cooperative
- Meiji Co., Ltd.
- Bel SA
- Unternehmensgruppe Theo Müller
- DMK Group
- Grupo Lala, S.A.B. de C.V.
Développements industriels récents dans Marché des Produits Laitiers
- Sep 2026 : Schreiber Foods a annoncé un investissement de plus de 267 millions USD dans une nouvelle installation de fromage fondu à Carthage, Missouri, dont l'ouverture est prévue en 2028 et qui élargira sa capacité de production aux États-Unis.
- Août 2026 : Gay Lea Foods a annoncé l'expansion de son installation laitière de Toronto pour ajouter une capacité de fromage cottage et d'autres produits laitiers riches en protéines, avec une finalisation prévue pour 2028.
- Juin 2026 : Arla Foods Amba et DMK Group ont finalisé leur fusion, regroupant les coopératives laitières sous le nom Arla avec un bassin laitier déclaré d'environ 20 milliards de kilogrammes.
Périmètre et méthodologie
Aperçu de la segmentation
| Beurre | Beurre salé | |
| Beurre non salé | ||
| Fromage | Fromage naturel | Cheddar |
| Fromage cottage | ||
| Feta | ||
| Parmesan | ||
| Autres | ||
| Fromage fondu | ||
| Crème | Crème fraîche | |
| Crème de cuisine | ||
| Crème fouettée | ||
| Autres | ||
| Desserts laitiers | Glace | |
| Cheesecakes | ||
| Desserts glacés | ||
| Autres | ||
| Lait | Lait concentré | |
| Lait aromatisé | ||
| Lait frais | ||
| Lait UHT (lait à ultra-haute température) | ||
| Lait en poudre | ||
| Autres | ||
| Yaourt | À boire | |
| À la cuillère | ||
| Boissons au lait fermenté | ||
| Autres | ||
| Commerce de proximité | |
| Hors commerce | Épiceries de proximité |
| Détaillants spécialisés | |
| Supermarchés/Hypermarchés | |
| Commerce en ligne | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Beurre | Beurre salé | |
| Beurre non salé | |||
| Fromage | Fromage naturel | Cheddar | |
| Fromage cottage | |||
| Feta | |||
| Parmesan | |||
| Autres | |||
| Fromage fondu | |||
| Crème | Crème fraîche | ||
| Crème de cuisine | |||
| Crème fouettée | |||
| Autres | |||
| Desserts laitiers | Glace | ||
| Cheesecakes | |||
| Desserts glacés | |||
| Autres | |||
| Lait | Lait concentré | ||
| Lait aromatisé | |||
| Lait frais | |||
| Lait UHT (lait à ultra-haute température) | |||
| Lait en poudre | |||
| Autres | |||
| Yaourt | À boire | ||
| À la cuillère | |||
| Boissons au lait fermenté | |||
| Autres | |||
| Canal de distribution | Commerce de proximité | ||
| Hors commerce | Épiceries de proximité | ||
| Détaillants spécialisés | |||
| Supermarchés/Hypermarchés | |||
| Commerce en ligne | |||
| Autres | |||
| Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Reste de l'Amérique du Nord | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| Italie | |||
| France | |||
| Espagne | |||
| Pays-Bas | |||
| Pologne | |||
| Belgique | |||
| Suède | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Australie | |||
| Indonésie | |||
| Corée du Sud | |||
| Thaïlande | |||
| Singapour | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Colombie | |||
| Chili | |||
| Pérou | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Afrique du Sud | ||
| Arabie Saoudite | |||
| Émirats arabes unis | |||
| Nigeria | |||
| Égypte | |||
| Maroc | |||
| Turquie | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Définition du marché
- Beurre - Le beurre est une émulsion solide jaune à blanche de globules gras, d'eau et de sels inorganiques produite par barattage de la crème du lait de vache
- Produits laitiers - Les produits laitiers comprennent le lait et tous les aliments fabriqués à partir du lait, notamment le beurre, le fromage, la glace, le yaourt, et le lait concentré et séché.
- Desserts glacés - Un dessert laitier glacé désigne et comprend les produits contenant du lait ou de la crème et d'autres ingrédients qui sont congelés ou semi-congelés avant consommation, tels que le lait glacé ou le sorbet, y compris les desserts laitiers glacés à des fins alimentaires spéciales, et le sorbet
- Boissons au lait fermenté - Le lait fermenté est un lait épais et caillé, au goût acide, obtenu par fermentation du lait. Les boissons au lait fermenté telles que le kéfir, le laban et le babeurre ont été prises en compte dans l'étude
| Mot-clé | Définition |
|---|---|
| Beurre fermenté | Le beurre fermenté est préparé en faisant subir au beurre cru un traitement chimique et en y ajoutant certains émulsifiants et ingrédients étrangers. |
| Beurre non fermenté | Ce type de beurre n'a subi aucun traitement |
| Fromage naturel | Le type de fromage sous sa forme la plus naturelle. Il est fabriqué à partir de produits et d'ingrédients naturels et simples, notamment des sels frais et naturels, des colorants naturels, des enzymes et du lait de haute qualité. |
| Fromage fondu | Le fromage fondu subit les mêmes procédés que le fromage naturel ; cependant, il nécessite davantage d'étapes et de nombreuses formes d'ingrédients différentes. La fabrication du fromage fondu implique de faire fondre le fromage naturel, de l'émulsifier et d'y ajouter des conservateurs et d'autres ingrédients ou colorants artificiels. |
| Crème légère | La crème légère contient environ 18 % de matières grasses. C'est une couche unique de crème qui apparaît sur le lait bouilli. |
| Crème double | La crème double contient 48 % de matières grasses, soit plus du double de la teneur en matières grasses de la crème légère. Elle est plus lourde et plus épaisse que la crème légère |
| Crème fouettée | Elle a un pourcentage de matières grasses bien plus élevé que la crème légère (36 %). Utilisée pour garnir les gâteaux, les tartes et les puddings, et comme épaississant pour les sauces, les soupes et les garnitures. |
| Desserts glacés | Desserts destinés à être consommés congelés. Par exemple, les sorbets, les granités, les yaourts glacés |
| Lait UHT (lait à ultra-haute température) | Lait chauffé à très haute température. Le traitement à ultra-haute température (UHT) du lait implique un chauffage pendant 1 à 8 secondes à 135-154 °C, ce qui détruit les micro-organismes pathogènes sporulants, donnant un produit avec une durée de conservation de plusieurs mois. |
| Beurre non laitier / Beurre d'origine végétale | Beurre fabriqué à partir d'huile d'origine végétale telle que la noix de coco, le palmier, etc. |
| Yaourt non laitier | Yaourt généralement fabriqué à partir de fruits à coque, comme les amandes, les noix de cajou, les noix de coco, et même d'autres aliments comme le soja, les plantains, l'avoine et les pois |
| Commerce de proximité | Il désigne les restaurants, les restaurants à service rapide et les bars. |
| Hors commerce | Il désigne les supermarchés, les hypermarchés, les canaux en ligne, etc. |
| Fromage de Neufchâtel | L'un des plus anciens fromages de France. C'est un fromage à pâte molle, légèrement friable, à moisissure, à croûte fleurie, fabriqué dans la région de Neufchâtel-en-Bray en Normandie. |
| Flexitarien | Il désigne un consommateur préférant un régime semi-végétarien, centré sur les aliments d'origine végétale avec une inclusion limitée ou occasionnelle de viande. |
| Intolérance au lactose | L'intolérance au lactose est une réaction du système digestif au lactose, le sucre contenu dans le lait. Elle provoque des symptômes inconfortables en réponse à la consommation de produits laitiers. |
| Fromage à la crème | Le fromage à la crème est un fromage frais doux et crémeux au goût légèrement acidulé, fabriqué à partir de lait et de crème. |
| Sorbets | Le sorbet est un dessert glacé préparé à partir de glace combinée avec du jus de fruits, de la purée de fruits ou d'autres ingrédients, tels que du vin, de la liqueur ou du miel. |
| Sherbet | Le sherbet est un dessert glacé sucré préparé avec des fruits et un produit laitier tel que du lait ou de la crème. |
| Stable à température ambiante | Aliments pouvant être conservés en toute sécurité à température ambiante, ou <q>sur l'étagère,</q> pendant au moins un an et ne nécessitant pas d'être cuits ou réfrigérés pour être consommés en toute sécurité. |
| DSD | La livraison directe en magasin est le processus dans la gestion de la chaîne d'approvisionnement par lequel le produit est livré directement de l'usine de fabrication au détaillant. |
| OU Kosher | Orthodox Union Kosher est un organisme de certification casher basé à New York. |
| Gelato | Le gelato est un dessert glacé et crémeux préparé avec du lait, de la crème épaisse et du sucre. |
| Vaches nourries à l'herbe | Les vaches nourries à l'herbe sont autorisées à paître dans des pâturages, où elles mangent une variété d'herbes et de trèfle. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




