
Taille et Part du Marché des Poches de Thérapie Chaude et Froide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
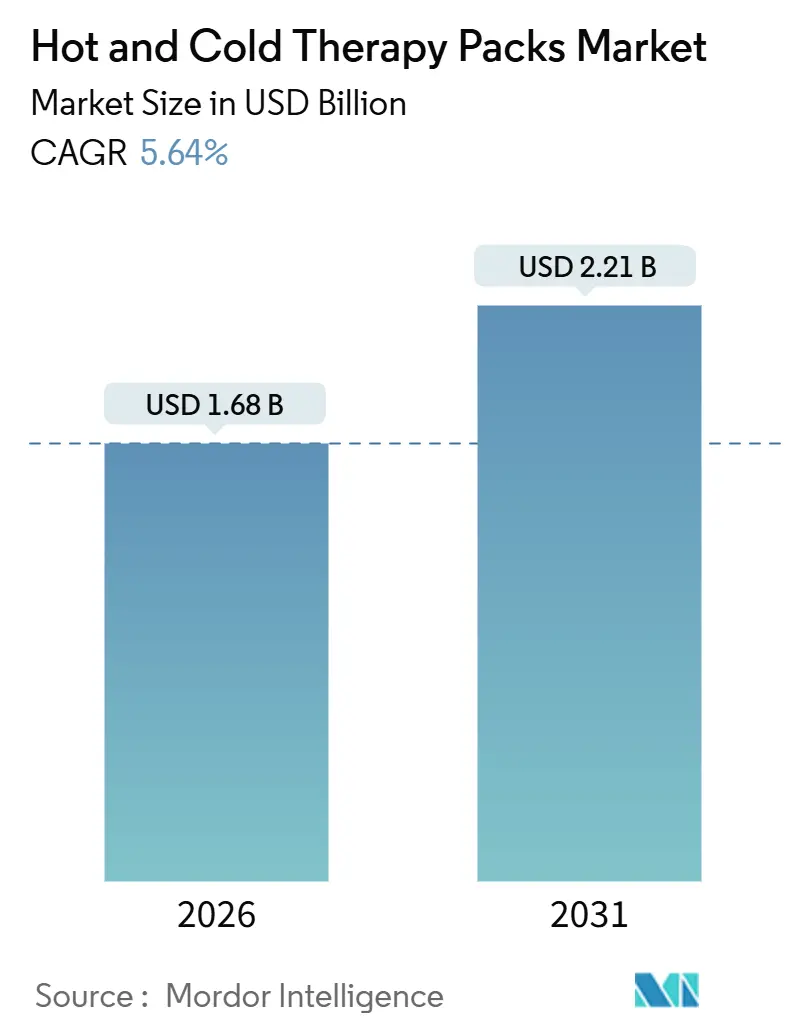
| Taille du Marché (2026) | 1.68 Milliards de dollars |
| Taille du Marché (2031) | 2.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.64 % |
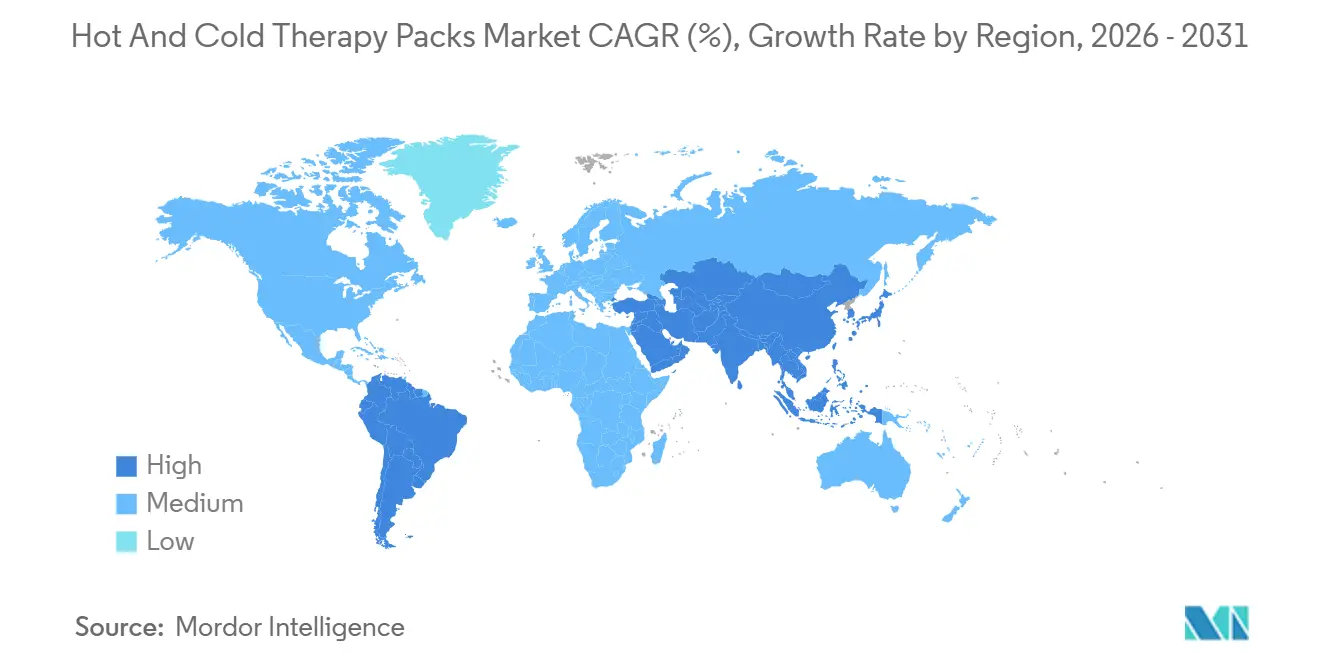
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
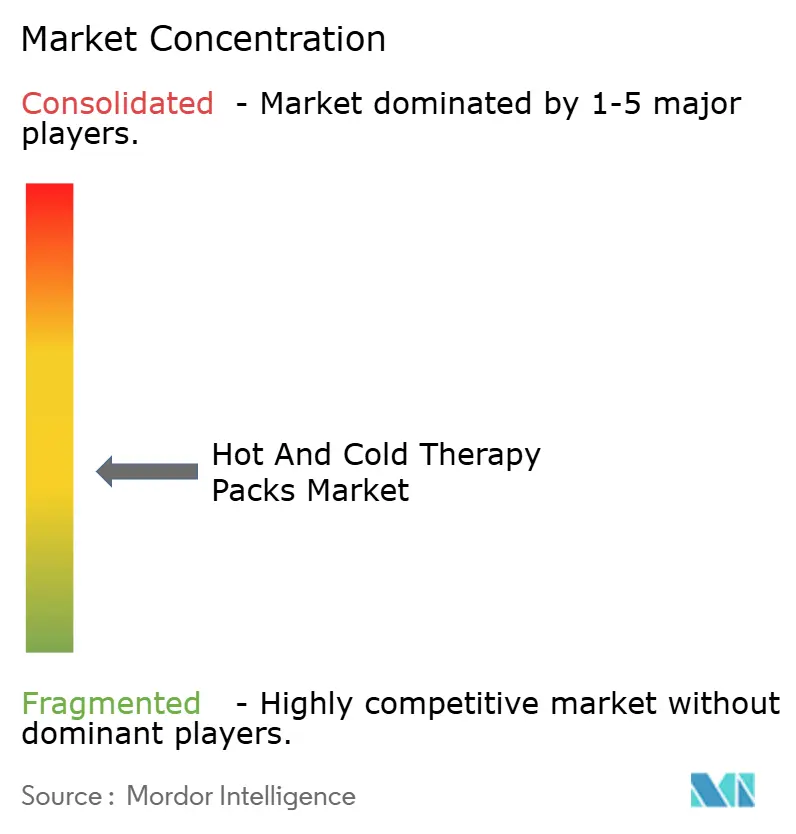
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Poches de Thérapie Chaude et Froide par Mordor Intelligence
La taille du marché des packs de thérapie chaud et froid est estimée à 1,68 milliard USD en 2026, et devrait atteindre 2,21 milliards USD d'ici 2031, à un CAGR de 5,64 % au cours de la période de prévision (2026-2031).
La dynamique de la demande est ancrée dans l'évolution mondiale vers le soulagement non pharmacologique de la douleur, des règles de gestion plus strictes des opioïdes et le poids croissant des troubles musculo-squelettiques chroniques. Les packs électriques instantanés dominent toujours les achats hospitaliers ; cependant, les systèmes de compression hybrides se développent rapidement car les chirurgiens intègrent la cryothérapie et la compression intermittente dans les protocoles de récupération améliorée. Les modèles de soins à domicile, les applications de femtech et les dispositifs connectés qui alimentent les plateformes de téléréhabilitation élargissent la base d'utilisateurs. Bien que l'Amérique du Nord génère actuellement les revenus les plus importants, l'Asie-Pacifique enregistre le plus grand volume incrémental à mesure que les dépenses publiques stimulent la pénétration des dispositifs dans les villes de taille intermédiaire.
Points clés du rapport
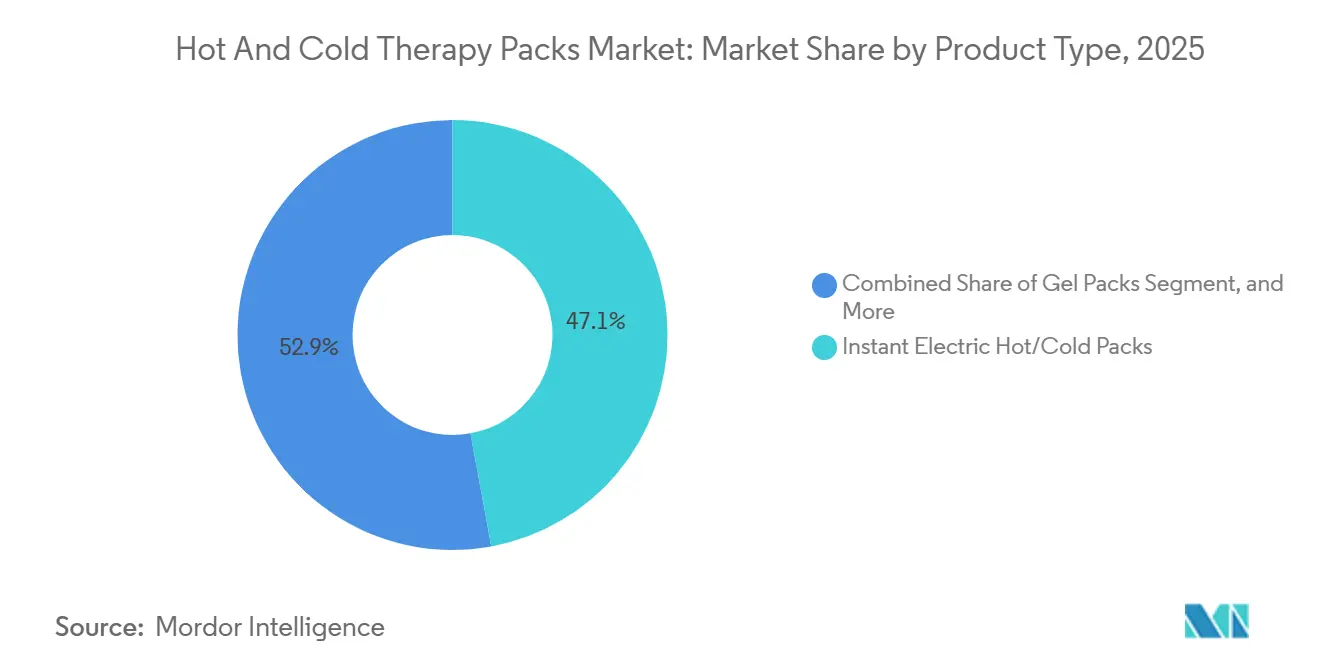
- Par type de produit, les packs électriques instantanés ont dominé avec 47,11 % de la part de marché des packs de thérapie chaud et froid en 2025, tandis que les packs de thérapie par compression hybride devraient se développer à un CAGR de 7,36 % jusqu'en 2031.
- Par application, les blessures sportives représentaient une part de 35,93 % de la taille du marché des packs de thérapie chaud et froid en 2025, tandis que la douleur neuropathique devrait progresser à un CAGR de 8,49 % jusqu'en 2031.
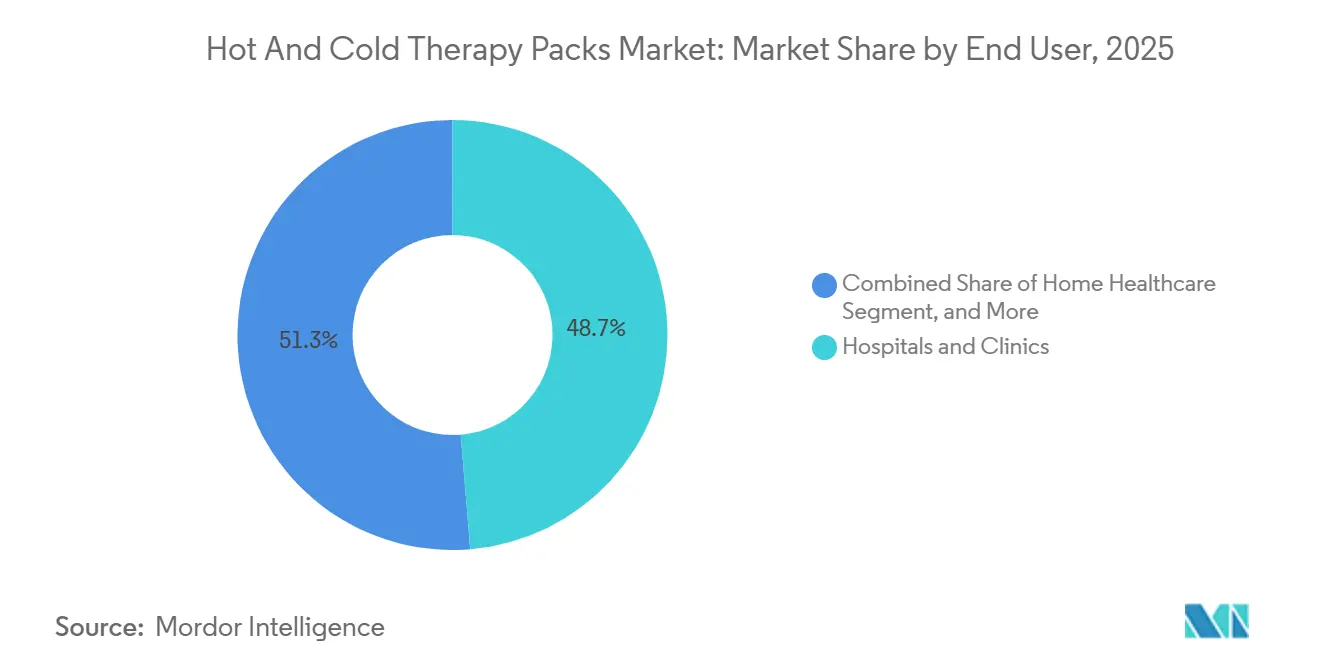
- Par utilisateur final, les hôpitaux et cliniques ont capturé 48,68 % des revenus en 2025 ; les soins de santé à domicile devraient croître à un CAGR de 6,97 % sur le même horizon.
- Par géographie, l'Amérique du Nord représentait 37,46 % des revenus de 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des troubles musculo-squelettiques et de la douleur chronique | +1.2% | Mondial, aigu dans les économies OCDE vieillissantes et émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Augmentation des blessures sportives et de la participation aux activités de remise en forme | +0.9% | Amérique du Nord et Europe comme marchés principaux, extension vers les zones urbaines d'Asie-Pacifique et d'Amérique latine | Moyen terme (2-4 ans) |
| Adoption croissante de la gestion de la douleur non pharmacologique à domicile | +1.1% | Amérique du Nord et UE en tête, adoption rapide en Australie et dans les États du CCG | Moyen terme (2-4 ans) |
| Packs orientés femtech pour la douleur menstruelle et le bien-être féminin | +0.6% | Mondial, demande concentrée en Amérique du Nord, en Europe occidentale et dans l'Inde urbaine | Court terme (≤ 2 ans) |
| Packs intelligents et connectés permettant une téléréhabilitation basée sur les données | +0.8% | Amérique du Nord, UE et pôles technologiques avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les gels et les matériaux PCM | +0.5% | Mondial, avec des pôles de R&D en Amérique du Nord et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles musculo-squelettiques et de la douleur chronique
Les affections musculo-squelettiques ont touché 1,71 milliard de personnes, la lombalgie seule étant responsable de 70,2 millions d'années vécues avec un handicap. The Lancet projette que les cas d'arthrose vont plus que doubler d'ici 2050, une tendance liée à l'obésité et à la longévité.[1]The Lancet Rheumatology, "Projections mondiales du fardeau de l'arthrose à l'horizon 2050," lancet.com Les packs thermiques procurent une vasodilatation ou une vasoconstriction sans effets secondaires systémiques, ce qui en fait des adjuvants de première ligne en rééducation. À mesure que les payeurs évoluent vers des paiements groupés, les dispositifs réutilisables qui réduisent les coûts par épisode sont favorisés. Cette demande structurelle sous-tend l'expansion régulière du marché des packs de thérapie chaud et froid.
Augmentation des blessures sportives et de la participation aux activités de remise en forme
Les États-Unis ont enregistré 8,6 millions de blessures sportives en 2023, dont 3,5 millions chez des jeunes de moins de 14 ans.[2]Stanford Medicine, "Prévention et statistiques des blessures sportives," med.stanford.edu Thérapie contre la douleur par le froid utilisant des poches froides reste intégrée dans les protocoles RICE pour les traumatismes aigus, tandis que la chaleur favorise la récupération des blessures chroniques dues à la surutilisation. La trajectoire du secteur de la médecine sportive renforce l'adoption des produits accessoires. La technologie portable encourage la récupération autonome, stimulant les ventes de poches de gel en vente libre. La participation croissante aux sports organisés dans le monde entier élargit le bassin de consommateurs adressable, alimentant le marché des poches de thérapie chaude et froide.
Adoption croissante de la gestion de la douleur non pharmacologique à domicile
Les codes de surveillance thérapeutique à distance, finalisés en 2024 par les régulateurs américains, permettent aux cliniciens de facturer la surveillance des dispositifs thermiques connectés.[3]Centers for Medicare & Medicaid Services, "Règle finale du calendrier des honoraires des médecins Medicare pour l'année civile 2024," cms.gov Les packs compatibles Bluetooth transmettent les données de conformité aux dossiers électroniques, réduisant ainsi le besoin de visites en personne. L'Organisation mondiale de la Santé note un virage mondial accéléré vers les soins de santé à domicile à mesure que les populations vieillissent et que les pénuries de main-d'œuvre s'intensifient. La facilité d'utilisation et les profils de sécurité élevés font des packs thermiques des éléments incontournables des kits de soins à domicile, développant davantage le marché des packs de thérapie chaud et froid.
Packs orientés femtech pour la douleur menstruelle et le bien-être féminin
Jusqu'à 90 % des femmes ayant leurs règles souffrent de dysménorrhée, générant une demande récurrente pour des dispositifs portables de thérapie par la chaleur. Des start-ups commercialisent des poches fines et adhésives via des canaux d'abonnement, transformant des achats épisodiques en revenus prévisibles. Des études académiques soulignent l'adoption de dispositifs de soulagement de la douleur portables dans le secteur femtech, élargissant les références concurrentielles. La discussion ouverte sur le bien-être menstruel sur les réseaux sociaux normalise l'utilisation, ajoutant un nouveau segment démographique au marché des poches de thérapie chaude et froide.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des analgésiques à faible coût et des thérapies alternatives | -0.7% | Mondial, aigu dans les marchés émergents sensibles aux prix | Moyen terme (2-4 ans) |
| Sensibilisation limitée et utilisation correcte dans les régions à faibles revenus | -0.4% | Afrique subsaharienne, Asie du Sud, Amérique latine rurale | Long terme (≥ 4 ans) |
| Pression réglementaire sur la recyclabilité des packs et la conformité écologique | -0.3% | UE en tête, s'étendant au Royaume-Uni, au Canada et à certains marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Rappels réglementaires de coussins chauffants électriques défectueux | -0.5% | Amérique du Nord et UE, répercussions réputationnelles en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence des analgésiques à faible coût et des thérapies alternatives
Les gels AINS topiques se vendent au détail pour 5 à 15 USD, sous-cotant les packs réutilisables dont le prix est de 20 à 50 USD. Les dispositifs TENS et la thérapie par ultrasons offrent des alternatives supplémentaires. Les écarts de prix sont les plus préjudiciables dans les régions où les dépenses de la poche sont la principale préoccupation. Les fabricants contre-attaquent en soulignant l'importance de la sécurité pour les patients présentant des contre-indications aux AINS. Néanmoins, la pression concurrentielle tempère la croissance globale du marché des packs de thérapie chaud et froid.
Sensibilisation limitée et utilisation correcte dans les régions à faibles revenus
L'Organisation mondiale de la Santé estime une pénurie de 18 millions de travailleurs de la santé d'ici 2030 dans les pays à faibles revenus, ce qui limitera l'éducation des patients sur l'utilisation correcte des packs thermiques. Une mauvaise application peut causer des brûlures ou des gelures, sapant la confiance. Les barrières liées à l'alphabétisation et les réseaux de distribution défaillants entravent la pénétration. Des programmes pilotes qui forment les agents de santé communautaires et fournissent des guides illustrés visent à combler les lacunes, mais les retours restent à long terme pour les producteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes hybrides gagnent en traction cliniqueLes packs de thérapie par compression hybride devraient mener la croissance du segment à un CAGR de 7,36 % jusqu'en 2031. Ces systèmes associent la cryothérapie à la compression intermittente pour réduire l'œdème post-opératoire, complétant les protocoles de récupération améliorée en chirurgie orthopédique. Les packs électriques instantanés, malgré une part de 47,11 % en 2025, font l'objet d'un examen après plusieurs rappels, incitant les acheteurs à diversifier leurs fournisseurs. Les packs de gel utilisent des mises à niveau PCM qui étendent la fenêtre de température efficace à 60 minutes, permettant des séances de physiothérapie sans ajustements en cours de traitement.
Les packs électriques ancrent toujours le marché des packs de thérapie chaud et froid car les hôpitaux apprécient le chauffage à la demande. Pourtant, la hausse des coûts des services publics et les mandats de durabilité favorisent les alternatives passives. Les variantes à chaleur humide, qui permettent une pénétration tissulaire plus profonde, trouvent un écho dans les cliniques de douleur chronique. Collectivement, le paysage des produits se diversifie, préparant le terrain pour une innovation itérative qui élargira la taille du marché des packs de thérapie chaud et froid au cours de la période de prévision.


Par application :
la douleur neuropathique émerge comme nouvelle frontière de croissanceLa thérapie des blessures sportives a dominé les revenus de 2025 avec une part de 35,93 % alors que 8,6 millions d'athlètes américains ont cherché des soins pour des blessures aiguës. Cependant, la douleur neuropathique dépasse toutes les autres indications avec un CAGR de 8,49 % jusqu'en 2031, reflétant la prévalence du diabète qui devrait atteindre 783 millions d'adultes d'ici 2045. Les modalités thermiques complètent les régimes pharmacologiques en offrant un soulagement localisé sans charge systémique.
Les kits post-chirurgicaux regroupés à la sortie renforcent la demande récurrente, tandis que les solutions de femtech ajoutent des niches menstruelles et post-partum. La convergence du vieillissement, du diabète et des initiatives de gestion des opioïdes repositionne la thérapie thermique comme modalité de première ligne, permettant à la part de marché des packs de thérapie chaud et froid dans les applications chroniques de progresser jusqu'en 2031.
Par utilisateur final :
les soins de santé à domicile s'accélèrent grâce aux vents favorables du remboursementLes hôpitaux et les cliniques ont conservé 48,68 % des revenus en 2025, en raison des contrats d'approvisionnement pluriannuels et des exigences strictes en matière de qualité. Pourtant, les soins de santé à domicile devraient afficher la croissance la plus rapide à un CAGR de 6,97 %, soutenu par des codes de surveillance à distance qui remboursent les dispositifs connectés. Les fabricants lancent des packs compatibles Bluetooth qui synchronisent les données d'utilisation avec les tableaux de bord des cliniciens, favorisant l'observance.
Les centres de physiothérapie, soutenus par une dynamique mondiale de réhabilitation, continuent d'absorber des unités électriques durables conçues pour des charges de travail à haute cadence. Le commerce électronique en vente directe au consommateur élargit l'accès, diversifie les sources de revenus et développe l'empreinte au détail du secteur des packs de thérapie chaud et froid. Ce mix de canaux pluraliste sous-tend une expansion résiliente tout au long de la période de prévision.
Analyse géographique
Marché des Packs de Thérapie Chaud et Froid en Amérique du Nord
L'Amérique du Nord a représenté 37,46 % des revenus de 2025, une position soutenue par la couverture Medicare des équipements médicaux durables et la présence de plus de 6 100 centres de chirurgie ambulatoire qui intègrent la thérapie thermique dans des protocoles standardisés. Le système à financement public du Canada favorise les packs de gel réutilisables pour réaliser des économies, tandis que l'expansion de l'assurance privée au Mexique stimule l'intérêt pour les unités électriques haut de gamme.
Marché des Packs de Thérapie Chaud et Froid en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 8,22 % jusqu'en 2031, soit le taux de croissance le plus rapide au monde. Le plan Chine saine 2030, l'expansion de l'assurance Ayushman Bharat en Inde et la population super-vieillissante du Japon alimentent collectivement la croissance des volumes. Les packs connectés gagnent une traction précoce en Corée du Sud et à Singapour, où l'infrastructure 5G et le remboursement de la télésanté sont matures. La taille du marché des packs de thérapie chaud et froid dans la région est donc appelée à se développer rapidement, notamment dans les villes de deuxième rang qui demandent des solutions de gel économiques.
Marché des Packs de Thérapie Chaud et Froid en EMEA
La trajectoire d'adoption en Europe est façonnée par le Règlement sur les dispositifs médicaux 2017/745, qui encourage les fournisseurs à adopter des matériaux recyclables. L'Allemagne et le Royaume-Uni sont en tête de la consommation par habitant, tandis que l'Europe du Sud reste sensible aux prix. Les marchés émergents au Moyen-Orient, notamment l'Arabie saoudite et les Émirats arabes unis, reflètent les préférences nord-américaines. En revanche, une grande partie de l'Afrique subsaharienne est confrontée à des lacunes de distribution qui ralentissent l'adoption.

Paysage réglementaire
Aux États-Unis, les compresses de thérapie chaude et froide sont réglementées dans le cadre des dispositifs de médecine physique de la FDA, la plupart des types de compresses courants relevant de classifications à moindre risque. Les compresses jetables chaudes ou froides sont généralement traitées comme des dispositifs de Classe I exemptés de 510(k) en vertu du 21 CFR 890.5710 (code produit IMD), tandis que les compresses réutilisables chaudes/froides sont également de Classe I (code produit IME) ; les compresses à circulation d'eau plus complexes sont réglementées en tant que Classe II en vertu du 21 CFR 890.5720 (code produit ILO), ce qui détermine les exigences en matière de documentation et d'étiquetage selon l'usage prévu.
Sur l'ensemble des grands marchés, la conformité est étroitement liée aux systèmes de qualité et à la justification des allégations, en particulier lorsque les fournisseurs répondent à des appels d'offres hospitaliers ou positionnent leurs produits pour la récupération post-chirurgicale. La norme ISO 13485:2016 demeure une référence courante en matière de gestion de la qualité pour la fabrication de qualité dispositif médical et les contrôles fournisseurs, tandis que l'Europe fonctionne selon les exigences de conformité du règlement UE MDR 2017/745 pour les allégations médicales. Au Canada, le choix de la voie réglementaire dépend généralement du fait que les produits formulent ou non des allégations thérapeutiques, le Règlement sur les instruments médicaux de Santé Canada (DORS/98-282) s'appliquant aux allégations médicales, tandis que les produits de bien-être général relèvent plus souvent de la surveillance de la sécurité des produits de consommation. La politique commerciale est également devenue une variable pratique de conformité et d'approvisionnement, les dynamiques tarifaires américaines influençant la qualification des fournisseurs, la planification du pays d'origine et les discussions sur la répercussion des coûts pour les produits fortement composés de polymères et de gels.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières telles que les films polymères (y compris les substrats de type nylon et néoprène), les composants d'étanchéité et les charges de gel ou à changement de phase, puis passe par la formulation, la mise en poche/encapsulation, le laminage et le soudage, et l'assemblage final en manchons réutilisables, sangles ou systèmes de compression intégrés. La fabrication en volume reste concentrée dans des pôles asiatiques à forte capacité (notamment la Chine), tandis que la production nord-américaine et européenne tend à se concentrer sur des références de plus grande valeur, de qualité médicale, où la conformité, la traçabilité et des contrôles de processus plus stricts soutiennent les circuits hospitaliers et cliniques.
La distribution se répartit généralement entre les achats institutionnels (hôpitaux, centres de chirurgie ambulatoire, réseaux de physiothérapie) et les circuits de détail/vente directe au consommateur (pharmacies, articles de sport et commerce électronique), les ventes de remplacement et d'accessoires après-vente soutenant des revenus récurrents pour les systèmes réutilisables. Les principaux points de blocage concernent le maintien d'un approvisionnement stable et d'une performance constante des gels et films, ainsi que le respect des exigences d'étiquetage et de documentation qualité propres à chaque pays lorsque les produits sont commercialisés avec des allégations médicales. La sensibilité aux tarifs douaniers et à la logistique est élevée car les compresses sont relativement volumineuses et gourmandes en matériaux, ce qui incite certains fournisseurs à diversifier leurs sources de composants et à rapprocher la finition ou l'assemblage des centres de demande afin d'améliorer les niveaux de service et de réduire la volatilité des coûts rendus.
Paysage concurrentiel
Les cinq premiers fournisseurs, 3M, Johnson & Johnson, Cardinal Health, Medline Industries et DJO (Enovis), contrôlent une part significative des revenus mondiaux, indiquant une concentration modérée du marché. Leurs portefeuilles réglementaires, ancrés dans les autorisations FDA 510(k) et les certifications ISO 13485, créent des barrières à l'entrée autour des appels d'offres hospitaliers. L'étendue des portefeuilles permet la vente croisée avec les soins de plaies et les orthèses, renforçant la fidélité.
L'innovation est partagée entre les dispositifs connectés et les matériaux durables. Les start-ups gagnant des niches de femtech mettent l'accent sur des designs discrets et des modèles d'abonnement. Les grands acteurs établis se concentrent sur des capteurs connectés qui ouvrent droit au remboursement de la télésanté, allongeant les cycles de vie des produits. L'activité de fusions-acquisitions reste sélective ; l'acquisition de DJO par Enovis pour 3,2 milliards USD a illustré la volonté d'agréger des actifs de rééducation et de tirer parti d'une distribution commune.
Les dépôts de brevets ont dépassé 120 en 2024, les revendications se concentrant sur les formulations PCM et l'encapsulation anti-fuite. Les rappels de qualité, comme l'incident Sunbeam, soulignent les risques réputationnels associés à l'externalisation de la fabrication sans supervision rigoureuse. Dans l'ensemble, le marché des packs de thérapie chaud et froid favorise les acteurs capables d'allier conformité, innovation et portée omnicanale.
Leaders du Secteur des Poches de Thérapie Chaude et Froide
-
3M
-
Caldera International Inc.
-
Cardinal Health Inc.
-
Breg Inc.
-
Beurer GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Poches de Thérapie Chaude et Froide
- 3M
- Beiersdorf
- Beurer
- Breg
- Bruder Healthcare Company
- Caldera International Inc.
- Cardinal Health
- Core Products International
- DJO LLC (Enovis)
- Halyard Worldwide Inc.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Medline Industries
- Ossur
- Performance Health (Biofreeze)
- Pfizer Inc. (ThermaCare)
- Polar Products Inc.
- Rapid Aid Corp.
- Sanofi (Icy Hot)
Lire l’analyse des entreprises de poches de thérapie chaude et froide

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre autour d'une thérapie thermique à plus haute fonctionnalité qui s'intègre aux flux de soins à domicile et à la surveillance remboursable, plutôt que sur des compresses standard autonomes. La finalisation en 2024 des codes américains de surveillance thérapeutique à distance soutient une voie de commercialisation pour les dispositifs thermiques connectés capables de transmettre des données d'adhésion et de session aux tableaux de bord des cliniciens, offrant aux fabricants de compresses et aux marques de rééducation la possibilité d'associer chauffage/refroidissement à des capteurs, des applications compagnons et des intégrations de télé-rééducation.
Une seconde opportunité réside dans le passage des compresses de gel passives vers une génération et un contrôle de chaleur plus précis et portables, soutenus par des signaux actifs de R&D dans les matériaux chauffants avancés. En avril 2026, des recherches évaluées par des pairs ont mis en avant des concepts de résistances chauffantes en couche mince flexible (par exemple, des structures chauffantes infrarouges lointaines à base de nanotubes de carbone) qui s'alignent sur l'évolution du marché vers des dispositifs portables adaptés à l'anatomie, utilisés dans les routines de physiothérapie et de récupération. Bien que ces concepts ne remplacent pas les compresses de gel standard, ils renforcent une feuille de route technologique où les références premium se différencient par la contrôlabilité, la portabilité et les caractéristiques de sécurité, complétant l'orientation hybride vers la compression déjà existante qui gagne en traction clinique dans les parcours postopératoires.
Recent Industry Developments in Marché des Poches de Thérapie Chaude et Froide
- Juin 2026 : Cardinal Health a mis à jour les fiches de dispositifs GUDID de la FDA américaine pour les produits de compresses de thérapie chaude et froide de marque Kendall. Cette mise à jour renforce la traçabilité des produits et soutient les flux de travail d'approvisionnement qui s'appuient sur des identifiants de dispositifs normalisés dans les systèmes hospitaliers et de distribution, renforçant le rôle des grandes plateformes de fournitures médicales dans les circuits institutionnels.
- Janvier 2026 : ICE-OLATE PLUS a annoncé la disponibilité de ses manchons de compression à double couche pour la thérapie chaude et froide via Target.com. L'entreprise élargit l'accès grand public aux formats portables chaud/froid et reflète le glissement des circuits vers le commerce de détail grand public et le commerce électronique pour les produits de récupération combinant thérapie thermique et compression.
- Août 2025 : Hyperice a lancé les dispositifs X2 Knee et X2 Shoulder proposant une compression intégrée et une thérapie de contraste avec des plages de température contrôlées. Ce lancement établit de nouvelles références concurrentielles pour les dispositifs de récupération haut de gamme en combinant la fonctionnalité chaud/froid avec une portabilité spécifique à l'anatomie, accélérant la convergence de la catégorie avec les systèmes de compression hybrides utilisés dans les contextes sportifs et de rééducation.


Marché des Poches de Thérapie Chaude et Froide Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les poches de thérapie chaude et froide qui délivrent une thérapie thermique localisée pour aider à gérer la douleur, les gonflements et la récupération dans les environnements domestiques et cliniques.
Exclusions du périmètre : Nous excluons les médicaments sur ordonnance, les procédures invasives de gestion de la douleur et les services de kinésithérapie plus larges qui ne sont pas commercialisés en tant que produits de poches de thérapie chaude ou froide.
Aperçu de la Segmentation
-
Par type de produit
- Packs électriques instantanés chaud/froid
- Packs chaud et froid secs et humides
- Packs de gel
- Packs de thérapie par compression hybride
-
Par application
- Blessures sportives
- Douleur neuropathique
- Récupération post-chirurgicale
- Troubles musculo-squelettiques chroniques
- Autres applications
-
Par utilisateur final
- Hôpitaux et cliniques
- Centres de physiothérapie et de réhabilitation
- Soins de santé à domicile
- Autres utilisateurs finaux
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir les bases des facteurs de demande et pour aligner les définitions de produits utilisées dans les différents pays. Nous nous sommes appuyés sur des sources publiques telles que les bases de données de dispositifs et de rappels de la FDA américaine, le Bureau du recensement des États-Unis et le Bureau of Labor Statistics pour le contexte pertinent des dépenses de santé et de consommation, la série de statistiques de santé de l'OCDE, ainsi que les indicateurs de population et de vieillissement de la Banque mondiale. Lorsque des flux commerciaux étaient nécessaires pour vérifier la disponibilité de l'offre, nous avons consulté les statistiques douanières nationales et des résumés de type UN Comtrade, et nous avons également examiné des revues à comité de lecture sur les modes d'utilisation de la cryothérapie et de la thermothérapie.
En complément, nous avons utilisé des dépôts d'entreprises, des rapports annuels, des présentations aux investisseurs et des couvertures de presse réputées pour comprendre les évolutions du mix produit, comme les poches de gel réutilisables par rapport aux poches instantanées et aux variantes électriques. Les bases de données de brevets nous ont aidés à suivre si les nouveaux matériaux et formats d'enveloppement passaient du développement aux produits commerciaux, et un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour recouper la direction des revenus et les actions des entreprises. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est réellement comptabilisé comme une vente de poche de thérapie, et sur la façon dont les prix et le mix de canaux varient selon les régions. Nous avons échangé avec un ensemble de fabricants, distributeurs, détaillants et utilisateurs cliniques en Asie-Pacifique, en EMEA et dans les Amériques, afin de vérifier et d'affiner les hypothèses sur l'utilisation réutilisable par rapport à l'usage unique, la pénétration des produits électriques, et la demande liée au sport par rapport à la demande post-chirurgicale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 44 % | Amériques : 24 % |
Dimensionnement et Prévisions du Marché
Pour le dimensionnement, le modèle principal utilise une approche descendante dans laquelle la population, la part du vieillissement, les signaux d'incidence des sports et des blessures, ainsi que les volumes de récupération post-procédure sont traduits en un bassin d'utilisateurs adressables et une fréquence d'achat attendue pour les poches chaudes et froides. Les prix de vente moyens ont ensuite été appliqués par type de poche et par mode de réutilisation, suivis d'une répartition du mix de canaux reflétant la part transitant par les pharmacies, la grande distribution et le commerce en ligne.
Pour s'assurer que les totaux restaient réalistes, des vérifications ascendantes sélectives ont été effectuées à partir des fourchettes de revenus d'un échantillon de fournisseurs, des retours des distributeurs sur le chiffre d'affaires de la catégorie et des vérifications des tranches de prix observées dans les listes de vente au détail publiques. Lorsqu'un pays présentait une visibilité limitée, nous avons utilisé des indicateurs de substitution tels que les dépenses de santé par habitant, la maturité du commerce de détail en ligne et les tendances de participation sportive, puis le résultat a été ajusté lors des suivis avec des experts.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par une régression multivariée sur quelques données d'entrée stables, notamment les évolutions démographiques, la direction des dépenses de santé des consommateurs, les volumes de chirurgie élective et l'expansion de la part en ligne. Le scénario de croissance final a été soumis à des tests de résistance afin que les prévisions ne supposent pas une inflation des prix irréaliste ou des sauts d'adoption soudains sans déclencheur correspondant.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par plusieurs vérifications, en commençant par des tests de cohérence des unités et des prix par type de poche et par région, puis en passant à des vérifications des écarts par rapport à des signaux indépendants tels que la direction des importations, l'activité de la catégorie dans le commerce de détail et les évolutions de la demande liée aux blessures et à la récupération. Lorsqu'une valeur aberrante apparaissait, nous avons réexaminé l'hypothèse d'entrée, revérifié les données documentaires et, si nécessaire, recontacté un expert pertinent pour confirmer la direction.
Avant la validation finale, le modèle et les notes font l'objet d'examens analytiques par étapes afin que les définitions, le calendrier des devises et la logique de croissance restent cohérents d'une section à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les prix, la disponibilité ou les tendances de la demande. Avant la livraison, une nouvelle vérification est effectuée afin que les chiffres reflètent la dernière vue validée.
Taille du Marché des Poches de Thérapie Chaude et Froide selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les chiffres de marché publiés pour les poches de thérapie chaude et froide peuvent sembler très éloignés les uns des autres, même lorsque le thème du produit semble identique. Cela se produit généralement parce que les entreprises incluent différentes familles de produits, traitent différemment les ventes réutilisables par rapport aux ventes jetables, et choisissent des années de base et des calendriers de devises différents.
Un facteur d'écart courant est l'extension du périmètre vers des catégories adjacentes telles que les dispositifs de thérapie par la chaleur, les coussins de thérapie plus grands ou les accessoires généraux de gestion de la douleur, ce qui peut gonfler les totaux. Certaines estimations supposent également une croissance plus rapide en présumant une adoption rapide des poches électriques haut de gamme et des augmentations de prix régulières, même lorsque les vérifications des canaux montrent une forte promotion et une pression des marques distributeurs. Dans le dimensionnement de Mordor Intelligence, seuls les produits dédiés aux poches de thérapie chaude et froide sont comptabilisés, et les dispositifs de thérapie de la douleur adjacents ainsi que les équipements de thérapie par la chaleur plus larges sont exclus afin que la ligne de revenus reste liée aux ventes de poches.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,68 milliard USD (2026) | |
| Consultance Mondiale A | 1,30 milliard USD (2024) | Utilise une année de base antérieure et une liste de types plus large pouvant mélanger les poches de thérapie avec des enveloppements et des patchs connexes, et les prix sont souvent moyennés sans distinguer les poches réutilisables des poches à usage unique. |
| Éditeur Sectoriel B | 3,01 milliards USD (2024) | Inclut probablement un ensemble plus large d'accessoires de soulagement de la douleur et une pénétration supposée plus élevée dans les soins à domicile, et peut surestimer la valeur si les formats électriques haut de gamme et les horizons de prévision longs sont appliqués sans une normalisation stricte des prix de détail. |
L'écart dans le tableau s'explique principalement par la précision avec laquelle les produits sont définis et par la façon dont les prix sont projetés dans le temps. En maintenant des catégories de poches explicites, en vérifiant les prix de vente moyens par format et en revalidant les hypothèses avec les retours des canaux et des utilisateurs finaux, nous obtenons une valeur de marché plus facile à tracer et à reproduire d'un pays à l'autre.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des packs de thérapie chaud et froid en 2026 ?
La taille du marché des packs de thérapie chaud et froid est évaluée à 1,68 milliard USD en 2026.
Quel est le CAGR prévu pour les packs de thérapie chaud et froid entre 2026 et 2031 ?
Le marché devrait croître à un CAGR de 5,64 % au cours de la période 2026-2031.
Quel type de produit connaît la croissance la plus rapide ?
Les packs de thérapie par compression hybride devraient se développer à un CAGR de 7,36 % jusqu'en 2031.
Quel segment d'application connaîtra la croissance la plus élevée ?
La douleur neuropathique progresse à un CAGR de 8,49 %, le plus rapide parmi toutes les applications.
Quelle région devrait enregistrer les taux de croissance les plus élevés ?
L'Asie-Pacifique devrait afficher le CAGR régional le plus élevé à 8,22 % jusqu'en 2031.
Dernière mise à jour de la page le:



