
Taille et part du marché de la surveillance de la température corporelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.86 Milliards de dollars |
| Taille du Marché (2031) | 2.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
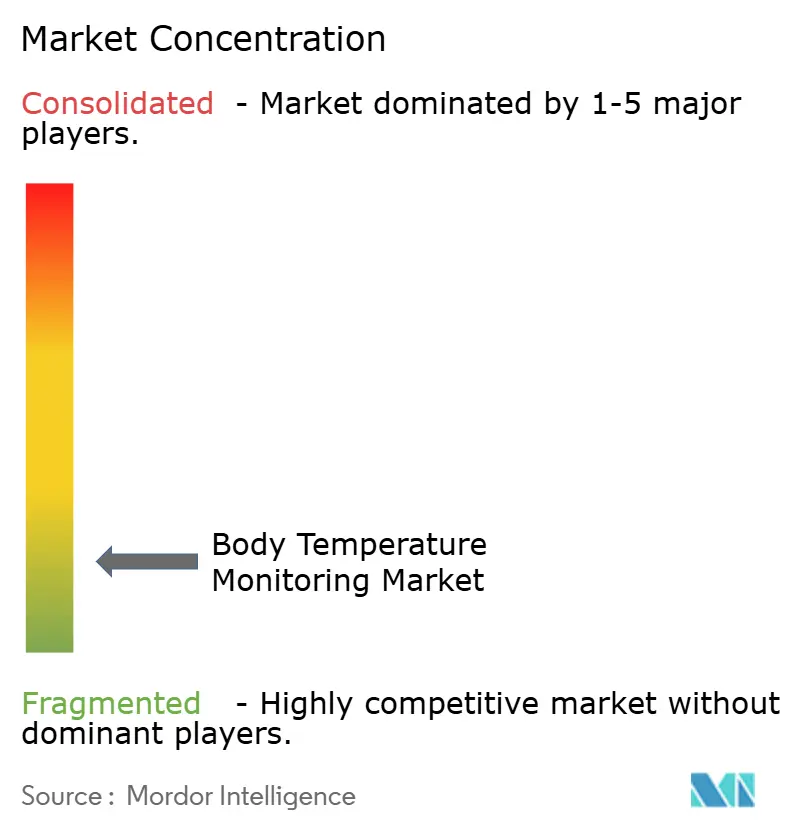
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance de la température corporelle par Mordor Intelligence
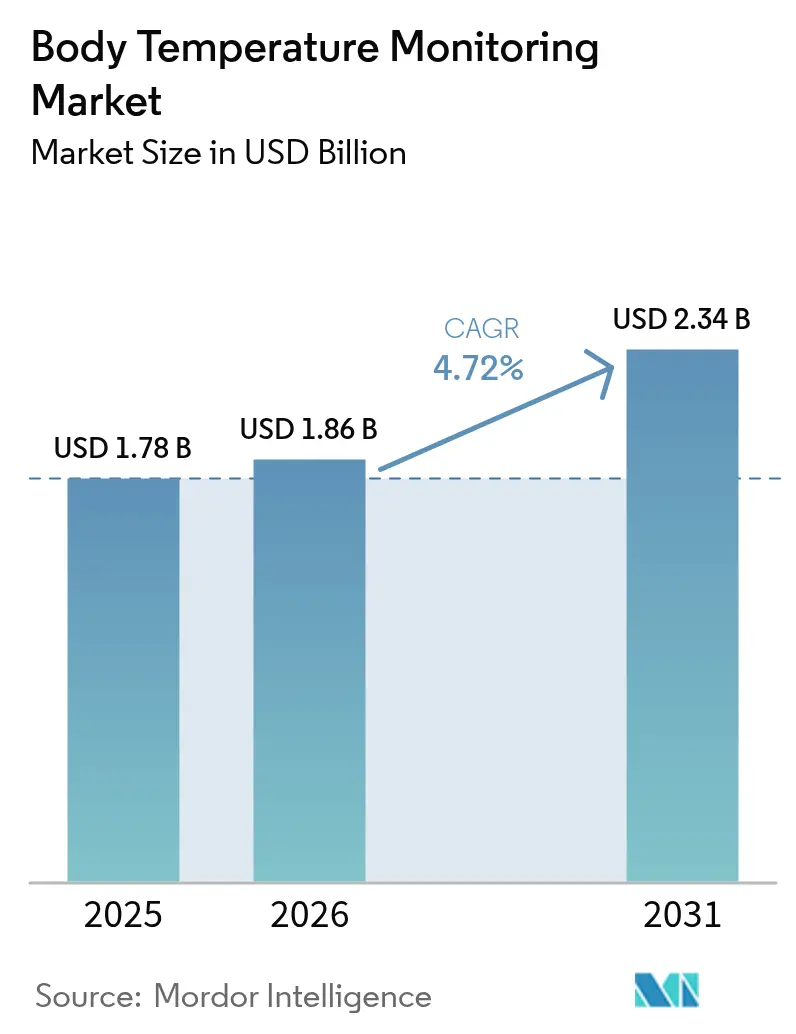
La taille du marché de la surveillance de la température corporelle en 2026 est estimée à 1,86 milliard USD, en progression par rapport à la valeur de 2025 de 1,78 milliard USD, avec des projections pour 2031 indiquant 2,34 milliards USD, soit une croissance à un CAGR de 4,72 % sur la période 2026-2031. Cette croissance saine reflète une transformation passant d'une thermométrie épisodique vers des écosystèmes permanents activés par l'IoT, fusionnant la température avec des données hémodynamiques et respiratoires. Les routines de dépistage instaurées lors de la pandémie, le vieillissement de la population mondiale et les incitations réglementaires visant à éliminer les dispositifs à mercure continuent de stimuler la demande. Les dispositifs à contact conservent la confiance clinique en raison de leur précision, mais les systèmes infrarouges (IR) sans contact et les dispositifs portables se développent rapidement à mesure que les hôpitaux, les lieux de travail et les ménages adoptent des flux de travail hygiéniques sans contact. Les fabricants accélèrent l'intégration verticale et les partenariats logiciels, dans le but de regrouper capteurs, analyses et tableaux de bord cloud en une seule plateforme.
Points clés du rapport
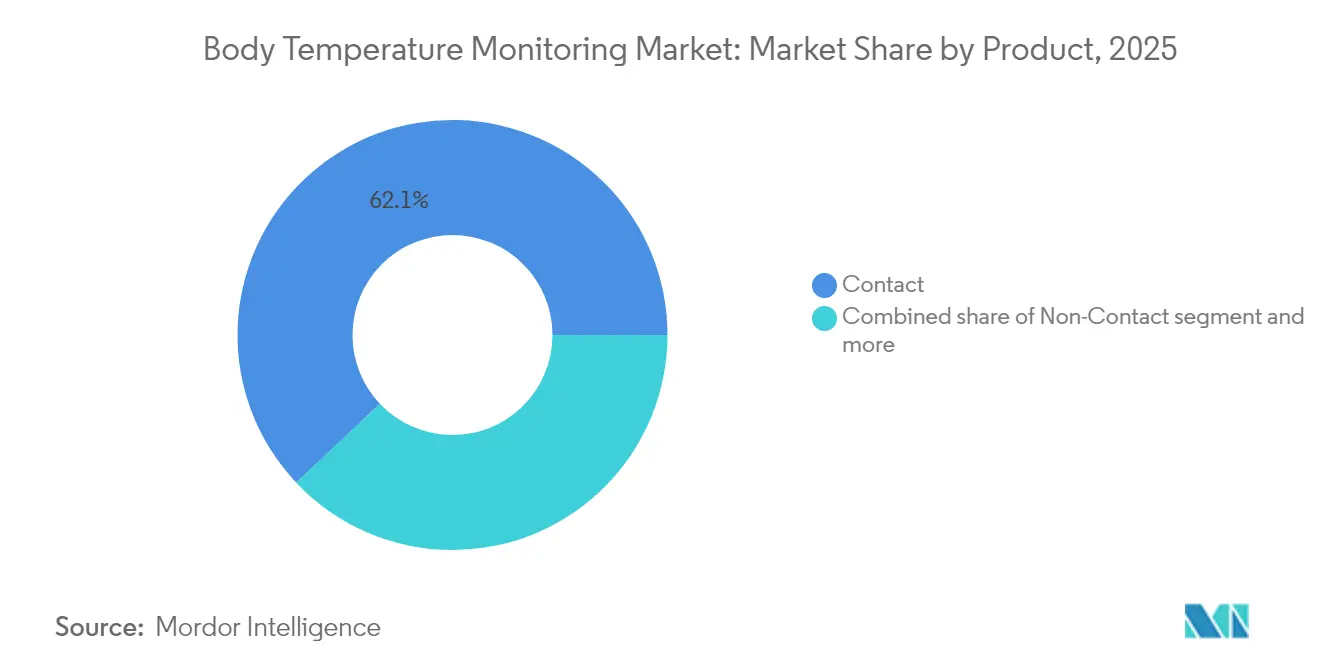
- Par type de produit, les dispositifs à contact ont représenté 62,05 % de la part du marché de la surveillance de la température corporelle en 2025, tandis que les systèmes IR sans contact enregistrent le CAGR projeté le plus élevé jusqu'en 2031.
- Par canal de distribution, le segment hors ligne a représenté 70,88 % de la taille du marché de la surveillance de la température corporelle en 2025, tandis que les plateformes en ligne devraient afficher le CAGR le plus rapide jusqu'en 2031.
- Par application, la mesure dans la cavité buccale a capté 35,05 % de la part des revenus en 2025 ; les dispositifs portables et autres sites émergents devraient croître au rythme le plus rapide sur l'horizon de prévision.
- Par utilisateur final, les hôpitaux ont représenté 53,10 % de la demande en 2025, mais les environnements de soins à domicile se développent au CAGR le plus fort jusqu'en 2031.
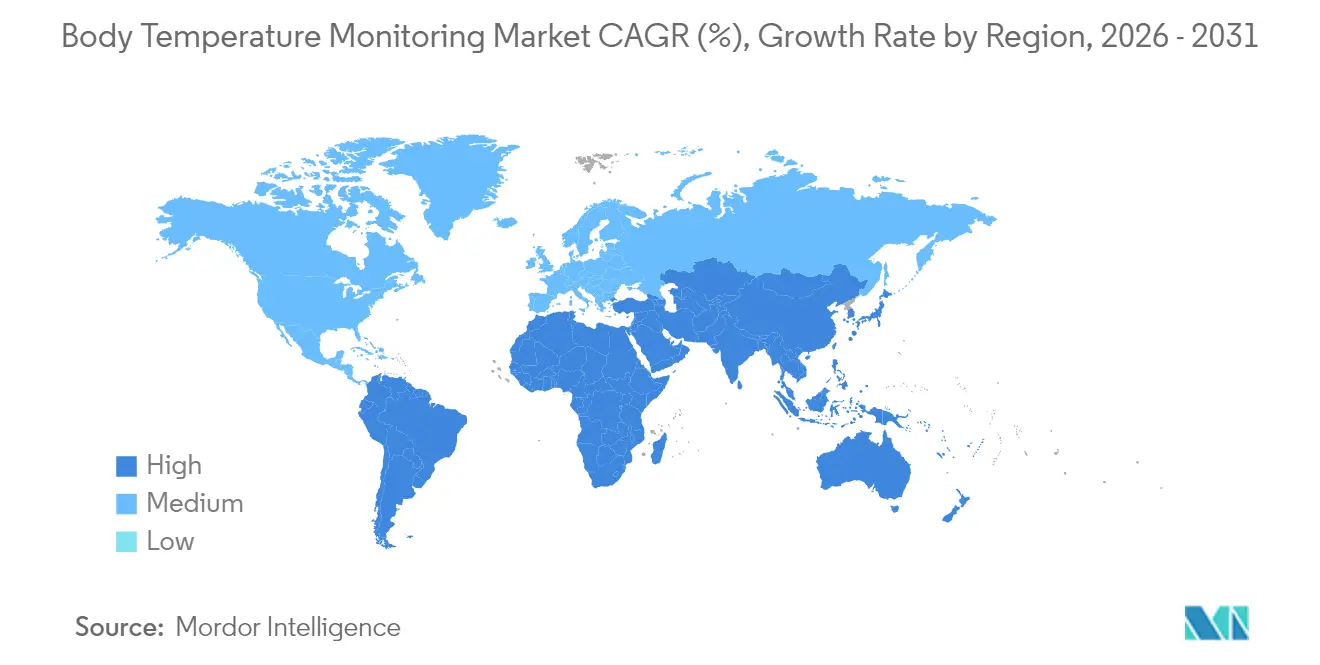
- Par géographie, l'Amérique du Nord a représenté 41,10 % des revenus de 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de la surveillance de la température corporelle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Les épidémies de maladies infectieuses stimulent la demande de dépistage | +1.2% | Mondial, plus élevé en APAC et MEA | Court terme (≤ 2 ans) |
| L'innovation numérique et dans les capteurs portables réduit le coût de possession | +1.1% | L'Amérique du Nord et l'UE en tête, l'APAC suit | Moyen terme (2-4 ans) |
| Transition axée sur l'hygiène vers les thermomètres IR sans contact | +0.9% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| L'expansion des cohortes pédiatriques et gériatriques nécessite des contrôles fréquents | +0.8% | Mondial, plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Intégration IoT des données de température dans les hôpitaux intelligents | +0.7% | Amérique du Nord et UE en cœur, extension vers l'APAC | Long terme (≥ 4 ans) |
| Dispositifs portables de suivi de la fertilité utilisant la température cutanée du poignet | +0.4% | Mondial, pénétration la plus élevée dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La recrudescence des épidémies de maladies infectieuses stimule la demande de dépistage
Les contrôles de température sont passés de réponses ponctuelles à des crises à des routines quotidiennes permanentes dans les hôpitaux, les écoles et les campus d'entreprises. La Food and Drug Administration des États-Unis a émis des recommandations de performance pour les systèmes de dépistage thermique de masse, signalant l'acceptation réglementaire du déploiement sans contact dans les lieux publics. La calibration améliorée par l'IA et la fusion de capteurs — reliant les images thermiques aux données de fréquence cardiaque ou de SpO₂ — répondent désormais au risque de faux négatifs observé dans les premiers dispositifs de la pandémie.
Les innovations numériques et dans les capteurs portables réduisent le coût de possession
La miniaturisation des thermistances, une meilleure gestion de l'énergie et des voies réglementaires assouplies ont intégré le suivi continu de la température dans les dispositifs portables grand public. Withings a intégré le capteur CALERA de greenteg dans la ScanWatch 2[1]greenteg AG, "Introducing ScanWatch 2 by Withings: 24/7 core body temperature tracking with CALERA," greenteg.com, permettant un enregistrement de la température corporelle centrale 24h/24 et 7j/7 dans une montre connectée grand public. En juin 2025, la FDA américaine a exempté certains thermomètres électroniques cliniques de classe II[2]U.S. Federal Register, "Medical Devices; Exemptions From Premarket Notification—Class II Devices: Clinical Electronic Thermometers," federalregister.gov de la notification préalable à la mise sur le marché, raccourcissant les cycles de lancement et réduisant les coûts de conformité.
Transition axée sur l'hygiène vers les thermomètres IR sans contact
Les protocoles d'hygiène liés à la COVID-19 ont donné aux thermomètres IR une place permanente dans les soins de santé et la sécurité publique. La littérature clinique signale toujours une dérive de mesure et une sensibilité environnementale, mais les fabricants utilisent désormais l'alignement par vision par ordinateur, la moyenne à double capteur et des algorithmes d'émissivité adaptative pour atteindre des plages de précision plus étroites. Les avis réglementaires mettent en garde contre une dépendance excessive, mais les gestionnaires d'installations acceptent le compromis entre précision absolue et commodité pour le contrôle des infections.
Expansion des cohortes pédiatriques et gériatriques nécessitant des contrôles fréquents
Le vieillissement des sociétés et les taux de survie néonatale plus élevés augmentent les événements de surveillance quotidienne. La boucle d'oreille thermique intelligente de l'Université de Washington[3]Stefan Milne, "UW-Developed Smart Earrings Can Monitor a Person's Temperature," UW News, washington.edu a obtenu une meilleure concordance avec les capsules de température centrale ingérables que les principales montres connectées, offrant une option indolore pour les enfants anxieux face aux sondes traditionnelles. Les programmes de soins à domicile gériatriques ajoutent des capteurs continus pour réduire les réadmissions aux urgences et soutenir les analyses prédictives qui détectent les infections plus tôt.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préoccupations relatives à la précision et aux erreurs d'utilisation des dispositifs IR | -0.6% | Mondial, impact plus élevé dans les marchés réglementés | Court terme (≤ 2 ans) |
| Résistance à la confidentialité liée à la capture continue de données par les dispositifs portables | -0.4% | Amérique du Nord et UE, émergent dans les pays développés d'APAC | Moyen terme (2-4 ans) |
| Les interdictions de dispositifs à mercure pénalisent les marchés à faibles revenus | -0.3% | Régions en développement d'Afrique et d'Asie | Moyen terme (2-4 ans) |
| Risque de fausse sécurité lié à l'imagerie thermique de masse | -0.2% | Mondial, particulièrement dans les établissements à fort trafic | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la précision et aux erreurs d'utilisation des dispositifs IR
Des évaluations publiées dans des revues à comité de lecture montrent que plusieurs thermomètres IR frontaux s'écartent de ±1 °C ou plus dans des environnements non contrôlés, en dessous des seuils cliniques de dépistage de la fièvre. La variabilité due à la température ambiante, à l'humidité et à l'alignement de l'utilisateur entraîne des rappels de produits et des couches supplémentaires de protocoles hospitaliers, freinant le rythme d'adoption. Les fournisseurs investissent dans la formation, le ciblage automatique de la distance et les modules multispectraux, mais la physique fondamentale de l'émissivité de surface limite toujours la réduction des erreurs dans le matériel bas de gamme.
Les interdictions de dispositifs à base de mercure pénalisent les marchés à faibles revenus
Le projet de 134 millions USD de l'OMS en Albanie, au Burkina Faso, en Inde, au Monténégro et en Ouganda accélère le retrait des thermomètres à mercure[4]Organisation mondiale de la Santé, "Nations unite to eliminate mercury-containing medical devices," who.int pour réduire 23 350 kg de risque de déversement, mais les unités de remplacement coûtent plusieurs fois le prix des modèles en verre traditionnels. Les cliniques aux budgets contraints retardent les mises à niveau, réduisant les volumes unitaires à court terme avant que le financement des donateurs et les substituts numériques locaux à faible coût ne comblent le vide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les dispositifs à contact maintiennent une position dominante
Le segment à contact a représenté 62,05 % du marché de la surveillance de la température corporelle en 2025 grâce à une précision éprouvée et à une familiarité clinicienne de plusieurs décennies. Les sondes auriculaires, les thermomètres numériques à tige et les pilules ingérables ancrent les protocoles de soins intensifs, notamment lorsque le dosage des médicaments ou la surveillance de la septicémie nécessite une précision inférieure à 0,2 °C. Les dispositifs IR sans contact devraient être la sous-catégorie à la croissance la plus rapide jusqu'en 2031, portés par les directives de contrôle des infections et les mandats de déploiement en milieu de travail. Les dispositifs portables continus, tels que le Radius Tº homologué par la FDA et les patchs cutanés utilisés dans les essais en oncologie, illustrent un glissement vers une mesure persistante qui fait le lien entre la sortie de l'hôpital et la récupération à domicile. Les fabricants de dispositifs positionnent désormais des portefeuilles hybrides, associant des sondes à contact jetables pour les procédures invasives à des bornes IR connectées au cloud pour le dépistage des visiteurs, permettant à chaque environnement de soins de sélectionner le flux de travail optimal.
L'étendue du segment à contact soutient l'innovation au-delà des simples thermomètres à tige. Les services de soins intensifs automatisent de plus en plus les lectures via des sondes buccales sans câble connectées à des tableaux de bord centraux de soins infirmiers. Les flux de données prêts pour les algorithmes permettent des modèles de détection précoce de la septicémie et des moteurs de titration des médicaments. Parallèlement, les améliorations des systèmes sans contact en matière d'optique, de rapport distance/point et de compensation ambiante ont réduit l'écart de précision à ±0,4 °C pour certaines références haut de gamme. Les fournisseurs superposent l'IA à bord pour signaler un mauvais ciblage ou une dérive environnementale excessive, renforçant la confiance des utilisateurs et élargissant les cas cliniques adressables.


Par canal de distribution : les achats hors ligne dominent encore
Les hôpitaux et les grandes cliniques s'appuient sur des distributeurs agréés, générant 70,88 % des revenus de 2025 via le canal hors ligne. Les organisations d'achats groupés regroupent les thermomètres avec des pompes à perfusion et des moniteurs, favorisant les fournisseurs qui offrent des preuves cliniques et des contrats de service technique. Malgré la solidité du canal hors ligne, le marché de la surveillance de la température corporelle connaît une adoption rapide du commerce électronique, les petits cabinets et les ménages commandant directement sur les sites des marques ou les places de marché. Les ventes en ligne ont augmenté pendant les confinements liés à la COVID-19 et ont maintenu leur élan à mesure que les consommateurs acceptaient des rôles d'autosoins. Les marques émergentes en vente directe aux consommateurs exploitent les tableaux de bord de données, le coaching via application et les mises à jour de micrologiciels pour se différencier au-delà du prix.
Les distributeurs répondent en numérisant leurs catalogues et en proposant des modèles de retrait en magasin qui préservent le contrôle de l'exécution. Les fabricants expérimentent des analyses de micrologiciels par abonnement, créant des revenus récurrents en plus des expéditions de dispositifs. La réglementation continue d'ancrer une base hors ligne importante, car de nombreux acheteurs institutionnels ont besoin de certificats d'étalonnage et de formations techniques en service qui ne sont pas encore proposées par les boutiques de commerce électronique pures.
Par application : la cavité buccale reste familière mais de nouveaux sites progressent rapidement
La thermométrie buccale a capté 35,05 % des revenus en 2025 grâce au confort, à la facilité de nettoyage et à la proximité avec le flux sanguin central. Néanmoins, des segments tels que l'artère temporale, le poignet et l'oreille se développent le plus rapidement. Les dispositifs portables exploitent des thermistances à couche mince sur l'artère radiale, une gestion continue de l'énergie et des liaisons Bluetooth à faible consommation d'énergie pour fournir des tendances de qualité clinique sans intervention manuelle. Des recherches de l'Université de Washington ont démontré qu'une boucle d'oreille thermique de style bijou surpasse la précision des montres connectées au repos, indiquant une diversification des produits visant les enfants et les utilisateurs axés sur le mode de vie.
Les voies rectales restent de niche mais indispensables pour la précision néonatale et post-anesthésique. Le spectre des applications s'étend ainsi des couvercles de sondes à usage unique aux patchs de biocapteurs activés par l'IA, mettant les fournisseurs au défi d'optimiser les algorithmes d'étalonnage pour différentes régions cutanées, profils de transpiration et artefacts de mouvement. La croissance rapide des plateformes de suivi de la fertilité maintient les technologies de poignet et de patch cutané au premier plan, soutenues par des capteurs qui détectent les variations de phase lutéale aussi faibles que 0,1 °C.

Par utilisateur final : la demande hospitalière évolue vers les environnements à domicile
Les hôpitaux ont généré 53,10 % des revenus mondiaux en 2025, portés par les achats groupés de modules de surveillance multiparamètres intégrant des canaux de température. Les services de soins intensifs et d'urgence nécessitent une résolution des données minute par minute pour guider la gestion des antimicrobiens et la thérapie liquidienne. Cependant, la pression sur les coûts et le remboursement basé sur la valeur orientent la convalescence vers les environnements à domicile où des dispositifs portables moins coûteux assurent la continuité des soins. Le segment des soins à domicile devrait enregistrer le CAGR le plus rapide jusqu'en 2031.
Les conceptions de dispositifs privilégient désormais un placement intuitif, une visualisation sur smartphone et des alertes automatiques aux cliniciens pour convenir aux aidants non professionnels. Les pharmacies et les portails de télésanté fournissent des kits de démarrage avec des patchs jetables et des tablettes connectées. Les écoles, les bureaux et les hubs de voyage représentent des utilisateurs finaux institutionnels émergents, intégrant des portiques d'imagerie thermique dans des systèmes de contrôle d'accès plus larges. La diversification renforce la résilience des revenus dans les niches de santé publique, de bien-être des consommateurs et de soins professionnels.
Analyse géographique
L'Amérique du Nord a représenté la plus grande part régionale à 41,10 % en 2025, bénéficiant d'environnements de remboursement matures, de programmes de numérisation hospitalière et d'une adoption précoce des analyses activées par l'IA. Les partenariats d'intégration entre les centres médicaux universitaires et les fabricants d'équipements d'origine accélèrent les projets pilotes pour des plateformes multicapteurs combinant température, oxygène sanguin et données de mouvement pour prédire les événements de détérioration. Le CAGR stable de 4,31 % de la région est soutenu par la prévalence des maladies chroniques et un écosystème de soins à distance en expansion qui rembourse le matériel de surveillance continue.
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 5,52 %, lié à la hausse des attentes en matière de soins de santé de la classe moyenne et aux incitations gouvernementales pour les hôpitaux intelligents. Les fabricants nationaux chinois exploitent leur échelle et la verticalisation des composants pour expédier des thermomètres IR économiques vers les canaux d'exportation et nationaux. La société super-vieillissante du Japon stimule l'adoption de dispositifs portables pour les soins à domicile. La politique de santé numérique de l'Inde encourage les kits de signes vitaux à distance dans les cliniques rurales, élargissant l'empreinte du marché de la surveillance de la température corporelle au-delà des centres tertiaires urbains. La forte pénétration des smartphones simplifie l'intégration des utilisateurs pour les dispositifs centrés sur les applications, tandis que les marques multinationales forment des coentreprises pour naviguer dans des régimes réglementaires hétérogènes.
L'Europe maintient une trajectoire robuste avec un CAGR de 4,68 % jusqu'en 2031. Des règles strictes de protection des données catalysent le chiffrement sur l'appareil et les solutions de stockage sur passerelle locale, améliorant la confiance des patients. Les interdictions de dispositifs à mercure progressent dans le cadre de l'alignement sur la Convention de Minamata, déclenchant des cycles de remplacement accélérés pour les unités numériques et IR. Le Moyen-Orient et l'Afrique, croissant à un CAGR de 5,29 %, canalisent les revenus pétroliers vers des pôles de soins de santé tertiaires et des infrastructures de dépistage public. Des événements de masse tels que les pèlerinages amplifient la demande de portiques de dépistage rapides et sans contact. L'Amérique du Sud progresse à un CAGR de 5,03 % à mesure que les assureurs publics modernisent les équipements de base et que les hôpitaux privés installent des suites de surveillance connectées. Les fluctuations monétaires et les droits de douane à l'importation continuent d'influencer le positionnement des prix, récompensant l'ingénierie de la valeur et les stratégies d'assemblage local.

Paysage réglementaire
La réglementation des dispositifs de surveillance de la température corporelle se durcit en ce qui concerne la validation des performances, tout en rationalisant les voies pour les produits à moindre risque. Aux États-Unis, la FDA a publié un arrêté final en juin 2025 exemptant certains thermomètres cliniques électroniques de Classe II de la notification préalable 510(k), tout en maintenant sous une surveillance plus étroite les dispositifs disposant de fonctions télé-thermographiques ou de mesure continue. Le cadre de classification de la FDA pour les thermomètres cliniques électroniques en vertu du 21 CFR 880.2910 est resté un point de référence actif, le texte réglementaire ayant été mis à jour dans l'eCFR au 20 avril 2026.
En Europe, le règlement relatif aux dispositifs médicaux (UE) 2017/745 continue d'accroître les exigences en matière de documentation, d'évaluation clinique et de surveillance post-commercialisation, avec des dispositions transitoires pour certains dispositifs historiques encore en cours de suppression progressive sous conditions définies. La Chine met également à jour ses référentiels de conformité : la norme YY 9706.256-2023 relative à la sécurité et à la performance des thermomètres cliniques est entrée en vigueur le 1er mai 2026, remplaçant la norme YY 0785-2010. À l'échelle internationale, la norme ISO 12487:2026 (publiée le 21 mai 2026) ajoute un cadre dédié à l'investigation clinique pour les thermomètres électromédicaux utilisés en mode de mesure indirecte, renforçant l'accent mis sur la production de preuves et les méthodes d'essai harmonisées pour les fournisseurs opérant dans plusieurs régions.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs de surveillance de la température corporelle commence par l'approvisionnement en composants et matériaux en amont, notamment les thermistances et les capteurs infrarouges à thermopile, les microcontrôleurs pour le conditionnement du signal, les écrans, les batteries et les boîtiers en plastique de qualité médicale moulés. La fabrication combine généralement l'assemblage électronique automatisé SMT avec le moulage par injection de précision, suivi d'un étalonnage par rapport à des sources de référence et d'essais fonctionnels. Ces étapes deviennent plus exigeantes pour les dispositifs infrarouges sans contact et connectés, où l'alignement, la compensation ambiante et les algorithmes logiciels façonnent la mesure obtenue.
Les acteurs intermédiaires comprennent des assembleurs OEM et des fournisseurs de modules spécialisés, ainsi que des fournisseurs d'outillage et de moulage qui soutiennent une production évolutive de boîtiers et de pièces de sondes. En aval, la distribution réglementée reste centrale pour les circuits cliniques car les hôpitaux exigent souvent une documentation d'étalonnage, un support de service et un étiquetage conforme, tandis que les dispositifs destinés aux consommateurs passent de plus en plus par le commerce électronique et les vitrines de vente directe au consommateur. Les exigences réglementaires influencent également la manière dont la valeur est captée le long de la chaîne : la mesure de la FDA de juin 2025 a restreint l'admissibilité à l'exemption 510(k) selon la fonction du dispositif, renforçant la nécessité de contrôles de conception, d'essais fondés sur des normes (par exemple, la norme ISO 80601-2-56 et les méthodes ASTM associées utilisées dans la vérification des thermomètres cliniques), et de systèmes de qualité post-commercialisation pour les fournisseurs servant des acheteurs institutionnels.
Paysage concurrentiel
Plus de 75 fabricants actifs génèrent un champ concurrentiel modérément fragmenté. Les entreprises de premier rang telles que Philips, Omron et Baxter proposent de larges portefeuilles de dispositifs, une distribution mondiale et de solides dossiers réglementaires. Les spécialistes de niveau intermédiaire comme Blue Spark Technologies et Kinsa Health se concentrent sur des solutions connectées grand public ou en patch, se différenciant par des analyses cloud et des tableaux de bord de données épidémiologiques.
L'empilement technologique définit l'avantage concurrentiel. Les fournisseurs intègrent le Bluetooth à faible consommation d'énergie ou le Wi-Fi pour transmettre les données vers les dossiers médicaux électroniques hospitaliers ou les applications de bien-être grand public. Les couches d'IA fournissent des scores d'alerte précoce ou des prédictions de fertilité, transformant la température brute en informations exploitables. L'approvisionnement en composants se déplace vers les microbolomètres à base de CMOS et les réseaux de thermistances haute densité, réduisant la nomenclature tout en augmentant la résolution. Les services complémentaires, tels que l'étalonnage en tant que service et la maintenance prédictive, renforcent les revenus récurrents.
L'agilité réglementaire devient un second facteur de différenciation. La déréglementation de la FDA pour les thermomètres numériques à faible risque raccourcit les cycles de lancement, favorisant les entreprises agiles. La conformité à l'IVDR européen renforce les barrières à l'entrée, encourageant l'externalisation de la documentation technique à des cabinets de conseil spécialisés. Les références en matière de durabilité émergent comme critère d'achat, les hôpitaux sélectionnant des emballages sans mercure et à faible teneur en plastique pour s'aligner sur les objectifs de neutralité carbone. Les entreprises capables d'équilibrer précision, coût, connectivité et attributs ESG prennent de l'avance dans les appels d'offres.
Leaders du secteur de la surveillance de la température corporelle
Baxter International
Helen of Troy Limited
Koninklijke Philips N.V.
Microlife Corporation
Omron Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités dans la surveillance de la température corporelle se concentrent autour de la mesure continue, de l'intégration aux flux de travail et de l'amélioration de la robustesse du dépistage sans contact. Les mesures de la FDA de juin 2025, qui ont exempté certains thermomètres cliniques électroniques de la notification préalable 510(k), réduisent les frictions pour les mises à jour itératives des dispositifs à faible risque et à mesure ponctuelle, favorisant les cycles de renouvellement de portefeuille et des mises à niveau logicielles plus rapides des fonctionnalités lorsque cela est autorisé. Dans le même temps, une surveillance accrue des fonctions de mesure continue et télé-thermographique crée une opportunité pour les fabricants capables de fournir des dossiers de validation conformes aux normes et des sorties de données interopérables s'intégrant aux systèmes de surveillance hospitaliers.
Un second espace inexploité émerge en marge de la précision de la température centrale sans ajouter de contrainte invasive. En juin 2026, une recherche rapportée par le MIT et publiée dans Nature Electronics a décrit un capteur de température ingérable miniaturisé (6 mm x 4 mm) démontré sur des modèles porcins, ouvrant la voie à une surveillance de la température interne dans des scénarios cliniques périopératoires et autres contrôlés, une fois transposée en produits réglementés validés sur l'humain. Parallèlement, le rôle de la norme IEC 80601-2-59 pour les thermographes de dépistage fébrile et l'usage croissant des écosystèmes connectés de surveillance des patients créent une opportunité pour des systèmes hybrides fusionnant la température avec d'autres signaux physiologiques (tels que la fréquence cardiaque ou la SpO2) afin de réduire l'erreur utilisateur et la dérive environnementale dans des conditions réelles.
Développements récents du secteur
- Juin 2026 : Philips a lancé le moniteur patient IntelliVue série 6000, positionné autour d'un déploiement flexible et de la compatibilité avec les consommables IntelliVue MX existants. Les consommables partagés et les configurations standardisées aident les hôpitaux à faire évoluer la surveillance incluant la température tout en simplifiant la formation et la gestion des stocks.
- Septembre 2025 : Baxter a lancé le moniteur de signes vitaux Welch Allyn Connex 360, qui inclut la température corporelle parmi les signes vitaux capturés pour les usages adulte, pédiatrique et néonatal. Le système met l'accent sur des flux de travail connectés, incluant la documentation automatisée dans les dossiers médicaux électroniques, alignant la capture ponctuelle de la température avec une intégration plus large des signes vitaux.
- Avril 2024 : Philips s'est associé à smartQare pour automatiser et simplifier la surveillance continue des patients à l'intérieur et à l'extérieur de l'hôpital. Cette collaboration met en évidence le passage vers la détection continue et les flux de travail numériques qui réduisent la charge manuelle et étendent la surveillance au-delà des contextes traditionnels au chevet du patient.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les dispositifs et systèmes utilisés pour mesurer et surveiller la température corporelle humaine à des fins de dépistage, de support au diagnostic et de surveillance continue des patients dans des environnements cliniques et non cliniques, puis évalué sur la base des ventes d'équipements et de l'utilisation associée au cours de la période d'étude.
Exclusions de périmètre : nous excluons les instruments de température industriels et de laboratoire qui ne sont pas destinés à la mesure de la température corporelle humaine.
Aperçu de la segmentation
- Par produit
- Contact
- Thermomètres numériques
- Thermomètres auriculaires infrarouges
- Autres produits à contact
- Sans contact
- Thermomètres infrarouges sans contact
- Scanners thermiques
- Dispositifs portables et de surveillance continue
- Contact
- Par canal de distribution
- Hors ligne
- En ligne
- Par application
- Cavité buccale
- Rectum
- Oreille
- Autres applications
- Par utilisateur final
- Hôpitaux
- Cliniques
- Environnements de soins à domicile
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour définir les limites du marché et les hypothèses de départ, nous examinons les orientations de santé publique et de dispositifs médicaux, ainsi que les signaux d'utilisation indiquant où la surveillance de la température est la plus employée. Les sources utiles ici incluent les communications de sécurité des dispositifs de la FDA américaine, les orientations cliniques du CDC, les orientations techniques de l'OMS et les statistiques de santé de l'OCDE, lesquelles sont ensuite combinées avec des données cliniques publiées dans des revues à comité de lecture.
Nous examinons également les dépôts publics des entreprises, les présentations aux investisseurs, les brochures produits et les notes d'achat hospitalières afin d'identifier les évolutions du mix produit, par exemple entre l'usage avec contact et sans contact. Le cas échéant, nous consultons des abonnements payants pour les données financières et les actualités des entreprises, et nous utilisons une base de données de brevets pour comprendre l'orientation de l'innovation en matière de capteurs et de dispositifs portables. Les sources listées sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été vérifiées pour collecter les données, valider les hypothèses et clarifier les incertitudes.
Entretiens et enquêtes primaires
Des appels et enquêtes primaires ont été utilisés pour tester les schémas d'adoption des thermomètres à contact, des dispositifs infrarouges sans contact et des dispositifs portables de surveillance continue dans les hôpitaux, les cliniques et les soins à domicile. Nous avons échangé avec un ensemble de fabricants, de distributeurs, d'utilisateurs cliniques et de répondants axés sur les achats dans les régions APAC, EMEA et Amériques afin de réduire les lacunes de la recherche documentaire et de confirmer les hypothèses.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 13 % | APAC : 44 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Acteurs plus petits : 14 % | Managers : 51 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit en utilisant une logique mixte descendante et ascendante. Du côté descendant, nous reconstruisons les bassins de demande en utilisant des signaux relatifs à la prestation de soins de santé et à l'intensité du dépistage, puis nous les traduisons en volumes de dispositifs en appliquant des cycles de pénétration et de remplacement réalistes pour chaque classe principale de dispositifs.
Le modèle utilise des indicateurs tels que le débit des hôpitaux et cliniques, l'adoption de la surveillance en soins à domicile, l'évolution du mix entre mesure avec contact et sans contact, les fourchettes de prix de vente moyen par type de dispositif, les cycles de remplacement et d'étalonnage, et la saisonnalité des infections qui accroît temporairement la demande de dépistage. Lorsque les données publiques sont limitées, les lacunes sont traitées à l'aide de fourchettes étayées par des entretiens, suivies de points médians prudents testés en fonction du comportement observé des canaux.
Pour corroborer les totaux, des vérifications ascendantes sélectives sont effectuées à l'aide d'échantillons de répartition des revenus des fournisseurs, de marges de canaux et d'expéditions unitaires estimées à partir du positionnement produit et de la couverture de distribution. Pour les prévisions, nous réalisons une analyse de scénarios étayée par les attentes d'experts concernant l'expansion des soins à domicile, la normalisation des achats après les pics de dépistage, et le rythme d'adoption de la surveillance continue portable de la température.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que l'orientation des dépenses de santé régionales, les schémas d'importation et d'exportation de dispositifs lorsqu'ils sont visibles, et la répartition attendue des parts entre les principaux contextes de soins. Lorsqu'un résultat semble incohérent, nous révisons les hypothèses liées à la tarification, au calendrier de remplacement ou aux taux d'adoption, puis déclenchons des échanges de clarification avec les types de répondants les plus pertinents.
Avant validation finale, le travail est examiné en plusieurs étapes afin que les liens de calcul, l'alignement des années et le calendrier de conversion des devises restent cohérents dans tous les tableaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs se produisent, après quoi une dernière revue avant livraison est réalisée pour que les clients reçoivent la vision la plus récente.
Estimation du marché mondial de la surveillance de la température corporelle par Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour la surveillance de la température corporelle, car les équipes définissent les limites du marché différemment et utilisent des logiques de prix et de volume différentes. Les écarts proviennent également de la vitesse à laquelle les anciens types de produits sont supposés décliner, et de la question de savoir si les dispositifs portables sont comptés comme un dispositif principal de surveillance de la température ou comme un complément plus large de surveillance à distance.
En vérifiant l'adoption au niveau des types de dispositifs, la progression du prix de vente moyen et les cycles de remplacement selon des règles de mise à jour annuelles, Mordor Intelligence maintient le total modélisé lié à la demande de surveillance de la température avec et sans contact, plutôt que de laisser les catégories adjacentes de surveillance des patients gonfler le chiffre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,86 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,77 milliard USD (2024) | Utilise une année de référence antérieure et mélange généralement les usages médical et bien-être sans séparer complètement les pics ponctuels de dépistage de la surveillance continue, ce qui peut réduire le point de départ tout en maintenant une trajectoire de croissance à long terme plus élevée. |
| Éditeur sectoriel B | 2,09 milliards USD (2025) | Inclut un panier plus large de types de thermomètres et tend à traiter certains dispositifs portables de surveillance à distance comme entièrement inclus dans la surveillance de la température, ce qui peut augmenter les revenus comptabilisés même lorsque la température n'est qu'un signal mesuré secondaire. |
Globalement, l'écart entre les valeurs publiées s'explique principalement par le choix de l'année, le traitement des dispositifs portables et la manière dont la tarification est normalisée entre les contextes cliniques et domestiques. Avec des règles d'inclusion claires et des vérifications croisées reliant les indicateurs de demande aux calculs d'unités et de prix, l'estimation reste traçable et reproductible lors de l'ajout de nouvelles données.


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'adoption rapide des thermomètres sans contact dans les environnements cliniques ?
Des protocoles de contrôle des infections plus stricts établis après la COVID-19 ont fait des dispositifs infrarouges et d'imagerie thermique sans contact le choix privilégié pour le dépistage de routine des patients et le triage des visiteurs.
Comment les capteurs portables transforment-ils les pratiques de surveillance de la température corporelle ?
Les patchs cutanés continus et les montres connectées transmettent les données de température vers des tableaux de bord cloud, permettant la détection précoce des infections et permettant aux cliniciens de suivre les tendances sans contrôles ponctuels manuels.
Pourquoi les hôpitaux intègrent-ils les données de température dans des plateformes de surveillance des patients plus larges ?
La connexion de la température avec les paramètres hémodynamiques et respiratoires dans une interface unique soutient des alertes de septicémie plus précoces et réduit la charge de travail associée à la gestion indépendante des dispositifs.
Quel rôle jouent les initiatives d'élimination du mercure dans le développement des produits ?
Les interdictions mondiales des instruments à mercure contraignent les fabricants à concevoir des alternatives numériques à faible coût qui correspondent à l'accessibilité des thermomètres en verre traditionnels tout en éliminant les déchets dangereux.
Comment la politique réglementaire affecte-t-elle la vitesse d'innovation dans ce secteur ?
Les récentes exemptions de la FDA pour certains thermomètres électroniques à faible risque raccourcissent les délais d'approbation, encourageant les entreprises à publier des mises à niveau activées par logiciel et à itérer le matériel plus rapidement.
Quelle stratégie concurrentielle est la plus courante parmi les principaux fournisseurs aujourd'hui ?
Les fabricants de dispositifs établis acquièrent des startups spécialisées en IA et en IoT pour regrouper des analyses avancées avec du matériel traditionnel, se positionnant comme des fournisseurs de surveillance des patients à distance de bout en bout.
Dernière mise à jour de la page le:



