
Taille et Part du Marché des Produits Médicinaux à Base de Plantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 286.17 Milliards de dollars |
| Taille du Marché (2032) | 429.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.46 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
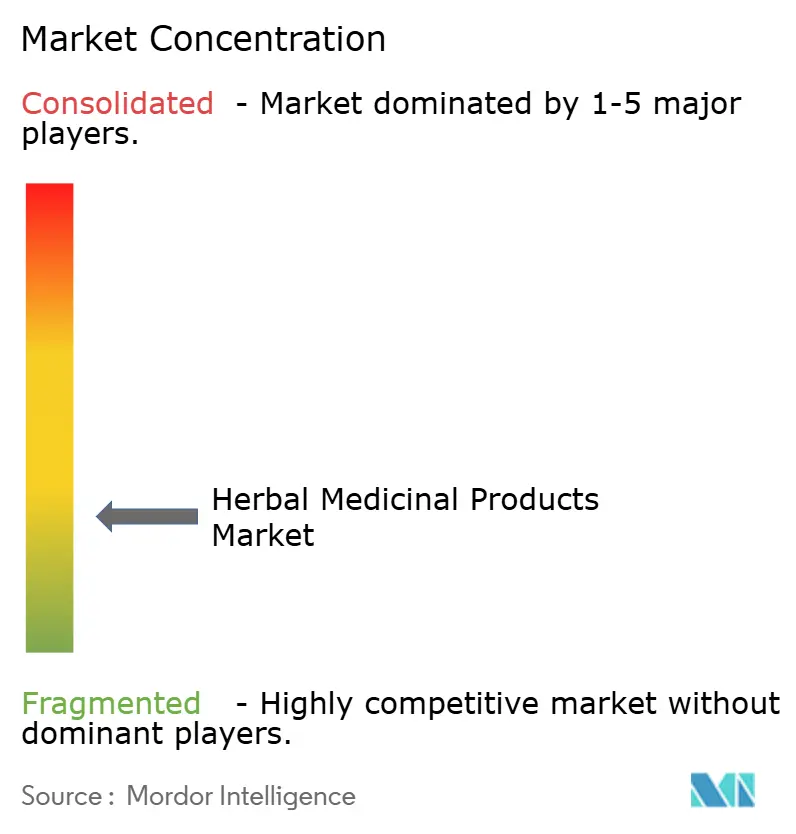
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Produits Médicinaux à Base de Plantes par Mordor Intelligence
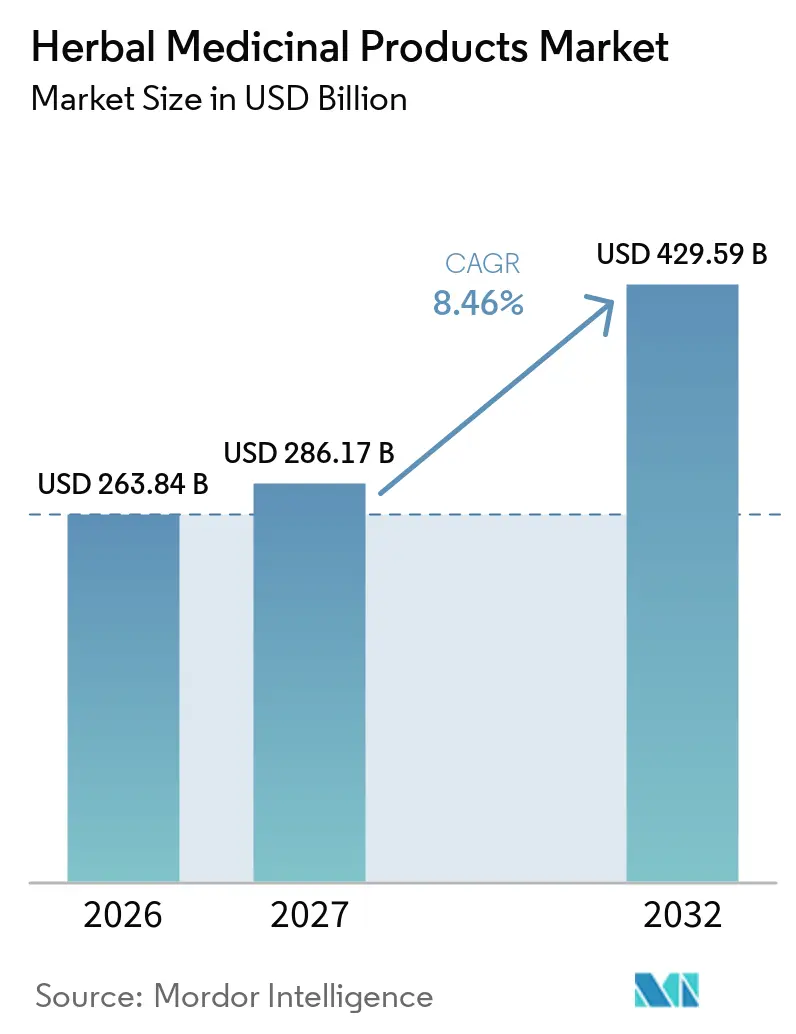
La taille du marché des produits médicinaux à base de plantes est estimée à 263,84 milliards USD en 2026, 286,17 milliards USD en 2027, et devrait atteindre 429,59 milliards USD d'ici 2032, avec une croissance à un CAGR de 8,46 % de 2027 à 2032.
La préférence croissante des consommateurs pour les thérapies à base de plantes, la découverte phytochimique assistée par l'IA et la biofabrication par fermentation sous-tendent la durabilité du secteur. Les agences de réglementation aux États-Unis, en Chine et dans l'Union européenne ont mis en place des voies simplifiées qui raccourcissent les délais de mise sur le marché pour les botaniques innovants, favorisant une commercialisation plus rapide et une plus grande diversité de produits. Les canaux numériques amplifient l'engagement direct avec les consommateurs, tandis que la traçabilité par blockchain et les analyses avancées atténuent les risques d'adultération. Ensemble, ces tendances soutiennent la dynamique du marché des produits médicinaux à base de plantes et encouragent l'investissement à tous les stades de la chaîne de valeur.
Principaux Enseignements du Rapport
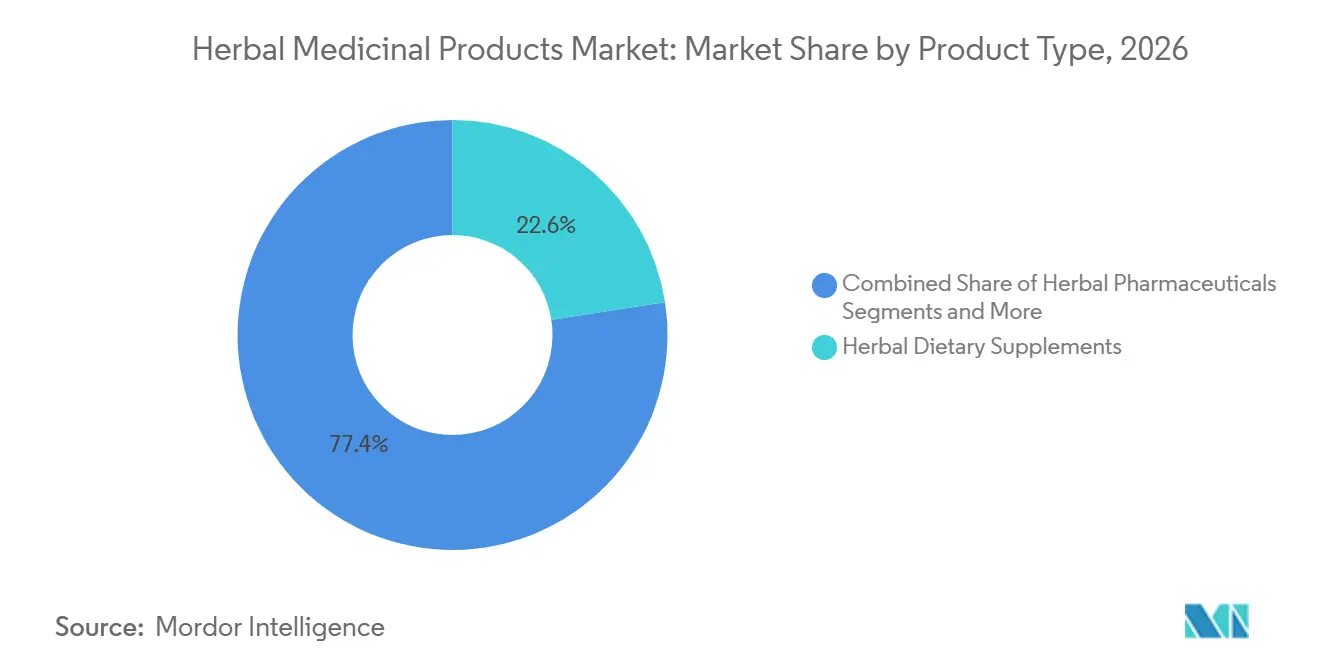
- Par type de produit, les compléments alimentaires à base de plantes ont dominé avec 22,56 % de la part du marché des produits médicinaux à base de plantes en 2026, tandis que les aliments et boissons fonctionnels devraient se développer à un CAGR de 9,42 % jusqu'en 2032.
- Par source, les feuilles ont représenté 20,93 % de la taille du marché des produits médicinaux à base de plantes en 2026, et les fleurs et l'écorce devraient croître à un CAGR de 9,05 % jusqu'en 2032.
- Par forme, les comprimés et gélules ont détenu 45,73 % de la part des revenus en 2026 ; les capsules molles et les gommes progressent à un CAGR de 9,49 % jusqu'en 2032.
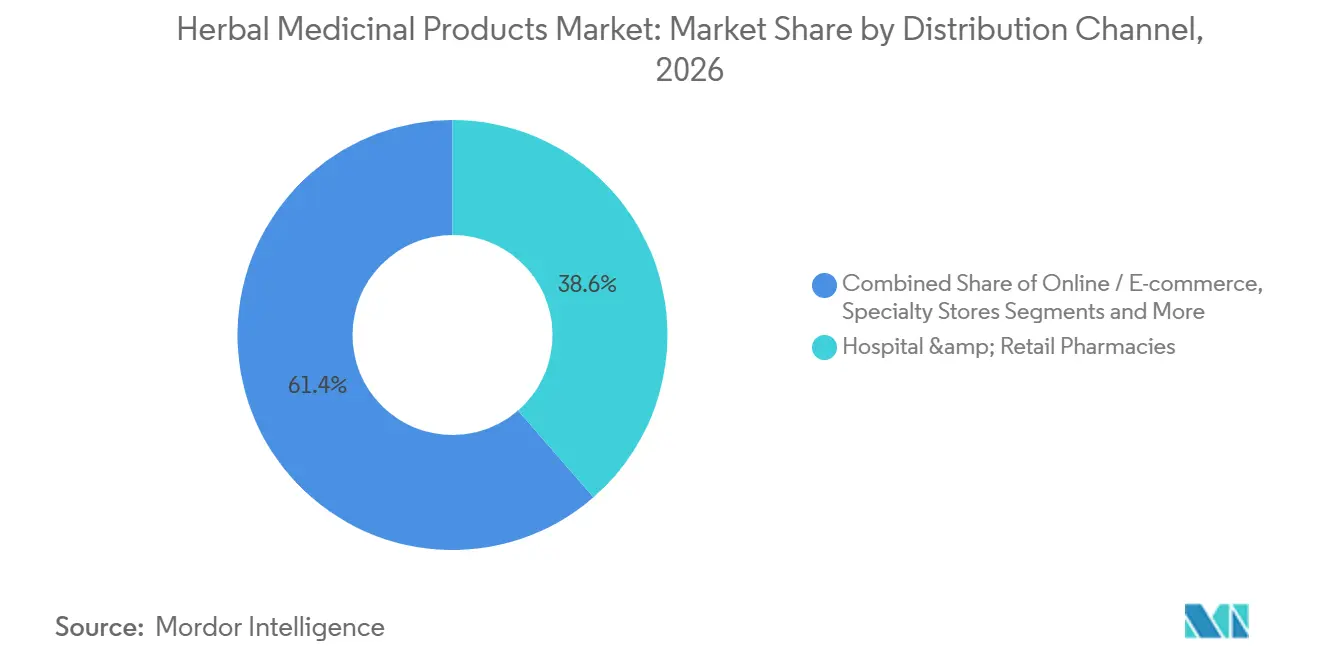
- Par canal de distribution, les pharmacies hospitalières et de détail ont conservé 38,61 % de la taille du marché des produits médicinaux à base de plantes en 2026, tandis que le commerce en ligne et le commerce électronique progressent à un CAGR de 9,97 % vers 2032.
- Par type de plante médicinale, le curcuma a représenté 19,68 % de la part en 2026 ; le ginseng enregistre la croissance la plus rapide à un CAGR de 10,26 % durant la période de prévision.
- Par géographie, l'Asie-Pacifique a dominé avec 51,81 % de la part des revenus en 2026, tandis que l'Europe devrait se développer à un CAGR de 10,57 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Évolution des consommateurs vers les remèdes OTC naturels | +1.2% | Mondial, plus fort en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Réglementations progressives raccourcissant les délais de mise sur le marché | +0.8% | Amérique du Nord, UE, certains pays d'APAC | Court terme (≤ 2 ans) |
| Expansion rapide du commerce électronique et des marques nutraceutiques en vente directe | +1.1% | Mondial, porté par l'Amérique du Nord et l'APAC | Court terme (≤ 2 ans) |
| Exploration par l'IA des bases de données phytochimiques | +0.7% | Amérique du Nord, UE, Chine | Long terme (≥ 4 ans) |
| Adoption des adaptogènes dans les boissons de nutrition sportive | +0.9% | Amérique du Nord, UE, centres urbains d'APAC | Moyen terme (2 à 4 ans) |
| Production pharmaceutique de qualité par fermentation | +0.6% | Amérique du Nord, UE, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les consommateurs du monde entier se sont tournés vers les remèdes OTC naturels à base de plantes
Les données mondiales de ventes de 2023 ont montré une croissance résiliente pour les compléments botaniques, même dans un contexte d'incertitude économique, soulignant une demande soutenue dans toutes les tranches d'âge à la recherche d'un bien-être préventif. La validation scientifique croissante d'ingrédients tels que le psyllium et la betterave renforce la confiance à l'achat. Le comportement des consommateurs européens reflète cette tendance, les structures réglementaires encourageant les allégations fondées sur des preuves sans restreindre les savoirs traditionnels. Ce changement comportemental continu soutient l'expansion régulière du marché des produits médicinaux à base de plantes.
Les réglementations progressives raccourcissent les délais de mise sur le marché
La révision des orientations relatives à la Notification des Nouveaux Ingrédients Alimentaires en 2024 permet aux entreprises de référencer des Dossiers Maîtres, réduisant les cycles de développement jusqu'à deux ans.[1] L'initiative de Science Réglementaire de la Médecine Traditionnelle Chinoise en Chine utilise l'IA pour une évaluation plus rapide des dossiers, élargissant les opportunités pour les petits innovateurs. Bien que les contraintes de ressources à la FDA puissent ralentir les inspections, la clarté réglementaire globale continue de soutenir le marché des produits médicinaux à base de plantes.
Pénétration rapide du commerce électronique et des marques nutraceutiques en vente directe
Les plateformes numériques offrent aux marques une portée mondiale, réduisent le coût d'acquisition des clients et permettent des recommandations personnalisées grâce à l'analyse par l'IA. Les tableaux de bord transparents de la chaîne d'approvisionnement rassurent les acheteurs sur la pureté, un facteur de confiance essentiel. L'harmonisation réglementaire de l'ASEAN accélère davantage le commerce transfrontalier, augmentant le volume des ventes en ligne et soutenant la trajectoire de croissance du marché des produits médicinaux à base de plantes.
Les plateformes pilotées par l'IA explorent les bases de données phytochimiques et prédisent les interactions plantes-médicaments
Les grands modèles de langage cataloguent plus de 14 000 profils botaniques, raccourcissant considérablement les cycles de découverte.[2] Les outils d'apprentissage automatique signalent également les conflits de voies métaboliques, réduisant le risque des essais cliniques et renforçant la confiance des médecins. La précision des données qui en résulte élargit l'adoption thérapeutique et approfondit la pénétration du marché des produits médicinaux à base de plantes.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adultération des matières premières et chocs d'approvisionnement | −1.4% | Mondial, impact le plus élevé sur les marchés en développement | Court terme (≤ 2 ans) |
| Cadres réglementaires mondiaux fragmentés | −0.9% | Mondial, sévère sur les marchés émergents | Moyen terme (2 à 4 ans) |
| Perte d'espèces végétales sauvages due au changement climatique | −0.7% | Points chauds de biodiversité dans le monde | Long terme (≥ 4 ans) |
| Principes actifs issus de la biologie de synthèse comme substituts | −0.5% | Amérique du Nord, UE, certains pays d'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adultération des matières premières et chocs d'approvisionnement
L'adultération économique de la myrtille, de la canneberge et du palmier nain compromet la réputation des marques et oblige à investir dans le barcoding ADN pour confirmer l'authenticité. La volatilité climatique perturbe davantage les récoltes, créant des pics de prix qui compriment les marges sur l'ensemble du marché des produits médicinaux à base de plantes.
Cadres réglementaires mondiaux fragmentés
Des limites divergentes en métaux lourds et des règles de classification obligent les entreprises à préparer plusieurs dossiers, augmentant les coûts de conformité.[3] Les petites entreprises sont les plus touchées, retardant les lancements de produits et tempérant le taux de croissance du marché des produits médicinaux à base de plantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les aliments et boissons fonctionnels éclipsent les compléments traditionnels en termes de croissanceLes compléments alimentaires à base de plantes ont capté 22,56 % de la part du marché des produits médicinaux à base de plantes en 2026, reflétant la confiance mature des consommateurs dans les gélules et comprimés. Les aliments et boissons fonctionnels affichent un CAGR de 9,42 % jusqu'en 2032, les acheteurs intégrant les botaniques dans leurs rituels alimentaires quotidiens plutôt que dans des régimes de pilules séparés. Les marques de nutrition sportive incorporent désormais l'ashwagandha, le cordyceps et la rhodiola dans des boissons d'hydratation pour remplacer les stimulants synthétiques. Ce changement élargit les occasions d'utilisation et incite les détaillants à allouer davantage d'espace en rayon aux formats prêts à consommer.
Les technologies de fermentation et d'extraction de précision stabilisent la teneur en bioactifs, permettant aux fabricants de garantir un dosage constant dans des produits appétissants. Ces avancées atténuent également les pénuries de matières premières en produisant des composés clés tels que l'artépilline C dans la levure, renforçant ainsi la sécurité de l'approvisionnement. Un potentiel de marge plus élevé alimente les dépenses marketing qui élargissent la portée auprès des consommateurs, renforçant le rôle des aliments fonctionnels comme principal moteur de la future expansion du marché des produits mdicinaux à base de plantes.

Par Source :
Les fleurs et l'écorce dépassent les feuilles en raison de leur attrait pour la puissance premiumLes feuilles ont généré 20,93 % de la taille du marché des produits médicinaux à base de plantes en 2026, grâce aux filières bien établies du thé vert et du ginkgo. Les fleurs et l'écorce affichent désormais le CAGR le plus élevé à 9,05 %, car elles contiennent des anthocyanes, des salicines et des proanthocyanidines denses, prisées pour leurs bénéfices ciblés. Des fenêtres de récolte limitées et un traitement spécialisé soutiennent une tarification premium qui augmente les revenus même sur des volumes modérés.
Des équipements d'extraction améliorés permettent d'exploiter des matrices florales et ligneuses délicates, tandis que les certifications de durabilité rassurent les acheteurs sur l'approvisionnement éthique. Les marques mettent en avant le terroir et les récits saisonniers pour justifier des prix plus élevés. À mesure que les consommateurs recherchent des bioactifs de niche, la demande se déplace vers ces parties végétales autrefois secondaires, diversifiant les chaînes d'approvisionnement et élevant les prix de vente moyens sur le marché des produits médicinaux à base de plantes.
Par Forme :
Les capsules molles et les gommes redéfinissent les attentes en matière de commoditéLes comprimés et gélules ont détenu 45,73 % de la part en 2026, soutenus par des outils de production efficaces et une familiarité répandue. Les capsules molles et les gommes progressent à un CAGR de 9,49 %, portées par un meilleur goût, une facilité d'ingestion et une absorption améliorée pour les actifs lipophiles. Les acheteurs plus jeunes perçoivent les gommes comme proches d'une collation, ce qui stimule les achats répétés.
Les formulateurs réduisent la teneur en sucre en utilisant des amidons modifiés et des édulcorants à faible indice glycémique, élargissant l'attrait auprès des groupes soucieux de leur santé. Les producteurs de capsules molles exploitent des vecteurs lipidiques optimisés qui augmentent la biodisponibilité sans altérer la saveur. Ces innovations améliorent les taux d'observance et renforcent la fidélité à la marque, positionnant les nouveaux formats pour exercer une influence disproportionnée sur la trajectoire du marché des produits médicinaux à base de plantes.
Par Canal de Distribution :
Le commerce électronique se développe plus rapidement que les pharmacies physiquesLes pharmacies hospitalières et de détail ont conservé 38,61 % de la part des revenus en 2026, bénéficiant des conseils des pharmaciens et d'environnements de stockage réglementés. Les plateformes en ligne, cependant, progressent rapidement à un CAGR de 9,97 %, grâce à la livraison à domicile, la tarification dynamique et la profondeur de gamme illimitée.
Les moteurs de recommandation pilotés par l'intelligence artificielle personnalisent les offres groupées en analysant les données de santé, augmentant la valeur des paniers et les taux de commandes répétées. L'harmonisation du commerce électronique en ASEAN permet des expéditions transfrontalières avec des formalités douanières simplifiées, ouvrant de nouveaux marchés aux petites marques. Des tableaux de bord transparents sur l'approvisionnement combattent les craintes d'adultération, consolidant les canaux numériques comme leviers de croissance essentiels au sein du marché des produits médicinaux à base de plantes.
Par Type de Plante Médicinale :
L'innovation autour du ginseng réduit l'avance du curcumaLe curcuma a représenté 19,68 % des ventes de 2026, soutenu par de nombreuses preuves cliniques de l'action anti-inflammatoire de la curcumine. Le décodage génomique du Panax ginseng ouvre de nouvelles voies de saponines, propulsant un CAGR de 10,26 % qui remet en question la domination du curcuma. Les ginsénosides rares ciblent désormais les indications cognitives, métaboliques et axe intestin-cerveau, élargissant l'intérêt clinique.
La fermentation de précision et l'extraction avancée augmentent les rendements de ces actifs rares, réduisant les obstacles liés aux coûts. Les campagnes marketing mettent en lumière un héritage séculaire aux côtés de la science moderne pour attirer à la fois les consommateurs attachés à la tradition et ceux en quête de preuves. En conséquence, l'intensité concurrentielle au sein du mix de plantes médicinales s'accroît, remodelant la distribution future des revenus sur le marché des produits médicinaux à base de plantes.
Analyse Géographique
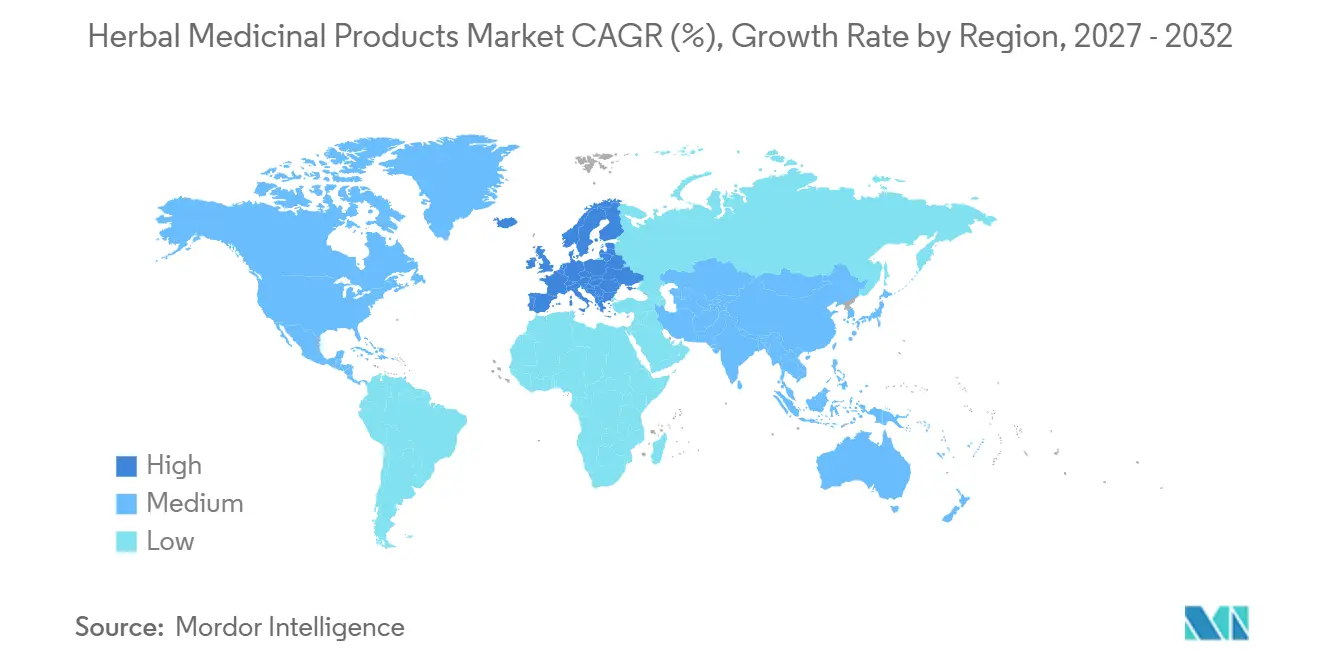
L'Asie-Pacifique a représenté 51,81 % des revenus du marché des produits médicinaux à base de plantes en 2026, maintenant sa position de leader grâce à l'utilisation profondément enracinée des systèmes de médecine traditionnelle tels que la Médecine Traditionnelle Chinoise (MTC), l'Ayurveda, le Kampo et d'autres pratiques herboristes indigènes. La région bénéficie d'une large base de population, d'une disponibilité abondante de plantes médicinales, d'une expansion des dépenses de santé de la classe moyenne et de solides capacités de fabrication, notamment en Chine, en Inde, au Japon et en Corée du Sud. La préférence croissante des consommateurs pour les remèdes naturels, le soutien gouvernemental accru à la médecine traditionnelle et la disponibilité plus large des produits à base de plantes via les pharmacies, les établissements de santé et les canaux de commerce électronique continuent de renforcer la demande régionale.
L'Europe, quant à elle, devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 10,57 % jusqu'en 2032. La croissance est portée par une sensibilisation croissante des consommateurs aux soins de santé préventifs, une demande accrue de produits à base de plantes et à étiquette propre, et une acceptation croissante des thérapies à base de plantes comme traitements complémentaires. Des cadres réglementaires favorables aux produits médicinaux à base de plantes traditionnels, la validation scientifique continue des ingrédients botaniques et l'innovation produit croissante des fabricants accélèrent davantage l'expansion du marché dans des pays tels que l'Allemagne, la France, l'Italie et le Royaume-Uni.
Paysage Concurrentiel
Le marché des produits médicinaux à base de plantes reste modérément fragmenté, avec des acteurs multinationaux établis, des spécialistes régionaux et des acteurs numériques agiles en compétition pour des parts de marché. Les leaders poursuivent l'intégration verticale pour sécuriser les matières premières et déploient des outils de R&D pilotés par l'IA qui prédisent les interactions plantes-médicaments, améliorant la vitesse de mise sur le marché pour des formulations conformes.
Les systèmes blockchain documentent la provenance de la ferme à la bouteille, différenciant les marques premium au milieu des préoccupations généralisées d'adultération. Les partenariats entre les entreprises de biotechnologie et les maisons de médecine traditionnelle accélèrent la production par fermentation de principes actifs rares, illustrée par l'augmentation de 10 fois du rendement de l'artépilline C via une levure modifiée.
Les perturbateurs en vente directe s'appuient sur le marketing d'influence, la logistique par abonnement et les moteurs de quiz personnalisés pour capter les cohortes plus jeunes. La consolidation se poursuit alors que les fournisseurs d'ingrédients acquièrent des spécialistes en formulation, illustrée par l'accord de Roquette pour acquérir IFF Pharma Solutions, renforçant les capacités en excipients essentielles pour les formes posologiques botaniques. L'investissement technologique soutenu et les alliances stratégiques définissent le manuel de jeu des entreprises déterminées à surpasser leurs rivaux au sein du marché des produits médicinaux à base de plantes.
Leaders du Secteur des Produits Médicinaux à Base de Plantes
-
Schwabe Group
-
Tsumura & Co
-
Himalaya Global Holdings
-
Blackmores Ltd
-
Nature's Bounty
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits Médicinaux à Base de Plantes Entreprises couvertes dans ce rapport
- Beijing Tong Ren Tang Chinese Medicine Co. Ltd.
- Bio-Botanica Inc.
- Bionorica SE
- Blackmores Ltd.
- Dabur India Ltd.
- Dermapharm Holding SE (Arkopharma SA)
- Dr. Willmar Schwabe GmbH & Co. KG (Schwabe Group)
- Gaia Herbs
- Herb Pharm
- Herbalife International, Inc.
- Himalaya Global Holdings
- Naturalin Bio-Resources Co., Ltd.
- Nature's Way Brands, LLC
- Nestlé Health Science (Nature’s Bounty)
- Otsuka Holdings (Pharmavite LLC)
- Ricola AG
- Tsumura & Co.
- Viatris Inc. (Rottapharm Madaus)
- Vytalogy Wellness (Jarrow Formulas, Inc.)
- Weleda
- Zand Immunity
Développements industriels récents dans Marché des Produits Médicinaux à Base de Plantes
- Mars 2025 : Roquette a finalisé l'acquisition d'IFF Pharma Solutions, élargissant son portefeuille d'excipients pour les formulations botaniques.
- Février 2025 : L'Institut National d'Ayurveda de l'Inde a lancé une ligne cosmétique promouvant les soins de la peau sans produits chimiques.
- Novembre 2024 : Des chercheurs de l'Université de Kobe ont réalisé une augmentation de 10 fois de la production d'artépilline C en utilisant une levure biomodifiée, atténuant les contraintes d'approvisionnement pour les composés dérivés de la propolis.
Portée du Rapport Mondial sur le Marché des Produits Médicinaux à Base de Plantes
Aperçu de la segmentation
| Produits Pharmaceutiques à Base de Plantes |
| Compléments Alimentaires à Base de Plantes |
| Aliments et Boissons Fonctionnels à Base de Plantes |
| Cosmétiques et Soins Personnels à Base de Plantes |
| Feuilles |
| Racines et Rhizomes |
| Plante Entière |
| Fruits et Graines |
| Fleurs et Écorce |
| Comprimés et Gélules |
| Poudres et Granulés |
| Extraits Liquides et Sirops |
| Thés et Infusions |
| Capsules Molles et Gommes |
| Topiques et Pommades |
| Pharmacies Hospitalières et de Détail |
| Commerce en Ligne / Commerce Électronique |
| Magasins Spécialisés |
| Hypermarchés et Supermarchés |
| Aloe vera |
| Échinacée |
| Curcuma (Curcuma longa) |
| Ginseng |
| Gingembre |
| Ail |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Produits Pharmaceutiques à Base de Plantes | |
| Compléments Alimentaires à Base de Plantes | ||
| Aliments et Boissons Fonctionnels à Base de Plantes | ||
| Cosmétiques et Soins Personnels à Base de Plantes | ||
| Par Source (Partie de la Plante) | Feuilles | |
| Racines et Rhizomes | ||
| Plante Entière | ||
| Fruits et Graines | ||
| Fleurs et Écorce | ||
| Par Forme | Comprimés et Gélules | |
| Poudres et Granulés | ||
| Extraits Liquides et Sirops | ||
| Thés et Infusions | ||
| Capsules Molles et Gommes | ||
| Topiques et Pommades | ||
| Par Canal de Distribution | Pharmacies Hospitalières et de Détail | |
| Commerce en Ligne / Commerce Électronique | ||
| Magasins Spécialisés | ||
| Hypermarchés et Supermarchés | ||
| Par Type de Plante Médicinale | Aloe vera | |
| Échinacée | ||
| Curcuma (Curcuma longa) | ||
| Ginseng | ||
| Gingembre | ||
| Ail | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché mondial des produits médicinaux à base de plantes en 2027 ?
Le marché des produits médicinaux à base de plantes est évalué à 286,17 milliards USD en 2027.
Quel CAGR est prévu pour le marché des produits médicinaux à base de plantes jusqu'en 2032 ?
Le marché devrait croître à un CAGR de 8,46 % jusqu'en 2032.
Quelle catégorie de produits domine le marché des produits médicinaux à base de plantes ?
Les compléments alimentaires à base de plantes dominent avec une part de marché de 22,56 % en 2026.
Pourquoi l'Europe est-elle le marché régional à la croissance la plus rapide ?
L'Europe est la région à la croissance la plus rapide du marché, avec une expansion prévue à un CAGR de 10,57 % jusqu'en 2032, portée par une forte demande des consommateurs pour les thérapies naturelles, des cadres réglementaires favorables, une adoption croissante des soins de santé préventifs et une validation scientifique croissante des médicaments à base de plantes.