
Analyse du marché des ingrédients pharmaceutiques actifs (IPA) par Mordor Intelligence
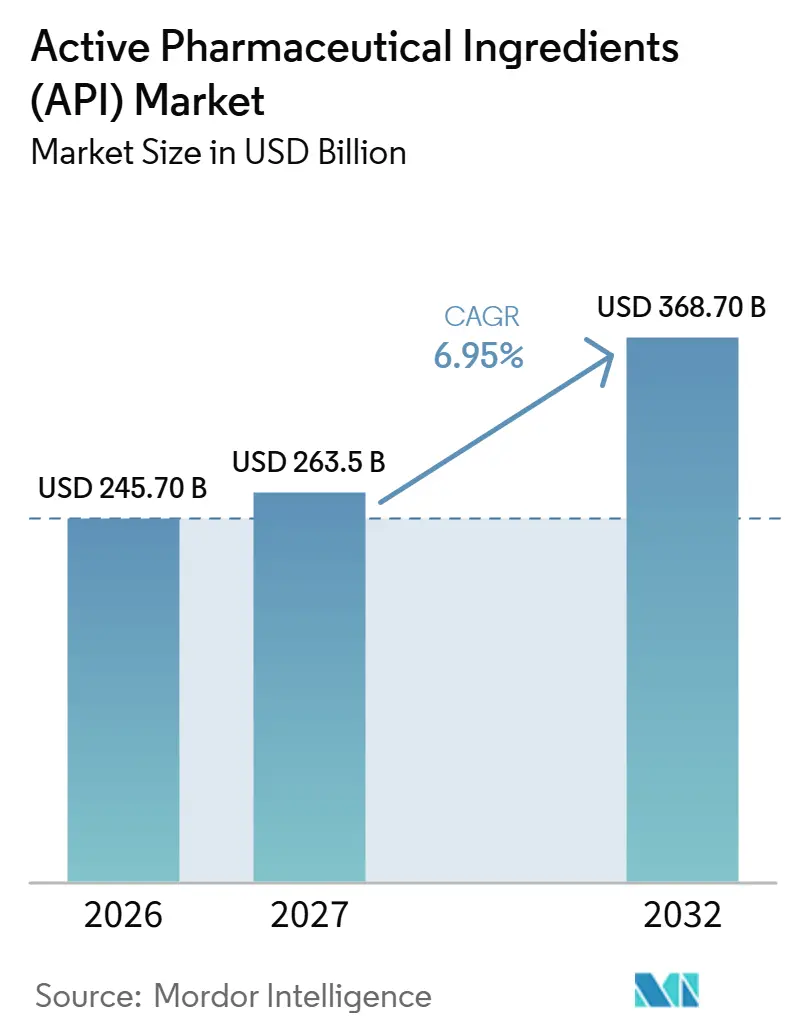
La taille du marché des principes actifs pharmaceutiques (API) devrait croître de 245,7 milliards USD en 2026 à 263,5 milliards USD en 2027 et devrait atteindre 368,7 milliards USD d'ici 2032 à un CAGR de 6,95 % sur 2027-2032.
La demande de médicaments contre les maladies chroniques et de thérapies anticancéreuses ciblées soutient l'approvisionnement en principes actifs, tandis que les investissements prévus dans les petites molécules aux États-Unis pourraient élargir les options de fabrication futures. La production externalisée offre des opportunités de maîtrise des coûts, mais la concurrence entre fournisseurs peut limiter les prix obtenus sur les API matures. Les fournisseurs peuvent donc se différencier par une chimie complexe et un développement, une fabrication et des tests intégrés pour répondre aux exigences techniques des programmes de médicaments commerciaux. Les contrôles des nitrosamines de l'UE pour les API synthétisés chimiquement renforcent la valeur commerciale de cette expertise technique en reliant les spécifications des principes actifs aux exigences du médicament fini.
Principaux enseignements du rapport
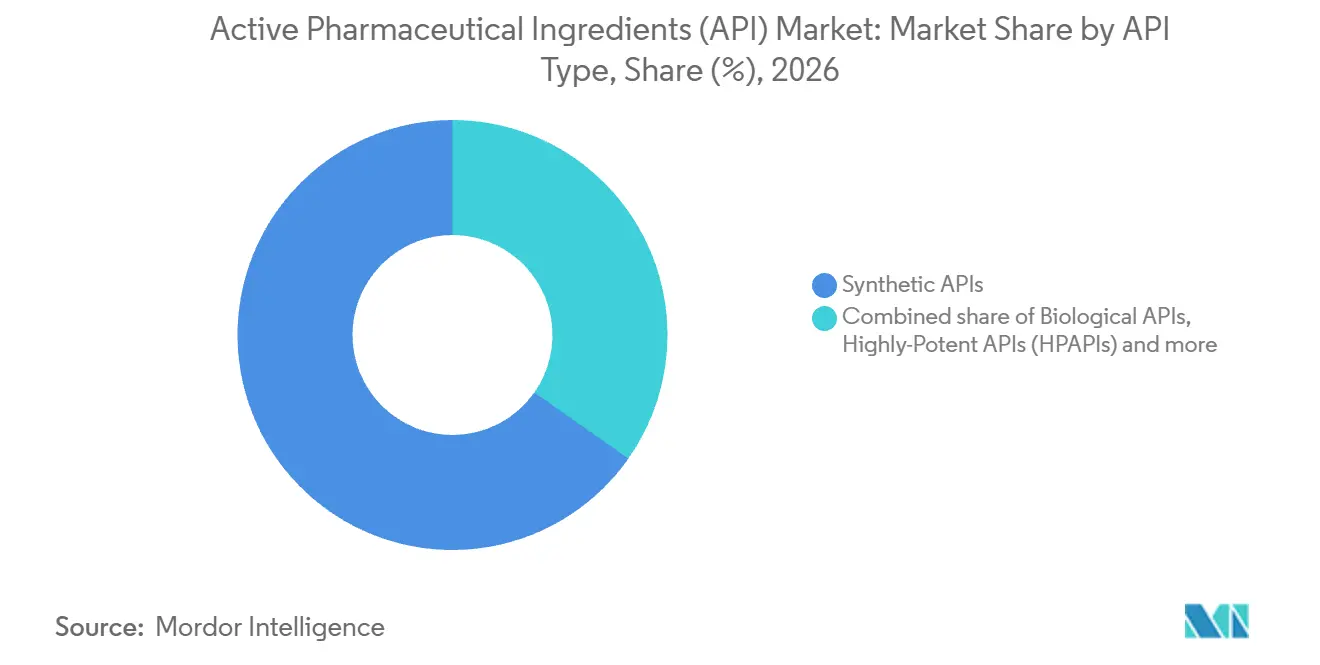
- Par type d'API, les API synthétiques ont dominé avec une part de marché des principes actifs pharmaceutiques (API) de 65,25 % en 2026, tandis que les API biologiques devraient connaître la croissance la plus rapide à un CAGR de 8,92 % sur 2027-2032.
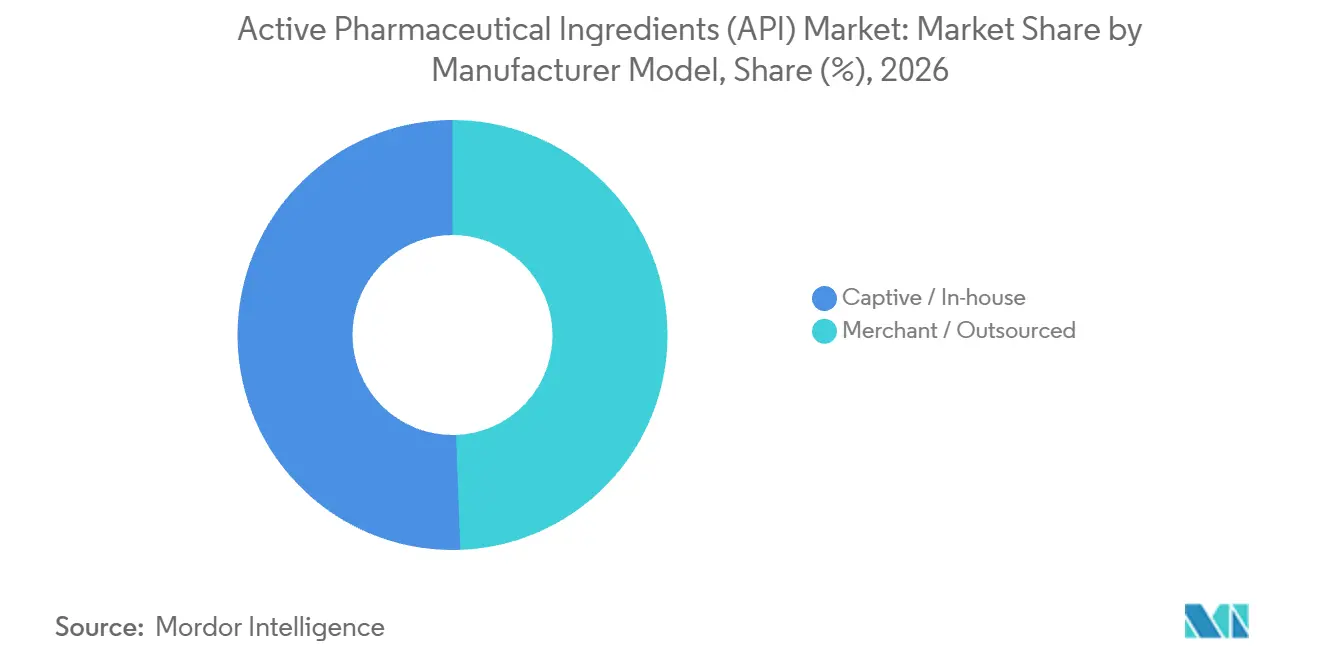
- Au sein des modèles de fabricants, la production captive et interne a dominé avec une part de 50,58 % de la taille du marché des principes actifs pharmaceutiques (API) en 2026, et la fabrication marchande et externalisée devrait connaître la croissance la plus rapide à un CAGR de 9,5 % sur 2027-2032.
- Pour la taille des molécules, les petites molécules ont dominé avec 56,84 % du marché en 2026, et les API de grandes molécules et biologiques devraient connaître la croissance la plus rapide à un CAGR de 7,8 % sur 2027-2032.
- Par aire thérapeutique, les applications cardiovasculaires ont détenu la plus grande part à 27,75 % du marché en 2026, tandis que l'oncologie devrait connaître la croissance la plus rapide à un CAGR de 10,3 % sur 2027-2032.
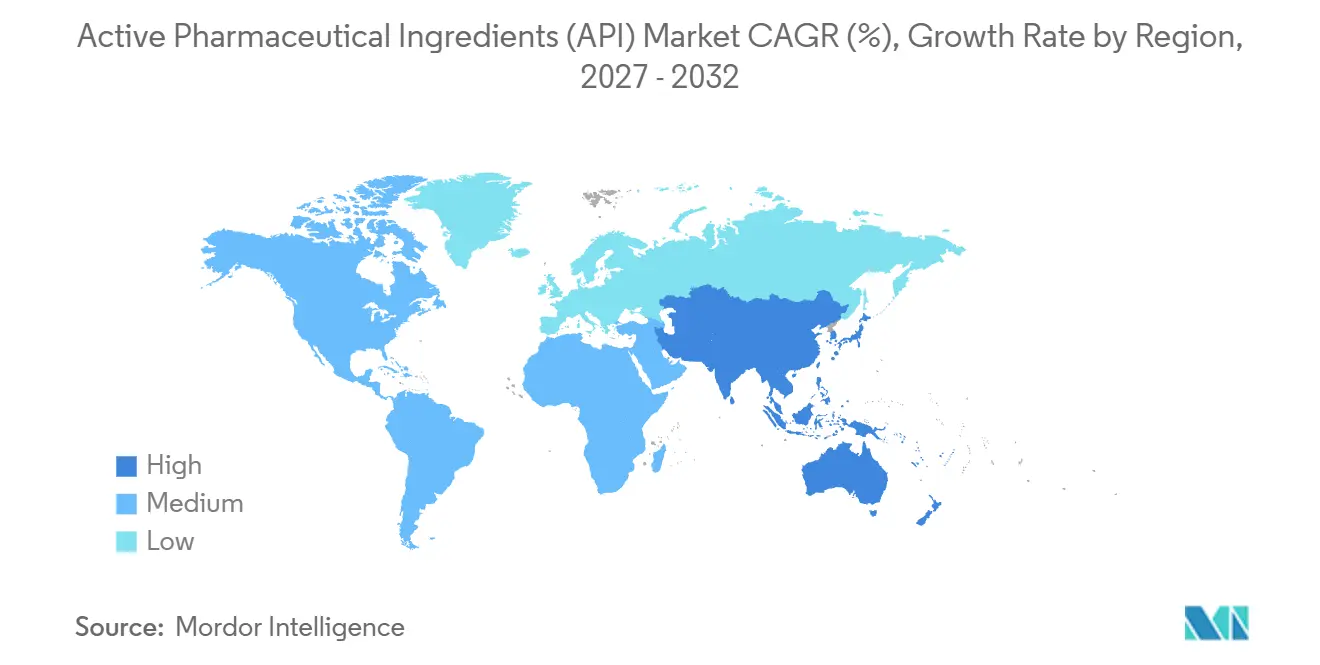
- Géographiquement, l'Amérique du Nord a dominé avec 39,28 % du marché en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide à un CAGR de 10 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Demande Croissante de Médicaments contre les Maladies Chroniques | +3% | Amérique du Nord, spécifiquement les États-Unis | Court terme (≤ 2 ans) |
| Expansion du Pipeline de Biologiques et de Thérapies Ciblées | +2.5% | Amérique du Nord, spécifiquement les États-Unis | Moyen terme (2-4 ans) |
| Avantages de Coûts de la Fabrication Externalisée | +1.75% | Asie et Union Européenne | Court terme (≤ 2 ans) |
| Adoption des Technologies de Flux Continu et de Mini-Usines | +1.25% | Europe, spécifiquement la Belgique | Moyen terme (2-4 ans) |
| Les Incitations Gouvernementales PLI/Relocalisation Reconfigurent les Clusters | +0.75% | Asie-Pacifique, spécifiquement l'Inde | Moyen terme (2-4 ans) |
| La Rétrosynthèse Assistée par IA Réduit les Cycles de Développement | +0.25% | Europe, spécifiquement la Suisse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de médicaments pour les maladies chroniques
Les larges populations traitées font des médicaments contre les maladies chroniques une source substantielle de besoins récurrents en ingrédients actifs. Novo Nordisk a atteint 42 millions de personnes avec son portefeuille diabète en 2025, enregistrant une croissance des ventes de 4 % à taux de change constants pour ce portefeuille.[1] Les listes modèles 2025 de l'OMS ont ajouté des traitements pour divers cancers et le diabète avec les comorbidités associées, et ces listes servent de base aux achats publics dans plus de 150 pays. L'inclusion peut élargir la voie institutionnelle vers le traitement, bien que les décisions nationales d'approvisionnement déterminent si cette voie se traduit par un approvisionnement supplémentaire en médicaments sur le marché des IPA. Novo Nordisk a enregistré 88,47 milliards DKK (13,36 milliards USD) de ventes aux États-Unis en 2025 pour Ozempic, son médicament contre le diabète de type 2, illustrant l'échelle commerciale qu'une seule franchise de maladie chronique peut soutenir pour les fournisseurs d'ingrédients.
Expansion du pipeline de biologiques et de thérapies ciblées
De nouvelles indications thérapeutiques peuvent étendre la demande à plusieurs ingrédients actifs au sein d'un même schéma thérapeutique approuvé. La FDA a approuvé l'épcoritamab en association avec le rituximab et le lénalidomide pour le lymphome folliculaire en rechute ou réfractaire le 18 novembre 2025, à la suite d'un essai international de phase 3. L'épcoritamab est un anticorps bispécifique engageant les lymphocytes T. L'utilisation de la combinaison approuvée nécessite l'approvisionnement des 3 ingrédients actifs pour les patients recevant ce schéma thérapeutique, créant des exigences d'approvisionnement coordonnées sur le marché des IPA. Si davantage de patients éligibles atteints d'un lymphome folliculaire en rechute ou réfractaire reçoivent ce schéma, la demande commerciale en ingrédients peut augmenter pour l'anticorps et les deux agents complémentaires ensemble.
Avantages de coûts de la fabrication externalisée
La concurrence entre fournisseurs offre aux entreprises pharmaceutiques un mécanisme de maîtrise des coûts lorsqu'elles confient la production d'IPA à des fabricants externes. Dans son rapport 2025, EUROAPI a indiqué que les entreprises pharmaceutiques obtiennent un meilleur contrôle des coûts de production grâce aux contrats et à la concurrence entre fournisseurs d'IPA. L'analyse de la Commission européenne de 2025 a indiqué que les coûts plus faibles des IPA approvisionnés en Asie pourraient expliquer le déplacement de la production d'IPA génériques hors de l'UE. Pour les acheteurs, les contrats peuvent donc combiner la comparaison des fournisseurs avec l'accès à une base de coûts géographiquement différente. Lorsque les acheteurs utilisent des contrats externes pour accéder à cette base de coûts plus faible, les changements d'approvisionnement peuvent orienter les commandes d'IPA vers les producteurs marchands asiatiques, influençant la concurrence entre fournisseurs sur le marché des IPA.
Les technologies à flux continu et les mini-usines gagnent du terrain
L'exploitation commerciale rend le flux continu pertinent pour les décisions d'approvisionnement en API au-delà du développement de voies en laboratoire. La plateforme d'Ajinomoto Bio-Pharma Services à Wetteren, en Belgique, compte plus de 15 ans d'exploitation commerciale dans des environnements conformes et non conformes aux bonnes pratiques de fabrication (BPF), couvrant le développement jusqu'à l'approvisionnement commercial en plusieurs tonnes. Pharmaron propose des techniques de flux à des échelles allant de plusieurs kilogrammes à plusieurs tonnes métriques, incluant la photochimie, l'électrochimie, l'ozonolyse, ainsi que l'extraction, la séparation et la distillation en continu pour les substances médicamenteuses à petites molécules. L'exploitation développement-vers-commercial de Wetteren offre aux développeurs une voie de flux pour faire progresser les projets vers l'approvisionnement en matériaux. À mesure que des projets appropriés entrent en production commerciale, le placement de leurs lots d'API auprès de producteurs capables de flux continu peut transformer le travail de développement en demande de fabrication récurrente.
Analyse d'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Hausse des Coûts Mondiaux de Conformité aux BPF et au Contrôle des Nitrosamines | -1% | États membres de l'Union Européenne | Court terme (≤ 2 ans) |
| Compression des Prix des Génériques Réduisant les Marges sur les API | -0.75% | Europe et Asie | Court terme (≤ 2 ans) |
| Opacité de la Chaîne d'Approvisionnement Alimentant la Perception du Risque Qualité | -0.5% | États membres de l'Union Européenne | Court terme (≤ 2 ans) |
| Harmonisation Réglementaire Mondiale Complexe pour les API Biotechnologiques | -0.25% | États membres de l'Union Européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Coûts Mondiaux de Conformité aux BPF et au Contrôle des Nitrosamines
Le contrôle des nitrosamines peut faire dépendre l'exigence de qualité commerciale d'un API du médicament fini de son client. Le document de questions-réponses de l'EMA d'octobre 2025 exige des titulaires et demandeurs d'autorisation de mise sur le marché qu'ils s'assurent que les titulaires d'autorisation de fabrication concernés et les fabricants d'API procèdent à des évaluations rigoureuses pour les médicaments humains de l'UE contenant des API synthétisés chimiquement. Un produit fini donné peut nécessiter des tests d'API supplémentaires ou des limites plus strictes que la monographie pharmacopéiale pour contrôler les impuretés de nitrosamines. Les orientations 2025 du Comité des Principes Actifs Pharmaceutiques ont rapporté que certaines entreprises d'API ont fait face à des demandes de clients pour vérifier une très faible teneur en amines par rapport aux limites historiques d'impuretés, sans convention établie pour des niveaux raisonnables. Les fournisseurs peuvent par conséquent faire face à un travail de vérification spécifique au produit au-delà d'une spécification standard de principe actif, ajoutant une charge dépendante du client à la production conforme.
Compression des Prix des Génériques Réduisant les Marges sur les API
Les producteurs d'IPA matures font face à une contrainte lorsque la concurrence affaiblit le prix disponible pour chaque unité d'approvisionnement. Dans son bilan d'activité 2025, EUROAPI a indiqué que l'intensification de la concurrence des fabricants asiatiques augmentait la pression sur les prix des IPA matures pour les producteurs européens.[2] Cette pression peut limiter la croissance des revenus même lorsqu'un fournisseur conserve son activité de production, rendant le volume commercial un indicateur moins fiable du potentiel de résultat. En 2026, EUROAPI a annoncé une orientation plus marquée vers les molécules complexes à haute marge, les produits banalisés devant être déprioritisés si nécessaire. Pour les producteurs européens conservant des IPA matures, la pression sur les prix ne supprime pas le coût du respect des obligations telles que les évaluations du risque de nitrosamines de l'UE.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type d'API :
L'Échelle et l'Expertise Chimique Soutiennent la Production SynthétiqueLes IPA synthétiques représentaient une part de 65,25 % de la taille du marché des ingrédients pharmaceutiques actifs (IPA) en 2026. WuXi AppTec a rapporté que son volume de réacteurs d'IPA à petites molécules dépassait 4 000 kilolitres fin 2025. Cambrex a indiqué en 2026 que 80 % de ses molécules clients nécessitent une expertise chimique avancée. Au sein du segment le plus important, l'échelle de production et l'expertise en synthèse complexe répondent à différents besoins d'un développeur pharmaceutique, reliant l'infrastructure de fabrication à la chimie requise pour sa molécule spécifique. Pour un producteur servant un portefeuille comme celui de Cambrex, la seule expansion des réacteurs ne résoudrait pas les travaux de chimie nécessaires pour convertir les projets clients en activité de fabrication.
Les IPA biologiques devraient croître à un CAGR de 8,92 % sur 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Au 30 juin 2026, le site commercial de substance médicamenteuse et de produit médicamenteux de Chengdu de WuXi Biologics avait atteint l'achèvement structurel et reçu les équipements clés. Sa conception pour les biologiques microbiens comprenait un fermenteur de 15 000 litres et une capacité allant jusqu'à 110 lots de substance médicamenteuse par an, avec une libération BPF attendue d'ici fin 2026. La capacité annuelle déclarée est un plafond plutôt qu'une production réalisée, de sorte que sa contribution à l'approvisionnement en IPA biologiques dépend de l'obtention de la libération BPF puis de l'utilisation de cette capacité.


Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Modèle de Fabricant :
La Demande Interne Ancre la Production CaptiveLa production captive et interne représentait une part de marché des principes actifs pharmaceutiques (API) de 50,58 % en 2026. Au cours de l'exercice 2025, Aurobindo Pharma a satisfait 52 % de ses propres besoins en API en interne pour la fabrication de formes pharmaceutiques finies. La société identifie sa filiale Apitoria Pharma comme chef de file de son activité API. Au sein de ce plus grand segment, la fabrication interne de principes actifs est liée aux besoins en médicaments en aval du même groupe, donnant aux actifs de production une utilisation liée aux formes pharmaceutiques finies. La fabrication captive peut donc soutenir une activité de formulation sans rendre le groupe pharmaceutique totalement autosuffisant dans ses besoins en principes actifs.
La fabrication marchande et externalisée devrait croître à un CAGR de 9,5 % sur 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Les analystes de William Blair ont constaté que les organisations de développement et de fabrication sous contrat (CDMO) ont produit des API pour 73 % des médicaments approuvés par la FDA américaine en 2025. Parmi les médicaments à petites molécules approuvés cette année-là, 89 % ont eu recours à la fabrication externalisée d'API. La fabrication externe était par conséquent intégrée dans de nombreux produits nouvellement approuvés, reliant les fournisseurs sous contrat à la voie de commercialisation des médicaments développés par d'autres entreprises. Cela crée une voie de croissance par la participation aux thérapies approuvées, permettant à une activité de fabrication de gagner des contrats à mesure que ses clients font progresser leurs médicaments à travers l'examen réglementaire et vers l'approvisionnement commercial.


Par Taille de Molécule :
L'Échelle Commerciale et la Maturation des Projets Façonnent l'ApprovisionnementLes petites molécules constituaient le plus grand segment, représentant 56,84 % du marché en 2026. En mars 2026, Wilmington PharmaTech a annoncé une expansion dans le Delaware devant plus que doubler sa capacité de réacteurs pour API. Le plan comprenait 2 nouvelles suites de réacteurs de 10 000 litres pour la production d'API à petites molécules et de peptides, dont la mise en service était prévue au troisième trimestre 2027. La capacité de réacteurs annoncée ne s'ajouterait à l'approvisionnement commercial qu'après la mise en service des suites prévues. La manière dont les suites seront déployées entre les programmes de petites molécules et de peptides déterminera le travail de fabrication soutenu par cette infrastructure partagée.
Les API de grandes molécules et biologiques devraient croître à un CAGR de 7,8 % sur 2027-2032, ce qui en fait le segment à la croissance la plus rapide. La plateforme Biologiques Intégrés de Lonza a enregistré une croissance des ventes de 10 % à taux de change constants au premier semestre 2026 par rapport au premier semestre 2025. Lonza a attribué la performance de la plateforme à la maturation des projets de croissance et à une solide croissance de l'activité de base. Le chiffre d'affaires de Samsung Biologics a augmenté de 30 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025, soutenu par la pleine utilisation des usines 1 à 4 et des taux de change favorables. Une exploitation de biologiques établie peut contribuer à la croissance des revenus parallèlement à la maturation des projets, offrant aux fournisseurs une voie de croissance commerciale avant la construction d'une nouvelle installation.
Par Aire Thérapeutique :
L'Échelle Cardiovasculaire Rencontre l'Expansion en OncologieLes applications cardiovasculaires constituaient le plus grand segment, représentant 27,75 % du marché en 2026. Pfizer a rapporté 7,96 milliards USD de revenus mondiaux d'ELIQUIS (apixaban) en 2025. Dans certaines régions du Bangladesh, le contrôle de l'hypertension s'est amélioré tout au long de 2025, le traitement ayant rejoint les services de santé essentiels et le dépistage et les soins de suivi s'étant renforcés. Les établissements de l'Initiative de Contrôle de l'Hypertension au Bangladesh approvisionnent les médicaments contre les maladies non transmissibles par un fonds public et réapprovisionnent systématiquement les fournitures des cliniques communautaires. Les réapprovisionnements systématiques peuvent maintenir des besoins récurrents en principes actifs par l'intermédiaire des fabricants de médicaments approvisionnant les soins publics, offrant aux producteurs d'API cardiovasculaires une voie vers la demande parallèlement aux franchises de médicaments de marque.
L'oncologie devrait croître à un CAGR de 10,3 % sur 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Johnson & Johnson a rapporté des ventes nettes mondiales au commerce de DARZALEX (daratumumab) de 4,24 milliards USD au troisième trimestre 2026, incluant son produit sous-cutané. Le 27 janvier 2026, la FDA a approuvé DARZALEX FASPRO avec le bortézomib, le lénalidomide et la dexaméthasone pour les adultes nouvellement diagnostiqués avec un myélome multiple non éligibles à une greffe autologue de cellules souches. Le chiffre d'affaires du médicament établit une base commerciale substantielle, tandis que la nouvelle indication modifie le groupe de patients pouvant recevoir un schéma thérapeutique particulier. Une utilisation approuvée plus large d'une franchise oncologique existante peut par conséquent créer des opportunités de fabrication supplémentaires autour d'une molécule déjà liée à l'approvisionnement commercial en médicaments.
Analyse géographique
Marché des Ingrédients Pharmaceutiques Actifs (IPA) en Amérique du Nord
L'Amérique du Nord représentait 39,28 % de la taille du marché des principes actifs pharmaceutiques (API) en 2026. Le 13 août 2026, la Société Financière Internationale (SFI) a signé un financement pour l'expansion mexicaine de Neolpharma, incluant l'acquisition, la rénovation et la réactivation d'une usine d'API à Morelos. Le projet plus large comprenait également une installation d'injectables pour tiers à Toluca et des améliorations sur les sites existants, le décaissement étant en attente au point de situation du 16 août. La composante API offre à la base de fabrication régionale une voie d'expansion par la rénovation d'actifs, parallèlement à l'investissement dans les services de produits finis. La valeur commerciale dépend de la transformation du périmètre de projet convenu en capacité de production de principes actifs opérationnelle, de sorte que la contribution à la fabrication suit l'exécution des travaux de réactivation.
Marché des Principes Actifs Pharmaceutiques (API) en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10 % sur 2027-2032, ce qui en fait la géographie à la croissance la plus rapide. En 2026, la coentreprise de BioDuro avec Cenra, basée à Taïwan, a ajouté 10 lignes de production d'API conformes aux BPF et plus de 350 000 litres de capacité de réacteurs au réseau de BioDuro. La collaboration relie le développement de procédés à la fabrication à l'échelle clinique et commerciale, associant un producteur d'API taïwanais établi à une entreprise de recherche, développement et fabrication sous contrat. Les lignes ajoutées permettent à BioDuro de poursuivre des commandes d'API à des stades avancés à mesure que les projets de développement arrivent à maturité, créant une voie pour que les relations clients génèrent des travaux de fabrication clinique et commerciale supplémentaires à Taïwan.
Au sein de l'Europe, l'analyse 2025 de la Commission de la base de données de certification de la Direction Européenne de la Qualité du Médicament et des Soins de Santé a montré la dépendance de l'UE vis-à-vis des sites de production d'API chimiques externes. Au Moyen-Orient et en Afrique, CAD Middle East Pharmaceutical Industries fabrique des API à Riyad, en Arabie Saoudite. L'égyptienne Arab API a posé en janvier 2026 la première pierre d'une usine à Aïn Sokhna prévue pour approvisionner en principes actifs et inactifs et matériaux connexes la fabrication pharmaceutique locale et les exportations régionales. En Amérique du Sud, le BNDES a approuvé en septembre 2026 un financement pour CYG Biotech, une société du Grupo Blanver, afin d'étendre la capacité en API par le biais d'une unité prévue à Indaiatuba, au Brésil. La distinction commerciale réside dans le fait qu'un fournisseur serve des réseaux de production transfrontaliers établis ou développe une capacité locale en principes actifs dont la contribution dépend de l'achèvement des installations prévues.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées à travers les contrôles de fabrication, la documentation et les conditions d'accès au marché affectant l'approvisionnement en API. Les orientations sur les dossiers de lot en Allemagne et l'exigence d'approbation CADIFA à périmètre défini au Brésil créent des portes commerciales différentes. Les évaluations apprécient l'attractivité opérationnelle pour un fabricant d'API établi approvisionnant des entreprises de médicaments à usage humain. La préparation à la fabrication et la voie d'approbation peuvent donc affecter différentes parties de la route d'un fournisseur vers la production commerciale de médicaments.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Inde | Afrique du Sud | Brésil |
|---|---|---|---|---|---|
| Autorité principale | FDA | Autorités compétentes des États fédéraux | CDSCO et régulateurs des médicaments des États | SAHPRA | ANVISA |
| Instruments ou orientations clés | Référentiel cGMP pour les médicaments sous 21 CFR 210.1 | BPF UE Partie II ; projet d'Annexe 22 sur l'IA | Dispositions révisées de l'Annexe M sur les API | Guide API Q7 de la SAHPRA adoptant l'ICH Q7 | RDC 359/2020 CADIFA pour les API synthétiques et semi-synthétiques dans les médicaments nouveaux, innovants, génériques et similaires |
| Effet commercial | Méthodes de fabrication, installations et contrôles pour assurer la sécurité, l'identité, la résistance, la qualité et la pureté | Les dossiers de production de lots doivent documenter la production et le contrôle de chaque lot d'API | BPF dépendantes du stade tout au long de la fabrication, de la purification et du conditionnement ; personnel dûment qualifié | Licence de fabricant dans le secteur des médicaments et capacité à se conformer aux BPF applicables | CADIFA valide pour l'approbation d'enregistrement de médicament associé ou de modification post-approbation ; les enregistrements d'API hérités qualifiants se poursuivent jusqu'à expiration ou annulation |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les évaluations Moyen et Sans changement des États-Unis reflètent le référentiel cGMP de base, tandis que la cohorte PreCheck de la FDA de juin 2026 a offert un engagement précoce volontaire pour certaines nouvelles installations pharmaceutiques sélectionnées. Les obligations BPF spécifiques au stade et en matière de personnel de l'Inde et le cadre de licence et Q7 de l'Afrique du Sud soutiennent les évaluations Moyen et Sans changement pour ces exigences opérationnelles établies. La note Moyen de l'Allemagne reflète les orientations sur les dossiers de lot, tandis que le projet d'Annexe 22 sur l'IA, soumis à consultation de juillet à octobre 2025 et sans date d'adoption annoncée, soutient un Durcissement prospectif par des contrôles de sélection, d'entraînement et de validation des modèles pour les fabricants utilisant l'IA. La porte CADIFA du Brésil soutient les évaluations Moyen et Sans changement, tandis que la session de séminaire prévue par l'ANVISA en novembre 2026 sur la révision de la RDC 359/2020 et la mise à jour du manuel CADIFA, et la consultation sur le projet d'Annexe 15 de l'EMA/PIC/S prévue pour décembre 2026, concernent le développement des politiques plutôt que de nouvelles obligations d'entrée commerciale.
Étapes de la Chaîne de Valeur
La capture de valeur est comparée entre l'approvisionnement intermédiaire, le développement de procédés et la production commerciale d'IPA, où différentes activités soutiennent différents revenus pour les fournisseurs. BASF fournit des intermédiaires chimiques utilisés dans la synthèse d'IPA pharmaceutiques. Hikal fabrique des IPA et des intermédiaires et fournit des services de développement et de fabrication sous contrat à des partenaires pharmaceutiques mondiaux.[3] EUROAPI combine les ventes d'IPA avec des services pour la propriété intellectuelle d'IPA appartenant aux clients, rendant la distinction entre les revenus de produits et les travaux de développement sous contrat commercialement pertinente.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en intermédiaires chimiques | Fournisseurs d'intermédiaires tels que BASF | Ventes d'intermédiaires | Adéquation de l'intermédiaire à la voie de synthèse d'API prévue | Spécifier les critères d'entrée spécifiques à la voie et qualifier des sources alternatives |
| Développer et mettre à l'échelle les procédés d'API | Prestataires de développement et de fabrication d'API tels que Hikal et EUROAPI | Services de développement sous contrat et de mise à l'échelle | Transition d'échelle du développement à la production commerciale d'API | Associer le travail de développement au procédé de fabrication commerciale prévu |
| Fabriquer et libérer des API commerciaux | Fabricants d'API tels que Hikal et EUROAPI | Ventes d'API et services de fabrication sous contrat | Responsabilité de libération d'API par l'unité qualité | Coordonner les preuves de test avec l'unité qualité responsable |
| Source: Mordor Intelligence | ||||
L'intégration du développement et de la production peut maintenir la mise à l'échelle connectée à la fabrication commerciale, où un fournisseur tire des revenus des ventes d'API ou des services sous contrat. L'ICH Q7 attribue la responsabilité de libération des API et la supervision des tests et des résultats à l'unité qualité, sans prescrire qui effectue les tests. Le transfert du travail de test à une autre partie modifie donc l'arrangement opérationnel tout en laissant intacte la supervision de la libération par le producteur.
Paysage concurrentiel
Concentration du Marché
La concurrence est modérément fragmentée entre les fabricants de médicaments intégrés, les fabricants sous contrat spécialisés et les producteurs d'API sélectionnés, les capacités variant selon la molécule et le périmètre de service. Teva Pharmaceutical Industries a rapporté 118 millions USD de ventes d'API à des tiers au deuxième trimestre 2026, en baisse de 12 % par rapport au deuxième trimestre 2025 en dollars américains et en monnaie locale. Pfizer CentreOne, la marque CDMO de Pfizer avec une fabrication d'API à Kalamazoo, et Merck KGaA, par le biais de son unité Life Science Services, se positionnent comme prestataires sous contrat pour les fabricants de médicaments externes. BASF SE fournit des API incluant l'ibuprofène et les acides gras oméga-3, tandis qu'AbbVie Inc. représente le modèle du fabricant de médicaments intégré. Teva a attribué le déclin à une demande plus faible due à la dynamique du marché et aux réductions de prix, et a rapporté en juillet 2026 un processus de cession de son activité API sans garantie d'aboutissement, laissant la performance et la propriété comme questions concurrentielles ouvertes.
En mars 2026, BASF Pharma Solutions a annoncé une augmentation mondiale allant jusqu'à 20 % pour certains API et excipients, avec effet immédiat ou selon les contrats existants. En liant l'ajustement à la hausse des coûts mondiaux de l'énergie et des matières premières, BASF l'a présenté comme soutenant un approvisionnement fiable dans l'ensemble de son portefeuille. De telles conditions contractuelles peuvent étaler l'effet commercial d'un ajustement, tandis que le périmètre de produits sélectionnés permet des variations au sein de l'activité d'un fournisseur. Les signaux de prix pour les acheteurs ont divergé selon les fournisseurs en 2026, le rapport du deuxième trimestre de Teva citant des réductions sur les API à des tiers parallèlement à l'augmentation annoncée par BASF.
L'investissement captif et les services sous contrat s'adressent à des acheteurs et des horizons de capacité différents. En février 2026, AbbVie a annoncé 380 millions USD pour 2 installations d'API à North Chicago pour les médicaments en neurosciences et obésité, avec une exploitation complète alors attendue en 2029. L'unité Life Science Services de Merck KGaA fabrique des API hautement potents par le biais de services intégrés de développement, de fabrication et de tests, des stades précliniques à la commercialisation. L'ICH Q7 recommande une approche basée sur le risque pour les matériaux hautement actifs ou toxiques, en envisageant des zones dédiées à moins que des procédures validées d'inactivation ou de nettoyage ne soient établies et maintenues. Les fabricants de médicaments externes disposent d'une voie contractuelle pour les API hautement potents via Merck KGaA, tandis que l'expansion annoncée d'AbbVie répond à ses propres médicaments sur un horizon 2029.
Leaders du secteur des ingrédients pharmaceutiques actifs (IPA)
-
Teva Pharmaceutical Industries
-
Pfizer CentreOne
-
Merck KGaA
-
BASF SE
-
AbbVie Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients Pharmaceutiques Actifs (IPA) Entreprises couvertes dans ce rapport
- Abbvie
- Aurobindo Pharma
- BASF
- Boehringer Ingelheim
- Cambrex
- Catalent
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Lonza Group
- Merck
- Novartis
- Pfizer CentreOne
- Piramal Group
- Recipharm
- Samsung Group
- Siegfried AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- WuXi App Tec
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent l'approvisionnement commercial en API, le renouvellement des équipements de fabrication et l'approvisionnement prospectif en principes actifs critiques, avec différentes voies vers les revenus. En juillet 2026, Evonik a annoncé une modernisation sur 5 ans de 100 millions USD de son site CDMO de substance médicamenteuse à petites molécules multi-clients de Tippecanoe dans l'Indiana. La Commission européenne a proposé des désignations de projets stratégiques et des mesures d'achats publics pour les médicaments critiques et leurs principes actifs dans le cadre de la Loi sur les Médicaments Critiques en mars 2025. Les négociateurs du Conseil et du Parlement ont atteint un accord provisoire le 12 mai 2026, approuvé par la suite par le Coreper et la Commission de la Santé Publique du Parlement, l'adoption formelle par les deux institutions restant requise.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / Segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement sous contrat en petites molécules aux États-Unis | Modernisation prévue d'un site de substance médicamenteuse multi-clients établi | Développeurs pharmaceutiques recherchant une fabrication externe aux États-Unis | Qualifier les capacités existantes et échelonner les engagements d'approvisionnement dépendants des améliorations | L'exécution des améliorations s'étend sur 5 ans | CDMO de substance médicamenteuse tels qu'Evonik |
| Intégration des équipements et de l'automatisation | Renouvellement annoncé des réacteurs et autres systèmes critiques du site | Exploitants d'installations commerciales de substance médicamenteuse | Proposer une intégration échelonnée des équipements et de l'automatisation pour les usines en exploitation | Coordination de la mise en œuvre avec la fabrication multi-clients | Fournisseurs d'équipements pharmaceutiques et d'automatisation |
| Approvisionnement résilient en principes actifs critiques dans l'UE | Mécanismes proposés de projets stratégiques et d'achats publics | Producteurs approvisionnant les fabricants de médicaments critiques | Préparer les projets de principes actifs et les offres d'approvisionnement autour des exigences de résilience | Dépendance à l'adoption et à la mise en œuvre du cadre proposé | Producteurs d'API de l'UE servant les médicaments critiques |
| Source: Mordor Intelligence | |||||
L'ouverture la plus prometteuse à court terme est la participation au renouvellement d'une exploitation de fabrication établie, où les services d'approvisionnement et les travaux d'équipement répondent à des besoins commerciaux différents. Un programme de modernisation peut créer du travail à la fois pour le CDMO et ses fournisseurs industriels à mesure que les systèmes de production existants sont renouvelés. L'opportunité dans l'UE présente une dépendance politique plus longue car les désignations de projets stratégiques et les mesures d'achats publics provisoirement convenus doivent être formellement adoptés et mis en œuvre avant de pouvoir sous-tendre des attributions. Le positionnement commercial dépend donc de la question de savoir si l'acheteur a besoin d'une exécution autour d'une usine existante ou d'une préparation à un cadre politique prospectif.
Développements industriels récents dans Marché des Ingrédients Pharmaceutiques Actifs (IPA)
- Sep 2026 : Eli Lilly and Company a posé la première pierre de son site de Houston d'une valeur de 6,5 milliards USD, destiné à fabriquer Foundayo (orforglipron), d'autres médicaments à petites molécules et des thérapies avancées, incluant la production nationale d'API.
- Août 2026 : La SFI a signé un financement pour l'expansion mexicaine de Neolpharma, couvrant l'acquisition, la rénovation et la réactivation de l'usine d'API de Morelos, une installation d'injectables pour tiers prévue à Toluca et des améliorations sur les sites existants. Le décaissement était en attente au 16 août.
- Juil 2026 : Evonik a annoncé un investissement de modernisation des équipements de 100 millions USD sur 5 ans aux Laboratoires Tippecanoe à Lafayette, dans l'Indiana, qui fabrique des intermédiaires pharmaceutiques, des API et des excipients.
Marché des Ingrédients Pharmaceutiques Actifs (IPA) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des Ingrédients Pharmaceutiques Actifs (IPA) mesure la valeur annuelle des substances médicamenteuses actives produites pour les médicaments à usage humain par les fabricants pharmaceutiques, y compris la production captive valorisée au stade de production des IPA. Il couvre cette activité à l'échelle mondiale.
Exclusions du périmètre : les excipients, les formes pharmaceutiques finies, les IPA vétérinaires, les réactifs de diagnostic et les intermédiaires en cours de fabrication sont exclus.
Aperçu de la segmentation
- Par type d'IPA
- IPA synthétiques
- IPA biologiques
- IPA hautement puissants (HPAPI)
- IPA naturels / phytochimiques
- Par modèle de fabricant
- Captif / En interne
- Sous-traitant / Externalisé
- Par taille de molécule
- Petite molécule
- Grande molécule / Biologiques
- Par aire thérapeutique
- Oncologie
- Cardiovasculaire
- Maladies infectieuses
- Troubles métaboliques
- Système nerveux central et neurologie
- Autre aire thérapeutique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La page de préqualification des IPA de l'OMS et la liste préqualifiée, les questions-réponses de l'EMA sur les nitrosamines et l'ICH Q7 fournissent des exemples de la manière dont la qualité des fournisseurs, le statut BPF, les exigences relatives aux sites de fabrication et la documentation réglementaire peuvent être évalués. Ces sources aident également à distinguer les substances actives et leurs contrôles de production des exigences relatives aux médicaments finis.
Les rapports annuels et dépôts réglementaires des entreprises, les présentations aux investisseurs, ainsi que la presse sectorielle et financière réputée peuvent apporter des éléments probants sur les capacités, l'approvisionnement, les investissements, les prix et les plans de production, qui peuvent être vérifiés par rapport aux informations réglementaires et aux communications publiques des entreprises. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées avec des fabricants d'IPA, des prestataires de développement et de fabrication sous contrat, des responsables des achats pharmaceutiques et des opérations techniques, ainsi que des spécialistes réglementaires ou qualité peuvent clarifier les valeurs de production, les valeurs de transfert captif et les évolutions dans le mix de fournisseurs ou de produits. Les analystes peuvent utiliser les témoignages des répondants pour vérifier les hypothèses des sources secondaires au niveau des variables et des segments, revoir les lacunes là où les définitions ou le statut de production sont peu clairs, et trianguler les signaux de capacité ou de demande rapportés par rapport aux informations publiques sans traiter un seul compte rendu comme un total de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement et prévisions du marché
Un modèle descendant estime la valeur mondiale de la production d'IPA au stade de l'IPA sortie d'usine, puis répartit la valeur entre le type d'IPA, le modèle de fabricant, la taille de molécule, l'aire thérapeutique et la géographie en utilisant les répartitions de marché rapportées et les données probantes de production. Les indicateurs pertinents comprennent la demande pharmaceutique par thérapie, les approbations de médicaments et l'activité du pipeline pour les biologiques et l'oncologie, les capacités d'IPA annoncées et leur utilisation, l'activité d'externalisation, ainsi que les signaux de production ou de commerce régionaux. Ceux-ci informent la demande, la production des fournisseurs et les évolutions dans le mix de produits et de régions. Les parts de segments sont construites à partir des répartitions publiées et des informations de production des entreprises, avec des recoupements par rapport aux agrégations de revenus ou de capacités d'un échantillon de fournisseurs et, lorsqu'utilisables, des estimations prix fois volume pour des groupes de produits sélectionnés. Les prévisions utilisent l'évolution historique des variables et les facteurs prospectifs déclarés dans une analyse de scénarios, avec des valeurs de marché et de segments maintenues cohérentes en interne. Les analystes examinent les prévisions au niveau des variables avec les répondants primaires pour questionner les hypothèses et résoudre les sauts non étayés. Les lacunes dans les vérifications sélectives des fournisseurs sont enregistrées et encadrées par rapport aux informations des entreprises et aux totaux régionaux, et ne sont pas extrapolées comme une estimation complète du marché de bas en haut.
Cycle de validation des données et de mise à jour
Les analystes triangulent les données réglementaires, d'entreprise, commerciales et de marché par rapport à des signaux indépendants tels que les annonces de capacité, les dépôts réglementaires et la demande thérapeutique, puis examinent les valeurs aberrantes, les définitions incohérentes et les écarts significatifs entre les sources avant validation. Un second examen vérifie les dates des sources, les unités, le traitement au stade IPA et les totaux des segments. Les analystes reprennent contact avec les répondants concernés lorsqu'une réponse est en contradiction avec une source documentée ou laisse une lacune significative. Le modèle est actualisé annuellement, révisé entre les cycles après des événements réglementaires, de capacité ou d'approvisionnement significatifs, et fait l'objet d'une nouvelle vérification des sources et des calculs avant livraison.
Taille du marché mondial des Ingrédients Pharmaceutiques Actifs (IPA) de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des Ingrédients Pharmaceutiques Actifs (IPA) mesure la valeur annuelle des substances médicamenteuses actives produites pour les médicaments à usage humain par les fabricants pharmaceutiques, y compris la production captive valorisée au stade de production des IPA.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les prévisions utilisent l'évolution historique des variables et les facteurs prospectifs déclarés dans une analyse de scénarios, avec des valeurs de marché et de segments maintenues cohérentes en interne.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 263,5 milliards USD (2027) | |
| Cabinet de conseil mondial A | 149,02 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 43,4 % à la valeur de ce rapport pour 2027 de 263,5 milliards USD, un an plus tard. L'estimation utilise une base de 2026 et projette la croissance jusqu'en 2031, de sorte que son point de mesure antérieur précède la valeur de ce rapport pour 2027. |
| Cabinet de conseil mondial B | 190,87 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 27,6 % à la valeur de ce rapport pour 2027 de 263,5 milliards USD, un an plus tard. L'estimation utilise une base de 2026 et projette la croissance jusqu'en 2032, de sorte que son point de mesure antérieur précède la valeur de ce rapport pour 2027. |
Les analystes de Mordor Intelligence triangulent les données réglementaires, d'entreprise, commerciales et de marché par rapport à des signaux indépendants tels que les annonces de capacité, les dépôts réglementaires et la demande thérapeutique, puis examinent les valeurs aberrantes, les définitions incohérentes et les écarts significatifs entre les sources avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des principes actifs pharmaceutiques (API) et ses perspectives de croissance ?
Le marché devrait atteindre 263,5 milliards USD en 2027 et 368,7 milliards USD d'ici 2032, avec un CAGR de 6,95 % sur 2027-2032.
Qu'est-ce qui stimule la demande en principes actifs pharmaceutiques ?
La demande est soutenue par le traitement du diabète et les thérapies anticancéreuses ciblées. Novo Nordisk a atteint 42 millions de personnes avec son portefeuille diabète en 2025, tandis que la FDA a approuvé l'épcoritamab avec le rituximab et le lénalidomide pour le lymphome folliculaire récidivant ou réfractaire cette année-là.
Quel type d'API détient la plus grande part ?
Les API synthétiques détenaient la plus grande part à 65,25 % en 2026. Les API biologiques devraient connaître la croissance la plus rapide à un CAGR de 8,92 % sur 2027-2032.
Quelles entreprises sont en concurrence dans la production d'API et la fabrication sous contrat ?
Teva Pharmaceutical Industries vend des API à des tiers, et Pfizer CentreOne fournit des services de fabrication sous contrat. Merck KGaA, BASF SE et AbbVie Inc. contribuent respectivement par des services spécialisés, des API sélectionnés et un investissement captif planifié.
Quels défis peuvent affecter la rentabilité des fournisseurs d'API ?
EUROAPI a rapporté une pression sur les prix des API matures pour les producteurs européens dans son bilan 2025. Les contrôles spécifiques aux produits des nitrosamines de l'UE peuvent ajouter un travail de vérification pour les principes actifs synthétisés chimiquement.
Quelles régions dominent les revenus des API et les prévisions de croissance ?
L'Amérique du Nord a dominé avec une part de 39,28 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide à un CAGR de 10 % sur 2027-2032.