
Taille et part du marché des médicaments complémentaires et alternatifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 255.35 Milliards de dollars |
| Taille du Marché (2031) | 331.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments complémentaires et alternatifs par Mordor Intelligence
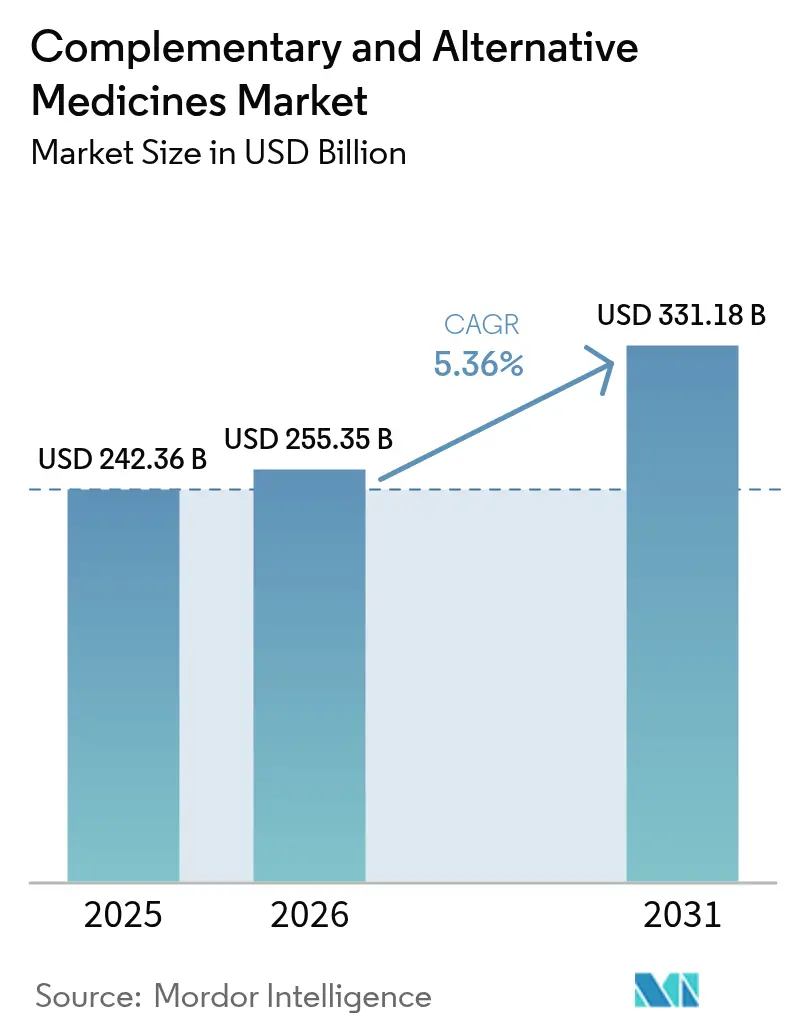
La taille du marché des médicaments complémentaires et alternatifs était évaluée à 242,36 milliards USD en 2025 et devrait progresser de 255,35 milliards USD en 2026 pour atteindre 331,18 milliards USD d'ici 2031, à un TCAC de 5,36 % durant la période de prévision (2026-2031). La prévalence croissante des maladies chroniques, la numérisation des services de praticiens, le renforcement du remboursement par les assurances et l'élargissement de la reconnaissance réglementaire accélèrent collectivement la croissance des revenus. Les plans d'avantages sociaux des employeurs qui remboursent les salariés pour l'acupuncture et la méditation, à l'instar du remboursement annuel de 300 USD de Blue Cross Blue Shield of Massachusetts, illustrent la façon dont les programmes de bien-être en entreprise intègrent les soins corps-esprit dans le courant dominant. Simultanément, la FDA américaine renforce la surveillance des médicaments botaniques tout en décrivant des voies simplifiées pour les nouveaux produits à base de plantes. Le renforcement de la numérisation des chaînes d'approvisionnement en Asie-Pacifique, associé à des subventions ciblées à la culture des plantes médicinales, élargit davantage l'accès et réduit les coûts. Le marché des médicaments complémentaires et alternatifs présente désormais une convergence évolutive des thérapeutiques anciennes avec la distribution moderne, l'analyse de données et la génération de preuves cliniques.
Principaux enseignements du rapport
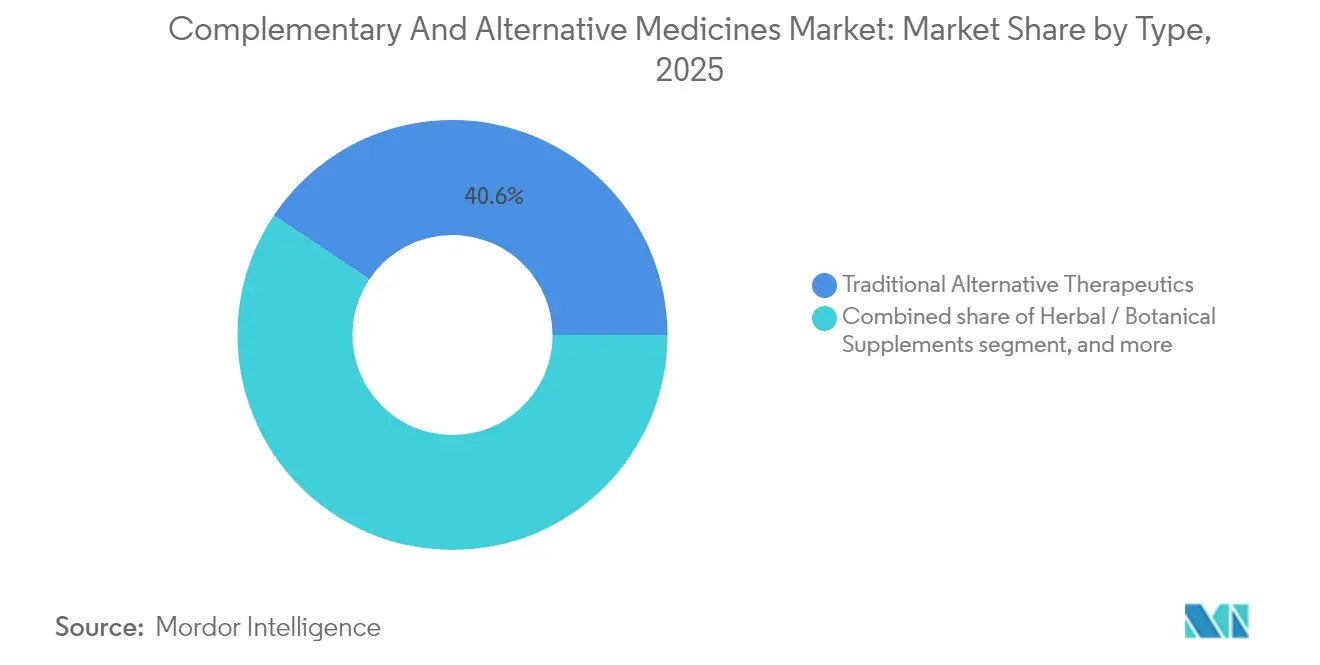
- Par type, les thérapeutiques alternatives traditionnelles ont dominé avec une part de revenus de 40,62 % en 2025, tandis que les pratiques corps et esprit devraient afficher un TCAC de 7,12 % jusqu'en 2031.
- Par application, les troubles métaboliques ont représenté 27,08 % de la part du marché des médicaments complémentaires et alternatifs en 2025 ; la neurologie et la santé mentale devrait s'étendre à un TCAC de 7,68 % jusqu'en 2031.
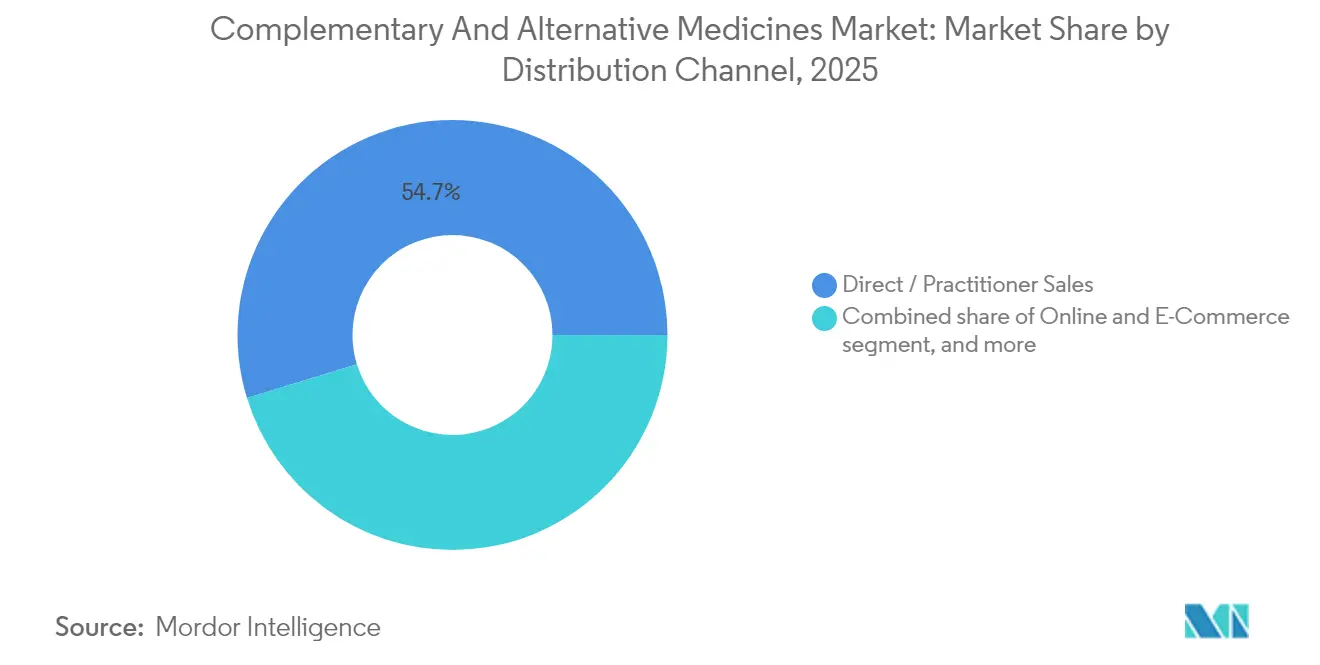
- Par canal de distribution, les ventes directes/praticiens ont représenté 54,74 % de la taille du marché des médicaments complémentaires et alternatifs en 2025 ; les ventes en ligne et le commerce électronique progressent à un TCAC de 8,35 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques spécialisées ont capté 44,81 % des revenus de 2025, tandis que les soins à domicile et l'automédication devraient croître à un TCAC de 8,06 % entre 2026 et 2031.
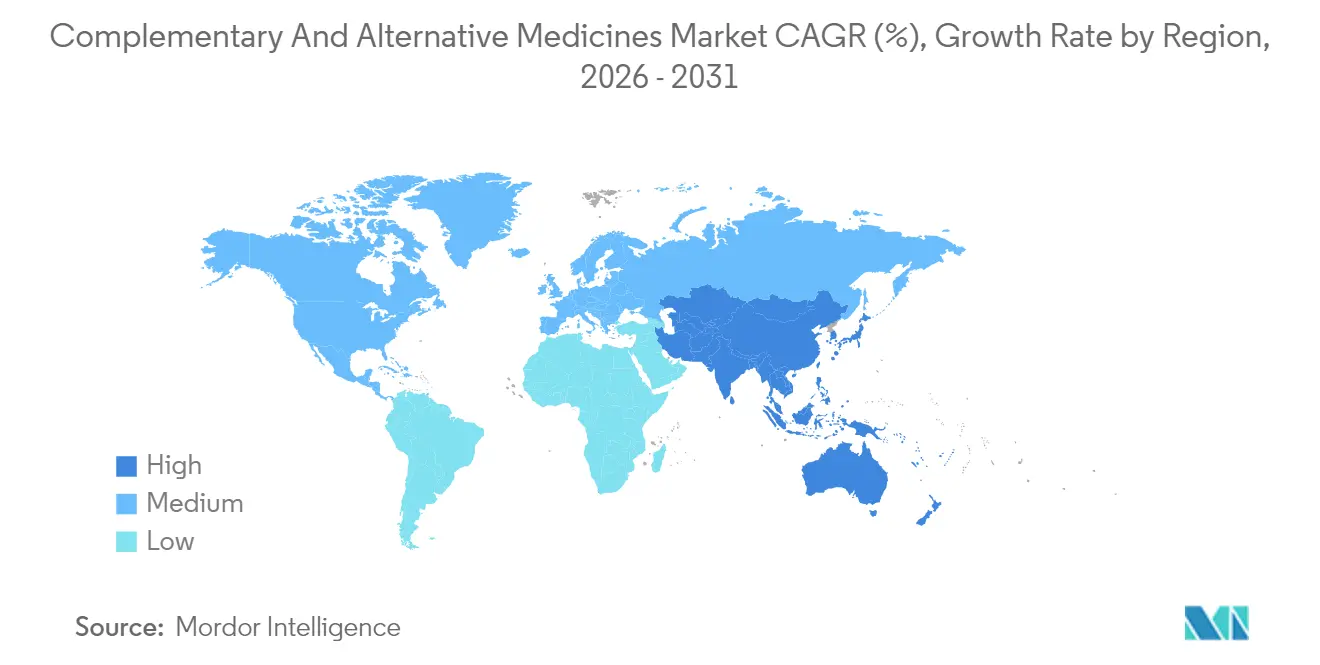
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 42,58 % en 2025, tandis que l'Asie-Pacifique est positionnée pour afficher le TCAC le plus rapide de 6,32 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques | +1.2% | Mondial, plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Tendance croissante des consommateurs vers les soins de santé naturels et biologiques | +1.5% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Soutien gouvernemental croissant et reconnaissance réglementaire | +0.8% | Principalement Asie-Pacifique, extension vers l'Afrique du Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Prolifération des plateformes numériques de médecines complémentaires et alternatives et des écosystèmes de bien-être virtuel | +1.1% | Amérique du Nord et Union européenne, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration des médecines complémentaires et alternatives dans les programmes de bien-être en entreprise et les assurances | +0.6% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Mondialisation des chaînes d'approvisionnement en médecine traditionnelle via le commerce électronique | +0.9% | Mondial, impact le plus fort en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques
Les troubles métaboliques chroniques soutiennent une demande constante des patients pour des soins préventifs rentables. Le diabète et l'obésité augmentent les dépenses de santé mondiales, positionnant la médecine traditionnelle chinoise, l'Ayurveda et les nutraceutiques à base de plantes fondés sur des données probantes comme des compléments attrayants aux traitements conventionnels. Les Américains dépensent déjà 30,2 milliards USD de leur propre poche chaque année pour des modalités complémentaires, soulignant une culture mature du paiement pour le bien-être[1]Centre national pour la santé complémentaire et intégrative, "Approches de santé complémentaires : dépenses des consommateurs," nccih.nih.gov. Les grands systèmes hospitaliers, notamment Penn Medicine HealthWorks, proposent l'acupuncture et le massage thérapeutique à leurs employés pour gérer les douleurs musculo-squelettiques et le stress. Ces initiatives renforcent la crédibilité des praticiens et incitent les assureurs à élargir leur couverture. Alors que les troubles métaboliques restent l'un des principaux fardeaux mondiaux des maladies au-delà de 2030, leur intersection avec des interventions à base de plantes et corps-esprit abordables soutient matériellement une trajectoire ascendante du marché des médicaments complémentaires et alternatifs.
Tendance croissante des consommateurs vers les soins de santé naturels et biologiques
Après la COVID, les consommateurs recherchent activement des remèdes sans produits chimiques, transparents et peu transformés. Les marques mettant en avant des extraits de plantes entières, comme les compléments ayurvédiques axés sur la performance de Zenko, fidélisent leur clientèle en validant la pureté et la traçabilité. McKinsey rapporte que 82 % des adultes américains accordent désormais la priorité au bien-être, révélant un changement structurel dans le comportement d'achat. La demande est la plus forte dans le domaine de la santé féminine, où la divulgation complète des ingrédients influence les décisions d'achat, de la menstruation jusqu'au soutien à la ménopause. Les plateformes d'avantages sociaux en entreprise répondent en subventionnant des programmes certifiés biologiques corps-esprit, renforçant ainsi les voies institutionnelles pour les remèdes naturels. Ces attentes des consommateurs renforcent les prix premium et élargissent le marché des médicaments complémentaires et alternatifs.
Soutien gouvernemental croissant et reconnaissance réglementaire
L'Organisation mondiale de la santé a intégré les codes diagnostiques de la médecine traditionnelle chinoise dans la CIM-11, légitimant des protocoles séculaires dans les statistiques officielles de mortalité et de morbidité. Le Conseil national indien des plantes médicinales augmente les subventions à la culture des plantes botaniques très demandées pour garantir la qualité des matières premières, tandis que la directive de l'Union européenne sur les médicaments à base de plantes traditionnels offre une voie d'enregistrement simplifiée pour les formules éprouvées[2]Frontiers in Medical Technology, "Projections du marché européen des plantes médicinales," frontiersin.org. Bien que la mise en œuvre régionale varie, ces textes réglementaires créent une clarté juridique qui encourage les investissements transfrontaliers. Les entreprises pharmaceutiques multinationales pilotent désormais des formulations traditionnelles dans le cadre de voies pour les médicaments botaniques, en réponse aux orientations actualisées de la FDA sur les notifications de nouveaux ingrédients alimentaires. Une surveillance renforcée concilie sécurité et innovation, soutenant la légitimité à long terme et l'expansion du marché des médicaments complémentaires et alternatifs.
Prolifération des plateformes numériques de médecines complémentaires et alternatives et des écosystèmes de bien-être virtuel
La télémédecine permet aux acupuncteurs, naturopathes et médecins ayurvédiques qualifiés de consulter dans le monde entier, accélérant les revenus sans limites géographiques. L'analyse de la langue et du pouls assistée par intelligence artificielle améliore la précision diagnostique dans la médecine traditionnelle chinoise, renforçant la confiance des patients. Les applications de méditation monétisant des modèles d'abonnement anticipent un TCAC de 21,44 % d'ici 2032, fournissant un contenu corps-esprit à faible coût et à fort engagement. La numérisation des chaînes d'approvisionnement rationalise également le commerce transfrontalier de plantes médicinales, la Chine important 7,75 milliards USD de produits alimentaires de santé via le commerce électronique en 2024. L'accélération numérique raccourcit les cycles de découverte thérapeutique et élargit la portée des praticiens, soutenant la dynamique du marché des médicaments complémentaires et alternatifs.
Analyse d'impact des freins*
| Analyse d'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Insuffisance des preuves cliniques et de la normalisation | -1.8% | Mondial, en particulier dans les marchés développés | Long terme (≥ 4 ans) |
| Fragmentation réglementaire et lacunes en matière de remboursement | -1.2% | Mondial, impact le plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Préoccupations relatives à la durabilité des ressources en herbes médicinales | -0.7% | Mondial, avec une pression aiguë dans les régions d'Asie-Pacifique à forte exportation | Long terme (≥ 4 ans) |
| Défis de contrôle qualité dans la distribution par commerce électronique transfrontalier | -0.6% | Mondial, plus prononcé dans les échanges Asie-Pacifique vers Union européenne/États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Insuffisance des preuves cliniques et de la normalisation
Le financement mondial d'essais rigoureux sur les médecines complémentaires et alternatives reste limité ; en 2022, seulement 0,17 % des subventions des NIH américains ciblaient la médecine intégrative. Les préparations botaniques varient souvent selon leur origine, leur date de récolte et leur traitement, ce qui complique la reproductibilité et entrave l'approbation de la FDA au-delà des deux médicaments botaniques sur ordonnance actuellement autorisés. L'absence de grades pharmacopéiques cohérents limite la couverture assurance large, car les payeurs favorisent les formes posologiques normalisées. Les lacunes dans la formation des praticiens ralentissent en outre l'adoption, de nombreux médecins restant prudents quant aux interactions potentielles plantes-médicaments. Sans essais contrôlés randomisés élargis et repères de qualité harmonisés, l'incertitude pourrait ralentir l'adoption dans les régions à revenu élevé et tempérer le développement de la taille du marché des médicaments complémentaires et alternatifs.
Fragmentation réglementaire et lacunes en matière de remboursement
Les gélules ayurvédiques entrent aux États-Unis en tant que compléments alimentaires, tandis que l'Inde traite des ingrédients identiques comme des thérapies sur ordonnance, obligeant les marques mondiales à jongler avec des règles contradictoires de dosage et d'étiquetage[3]Agence américaine des produits alimentaires et médicamenteux, "Orientations sur le développement des médicaments botaniques," fda.gov. La directive unifiée européenne existe, mais les agences nationales interprètent différemment les exigences documentaires, retardant les lancements à l'échelle européenne. Les paiements directs dominent toujours malgré une acceptation plus large, les consommateurs américains déboursant 30,2 milliards USD annuellement pour des services de médecines complémentaires et alternatives. Le commerce électronique transfrontalier amplifie les défis de surveillance concernant l'authentification des produits, les limites de métaux lourds et le dépistage des contaminations. La fragmentation augmente les coûts de conformité et peut dissuader les petits innovateurs de se développer, modérant la croissance à court terme du marché des médicaments complémentaires et alternatifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les thérapies traditionnelles mènent l'innovation numériqueLes thérapeutiques alternatives traditionnelles ont conservé leur leadership avec 40,62 % des revenus de 2025, portées par l'intégration hospitalière de l'acupuncture, de l'Ayurveda, de l'homéopathie et des pharmacopées à base de plantes. L'approbation institutionnelle — notamment l'achat par Mitsui d'Eu Yan Sang pour 800 millions SGD — témoigne de la confiance des investisseurs dans les marques patrimoniales évolutives. La grande familiarité clinique positionne ces modalités comme la pierre angulaire du marché des médicaments complémentaires et alternatifs, même si les logiciels de diagnostic alimentés par l'intelligence artificielle modernisent la prestation. Les pratiques corps et esprit, bien que plus modestes, constituent le sous-secteur à la croissance la plus rapide avec un TCAC projeté de 7,12 %. Les plateformes de bien-être en entreprise qui remboursent les formations de yoga et de méditation accélèrent l'adoption dans le courant dominant et augmentent la valeur à vie des utilisateurs. Les compléments à base de plantes progressent grâce aux certifications de bonnes pratiques agricoles, tandis que les chiropraticiens bénéficient d'une couverture d'assurance auprès de 87 % des grandes entreprises américaines. Les modalités d'énergie et de champ bioénergétique restent de niche mais attirent l'attention de la recherche pour le soulagement de la douleur chronique. La numérisation continue améliore la transparence et les interventions personnalisées, renforçant les synergies entre segments.
La taille du marché des médicaments complémentaires et alternatifs pour les pratiques corps et esprit devrait dépasser 92,4 milliards USD d'ici 2031, reflétant une croissance composée et la fidélité des consommateurs aux programmes numériques créateurs d'habitudes. Les séances de pleine conscience à distance réduisent les frais généraux des praticiens et maintiennent la continuité durant les restrictions de mobilité. Dans les thérapeutiques traditionnelles, les partenariats avec les fabricants biopharmaceutiques s'élargissent pour co-développer des dérivés botaniques pour le soutien en oncologie et en immunologie. Les acteurs du marché qui intègrent l'analyse sur smartphone avec l'imagerie de la langue ou le suivi de la variation du pouls peuvent proposer des tableaux de bord cliniques différenciés, élargissant l'empreinte du marché des médicaments complémentaires et alternatifs dans les systèmes de santé en quête de preuves.


Par application :
les troubles métaboliques entraînent l'intégration cliniqueLes troubles métaboliques ont représenté 27,08 % de la part des revenus en 2025, soulignant comment les maladies liées à l'alimentation accroissent la demande de solutions botaniques multi-cibles sûres. Des essais contrôlés auprès de populations indiennes montrent que les extraits de fenugrec, de cannelle et de gymnema réduisent la glycémie à jeun et améliorent les profils lipidiques, renforçant la confiance des médecins. La neurologie et la santé mentale mène l'expansion future avec un TCAC de 7,68 % jusqu'en 2031, car le stress lié à la pandémie catalyse la demande d'herbes adaptogènes et de formations à la pleine conscience remboursées par les employeurs. Les thérapies de soutien en oncologie bénéficient de preuves issues d'essais randomisés montrant que les formules traditionnelles chinoises réduisent la fatigue induite par la chimiothérapie, favorisant leur inclusion dans les cliniques de cancérologie intégrative. La taille du marché des médicaments complémentaires et alternatifs consacrée à l'oncologie devrait croître régulièrement à mesure que les groupes de défense des patients font pression pour des options de gestion des symptômes.
Les applications cardiovasculaires évoluent parallèlement aux programmes de santé préventive qui intègrent les exercices respiratoires traditionnels et le massage thérapeutique, offrant une maîtrise de la pression artérielle rentable. La santé féminine reste un créneau à forte croissance, portée par les herbes phytoestrogéniques qui atténuent l'inconfort ménopausal sans hormones synthétiques. La part du marché des médicaments complémentaires et alternatifs dans la santé féminine devrait s'élargir à mesure que les entreprises du secteur des sciences de la vie lancent des packs nutraceutiques spécifiques à l'âge avec un soutien clinique. Dans toutes les applications, les outils numériques d'adhérence et l'intégration des technologies portables mettent en évidence des résultats de santé mesurables, approfondissant l'engagement des payeurs.
Par canal de distribution :
la transformation numérique remodèle l'accèsLes ventes directes/praticiens ont représenté 54,74 % des revenus de 2025, confirmant que les consultations en face à face et les prescriptions de décoctions personnalisées restent le pilier de la confiance des patients. Les pharmacies homéopathiques, les cliniques ayurvédiques et les centres d'acupuncture génèrent collectivement une fréquence de renouvellement et des historiques de cas riches en données. Par ailleurs, les ventes en ligne et le commerce électronique devraient enregistrer un TCAC de 8,35 % de 2026 à 2031, portés par les marchés transfrontaliers qui étendent les portefeuilles de produits bien au-delà des inventaires locaux. La taille du marché des médicaments complémentaires et alternatifs attribuable aux canaux en ligne devrait dépasser 103,6 milliards USD d'ici la fin de la décennie, même si les régulateurs intensifient la surveillance des plantes botaniques importées.
Les pharmacies et drogueries élargissent l'espace de rayonnage pour les produits naturels cliniquement étayés, intégrant des monographies liées par code QR pour une éducation sur le lieu de vente. Les programmes de commande par courrier comblent les lacunes dans les zones rurales où les praticiens sont rares, assurant la continuité des soins chroniques. Les grandes marques combinent désormais des livraisons par abonnement avec un coaching virtuel, créant des expériences intégrées qui améliorent l'adhérence au traitement. Les stratégies omnicanales améliorent la rotation des stocks et permettent des boucles de rétroaction agiles des consommateurs, élargissant la portée du marché des médicaments complémentaires et alternatifs à travers les cohortes démographiques.
Par utilisateur final :
l'intégration dans les soins de santé accélère l'adoptionLes hôpitaux et cliniques spécialisées ont capté 44,81 % des revenus de 2025, reflétant l'acceptation par les médecins de l'acupuncture, de la naturopathie et de l'herboristerie médicale dans les plans de soins multimodaux. Les centres médicaux universitaires créent des départements d'intégration qui publient des données sur les résultats, légitimant les interventions traditionnelles auprès des cliniciens sceptiques. Les soins à domicile et l'automédication devraient croître à un TCAC de 8,06 %, portés par la surveillance par technologies portables, les rappels de dosage sur smartphone et les consultations virtuelles à la demande avec des praticiens agréés. Les consommateurs dépensent déjà 12,8 milliards USD annuellement en produits naturels pour l'automédication, illustrant une préférence pour l'autonomie dans la gestion quotidienne de la santé.
Les centres de bien-être et les spas se repositionnent en hubs de santé préventive, offrant une supervision médicale aux côtés de services de relaxation pour capter les milléniaux soucieux de la valeur. Les programmes de bien-être en entreprise intègrent des bons numériques pour les services de médecines complémentaires et alternatives, générant des volumes soutenus auprès des prestataires. La part du marché des médicaments complémentaires et alternatifs détenue par les réseaux de bien-être en entreprise s'élargira à mesure que les employeurs quantifient les améliorations de productivité et les économies sur les coûts de soins de santé. Cette confluence de sites de prestation cliniques, résidentiels et liés au mode de vie sous-tend une diversification robuste de la demande et encourage de nouveaux investissements dans la recherche.
Analyse géographique
Marché des Médecines Complémentaires et Alternatives en Amérique du Nord
L'Amérique du Nord est reste le principal contributeur régional, représentant 42,58 % des revenus de 2025. Des mécanismes de remboursement matures, une infrastructure solide de praticiens et des investissements proactifs dans le bien-être en entreprise ont stimulé la demande. Les hôpitaux intègrent des protocoles d'oncologie intégrative et de gestion de la douleur chronique, permettant un débit plus élevé de prescriptions à base de plantes et de thérapies corps-esprit. La taille du marché des médecines complémentaires et alternatives aux États-Unis est appelée à progresser régulièrement, à mesure que les assureurs affinent les modèles de paiement basés sur les résultats et que la FDA élargit ses orientations en matière de produits botaniques. Les provinces canadiennes étendent également la couverture de l'acupuncture dans le cadre de l'assurance publique, signalant une dynamique politique convergente.
Marché des Médecines Complémentaires et Alternatives en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR le plus rapide, à 6,32 %, de 2026 à 2031. La double stratégie de la Chine, consistant à renforcer l'usage domestique et à accélérer la certification à l'exportation, soutient les économies d'échelle. Le lancement par Baidyanath de 27 références de nutraceutiques ciblant 10 à 12 pays témoigne des ambitions régionales à s'imposer sur les rayons mondiaux. Les subventions à la culture en Inde réduisent les coûts des matières premières et améliorent la traçabilité, répondant ainsi aux normes d'importation strictes en vigueur en Europe et en Amérique du Nord. Le commerce électronique transfrontalier stimule la demande dans les métropoles d'Asie du Sud-Est, où le taux de pénétration des smartphones dépasse 80 % et où l'utilisation des applications de santé s'articule avec les portefeuilles de paiement locaux. Les projets pilotes de télé-Ayurveda financés par le gouvernement dans les zones rurales de l'Inde renforcent l'adoption en démontrant la viabilité des consultations à faible coût.
Marché des Médecines Complémentaires et Alternatives en Europe
L'Europe bénéficie de la directive sur les médicaments à base de plantes traditionnelles, qui offre une clarté en matière d'accès au marché et attire les investissements étrangers. L'Allemagne se classe au deuxième rang des exportateurs de produits alimentaires de santé vers la Chine, avec des expéditions en 2024 en hausse de 57,84 % pour atteindre 1,165 milliard USD. Les consommateurs européens privilégient les remèdes à base de plantes pour les troubles musculo-squelettiques chroniques, favorisant la collaboration entre pharmaciens et herboristes. Les systèmes de santé nationaux en Italie et aux Pays-Bas étudient le potentiel d'économies réalisables en remboursant les médecines complémentaires et alternatives pour la migraine chronique et le syndrome du côlon irritable, respectivement. Le marché des médecines complémentaires et alternatives continue d'approfondir son empreinte européenne, à mesure que les résultats des essais cliniques déclenchent une inclusion dans les politiques fondées sur les données probantes.

Paysage réglementaire
La réglementation des médecines complémentaires et alternatives recoupe les filières produits (aliments et compléments alimentaires par rapport aux médicaments) et la supervision des pratiques professionnelles, ce qui accroît la complexité de conformité pour les marques mondiales. Aux États-Unis, la FDA place de nombreux produits à base de plantes sous les règles applicables aux compléments alimentaires, tout en maintenant une filière de développement de médicaments botaniques et en publiant des orientations réglementaires axées sur les médecines complémentaires et alternatives (CAM). L'agence a également mis à jour en 2025 les procédures de notification des nouveaux ingrédients diététiques, renforçant les exigences de soumission pour les nouveaux ingrédients à base de plantes.
En Europe, le Comité des médicaments à base de plantes (HMPC) de l'Agence européenne des médicaments (EMA) tient à jour des monographies et des listes de plantes valables dans toute l'UE, qui soutiennent les enregistrements d'usage traditionnel, et la Commission européenne continue de mettre à jour la liste autorisée par le biais d'actes formels tels que la décision d'exécution (UE) 2026/334 (février 2026), qui a modifié des entrées de liste relatives au Foeniculum vulgare. Parallèlement, les juridictions consolident la supervision des professions de santé complémentaires. La Colombie-Britannique a mis en vigueur en avril 2026 le règlement sur les professionnels de la santé complémentaire (B.C. Reg. 130/2025), remplaçant les réglementations propres à chaque profession pour les chiropraticiens, les massothérapeutes, les naturopathes et les praticiens de la médecine traditionnelle chinoise. À l'échelle mondiale, l'adoption par l'Assemblée mondiale de la santé de la stratégie de l'OMS pour la médecine traditionnelle 2025-2034 en 2025 ancre une volonté politique en faveur d'une intégration fondée sur les preuves et de mécanismes réglementaires axés sur la sécurité.
Paysage concurrentiel
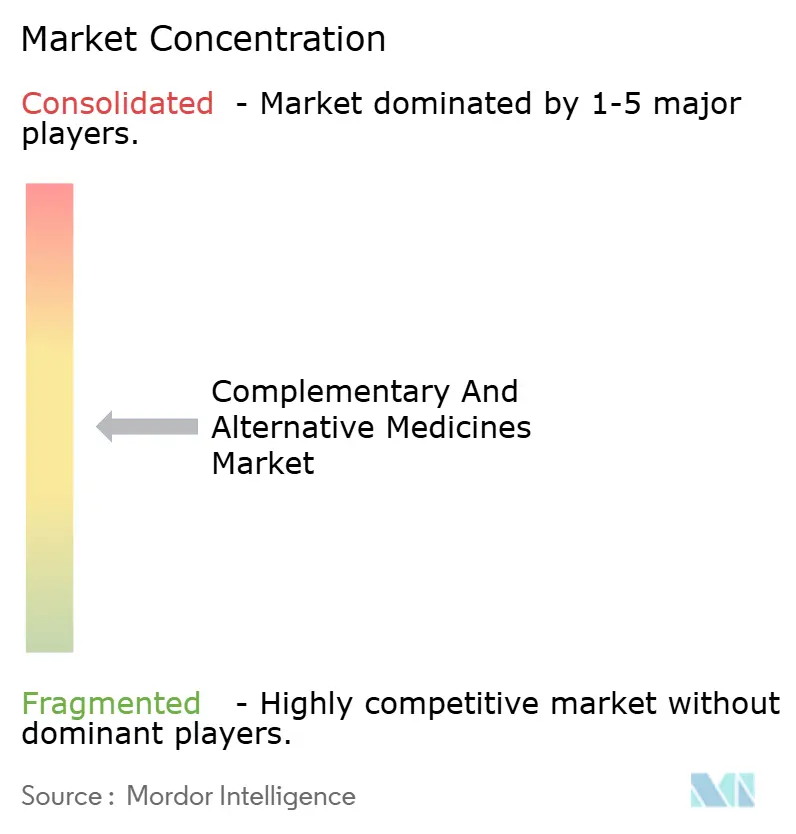
Le marché est de nature modérément concentrée ; avec l'augmentation des investissements dans ce domaine et la prise de conscience croissante au sein de la population générale, la concurrence sur le marché s'intensifie. Cependant, le marché des médicaments complémentaires et alternatifs est fragmenté, avec de nombreux acteurs. Parmi les principaux acteurs du marché étudié figurent Ayush Ayurvedic Pte Ltd., Columbia Nutritional LLC, The Healing Company Ltd., Pure encapsulations, LLC et Herb Pharm, entre autres.
Leaders du secteur des médicaments complémentaires et alternatifs
Columbia Nutritional LLC
Pure encapsulations, LLC
Herb Pharm
Healing Company Ltd
Ayush Ayurvedic Pte Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médecines Complémentaires et Alternatives
- Herb Pharm
- Boiron
- Himalaya
- Traditional Medicinals
- Nature's Sunshine Products
- ure encapsulations, LLC
- Tsumura & Co.
- Weleda Ag
- Ayush Ayurvedic Pte Ltd
- Sheng Chang Pharmaceutical
- Columbia Nutritional
- Gaia Herbs
- Healing Company
- Quantum-Touch
- Nordic Nutraceuticals
- Standard Process
- Jarrow Formulas
Lire l’analyse des entreprises de médecines complémentaires et alternatives

Opportunités de marché et perspectives d'avenir
La génération de preuves et la standardisation demeurent des zones blanches essentielles, avec des investissements continus et le déploiement d'installations visant à faciliter la validation, l'enregistrement et le déploiement transfrontalier des formulations traditionnelles. En juillet 2026, Greenspace Herbs a lancé VignanaVeda à Bengaluru, une installation de R&D axée sur la validation clinique et la cartographie des signatures bioactives des ingrédients ayurvédiques, positionnant directement ses travaux face à la contrainte de marché que constitue l'insuffisance de standardisation. Des approches fondées sur le calcul intensif s'invitent également dans la catégorie, notamment la coopération d'avril 2026 entre AilsynBio et Dong-E-E-Jiao pour appliquer des outils de découverte de médicaments par IA à la recherche en médecine traditionnelle, favorisant une meilleure compréhension mécanistique et des dossiers plus favorables aux régulateurs.
L'accès au marché transfrontalier se construit à travers des initiatives qui relient exportations, certification et crédibilité professionnelle. En juillet 2026, le NITI Aayog a publié une feuille de route stratégique visant à mondialiser l'Ayurveda, incluant des propositions telles qu'un registre mondial de l'Ayurveda et des travaux de pharmacopée axés sur l'exportation, ciblant la fragmentation réglementaire et les obstacles à la reconnaissance des qualifications. La collaboration entre acteurs du secteur formalise également la chaîne d'approvisionnement et la conformité. Le partenariat de juillet 2026 entre l'Organic & Natural Health Association et SHEFEXIL vise à renforcer la collaboration, l'échange scientifique et la certification dans la chaîne d'approvisionnement en santé naturelle entre les États-Unis et l'Inde. Parallèlement à la hausse de la valeur des exportations d'Ayurveda (2,16 milliards USD en 2023 contre 1,09 milliard USD en 2014), ces efforts indiquent où les formulations finies conformes aux normes et l'approvisionnement vérifié peuvent capter une valeur supplémentaire au-delà du commerce de plantes brutes.
Recent Industry Developments in Marché des Médecines Complémentaires et Alternatives
- Juin 2026 : Pure Encapsulations a lancé la PRO Academy, une plateforme d'éducation en ligne destinée aux professionnels de santé axée sur la médecine nutritionnelle. La plateforme favorise l'engagement des praticiens et l'autorité de la marque, à mesure que les entreprises de compléments de qualité professionnelle élargissent leur accès à travers les canaux. Elle renforce également la conversion et la fidélisation dans les parcours d'achat influencés par les praticiens grâce à un contenu de formation standardisé.
- Juin 2025 : Barentz a acquis le groupe chinois Fengli afin d'approfondir sa participation à la chaîne d'approvisionnement pharmaceutique et nutraceutique chinoise. L'opération renforce les capacités régionales d'approvisionnement et de distribution d'ingrédients pertinentes pour les intrants botaniques et nutraceutiques utilisés dans les produits de médecine complémentaire. Elle accroît également l'échelle nécessaire pour répondre à la demande en Asie-Pacifique tout en répondant aux exigences de qualité et de conformité.
- Décembre 2024 : Le bureau indien de la FDA a élargi la formation sur les bonnes pratiques agricoles et de fabrication destinée aux exportateurs de plantes expédiant vers les États-Unis, en mettant l'accent sur les contrôles des risques de contamination et de métaux lourds. Le programme soutient la préparation à l'exportation des chaînes d'approvisionnement botaniques alimentant la demande américaine en compléments alimentaires et produits à base de plantes. Il élève également le niveau opérationnel exigé des fournisseurs, influençant les pratiques de qualification et d'audit des importateurs et des propriétaires de marques.


Marché des Médecines Complémentaires et Alternatives Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des médecines complémentaires et alternatives est défini comme les revenus générés par les produits et pratiques thérapeutiques non conventionnels utilisés pour le soutien du bien-être, le soulagement des symptômes et les soins d'appoint, lorsqu'ils sont achetés par les consommateurs ou dispensés par des praticiens.
Exclusions du périmètre : nous excluons les médicaments sur ordonnance conventionnels, les procédures hospitalières standard et les revenus des tests diagnostiques, même lorsqu'ils sont utilisés conjointement avec des thérapies alternatives.
Aperçu de la segmentation
- Par type
- Thérapeutiques alternatives traditionnelles (Ayurveda, MTC, homéopathie)
- Compléments à base de plantes/botaniques
- Pratiques corps et esprit (yoga, méditation, tai-chi)
- Thérapies corporelles (chiropraxie, massage)
- Thérapies énergétiques et de champ bioénergétique (reïki, Quantum-Touch)
- Par application
- Arthrite et troubles musculo-squelettiques
- Soutien en oncologie
- Troubles métaboliques (diabète, obésité)
- Cardiovasculaire
- Neurologie et santé mentale
- Santé féminine et fertilité
- Autres applications
- Par canal de distribution
- Ventes directes / praticiens
- Ventes en ligne et commerce électronique
- Pharmacies et drogueries
- Correspondance à distance / commande par courrier
- Par utilisateur final
- Hôpitaux et cliniques spécialisées
- Centres de bien-être et spas
- Soins à domicile et automédication
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de définir les limites du marché et de construire la première version de la carte de la demande par pays et par usage thérapeutique. Nous avons référencé des sources publiques telles que l'Organisation mondiale de la santé (y compris les mises à jour de la stratégie sur la médecine traditionnelle), le Centre national américain pour la santé complémentaire et intégrative (NCCIH), le CDC américain (tableaux NHIS et comportements de santé), ainsi que les pages de l'Agence européenne des médicaments concernant les enregistrements pour usage à base de plantes et usage traditionnel.
Nous nous sommes également appuyés sur les ministères de la santé et les offices nationaux de statistiques pour les indicateurs de population, de vieillissement et de maladies chroniques, puis avons utilisé les statistiques douanières et commerciales comme vérification croisée lorsque les flux de produits étaient pertinents. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée réputée ont été utilisés pour valider les évolutions de canaux telles que les ventes en ligne et la distribution en clinique. Lorsque disponible, un abonnement payant axé sur les bases de données de brevets et l'intelligence financière des entreprises a soutenu les signaux de pipeline produits et les vérifications de cohérence des revenus. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a permis de confirmer quelles thérapies sont régulièrement monétisées, comment les prix évoluent généralement par région, et où l'utilisation croît plus vite que les dépenses de bien-être globales. Nous nous sommes entretenus avec un ensemble de propriétaires de marques, de fabricants d'ingrédients et de compléments, de praticiens et d'exploitants de cliniques, de distributeurs, et d'experts des canaux de vente au détail et de commerce électronique dans les principales zones géographiques, afin que les hypothèses documentaires puissent être corrigées puis retestées avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXO) : 19 % | APAC : 43 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 36 % |
| Acteurs plus modestes : 21 % | Managers : 54 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante et ascendante, en partant des bassins de demande par thérapie et par produit dans chaque pays, puis en les agrégeant en totaux régionaux et mondiaux. La structure descendante repose sur les populations traitées et utilisatrices, les taux de participation thérapeutique, la fréquence de visite ou d'achat, et la dépense moyenne par utilisateur, lesquelles sont ensuite ajustées en fonction du mix de canaux et de l'exposition au remboursement lorsque celle-ci modifie le comportement de dépense directe.
Pour garder le modèle ancré dans la réalité, nous avons utilisé des vérifications croisées telles que des fourchettes de prix échantillonnées pour les thérapies courantes, les tailles de conditionnement habituelles et les cycles de réachat pour les compléments, ainsi qu'une agrégation fournisseurs et canaux pour un ensemble limité de pays où les informations publiques des entreprises et les signaux commerciaux étaient plus clairs. Les facteurs qui ont le plus influencé le modèle incluent la prévalence des maladies chroniques favorisant un usage récurrent, la pénétration des thérapies dispensées par des praticiens (comme la chiropraxie, l'acupuncture et le massage), la croissance de la part du commerce électronique pour les compléments, les signaux d'acceptation réglementaire des produits à base de plantes et traditionnels, et les tendances du revenu disponible influençant les dépenses de bien-être discrétionnaires.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios appuyée par une couche de régression multivariée simple pour les pays où les séries chronologiques étaient stables. Les moteurs de croissance ont été testés en situation de stress par rapport aux retours primaires sur l'utilisation et l'évolution des prix. Lorsque la couverture ascendante était limitée, nous avons comblé les lacunes à l'aide de marchés proxy présentant un mix thérapeutique et des tranches de revenu similaires, puis avons revérifié la dépense implicite par habitant afin que les résultats restent réalistes.
Validation des données et cycle de mise à jour
Les résultats ont été validés au moyen de plusieurs vérifications afin qu'aucune série de données n'influence de manière excessive le chiffre final. Nous avons comparé les revenus modélisés à des signaux indépendants tels que la direction des dépenses de santé par habitant, les tendances de consommation de compléments par catégorie, et la densité de praticiens le cas échéant, puis avons enquêté sur les valeurs aberrantes lorsque la dépense implicite par utilisateur augmentait de manière trop marquée.
Avant validation finale, le modèle et les hypothèses passent par des étapes de revue analytique, incluant la contre-vérification des formules, la réconciliation des totaux par pays avec les sommes régionales, et la reprise de contact avec certains experts sélectionnés lorsqu'un écart ne peut être expliqué par un facteur documenté. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des mouvements de change marqués affectant les revenus déclarés. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des médecines complémentaires et alternatives de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les médecines complémentaires et alternatives ne concordent souvent pas car les thérapies incluses diffèrent, et parce que certaines sources mélangent les ventes de produits avec des services de bien-être plus larges. Le calendrier des devises, le choix de l'année de référence, et la manière dont les canaux en ligne et les praticiens sont traités créent également des écarts visibles.
Le tableau montre un large éventail, et dans le modèle de Mordor Intelligence, les totaux sont ancrés à un panier défini de produits de médecine complémentaire et alternative et de thérapies monétisées (y compris les modalités dispensées par des praticiens telles que l'acupuncture et la chiropraxie), plutôt que d'y intégrer le tourisme de bien-être, les services de spa ou les dépenses générales de fitness, qui peuvent élargir le bassin adressable.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 255,35 milliards USD (2026) | |
| Revue commerciale A | 193,36 milliards USD (2025) | Utilise une année de référence antérieure et semble s'appuyer davantage sur des déclarations de revenus de haut niveau, avec une clarté limitée quant à savoir si les services de praticiens et le commerce de détail de compléments sont tous deux comptabilisés de manière cohérente d'un pays à l'autre. |
| Cabinet de conseil mondial B | 179,29 milliards USD (2024) | Tend vers une année mesurée plus étroite et peut exclure certaines parties de la médecine complémentaire et alternative dispensée par des praticiens ou sous-estimer les ventes en ligne de compléments, ce qui peut réduire les totaux lorsque le mix de canaux évolue rapidement. |
Entre les trois chiffres, les principaux facteurs de divergence sont ce qui est considéré comme un revenu de médecine complémentaire et alternative par rapport aux dépenses de bien-être adjacentes, ainsi que la manière dont l'année de référence des devises et les évolutions de canaux sont normalisées. Notre approche maintient le total traçable au nombre d'utilisateurs, à la fréquence d'usage et à la dépense par utilisateur, puis celui-ci est revérifié à l'aide de signaux de prix et de canaux afin que la valeur finale soit explicable et reproductible.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des médicaments complémentaires et alternatifs ?
Le marché s'élève à 255,35 milliards USD en 2026 et devrait atteindre 331,18 milliards USD d'ici 2031.
Quel est le segment à la croissance la plus rapide au sein du marché des médicaments complémentaires et alternatifs ?
Les pratiques corps et esprit devraient croître à un TCAC de 7,12 %, portées par la demande de bien-être en entreprise et les applications numériques de méditation.
Quelle est la part du marché des médicaments complémentaires et alternatifs détenue par l'Amérique du Nord ?
L'Amérique du Nord a représenté 42,58 % des revenus mondiaux en 2025.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région à forte croissance ?
Le soutien gouvernemental, le commerce électronique expansif et les chaînes d'approvisionnement numérisées devraient entraîner un TCAC de 6,32 % en Asie-Pacifique de 2026 à 2031.
Quels sont les principaux obstacles à une adoption plus large des médicaments complémentaires et alternatifs ?
Le manque d'essais cliniques à grande échelle, les réglementations mondiales incohérentes et le remboursement variable par les assurances restent les principaux défis.
Quel canal de distribution se développe le plus rapidement ?
Les ventes en ligne et le commerce électronique devraient afficher un TCAC de 8,35 %, reflétant le confort des consommateurs avec les consultations virtuelles et les achats transfrontaliers.
Dernière mise à jour de la page le:



