
Taille et parts du marché des pare-feux matériels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 25.28 Milliards de dollars |
| Taille du Marché (2031) | 41.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pare-feux matériels par Mordor Intelligence
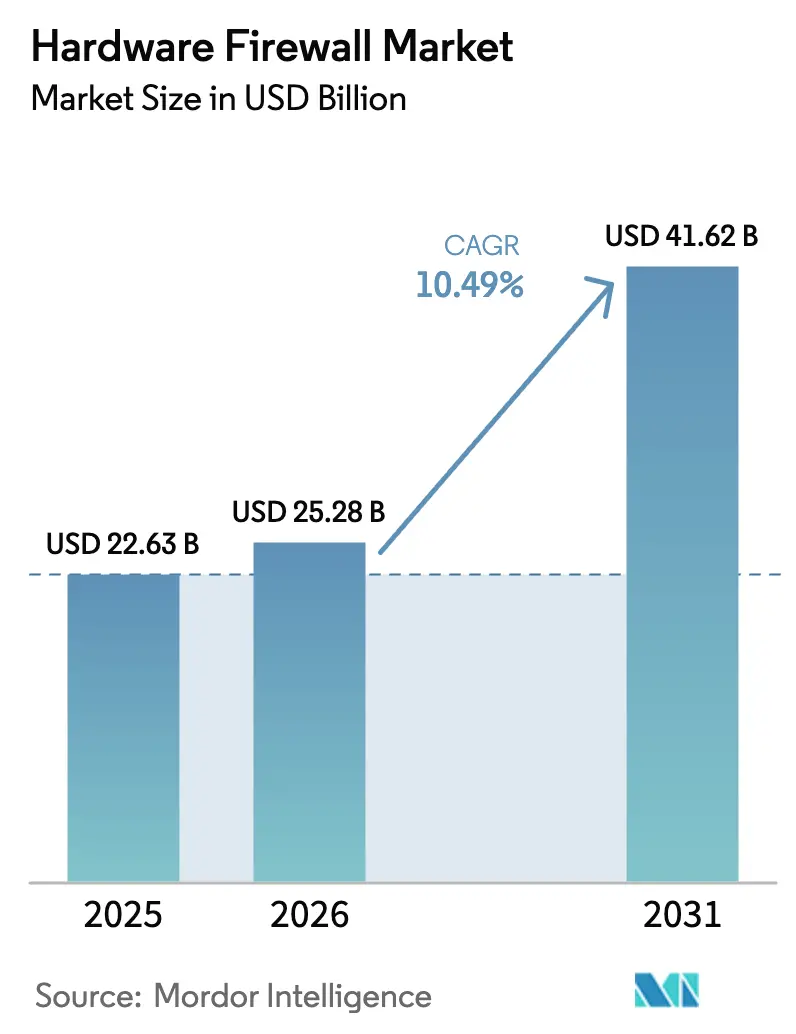
La taille du marché des pare-feux matériels devrait s'étendre de 25,28 milliards USD en 2026 pour atteindre 41,62 milliards USD d'ici 2031, enregistrant un CAGR de 10,49 % sur la période 2026-2031. La demande fédérale refoulée, les architectures de périphérie portées par la 5G et la compression des prix des coprocesseurs d'intelligence artificielle convergent pour faire progresser simultanément les volumes unitaires et les prix de vente moyens. Les grands contrats de modernisation déjà conclus jusqu'en 2027 offrent une visibilité pluriannuelle sur les revenus, tandis qu'une forte réduction des délais d'approvisionnement en silicium marchand raccourcit les cycles de renouvellement dans les cœurs de centres de données. Les carnets de commandes des fournisseurs, qui avaient atteint leur pic début 2025, se sont réduits d'environ huit semaines à mesure que les usines relocalisées entrent en production, permettant une livraison plus rapide des appareils de classe térabit. Néanmoins, l'intérêt pour l'inspection délivrée par le cloud détourne les revenus matériels des agences locales comptant moins de 50 utilisateurs, obligeant les fournisseurs à orienter leurs portefeuilles vers des plateformes à haut débit et des offres groupées de services récurrents.
Principaux enseignements du rapport
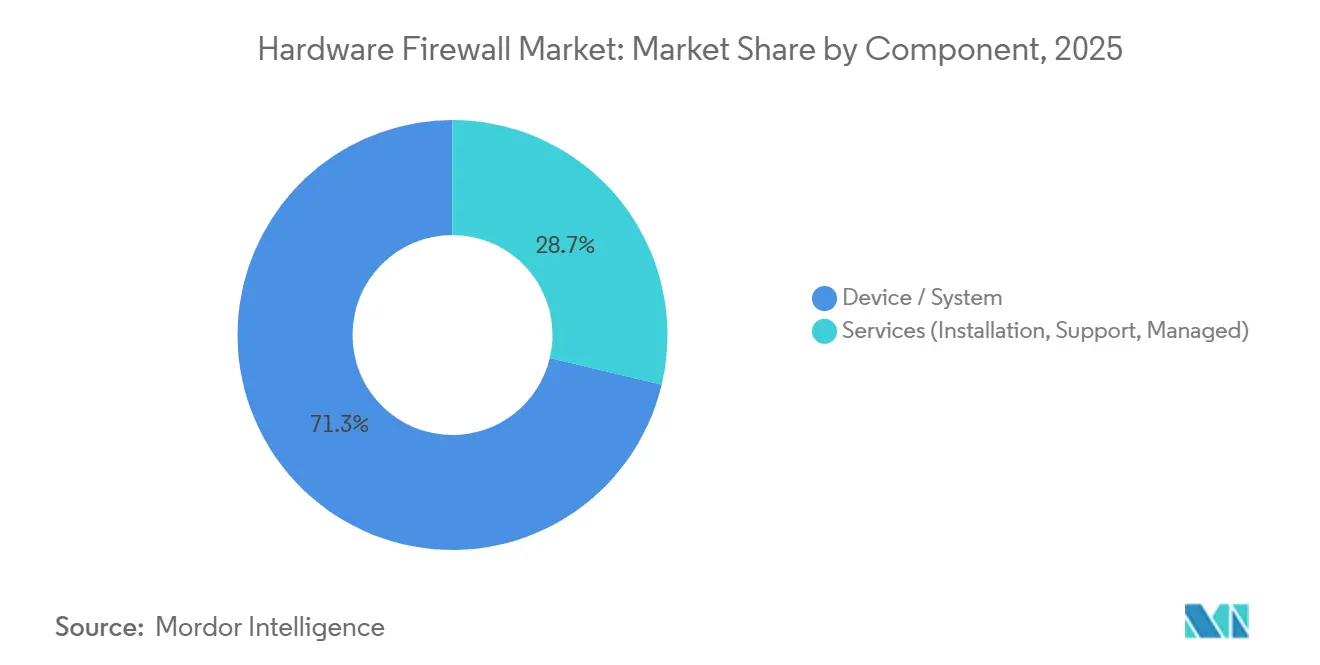
- Par composant, les ventes de dispositifs et systèmes ont représenté 71,29 % des revenus de 2025, tandis que les services devraient progresser à un CAGR de 11,40 % jusqu'en 2031.
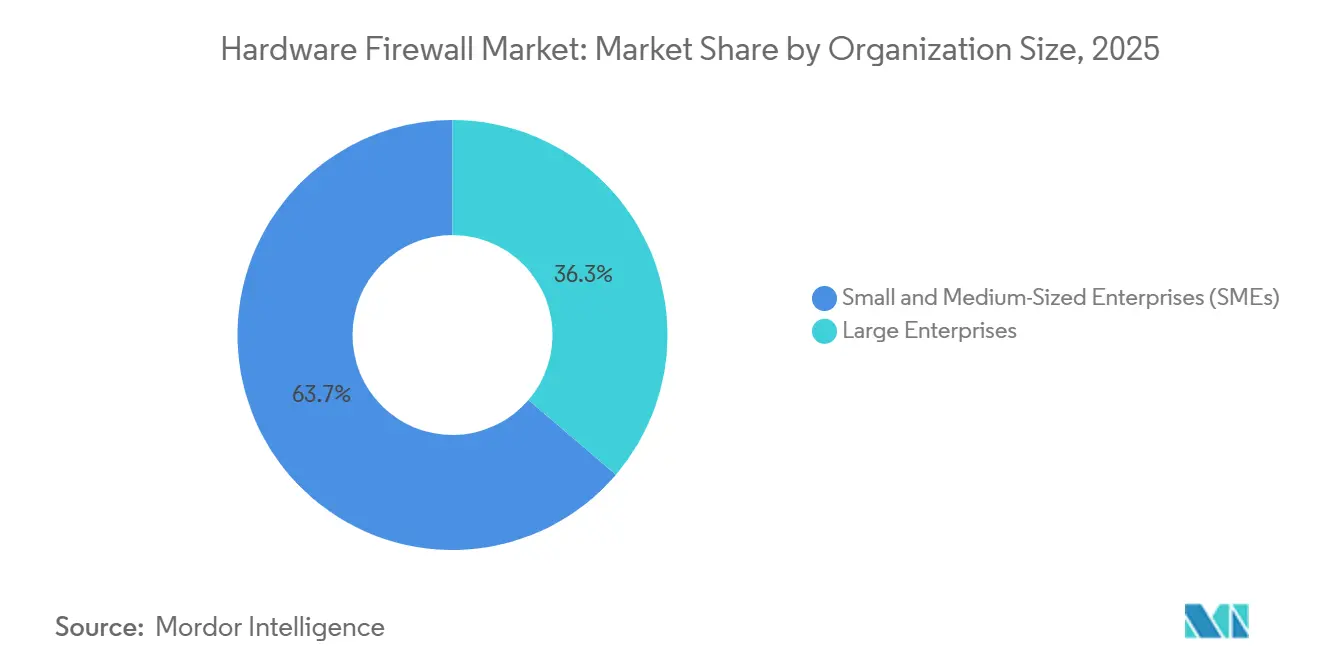
- Par taille d'organisation, les grandes entreprises ont détenu 63,74 % des revenus de 2025, mais les petites et moyennes entreprises devraient se développer à un CAGR de 11,58 % jusqu'en 2031.
- Par secteur d'utilisation final, les services bancaires, financiers et d'assurance ont été en tête avec une part de 24,52 % en 2025, tandis que la santé est positionnée pour la croissance la plus rapide avec un CAGR de 12,01 % jusqu'en 2031.
- Par type de pare-feu, les pare-feux de nouvelle génération ont représenté 58,85 % des expéditions de 2025, tandis que les variantes accélérées par l'intelligence artificielle et de classe térabit devraient afficher un CAGR de 11,98 % durant 2026-2031.
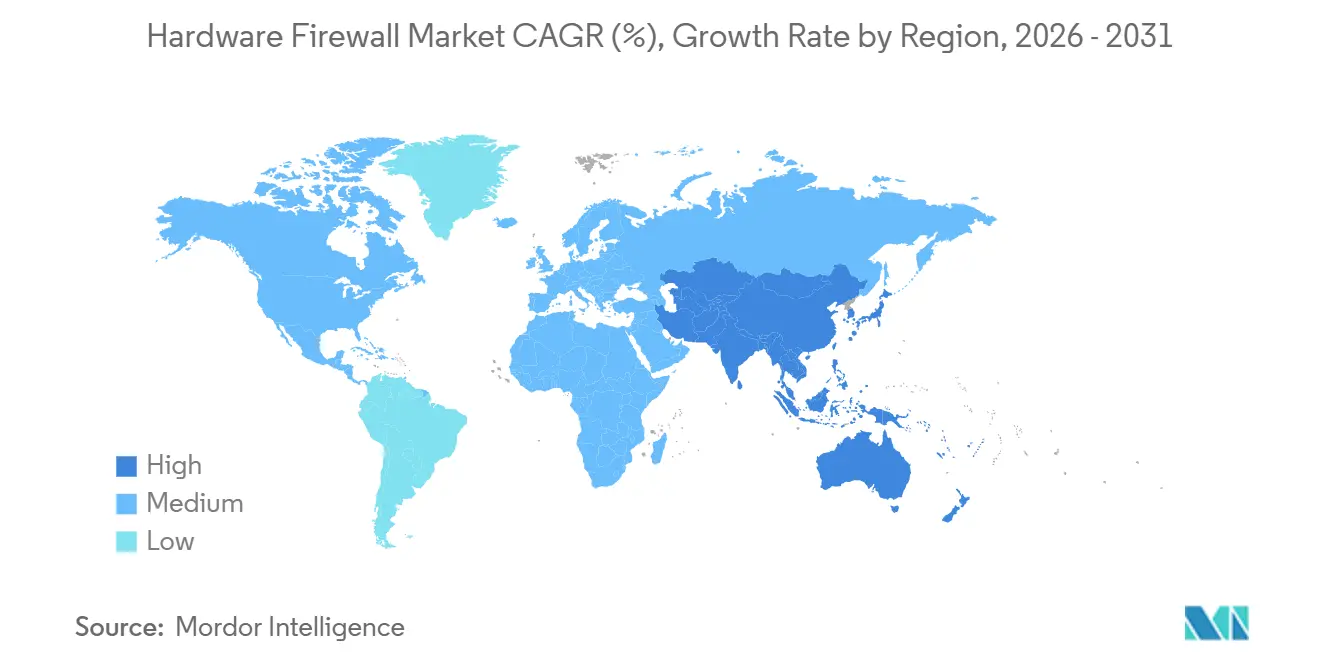
- Par géographie, l'Amérique du Nord a dominé avec 38,39 % des revenus de 2025, mais l'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé à 11,91 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des pare-feux matériels
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Sophistication croissante des cyberattaques multi-vecteurs nécessitant une inspection accélérée par ASIC | +2.30% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Mandats gouvernementaux de confiance zéro pour les réseaux fédéraux et les infrastructures critiques | +2.10% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Informatique de périphérie et densification de la 5G nécessitant des nœuds de micro-pare-feux distribués | +1.90% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Incitations à la relocalisation et droits de douane stimulant la production nationale d'appareils | +1.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Remplacement du MPLS par le SD-WAN entraînant des cycles de renouvellement des pare-feux matériels de nouvelle génération | +1.40% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Baisse des coûts des coprocesseurs d'intelligence artificielle permettant des appareils de classe térabit pour le marché intermédiaire | +1.20% | Mondial, avec une adoption plus rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sophistication croissante des cyberattaques multi-vecteurs nécessitant une inspection accélérée par ASIC
Les intrusions multi-vecteurs combinant rançongiciels, déni de service distribué et compromission de la chaîne d'approvisionnement ont atteint 68 % des violations d'entreprise signalées au premier semestre 2025. Les moteurs basés sur les signatures fonctionnant sur des processeurs x86 sont incapables de corréler les indicateurs à travers les flux réseau, applicatif et terminal à la vitesse de ligne, de sorte que les attaquants fragmentent souvent les charges utiles entre les protocoles pour échapper à la détection. Le silicium d'inspection dédié décharge désormais la correspondance de motifs et l'analyse comportementale, permettant 40 millions d'inspections de paquets par seconde sans dépasser les niveaux de service convenus. Une directive du NIST de janvier 2025 a formalisé l'attestation ancrée dans le matériel pour les déploiements fédéraux de confiance zéro, codifiant les exigences ASIC pour les marchés publics. Les fournisseurs disposant d'une conception de puces en interne bénéficient donc d'une avance de 18 mois sur leurs concurrents qui dépendent du silicium marchand.[1]Institut national des normes et de la technologie, « Publication spéciale 800-207A », nist.gov
Mandats gouvernementaux de confiance zéro pour les réseaux fédéraux et les infrastructures critiques
Le décret exécutif 14028, ainsi que la note M-22-09 du Bureau de la gestion et du budget, obligent les agences civiles américaines à atteindre la maturité en matière de confiance zéro d'ici l'exercice fiscal 2027. La directive interdit la confiance basée sur la localisation et impose une validation cryptographique par session, une capacité que les pare-feux logiciels peinent à fournir sous un débit élevé. Les opérateurs de pipelines, les transporteurs ferroviaires et les entités européennes d'infrastructures critiques font face à des calendriers similaires en vertu des règles TSA et NIS2. Étant donné que 63 % des budgets fédéraux américains de cybersécurité pour l'exercice 2026 doivent être dépensés avant le deuxième trimestre 2027, les agences anticipent les achats de matériel et favorisent les fournisseurs déjà certifiés sous FedRAMP High.[2]Bureau de la gestion et du budget, « Mémorandum M-22-09 », whitehouse.gov
Informatique de périphérie et densification de la 5G nécessitant des nœuds de micro-pare-feux distribués
Plus de 312 réseaux 5G autonomes étaient opérationnels en décembre 2025, repositionnant les ressources informatiques à moins de 10 millisecondes des utilisateurs. Chaque tête de radio distante ou passerelle industrielle nécessite désormais un micro-pare-feu dédié pour isoler les données des technologies opérationnelles (OT) des dorsales informatiques. Les révisions de la norme IEC 62443 adoptées en mars 2025 imposent une segmentation appliquée par le matériel pour le trafic OT, excluant effectivement les solutions purement logicielles des environnements d'usine et de services publics.[3]Commission électrotechnique internationale, « IEC 62443-4-2:2025 », iec.ch Des opérateurs tels que Verizon prévoient 18 000 sites de périphérie d'ici 2028, poussant les volumes d'appareils vers des facteurs de forme sans ventilateur à bas prix homologués pour des températures extrêmes.
Incitations à la relocalisation et droits de douane stimulant la production nationale d'appareils
La loi américaine CHIPS and Science Act consacre 52,7 milliards USD à la fabrication locale de semi-conducteurs, réduisant les délais d'approvisionnement en ASIC de 18 mois à environ neuf une fois que les méga-usines de l'Arizona et de l'Ohio seront pleinement opérationnelles. L'élargissement des droits de douane de la Section 301 a également ajouté une taxe de 25 % sur les appareils pare-feux assemblés avec des composants chinois, réduisant l'écart de coût à destination entre la production offshore et nationale. Les subventions européennes dans le cadre de la loi sur les puces de 43 milliards EUR (48,4 milliards USD) font écho à ces dynamiques, incitant les fournisseurs à réorganiser leurs chaînes d'approvisionnement autour des usines continentales.[4]Commission européenne, « Communiqué de presse sur la loi sur les puces », ec.europa.eu Bien que les dépenses de main-d'œuvre nationales gonflent la nomenclature des matériaux, la réduction des risques liée à la diversification géopolitique compense le coût supplémentaire pour les acheteurs des secteurs fortement réglementés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Passage rapide au pare-feu en tant que service cannibalisent la demande de matériel sur site | -1.80% | Mondial, le plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement pour les puces de traitement réseau | -1.30% | Mondial, aigu dans les centres de fabrication d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Limites imposées par la protection de la vie privée sur l'inspection du trafic chiffré | -0.90% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Hausse des coûts énergétiques des appareils à haut débit | -0.70% | Europe et Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Passage rapide au pare-feu en tant que service cannibalisent la demande de matériel sur site
L'inspection délivrée par le cloud a capté 22 % des nouvelles dépenses de sécurité des entreprises en 2025, en hausse de huit points d'une année sur l'autre. Les petits bureaux de moins de 50 utilisateurs trouvent une tarification par siège d'environ 8 USD par mois nettement moins chère qu'un cycle de possession de trois ans pour un appareil à 2 000 USD. Palo Alto Networks a rapporté que 41 % de ses nouveaux clients en exercice 2025 ont choisi l'inspection dans le cloud, et les expéditions unitaires de matériel dans le segment inférieur à 5 000 USD diminuent désormais d'environ 8 % par an. La cannibalisation est toutefois asymétrique : les cœurs de centres de données et les sites OT sensibles à la latence imposent toujours des appareils sur site. La gestion cloud groupée avec des contrats de location de matériel pluriannuels est donc apparue comme une stratégie de couverture pour les fournisseurs en place.
Volatilité de la chaîne d'approvisionnement pour les puces de traitement réseau
Les unités de traitement réseau à nœuds avancés dépendent presque exclusivement de Taiwan Semiconductor Manufacturing Company et de Samsung Foundry. Lors de la crise du détroit de Taïwan en 2024, les délais d'approvisionnement en ASIC ont gonflé de 26 à 44 semaines, retardant l'expédition par Juniper de 14 000 appareils et reportant 187 millions USD de revenus. Le renforcement des contrôles à l'exportation par le Bureau de l'industrie et de la sécurité américain, en vigueur depuis octobre 2024, restreint les expéditions de silicium accéléré par l'intelligence artificielle vers 47 pays, obligeant les fournisseurs à maintenir des gammes de produits doubles avec une prime de coût de 15 à 20 % pendant que des usines alternatives sont qualifiées. Les accords de double approvisionnement annoncés en 2025 atténueront les contraintes, mais nécessitent 18 à 24 mois de validation avant la montée en volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services se développent à mesure que les lacunes en compétences s'élargissent
La taille du marché des pare-feux matériels pour le segment des dispositifs et systèmes a atteint 16,13 milliards USD en 2025, représentant 71,29 % du chiffre d'affaires total. Malgré la domination en valeur absolue, la croissance du matériel se modère à mesure que les budgets de renouvellement se déplacent vers des services englobant l'installation, l'ajustement des politiques et la surveillance 24h/24 et 7j/7. Les taux d'attachement des services professionnels ont dépassé 70 % parmi les petites et moyennes entreprises, où les équipes internes de cybersécurité sont rares et où les correctifs de micrologiciels ont atteint en moyenne 14 mises à jour critiques par appareil en 2025. Les acheteurs d'entreprise traitent de plus en plus les déploiements multi-cloud complexes comme des projets clés en main, attribuant des contrats de services gérés de trois ans groupés avec des locations de matériel.
En revanche, le CAGR de 11,40 % du segment des services reflète la complexité croissante de la conformité et une pénurie mondiale de 3,4 millions de personnes dans le domaine de la cybersécurité. Les réseaux de santé installant des pare-feux pour répondre aux mandats de chiffrement HIPAA dépensent fréquemment 120 000 USD en services professionnels pour chaque appareil de 80 000 USD déployé, illustrant comment les frais de conseil, d'intégration et de réponse aux incidents peuvent éclipser le matériel physique. Sur l'horizon de prévision, les revenus récurrents des services sont positionnés pour s'égaliser avec les revenus des dispositifs en Amérique du Nord et en Europe occidentale, créant un point de pivot stratégique pour les fournisseurs dont les marges brutes dépendent encore des expéditions de châssis.


Par type de pare-feu : l'accélération par l'intelligence artificielle redessine la courbe de performance
Les plateformes de nouvelle génération ont détenu une part de marché des pare-feux matériels de 58,85 % dans les expéditions de 2025, mais les modèles accélérés par l'intelligence artificielle et de classe térabit sont en voie d'atteindre un CAGR de 11,98 %. La taille du marché des pare-feux matériels pour les variantes optimisées par l'intelligence artificielle devrait passer d'environ 3,5 milliards USD en 2026 à plus de 6,1 milliards USD d'ici 2031. Les opérateurs de télécommunications et les hyperscalers sont les premiers adoptants car le trafic chiffré dépasse déjà 95 % de leurs charges utiles, paralysant le débit sur les moteurs liés au processeur. Le FortiGate 4800F de Fortinet, lancé en mars 2025, a illustré le changement radical en traitant 1,2 térabit par seconde de trafic inspecté tout en maintenant une latence inférieure à deux microsecondes.
Des coprocesseurs d'intelligence artificielle moins coûteux compriment les primes de prix, réduisant l'écart entre les appareils de classe térabit et les appareils pare-feux de nouvelle génération traditionnels d'environ 18 % chaque année. Les boîtiers de filtrage de paquets sans état ne survivent que dans les passerelles OT à petit budget et les petits bureaux, tandis que les dispositifs de gestion unifiée des menaces perdent des parts à mesure que les clients découplent les filtres de terminaux, de messagerie et web de l'inspection réseau. Les proxies au niveau applicatif et les passerelles de circuit persistent dans des environnements de niche à haute assurance tels que les salles de marché et les enclaves de défense à espace d'air où les normes réglementaires priment sur le débit brut.
Par taille d'organisation : les appareils se démocratisent dans la pyramide du marché
Les grandes entreprises ont généré 63,74 % des revenus de 2025, mais la dynamique de croissance réside désormais dans le segment des petites et moyennes entreprises, progressant à un CAGR de 11,58 %. Les pare-feux de nouvelle génération obligatoires sont désormais une exigence de facto dans la souscription d'assurance cyber, propulsant l'adoption parmi les entreprises de 50 à 250 employés. Les consoles web simples, le provisionnement sans contact et les paiements par abonnement démantèlent les barrières budgétaires antérieures.
Les acheteurs à grande échelle restent cruciaux pour l'économie des volumes car les déploiements multi-sites peuvent dépasser 5 000 boîtiers et imposer une standardisation des fournisseurs pour minimiser la prolifération des politiques. Cisco a rapporté que 68 % des entreprises de plus de 5 000 employés utilisent des pare-feux d'au plus deux fournisseurs, tandis que les entreprises plus petites changent de fournisseur à près du double du taux, à la recherche d'un meilleur support ou de frais de licence moins élevés. Les fournisseurs de services gérés ont capté 54 % des achats de matériel parmi les organisations de moins de 500 employés, accélérant les fenêtres de remplacement de six ans vers trois à quatre ans.
Par secteur d'utilisation final : la santé dépasse le BFSI sous la pression des rançongiciels
Les services bancaires, financiers et d'assurance ont détenu une part de revenus de 24,52 % en 2025, soutenue par des mandats stricts en matière de cartes de paiement et de confidentialité. Pourtant, les hôpitaux et les cliniques représentent l'opportunité à la croissance la plus rapide, se développant à un CAGR de 12,01 % grâce à une vague de rançongiciels à double extorsion qui a coûté au secteur 9,23 milliards USD en dépenses de récupération en 2024. Les récentes mises à jour de sécurité HIPAA imposent désormais un chiffrement appliqué par le matériel pour toutes les données des patients en transit, une spécification non satisfaite par les pare-feux cloud qui ne peuvent pas garantir la résidence des données.
La part de 18 % de la fabrication dans les expéditions de 2025 reflète les initiatives Industrie 4.0 reliant les automates programmables aux réseaux d'entreprise, ce qui incite à l'installation de pare-feux certifiés IEC-62443. Les budgets gouvernementaux et de défense restent résilients sous les mandats de confiance zéro, tandis que les segments du commerce de détail, de l'éducation et des télécommunications se tournent vers la diversité des facteurs de forme : boîtiers durcis pour environnements maritimes, lames à l'échelle du rack ou unités sur rail DIN, selon la surface d'attaque et les contraintes environnementales.
Analyse géographique
L'Amérique du Nord a contribué à 38,39 % des revenus mondiaux en 2025, soutenue par les marchés publics liés au décret exécutif 14028 et aux directives de sécurité des pipelines. Les États-Unis seuls représentaient près des trois quarts de la demande régionale et bénéficient de la fabrication de silicium relocalisée qui raccourcit les délais d'approvisionnement pour les modules cryptographiques. Les opérateurs canadiens renouvellent également leurs sites de périphérie en vertu de la loi sur la protection des systèmes cyber essentiels, tandis que les centres d'assemblage mexicains de Guadalajara et Monterrey fournissent des unités en franchise de droits à l'Amérique latine.
L'Europe a représenté 26 % des ventes mondiales, la directive NIS2 catalysant un cycle de renouvellement axé sur la conformité. L'Allemagne a mené les dépenses européennes à 31 % du total régional, s'appuyant sur les directives IT-Grundschutz qui favorisent la segmentation matérielle pour les dorsales OT industrielles. Les orientations du Centre national de cybersécurité du Royaume-Uni publiées en 2025 recommandent spécifiquement les pare-feux matériels pour les entités gérant plus de 10 000 dossiers clients, élargissant le marché adressable à environ 87 % des entreprises britanniques.
L'Asie-Pacifique est le théâtre à la croissance la plus rapide, projetée à un CAGR de 11,91 % jusqu'en 2031. Le plan de double circulation de la Chine finance le silicium de pare-feu indigène, tandis que le programme Digital India de 4,2 milliards USD étend le haut débit sécurisé à 600 000 villages. Le Japon et la Corée du Sud restent des marchés à haute valeur pour les plateformes de classe térabit desservant des cœurs 5G denses. Le Moyen-Orient a alloué 3,7 milliards USD à la cybersécurité en 2025, dominé par le développement de la ville intelligente NEOM en Arabie saoudite, tandis que l'Afrique est en retard à 3 % des revenus mondiaux mais présente des poches de croissance liées à la loi sud-africaine sur la protection des infrastructures critiques.

Paysage réglementaire
L'approvisionnement en pare-feu matériels dans les environnements réglementés est façonné par les exigences de conformité cryptographique et de sécurité des produits. Aux États-Unis, le Cryptographic Module Validation Program du NIST passe de FIPS 140-2 à FIPS 140-3, la norme FIPS 140-2 étant retirée le 21 septembre 2026. Ce changement pousse les fournisseurs et les acheteurs à actualiser les modules validés utilisés pour le chiffrement, le stockage des clés et les chaînes de démarrage sécurisé, renforçant les contrôles ancrés dans le matériel mis en avant par des directives fédérales telles que la NIST Special Publication 800-207A pour les déploiements zero-trust, où l'attestation matérielle et la validation cryptographique à haut débit sont liées à l'éligibilité et à l'acceptation des risques dans les réseaux du secteur public et des infrastructures critiques.
En Europe, les travaux de normalisation alignés sur le Cyber Resilience Act de l'UE ajoutent des attentes plus explicites concernant les propriétés de sécurité des pare-feu et des systèmes de détection d'intrusion. L'ETSI a publié un projet final de la norme EN 304 636 le 9 juillet 2026, spécifiant les exigences de cybersécurité pour les pare-feu et les systèmes de détection d'intrusion. Parallèlement à l'assurance sécurité, la gestion des risques liés à la chaîne d'approvisionnement s'intègre de plus en plus dans les exigences des acheteurs, les grands fournisseurs faisant référence à des programmes formels de gestion des risques de la chaîne d'approvisionnement cybernétique et participant à des initiatives conjointes secteur-industrie/gouvernement, ce qui renforce les exigences en matière de documentation, de traçabilité des composants et de gestion des correctifs sur l'ensemble du cycle de vie pour les appareils matériels vendus aux segments gouvernementaux, télécoms et infrastructures critiques.
Paysage concurrentiel
Le marché des pare-feux matériels présente une concentration modérée, les cinq premiers fournisseurs ayant expédié 52 % des unités en 2025. Les leaders du marché renforcent leurs avantages de performance en intégrant verticalement la conception d'ASIC, les clouds de renseignement sur les menaces et les suites d'orchestration des politiques, augmentant les barrières à la migration pour les acheteurs d'entreprise. Fortinet, par exemple, a sécurisé une exclusivité de trois ans sur le silicium d'inspection à 5 nanomètres capable de 1,2 térabit par seconde, un débit inaccessible pour les concurrents dépendant de puces marchandes.
Les données de brevets soulignent l'élargissement des écarts en matière de propriété intellectuelle : sur les 147 brevets américains délivrés pour la corrélation des menaces pilotée par l'intelligence artificielle en 2025, trois fournisseurs en ont capté 68 %, signalant un goulot d'étranglement croissant autour des pipelines d'inspection par apprentissage automatique. Néanmoins, les verticaux spécialisés — passerelles OT de périphérie, stations terrestres satellitaires et sous-stations blindées — restent fragmentés. Seuls deux fournisseurs proposent actuellement des pare-feux durcis aux radiations adaptés aux constellations en orbite basse, reflétant un potentiel d'espace blanc considérable.
Les évolutions vers le pare-feu en tant que service introduisent des vents contraires structurels, notamment dans le micro-segment des agences locales qui est passé de 18 % des expéditions unitaires en 2024 à un attendu de 12 % d'ici 2031. Les fournisseurs cloud purs captent cette tranche, tandis que les acteurs historiques du matériel défendent les centres de données et les cœurs de campus en intégrant des licences de gestion cloud à vie dans les références de châssis. Les perturbateurs utilisant des micrologiciels open source sur des cartes x86 de base détiennent 9 % des déploiements de petits bureaux en sous-cotant les prix catalogue, mais manquent des certifications de support exigées par les secteurs réglementés.
Leaders du secteur des pare-feux matériels
Cisco Systems, Inc.
Cujo LLC
Fortinet Inc.
Palo Alto Networks Inc.
Bitdefender SRL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le renouvellement motivé par la conformité et les transitions de certification créent un espace vacant pour les fournisseurs capables de combiner une inspection à haut débit avec une cryptographie validée et des chaînes d'approvisionnement auditables. Le retrait de FIPS 140-2 en septembre 2026 en faveur de FIPS 140-3 accroît l'urgence de mettre à jour les modules cryptographiques intégrés dans les pare-feu matériels vendus aux environnements fédéraux américains, adjacents à la défense et aux entreprises réglementées. Les travaux européens tels que l'ETSI EN 304 636 (projet final publié en juillet 2026) ajoutent d'autres exigences en matière de sécurité des produits, ce qui peut favoriser les appareils dotés de plans de gestion renforcés, de mécanismes de mise à jour sécurisés et d'une gestion documentée des vulnérabilités.
Du côté de la technologie et de l'offre, la performance par watt et la disponibilité des semi-conducteurs deviennent des facteurs de différenciation plus nets à mesure que le trafic chiffré et les charges de travail de l'ère de l'IA sollicitent les conceptions limitées par le CPU. Fortinet et Intel ont annoncé une collaboration stratégique en juillet 2026 pour développer le Fortinet Security Processor 6 (SP6) en utilisant le processus de fabrication 18A d'Intel, mettant en évidence une tendance des fournisseurs vers un contrôle plus étroit de la feuille de route des semi-conducteurs afin de protéger la densité de débit et les délais de livraison. Cisco a également mis l'accent sur la maîtrise de la conception des semi-conducteurs et de l'optique critiques, et a signé des accords à long terme pour les semi-conducteurs et la mémoire jusqu'à fin 2026. Ensemble, ces mouvements suggèrent une opportunité pour les fournisseurs de pare-feu matériels d'associer les cycles de renouvellement des appareils à des garanties d'approvisionnement à long terme, un support de cycle de vie pluriannuel et un rattachement de services gérés, en particulier pour les cœurs de datacenters, les nœuds périphériques 5G et les sites OT où l'application sur site reste une contrainte de déploiement.
Développements récents du secteur
- Juin 2026 : Cujo LLC a présenté une application conteneurisée pour les équipements chez le client RDK-B lors du RDK Tech Summit à Düsseldorf. Cette démonstration met en avant des capacités périphériques définies par logiciel pour les déploiements des opérateurs. Ce développement élargit la présence de Cujo dans les solutions périphériques modulaires pour les fournisseurs de services.
- Mai 2026 : Fortinet - A annoncé les appareils FortiGate 3500G et 400G, conçus pour les charges de travail pilotées par l'IA et la sécurité périphérique d'entreprise à l'aide des processeurs NP7 et SP5. L'annonce vise une densité de débit plus élevée pour l'intégration de l'IA dans les datacenters et les grands campus. Elle renforce la position de Fortinet dans les portefeuilles de sécurité périphérique haut de gamme.
- Mars 2026 : Cujo LLC - A introduit des capacités de détection d'arnaques au niveau réseau pour les fournisseurs de services réseau afin de lutter contre les arnaques liées aux investissements en cryptomonnaies. Cette mise à niveau renforce le renseignement sur les menaces et l'application des mesures chez les fournisseurs sur l'ensemble des réseaux gérés. Cette capacité élargit la portée de Cujo dans l'orchestration de la sécurité pour les opérateurs réseau.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les appareils matériels dédiés utilisés pour inspecter, filtrer et contrôler le trafic réseau au niveau du périmètre, du datacenter, des agences et de la périphérie industrielle, y compris les services de déploiement et de support associés lorsqu'ils sont liés à l'appareil.
Exclusions du périmètre : la livraison de pare-feu purement en cloud, les pare-feu logiciels autonomes et les outils de sécurité plus larges (tels que les passerelles web sécurisées ou la protection des terminaux) sont exclus, sauf s'ils sont regroupés et facturés dans le cadre d'une offre de pare-feu matériel.
Aperçu de la segmentation
- Par composant
- Dispositif / Système
- Services (installation, support, gestion)
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur d'utilisation final
- BFSI
- Santé
- Fabrication
- Gouvernement et défense
- Informatique et télécommunications
- Commerce de détail et e-commerce
- Éducation
- Par type de pare-feu
- Pare-feux à filtrage de paquets
- Passerelles au niveau du circuit
- Pare-feux au niveau application / proxy
- Gestion unifiée des menaces (UTM)
- Pare-feux de nouvelle génération (NGFW)
- Pare-feux accélérés par l'intelligence artificielle / de classe térabit
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande et de l'environnement des acheteurs pour les appareils de sécurité matériels. Pour cela, nous nous sommes appuyés sur des sources publiques et non payantes telles que les publications du NIST, les avis de la CISA, les données haut débit de la FCC et les indicateurs de connectivité de l'UIT, qui aident à expliquer où l'expansion des réseaux et l'application de la sécurité progressent conjointement. Nous avons également utilisé des sources telles que les dépôts auprès de la SEC américaine, les présentations aux investisseurs et les transcriptions des conférences de résultats pour comprendre comment les fournisseurs décrivent les cycles de renouvellement des appareils, le rattachement d'abonnements et la dynamique des canaux de distribution.
Pour réduire les incertitudes du côté de l'offre, nous avons croisé les données d'expédition à l'import et à l'export, les classifications douanières publiques et les communiqués de presse relatifs aux lancements de nouveaux appareils, ce qui aide à ancrer le calendrier et l'orientation des prix. Les bases de données de brevets ont également été examinées pour comprendre où progressent le débit, l'accélération du chiffrement et les fonctionnalités d'inspection, car ces évolutions peuvent modifier les prix de vente moyens dans le temps. Le cas échéant, nos abonnements payants internes ont été utilisés pour les données financières et le renseignement sur les entreprises, le suivi des contrats et des appels d'offres, ainsi que la visibilité commerciale au niveau des expéditions afin de valider ce qui était visible dans les sources publiques. Les sources citées ci-dessus sont illustratives et non exhaustives, et de nombreuses références supplémentaires ont été utilisées pour recueillir des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire a inclus des entretiens d'experts et des enquêtes structurées auprès de partenaires de canaux OEM, de fournisseurs de sécurité gérée, d'équipes de sécurité de grandes entreprises et d'intégrateurs de systèmes qui déploient des pare-feu dans les datacenters et les sites d'agence. Ces échanges ont permis de confirmer le calendrier de renouvellement, la structure type des transactions (matériel plus support), et le rythme d'adoption réaliste des modèles à haut débit dans les principales régions, puis ont été utilisés pour affiner les hypothèses que les sources documentaires ne pouvaient pas totalement expliquer.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Cadres dirigeants : 15 % | APAC : 45 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 44 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement s'appuie principalement sur une approche descendante où les indicateurs d'expansion des réseaux et d'application de la sécurité sont utilisés pour reconstituer le volume de dépenses en pare-feu matériels par région et par groupe d'acheteurs, qui est ensuite réparti selon les schémas de déploiement observés. Pour ancrer les calculs, le modèle suit des variables concrètes telles que le nombre de sites d'entreprise et la densité des agences, l'activité de construction de datacenters, les cycles de renouvellement des appareils, les besoins moyens en débit, et les taux de rattachement de support et de services qui accompagnent généralement les déploiements matériels.
Ces totaux sont ensuite corroborés à l'aide d'approximations ascendantes sélectives, notamment des volumes ASP x unités échantillonnés à partir de vérifications de canaux, une consolidation des revenus produits déclarés lorsqu'ils sont clairement attribuables, et des vérifications de cohérence par rapport aux signaux d'expédition et de commerce. Lorsque la visibilité ascendante est incomplète (par exemple, en cas de reporting de revenus mixte ou de contrats groupés), les écarts sont traités selon des règles d'allocation prudentes, validées par des entretiens puis testées de manière rigoureuse dans toutes les régions. Les prévisions utilisent une analyse de scénarios, car les budgets de sécurité, le calendrier de renouvellement et les dépenses informatiques macroéconomiques peuvent évoluer rapidement, chaque scénario étant lié à un petit ensemble de variables sur lesquelles les répondants pouvaient s'exprimer avec confiance.
Validation des données et cycle de mise à jour
La validation s'effectue par des contrôles croisés qui comparent les résultats du modèle à des signaux indépendants, tels que la direction des expéditions, l'activité des marchés publics et les commentaires des fournisseurs sur les carnets de commandes et les délais de livraison. Des contrôles de variance sont effectués par géographie et par type de client afin que les valeurs aberrantes deviennent visibles rapidement, puis les hypothèses sont revues au cours de plusieurs passages d'analystes avant validation finale. Si un écart demeure significatif, nous recontactons les répondants concernés pour confirmer si le problème provient du périmètre, du calendrier ou d'un changement de prix.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient la demande, l'offre ou les prix. Avant la livraison, un analyste effectue un nouvel examen afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché des pare-feu matériels de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les pare-feu matériels peuvent varier considérablement, même lorsque des libellés similaires sont utilisés, car la frontière entre les revenus des appareils et les dépenses de sécurité adjacentes n'est pas traitée de la même manière. Des différences apparaissent également selon l'année choisie comme référence, le moment de conversion des devises utilisé, et si les services liés à l'appareil sont comptabilisés dans le même total.
En vérifiant le calendrier des cycles de renouvellement, l'évolution des prix de vente moyens pilotée par les canaux, et les taux de rattachement des services, Mordor Intelligence maintient le total des pare-feu matériels centré sur les revenus générés par les appareils, au lieu de le mélanger avec la livraison de sécurité purement en cloud qui ne nécessite pas d'appareil sur site. Un autre facteur d'écart est la posture de prévision, certains éditeurs supposant une transition plus rapide vers des plateformes à haut débit dans la plupart des groupes d'acheteurs, tandis que d'autres sous-estiment la demande de remplacement en utilisant des hypothèses de base installée plus anciennes.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,28 milliards USD (2026) | |
| Cabinet de conseil mondial A | 27,90 milliards USD (2026) | Utilise un périmètre plus large qui intègre des outils périphériques adjacents dans les totaux des appareils, et applique une hausse plus marquée des prix de vente moyens pour les modèles à haut débit dans toutes les régions. |
| Association sectorielle B | 22,40 milliards USD (2026) | Utilise une définition plus restreinte centrée sur la valeur des expéditions matérielles et exclut une partie du support et des services couramment vendus avec l'appareil, ce qui réduit la valeur finale. |
L'écart observé dans le tableau provient principalement de ce qui est comptabilisé autour de l'appareil et de la rapidité supposée d'évolution des prix et des cycles de renouvellement. Nos étapes restent liées à des signaux de demande observables et à des vérifications reproductibles, ce qui facilite pour les lecteurs l'ajustement des variables sans remettre en cause la logique du modèle.


Questions clés auxquelles répond le rapport
Quel est le chiffre d'affaires projeté pour le marché des pare-feux matériels en 2031 ?
Le marché devrait atteindre 41,62 milliards USD d'ici 2031, contre 25,28 milliards USD en 2026.
À quelle vitesse le marché croît-il entre 2026 et 2031 ?
Il devrait afficher un CAGR de 10,49 % sur la période de prévision.
Quel segment de composants se développe le plus rapidement ?
Les services, couvrant l'installation et la sécurité gérée, devraient croître à un CAGR de 11,40 % jusqu'en 2031.
Pourquoi les pare-feux accélérés par l'intelligence artificielle gagnent-ils du terrain ?
Ils maintiennent une inspection à la vitesse de ligne du trafic chiffré et affichent un CAGR de 11,98 % à mesure que les volumes de données 5G et hyperscale augmentent.
Quelle région devrait enregistrer la croissance la plus élevée ?
L'Asie-Pacifique est projetée pour le CAGR régional le plus rapide à 11,91 % jusqu'en 2031, portée par la Chine et l'Inde.
Quel facteur pourrait freiner les expéditions de matériel à court terme ?
L'adoption rapide du pare-feu en tant que service devrait réduire la demande d'appareils sur site en détournant les acheteurs de petits bureaux vers des modèles cloud.
Dernière mise à jour de la page le:



